
ABF 载板行业的积极信号来自利润率,而不只是收入增长。景硕科技8月收入同比增长约40%,净利润同比增长约354%,单月净利润已经完成市场对整个季度预期的约55%。这种收入与利润增速的巨大差异,说明产能利用率、产品结构和固定成本摊薄正在共同放大经营杠杆,也为欣兴电子和南电的业绩上修提供了线索。
一、8月数据为何改写盈利预期
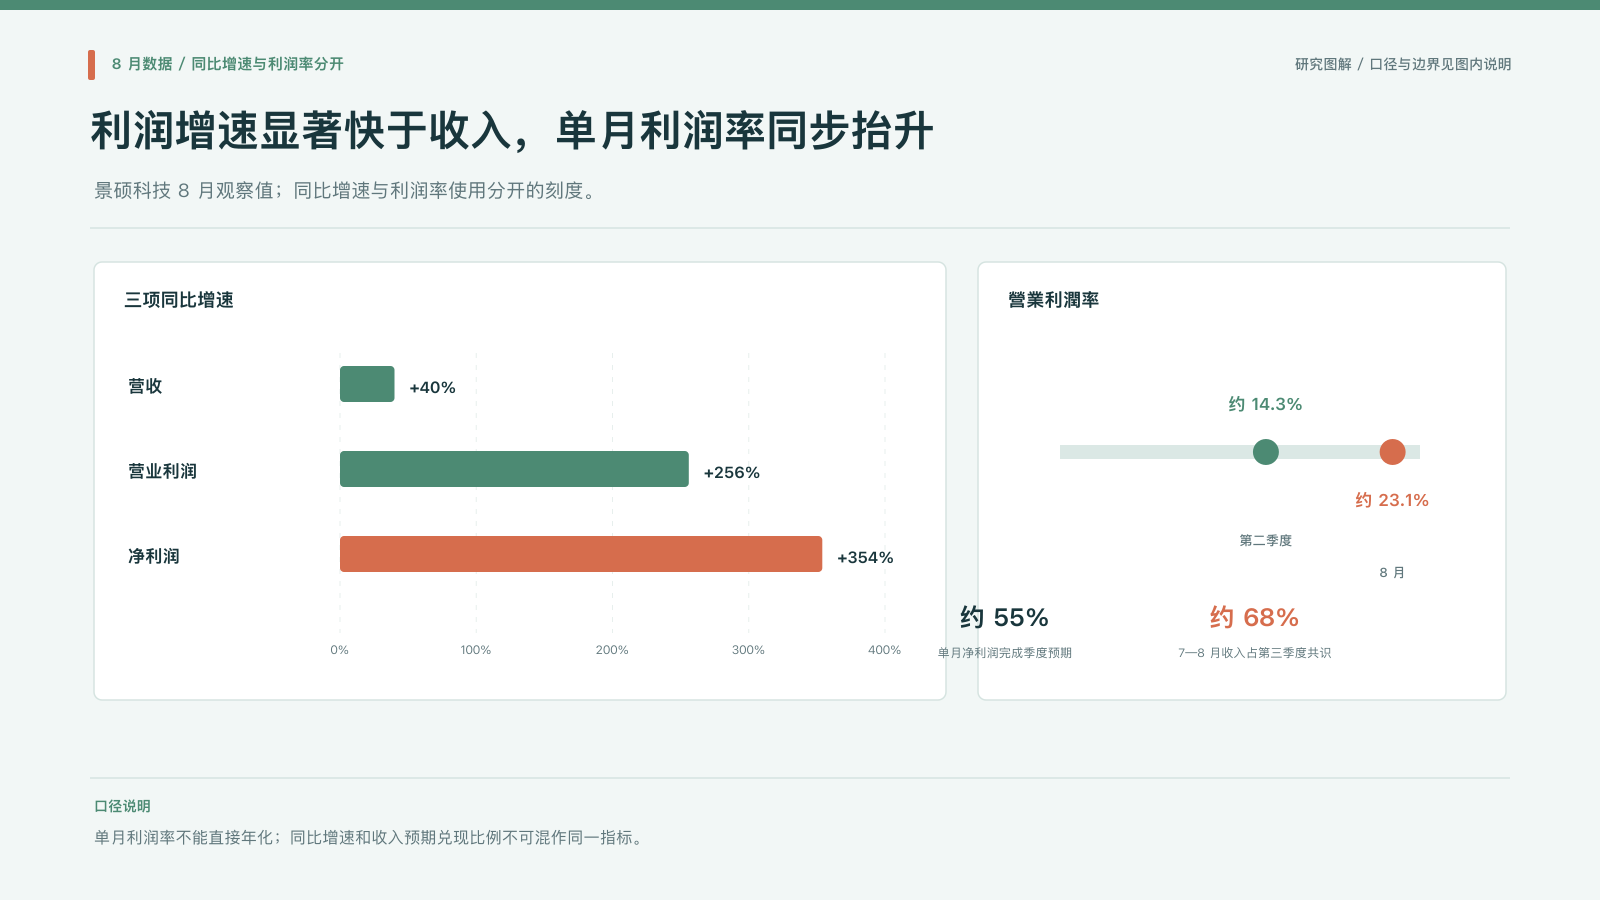
景硕科技8月营收约48.1亿新台币,同比增长约40%;营业利润约11.1亿新台币,同比增长约256%;净利润约8.1亿新台币,同比增长约354%。收入增速已经很高,但利润增速更高,说明新增收入并没有同比例增加额外成本,经营杠杆正在释放。
第二季度营业利润率约14.3%,到8月提升至约23.1%,大约增加9个百分点。单月数据不能直接代表整个季度或全年,但利润率的跳升会改变市场对后续季度的预期:如果改善来自持续性的高端产品出货和产能利用率上升,那么利润弹性可能还没有完全反映在共识预测里。
材料提到,8月单月净利润完成市场对公司整个季度预期的约55%。这不是说全年利润已经兑现一半以上,而是说明单月经营结果明显快于此前的季度节奏。正确的解读是市场预期存在上修风险,而不是直接把8月利润年化。
高利润率还需要识别来源。可能来自高毛利产品占比提升,也可能来自产能利用率提高、一次性费用减少、汇率和材料成本变化。若来源无法拆分,单月利润率应被视为强信号而非最终结论。
二、收入增40%与净利润增354%的经营杠杆
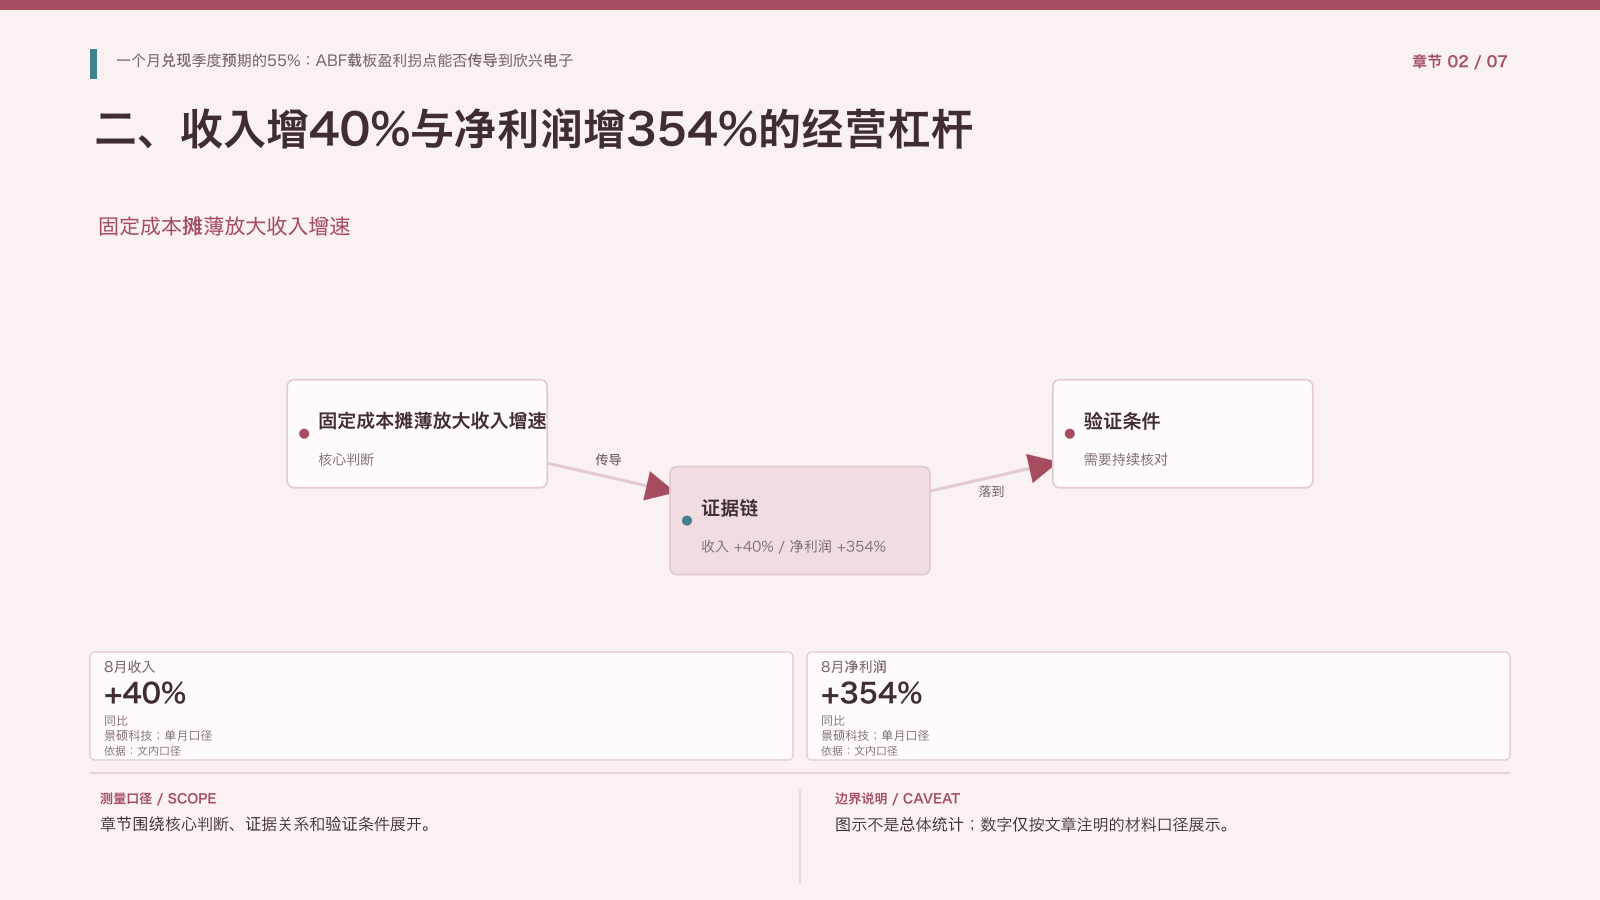
载板制造具有明显固定成本:厂房、设备折旧、产线维护和研发投入不会随单月出货同比例变化。当需求回升、产能利用率从低位提高时,新增订单可以在既有产线中摊薄固定成本,收入增加的部分更容易转化为营业利润。
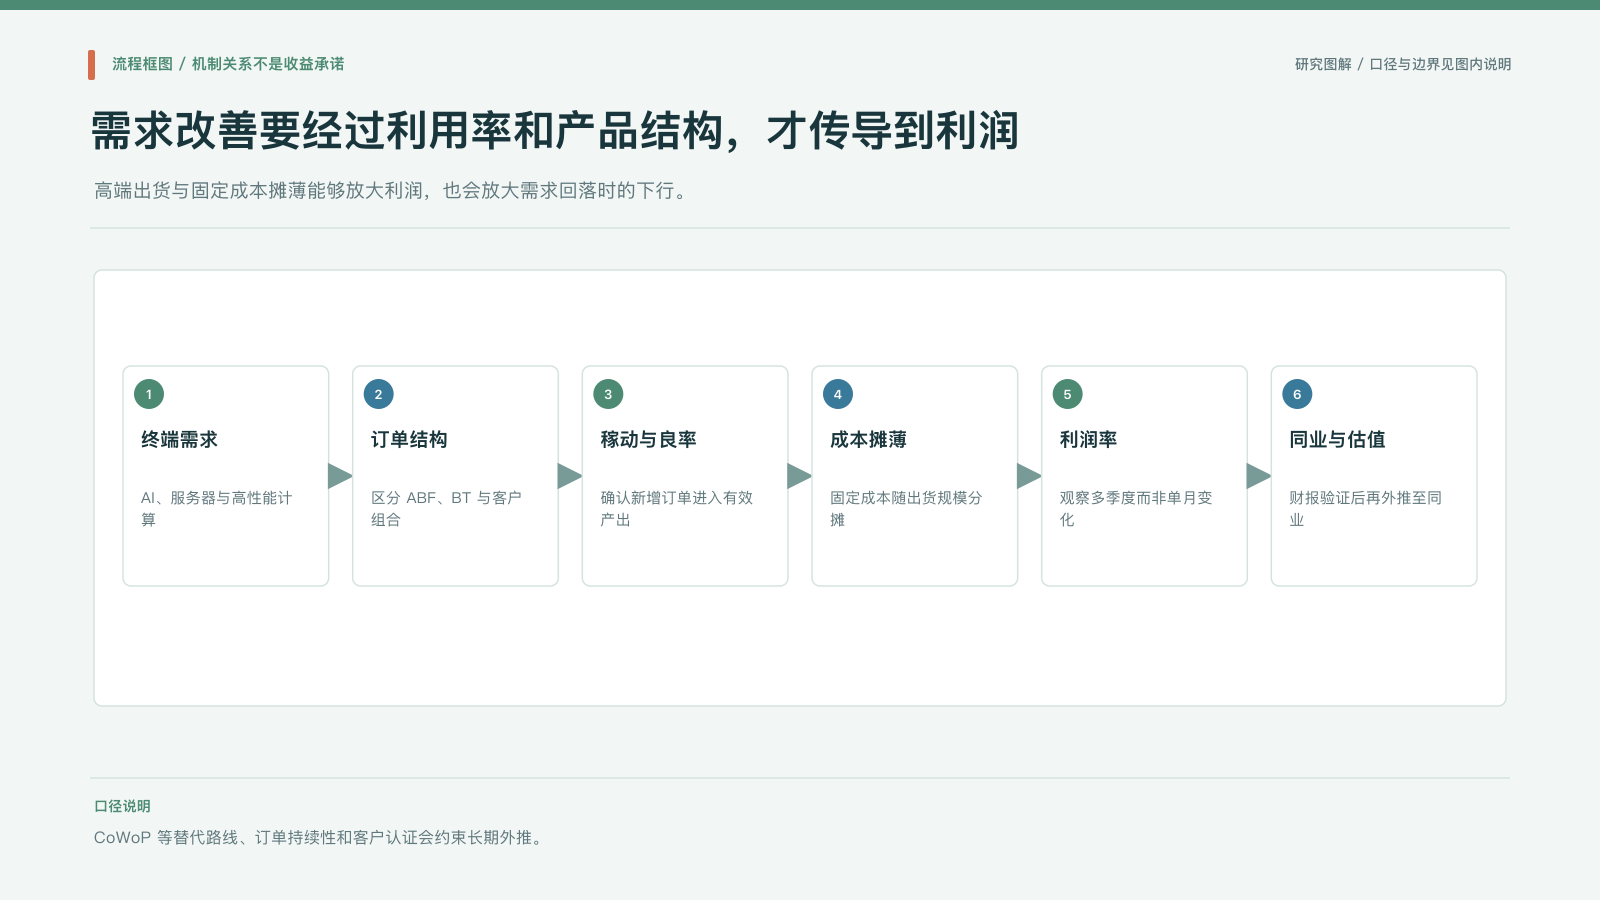
但经营杠杆是一把双刃剑。利用率提高时,利润率快速上升;需求下降或客户延迟时,折旧和维护成本仍然存在,利润也会快速下滑。因此,8月利润改善需要放进产能利用率、订单能见度和客户需求周期里观察,不能把高利润率永久化。
ABF 载板的高端需求与 AI 服务器、先进封装和高性能计算有关,产品层数、线路精度、材料和良率要求更高。BT 载板覆盖更广泛的存储和消费电子场景,需求周期与产品结构不同。两类业务的收入占比和利润率不清晰时,不能精确判断8月利润究竟由哪一条线驱动。
材料明确指出,景硕科技在台湾同业中 BT 载板收入占比相对高,但报告没有拆出8月 ABF 与 BT 的具体收入贡献。这是重要的口径边界:能够确认整体盈利能力改善,不能把全部改善都归因于 ABF 或 AI 需求。
三、ABF、BT与 AI 封装的需求结构
ABF 载板可以理解为芯片与主板之间的高密度连接桥梁,适用于更高性能的处理器、GPU 和先进封装;BT 载板同样承担芯片连接,但应用范围和技术要求更宽。AI 需求提高了高端封装层数、线路密度和材料性能要求,有助于高端载板需求增长。
需求结构的改善通常经过三个阶段:客户订单增加,产线稼动率提高,产品良率和价格改善。只看到 AI 服务器采购增长,还不能证明载板厂商利润同步提高,因为客户认证、产能切换和新产品良率都可能形成时间差。
当前盈利改善如果来自高端产品出货,对行业的意义更大;如果主要来自短期库存补充或低基数效应,持续性就需要打折。研究中应追踪 AI、5G、PC 和服务器需求是否同步改善,以及客户是否进行连续补库,而不是只看一家公司单月数据。
ABF 载板行业还有一个重要特点:供应商进入需要客户认证和长期工艺积累,短期供给不容易快速替代。但这种壁垒的有效性取决于良率、交付和成本。一旦客户发现替代路线在性能与良率上达到可接受水平,既有壁垒就会被重新评估。
四、市场共识为何仍然保守
报告的积极判断与市场共识之间存在错位。景硕科技7月和8月收入合计约占市场对第三季度共识收入预期的68%,从收入节奏看并不异常,说明市场此前已经预期行业逐步恢复;但市场没有充分计入8月约23.1%的营业利润率,因此利润预期可能比收入预期更保守。
收入恢复的预期不难建立,利润率跳升则更容易造成预测变化。若高利润率能够在第三季度和第四季度保持,盈利模型中的营业利润、净利润和现金流都会被同时上修;若8月受到单月产品组合或一次性因素影响,后续利润率回落,市场共识可能反而重新收紧。
因此,“上行风险”不是必然上涨,而是实际结果高于共识的可能性。共识的分母、利润率假设、产品结构和资本成本都需要拆开。企业收入达到预期,利润率超出预期,才会产生真正的盈利弹性;若只有收入超过预期而利润率回落,估值改善可能有限。
市场预期还会受到行业竞争影响。产能利用率回升能够带来杠杆,但如果所有厂商同时扩产,供给增加可能在更晚阶段压低价格和利润率。短期盈利上修与长期产能周期,需要用不同时间尺度观察。
五、欣兴电子与南电的上修弹性
景硕科技的单月改善为同业提供了参照,尤其是欣兴电子和南电。如果两家公司拥有相似的高端产品、客户结构和产能利用率,盈利改善可能沿着行业周期传导;如果产品组合、工厂效率和客户认证不同,同样的行业需求也可能产生不同的利润弹性。
报告使用剩余收益模型评估同业,股权资本成本约9.2%至9.3%,中期增长率约10%至17%。这类模型对利润率、增长和资本成本高度敏感。利润率上升会提高未来剩余收益,资本成本下降会提高估值,增长持续时间变长则会扩大长期价值。但模型并不自动证明增长一定发生。
判断欣兴电子和南电是否能够上修,应看三个层面。第一,第三季度收入是否按需求改善;第二,营业利润率是否出现接近景硕科技的扩张;第三,AI、5G、PC 和服务器订单是否支持高利用率持续,而不是只出现单月集中出货。
同业传导还受到客户和产能爬坡约束。新产能如果进入量产,初期可能产生折旧、良率和爬坡成本;高端产品如果认证进度慢,收入兑现时间会后移。因此,景硕科技的强劲数据是行业线索,不是同业盈利的直接答案。
六、CoWoP替代技术与行业护城河
ABF 载板的长期风险来自替代封装技术,例如不依赖传统载板的 CoWoP 等路线。如果替代技术成熟并在性能、良率和成本上达到客户要求,载板行业的部分价值可能被重新分配。这个风险并不代表替代技术已经成功,而是提醒研究不能只沿着当前供需周期外推。
目前 ABF 载板仍有护城河,关键是替代路线在热膨胀、翘曲、良率和大规模制造上存在挑战。高端芯片对可靠性要求极高,轻微变形就可能导致封装失效,替代方案必须通过长期稳定性验证。只要替代技术的良率尚未达到商业门槛,现有载板仍然具有工艺和客户认证价值。
技术风险的验证指标不是概念发布,而是良率、客户认证、批量出货和成本曲线。替代技术如果只在实验室展示样品,威胁有限;如果进入头部客户工程线并连续获得订单,行业估值和资本开支逻辑就需要重新评估。
短期风险还包括 PC 和服务器需求下滑、产能利用率下降以及新产能爬坡失败。技术替代是长期结构风险,需求下滑是周期风险,两者可能在不同时间发生,也可能叠加。
七、三项财报与需求验证
第一项验证是欣兴电子和南电第三季度正式财报,重点看营业利润率是否像景硕科技一样从约14.3%向约23.1%改善。若多家龙头同时改善,说明利润修复可能具有行业普遍性;若只有单家公司改善,需要追查产品结构和一次性因素。
第二项验证是 AI、5G、PC 与服务器的终端需求,观察是否出现突然下滑或补库结束。载板厂商的高利用率需要客户持续下单,终端需求下降会先影响订单,再影响稼动率和利润率。
第三项验证是替代技术的良率和客户进度。CoWoP 等路线如果良率提升、成本下降并获得批量认证,ABF 载板的长期护城河就会松动;如果替代技术仍受可靠性和良率限制,现有载板的高端价值仍然存在。
ABF 载板的盈利拐点可以沿着“需求恢复—利用率提升—产品结构改善—利润率扩张—现金流兑现”逐步确认。8月数据已经提供了强信号,但单月数据不能跳过同业财报、终端需求和替代技术三项验证。
利润率跟踪还应与产能投资相匹配。若企业为了承接 AI 订单提前扩充设备和厂房,短期折旧和爬坡成本可能压低利润率;若扩产太慢,又可能错过客户认证和需求窗口。理想状态不是盲目追求最大产能,而是在订单可见度、客户认证和设备交付之间保持平衡。
对同业公司而言,最值得确认的是盈利改善是否具有可复制性。景硕科技的单月数据能够证明某种产品组合和产线条件下存在较强经营杠杆,但欣兴电子和南电仍需提供自己的订单、稼动率、良率和现金流证据。只有多家公司在不同客户结构下共同改善,行业拐点才比单一公司案例更可信。
因此,观察窗口不能只放在下一份财报,也要观察订单能见度和客户产品周期。若利润率提升伴随合同负债、产能利用率和经营现金流改善,说明需求正在形成经营闭环;若利润率提升但应收账款、库存和资本开支同步快速上升,仍需要等待现金回收和项目回报验证。
说明
本文根据授权内容整理,并对明显的语音识别专名错误按上下文进行了文字校正。文中利润率、收入和预期数据沿用原始材料口径,估值与行业判断均不构成投资建议。