
判断经济环境,不能只盯住少数景气行业,也不能把居民消费疲弱简单归因于个人偏好。更重要的观察顺序是:总需求是否收缩、政府和企业的现金流是否恶化、损失通过什么渠道重新分配,以及普通家庭能否保留足够的选择权。部分数字来自团队测算或情景判断,不能与官方统计混用。
一、从“整体偏冷”开始理解需求不足
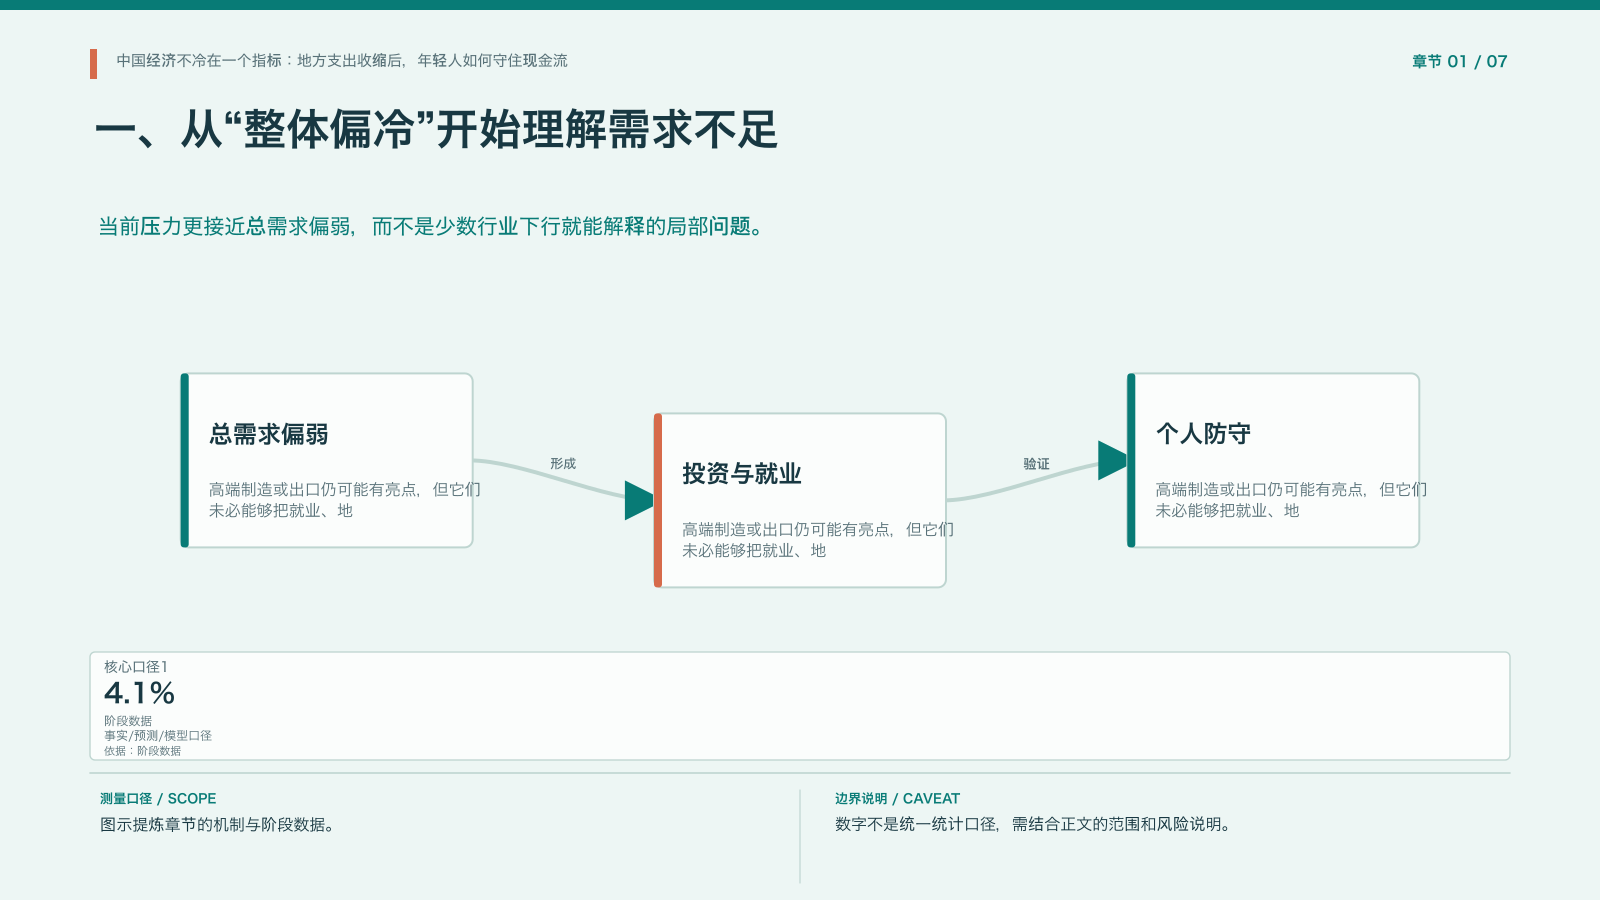
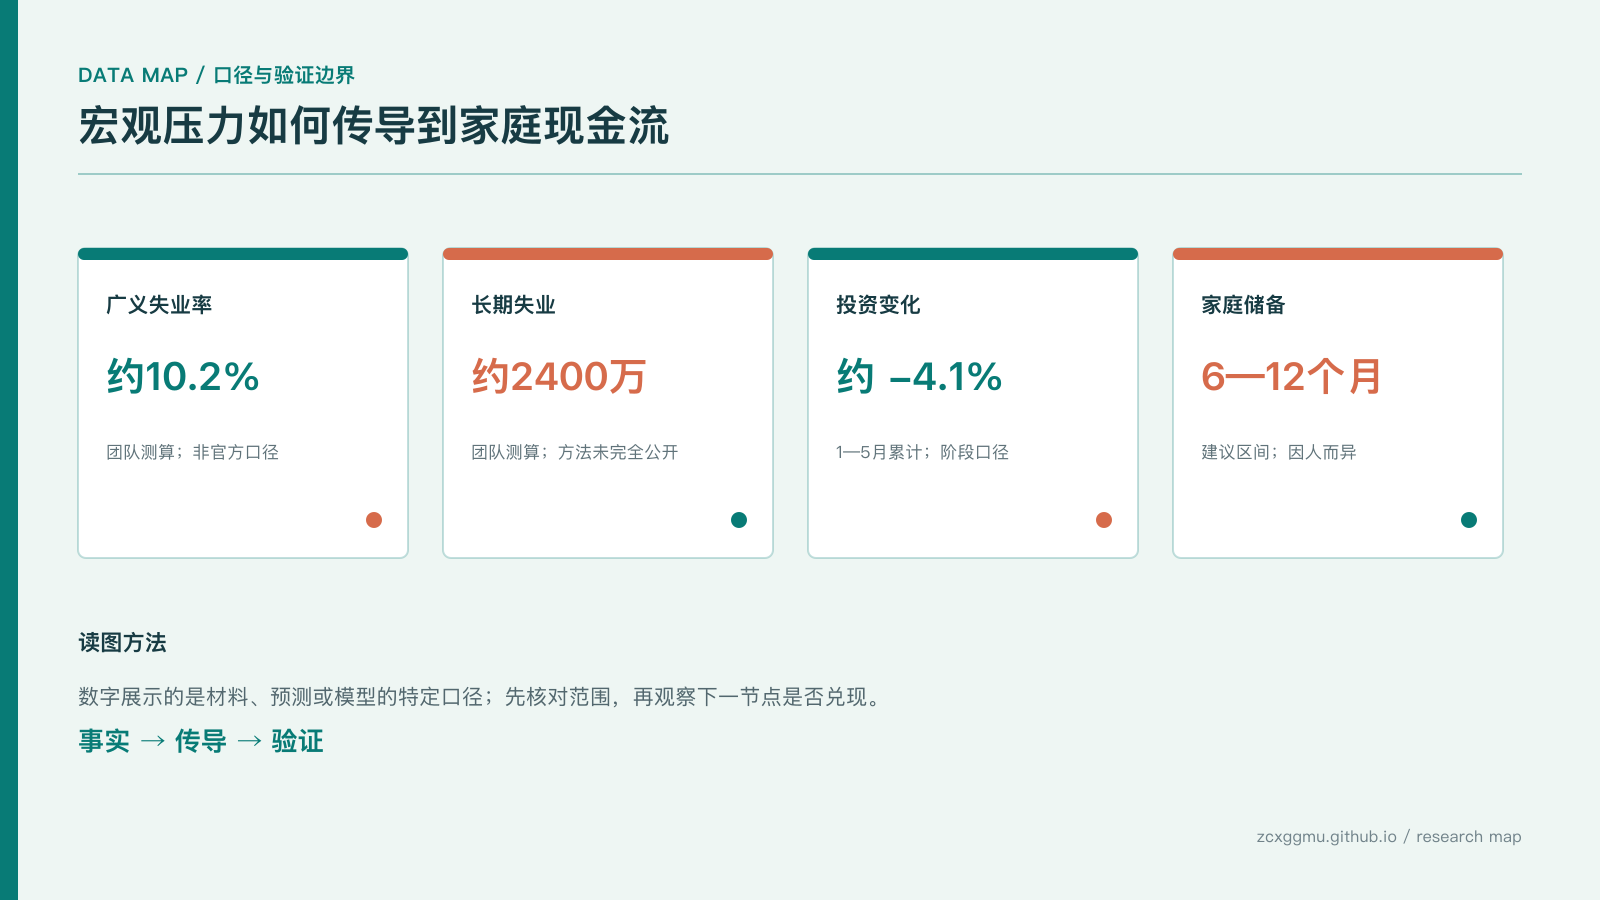
当前压力更接近总需求偏弱,而不是少数行业下行就能解释的局部问题。高端制造或出口仍可能有亮点,但它们未必能够把就业、地方财政、居民收入和服务消费同时带起来。广义失业率约10.2%、长期失业人口约2400万属于这一阶段团队测算,不是官方统计口径;使用这组数的意义在于提示就业压力可能被单一指标低估。 另有口径显示1—5月固定资产投资累计约下降4.1%,并将其视为投资端收缩信号。这个数字应与统计口径、基期和行业结构一起复核,不能直接推导全年结果;但投资连续走弱会通过订单、工资和地方项目回款影响更多部门。 需要留意:需要继续核对官方投资、就业、居民收入和企业欠款数据,观察压力是否扩散,或只是集中在少数领域。
二、地方支出从发动机变成约束
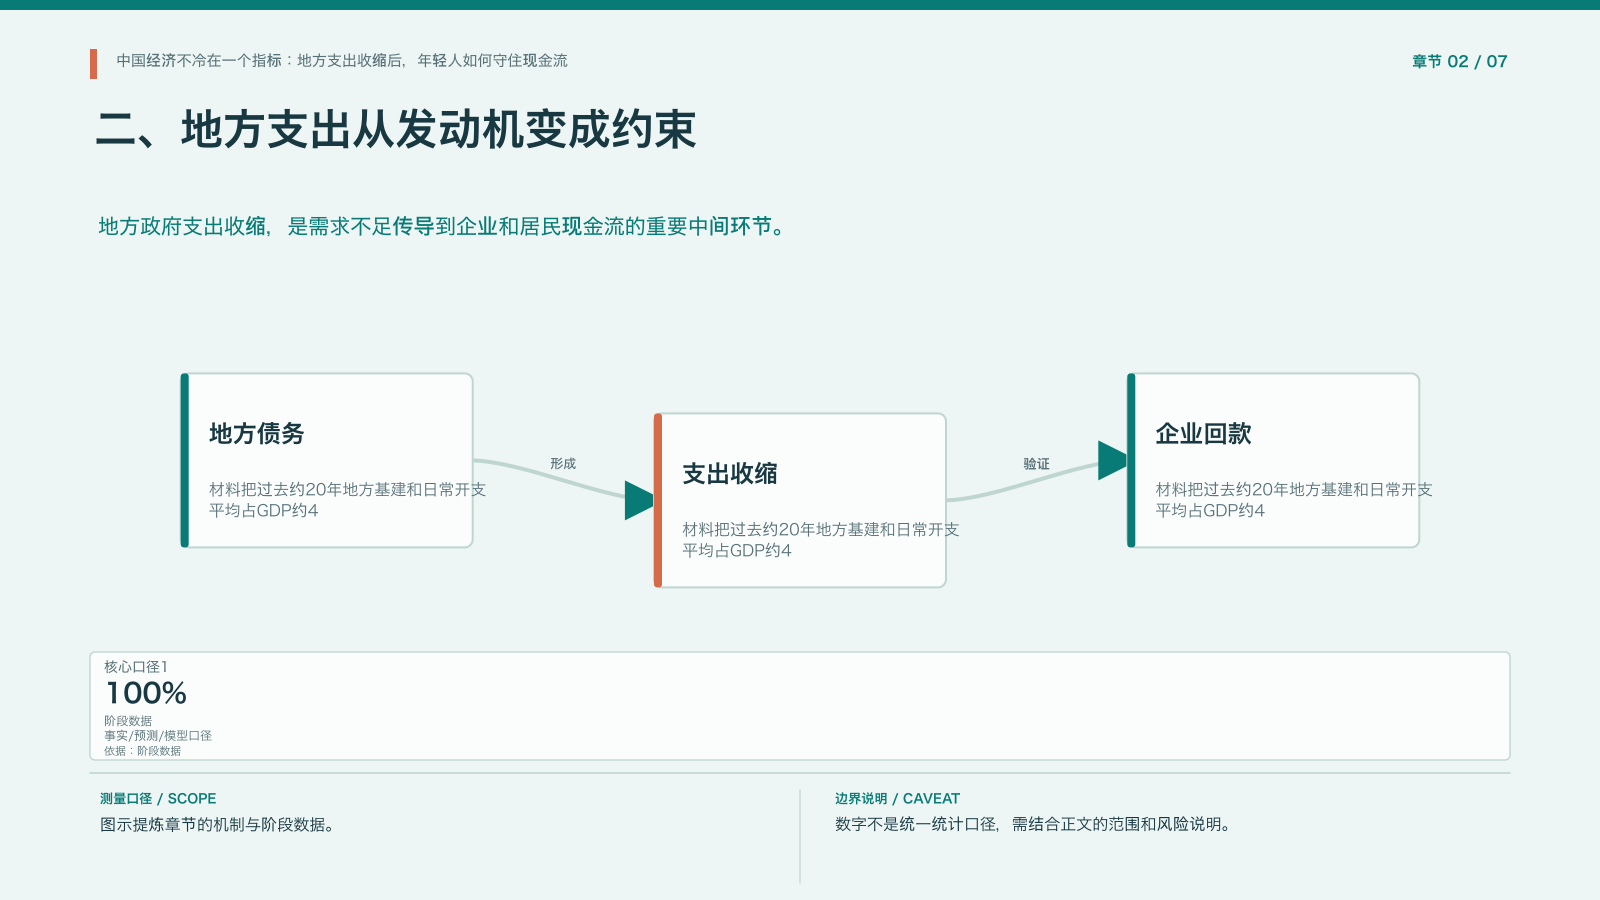
地方政府支出收缩,是需求不足传导到企业和居民现金流的重要中间环节。可以把过去约20年地方基建和日常开支平均占GDP约41%,与当前约35%的口径作比较,差额并不等于可以机械填补的刺激空间。地方支出减少后,基建订单、公共服务采购和拖欠账款都会受到影响,企业即使有订单也可能面临回款期限拉长。 地方债务被估算为超过GDP的100%,且短债比例较高。这个数字属于阶段估算,不能替代财政部和地方债务公开数据。真正需要观察的是再融资成本、债务置换节奏、应付账款和新增项目的现金流,而不只是债务余额。 需要留意:如果支出下降主要被债务置换平滑,需求修复会慢;如果财政现金流明显改善,企业回款和就业预期才可能先于消费反弹。
三、出口顺差很大,仍不等于内需修复
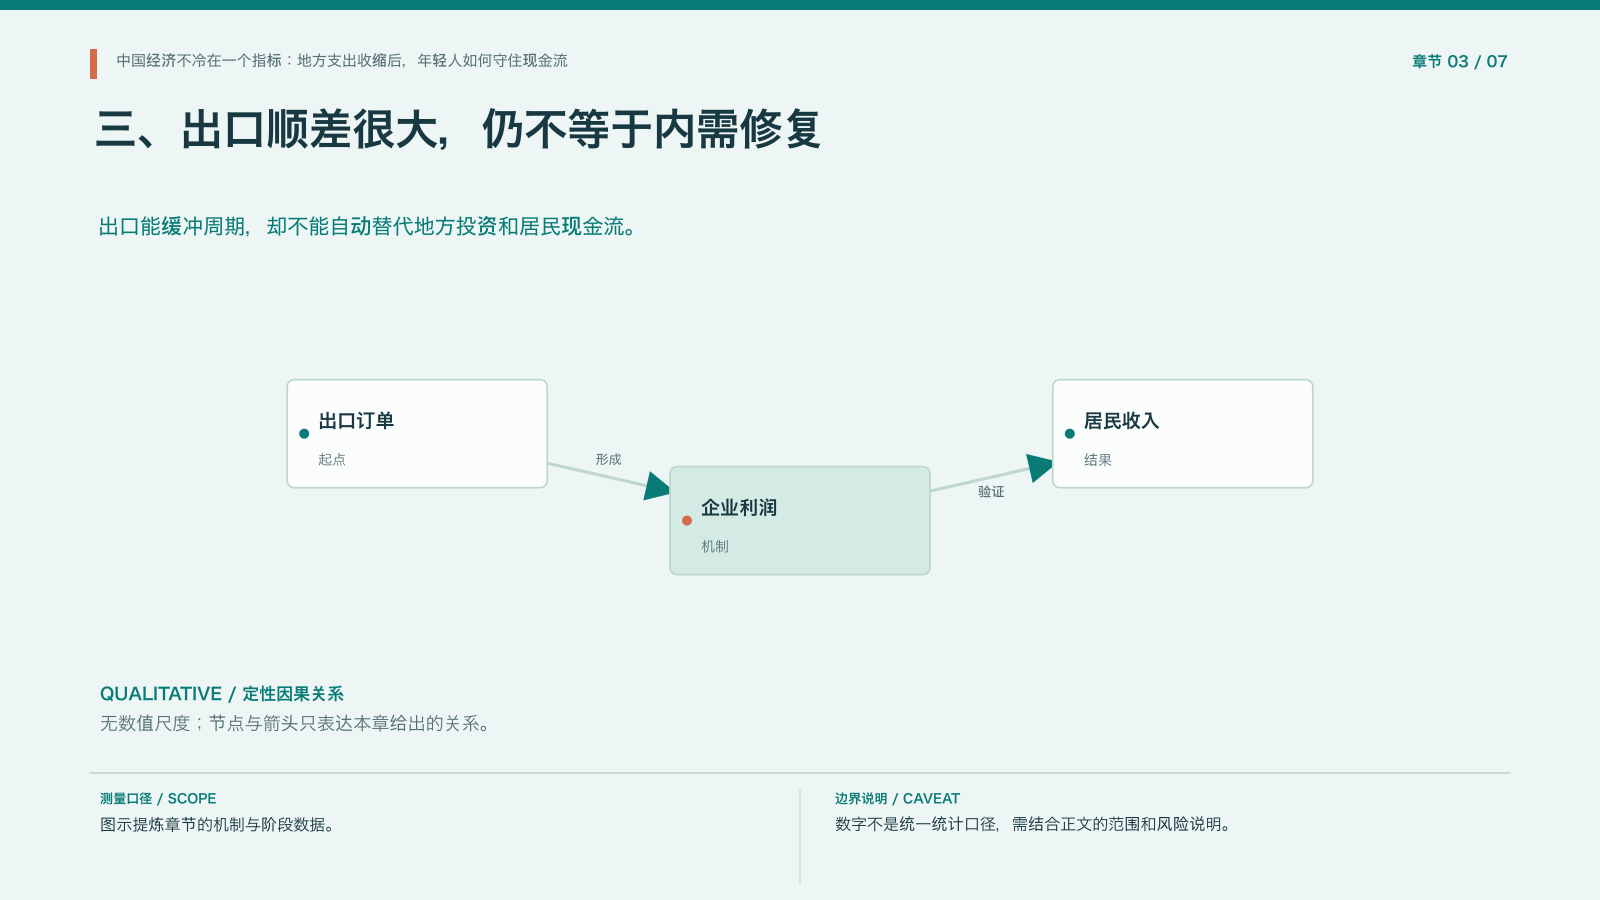
出口能缓冲周期,却不能自动替代地方投资和居民现金流。可以将出口顺差超过1万亿美元、约占GDP 6%的口径与地方支出从41%降至35%的差额并列,意在说明外需亮点难以覆盖内需缺口。顺差对应的是对外部门的净收入,并不会按同样比例进入所有家庭;它还可能集中在少数行业、地区和企业。 出口链的传导要经过工资、供应商付款、企业分红和财政收入。若利润主要沉淀在企业账面或用于偿债,居民部门未必立即增加消费。相反,若订单转化为招聘、工资和稳定回款,外需才会成为内需的间接支撑。 需要留意:跟踪出口时要同时看就业、制造业利润、民营企业回款和居民收入,避免把贸易数据直接当成消费能力。
四、损失不会消失,只会寻找承担者
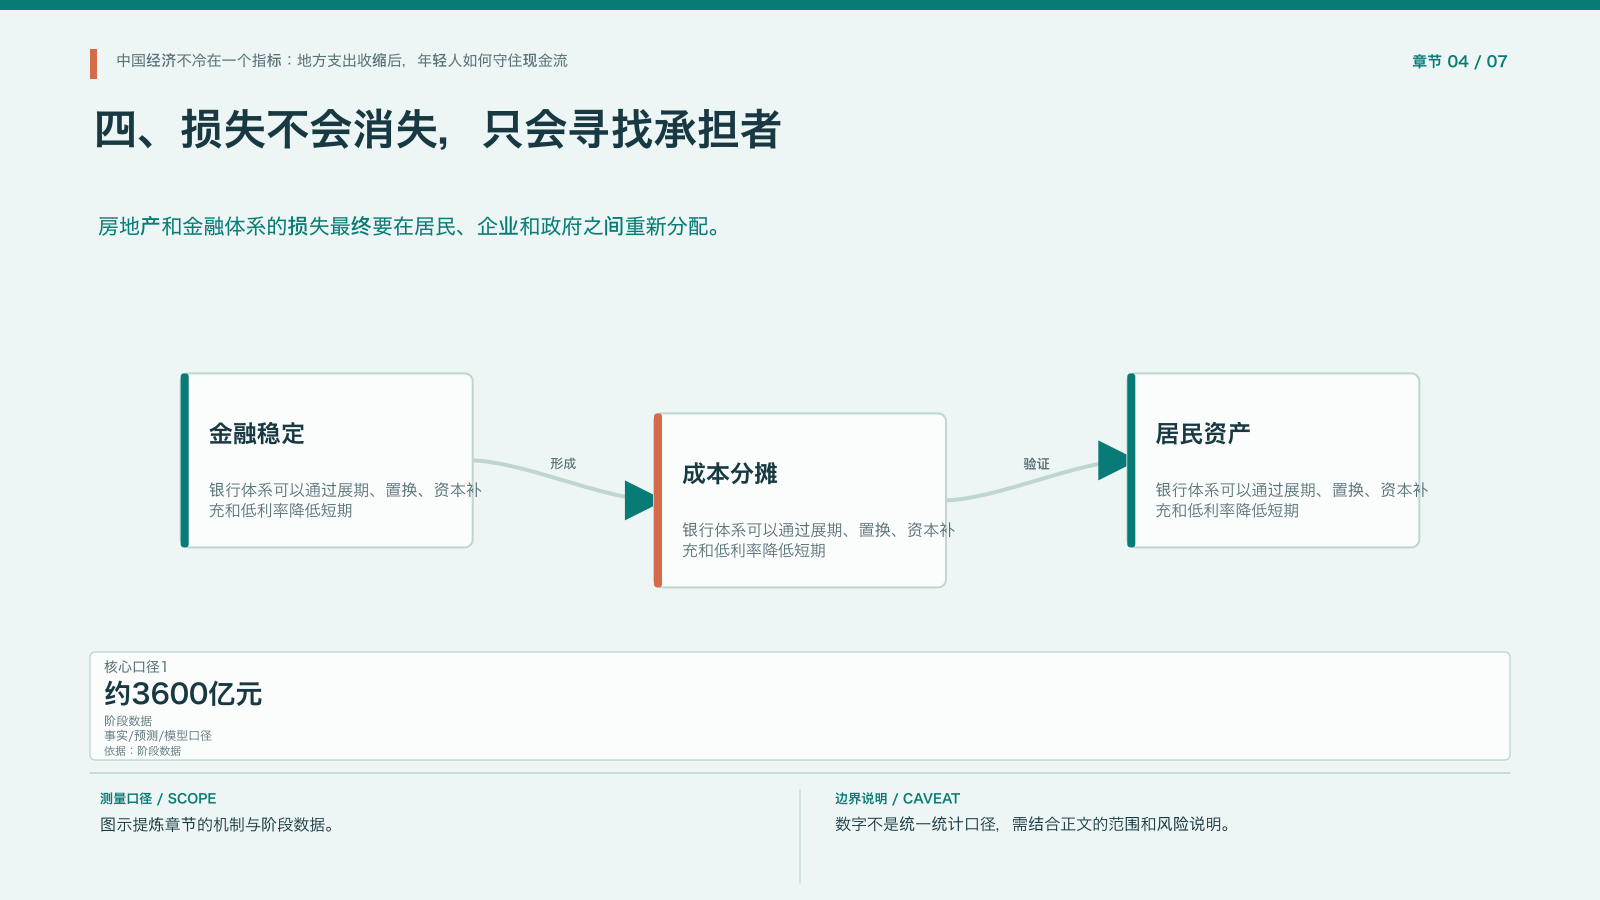
房地产和金融体系的损失最终要在居民、企业和政府之间重新分配。银行体系可以通过展期、置换、资本补充和低利率降低短期爆发风险,但这不代表经济成本被消除。若存款回报长期偏低、资产价格持续调整、企业融资成本和税费负担较高,成本就会以更慢、更隐蔽的方式落到储蓄者和劳动者身上。 相关信息显示部分大型银行和保险机构获得约3600亿元资金支持,这类资本补充的效果要看资金是否改善信用投放和风险吸收能力。不能仅凭注资金额判断危机解除,也不能把金融稳定与居民财富恢复混为一谈。 需要留意:重点观察实际利率、存款收益、房产价格、银行不良率和企业现金流,而不是只看是否出现公开违约。
五、政策工具要看传导链,不只看额度
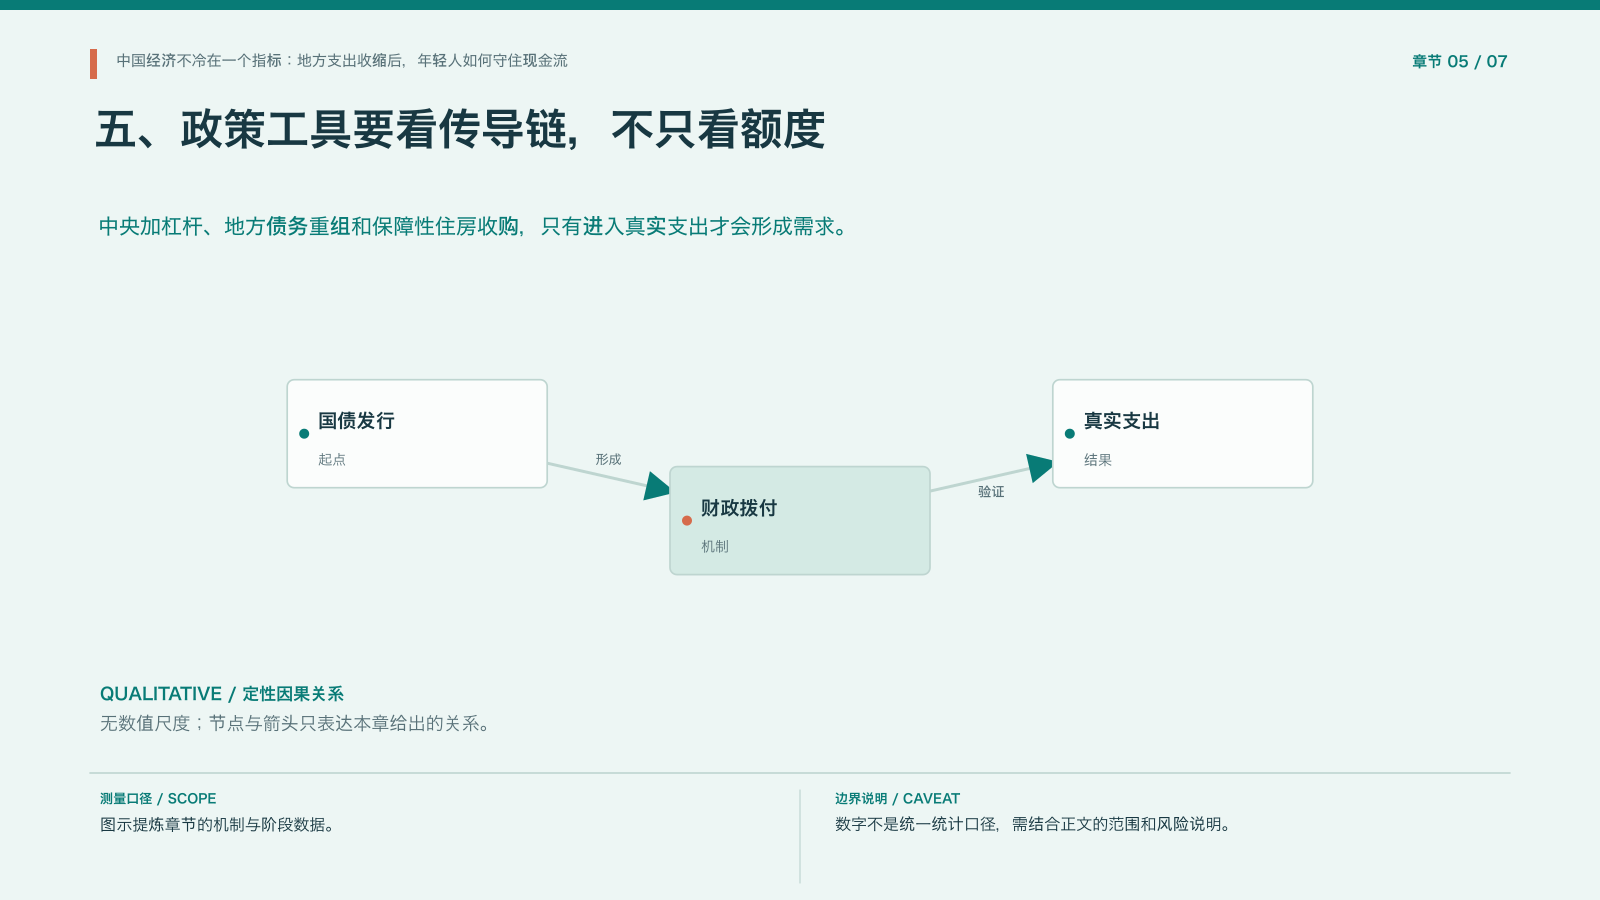
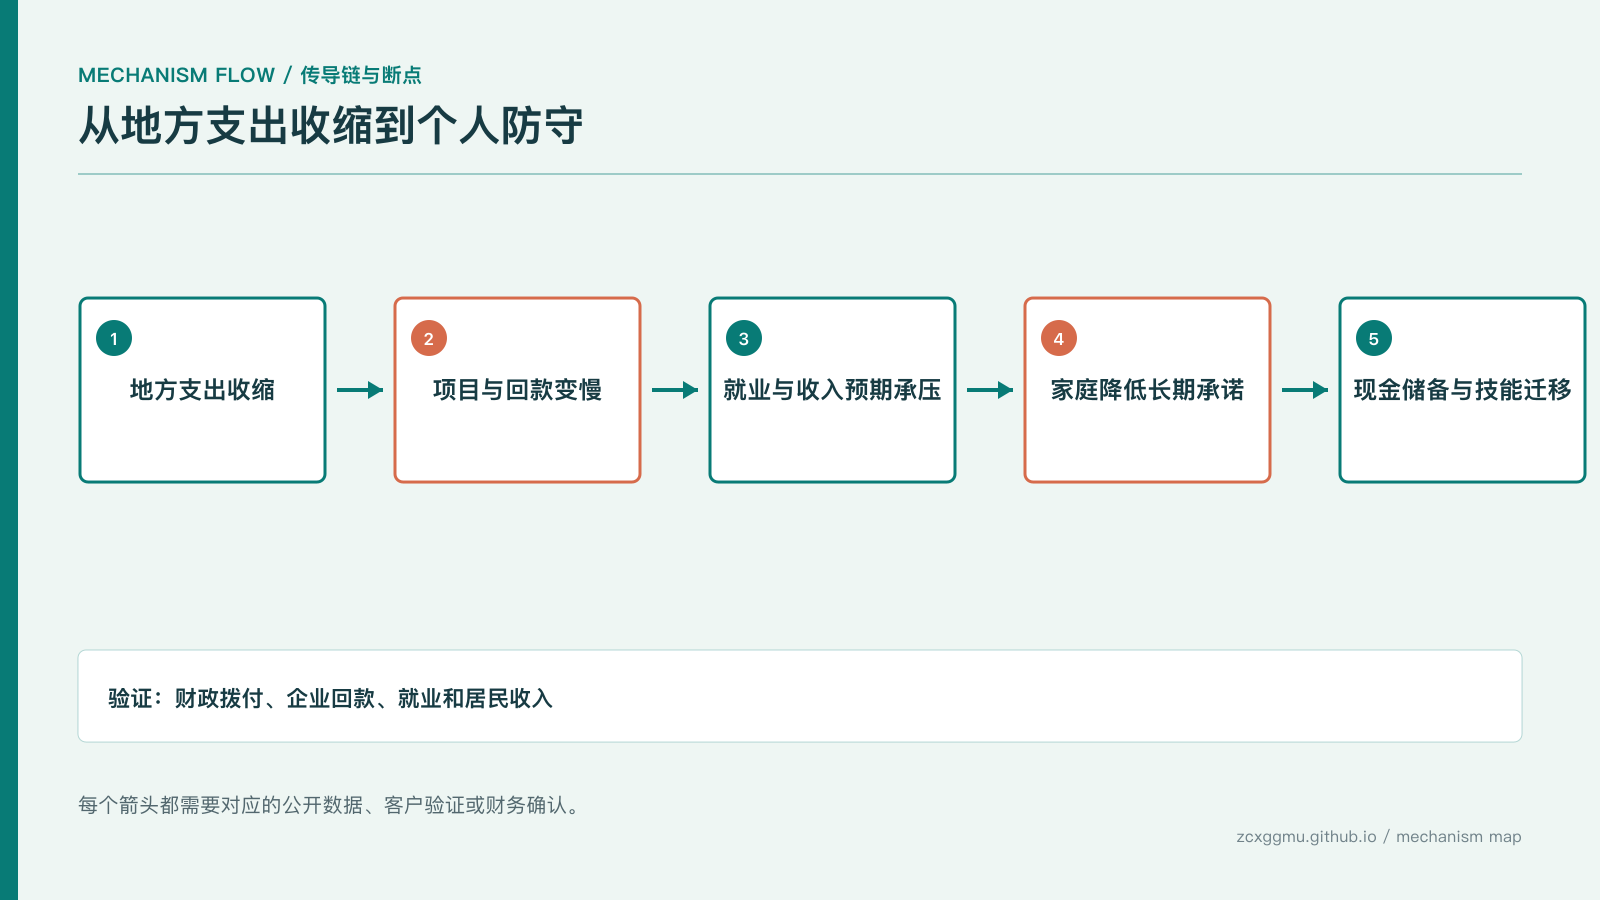
中央加杠杆、地方债务重组和保障性住房收购,只有进入真实支出才会形成需求。一种政策情景是今年计划发行约12万亿元国债,甚至需要更多,资金可用于置换高息存量债务、收购存量房转保障房、推动公共服务和市民化项目。这里的金额是这些政策判断,不应写成已经落地的预算。政策效果取决于发行、拨付、项目执行、收入形成和回款五个环节。 债务置换先改善利息负担和流动性,保障房收购先修复部分资产负债表,直接补贴则更快进入居民可支配收入。三种工具的受益对象、时滞和乘数不同,不能用一个固定乘数估算总效果。 需要留意:逐项核对正式文件、预算安排、拨付进度、地方项目开工和居民收入变化,避免把额度预期当成经济增长。
六、年轻人面对的不是单一收入问题
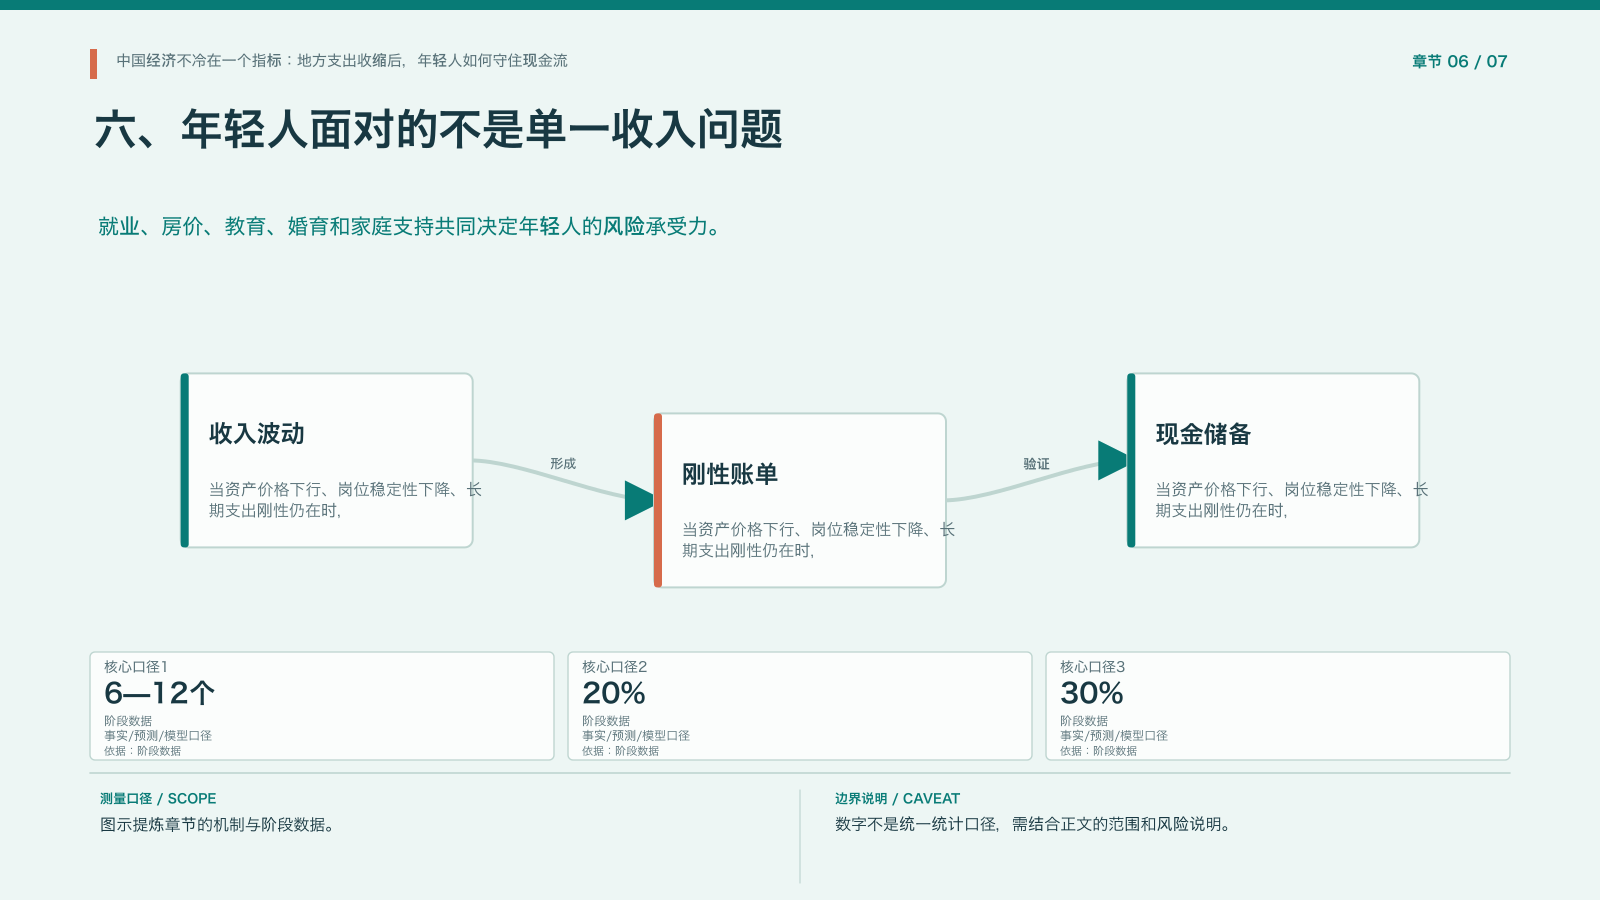
就业、房价、教育、婚育和家庭支持共同决定年轻人的风险承受力。当资产价格下行、岗位稳定性下降、长期支出刚性仍在时,年轻人会优先保存现金、降低杠杆、推迟大额决定。这不是简单的消费降级,也不是缺乏进取心,而是对不可逆承诺重新定价。现金流越不稳定,越需要把未来支出折现到今天。 阶段口径中的个人建议是保留6—12个月生活费现金储备,月收入储蓄比例可考虑20%—30%。这不是适用于所有人的标准答案,实际比例应根据收入稳定性、房贷、赡养和医疗支出调整;数据的价值在于提供压力测试起点。 需要留意:不要把现金储备全部放在高波动资产,也不要为追求收益牺牲应急流动性;先建立底线,再谈长期投资。
七、把宏观判断落到家庭防守表
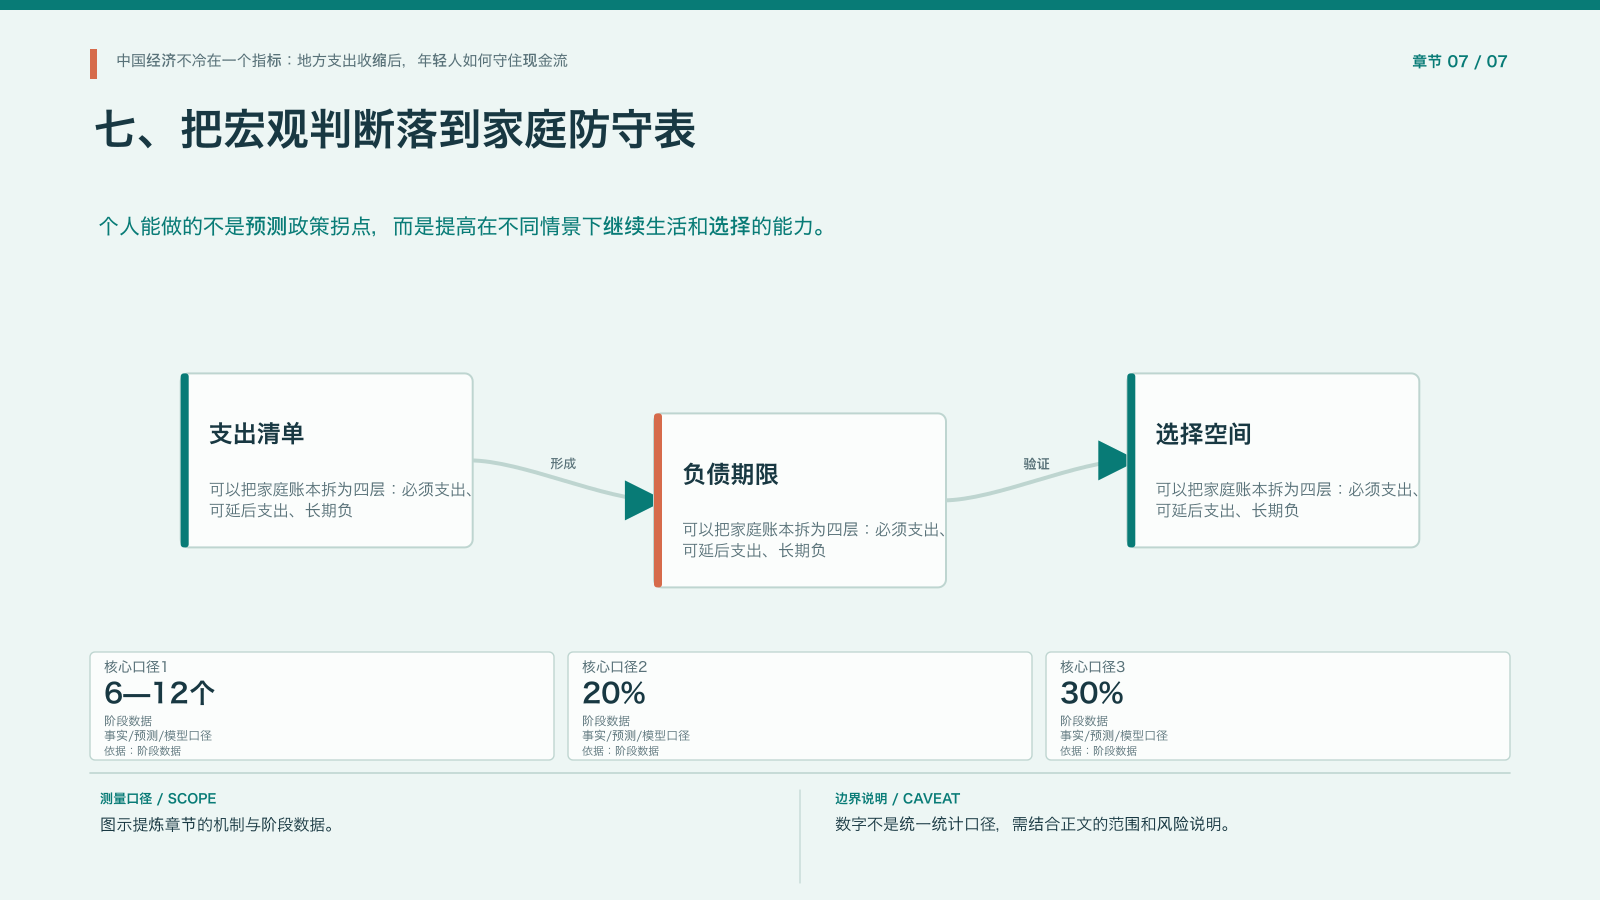
个人能做的不是预测政策拐点,而是提高在不同情景下继续生活和选择的能力。可以把家庭账本拆为四层:必须支出、可延后支出、长期负债和可变投资。先计算收入下降20%时能维持多久,再检查高利率负债、单一收入来源和大额非必要承诺。若现金流缺口在三个月内出现,收益率再高也无法替代流动性。 防守表还应记录就业替代性、技能迁移性、客户集中度和家庭支持边界。宏观向好时,这些指标帮助识别真正的上行;宏观向弱时,它们帮助避免被迫出售资产。将6—12个月储备、20%—30%储蓄比例作为情景参数,而非固定答案,更符合客观分析。 需要留意:最终验证不是某个预测是否准确,而是家庭是否在收入下降、资产波动和政策延迟时仍保有选择权。
当总需求偏弱、地方支出收缩和债务重组同时出现时,家庭面对的不是一次性的市场波动,而是收入、资产和支出预期的重新定价。出口、高端制造和政策额度都可能提供缓冲,但只有转化为稳定订单、及时回款、真实就业和居民收入,宏观修复才会进入生活层面。对个人而言,现金储备、负债期限、技能替代性和家庭支持边界,比追逐单一热点更能决定抗风险能力。六至十二个月储备和二十至三十个百分点储蓄率只能作为压力测试参数,不能替代对自身账本的计算。当收入下降20%时能否撑过半年、房贷和赡养支出是否可调整、核心技能能否迁移到相邻行业,这些答案比猜测某个政策拐点更有价值。如果政策只停留在额度、出口只停留在订单、企业收入只停留在账面,现金流压力仍会继续传导;只有回款和就业先改善,消费才可能形成持续支撑。家庭账本也需要随着收入、利率和负债变化持续更新,不能一次设置后长期不动。固定支出占比高的家庭,应优先检查房贷、教育、医疗和赡养支出的弹性,并将奖金、投资收益等不稳定收入从日常预算中分开。收入来源较集中的家庭,还需要预先准备岗位转换、异地就业或技能培训所需的时间和费用。
说明
文中宏观数字分为阶段测算、政策判断和个人建议三类,未将其改写为官方统计或确定性预测。 以上内容不构成投资、医疗或职业决策建议。