高盛全球金属与矿业研究把2027年锂市场的矛盾放在需求、库存、采矿许可和非洲政策之间。中国江西项目、津巴布韦精矿出口政策、刚果Manono、塞拉利昂与尼日利亚的产能兑现,决定供应风险能否真正缓解。
一、2027年的锂矛盾,是需求放缓与供给不确定同时出现
高盛对全球金属与矿业的讨论没有把锂市场简单归结为需求崩溃或供给短缺,而是把两条线放在一起:2026年上半年中国储能电池增长较快,资本市场却开始对2027年需求变得谨慎;海外储能仍受可再生能源并网、能源安全和北美AI数据中心建设拉动。需求端的分歧叠加供给端的许可、环保与转化约束,使锂价前景出现明显区间,而不是一个单向答案。供应缺口是否扩大,最终要看矿山、转化厂和电池库存能否在同一时间匹配。
需求情绪转弱不等于装机立刻下降,库存和项目落地时间会把变化推迟到后续季度。
矿山精矿不等于碳酸锂现货,转化厂还需要原料、设备和稳定工艺,电池厂又要消化库存。跨环节库存位置会让资源充足的市场仍然出现阶段性紧张。
二、第四季度集中装机,会让库存判断变得格外重要
相关研究提到,历史上约50%的年度储能安装量通常在第四季度完成。这个季节性意味着,2026年下半年既要消化前期电池库存,又要等待真实装机确认;如果库存去化慢,2027年第一季度的同比数据可能显得疲弱,即使全年需求并未失去增长。电池制造商继续生产,也可能是为了保住市场份额,而不是因为订单已经完全消化。判断锂需求,不能只看产量或宣布的项目数量,还要看装机、库存、出货和价格之间是否同步。
Q4占比是历史经验而非未来保证,政策节奏、并网条件和电池库存都会改变季节性。
产量、出货、装机和终端使用不是同一口径。电池先备货、项目后并网时,只看电池产量就会把渠道库存误认为终端需求。
三、中国江西项目的许可进度决定一部分新增供给
中国供应增长很大程度上取决于江西锂云母项目的采矿许可和环保审批。部分项目在停产后取得安全生产许可并恢复部分生产,但环保手续和全面复产仍需要时间;有项目在配额到期后等待续签,另有项目要合并矿山与许可证,新的开发时间可能推迟到2028年。现有矿山完成配额后关闭、新建项目尚在审批的组合,会把名义资源量与可交付精矿区分开。供给分析必须跟踪实际开工率、配额、许可证有效期和转化厂负荷。
设计产能不能直接写成年度供应,许可延迟和只有部分产能可用会改变实际增量。
复产还要经过设备检查、人员恢复、矿石品位和选矿爬坡,许可证上限不等于年度有效供应。江西项目应逐个跟踪配额、复产率和转化去向。
四、津巴布韦出口政策把非洲供给变成一场政策博弈
津巴布韦被视为未来锂供给的重要来源,但相关政策风险也更高。研究讨论的情景是自2027年1月1日起限制锂辉石精矿出口,并要求在国内转化为硫酸锂或其他中间产品。当地短期转化能力有限,政策若硬性执行,可能先出现出口中断和库存积累;若通过提高税费、资源使用费或引入国有股权进行谈判,矿山生产可能继续,但贸易节奏仍会受影响。
政策目标是提高本地加工价值,并不自动等于矿山停产;关键看豁免、税费、转化产能和出口配额的实际文本。
出口政策的品类定义和过渡安排十分关键。应跟踪正式法令、海关口径、工厂投产和实际装船,不能仅凭发布日期推断全部出口停止。
五、非洲新增矿山很多,2027年能兑现多少才是重点
刚果民主共和国的Manono项目被讨论为潜在大项目,设计或爬坡产能约为年产12至13万吨锂精矿,但受物流、政府授权和基础设施影响,相关研究对2027年实际贡献给出约4万吨的保守情景。塞拉利昂项目建设进度较快,可能在2027年第二季度前投产;尼日利亚已有一定发运基础,但政策和运营条件可能使月度发运从较高水平下调。新增矿山的故事很大,真正影响价格的是首批合格精矿何时稳定到达转化厂。
矿山建设完成、获得出口资格、稳定发运和被转化厂接收是四个不同节点,任何一个延迟都会减少当年供给。
Manono等项目还要打通道路、港口和政府授权,并找到能接收其品位结构的转化厂。首批出货不等于全年稳定供应,连续装船记录更有意义。
六、锂价路径取决于供需分歧何时被库存数据确认
研究情景认为2026年第四季度锂价可能持平或略有走强,2027年受供给不确定影响同比上行,之后又可能因为新增供给兑现而转向。中国电池制造商对需求的谨慎,与生产商继续扩产保份额的行为,构成短期价格的双重信号。若安装增长继续而库存下降,供给风险会被放大;若库存高企、项目投产超预期,价格上涨可能只是阶段性反应。
预测价格时要明确期限、产品、交付地区和库存口径,不能把碳酸锂现货价格直接等同于矿山企业利润。
库存会缓冲短期中断,不同矿山的成本曲线又会决定价格变化后的复产与停产。价格预测要把库存、边际成本和项目反馈一起考虑。
七、判断锂周期,先看许可与库存,再看设计产能
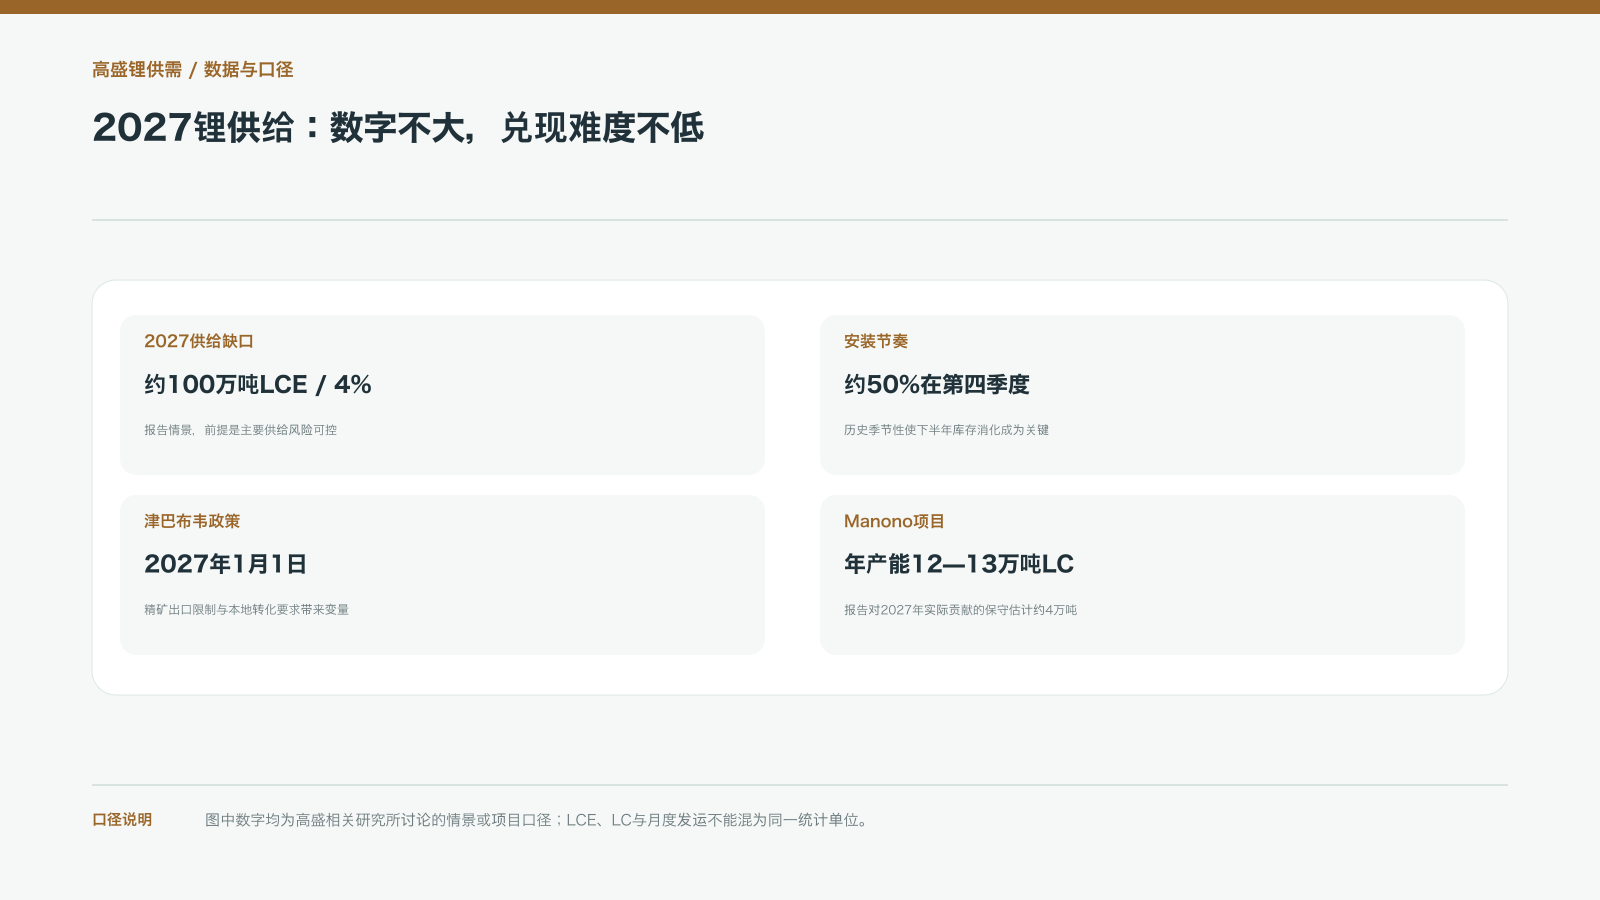
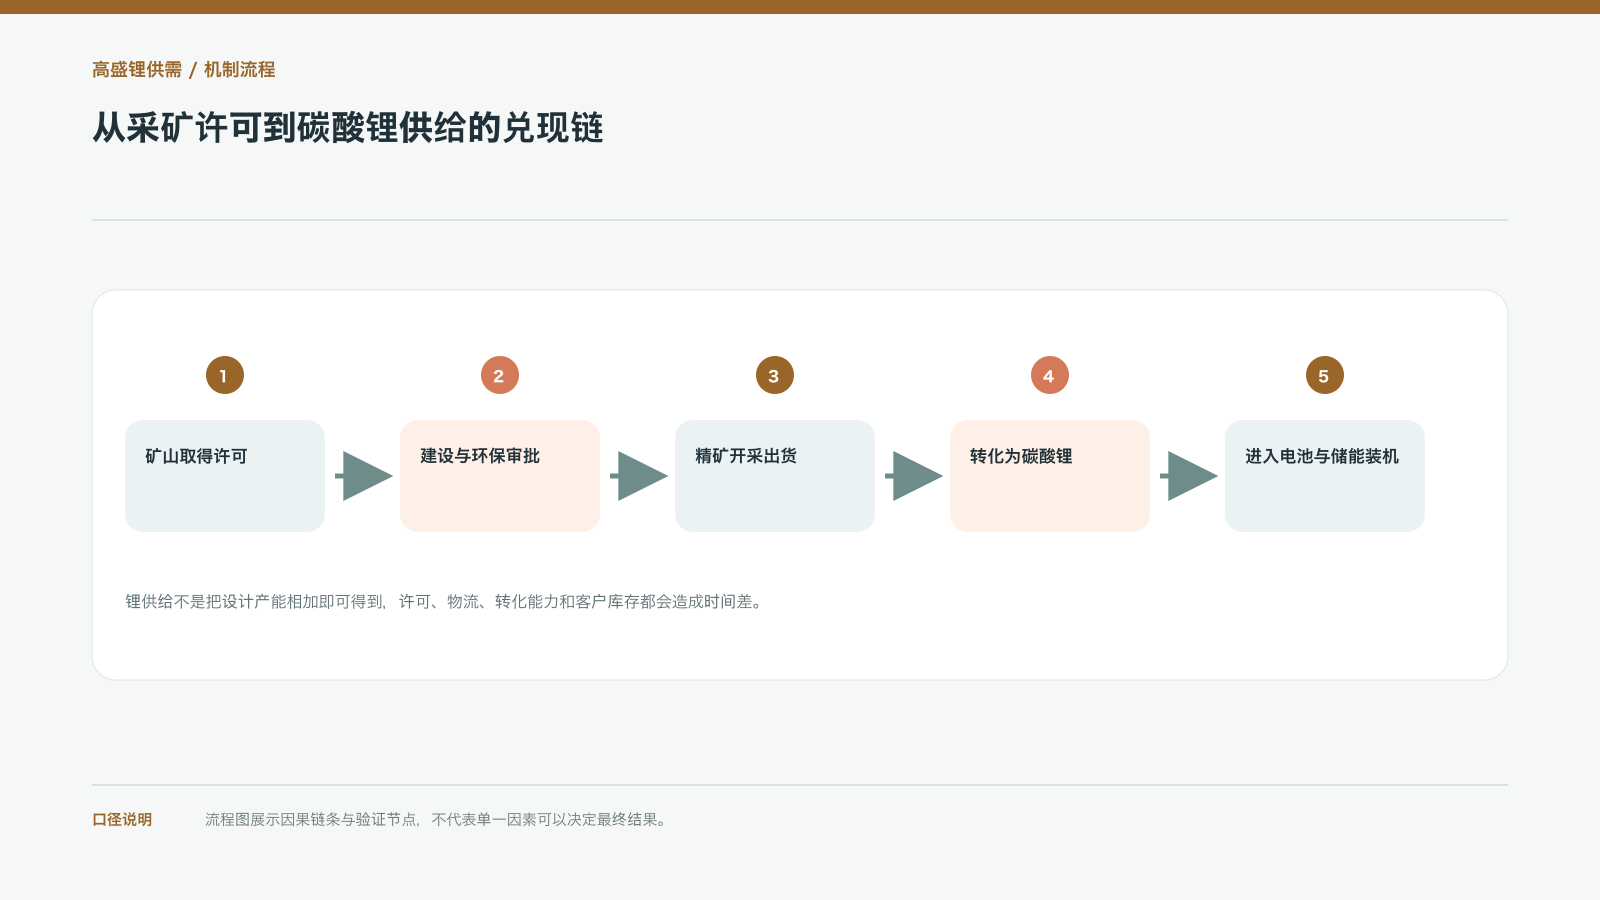
高盛这类供需研究的实用价值,在于把“缺口”拆成可验证节点。需求端看储能装机、海外项目、库存和电池产量;中国供给看江西项目的配额、环评、复产率;非洲供给看津巴布韦政策谈判、Manono物流与授权、塞拉利昂投产进度和尼日利亚发运。约100万吨LCE、4%的全球缺口属于情景数字,只有在这些节点按计划兑现时才有意义。
若中国项目恢复快于预期、津巴布韦顺利出口、Manono放量而装机放缓,缺口会收窄;若审批延期、出口中断或转化能力不足,供应风险就会重新上升。
每个项目应记录资源、许可、建设、首产、稳定发运和转化接收六个节点,只有后几个节点完成,名义产能才成为市场供给。