瑞银关于美国电气设备与多元工业的判断,把AI数据中心的电力缺口、芝加哥PMI、公共电网排队和Trane与Danfoss合作的800伏直流冷水机组放到同一条链上。真正的瓶颈不只在算力芯片,还在发电、送电和把热量排出去。
一、AI的物理瓶颈从芯片延伸到电与热
瑞银关于美国电气设备和多元工业的讨论,提出一个容易被忽略的约束:算力卡可以快速采购,但电力项目、输配电设备和散热系统不能按同样速度复制。2027和2028年的AI营收预期,最终要落在真实的数据中心里;数据中心需要电,也需要把芯片产生的热量排出去。市场一边担心传统制造业,一边给AI电气设备很高估值,形成明显的预期差。物理设施若延迟,算力规划就只能停在蓝图上。
AI需求增长并不自动转成电气设备收入,项目许可、交付周期和客户开工都需要核对。
可用算力同时受接入容量、机柜功率、制冷、用水和备用系统限制。任一环节不足,已采购的GPU也无法满负荷运行。
二、ISM与芝加哥PMI提供了不同方向的制造业信号
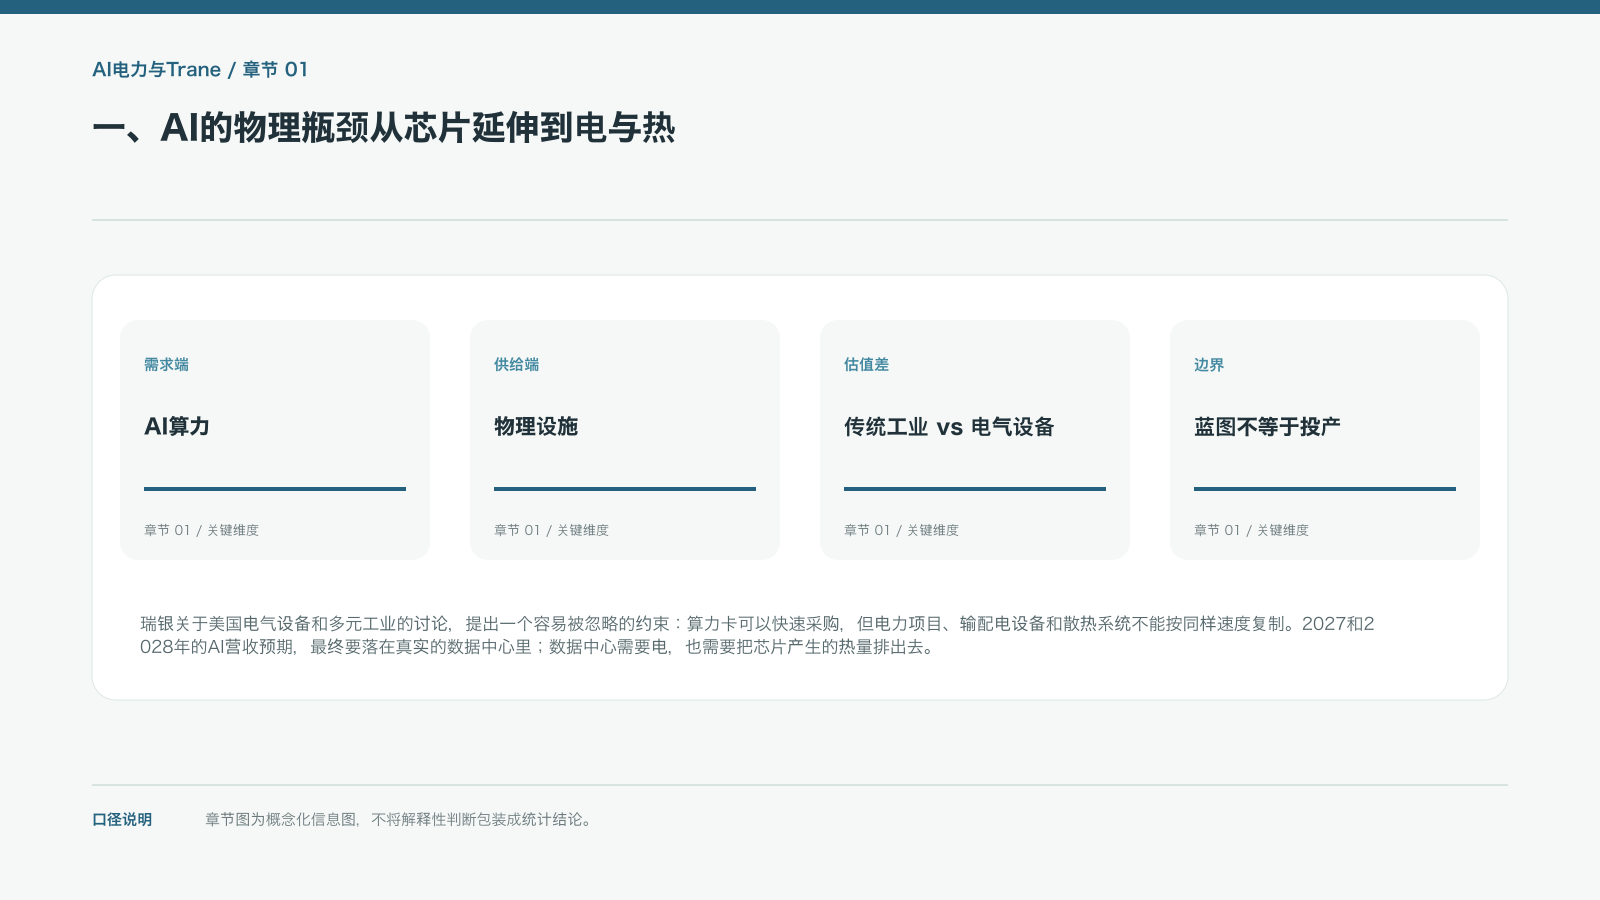
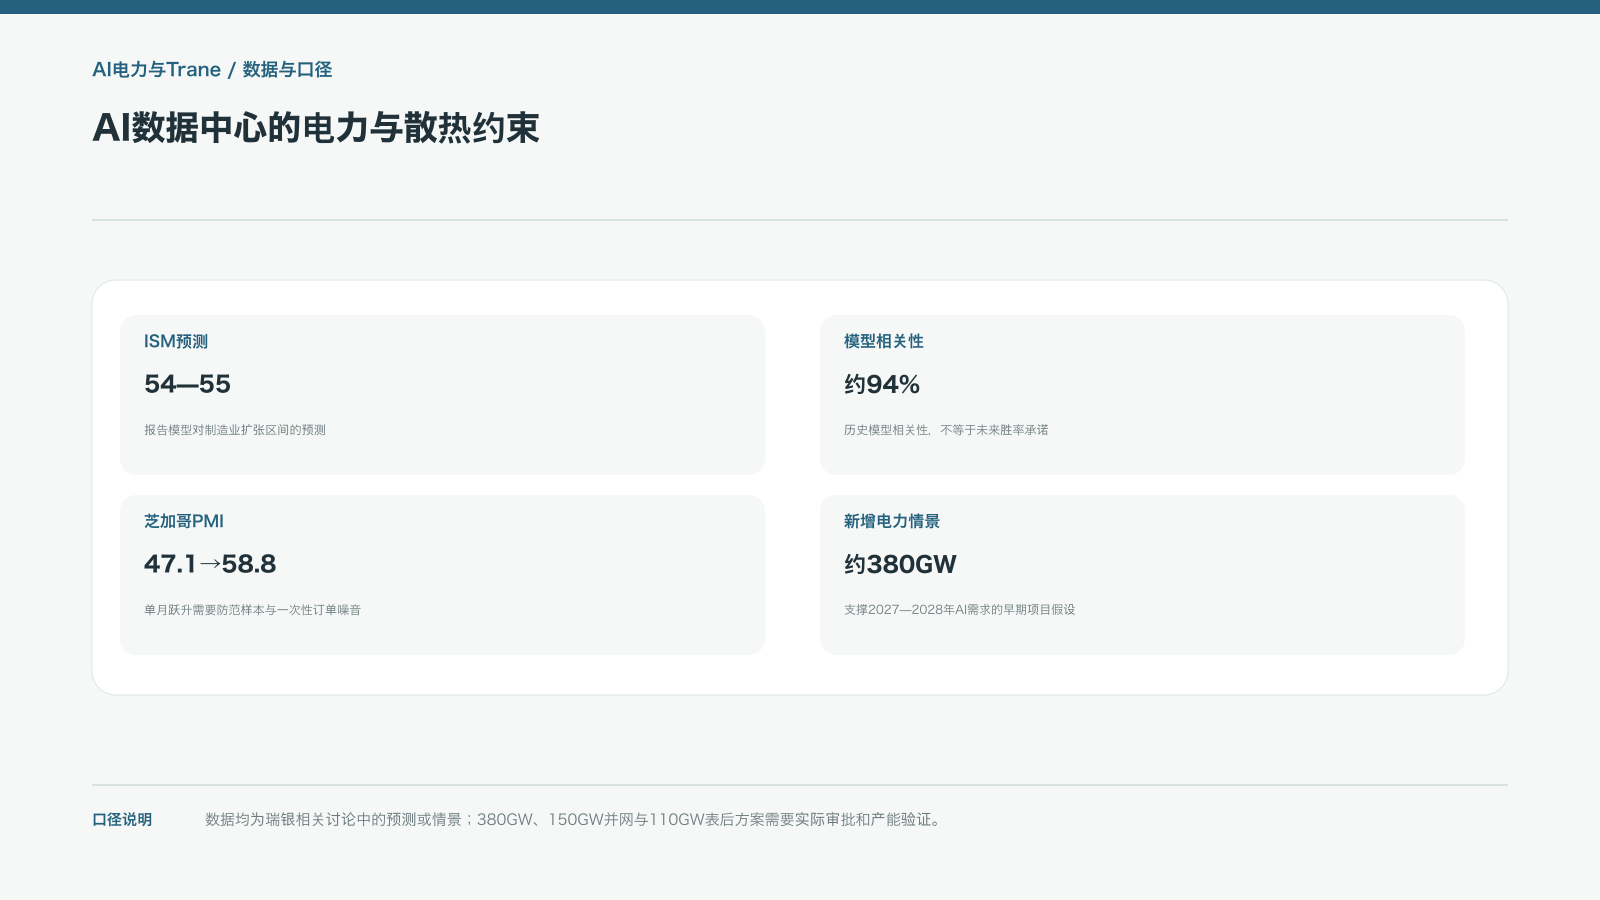
相关模型对9月ISM制造业指数给出54至55的预测,8月数值为54.6,50以上通常代表扩张;模型历史相关性约94%。支撑判断的芝加哥PMI则从8月47.1跃升至9月58.8,幅度非常大。这个信号可能反映采购和生产活动回暖,也可能受少数大型飞机或汽车企业的一次性订单、集中补库存影响。判断传统工业是否被错杀,不能只看一个总指数,还要拆解新订单、生产、物价和就业。
芝加哥PMI样本相对有限且波动大,若后续ISM与新订单没有跟上,乐观模型就可能失效。
ISM是扩散调查指标,不是产量增速;芝加哥PMI样本更窄,可能受少数大企业影响。94%历史相关性不能写成未来94%准确率。
三、380GW电力情景把AI故事拉回审批与建设周期
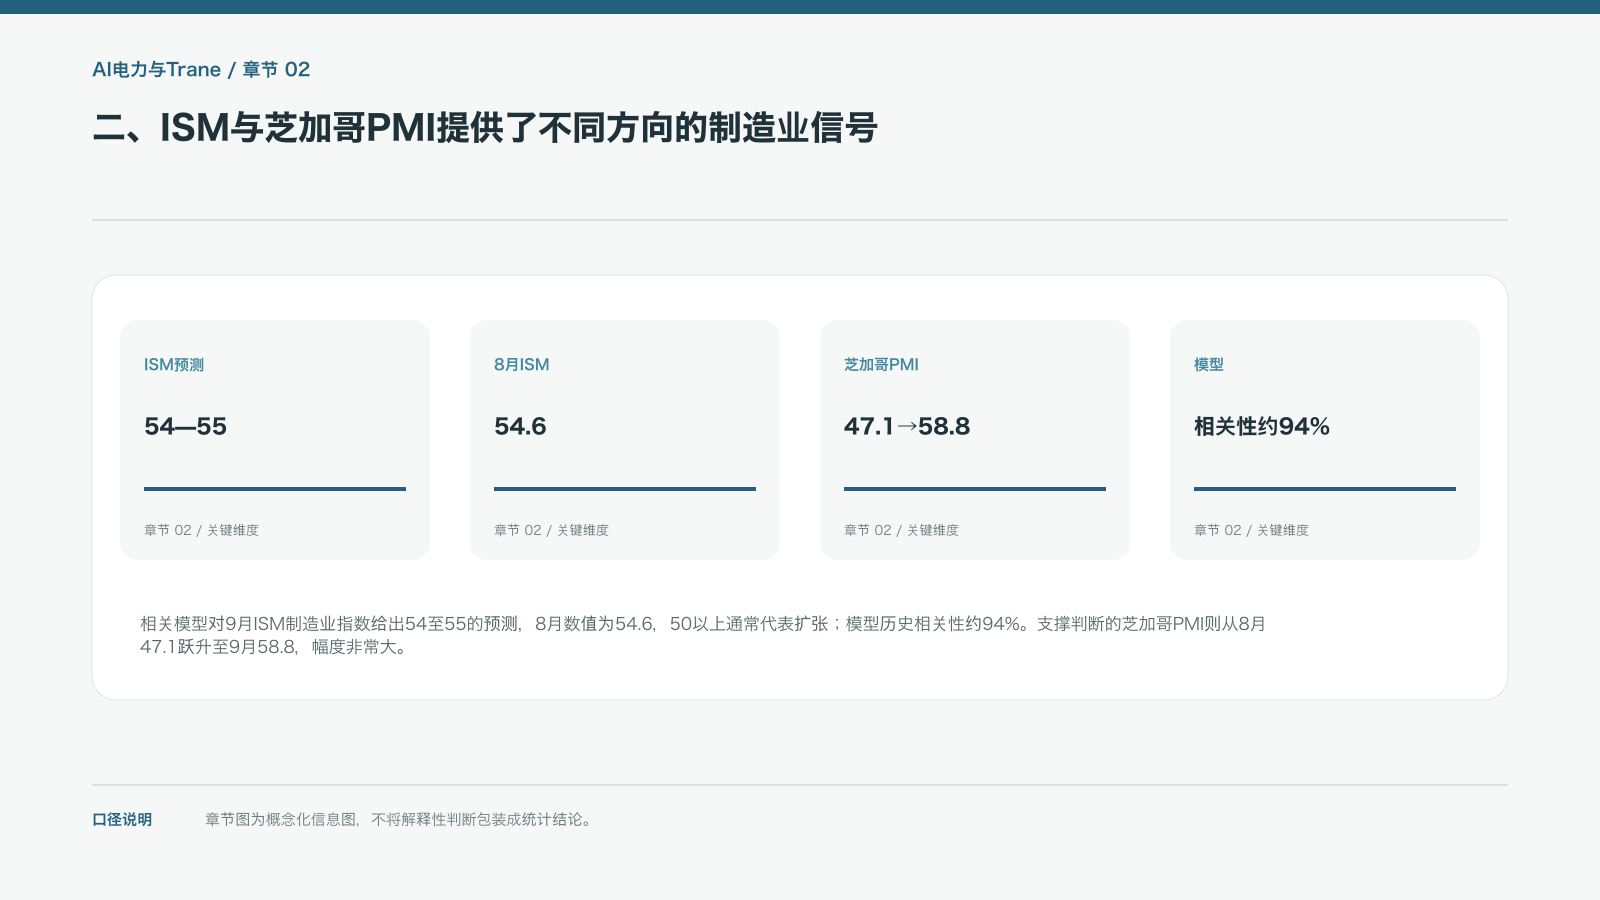
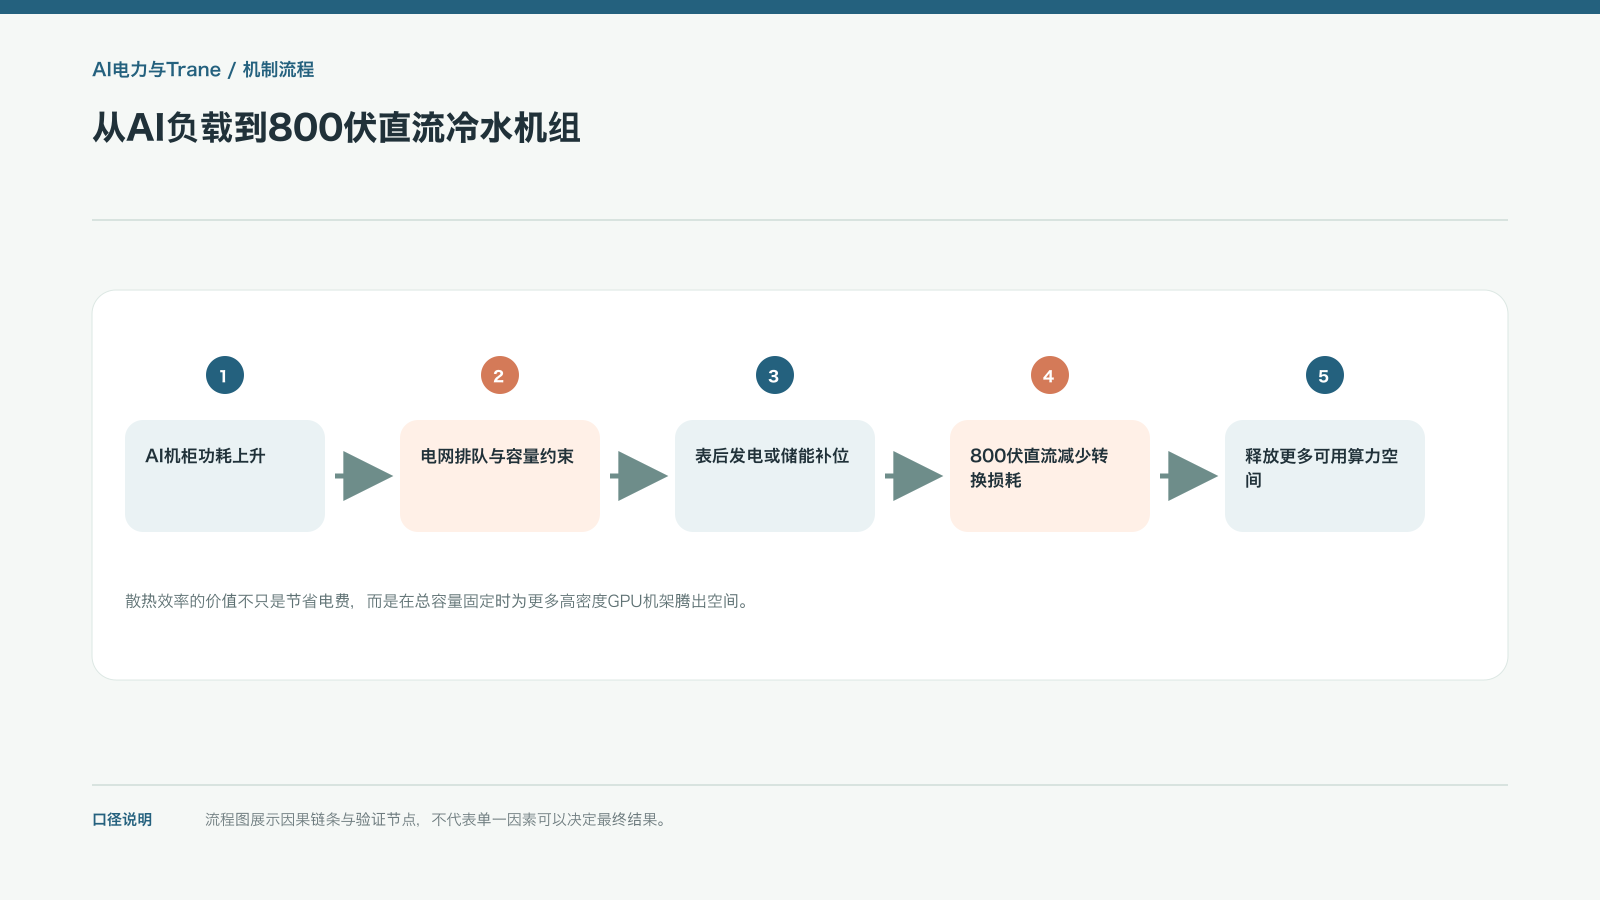
研究讨论的情景认为,要支撑2027—2028年的AI电力需求,可能需要新增约380GW供给,其中约150GW依赖传统并网项目,约110GW来自数据中心附近的表后方案。这个数量级意味着不能只依赖现有电网排队,数据中心可能建设天然气发电、储能或其他现场能源。问题在于,高压变压器交付可能需要两年甚至更久,土地、环保和输电线路审批又会增加等待时间。电力缺口不是抽象数字,而是发电项目、输电线路和数据中心上线时间之间的缺口。
380GW是需求情景而不是已经签约的发电量,早期项目能有多少转成投产能力是最大变量。
GW描述功率,不等于年发电量;项目还要经历规划、采购、施工、并网和商业运行。380GW只是情景,不是已签约供给。
四、表后电源是在用资本换取时间,但成本与复杂度更高
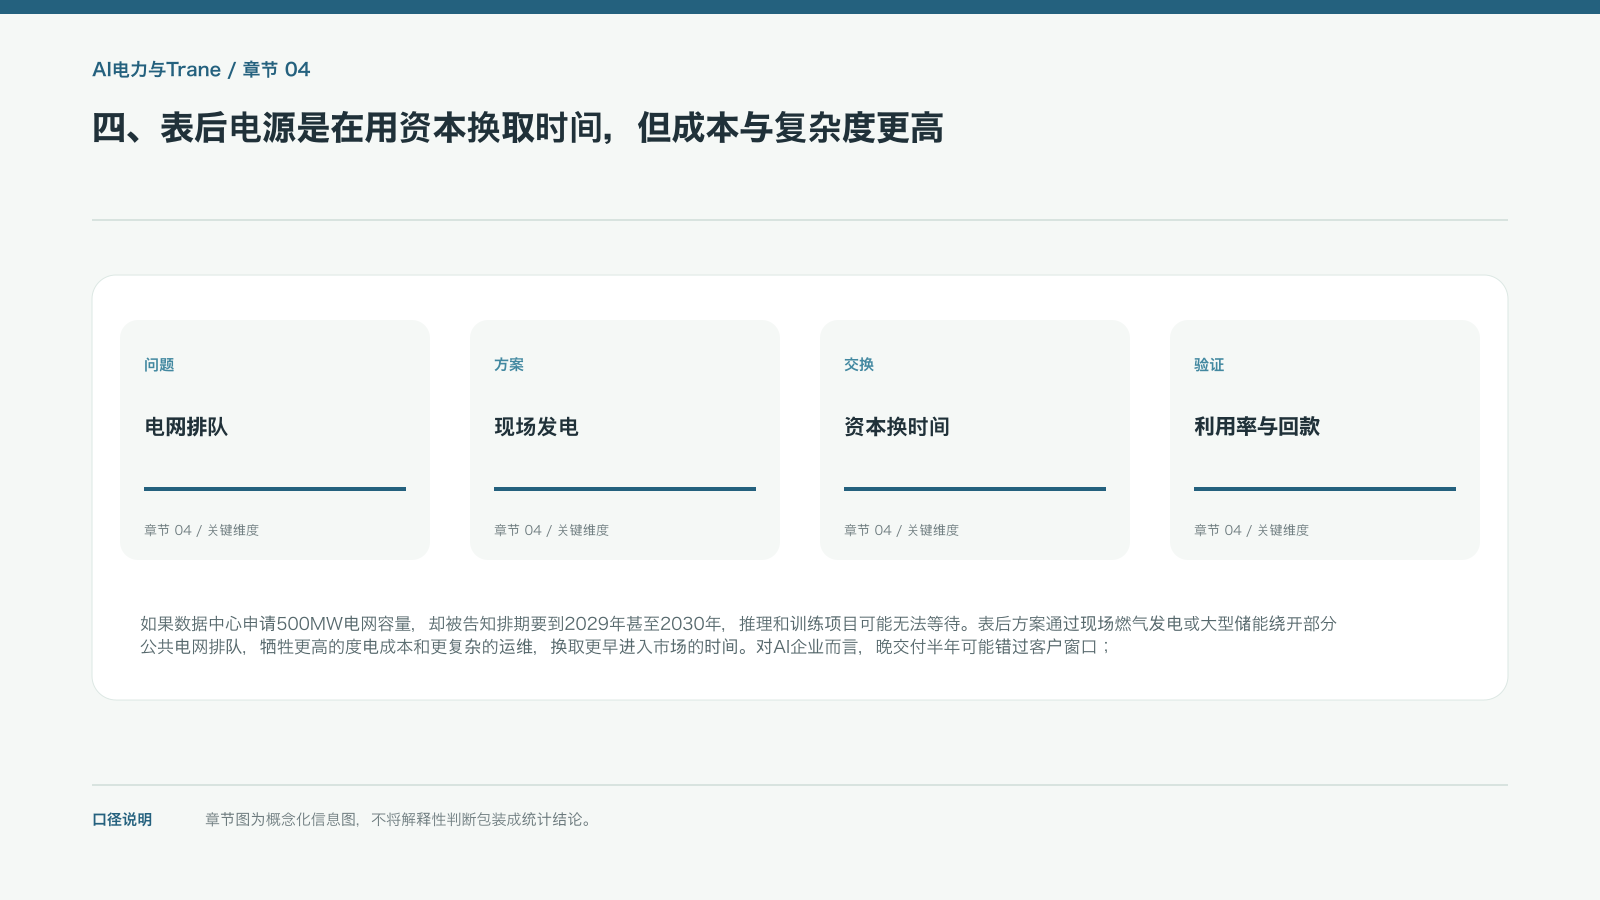
如果数据中心申请500MW电网容量,却被告知排期要到2029年甚至2030年,推理和训练项目可能无法等待。表后方案通过现场燃气发电或大型储能绕开部分公共电网排队,牺牲更高的度电成本和更复杂的运维,换取更早进入市场的时间。对AI企业而言,晚交付半年可能错过客户窗口;对投资者而言,现场电源的长期燃料、维护、并网、碳排放和资产利用率必须计入总拥有成本。
若公共电网扩容比预期快,或表后电源成本和审批无法承受,现场方案的订单空间会重新估值。
表后方案把电网问题转成燃料、排放、消防和运维问题,仍需协调备用与故障切换。它是换时间,不是完全脱离电网。
五、Trane与Danfoss的800伏直流冷水机组,价值在减少转换损耗
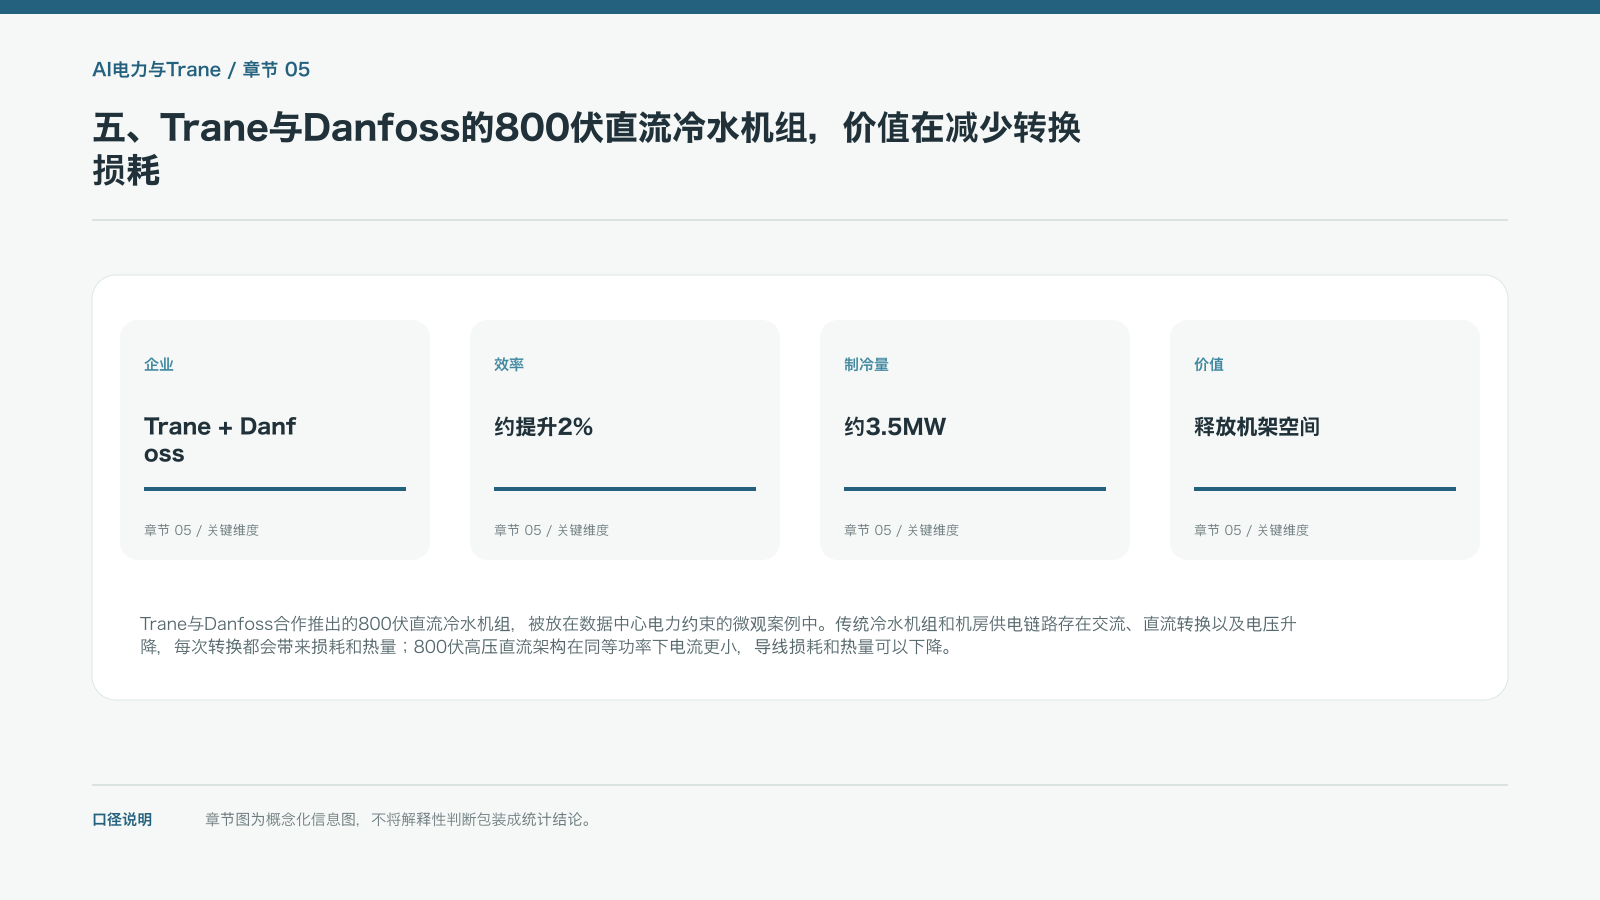
Trane与Danfoss合作推出的800伏直流冷水机组,被放在数据中心电力约束的微观案例中。传统冷水机组和机房供电链路存在交流、直流转换以及电压升降,每次转换都会带来损耗和热量;800伏高压直流架构在同等功率下电流更小,导线损耗和热量可以下降。相关讨论给出的系统效率提升约2%,并可提供约3.5MW的制冷量。对总容量被锁定的数据中心来说,2%的效率可能意味着多放几排高密度GPU机架。
效率提升只有在实际机房长期运行、兼容既有供电与维护体系时才有价值,额定参数不能替代现场验证。
800伏系统的理论效率要在完整链路测量,还要兼顾绝缘、保护、维护和服务器兼容。2%和3.5MW应视为方案参数。
六、电气设备估值已经把多少完美交付写进股价
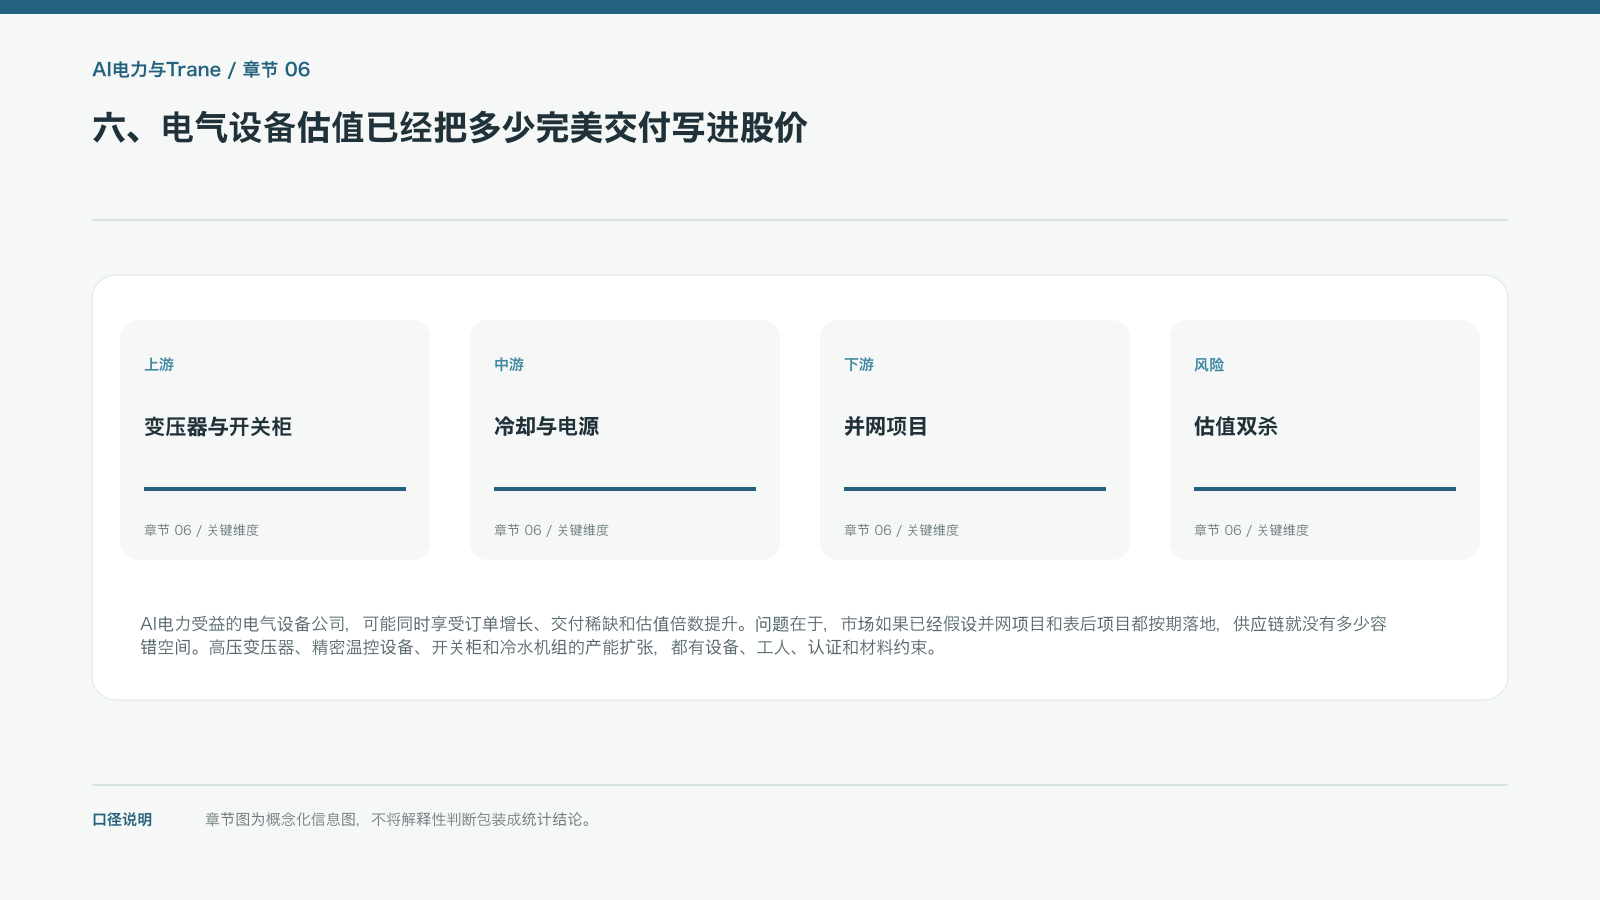
AI电力受益的电气设备公司,可能同时享受订单增长、交付稀缺和估值倍数提升。问题在于,市场如果已经假设并网项目和表后项目都按期落地,供应链就没有多少容错空间。高压变压器、精密温控设备、开关柜和冷水机组的产能扩张,都有设备、工人、认证和材料约束。订单拿到手但交付延期,会让收入确认推迟;项目推迟又可能引发增长预期和估值倍数同时下降。
只有当订单转为发货、回款和新增产能,电气设备的高估值才获得经营现金流支持。
订单积压要看预付款、交付日期、材料调价和取消责任。扩产过快可能留下闲置资产,自由现金流和应收账款可以检验订单质量。
七、追踪AI电力,重点看三条时间线
第一条看ISM实际数据和新订单、物价指数,验证传统制造业复苏是否广泛;第二条看超大规模数据中心的并网审批时间,排期若持续推迟到2030年以后,电网才是真正的约束;第三条看800伏直流冷水机组、电源管理和替代散热路线的部署速度,确认技术创新是否侵蚀既有厂商利润。AI的数字需求最终必须通过发电、送电、散热和机架交付进入物理世界。
若ISM回落、并网审批延后、设备产能跟不上或替代技术降低单价,原有AI电力估值就需要重新评估。
月度看PMI和项目审批,季度看资本开支、投运、供应商收入和现金流;Trane与Danfoss方案还要看实际机房可用率与维护成本。