AI 应用的商业化,落在具体制作任务、成本与内容变现上。视频生成、短剧、长视频和游戏所处阶段并不相同;不能只用模型能力或内容产量概括它们的经营结果。文中涉及的产量、报价、重试次数和回报倍数均为案例估算;长视频规模化时间点与渗透率属于技术条件成立时的预测,不是独立市场统计或已实现结果。
一、视频生成模型按制作任务分层
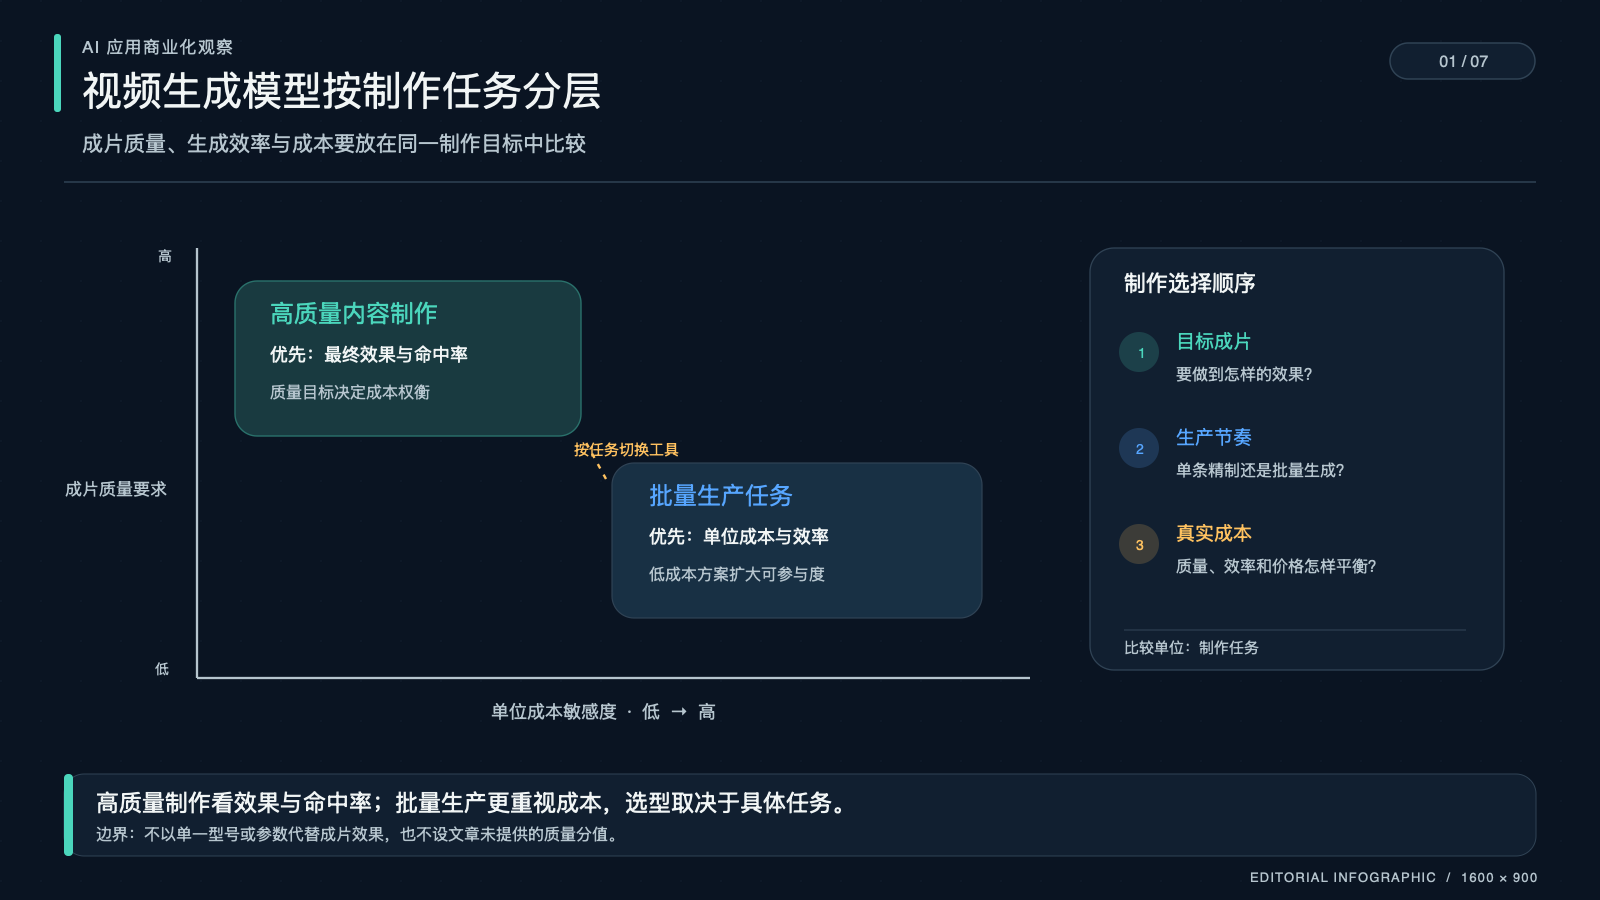
视频生成模型的竞争集中在成片质量、生成效率和成本。高质量内容制作更看重输出效果与命中率,大批量生产则倾向选择成本更低的方案。分层定价扩大了可参与的创作者范围,也让不同制作任务采用不同工具成为可能。
模型能力需要放回实际的视频制作任务中比较,单一型号或参数不能代表最终成片质量与制作效率。
二、短剧产量增长不等于收入同步增长
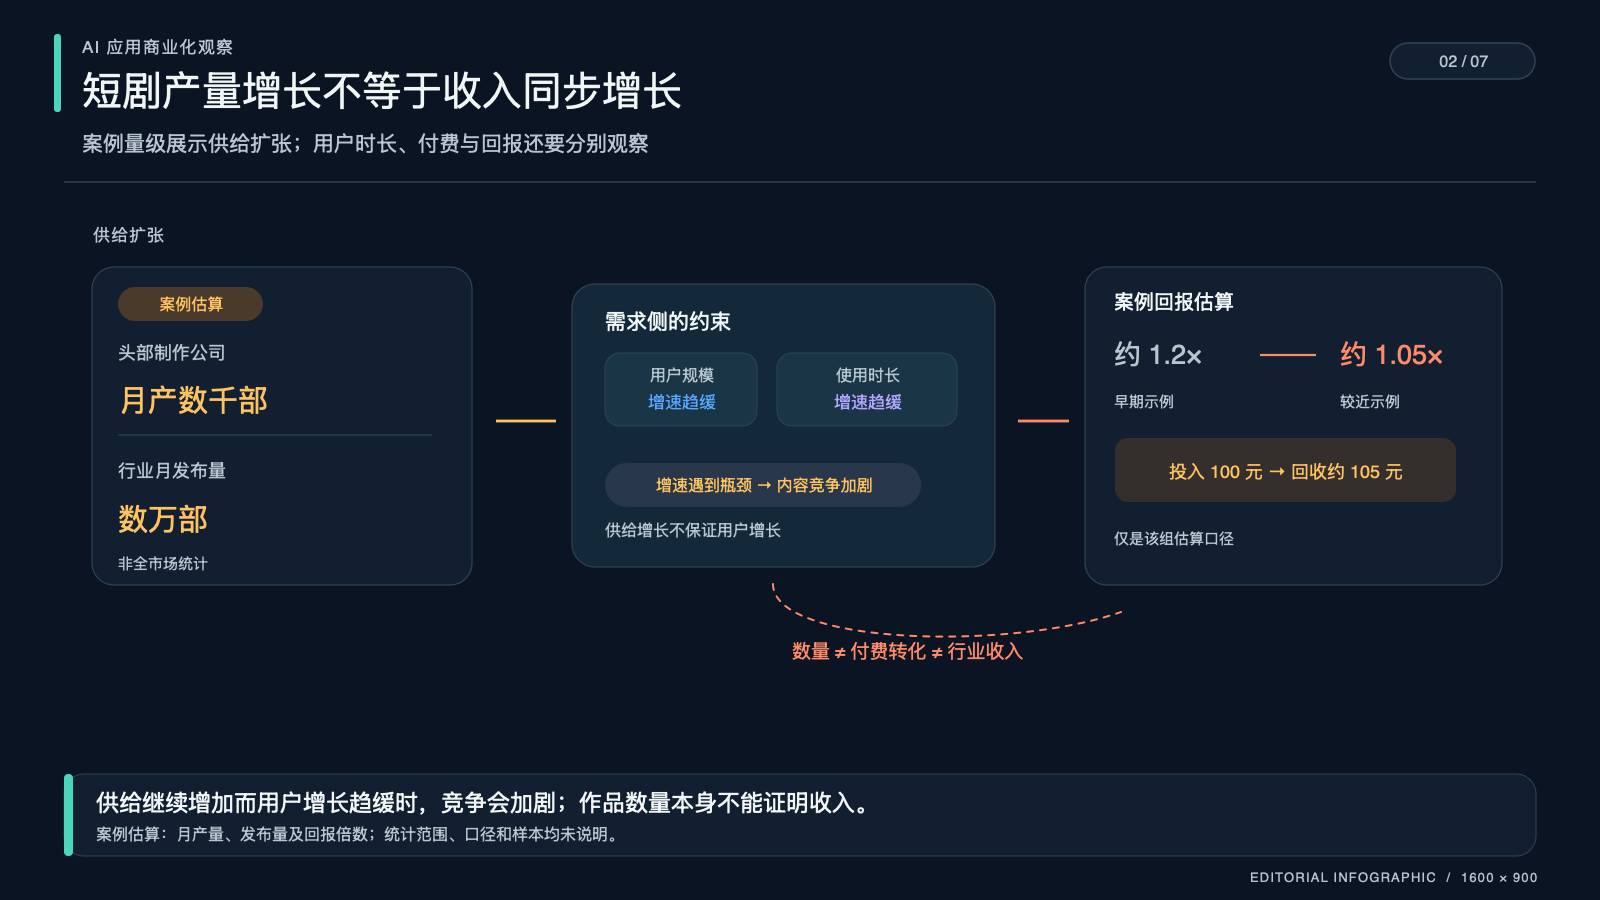
AI 短剧和动画较早形成规模化制作路径,依托生成能力提升、流程标准化和现成变现渠道。一组案例估算给出的量级是:头部制作公司月产数千部作品,行业月发布量数万部。该估算未说明统计范围和作品口径,只能作为供给扩张的案例量级,不能当作全市场统计。
当用户规模和使用时长增速遇到瓶颈,供给继续增加会加剧竞争。内容数量本身并不能证明用户付费或行业收入同比增加。
一组案例回报估算将投资回报倍数从早期约 1.2 倍降至约 1.05 倍;按该组示例口径,投入 100 元约回收 105 元。回报倍数定义、成本范围和样本均未说明,这些数值仅代表案例估算,不是独立行业统计。
三、单次报价要与重试成本一起比较
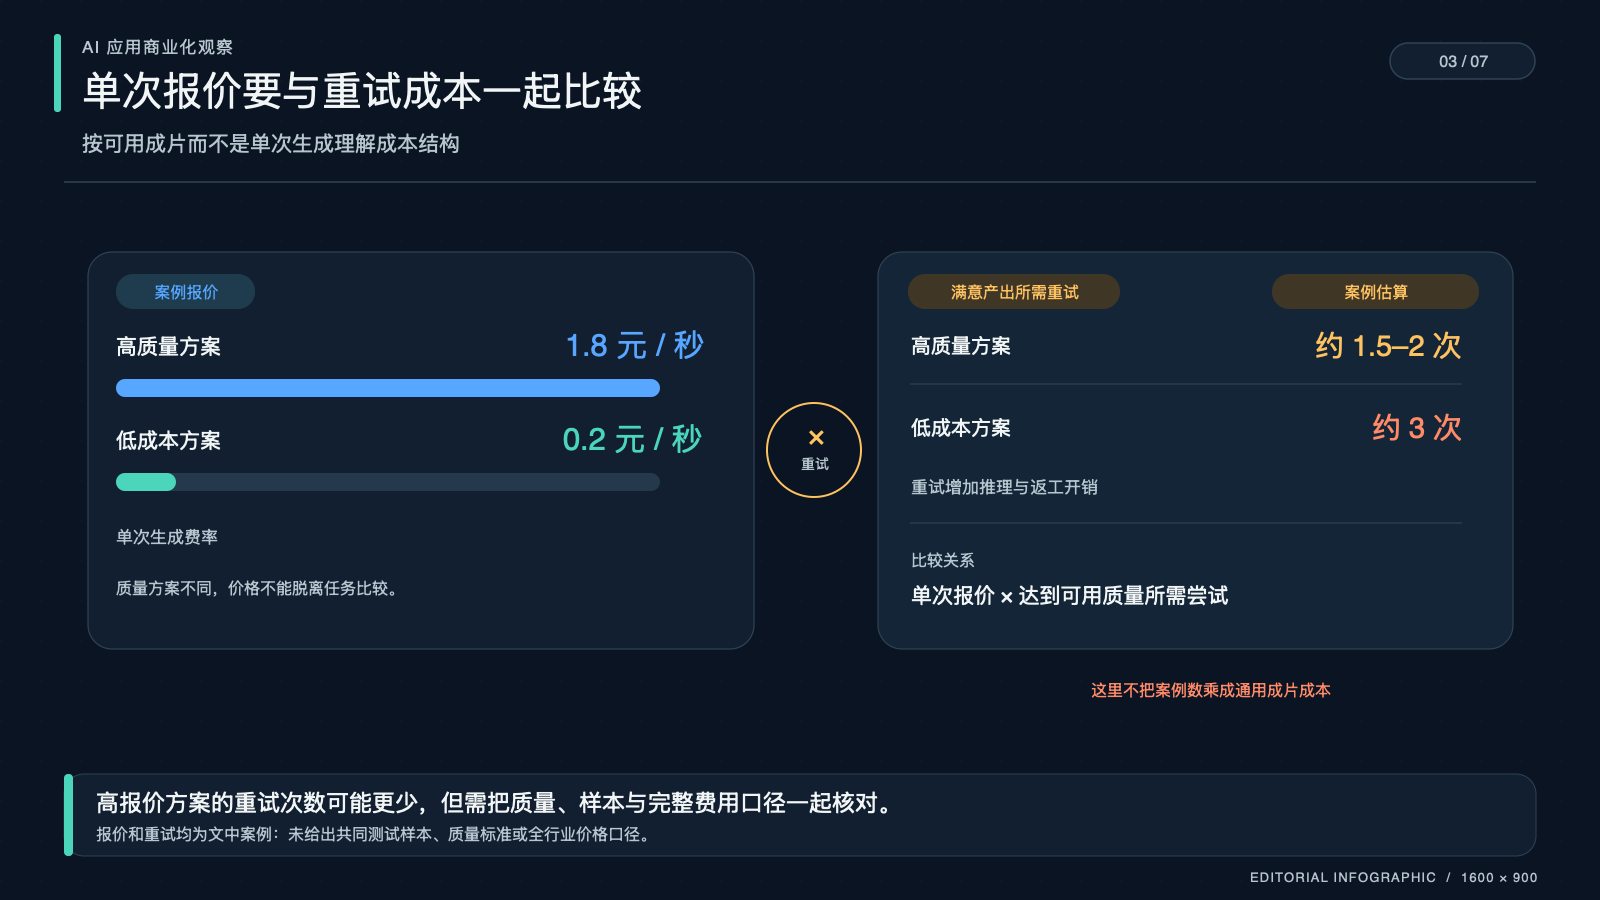
一组视频生成服务案例报价中,高质量方案约为每秒 1.8 元,低成本方案约为每秒 0.2 元;该组案例估算的满意产出重试次数分别约为 1.5 至 2 次和 3 次。按这组比较,单价较高的方案可能通过减少重试缩小最终成本差距。
这些报价与重试次数没有附测试样本、质量标准和费用口径,只适用于该组案例比较,不能外推为全行业通用价格或稳定的横向测试结果。判断制作回报时,质量、效率和成本需要同时考虑。
四、分发结构会影响内容变现
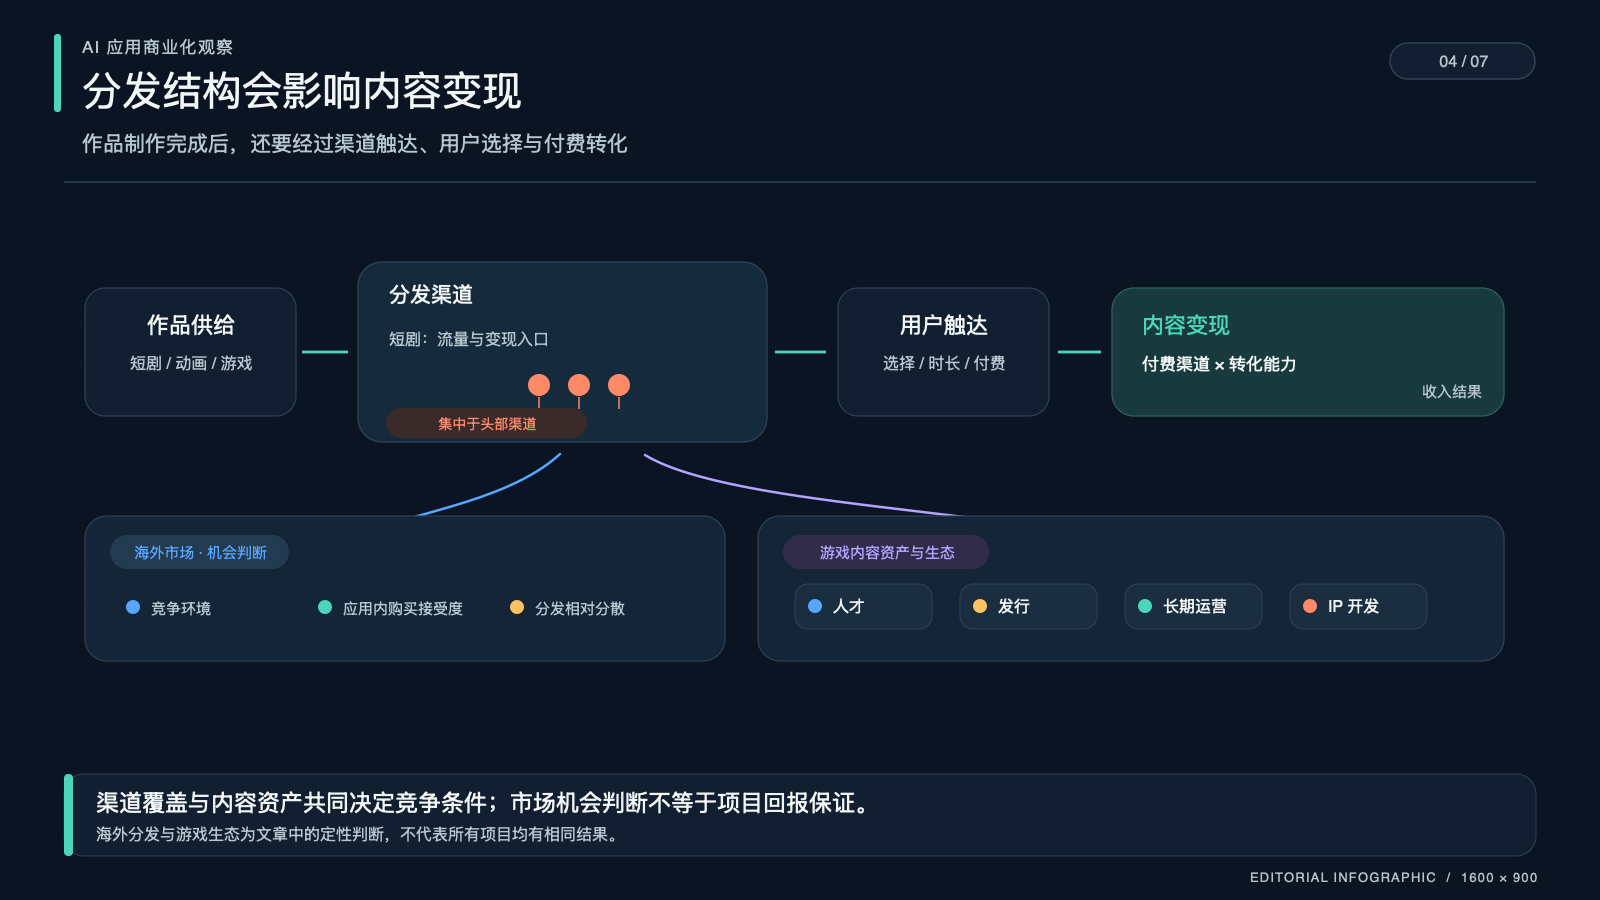
短剧流量与变现集中在少数头部渠道;供给增加时,渠道覆盖和转化能力会直接影响制作方的经营空间。海外市场可能更具吸引力,原因包括竞争环境、应用内购买接受度较高,以及分发渠道较为分散;这只是机会判断,不代表项目一定获得更高回报。
游戏领域也呈现平台与内容资产的差异。AI 降低创作门槛后,小团队更容易参与,但人才生态、发行渠道、长期运营和 IP 开发能力仍能形成优势。
五、长视频从技术验证走向规模化仍有门槛
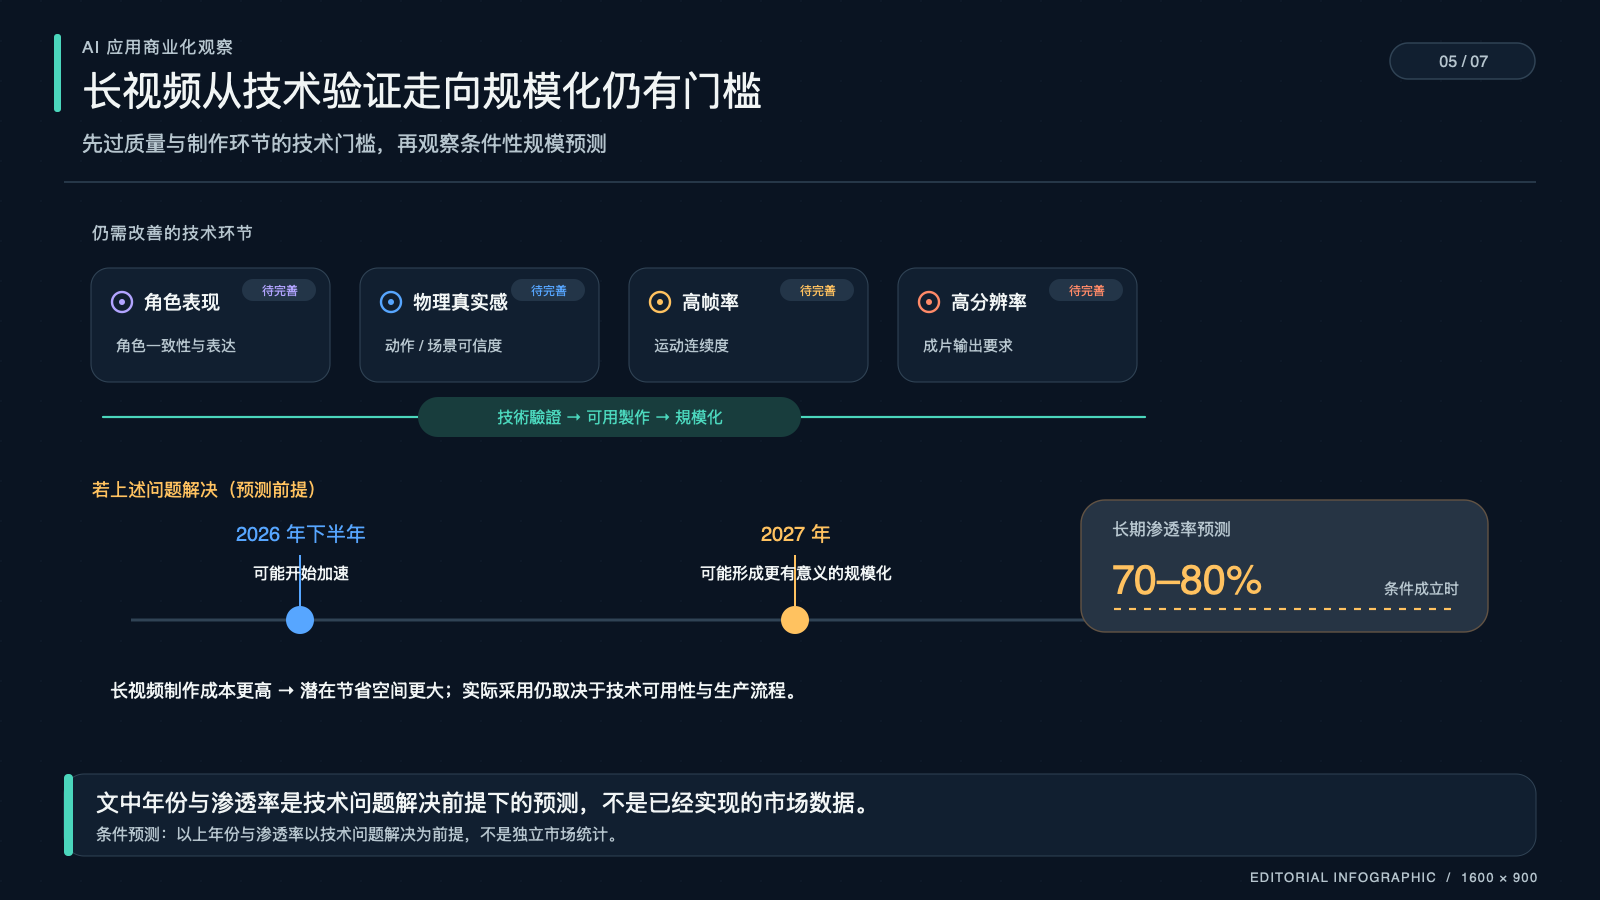
长视频制作成本较高,因此 AI 若能替代部分制作环节,节省金额可能更大;不过 AI 在长视频中的应用仍处于较早阶段。角色呈现与表现力、物理真实感、高帧率和高分辨率,都是尚待改善的环节。
一组条件性预测以技术问题得到解决为前提:AI 在长视频中的应用可能从 2026 年下半年开始加速,2027 年形成更有意义的规模化,长期渗透率预测为 70% 至 80%。这些时间点和比例均为预测,不是已实现的市场数据或独立统计。
六、游戏应用先提高效率,再打开新玩法
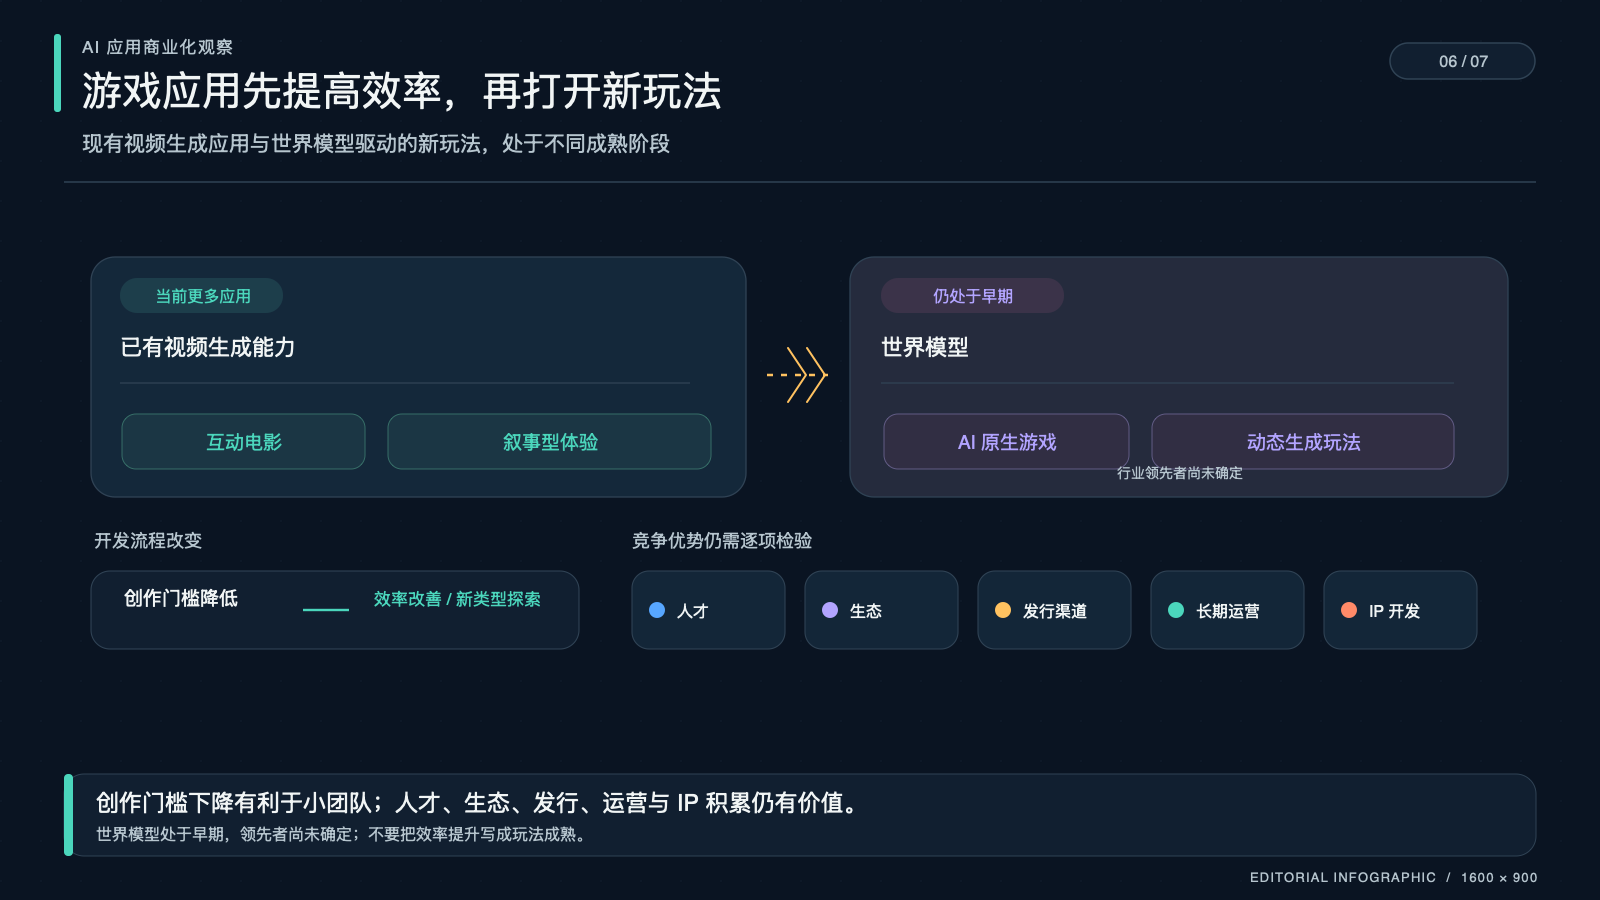
现阶段,AI 在游戏中的应用更多依赖现有视频生成能力,用于互动电影和叙事型体验。AI 原生游戏与动态生成玩法还需要世界模型继续发展;世界模型仍处于早期,行业领先者尚未确定。
AI 也在改变游戏开发流程,既可能提高生产效率,也可能推动新类型和新玩法。创作门槛降低有利于独立开发者参与,但大型开发商在人才、生态、发行渠道、长期运营和 IP 开发上的积累仍然重要。
七、公司催化剂要对应具体业务
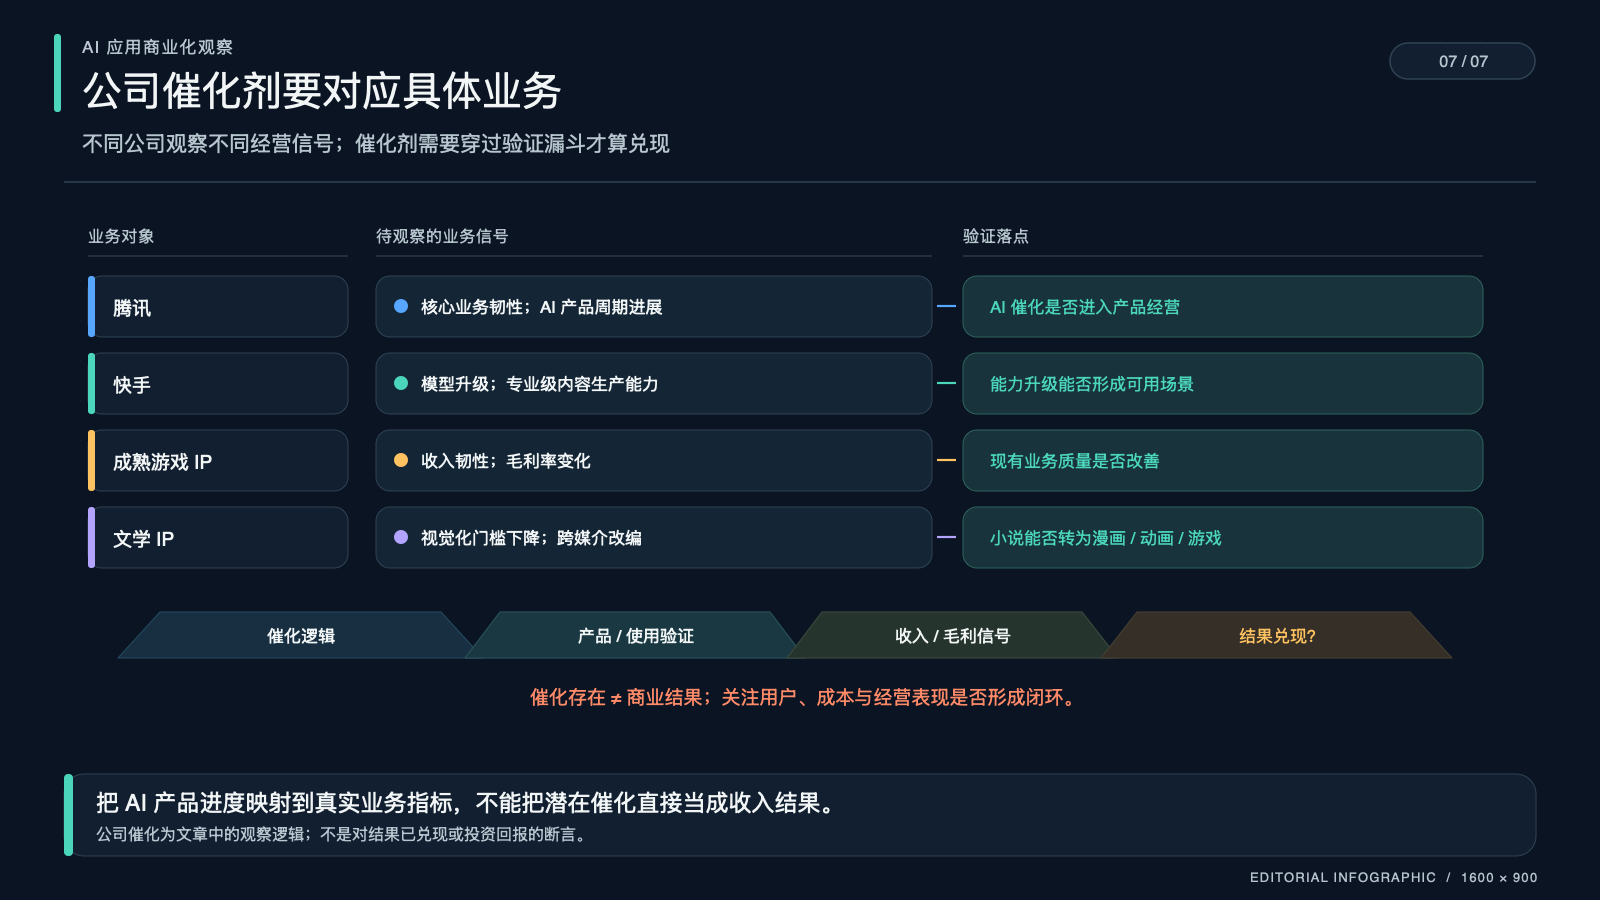
腾讯的核心业务韧性是基础,AI 产品周期进展可能成为股价重新评级的催化剂。快手的潜在逻辑以估值相对合理为判断前提,模型升级和专业级内容生产能力是观察点;这些催化尚不代表结果已经兑现。
经营成熟游戏 IP 的公司,观察点在收入韧性和毛利率变化;文学 IP 经营者则可能因 AI 降低视觉化与变现门槛,使小说更容易转成漫画、动画或游戏。以上是不同业务的催化逻辑,不代表相关结果已经兑现。