
AI 产业链的景气不能只看某一家公司的单季收入。更重要的是观察需求如何从模型和云服务,传导到晶圆厂、存储、先进制程与上游设备材料,以及市场是否开始用更高的现金流和回报要求重新审视这条产业链。
一、模型收入改善,才是算力需求的第一层支撑
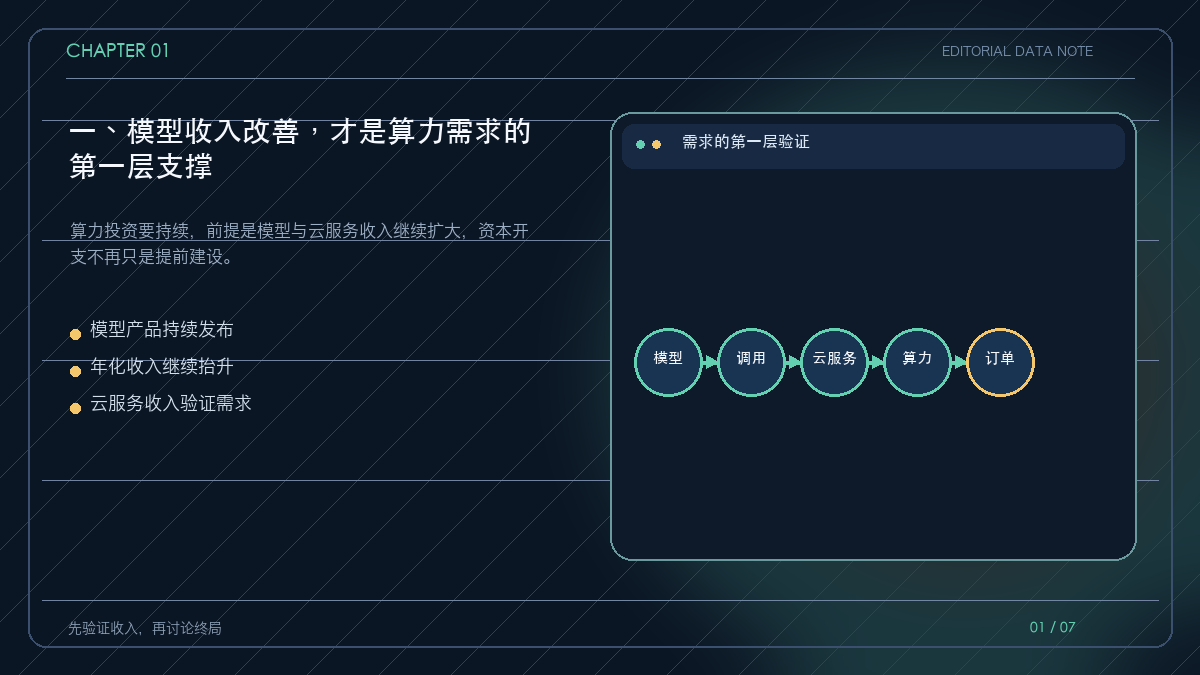
本轮科技产业景气的起点,是大模型应用扩张带来的算力刚需。模型公司持续推出新产品,收入和调用量提升后,云服务商才有理由继续采购 GPU、存储和网络设备。
因此,观察 AI 产业链不能只看模型能力排名,还要看模型收入、云服务收入和算力利用率。收入增长越稳定,资本开支越可能从一次性抢跑转为持续建设。
二、资本开支是当前产业链最强的订单锚
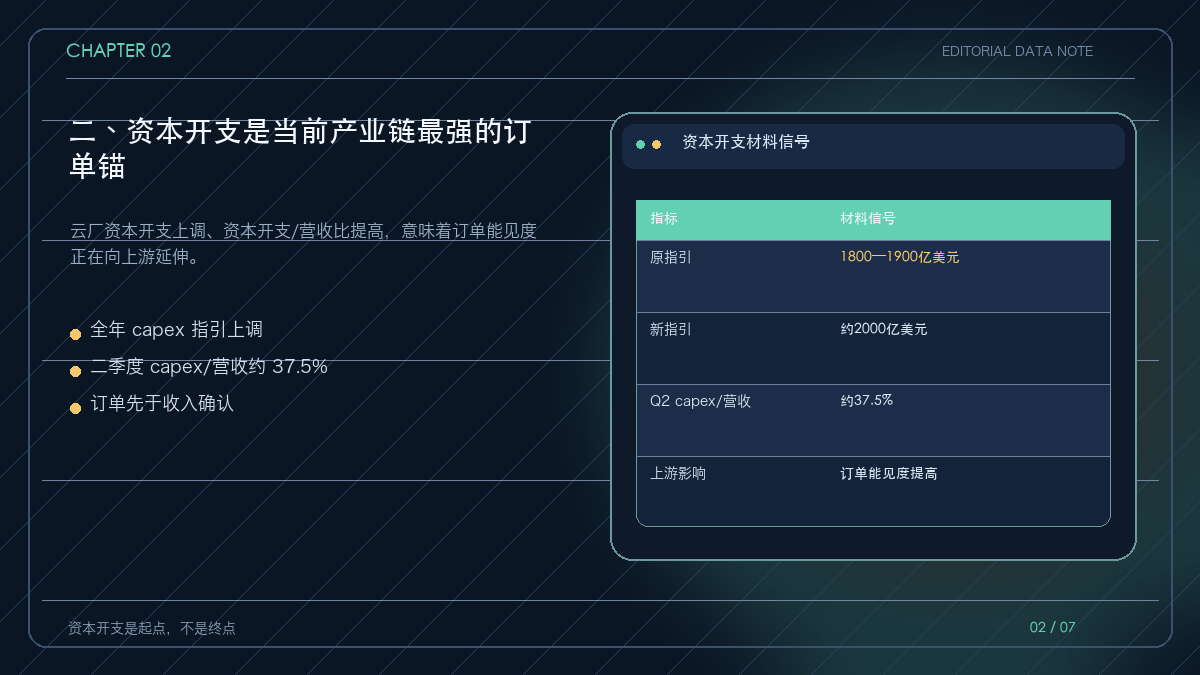
会议材料给出了一家头部云厂商的示例:全年资本开支指引由约 1,800—1,900 亿美元上调至约 2,000 亿美元,二季度资本开支占营收比例约为 37.5%。这类变化直接提高了服务器、网络、存储和晶圆代工的需求可见度。
资本开支是需求锚,但不是利润锚。设备交付、安装、验收、折旧和云服务变现仍有时间差,不能把 capex 数字直接等同于上游收入或利润。
三、晶圆厂扩产把 AI 需求转成更长的设备周期
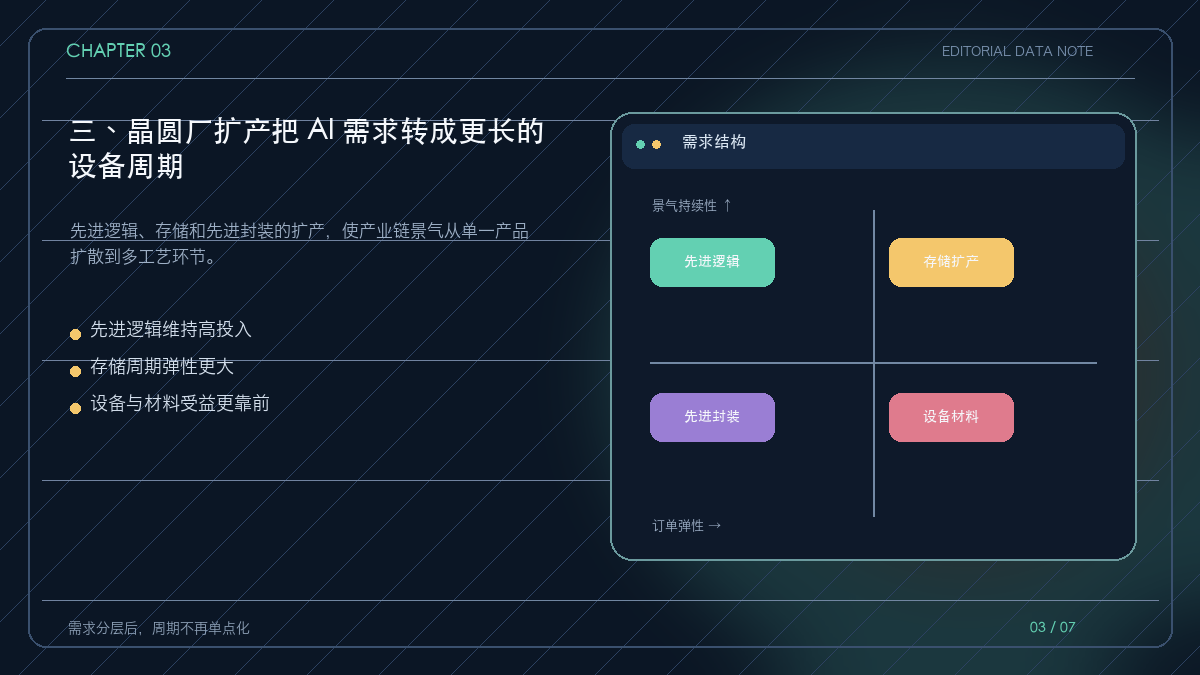
台积电等晶圆厂的营收与资本开支指引,是判断上游景气是否进入长期周期的重要窗口。材料提到台积电二季度营收同比增长接近 40%,并将全年资本开支区间上调至约 600—640 亿美元。
逻辑扩产通常更平稳,存储扩产则具有更大的价格和库存弹性。当存储供需更紧、价格上行,设备和材料订单的周期性会被进一步放大。
四、存储是业绩弹性最大的放大器
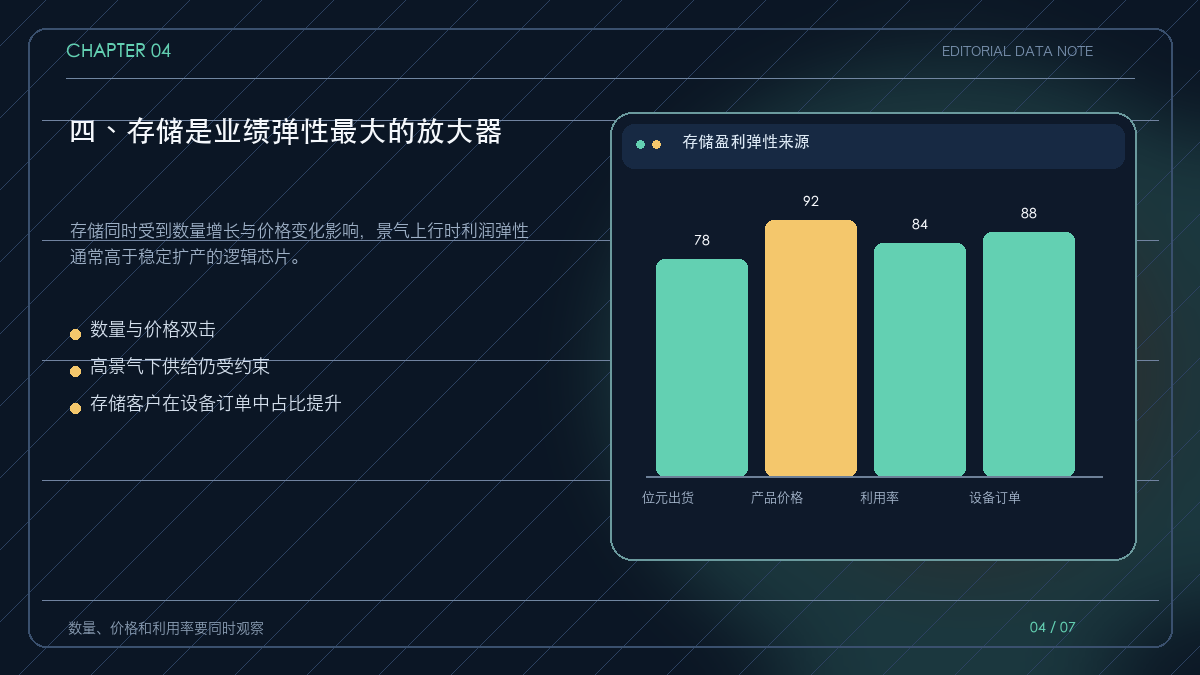
存储行业的特点是价格、位元出货和库存周期同时影响利润。材料提到,光刻机龙头的存储客户占比已经接近逻辑客户,反映存储扩产在设备订单中的权重明显抬升。
存储的高弹性也意味着高波动。只要供需预期改变,价格和估值会同时调整,因此不能把短期涨价直接外推成永续高景气。
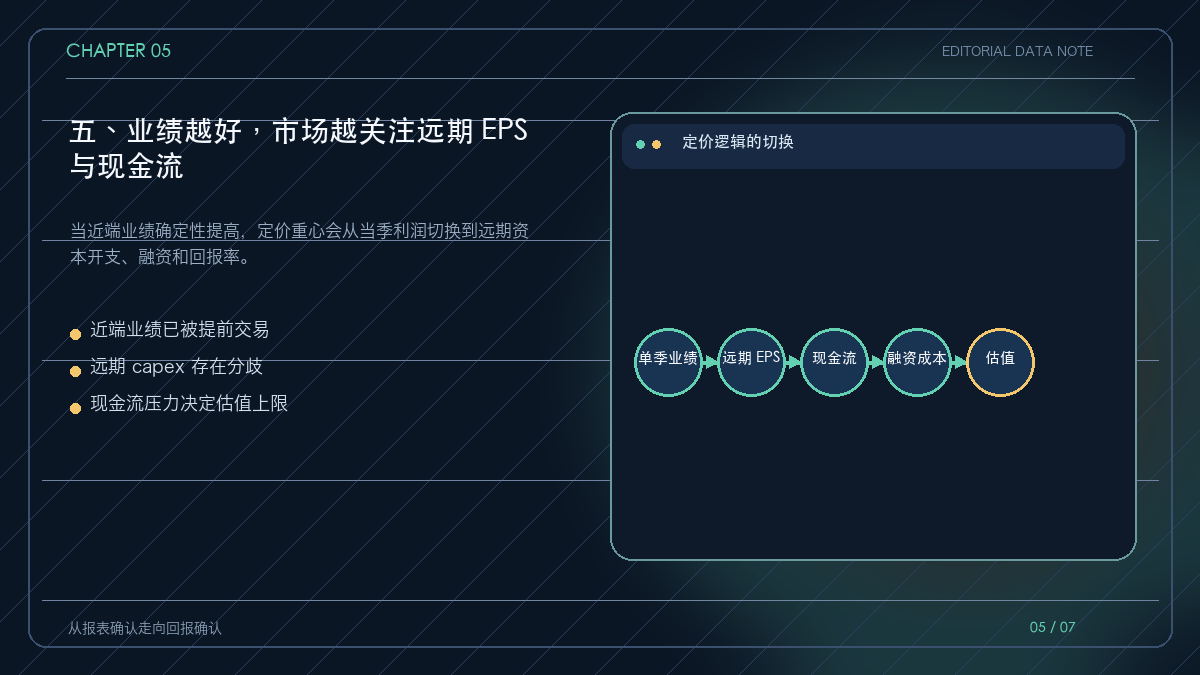
五、业绩越好,市场越关注远期 EPS 与现金流
科技板块在前期快速上涨后,部分标的涨幅超过 70%,估值进入过去五年高分位。即使财报表现亮眼,股价也可能因为市场已经提前交易而出现回撤。
市场此时更关心下一年度资本开支是否继续增长、云厂商自由现金流能否承受投资,以及债务融资是否会抬高资金成本。业绩确定性提高,并不代表估值波动消失。
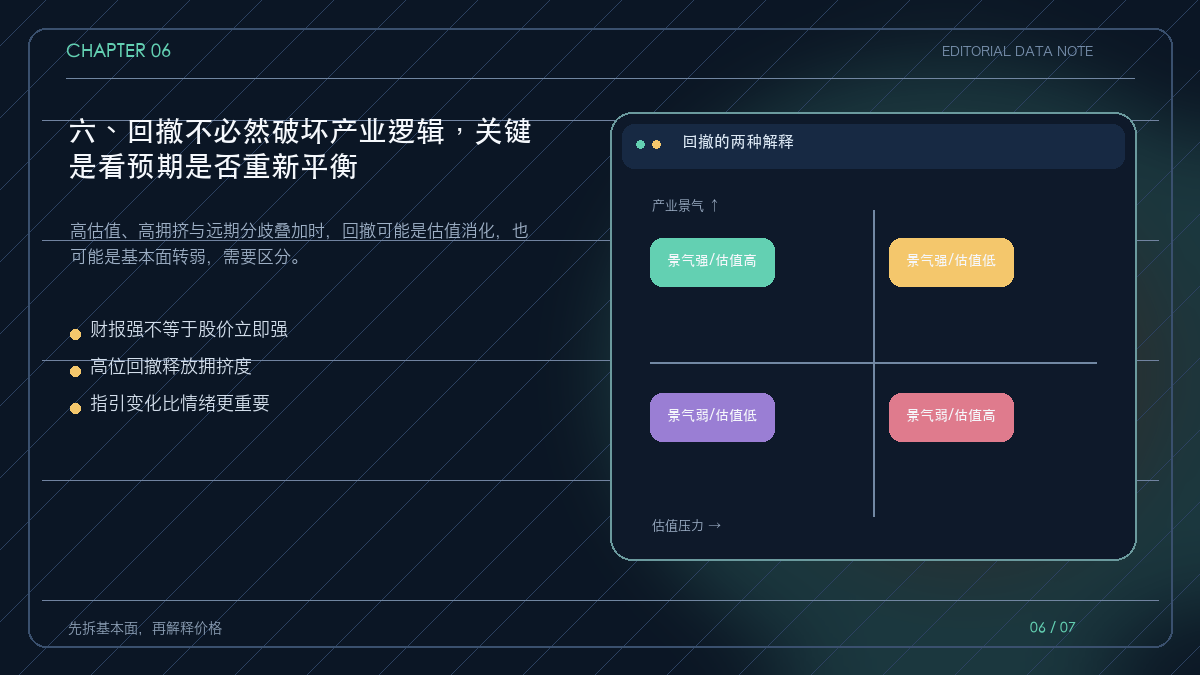
六、回撤不必然破坏产业逻辑,关键是看预期是否重新平衡
材料中提到,科技板块在七月后出现调整,部分标的回撤约 10%—33%。这种回撤可能来自高估值、交易拥挤和市场对下一年资本开支的分歧,不应直接等同于产业需求崩塌。
更可靠的判断顺序是:先看云厂商指引,再看订单与交付,最后看企业现金流和利润率。如果需求指引仍然向上,回撤更可能是定价重新平衡;如果资本开支、订单和利用率同步转弱,则需要降低周期判断。
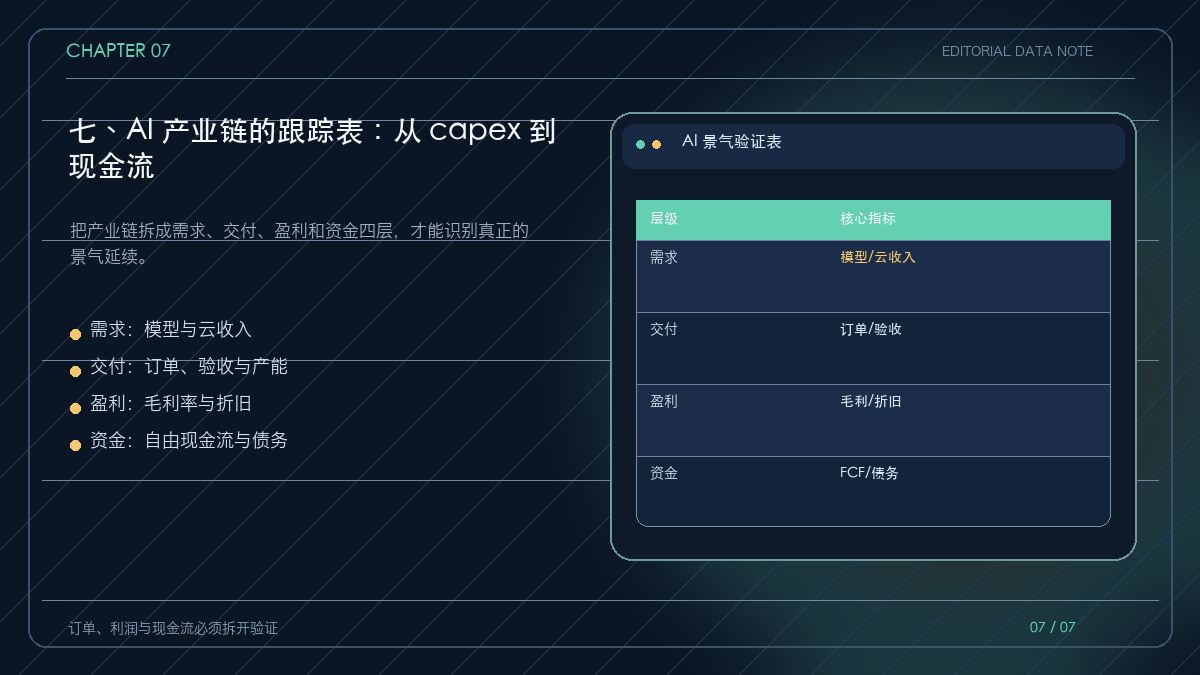
七、AI 产业链的跟踪表:从 capex 到现金流
第一层看需求:模型收入、云服务增长和资本开支指引;第二层看交付:设备订单、产能利用率、安装验收和存储价格;第三层看盈利:产品结构、毛利率、折旧和服务收入;第四层看资金:自由现金流、债务和资本回报。
只有四层同时改善,AI 产业链才从主题交易进入盈利兑现。对任何单一公司,都应把订单可见度、收入确认、利润释放和现金流回收分开记录。
AI 产业链仍处于高景气,但市场定价已经从“有没有需求”转向“资本开支能否产生回报”。最值得跟踪的不是单个季度的漂亮数字,而是云厂商指引、设备交付、存储供需和自由现金流能否共同向上。