
从煤制烯烃、成本优势、产能规模和现金流出发,分析宝丰能源低估值背后的经营质量与周期风险。
一、8倍PE为什么没有自动变成安全边际
低市盈率只能说明市场用较低价格定价当前利润,不能证明利润可以持续。宝丰能源的研究起点是:它的成本优势是否足够稳固,煤化工产能是否仍有空间,周期价格回落时现金流能否承受。
如果利润处于周期高位,8倍PE可能对应高估;如果成本曲线、产能和现金流都具备韧性,低估值才可能提供保护。
周期行业的市盈率往往具有反向特征:利润高点时分母很大,PE显得便宜;利润回落时分母缩小,PE反而迅速变高。因此,8倍PE必须先回答利润处于周期的哪个位置。若产品价格仍在高位,静态估值可能把周期高点当成常态;若企业在低价环境下仍能保持现金流,低估值的含金量才更高。
研究宝丰能源不能只看估值倍数,还要把产品价差、煤价、开工率、折旧、资本开支和负债放在一起。低成本可以提高抗压能力,却不能保证所有扩产项目都拥有同样回报。
二、煤制烯烃:从煤矿到产品的成本链
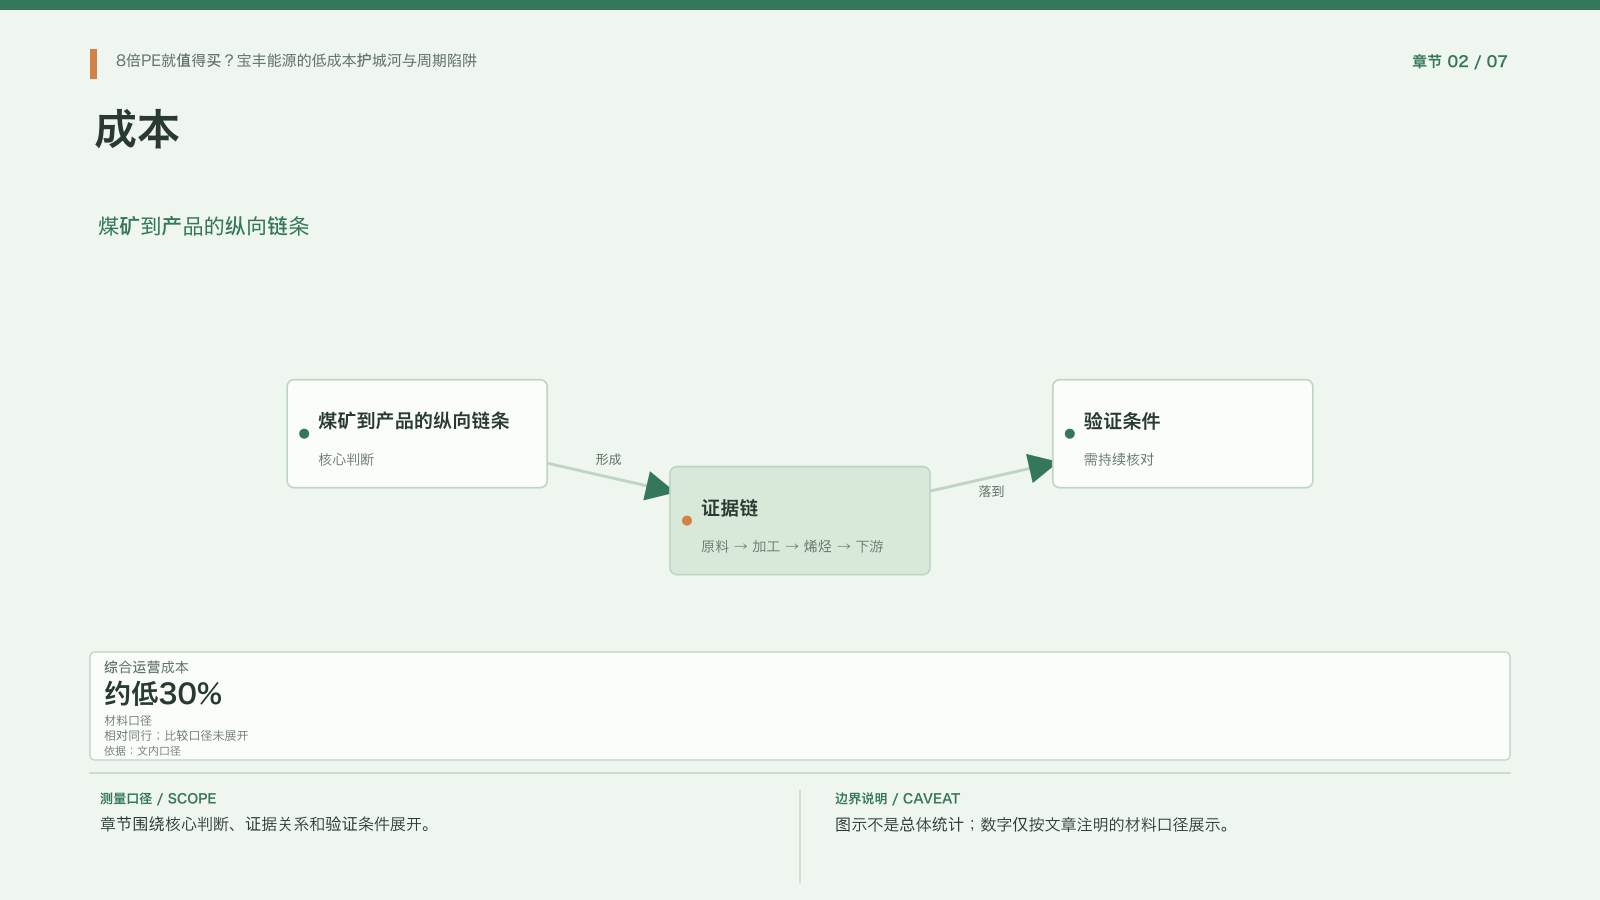
宝丰能源的核心逻辑是纵向一体化和低成本。煤炭、加工、烯烃和下游产品之间的连接,可以减少外部采购和价格波动带来的影响。转写中提到综合运营成本较同行低约30%,这是分析中的关键经营假设,需要结合公司披露和行业周期持续验证。
成本优势不是一句口号,而要看原料来源、装置效率、规模效应、物流和产品结构是否共同支持。
煤制烯烃的核心链条是煤炭经过加工转化为烯烃,再进入塑料等下游产品。全产业链一体化可以减少外部采购和中间环节价差波动,煤炭采购成本低约300至500元、综合运营成本低约30%的材料口径,说明成本优势是判断重点。
但成本领先必须通过连续数据验证。需要观察原料采购价格、单位能耗、装置运行率、维修停机、环保投入和下游产品价格,确认优势来自稳定能力而不是某个季度的有利价格。行业亏损时仍能盈利,是低成本护城河最有说服力的压力测试。
三、产能与行业位置:规模如何转化为竞争力
视频将宝丰能源定位为国内煤制烯烃的重要企业,并提到烯烃产能约520万吨、占行业较高比例。规模可以摊薄固定成本、增强采购和销售能力,但也会带来更高资本开支和周期暴露。
判断产能价值时,需要区分已投产、在建和规划项目,不能把规划数字直接当成收入和利润。产能只有在产品价格、开工率和现金流条件允许时,才会转化为股东回报。
材料提到截至2025年底烯烃产能约520万吨、占国内煤制烯烃总产能约34%,并提到2025年产销率约99%。这些数字体现出规模和装置利用率,但不能把产能直接等同于利润。新增产能还要经过建设、试车、爬坡、客户认证和价格消化。
规模的正面作用是摊薄固定成本、提高采购议价和增强产品组合;负面作用是增加折旧、资本开支和供给周期暴露。判断规模是否创造价值,应看新增项目的单位投资、达产时间、现金回收和资本回报,而不是只看规划总量。
四、替代原油的战略叙事与商业兑现
煤制烯烃可以减少部分石油化工原料依赖,视频提到宝丰能源每年替代约3000万吨原油消耗的叙事。战略意义能够解释行业存在,但投资回报仍取决于成本、产品价格、政策和资本开支。
宏观叙事不能直接替代盈利模型。研究需要把“替代多少原油”进一步拆成产量、产品价格、单位成本和自由现金流。
煤制烯烃具有能源安全意义。材料提到原油对外依存度约73%,并以每年替代约3000万吨原油消耗描述其战略价值。战略价值能够解释政策支持和产业存在,但投资者仍需把叙事拆成可计算的产量、价差、单位成本和自由现金流。
煤制路线也有资源、能耗、环保和碳排约束。若油价、煤价和化工品价格的组合变化不利,战略意义不一定转化为高股东回报。真正可靠的判断是:在不同油价和产品价格情景下,项目还能否覆盖资本开支并产生现金。
五、现金流是周期企业的压力测试
周期企业最需要观察的是价格下行阶段。经营现金流、资本开支、负债和项目建设节奏共同决定企业能否穿越周期。视频提到经营性现金流约168亿元,这类数字必须明确对应的期间和口径,不能与净利润混用。
当企业继续扩产时,账面利润很高并不代表可以自由分配现金;若资本开支和库存占用同时上升,股东实际获得的回报可能低于利润表显示。
材料提到2025年归母净利润约113亿元、经营性现金流约168亿元,利润率和现金流表现较强。但现金流还要与资本开支放在一起看:企业若正在建设新装置,经营现金流可能大部分被项目投入吸收,账面利润不能直接等同于可分配现金。
周期下行时,存货、应收账款和产品价格会同时影响现金回收。研究时应跟踪经营现金流与净利润的比值、自由现金流、项目付款节奏、短期债务和分红来源。只有在价格下行阶段仍能维持资产负债表,现金流才真正具有防守价值。
六、三类风险:周期高位、成本侵蚀与扩产节奏
第一类风险是周期价格在高位,市场把当前利润外推到未来;第二类风险是煤炭、能源或环保成本上涨,削弱低成本优势;第三类风险是扩产过快,导致资本开支、折旧和供给压力同时上升。
这些风险不能通过单一PE解决,需要观察产品价差、开工率、单位成本、项目进度和负债变化。
第一类风险是产品价格周期回落。材料提到2025年第四季度聚烯烃价格同比下跌约14%的信号,若价格继续下行,低PE可能迅速失去参考意义。第二类风险是煤炭、能源、环保和运输成本上涨,使单位成本优势收窄。第三类风险是扩产过快,折旧和供给增加同时压低回报。
三类风险还可能互相强化:价格下跌时继续扩产,会使现金流承压;现金流承压时若依赖融资,利息和偿债会进一步限制周期穿越能力。因此需要做压力测试,而不是用单一成本优势覆盖所有风险。
七、宝丰能源的验证清单
宝丰能源是否具有长期价值,最终要回到几项验证:低成本能否持续,新增产能能否按计划投产并获得合理回报,产品结构是否改善,经营现金流能否覆盖资本开支,周期下行时资产负债表是否稳健。
低估值值得研究,但不能跳过周期位置和现金流压力测试。对周期龙头,最重要的不是找到一个漂亮的PE,而是判断利润在不同价格情景下还能剩下多少。
跟踪表可以分为经营、资本和估值三组。经营组看煤价、产品价差、开工率、单位成本和产销率;资本组看在建项目、资本开支、负债、利息和自由现金流;估值组看利润处于周期的位置,以及市场对未来价格和增长的隐含假设。
若低成本优势在低价环境仍然保持,产能投放节奏可控,经营现金流能覆盖必要资本开支,低估值才可能形成长期保护。若利润主要来自高价周期、扩产依赖融资,或者产品价格已经出现转弱信号,则需要把“便宜”重新解释为风险补偿。
说明
本文根据授权内容整理,并对明显的语音识别专名错误按上下文进行了文字校正。文中数据沿用原始内容口径,预测、目标价和行业判断均不构成投资建议。投资有风险,决策前应独立核验公开披露信息。