
围绕格林布什锂矿、天齐锂业的权益比例、SQM投资和锂价周期,拆解资源质量与股东可得利润之间的差距。
一、资源好,不等于股东能拿到全部利润
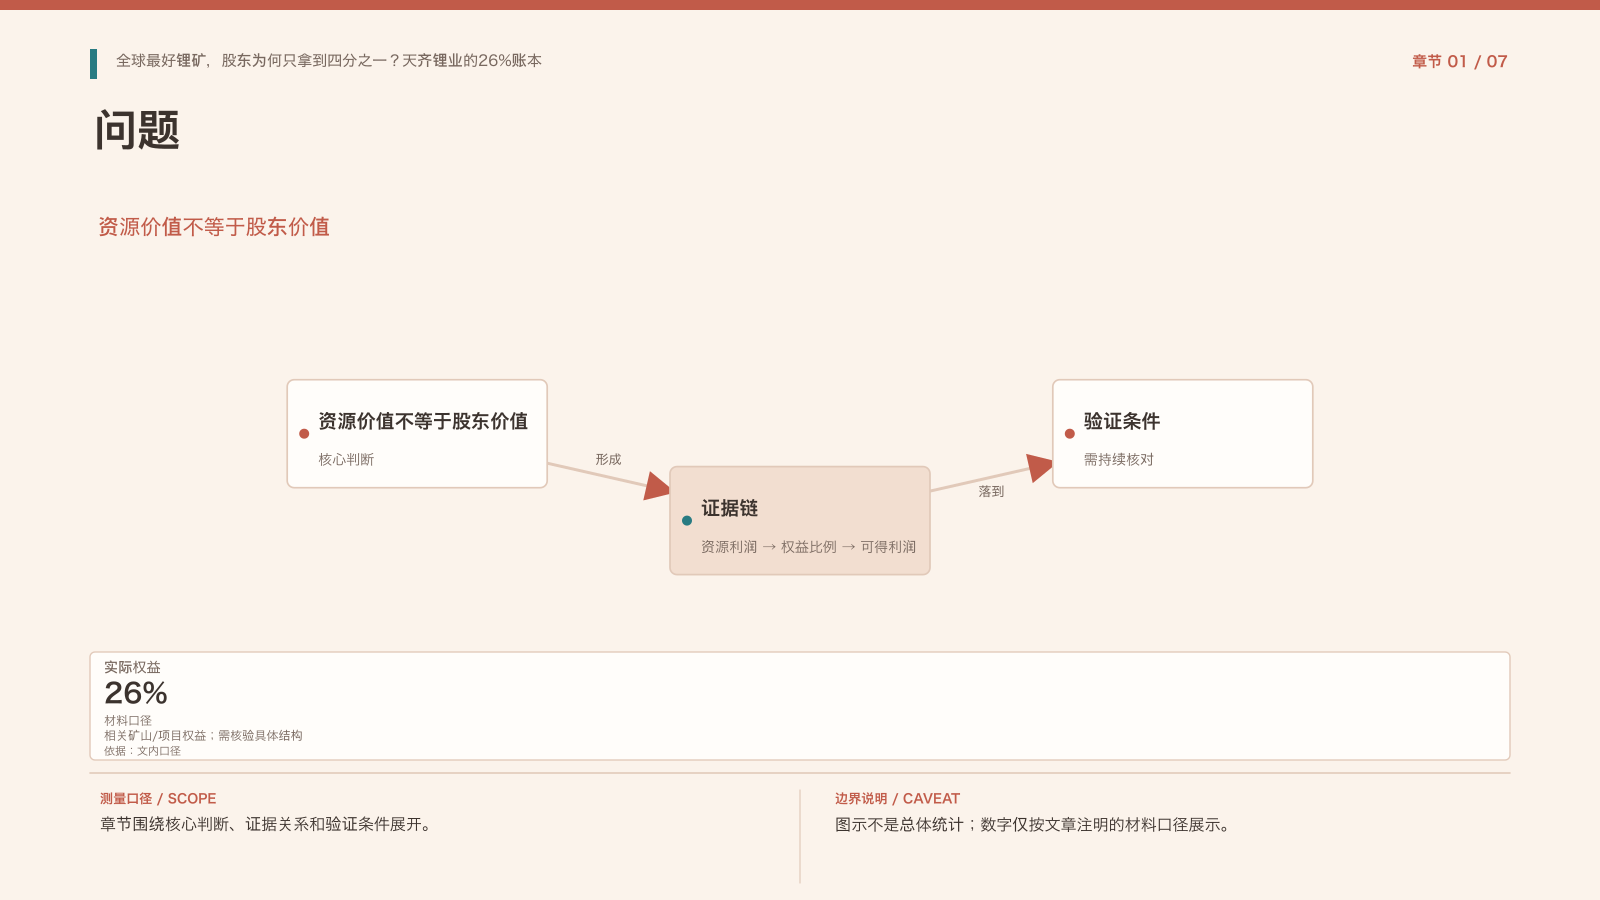
天齐锂业研究的关键问题不是格林布什锂矿是否优质,而是这座矿山创造的利润有多少真正归属于上市公司股东。视频把26%作为核心数字,强调权益结构会改变资源价值的兑现方式。
资源储量、成本和产品价格决定利润池大小,权益比例、合资安排和少数股东权益决定利润如何分配。两者必须同时计算。
资源股分析必须把三个概念分开:矿山创造的总利润、上市公司按权益比例享有的利润、最终归属于普通股东的利润。矿山品质决定利润池的上限,权益结构决定能够分到多少,债务和少数股东权益又会影响现金如何回到上市公司。
因此,“全球最好锂矿”只能回答资源质量问题,不能直接回答股票价值问题。研究顺序应从储量和成本开始,经过产量、锂价、权益比例、分红和资本结构,最后才落到估值。
二、格林布什:低成本资源提供什么保护
格林布什具备资源质量和成本优势,能够在锂价下行时提供相对更强的抗压能力。低成本矿山通常比高成本项目更容易保留现金流,也更可能在行业出清后获得份额。
但成本优势不能消除锂价周期。需求、供给、库存、盐湖和硬岩项目投产都会影响价格,低成本只能提供下行保护,不能保证利润线性增长。
格林布什的优势在资源量、品位和成本。材料提到2025年锂精矿产量约135万吨、占全球锂矿项目产量约19%,现金成本和全部维持成本处于行业较低水平。低成本资产在锂价下行时更有机会继续生产,也更可能在高成本供给退出后保留市场份额。
不过低成本不是绝对免疫。锂价、运输、汇率、维护性资本开支和合资项目分配都会影响股东现金。资源质量越高,越需要把“矿山好”与“股东能拿到多少”分开验证。
三、26%权益:资源价值如何被折算
如果上市公司只持有矿山或相关合资项目的一部分权益,分析时就不能把项目全部利润直接乘到公司估值上。需要区分项目总利润、公司可享利润和少数股东权益。26%并非简单的折价系数,还要结合投资结构、分红、债务和项目控制权理解。
这也是资源股最容易出现的认知偏差:看到世界级资产,却忽略资产归属和现金回流路径。
通过相关结构持有泰利森时,天齐实际权益约26%,另有其他股东持有剩余权益;同时还涉及约50%的锂精矿包销安排。包销比例、利润分享比例和股权比例不是同一个概念,不能把其中一个数字直接当成归母利润比例。
正确的做法是从项目收入开始,扣除成本、税费和项目层面支出,再按权益和分配安排计算上市公司可得利润,最后核对分红与现金回流。这样才能解释为什么世界级矿山创造的利润,最终可能只有约四分之一或约一半能够体现为普通股东的价值。
四、SQM投资:第二层利润与第二层风险
天齐锂业还通过对SQM的股权投资参与锂产业链。SQM的资源、成本和经营现金流会影响投资收益,但股权投资同时引入少数股东、政策、分红和估值波动。
因此,SQM不能被当成一项静态资产。需要持续观察其经营表现、分红能力、所在地区政策和天齐自身的融资与负债安排。
SQM投资为天齐增加了另一层锂资源和利润来源,也带来股权投资特有的不确定性。投资收益可能通过利润表波动,分红则取决于被投资企业的经营、资本开支和所在地区政策。估值上涨不等于现金已经回到上市公司,账面收益与可分配现金需要分开。
研究时应同时看SQM的产量、锂价敏感度、资本开支、分红政策和政策环境,再看天齐自身的负债、利息和融资安排。第二层资产可以增加上行弹性,也会使利润质量更难用单一矿山模型解释。
五、锂价周期:底部反弹能否传导到利润
锂价从低位反弹时,市场往往先交易价格变化,再等待利润表确认。天齐的利润弹性取决于产品价格、产量、成本、权益比例和投资收益共同变化。
价格上涨不一定立即变成自由现金流,价格下跌也不一定摧毁低成本企业。真正需要建立的是一张敏感性表:不同锂价、产量和成本条件下,归属于股东的利润分别是多少。
材料提到锂价曾在2025年5月触及约6万元每吨,之后反弹至约9万元每吨,并把2026年视为可能的供需拐点。价格反弹首先改善市场预期,随后才会通过销售价格、库存、产量和权益比例传导到利润。
紧平衡不等于确定短缺。需求增长、储能景气、海外地缘和非经济性减产可能收紧供给,但新增项目、库存和下游去库也会改变节奏。需要建立锂价敏感性表,分别计算不同价格、产量和成本下的归母利润与现金流。
六、估值与风险:便宜的资源股也要看负债和结构
资源股估值不能只看PE或矿山质量。负债、长期股权投资、项目建设、少数股东权益和现金分红都会影响股东回报。低估值若来自市场对锂价下行的担忧,需要判断担忧是否过度;若来自权益结构或资本约束,则可能长期存在。
风险分析应优先检查现金流、债务到期、投资收益波动和政策变化。
资源股估值既受周期影响,也受结构影响。低PE可能来自锂价低位,也可能来自市场对权益稀释、长期股权投资波动、债务压力或利润不可持续的折价。单看矿山成本会漏掉资本结构,单看资产净值又可能高估现金兑现速度。
风险检查应包括债务到期、利息支出、长期股权投资公允价值变化、项目分红、资本开支和少数股东权益。只有把利润、现金和负债放在同一张表里,才能判断低估值究竟是周期机会,还是结构性折价。
七、天齐锂业的三层验证框架
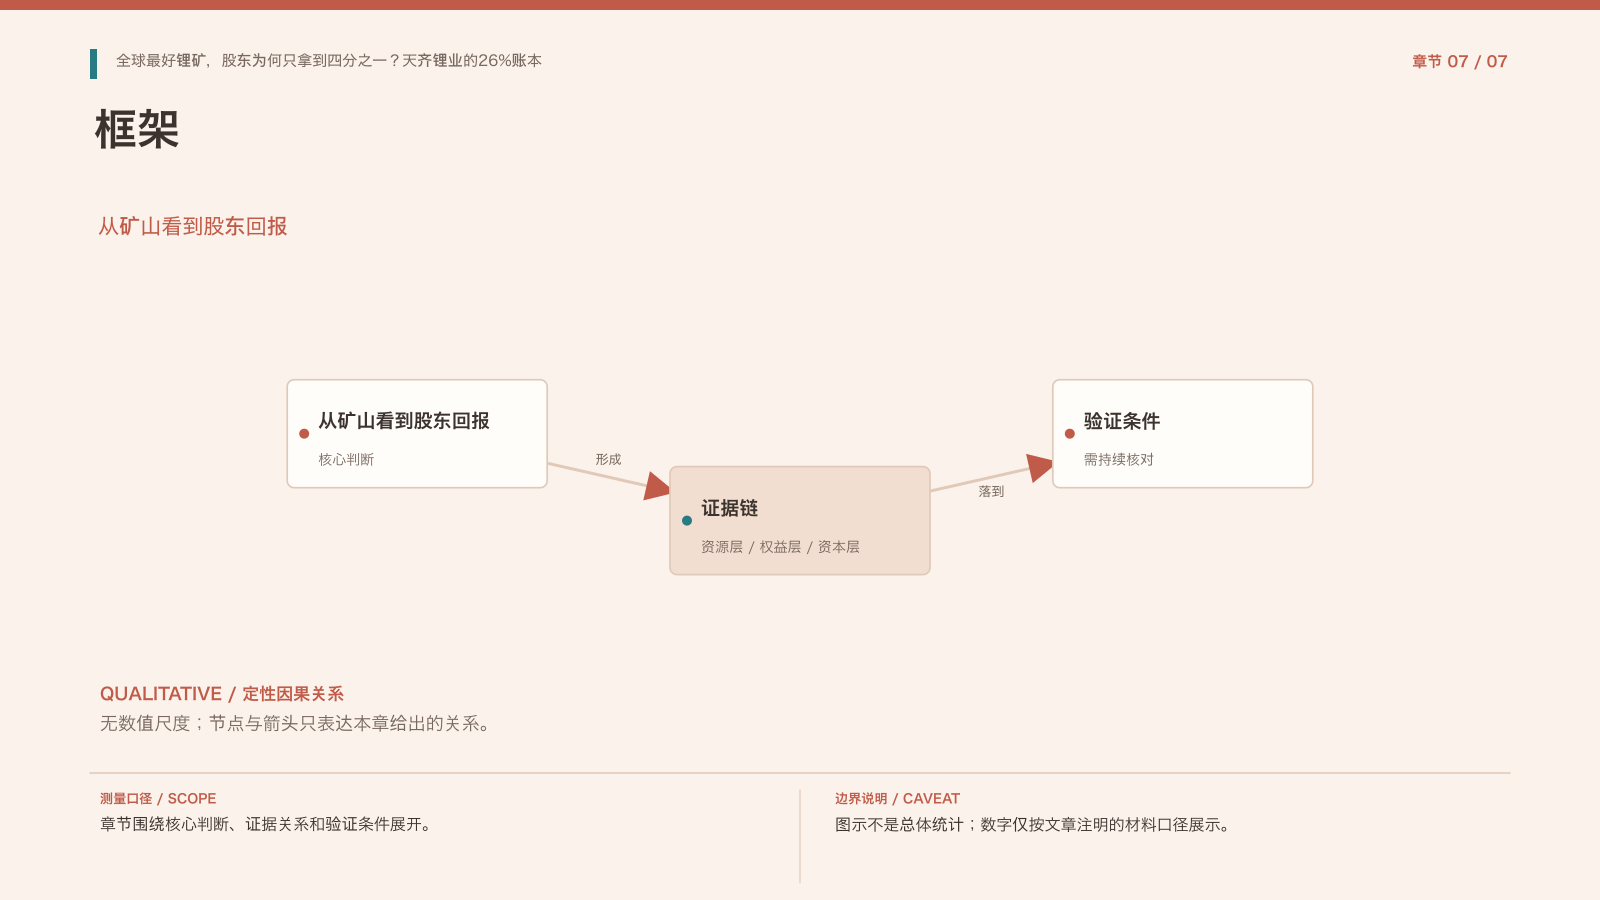
可以把天齐锂业拆成三层:第一层是格林布什等资源的成本与产量,第二层是26%权益结构和利润归属,第三层是SQM投资与资本结构。只有三层同时改善,资源价值才更可能转化为股东回报。
这也是“全球优质锂矿为什么只算半个天齐”这一判断的核心含义:研究资源股,必须从矿山看到权益,从利润看到现金,从周期看到资产负债表。
第一层验证资源:格林布什等项目的成本、产量和维护性资本开支是否保持优势;第二层验证归属:26%权益、包销和项目分配如何影响上市公司可得利润;第三层验证资本:SQM投资、债务、分红和现金回流是否支持股东价值。
三层中任何一层恶化,都可能让资源故事与股票回报脱钩。最值得跟踪的不是某一个乐观锂价,而是低成本资源能否在周期底部保持现金、权益结构能否提高兑现效率、资本结构能否承受价格再次波动。
说明
本文根据授权内容整理,并对明显的语音识别专名错误按上下文进行了文字校正。文中数据沿用原始内容口径,预测、目标价和行业判断均不构成投资建议。投资有风险,决策前应独立核验公开披露信息。