
9月铁路客运和货运数据同时出现回升迹象,但两者的驱动因素并不相同。京沪高铁更接近高频商务出行和核心线路的定价权,大秦铁路则受到煤炭运输、安全检查和能源保供政策影响。把两条线放在一起,能够看到铁路资产从公共服务、重资产利用率向市场化定价和稳定现金流的转变。
一、9月客货运为何同时回暖
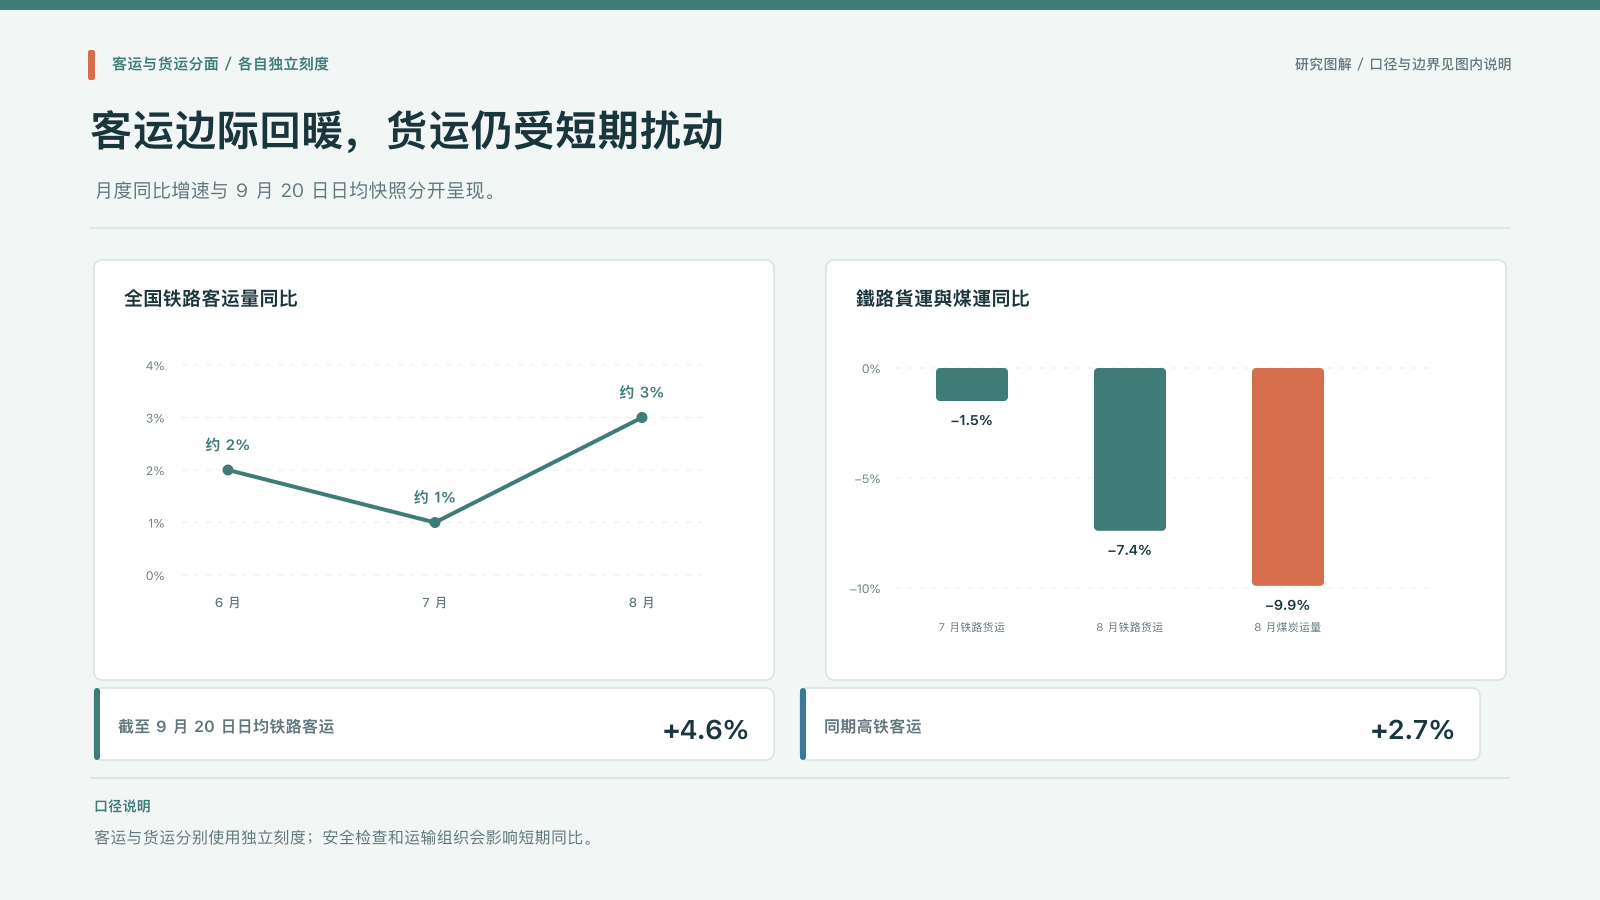
8月全国铁路客运量同比增长约3%,高于6月约2%和7月约1%的增速;截至9月20日,全国日均铁路客运量增长约4.6%,高铁客运量增长约2.7%。数据并不意味着所有线路和所有席别同步改善,但至少说明客运压力较前期有所缓解。
货运端的表面数据更弱。8月全国铁路货运量同比下降约7.4%,7月下降约1.5%,煤炭运量一度同比下降约9.9%。如果只看月度统计,容易把安全检查和阶段性停运误判为需求永久消失。
9月中旬之后,大秦线7日平均货运量出现同比回升,高频数据先于月度数据改善。客运端受出行和商务需求影响,货运端受安全检查结束、能源保供和冬季储煤影响,两个反转信号在时间上重合,但背后的经营机制不同。
铁路是高固定成本行业。线路、桥梁、车站和机务设施等沉没成本已经发生,新增客流和货运量的边际成本相对有限。只要客运和货运恢复没有引发大额新增资本开支,利用率提升就可能较快传导到经营利润和现金流。
二、京沪高铁:高利用率如何放大利润
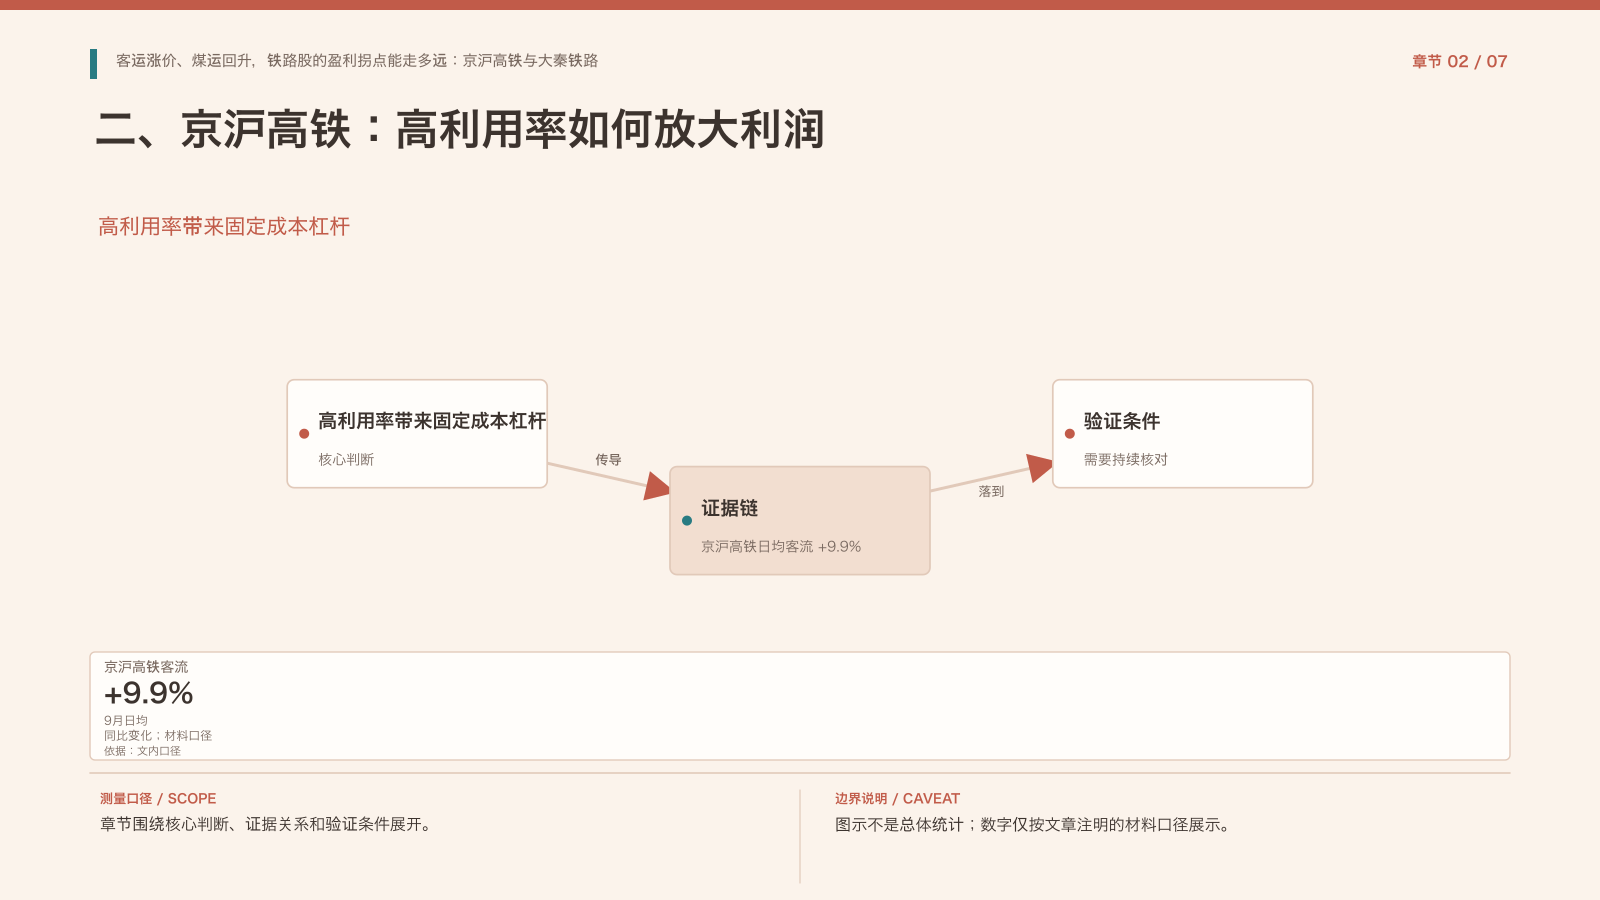
材料提到京沪高铁9月日均客流量增长约9.9%,复兴号等升级车型客流量增长约12%。对高铁而言,新增旅客并不需要重新建设一条线路,主要增量成本来自电力、人员排班、车次组织和设备维护。因此,客流提升对利润具有经营杠杆。
京沪高铁的价值还来自线路稀缺性和时间确定性。核心商务客群愿意支付更高票价,通常不是因为票价最低,而是因为车站位于城市中心、准点率较高、候车和登乘时间更可预期。对需要在两座城市之间快速完成会议和办公的人群,节省时间的价值可能高于几百元的价格差。
这使京沪高铁呈现出接近高端消费服务的特征:核心线路的容量有限,需求集中在高峰时间,价格并非简单按照平均成本制定。若客流增长来自高价值商务座和核心时段,收入弹性可能高于单纯人数增幅;若主要来自低价和非高峰客流,利润传导则会弱一些。
利用率提升也有边界。车次密度、车辆维护、站点能力和高峰时段容量会限制继续增量。票价提高如果导致边际客流明显流失,收入和利润未必继续增加。因此,需要把客流、票价、客座率和席别结构放在一起看。
三、航空分流与商务座提价的矛盾
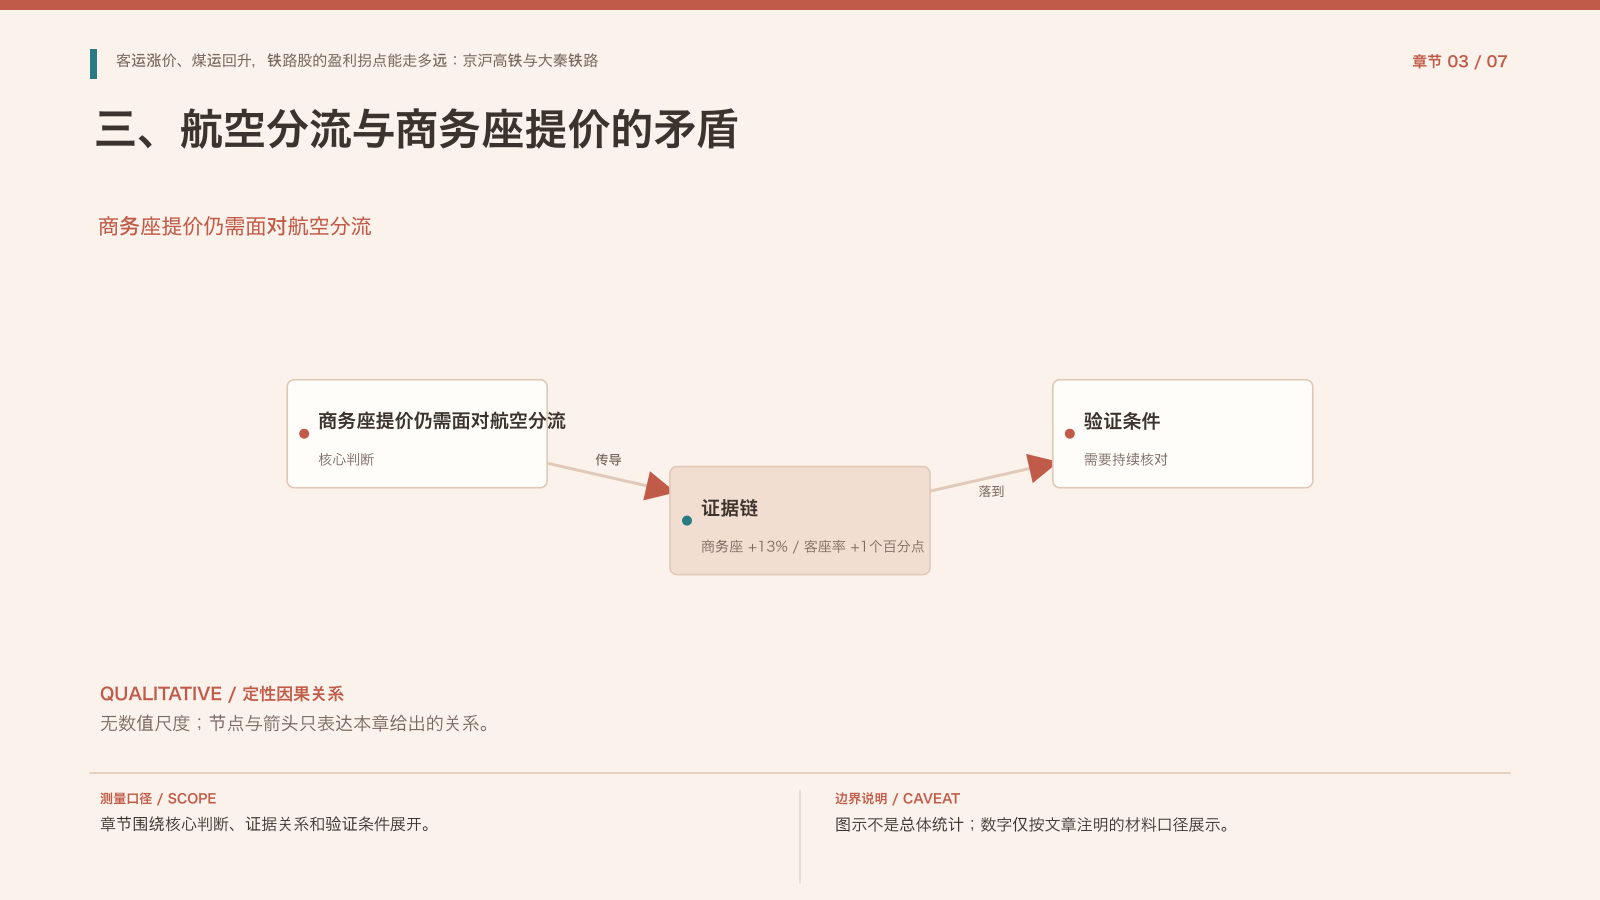
材料提到9月航空公司正在从高铁获得部分市场份额,航空票价与高铁票价之间的相对价差扩大,但京沪高铁一等座和二等座票价同比基本稳定,商务座票价同比上涨约13%,整体客座率还比8月提高约1个百分点。
这组数据看似矛盾:高端客流被航空分流,为什么商务座还能涨价,客座率又没有恶化?一种解释是高铁主动筛选价格敏感度较低、对准点和市中心到达更看重的商务客流,把不愿支付高价的边缘需求让给航空,而不是用全面降价保住所有乘客。
但这个解释有明确的压力边界。若航空运力过剩并持续发动极端价格战,商务座与机票的价差突破商务客的心理阈值,高铁的核心客流也可能被分流。材料没有给出航空票价达到何种水平会触发不可逆流失,因此不能把当前定价权外推为永久护城河。
高铁定价还需要政策与市场化改革配合。热门线路和热门时段如果逐步实行更灵活的动态定价,收入上限可能提高;但定价越市场化,需求波动、公众接受度和竞争约束也越需要被纳入模型。票价调整必须与客流和服务质量同步验证。
四、大秦铁路:安全检查造成的短期断点
大秦线是煤炭运输的重要通道。8月煤运量下滑约9.9%,表面上像工业需求和电力需求同时转弱,但材料给出的直接原因是山西煤矿安全检查时间较长,部分生产和运输受到行政安排影响。
如果运量下滑来自安全检查而不是终端需求消失,那么运输恢复可能具有较强弹性。9月中旬大秦线7日平均货运量同比回升,说明高频数据已经领先月度统计出现改善。判断货运反转时,应把政策性停运、矿区产量、港口库存和电厂库存分别观察。
能源保供是后续恢复的主要政策驱动。进入北方供暖季后,政策优先级可能从阶段性安全检查转向能源稳定供应,煤炭生产、铁路运输和电力保障之间的协同增强。前期运量疲软如果主要是被政策暂时压制,后续恢复就不等于需求凭空增加,而是原有运输能力重新释放。
但安全检查也说明大秦铁路的运量并非完全由市场决定。政策节奏、煤矿生产约束、环保要求和运输组织都可能造成短期波动。对于重资产货运企业,稳定现金流和分红能力需要建立在长期可运输量上,而不是单月反弹上。
五、保供政策如何把货运拉回线
铁路货运的盈利逻辑与高铁客运不同。它更像国民经济的运输底座,需求来自煤炭、电力、钢铁和其他大宗商品,价格和运量受宏观生产、库存和能源政策影响。保供政策一旦推动煤炭产量和运输恢复,大秦线的线路利用率和经营现金流就可能改善。
现金流改善对分红型重资产企业尤其重要。线路建设和设备投资已经形成沉淀,新增运输量能够在不重复建设的情况下提高资产回报。只要维护资本开支、债务和运营成本可控,稳定现金流就能支持持续分红,形成类似基础设施公用事业的防御属性。
货运反弹仍有三个限制。第一,如果暖冬导致供暖用煤需求下降,保供强度可能低于预期;第二,如果其他铁路线路建成并分流大秦线,运输量恢复未必转化为长期份额;第三,如果工业活动继续疲软,短期政策放量不能替代终端需求。
因此,运量恢复要同时验证运输密度、煤炭价格、港口库存和下游发电用煤。单一高频数据反弹是线索,连续几个季度现金流改善才是资产价值真正修复的依据。
六、定价权与分红:两种铁路资产逻辑
京沪高铁的核心变化是从固定票价和公共服务属性,逐步靠近稀缺线路的市场化定价。若热门车次、热门时间段能够实行更灵活的票价,且高价值客群仍然保持客座率,收入和利润上限会提高。其估值更依赖客流、票价、席别结构和定价改革。
大秦铁路的核心变化是从运量波动中恢复稳定现金流。只要能源保供、煤炭运输和线路竞争格局支持长期运量,现金流和分红可能成为估值锚点。其估值更依赖运输量、单位运价、运营成本、资本开支和派息率。
两者都受益于资产利用率提升,但受益方式不同。高铁通过价格和结构提高每位乘客收入,货运铁路通过运量和线路利用率提高固定资产回报。前者的弹性更高,也更容易受到航空竞争和公共服务约束;后者的稳定性更强,也更容易受到能源政策和下游周期影响。
把两类资产放在一起观察,可以避免用同一套指标评价所有铁路公司。客运要看票价与客座率,货运要看运量与现金流;高铁要看稀缺性和市场化改革,货运要看政策保供和线路竞争。
七、三个数据验证反转是否可持续
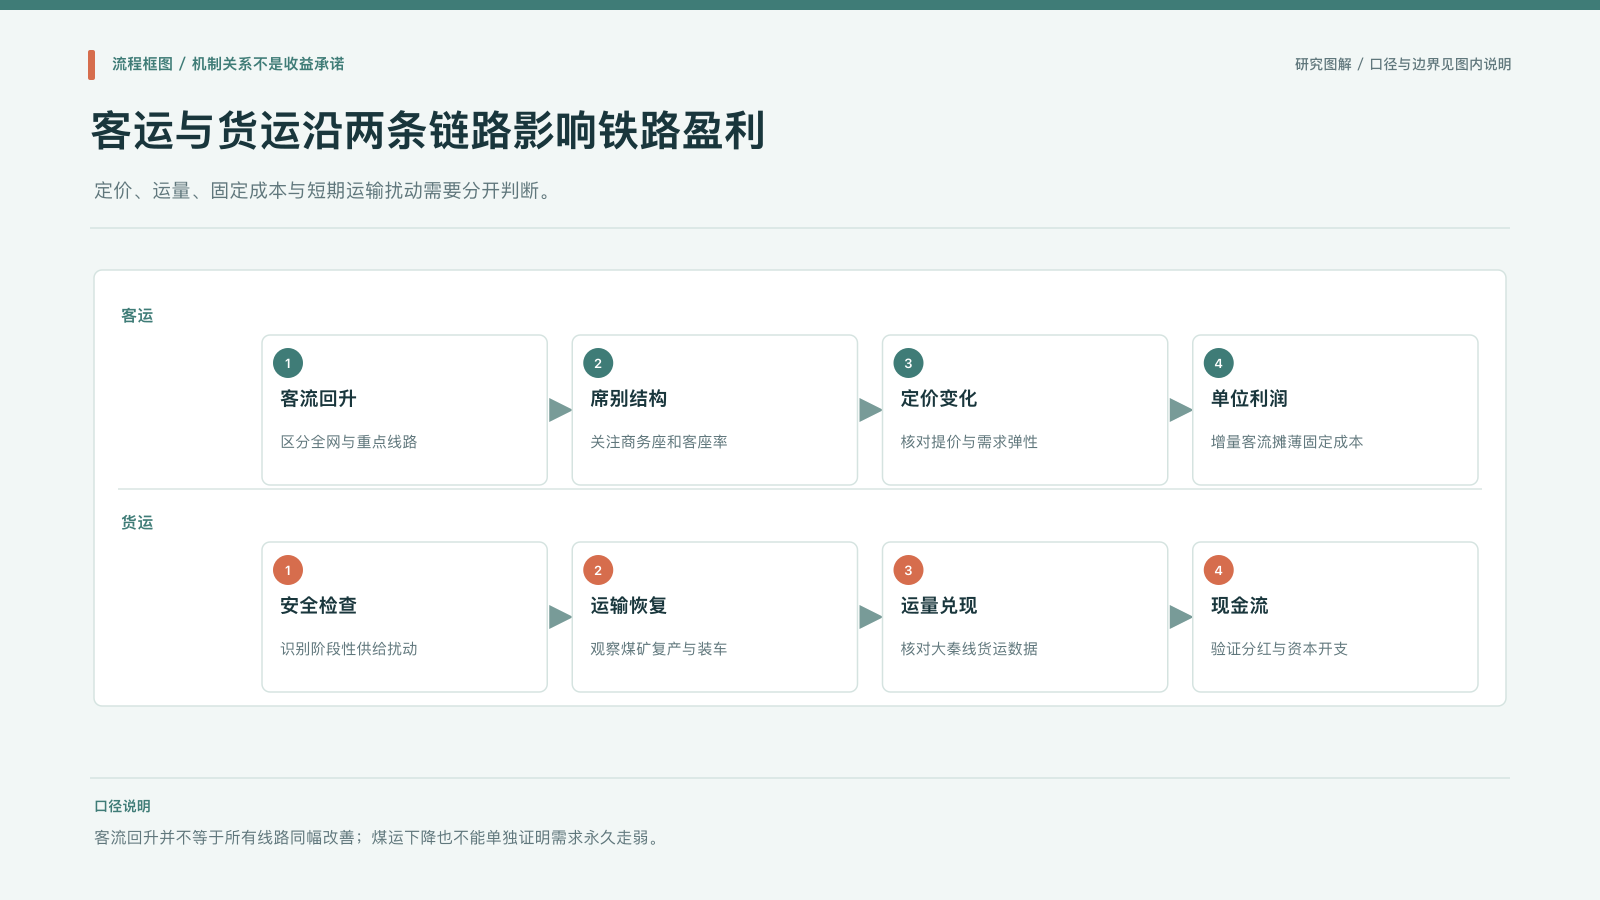
第一个验证点是10月交通运输部门公布的铁路货运量,以及大秦线煤运高频数据。需要确认保供政策是否真正转化为连续运输量,而不是只在9月中旬出现短期反弹。
第二个验证点是京沪高铁等核心线路的票价公告,观察商务座和热门时段是否出现实质性动态调整。若票价改革落地,要同时看客座率是否保持,不能只看票价上升。
第三个验证点是京沪高铁整体客座率。9月同比提高约1个百分点的改善能否在四季度延续,将帮助判断定价权是真正增强,还是受到短期出行集中影响。
铁路板块的反转逻辑需要经历“高频数据改善—月度运量确认—财报现金流兑现”三个阶段。京沪高铁还要增加“票价改革—席别结构—客座率”的验证链,大秦铁路则要增加“煤矿生产—保供政策—大秦线运量—分红现金流”的验证链。
客货运回升是积极信号,但还不是无条件的长期结论。真正值得关注的,是铁路资产能否把一次性利用率修复变成稳定定价权和持续现金流。
铁路资产还具有明显的区域和时段差异。京沪高铁的核心价值集中在高密度商务走廊,其他线路不能简单复制同样的票价弹性;大秦铁路的运输价值依赖煤源、港口和电力用户之间的稳定连接,其他货运线路也不一定拥有相同的保供地位。行业数据向好之后,仍需要回到具体线路和具体资产负债表。
现金流跟踪应当区分经营现金流、维护性资本开支和扩张性资本开支。重资产公司如果只靠削减必要维护来维持短期现金流,长期服务质量和资产寿命可能受损;如果新增投资能够提高线路通过能力并带来长期运量,资本开支则可能创造回报。分红能否持续,最终取决于现金流质量,而不是单期利润数字。
客运与货运的恢复还需要看时间跨度。高峰出行可以在单月推高客流,供暖前补库也可以阶段性增加煤运;只有在淡季和高峰之间都能保持合理利用率,资产回报才具有持续性。把高频数据、月度数据和季度财报按同一时间轴排列,是识别短期脉冲与长期改善的基本方法。
说明
本文根据授权内容整理,并对明显的语音识别专名错误按上下文进行了文字校正。文中客运、货运、票价和增长数据沿用原始材料口径,行业判断不构成投资建议。