AI 服务器升级带来的机会,往往不只在芯片和主板品牌,也在被反复消耗的制造耗材。PCB 层数、孔数和材料硬度提高后,微型钻头的使用量、规格和更换频率都会变化。
未来三年需求接近翻倍、目标价和增长区间均属于材料或预测口径,本文重点放在验证链条。
层数升级会增加钻孔工序
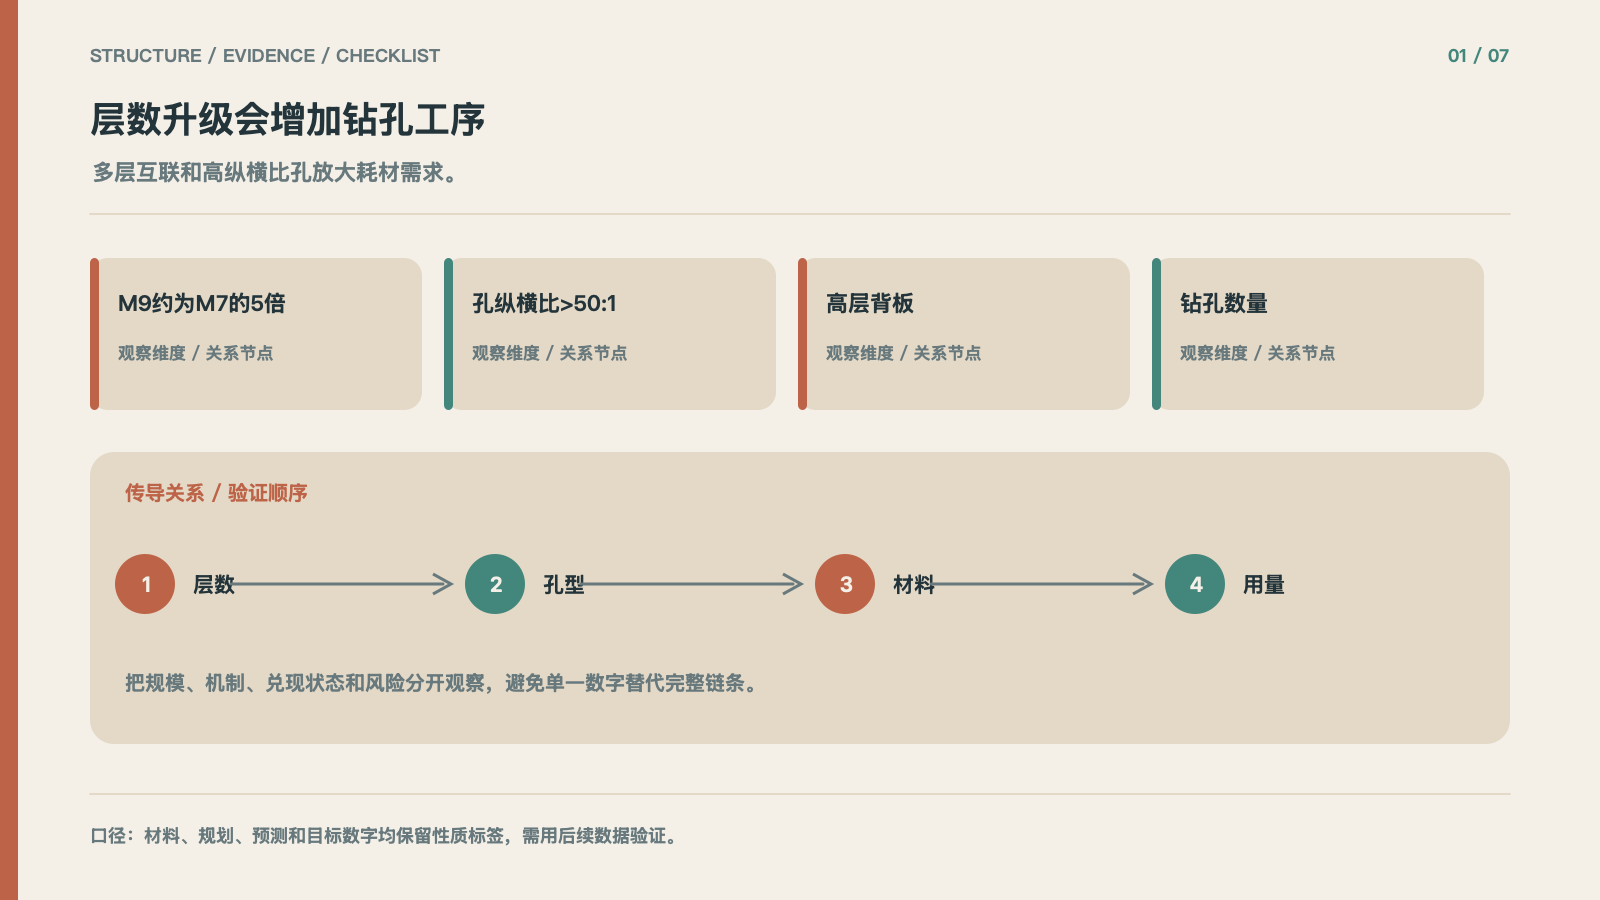
AI 服务器升级会提高 PCB 层数、互联密度和板件复杂度,更多层间连接需要更多钻孔工序。单块板的钻孔数量与 PCB 总产量共同决定耗材需求,不能只用服务器出货量估算。
材料等级也会改变单位消耗。按一组预测口径,M9 材料下钻头消耗量约为 M7 的 5 倍;这描述的是高端材料场景,不是所有 PCB 板的平均值。
高纵横比孔超过 50:1 时,孔深相对孔径很大,钻头需要在狭长通道中保持定位、排屑和孔壁质量。层数上升与孔径变小叠加后,断刀或孔位偏差的代价也更高。
需求弹性因此有两部分:高层板占比上升带来更多孔数,硬质材料和精细孔型又提高单位板的更换频率。后续要用实际板型和钻头领用数据验证这两个变化是否同时发生。
单板耗材需求可以拆成板件数量、每块板的孔数、每孔所需钻头消耗和产品良率。服务器出货上升只影响第一项,层数、孔径和材料硬度才决定单位板的钻孔工作量。
高纵横比孔超过 50:1 时,钻头要在狭窄深孔中排屑并保持孔壁质量;每分钟十几万转的加工环境会放大材料、同心度和夹持误差。工艺难度上升也意味着测试周期更长。
M9 相对 M7 约五倍的耗材消耗,是高端材料和孔型变化共同作用的场景值,不是所有服务器板的平均系数。验证时应把每块板的孔数、钻头寿命和合格孔数量放在一起,才能判断需求增长来自设备数量还是单位加工强度。
需求弹性来自高端板结构
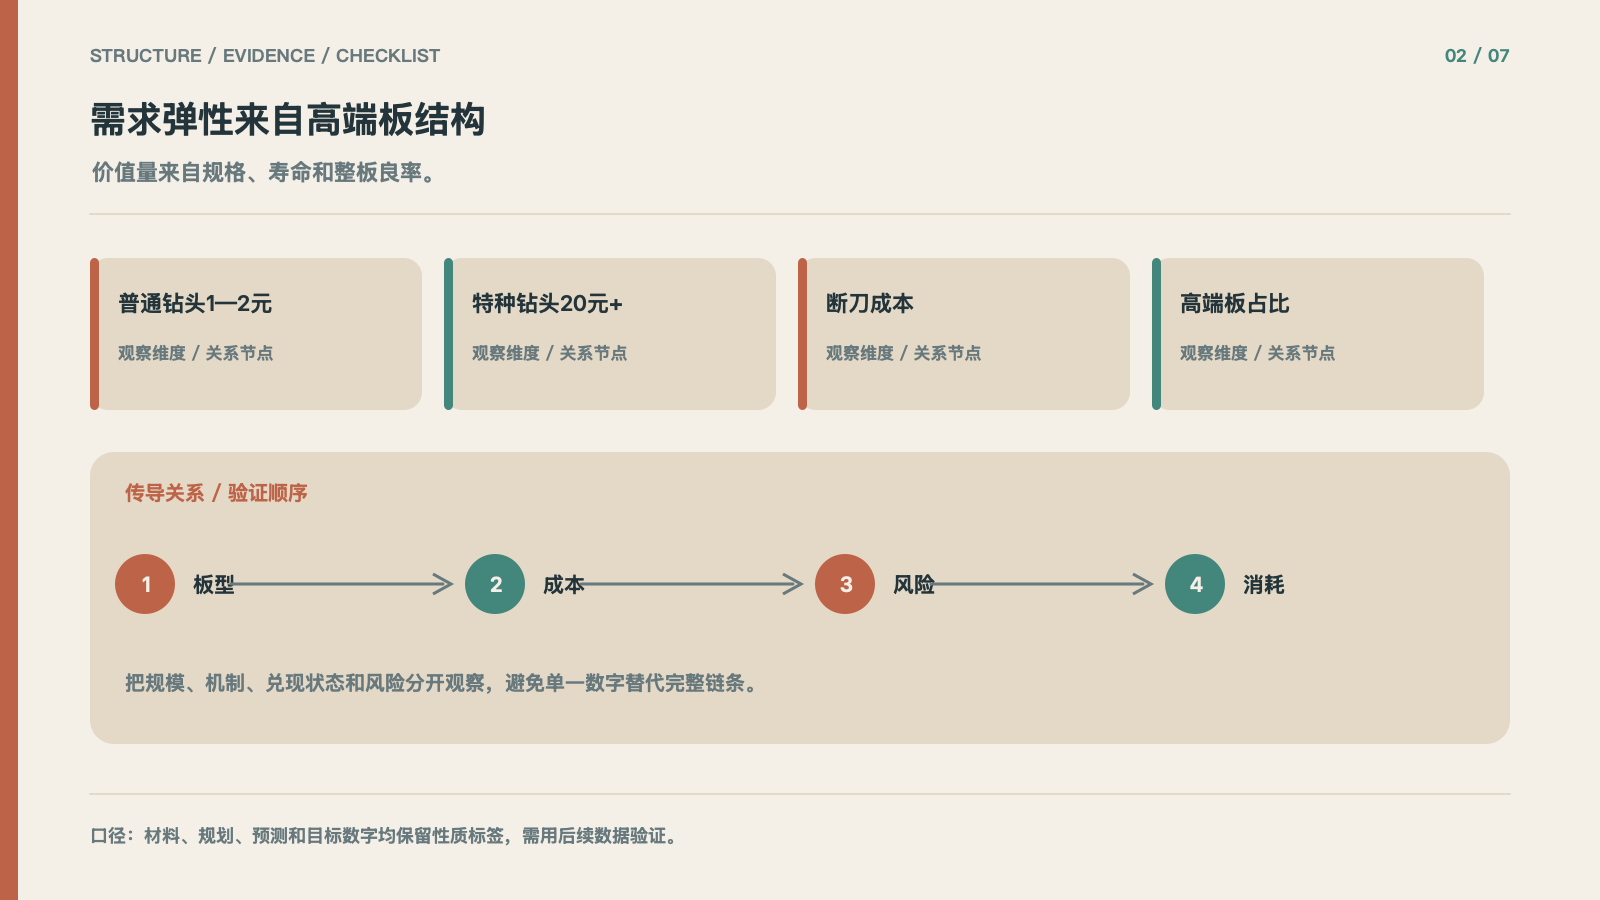
普通 PCB 钻头单支价格约 1—2 元,高端 AI 服务器板特种钻头超过 20 元。价格差异反映规格、精度和使用场景不同,但高单价本身不说明供应商利润更高,还要看材料成本、加工良率和复购。
钻头在下游高端 PCB 总制造成本中的占比约为 1%—3%。对 PCB 厂而言,单支耗材便宜并不代表可以忽略断刀风险:返工、停机或整板报废的代价可能远高于刀具本身。
当板材硬度和孔型要求上升,客户更在意每支钻头完成的合格孔数、孔壁质量和断刀率。若高价产品能降低整板制造的综合成本,客户才有理由接受价格溢价。
所以需求弹性要拆成高端板占比、每块板的孔数、单位钻头寿命和高端规格售价。任何一项没有变化,‘AI 服务器增长’都不必然等于钻头收入同比例增长。
普通钻头约 1—2 元,高规格钻头超过 20 元,反映的不是简单品牌溢价,而是高纵横比、寿命和孔质量的差异。客户关心的是每支刀具能完成多少合格孔,而不是采购单价本身。
当刀具成本只占高端 PCB 制造成本约 1%—3%,但断刀可能造成整板返工或报废时,客户更看重稳定性。供应商若能降低综合加工成本,才有条件在产品价格上涨时保住订单。
耗材单价高并不必然对应更高利润,因为客户会比较单孔成本、换刀频率、设备停机和报废损失。真正的竞争力体现在每块板的综合加工成本下降,以及刀具在不同板材和钻机上的一致性。
钻头材料决定单位价值
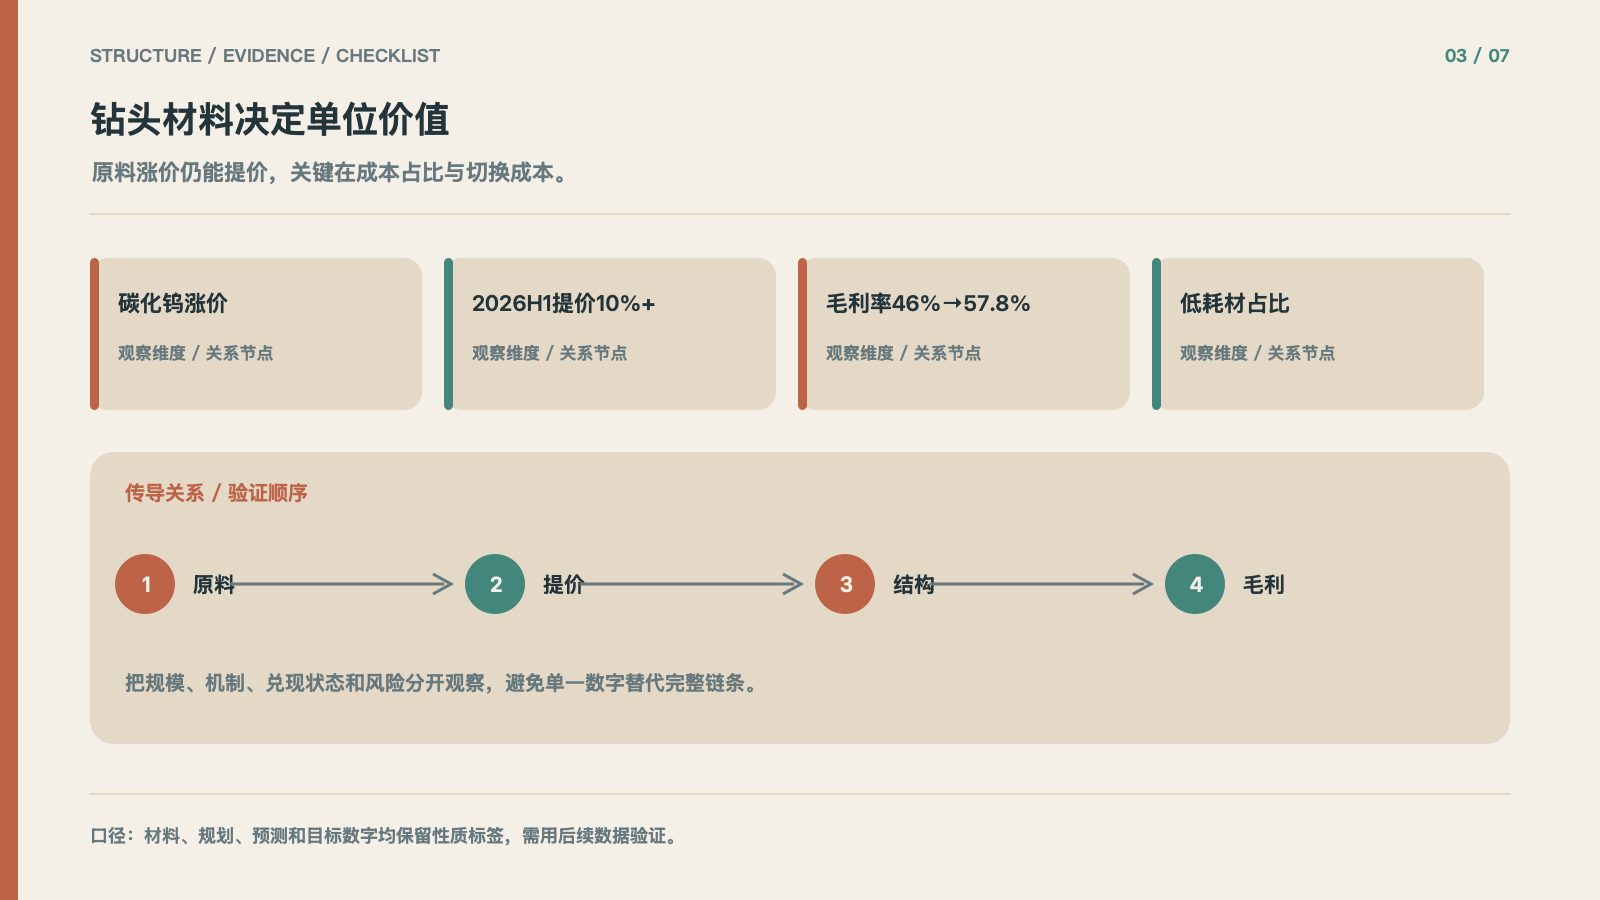
碳化钨是微型钻头的重要原料。相关价格口径从 2025 年上半年低于 500 元/公斤升至 2026 年一季度超过 2,000 元/公斤;原料上涨会先压缩制造端毛利,企业能否调价因此成为核心变量。
一组经营数据称 2025 年底毛利率约 46%,到 2026 年第二季度约 57.8%;2026 年上半年产品提价超过 10%。原料价格、产品结构、提价和毛利率并非单一因果,需结合季度数据判断各自贡献。
当钻头成本只占下游高端板制造成本的约 1%—3%,而断刀会影响良率和交期,客户可能更重视稳定性而不是最低单价。这种成本结构为供应商议价提供条件,但前提是性能和交付确实可验证。
预测中还将 2028 年毛利率超过 60% 作为目标情景。能否达到取决于高端产品放量、客户接受调价、原料成本和竞争格局,不能仅凭当前毛利率上升外推。
碳化钨价格从 2025 年上半年低于 500 元/公斤升至 2026 年一季度超过 2,000 元/公斤的材料口径,意味着原料冲击非常显著。提价超过 10% 后毛利率仍改善,需结合产品结构和库存成本确认传导程度。
未来毛利率超过 60% 的情景依赖高端产品放量、客户接受提价和原料供应稳定。若高端型号占比不升、竞争者扩产或材料采购价格继续上升,毛利率目标就需要重估。
原料价格的四倍变化说明成本端不能被放在脚注中。需要同时检查提价时间、库存计价、碳化钨采购来源和高端型号占比;如果售价上涨主要覆盖原料,而不是扩大单位加工价值,收入增长未必带来同等利润增长。
供给扩张需要客户认证
按 2025 年市场统计口径,微型钻头全球份额估计约 29%;2026—2028 年净利润复合增速预测约 90%。前者是历史份额,后者是模型预测,不能把两者合并成已经实现的增长。
供给端的规模数字存在单位歧义:2026 年 8 月月产能被识别为约 1.8 亿支,但单位表述不完整;后续每月增加的产能也有数量级疑点。现阶段不引用这些数字作为确定产量。
PCB 厂切换钻头涉及孔质量、寿命、设备参数和交付稳定,需经历样品测试、长时间试用和批量认证。通过一家客户认证也不等于其他产品型号、材料和产线可以无差别复制。
有效产能应以通过认证后的稳定出货衡量。关注复购客户数、高端型号收入、产线利用率、良率和回款,比单看产能公告更接近真实经营。
全球份额约 29% 和 2026—2028 年利润复合增长约 90% 属于不同口径:前者是市场份额估计,后者是模型预测。份额领先能说明规模基础,却不能独自证明未来高增速。
自制设备可以缩短扩产等待,但名义月产能、设备数量和通过客户认证的产量必须区分。跟踪稳定出货、良率和复购客户,才能确认扩产形成了真实竞争优势。
份额和利润预测还要放回下游板厂的客户结构。若 AI 订单集中在少数客户,份额提升可能伴随议价压力和回款集中;若高端钻头在多个客户完成认证,增长质量和供应链黏性才更强。
设备与耗材形成协同
自制生产设备被视为扩产优势之一:外部设备交期拉长时,能够复制自有设备或产线可能加快产能部署。这个优势仍要由实际设备投入、安装进度和合格产出证明。
钻头寿命与钻机转速、进给参数、主轴稳定性、板材和孔型共同相关。耗材厂商如果能参与工艺调试,帮助客户降低断刀与返工,竞争力就不只是产品规格。
客户验证的核心是总加工成本与质量稳定性。更高单价若能减少停机、提高良率并确保交货,可能形成较强黏性;若测试效果没有改善,客户仍会比较替代品和材料路线。
自制设备并不自动消除资本开支、人员培训、维护与产线良率风险。产线越快复制,越需要确认客户订单同步增长,否则利用率不足会把固定成本留在企业内部。
自制设备让工艺参数、刀具设计和产线调试能够更紧密联动,缩短外部设备交期的不确定性。其价值要看设备复制后能否保持同样精度、产线利用率和产品一致性。
耗材企业深入客户工艺后,可以根据板材和钻机参数优化转速、进给与换刀频率;这类协同可能提升客户黏性,但也提高现场服务和工程团队的要求。
自制设备并非独立的成本优势,而是把材料配方、刀具几何和加工参数绑定起来。若设备复制后无法保持精度,或客户设备系统差异太大,内部协同就难以转成规模化交付。
预测增长要看实际消耗
近三年净利润复合增长约 90% 是预测模型,不是历史业绩。核心驱动包括高端服务器板出货、M9 采用、单位耗材用量提高和产品提价,任何一项低于假设都会改变预测。
更具体的路线风险是 M9 成本或加工良率过高,PCB 厂可能选择 M8.5 或其他工艺补偿。若此类替代发生,M9 相对 M7 的五倍消耗假设就难以广泛兑现。
2027 年 Rubin Ultra 相关、层数超过 70 层的背板,被估算可能带来额外 7%—13% 的利润空间,但是否采用该板型并不确定。这一增量只能作为情景,不能作为已锁定订单。
一项明确的观察条件是:原料价格仍高时,后续毛利率能否稳定在约 58.5% 以上;同时还要确认高端产品占比、出货量和经营现金流。阈值是验证条件,不是保证线。
Rubin Ultra 可能采用超过 70 层背板并带来约 7%—13% 利润增量的判断,仍取决于架构设计是否采用该板型。若服务器厂商因成本或良率改用 M8.5,M9 带来的五倍耗材假设就会减弱。
关键原料中高端钨材约 30% 依赖日本供应商的估计,若供货受限可能影响高端钻头良率和扩产速度。自制设备无法替代关键材料,供给安全仍要看采购来源和国内替代能力。
架构路线、材料等级和耗材需求之间是条件关系,而不是确定映射。只有服务器拆解或客户公告确认板材方案,再结合公司高端型号出货,才能把超过 70 层、五倍消耗和利润增量从情景假设升级为经营证据。
从无名工序看 AI 产业链
第一项验证是 M9 是否从少数高规格产品进入稳定量产,而不只是客户测试或局部试用。可以观察高端板材导入、钻头领用量和高规格产品收入是否同步变化。
第二项验证是毛利率能否在原料成本较高时维持。若价格提涨但毛利率回落,需要区分钨原料、加工成本、产品组合和竞争报价的影响。
第三项验证是超过 70 层背板等产品是否实际采用,以及对应板型是否带来额外钻孔和耗材需求。高端服务器架构变化可能延迟、改版或选择替代方案。
部分高端材料供应仍被估为依赖日本供应商,具体材料名称和约 30% 的比例需要原始材料核实。供给中断、替代材料、M9成本和客户资本开支共同构成风险,不能只凭 AI 需求推导确定增长。
2026 年下半年观察服务器拆解能否确认 M9 材料导入,之后检查季度毛利率能否在高原料成本下接近约 58.5% 的验证阈值;两项都比单看 AI 资本开支更接近耗材需求本身。
2027 年还要核对超过 70 层背板是否进入实际架构,以及公司高端钻头出货、客户复购和经营现金流是否同步改善。若材料未采用、毛利率下行或产能利用不足,应逐项下修增长模型。
验证顺序应从材料和板型开始,再到钻头规格、客户订单、毛利率和现金流。若只看到云厂商资本开支上升,却没有 M9 导入和高端刀具出货,需求会停留在上游叙事,不能直接推导公司利润。