创新药企业的成长,不只看单个产品能否上市,还要看研发投入能否持续转化为多产品收入、海外商业化和现金流。销售目标与利润率目标需要穿过临床、注册、定价、推广和支付体系。
350 亿元销售和 30% 以上 EBIT 利润率属于远期目标情景,不代表已实现经营结果。
销售目标先要拆成产品组合
国内产品销售达到 350 亿元是远期目标,需要拆成已商业化产品、临床管线、适应症扩展和海外合作收入。目标越大,越不能只用单个候选药的理论峰值支撑。
当前增长线索集中在抗肿瘤双抗 IBI363 与代谢领域的玛仕度肽。两者面对不同患者、临床阶段、支付方式和竞争格局,收入兑现速度不应放在同一条时间线上。
更完整的产品组合需要有多个产品按阶段接续:临床数据支持注册,获批后进入定价和准入,销售扩大后再由现金流支持下一批研发。某一阶段停滞,都会改变远期销售路径。
目标拆解时应逐项核查产品收入、适应症、地区、上市时间和竞争强度。超过 20 条潜力管线的总数不能直接等同于未来可销售产品数量,管线质量和成功概率仍需单独说明。
350 亿元远期销售目标应拆成已上市产品的自然增长、现有产品新增适应症、临床管线上市和海外授权分成。不同来源的收入确认时间、毛利率和成功概率差异很大,不能简单相加峰值销售额。
抗肿瘤双抗和代谢药面对的患者规模、临床风险、支付方式和推广渠道不同。若一个产品放量晚于预期,其他产品能否接续决定销售目标是否仍有实现路径。
销售目标还要按时间拆开:已上市产品提供近期现金流,临床后期产品提供中期增量,早期管线提供远期选择权。把三者都按峰值销售额相加,会忽略注册失败、上市延迟、医保降价和商业化爬坡的时间成本。
研发投入是增长的前置成本
一组临床数据给出 IBI363 客观缓解率约 37%、中位总生存期约 18.2 个月;约 70% 的入组患者此前至少接受过两线治疗。患者治疗阶段是理解疗效数字的必要背景,不能把后线结果直接外推到所有患者。
安全性同样决定商业化空间。该数据中的肺炎或肺部炎症发生率约 12.5%,对照范围被列为约 0%—4.4%。不同试验的患者结构和不良事件定义可能不同,跨试验比较只能作为风险提示。
未来数据需要同时回答疗效能否在更早治疗线复现、肺部炎症能否管理、停药和剂量调整情况如何,以及获益风险比是否支持更大患者群体。
临床优势只有通过注册、标签范围、医院准入和医生使用才能变成销售。若安全性限制适应症人群,峰值收入模型就需要下修,即使单一指标表现良好也不例外。
IBI363 的客观缓解率约 37%、中位总生存期约 18.2 个月,约七成患者经历过至少两线治疗。后线治疗人群的疗效结果需要结合样本量、随访时间和对照方案阅读,不能直接外推到一线患者。
肺部炎症或肺炎发生率约 12.5%,高于材料中列出的约 0%—4.4% 对照范围。跨试验差异可能来自患者和事件定义,仍需关注严重程度、停药比例、处理方式及更大样本数据。
疗效数据的商业价值取决于获益风险比和适用人群。若疗效只在重度经治患者中成立,市场空间、支付意愿和推广路径与一线治疗不同;若安全性需要频繁停药或监测,销售模型中的可用患者数也应同步下调。
全球化需要注册和供应链
一组远期推演把合作产品到 2033 年的全球销售额估在约 50 亿美元,并估计企业每年可能取得约 80亿—100亿元的授权和分成收入。前者是合作方产品销售预测,后者是权益收入情景,两者不能混为企业自身产品销售。
海外商业化还要经过临床开发、各地注册、定价、支付准入、供应链和本地推广。即使合作方拥有渠道,产品上市时间和市场覆盖仍会影响收入确认。
授权收入可能包含首付款、里程碑款与销售分成,确认周期和现金到账时间不同。分析现金流时,应区分一次性款项与持续性版税,不把远期年化收入当作当期现金。
验证全球化进展可观察注册节点、合作协议履约、首个市场上市、销售爬坡、库存变化和回款。合作方全球销售额目标需要随实际准入和销售数据更新。
合作产品到 2033 年约 50 亿美元全球销售的预测,与企业自身每年约 80亿—100亿元授权和分成收入是两种不同口径。前者是产品销售额,后者还受协议分成比例、里程碑和收入确认影响。
海外注册通常还需完成临床数据提交、监管审评、生产质量检查和市场准入。合作方拥有渠道并不能跳过这些步骤;首个国家获批后,各地区上市节奏仍可能不同。
海外销售预测至少包含三个不确定变量:获批时间、实际覆盖国家数量和合作协议中的权益比例。即使合作方完成上市,销售额也要经过处方、支付和供应链爬坡,不能用合作签署或全球峰值预测替代现金到账。
高利润率来自规模和结构
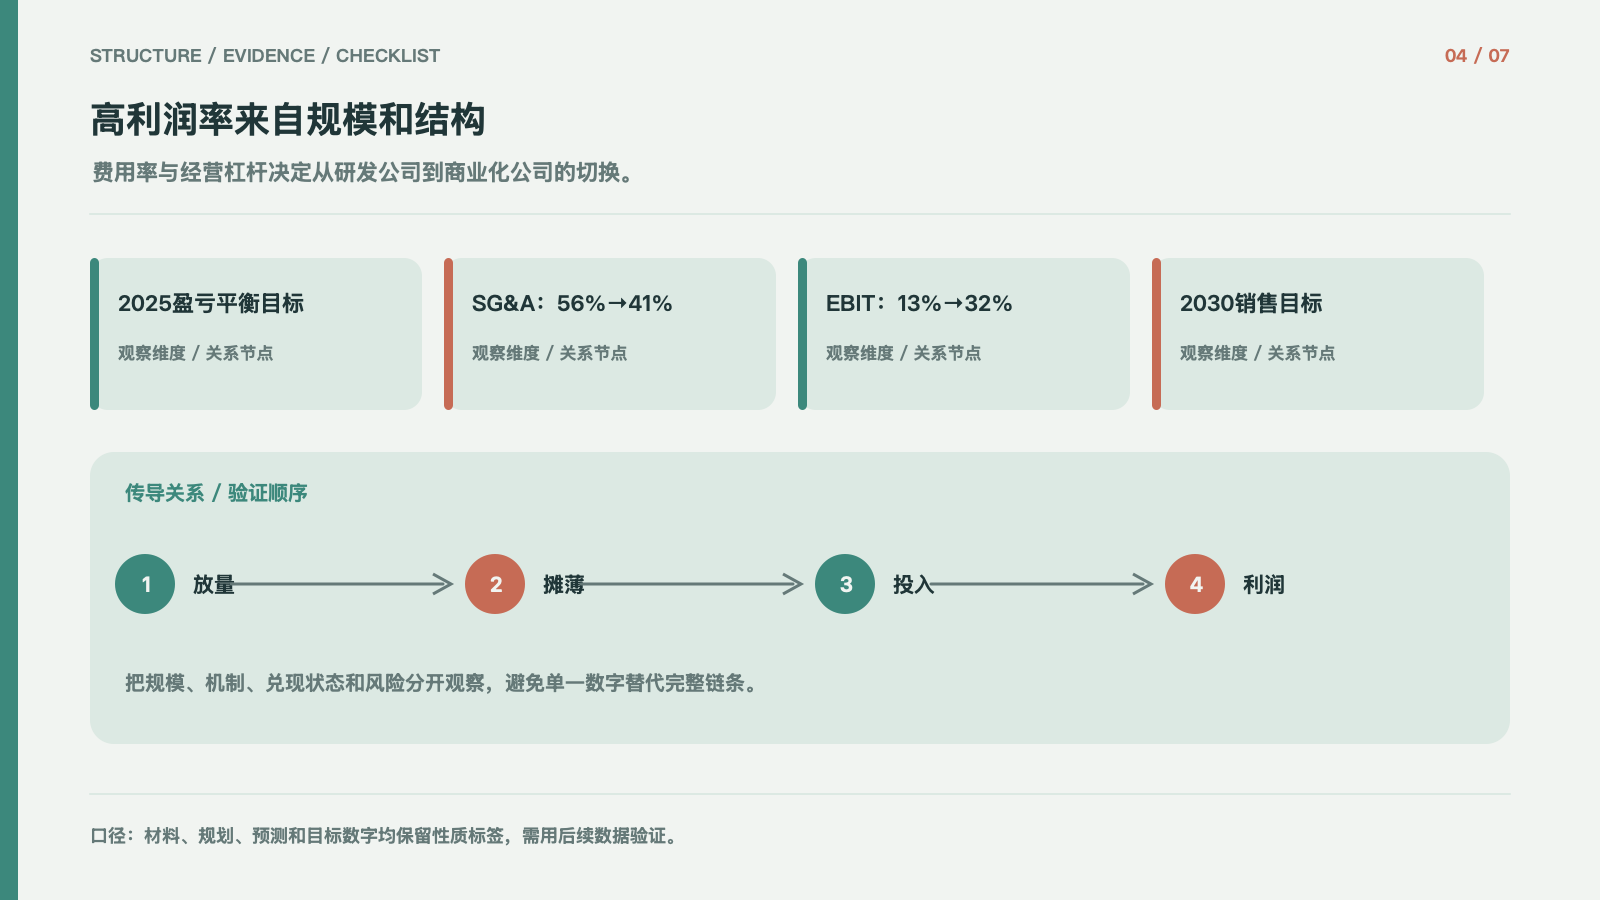
模型路径设定 2025 年达到盈亏平衡,销售及管理费用率从约 56% 降至 2030 年约 41%,核心 EBIT 利润率则从 2026 年约 13% 提升至 2030 年约 32%。这些是目标与预测,不是已经实现的财务结果。
规模效应可以来自产品销售扩大后固定商业化费用被摊薄、生产成本下降,以及授权分成增加。但为扩大销售而追加的市场投入也可能推高费用率,利润率不会随收入自动上升。
2026 年净利润预测数字的金额单位不完整,不能据此写成具体金额。利润预测需要后续财务数据确认,并拆开核心经营利润、一次性授权收益和会计项目。
判断目标质量,要并列观察收入增长、毛利、销售管理费用、研发费用和经营现金流。若利润率上升来自压缩研发或一次性收入,而非持续产品销售,估值切换就不稳固。
销售及管理费用率从约 56% 降至约 41%、核心 EBIT 利润率从约 13% 升至约 32% 的预测,依赖商业化规模扩大和费用摊薄。若新产品上市需要快速扩充销售队伍,费用率下降路径可能放缓。
从盈亏平衡转向持续盈利,还要区分产品销售、授权收入和一次性里程碑款。较高利润若主要来自一次性合作款,无法证明主营业务已经具备稳定经营杠杆。
费用率下降的质量要看收入增长是否覆盖销售、生产和研发的新增投入。若销售额上升但应收账款、渠道库存和市场费用同步扩张,利润率改善可能只是阶段性;经营现金流转正并持续,才更接近商业化拐点。
创新能力要穿越商业化阶段
商业化规模扩大后,研发预算如何分配会成为长期竞争力的一部分。若销售费用下降而研发持续投入、临床项目质量提高,利润改善更接近效率提升;若通过砍研发换取短期利润,未来产品供给可能减少。
20 多条潜力管线的总数并没有逐项对应产品、临床阶段、适应症和上市时间,无法直接支撑具体收入模型。每条管线都要按照研发成功率、竞争格局和商业化难度拆分。
管线接续还包括临床失败后的资源转向能力。重点观察关键读出、试验推进速度、研发投入占收入比例和新产品对收入组合的贡献,而不是只统计项目数量。
从 BioTech 走向可持续商业化的关键,是一边把现有产品做成收入和现金流,一边保持新产品能够进入临床和注册。两者的资源配置需要长期平衡。
20 多条潜力管线只有逐项标明靶点、临床阶段、适应症和下一关键读出,才能进入收入模型。临床失败、入组延迟或竞争疗法出现都会改变项目成功率,管线总数不能代替风险调整后的价值。
利润率提升也需要给研发投入留出空间。若削减研发换取短期利润,当前产品即使放量,后续收入也可能出现断档;合理的质量指标应同时包括核心产品收入、研发效率和新项目进入临床的节奏。
管线评价还要关注资源冲突:同一销售团队、临床团队和生产能力是否需要同时服务多个产品。项目数量增加而关键读出没有推进,可能只是研发储备变厚,并没有提高近期商业化确定性。
支付体系决定放量速度
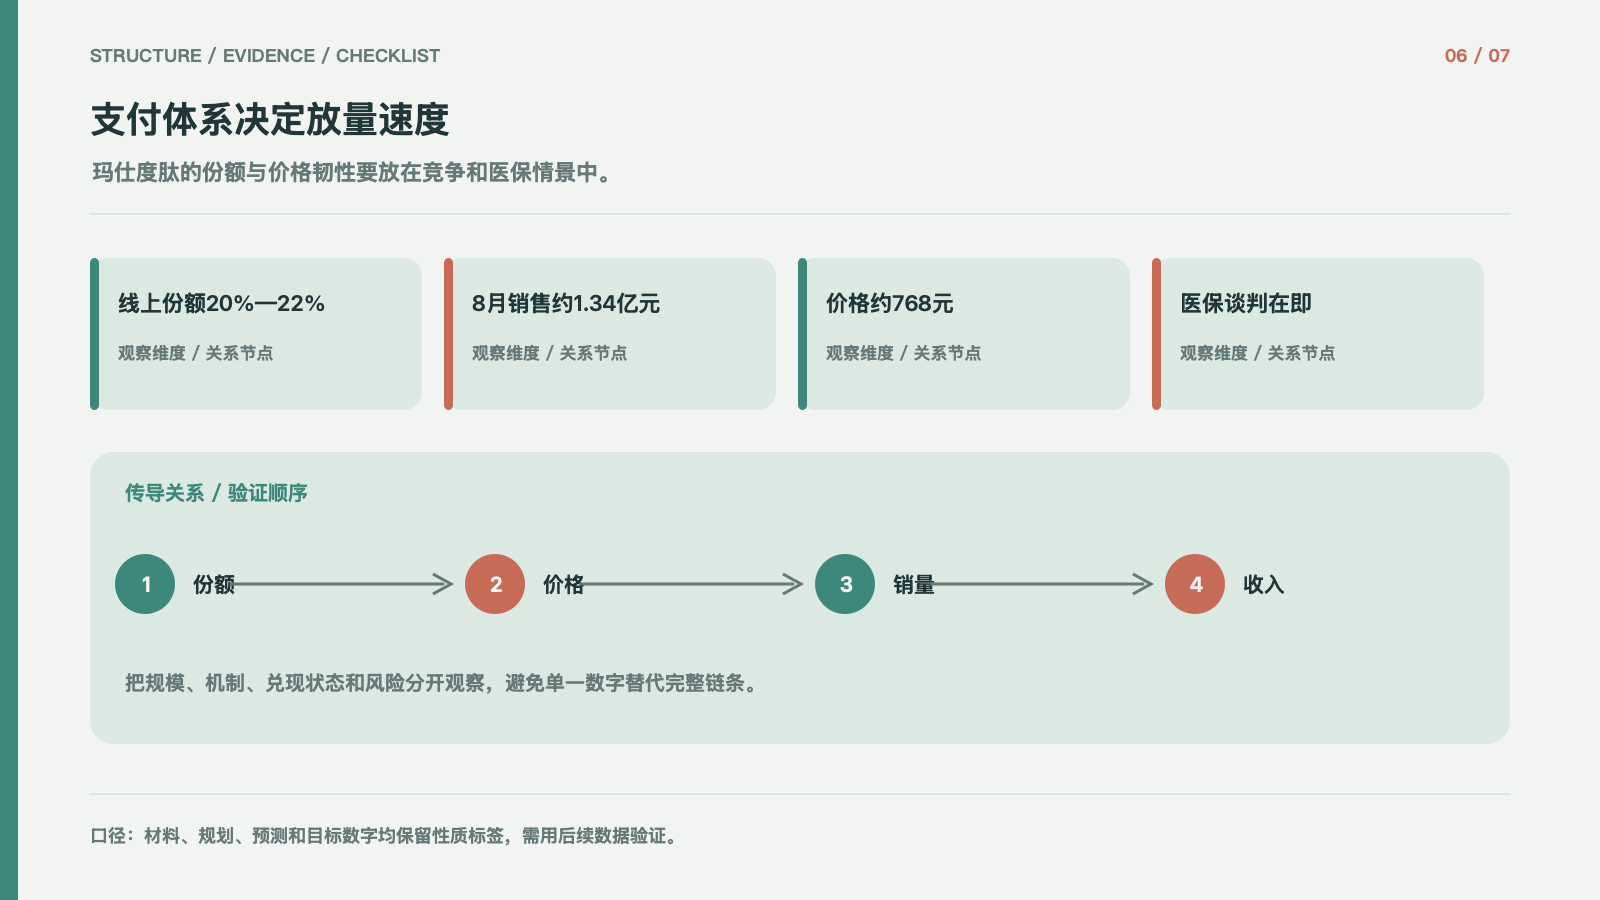
玛仕度肽的市场表现不能只看定价。一组线上口径显示,5 月以来份额约 20%—22%,8 月销售额约 1.34 亿元、环比或较前期反弹约 13%,价格约 768 元。份额、销售额和价格的统计范围应保持一致。
竞争产品价格约 710 元、线上份额约 65%,显示同一市场内存在明显竞争压力。玛仕度肽的价格高于对手仍能维持份额,可能与疗效、渠道、供给或品牌有关,具体原因需要拆开验证。
2026 年 11 月医保目录谈判是关键支付变量。若进入医保,覆盖面可能扩大,但价格调整会改变单位收入;销量增长能否抵消降价,需要结合患者数、支付后价格和复购率测算。
药品获批或线上销售增长都不等于稳定放量。医院准入、医保支付、患者负担、医生使用习惯和长期安全性共同决定持续需求。
竞争产品约 710 元、线上份额约 65%,而玛仕度肽约 768 元仍维持约 20%—22% 份额,说明市场表现不能只用低价解释。销售额、价格和份额必须确认统计平台与时间口径一致。
8 月销售额约 1.34 亿元、较此前反弹约 13% 是单月经营线索,不代表长期峰值。医保谈判若降低支付价格,销量和患者覆盖可能提高,但总收入取决于降价幅度、处方量和复购。
支付端的核心不是单一价格高低,而是患者可及性、处方量和长期留存的乘积。价格下调后,若新增患者足以抵消单位收入下降,收入可能改善;若竞争加剧导致份额和复购同时下降,医保覆盖也不一定带来盈利提升。
用四项数据验证长期目标
近期临床观察包括 SMO-2026 相关数据:IBI363 在更早治疗线的疗效能否复现,肺炎风险是否下降,以及安全性是否允许扩大适用人群。数据读出后仍需等待注册和商业化路径。
支付端跟踪 2026 年 11 月医保谈判结果:是否纳入、价格变化多少、患者可及性提升幅度,以及销量是否能够抵消单价下降。医保不是单向利好,必须同时测算价格与数量。
经营端观察 2026 年下半年销售及管理费用率是否按模型下降,以及费用变化是否对应真实销售增长。远期还要核实国内销售组合、海外分成、研发投入与经营现金流。
若 350 亿元销售目标依赖单一产品,或利润率提升依赖研发费用下滑,目标质量就需要重新评估。产品收入、EBIT率、研发管线进展和现金回收同时改善,才能支持从研发叙事转向商业化估值。
SMO-2026 数据要检验 IBI363 在较早治疗线的疗效和肺部安全性;11 月医保谈判要检查玛仕度肽的支付后价格;下半年还要观察销售及管理费用率是否和收入增长匹配。
三项观察对应临床、支付和经营效率,任何单项改善都不足以证明远期目标兑现。若疗效无法扩大人群、医保降价未带来销量提升或费用率反而上行,销售和利润情景都需要调整。
跟踪表应把里程碑和财务结果分开:临床数据改变成功率,注册改变上市时间,医保改变价格和覆盖,销售改变收入,回款改变现金流。只有这些节点按顺序兑现,远期销售和 30% 以上 EBIT 的情景才具备连续证据。