政策组合权形成的市场转折,会成为投资者理解当前行情的重要参照。但历史时点能够解释市场记忆,不能直接替代今天的盈利和需求数据。下一阶段的核心问题,是内需能否从预期改善转化为订单、价格和利润的连续反馈。
文中使用“时刻”作为观察框架,不把周年节点写成必然的行情拐点。策略判断需要结合后续数据验证。
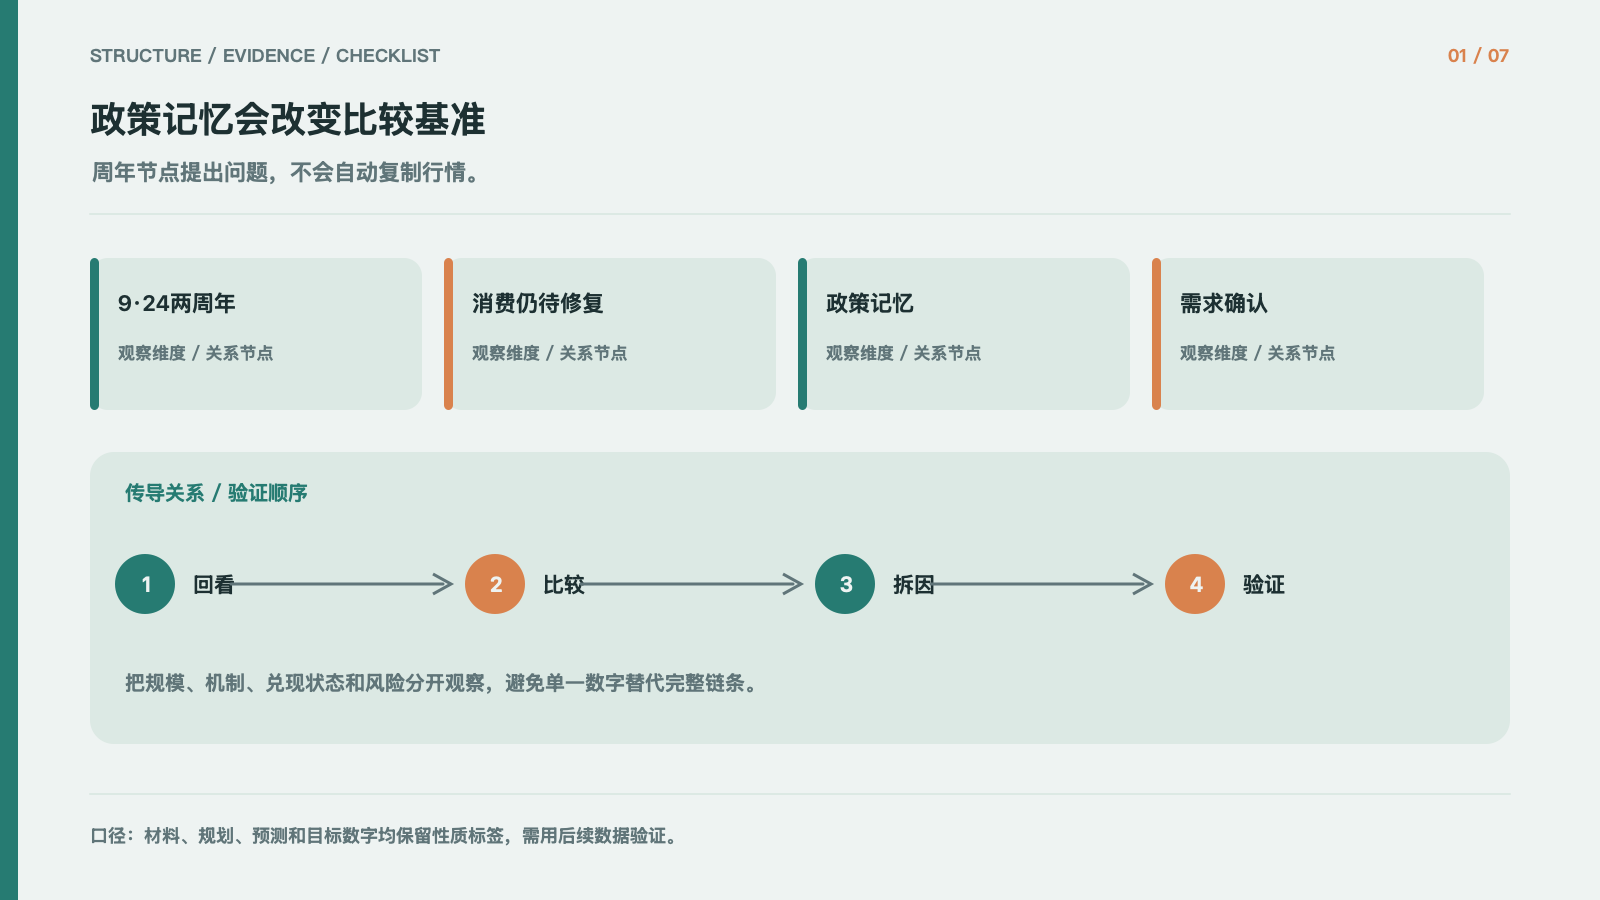
政策记忆会改变比较基准
接近一次重要政策组合出台两周年,市场自然会把当下与此前的政策时点并置。这个比较能解释风险偏好的记忆,却不能证明相同日期会出现相同的市场结果。
需要区分三件事:政策宣布带来的情绪修复、政策资金实际落地、以及消费与企业盈利持续改善。前两者可能先改变估值,只有第三者能支持更长期的基本面变化。
周年交易容易把日期本身当作催化剂。更有效的问题是:居民资产负债表是否止跌,收入和消费意愿是否改善,财政资金是否形成可观察的支出与订单。
因此,“924时刻”适合作为一个检验窗口,而不是预设结论。政策预期可以先行定价,后续仍要由房价、财政执行和内需数据决定持续性。
将当前消费机会与上一轮政策节点比较,首先要分清政策刺激、风险偏好修复和企业盈利改善三种不同现象。历史上指数上涨可以很快发生,居民收入、资产负债表和消费企业利润的修复通常需要更长时间。
工业化成熟阶段的比较提供了一种财富分配假设:制造和出口积累增加后,新增财富可能从生产投资向居民消费和金融资产扩散。美国、日本的历史路径只能帮助构造假设,产业结构、人口和政策制度差异决定结果不能照搬。
政策记忆影响的是比较基准,不是未来收益率。若市场先交易周年预期,估值可能在数据确认前修复;若随后政策没有形成支出,或者居民继续增加储蓄,早期上涨就可能停留在风险偏好层面。跟踪时应把指数表现、消费数据和企业利润分栏记录。
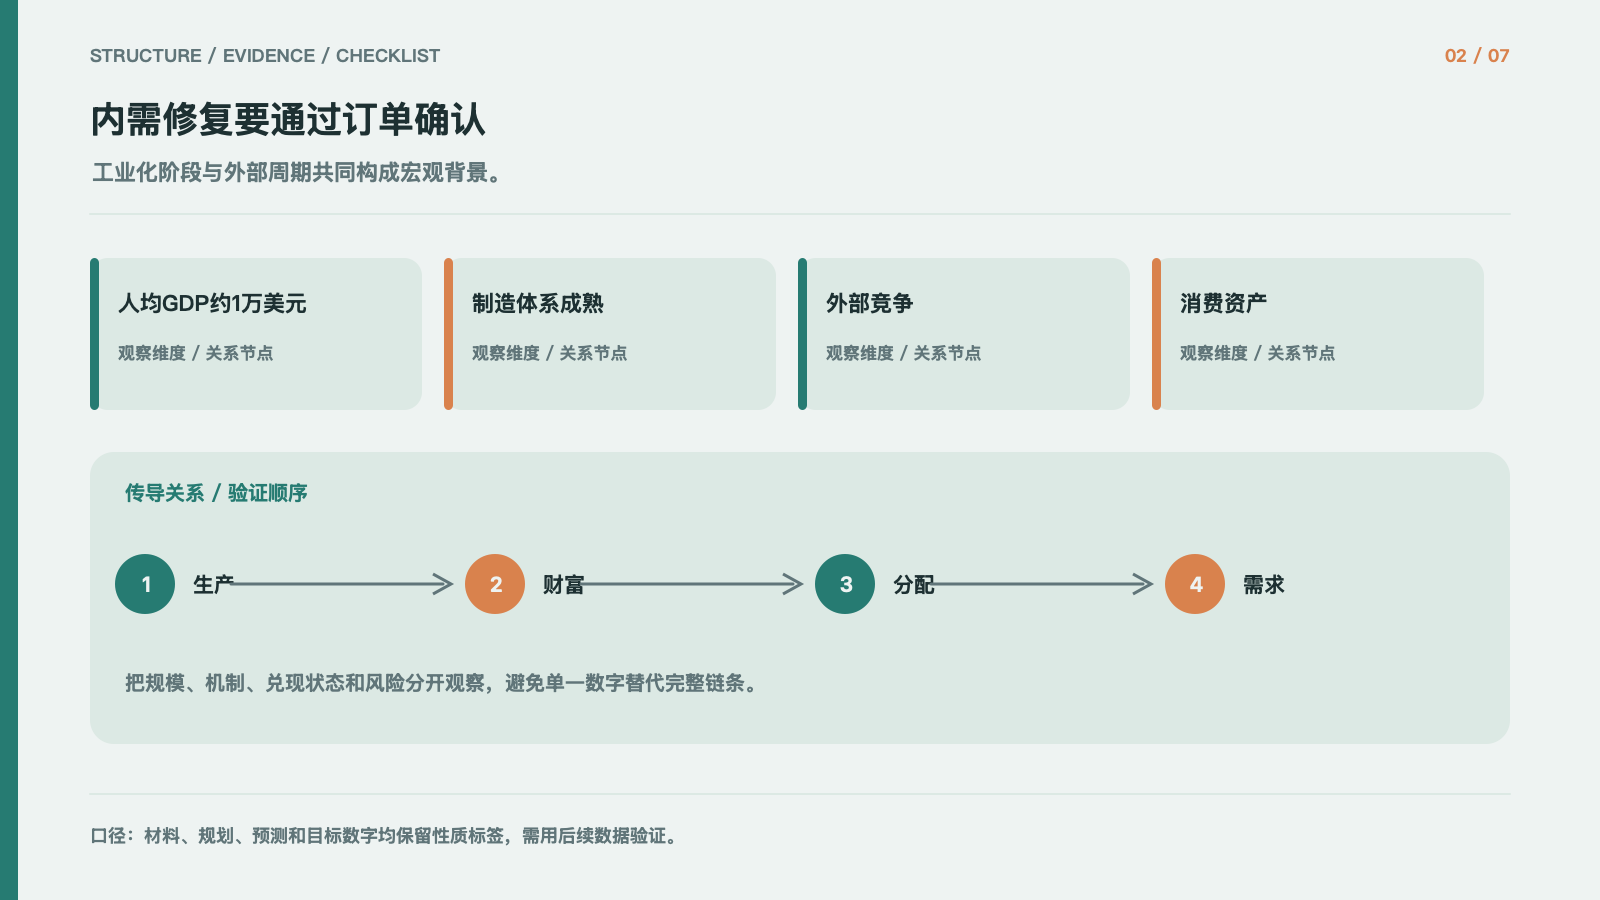
内需修复要通过订单确认
一种宏观框架把人均 GDP 在 2018 年前后超过 1 万美元,视为工业化进入成熟阶段的标志。制造体系更完整、出口和产业积累增加后,新增财富可能逐步从生产投资延伸到居民消费和金融资产。
同一框架还把 2018 年前后的中美长期竞争视为另一条周期。若外部环境改善,企业盈利、汇率和居民预期可能受益;若竞争加剧,出口、产业成本与资本流动又会影响国内政策空间。
美国、日本的成熟经济阶段常被用于作历史类比,中国 2019—2021 年的消费核心资产行情也被视作一个阶段性参照。类比只能帮助提出问题,不能推出中国会重复相同的二十年牛市路径。
这个框架的可检验部分在于财富是否留在居民和企业部门、就业与收入预期是否改善,以及消费资产盈利能否持续。宏观标签本身不能替代对资产负债表和经营数据的观察。
这一宏观框架把 2018 年前后视作两个周期的交点:一方面是工业体系成熟后财富积累的延伸,另一方面是外部竞争提高了出口、汇率和产业成本的重要性。消费资产上涨能否持续,取决于财富是否实际进入居民部门。
2019—2021 年的消费核心资产行情证明盈利和估值可以在一段时期内共振,但不能据此推出十年或二十年上涨路径。真正可追踪的是居民收入、就业预期、消费支出以及企业利润率是否形成连续改善。
内需传导还要经过财富分配结构。出口和制造部门的利润增加,只有通过工资、就业、股东回报或财政转移进入居民现金流,才会转化为更广泛的消费能力;如果财富停留在企业留存、地方偿债或金融资产估值中,消费改善的斜率会低于生产端改善。
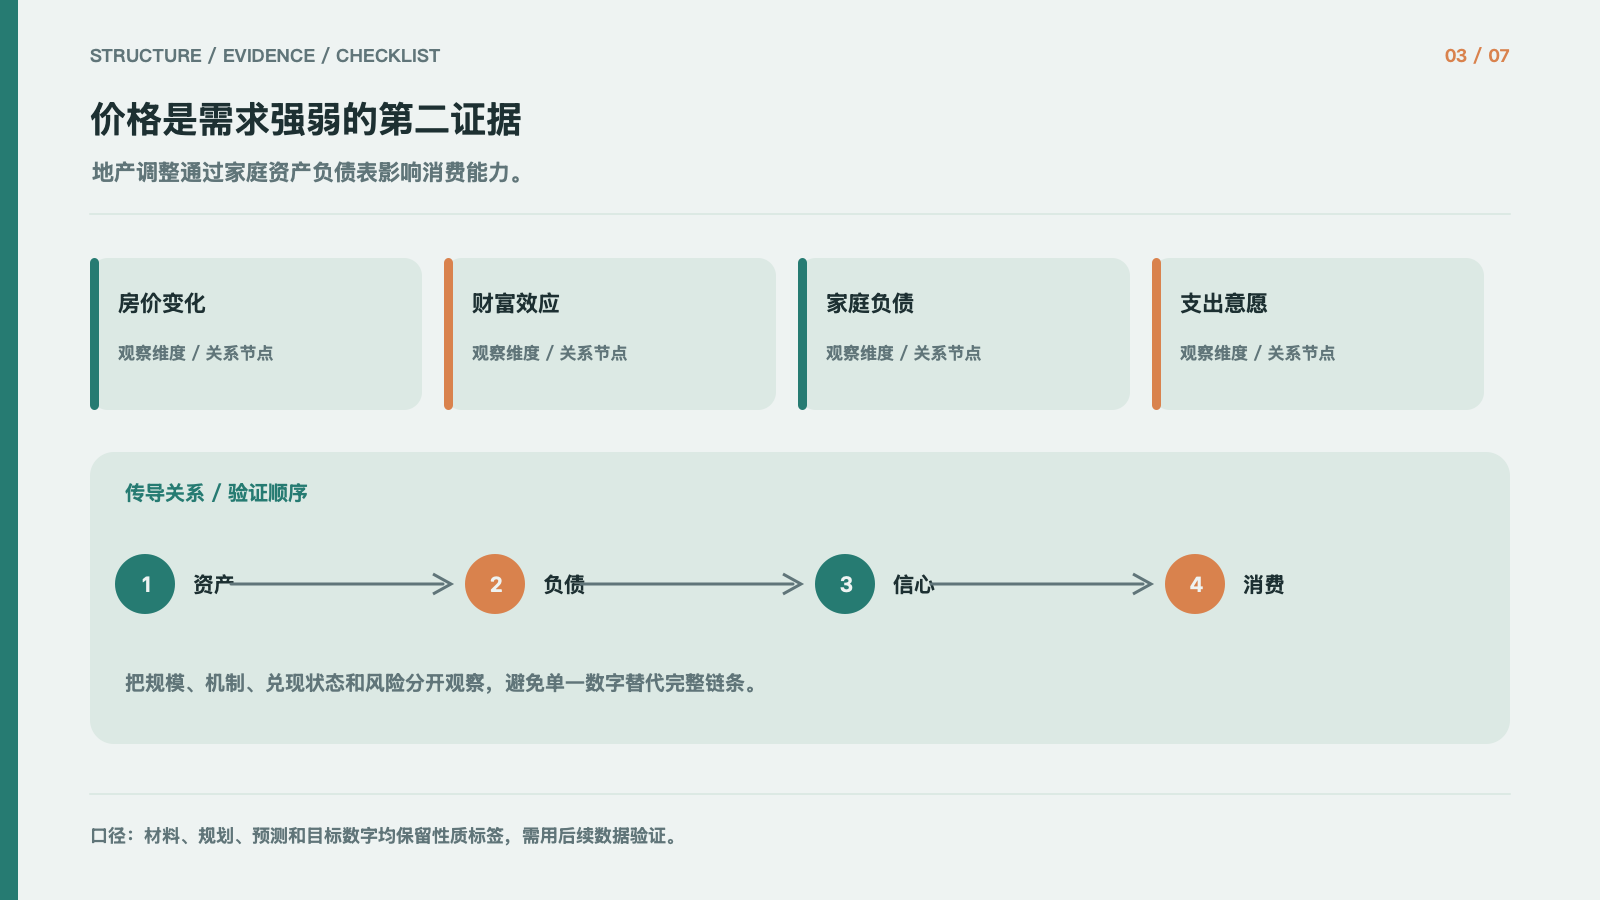
价格是需求强弱的第二证据
房地产价格变化会影响家庭资产估值、抵押品和未来支出安排。若房价持续走弱,家庭可能优先偿还债务或增加储蓄,非必需消费和大额消费的恢复也可能更慢。
这一传导不能只看房价指数。还要观察销售、成交、库存、居民按揭和收入预期,判断资产负债表调整是否减速。单月成交反弹可能来自政策前置或低基数,只有销售和价格稳定、库存压力下降且家庭预期改善,才更接近修复。
外部利率和汇率也会影响资金成本与跨境流动,进而改变国内流动性。房地产资产负债表与外部现金流条件叠加,可能限制家庭和企业的支出能力。
需求修复因此需要支付能力和消费意愿同步变化。政策可以托底,但若资产价格仍在下行、收入预期未稳定,短期刺激可能被储蓄和去杠杆部分吸收。
房价下行会通过净资产缩水、抵押品价值变化和预防性储蓄影响消费决策。即使名义收入没有下降,家庭也可能因为未来不确定性增加而推迟汽车、家电、装修等可选择性支出。
地产销售、库存、投资和居民按揭需要放在一起看。单月成交反弹可能来自政策前置或低基数,只有销售和价格稳定、库存压力下降且家庭预期改善,才更接近资产负债表修复。
房地产对消费的影响有滞后性:房价和成交先改变抵押品与预期,家庭再调整储蓄、还贷和大额支出。因而政策后的第一个月出现销售回暖,并不能直接推导家电、汽车或服务消费同步反弹;还要看收入预期和按揭负担是否真正改善。
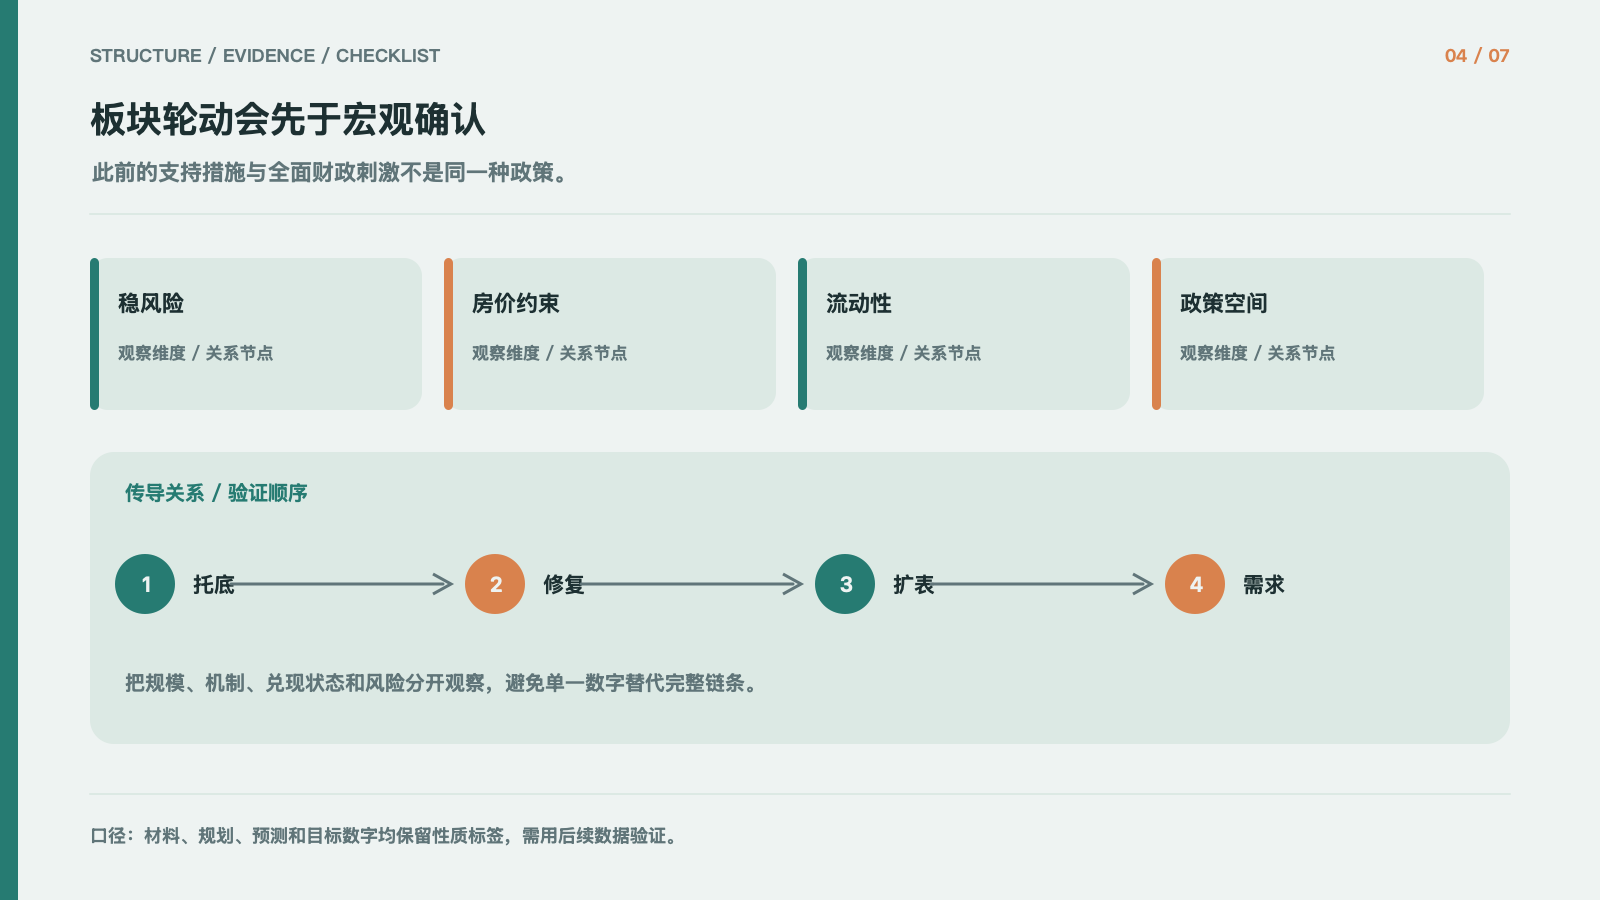
板块轮动会先于宏观确认
过去的政策组合可以理解为优先避免系统性风险,并不必然等于大规模、持续性的财政扩张。若房价仍在下行,刺激效果可能被财富缩水抵消;若流动性偏紧,大规模特别国债也面临融资与传导约束。
外部竞争和出口目标会影响要素成本、汇率及政策取舍。若政策优先维持生产端竞争力,居民端需求修复可能不会在短期内成为唯一优先事项。
政策力度还受资产负债表状态影响:财政资金投放后,家庭和地方部门可能先用于偿债或填补既有缺口,而不是马上形成新增消费。判断刺激效果,不能只看预算额度。
因此,“托底”与“举债扩需求”要分开看。更强财政行动需要外部条件、融资条件和房价预期共同改善,且资金最终要通过保障住房、贴息或其他渠道进入实际需求。
此前政策强调避免系统性风险,并不自动等于大规模财政资金直接进入消费。若家庭和地方部门优先还债,新增资金会先修复存量负担,短期乘数可能低于直接增加可支配收入或消费支出的方案。
大规模特别国债还取决于市场流动性、融资成本和资金投向。财政规模只是起点,资金从预算安排到拨付、项目执行和居民端收入之间存在时间差,任何一环受阻都会推迟需求反馈。
流动性是财政政策能够形成实际支出的必要条件之一。人民币经历较长贬值周期、跨境资金外流时,市场承接大规模融资的能力可能较弱;当汇率和资金回流改善,融资空间才可能扩大。但流动性宽松仍不等于居民必然消费,资金用途和执行效率同样重要。
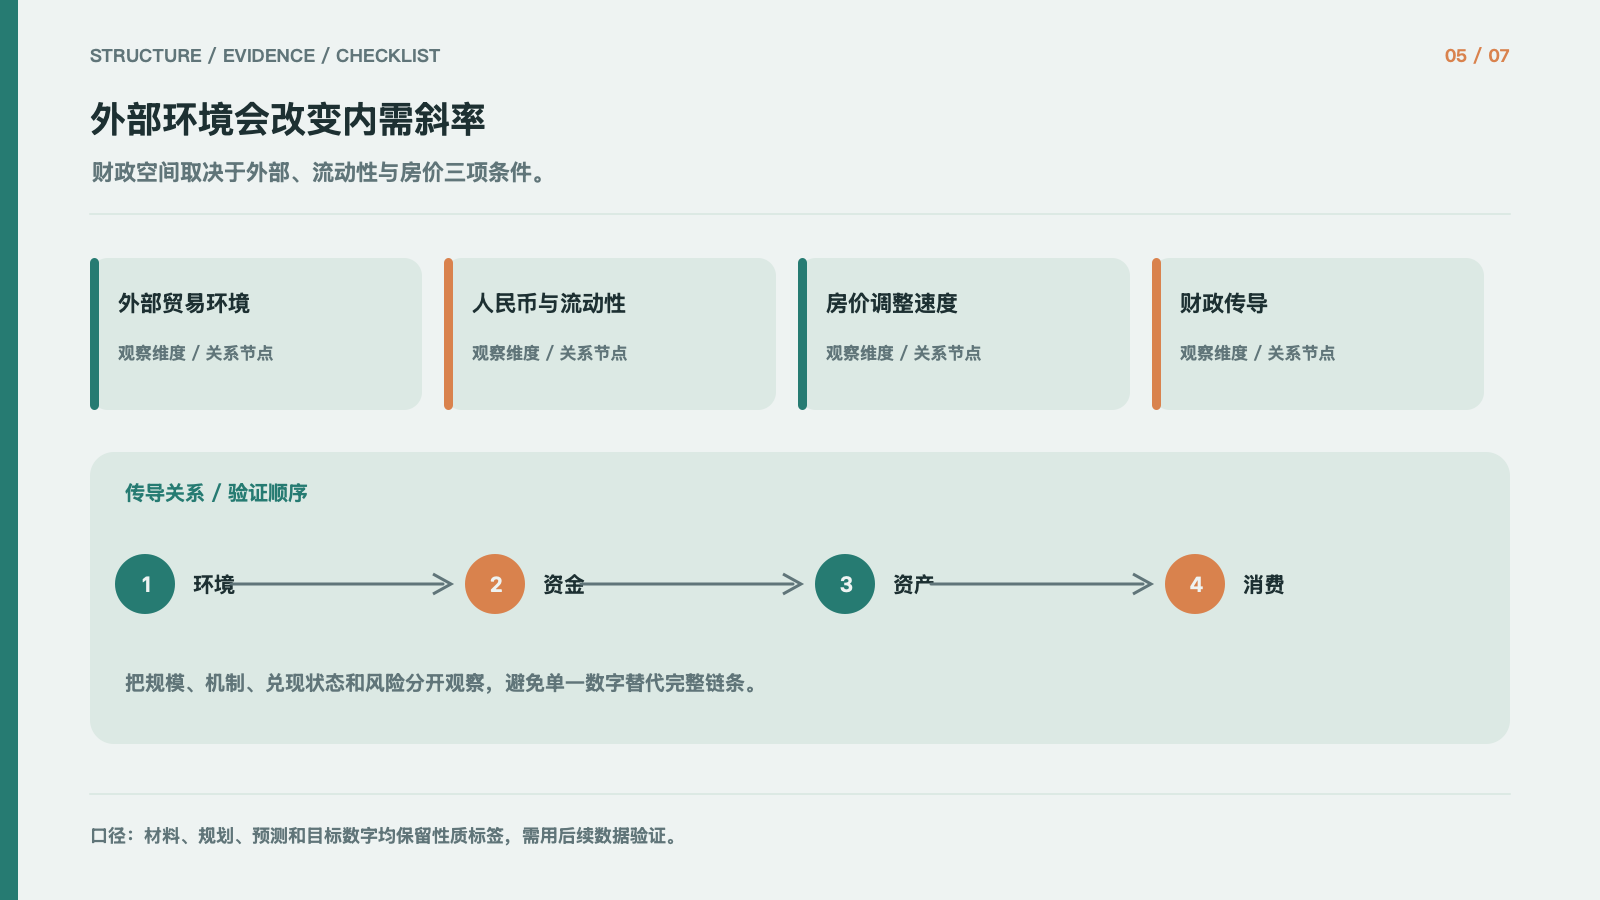
外部环境会改变内需斜率
一组阶段性判断把财政空间改善归纳为三点:外部经贸摩擦边际变化,人民币经历一段升值与资金回流过程,以及房价下跌速度趋缓。三点都需要按当时的观察数据检验,不能直接当作已确认的长期趋势。
外部环境改善可能降低出口与产业链的不确定性;流动性充裕会提高财政融资和政策传导空间;房价调整放缓则可能减少家庭资产负债表继续收缩的压力。
即使这三项条件同时出现,也只能说明政策执行的约束可能减轻,不能保证消费立刻反弹。收入预期、就业、居民负债和财政资金流向仍会决定需求传导速度。
宏观分析应把条件、工具和结果分开:外部与资金环境是条件,特别国债和贴息是工具,房价稳定、订单增加及消费回暖才是结果。
判断外部约束是否减轻,可以分别观察经贸摩擦、汇率与跨境资金、房地产价格变化。三者同时改善可能扩大政策空间,但每项都需要连续数据确认,不能把一次谈判进展或短期汇率波动视为结构性反转。
政策空间改善也不等于政策必然采取某一种形式。中央资金、地方配套、保障性住房收购和财政贴息的规模、对象与乘数各不相同,评估时要追踪最终资金流向,而不是仅依据政策名称判断效果。
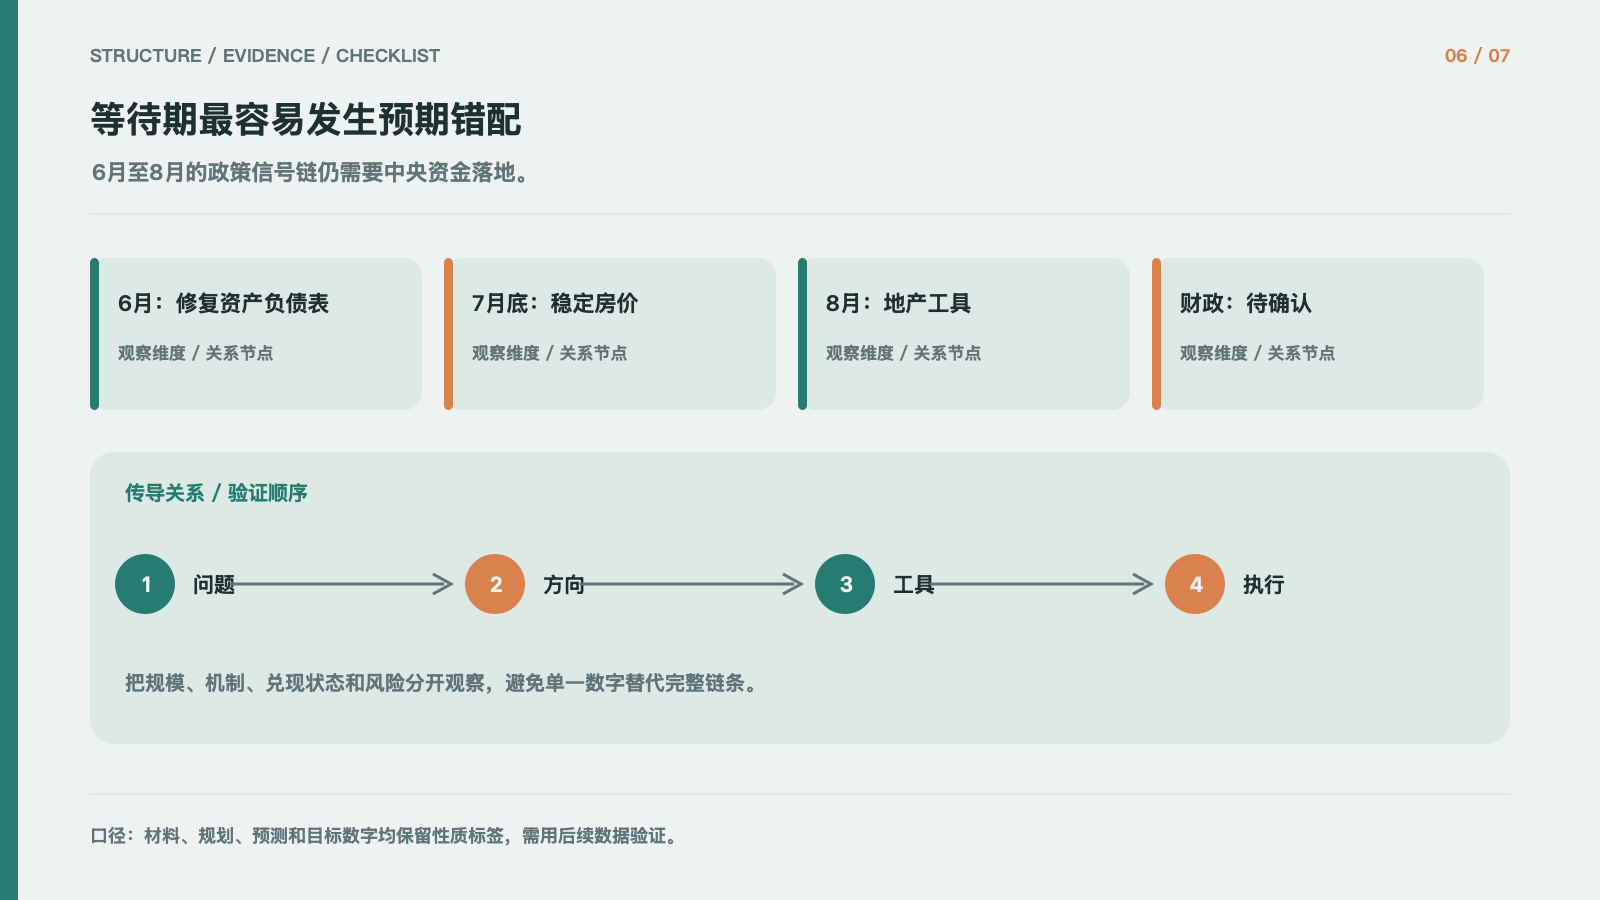
等待期最容易发生预期错配
这一政策推演把 6 月的居民资产负债表修复、7 月底稳定房价的政策方向、8 月地产端减少供给与增加需求的措施连成一条信号链。政策方向逐步清晰,并不代表财政资金已经到账或需求已经回升。
下一步被设想为中央财政进一步加码,可能涉及约 6万亿—7万亿元特别国债,并用于保障性住房、财政贴息等方向。这个规模属于情景判断,不是已发布的确定预算。
判断资金效果,要看发行安排、资金用途、中央与地方分担、项目执行和最终受益对象。财政额度只有进入住房、消费或企业订单,才会形成可观察的经济传导。
跟踪时还要区分政策口号与项目进度:出台文件、完成预算、拨付资金、形成支出、带来收入和利润是不同阶段,不能用前一个阶段代替后一个阶段。
政策信号可以按问题、工具和执行排成时间线:6 月的政策表述聚焦居民资产负债表,7 月的政策方向强调稳定房价,8 月的地产措施试图调整供给和需求。方向逐步明确后,仍需要资金安排来推动地方项目实际执行。
约 6 万亿至 7 万亿元特别国债属于当时的情景判断,不是已落地预算。还要区分中央与地方的支出责任、保障房收购对象、贴息覆盖范围和项目现金流,才能判断政策究竟支持房价、住房供给还是居民消费。
资金传导可以拆成发行、拨付、项目支出、住房交易与家庭现金流几个节点。每个节点都应有对应的公开数据;若只有额度预期而没有执行信息,需求修复的时间表就应继续后移。
因此不能把特别国债规模直接乘以一个固定消费乘数。保障性住房收购可能先改善地方和开发商资产负债表,财政贴息可能降低融资成本,居民端补贴则更直接影响可支配收入;三种工具的受益对象、时滞和乘数不同,必须按用途拆分。
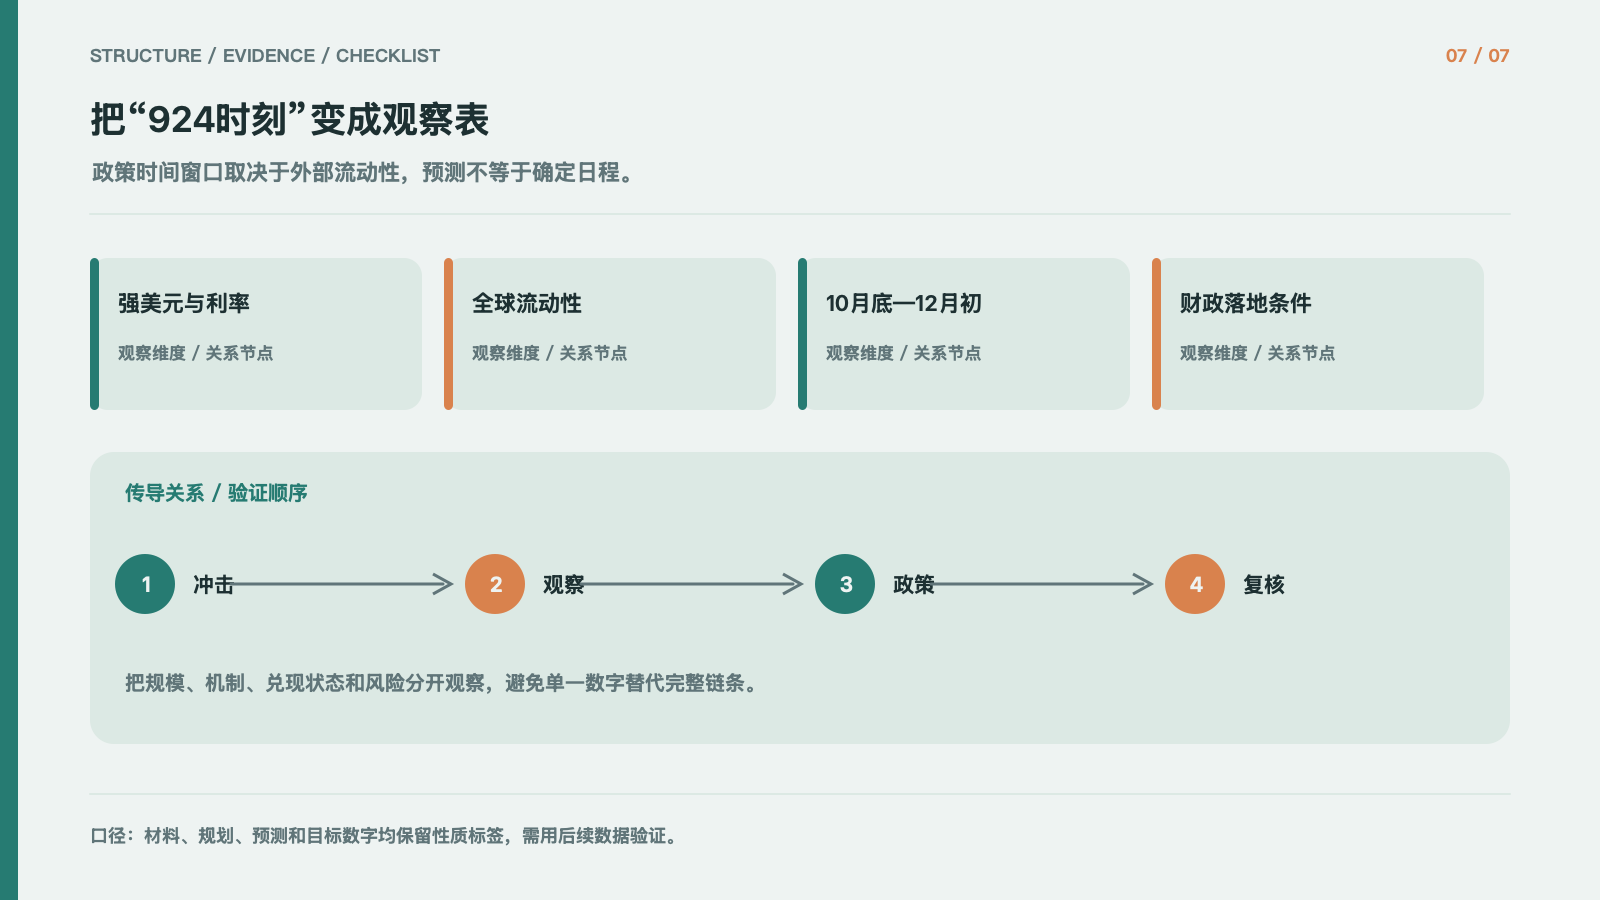
把“924时刻”变成观察表
相关时间推演把美国利率、强美元叙事和全球流动性变化视为财政政策落地前的外部条件,并把窗口放在 10 月底至 12 月初。这个时间点是预测区间,不是政策日程。
如果外部利率冲击导致全球资金重新定价,市场风险偏好可能先波动;财政政策也可能等待外部压力释放后再安排。两者之间的因果链仍需用实际政策和资金流验证。
对下一年消费核心资产的判断是条件性的:财政资金若落地并修复居民与地产部门,消费盈利预期可能改善;若政策迟迟没有形成支出,内需和估值修复就可能延后。
观察表可分为四项:特别国债或贴息政策是否正式明确,房价与销售是否企稳,居民收入和消费是否改善,消费企业订单与利润率是否连续修复。只有政策、资产负债表和盈利相互印证,“时刻”才有基本面含义。
10 月底至 12 月初的窗口来自外部利率和流动性变化的推演,并非确定的政策日程。若外部冲击没有按预期出现,或政策部门选择更渐进的安排,财政措施的时间和规模都可能不同。
若财政资金落地并带动房价、居民预期和消费订单同步改善,消费企业的盈利预测才有上修基础;若只有估值先行而订单与回款没有变化,行情可能停留在主题交易。
判断这个窗口是否成立,可同时检查政策正式文件、预算和拨付进度、地产销售及库存、居民消费和相关企业经营数据。任何一项长期背离,都应降低历史类比对当下决策的权重。
最容易出现的预期错配是市场先把政策力度和消费盈利一起定价,而政策实际只完成风险托底。此时应把观察表分为‘政策已宣布’、‘资金已拨付’、‘需求已改善’和‘利润已确认’四栏,只有后两栏连续改善,才能把主题性修复升级为基本面修复。