AI 服务器的升级并不只增加芯片数量,也会提高 PCB 层数、材料等级、加工难度和认证要求。供需缺口带来的涨价能否改善企业基本面,要沿着材料、工艺、产能、客户认证和利润率逐层验证。
文中季度增速、工艺短缺和行业时间窗口均为特定统计或预测口径,不等同于全行业统一数据。
AI 服务器先改变电路板难度
服务器升级并不只体现为芯片数量增加。更高的信号速率、更复杂的供电和更高的可靠性要求,会一并落到主板、背板、交换机和光模块的电路设计上。层数、布线密度和材料等级因此都可能提升。
这条传导链需要逐层看:终端算力建设先形成服务器和网络设备需求,设备规格再决定 PCB 的层数、加工工序和材料要求。PCB 出货面积只是其中一个指标,单板价值、良率和高端产品占比同样重要。
服务器、交换机与光模块并非同一类板件。它们在信号传输、尺寸、可靠性和量产节奏上各有约束,不能把一种产品的增长率直接套到整个 PCB 行业。
判断需求是否进入企业经营,需要看到具体产品通过验证、订单持续、产线稼动提升,并最终反映到收入和现金回收。
服务器主板和高层背板承载计算、供电与高速互联,交换机板影响网络交换能力,光模块 PCB 则服务于高速光电转换。终端设备的数量只是第一层需求,板件规格变化还会提高单机价值和加工难度。
从订单到利润还要经过板型设计、材料选择、工程样品和批量认证。单一客户的试产订单只能说明验证推进,不能证明所有平台都采用相同材料或同一供应商。
因此,服务器出货量只是需求链的起点。若单机层数、线路密度和光模块速率同步提升,单位设备对高端板材和加工工时的消耗会增加;若终端数量增长但规格不变,材料端的弹性就会小得多。
覆铜板是材料升级的入口
覆铜板处在信号传输链条的材料端。高速信号经过板材时会受到介电损耗、热稳定性和制造一致性影响;设备速率提高后,材料性能不再只是采购成本,也会影响整套系统的信号完整性与长期可靠性。
从 800G 向 1.6T、再向更高规格演进,改变的不只是名称。板层、线宽线距、加工精度和测试要求都会同步变化,材料和加工工艺需要一起升级。
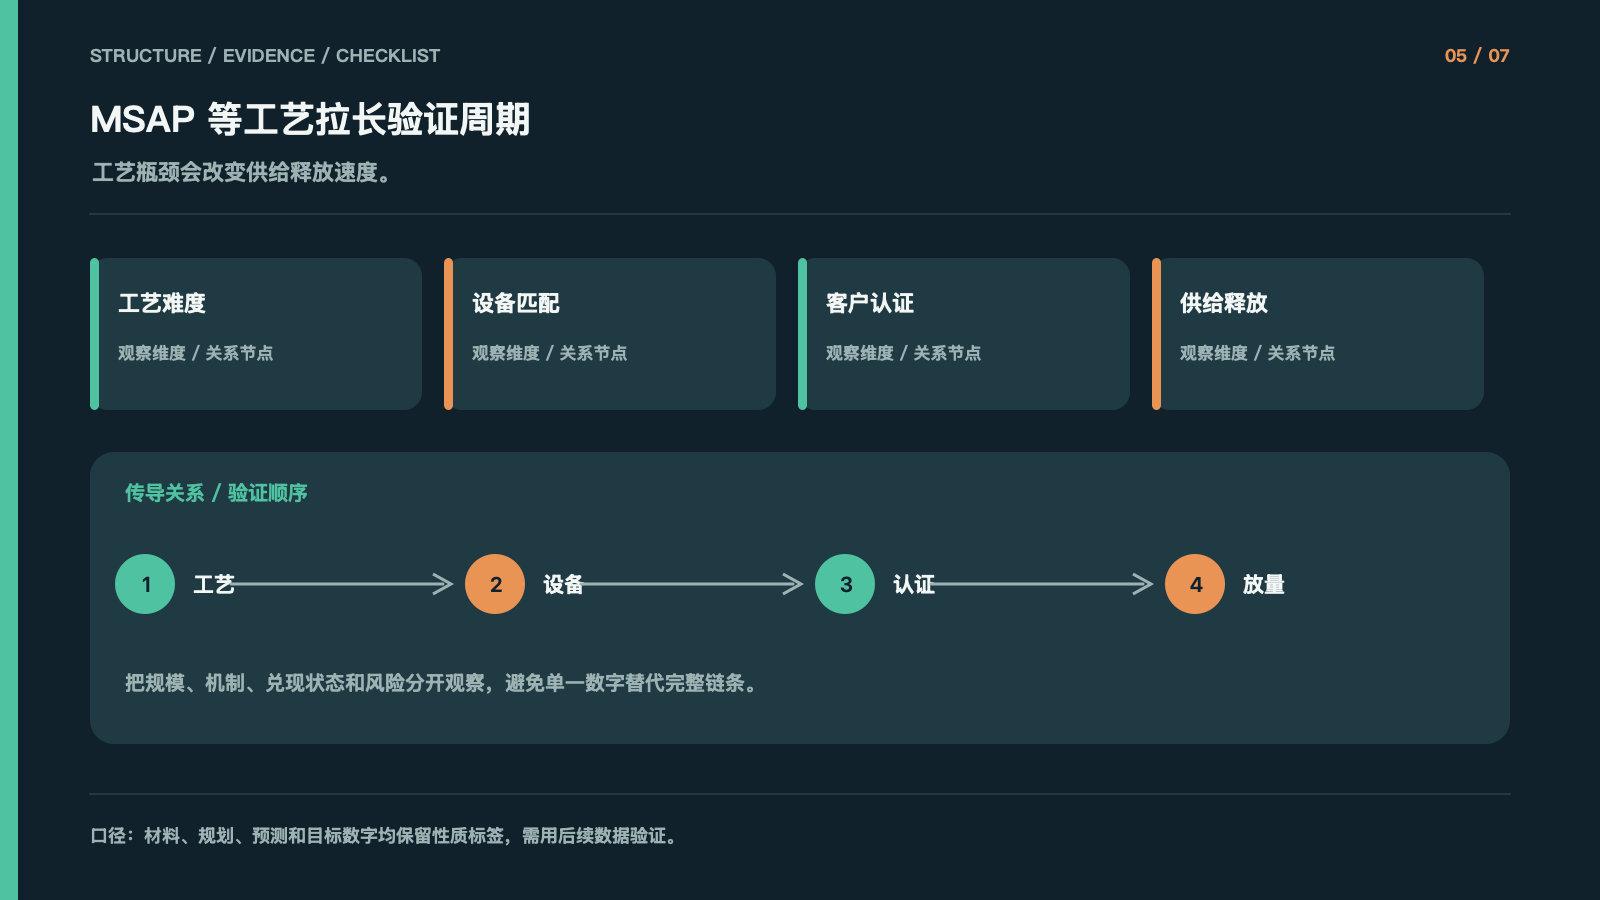
MSAP 等高密度互连工艺的价值,在于支持更细密的线路结构。工艺能否稳定量产,还取决于材料适配、设备精度、制程窗口和客户验证;“有设备”不等于“有可交付的合格产能”。
高等级材料的价值因此由性能、稳定供货和良率共同构成。认证完成后,客户更换材料需要重新验证,供应关系可能更稳,但这并不意味着任何高等级产品都能获得相同溢价。
材料预测把部分光模块 MSAP PCB 市场规模估在 2026 年约 11 亿美元、2027 年约 40 亿美元、2028 年超过 65 亿美元;预测高度依赖高速光模块渗透率和产品口径,不能直接代表全体 PCB 市场。
同一预测将 1.6T 产品出货从 2026 年约 1.96 万块提升至 2027 年约 66.6 万块,增幅超过三十倍。领先厂商的良率估计约 80%,这显示产品放量还受制造能力约束,不能把出货预测当成行业普遍产量。
从 800G 到 1.6T、3.2T,速率升级会同时提高层数、线路精度与信号完整性要求。材料性能、MSAP 制程和良率必须共同满足规格,单靠某一种材料升级不足以保证订单兑现。
高端材料的价值还要看客户设计是否锁定。材料进入工程样品后,需经过信号完整性、热循环、可靠性和批量一致性验证;一旦切换材料需要重新确认,认证壁垒会延缓供应替代,但也可能在需求不及预期时放大库存风险。
涨价需要供需缺口支撑
涨价是否可持续,先看订单和库存,再看有效产能。若需求只是短期备货,库存很快回升,价格通常难以维持;若客户订单稳定、供应商满载且新增供给受设备和认证限制,缺口才可能延续。
激光钻孔机、层压设备等关键设备的交期被描述为超过 12 个月,新产能可能到 2028 年才逐步释放。这类交期判断属于规划/行业观察口径,不能视为所有厂商、所有设备都适用。
涨价传导存在时间顺序:覆铜板厂商在 2026 年初已开始上调部分产品价格,趋势被预期延续到第三季度;PCB 厂商的成本压力则可能到 2026 年底至 2027 年初才逐步传给下游。材料端先涨、板厂后传导,意味着不同环节的利润改善不会同步出现。
供给增加还要经历设备到厂、工艺调试、良率爬坡和客户批准。名义产能与有效产能之间存在时间差,短期的供需紧张可能先反映在交期和议价,再反映到出货与利润。反过来,设备交期缩短、同业扩产集中投产或客户库存重新累积,都会削弱当前缺口。
超过一年的设备交期会拉长供给响应时间,但交期数据可能因厂商、设备类型和下单时间不同而变化。应把设备合同、交货、安装和产线验证分别记录,避免将行业观察直接套用到每一家企业。
新设备安装后要经过制程窗口调整、试产、良率爬坡和客户认证。若高端线路初期报废率较高,设备虽已到位,可销售产量仍可能有限;所以有效供给往往滞后于资本开支。
供给判断应把名义产能和有效产能分开:前者是设备理论能力,后者要扣除稼动率、良率、维护和客户认证限制。设备交期超过一年时,短期涨价首先反映稀缺的已认证产能,而不是整个行业永远没有扩产空间。
季度数据要看增速质量
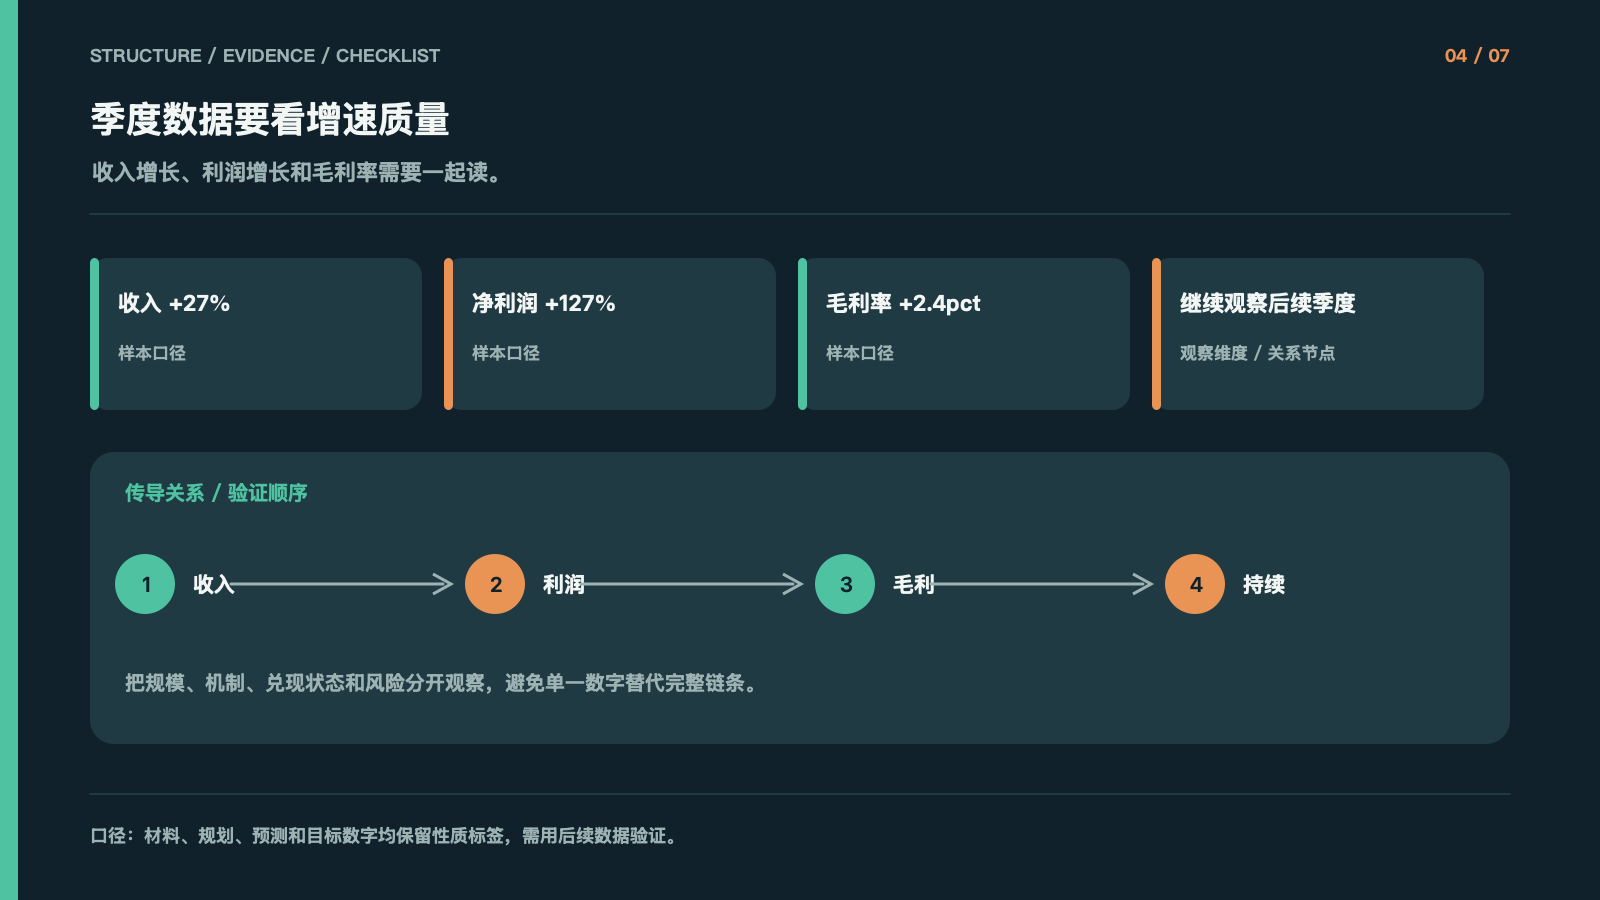
一组 2026 年第二季度统计口径显示,收入同比增长 27%、净利润增长 127%、毛利率提高 2.4 个百分点。净利润快于收入,说明利润端存在经营杠杆或结构变化的可能,但统计样本边界未明确,不能把这组数字当成全行业平均。
利润弹性可能来自高端产品占比提高、价格改善、成本优化、稼动率提升或低基数等不同因素。要判断哪一项是主因,需要把产品结构、单价、原材料成本和固定费用分别对照,而不是只看一个同比百分比。
单季度增速也不等于趋势已经确立。若利润增长伴随应收账款和存货大幅增加,现金回收可能滞后;若毛利率提升来自一次性因素,下一季度未必延续。
更稳健的复核方式是连续观察高等级产品收入、毛利率、产能利用率、应收账款周转和经营现金流,确认增长是否同时具备结构、盈利与回款支撑。
营收增长 27%、净利润增长 127% 与毛利率提高 2.4 个百分点,说明利润率变化远快于收入变化。可能的来源包括价格、产品结构、利用率、成本控制和低基数,需用分产品收入与成本拆解,不能只归因于涨价。
光模块板需求的快速增长也会带来基数效应和产品结构波动。应检查高端产品收入占比是否持续提高,以及收入增长是否转为毛利、经营现金流和应收账款周转改善。
利润增速明显高于收入时,最需要排查的是一次性项目、存货结转和产品结构,而不是直接外推下一季度。若高毛利板件占比提升且客户订单稳定,弹性更可能延续;若只是低基数或短期涨价,利润率可能在原料和竞争恢复后回落。
MSAP 等工艺拉长验证周期
MSAP 被视为高密度互连板的重要工艺方向。随着光模块速率升级,部分高规格产品对线路精度和层间连接的要求提高,工艺从可选能力逐渐变成特定产品的必要条件。这个判断针对高端细分,并不意味着所有 PCB 都必须采用同一工艺。
设备、材料和制程必须匹配。调试阶段需要解决线路精度、压合稳定性、孔加工与批次一致性,之后还要用可靠性测试证明产品能在客户系统中稳定工作。
这使产能释放呈现阶梯:设备安装只是起点,良率爬坡后才有合格产出,客户认证后才形成批量订单。对供给判断而言,认证通过的月度产量比公告中的规划产能更有意义。
若 2027 年底附近的紧缺窗口判断成立,随后仍要看需求兑现速度、设备交付和同行扩产。预期窗口需要用订单与良率更新,不能作为固定的行业周期终点。
800G 产品大致对应 12—14 层线路结构,1.6T 产品可能提高到约 14—18 层;不同设计并非统一模板,但层数和线路精度上升会压缩制程容差,量产良率因此成为竞争壁垒。
MSAP 从研发或样品阶段走向批量制造,要依赖激光钻孔、压合、线路蚀刻和检测设备的匹配。超过 12 个月的设备交期叠加验证周期,意味着新增供应商难以在短期内快速替代成熟产线。
2027 年底的工艺紧缺窗口应理解为一个供给释放节奏,而不是到期日。若 2026 年的设备订单在 2027 年完成安装,仍需经历良率爬坡和客户认证;真正决定价格的,是通过认证并能稳定交付的月产量。
龙头受益也要看客户结构
同一轮需求升级会在 PCB 与覆铜板环节形成不同的受益顺序。CCL 价格调整路径较直接,部分材料厂商可能先看到价格变化;PCB 厂商则需要完成高规格板的排产、交付与良率爬坡,利润兑现节奏可能更靠后。
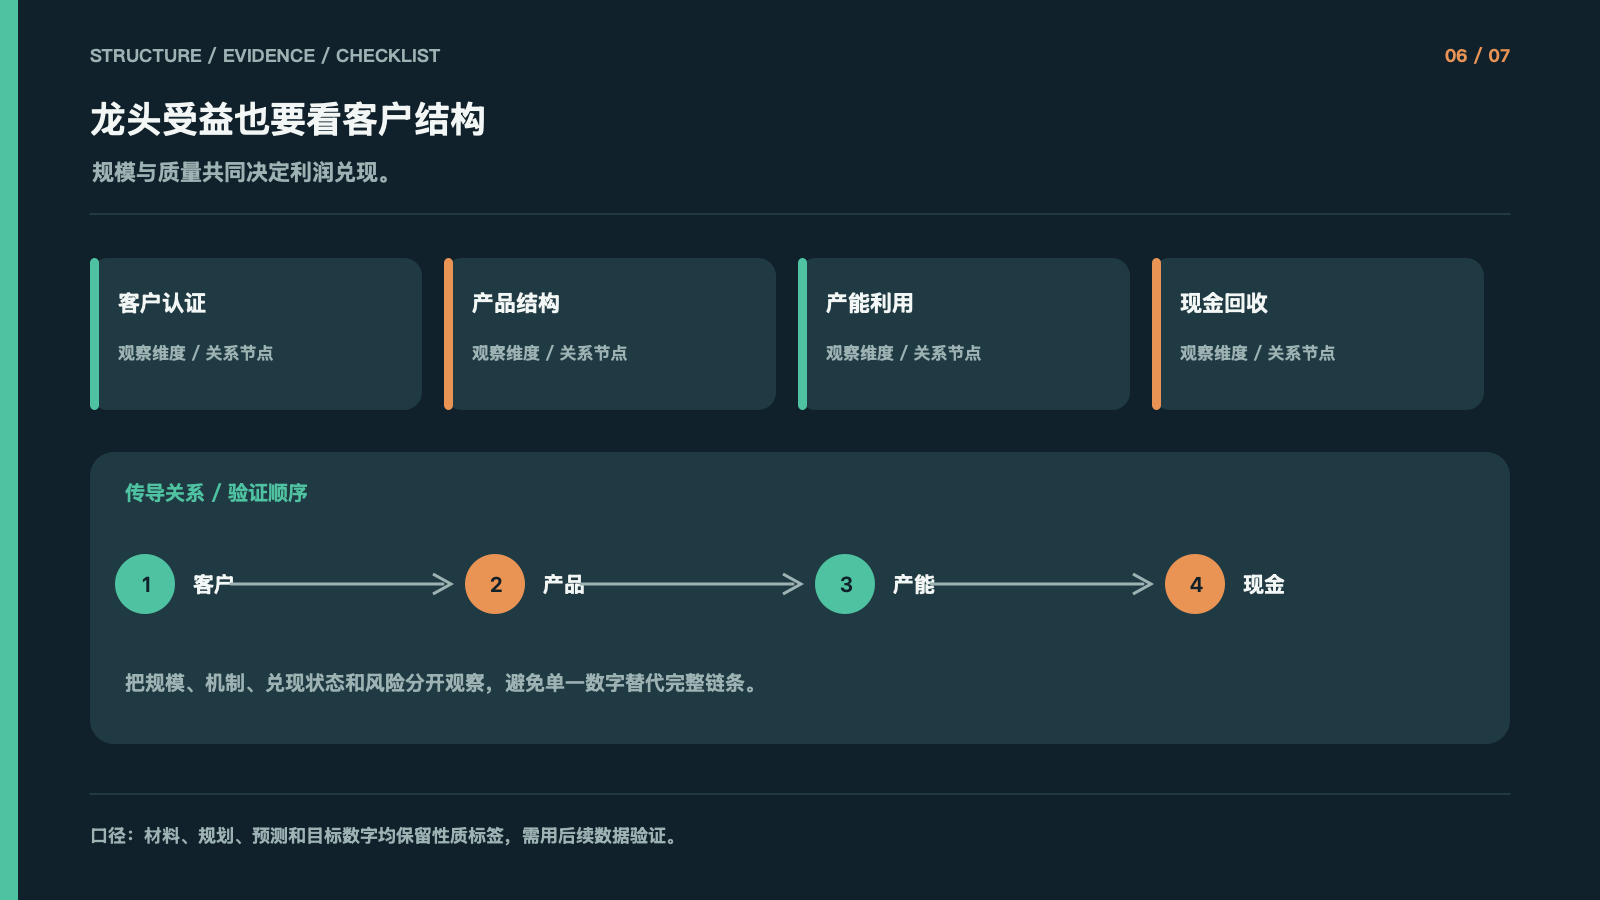
高端服务器板、交换机板和光模块板的客户认证及扩产周期不同。企业的优势应落到已通过认证的产品、稳定交付记录和有效产能,而不是只用行业景气度或客户名单判断。
客户集中、资本开支和营运资金也会影响增长质量。扩产期间需要先采购设备、备料和承受爬坡成本,收入增长可能伴随存货、应收账款和折旧上升。
ABF 等业务若盈亏平衡晚于预期,也会拖累整体利润。分析公司时应把高景气业务与仍在爬坡或承压的业务分开,避免用一个板块的增速替代集团整体盈利。
深南电路和鹏鼎控股的受益路径更多与高端 PCB 产能、客户份额和扩产计划相关;覆铜板供应商则更直接受到材料涨价、产品结构和调价周期影响。相同的 AI 需求可能在不同环节形成不同的利润节奏。
传统 FR-4 覆铜板收入占比较高的厂商,价格传导可能比高端服务器 PCB 更直接,但也会受到铜价、普通消费需求和库存周期影响。区分业务结构能避免把高端订单增长错误映射为公司整体毛利率。
这也解释了材料厂商与 PCB 厂商的时间差:材料价格在 2026 年初已出现上调并可能延续至第三季度,而 PCB 企业将成本传给客户的窗口被放在 2026 年底至 2027 年初。分析利润时应把原料涨价、产品调价和客户结算周期分别列出。
用四个指标验证涨价周期
跟踪表可以包括四项经营数据:高等级产品收入占比、关键产线稼动率、单位产品价格和毛利率。若四项逐步改善,说明规格升级与价格传导开始形成闭环;若只有订单或股价上涨,经营链条仍未完整。
估值时可使用 FSR 这一类相对收益框架:未来 12 个月预期股价涨幅加股息收益率,若比市场回报假设高出约 6 个百分点,才进入特定评级区间。但这个结果仍由盈利、估值和市场假设共同决定,不能把评级阈值当作收益保证。
需求侧还需观察云厂商资本开支、服务器和光模块订单。如果 AI 应用落地慢于预期,或云厂商减少投入,远期市场规模预测就需要下修。供给侧要跟踪设备交期、认证通过率、实际良率和扩产进度;财务侧要跟踪原料成本、应收、存货与经营现金流。
因此,产业逻辑不是“AI 增长所以 PCB 必然涨价”,而是需求规模、产品规格、有效供给和企业议价能力共同决定利润。每一环出现偏差,都应相应降低盈利弹性的判断。
一组估值方法将未来 12 个月预期股价涨幅与股息收益率合并为预期总回报,再与市场回报假设比较;超过约 6 个百分点时才进入特定评级区间。这个计算依赖盈利和估值假设,不会消除预测误差。
行业风险包括 AI 应用落地慢于预期、云厂商资本开支下降、关税与环保规则变化,以及 ABF 业务盈亏平衡推迟。若需求预测下修而设备供给已经增加,估值与利润可能同时承压。