生产、消费和投资的表现并不总是同步。判断经济状态,需要同时观察工业产出由哪些行业支撑、居民消费是否改善、投资压力是否缓解,以及出口能否带动更广泛的需求。
数据来源与口径:国家统计局 2026 年 8 月数据(2026 年 9 月 15 日发布;规模以上工业增加值见8 月数据及7 月数据,社会消费品零售总额见8 月数据及7 月数据)。规模以上工业增加值为同比实际增速,扣除价格因素;社会消费品零售总额为同比名义增速,未扣除价格因素。以下行业结构、政策传导与市场判断均限定为当时观点或情景分析,不代表官方统计结论或已验证预测,也不构成个性化投资建议。
一、生产端回升不等于全面复苏
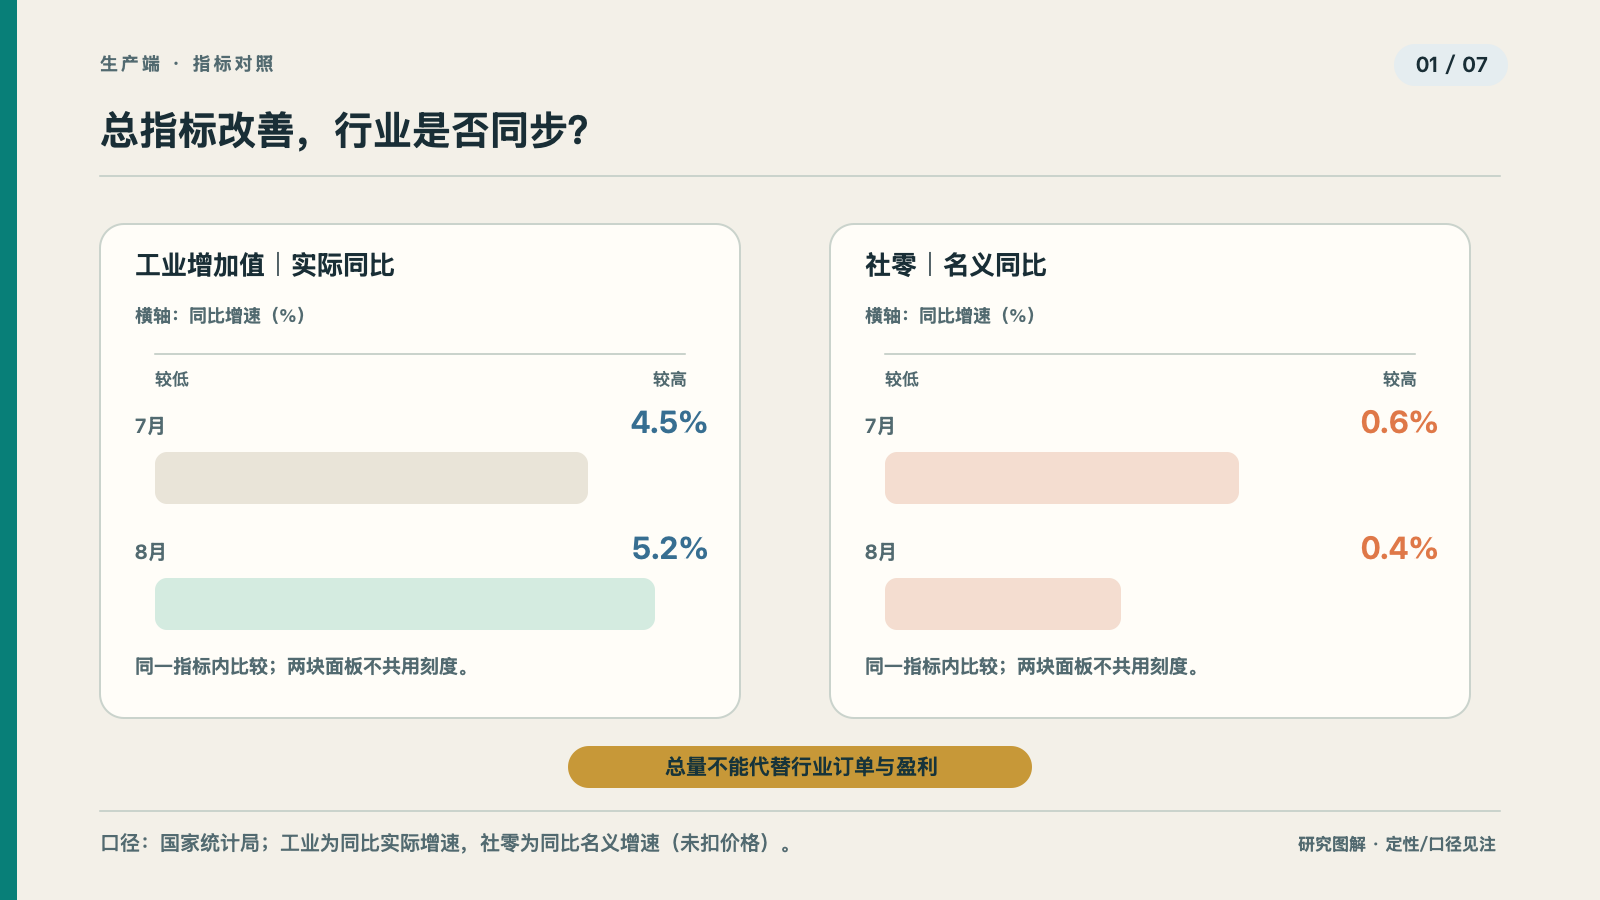
2026 年 8 月,规模以上工业增加值同比实际增长 5.2%,7 月为 4.5%。同比增速较上月提高,但工业总指标不能说明所有行业的订单、盈利和经营状况同步好转。
当时的结构判断是,科技、电子、先进装备及出口链条相对有韧性。亮点行业可能拉动总指标,也可能遮蔽行业间差异;是否修复广泛,仍需观察其他行业能否跟进。
二、消费读数偏弱,需结合收入与价格
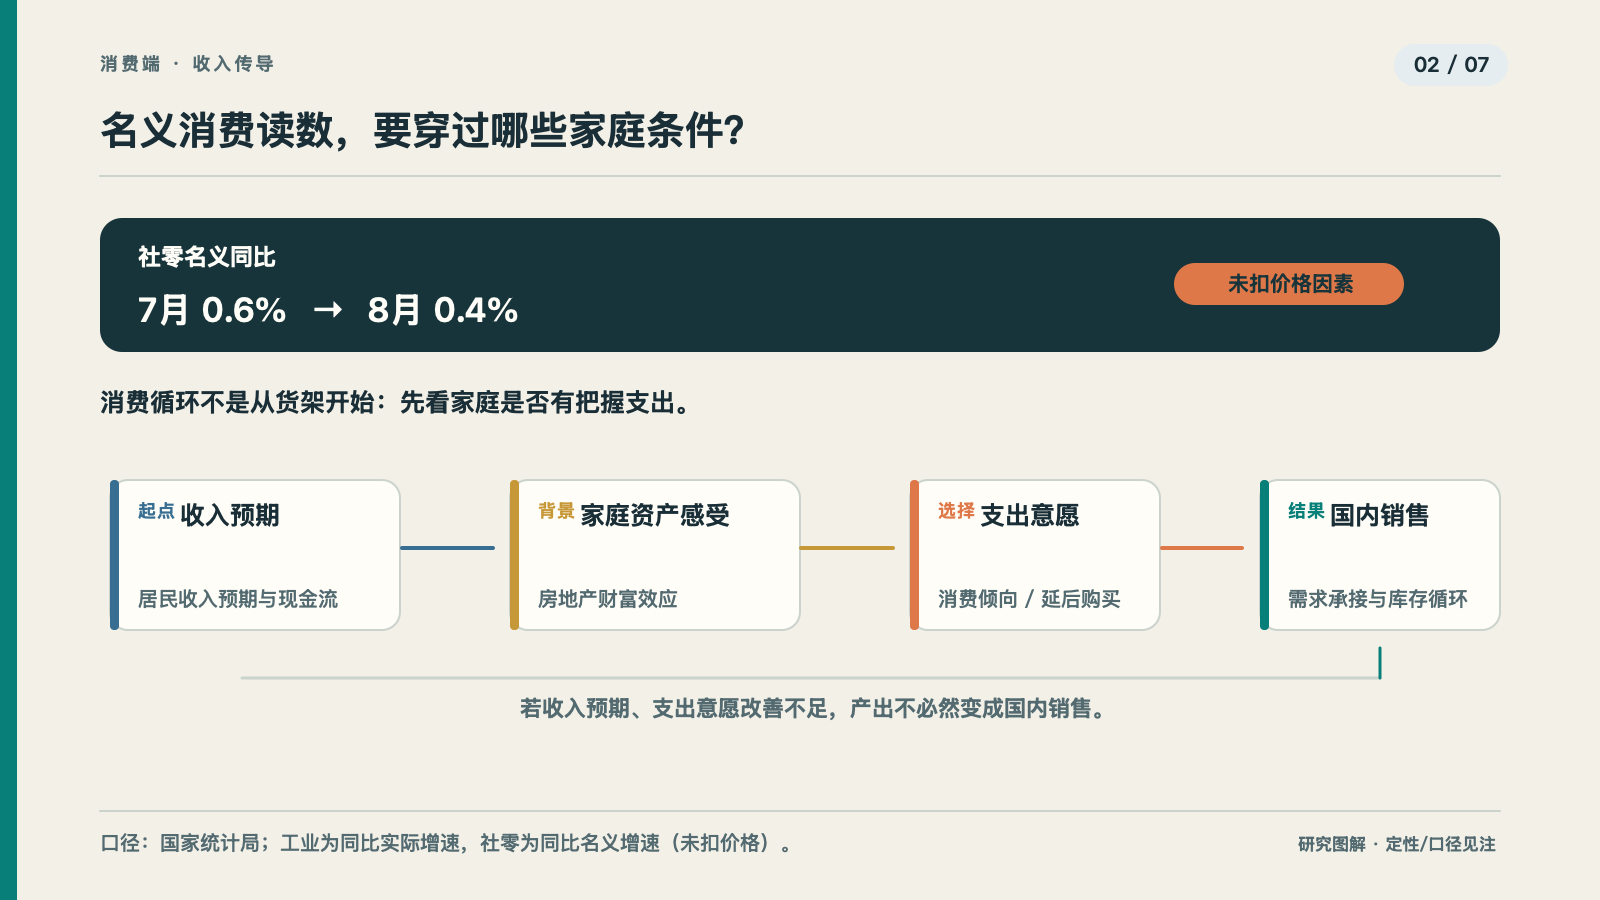
2026 年 8 月,社会消费品零售总额同比名义增长 0.4%,7 月为 0.6%。这是未扣除价格因素的名义增速,不能直接等同于实际消费量变化。
消费能否回升,还与居民收入预期、房地产财富效应和消费倾向有关。当时的传导判断是,若收入预期和支出意愿改善不足,生产出来的商品未必能在国内形成顺畅的销售循环。
三、投资承压,基建、制造与地产表现分化
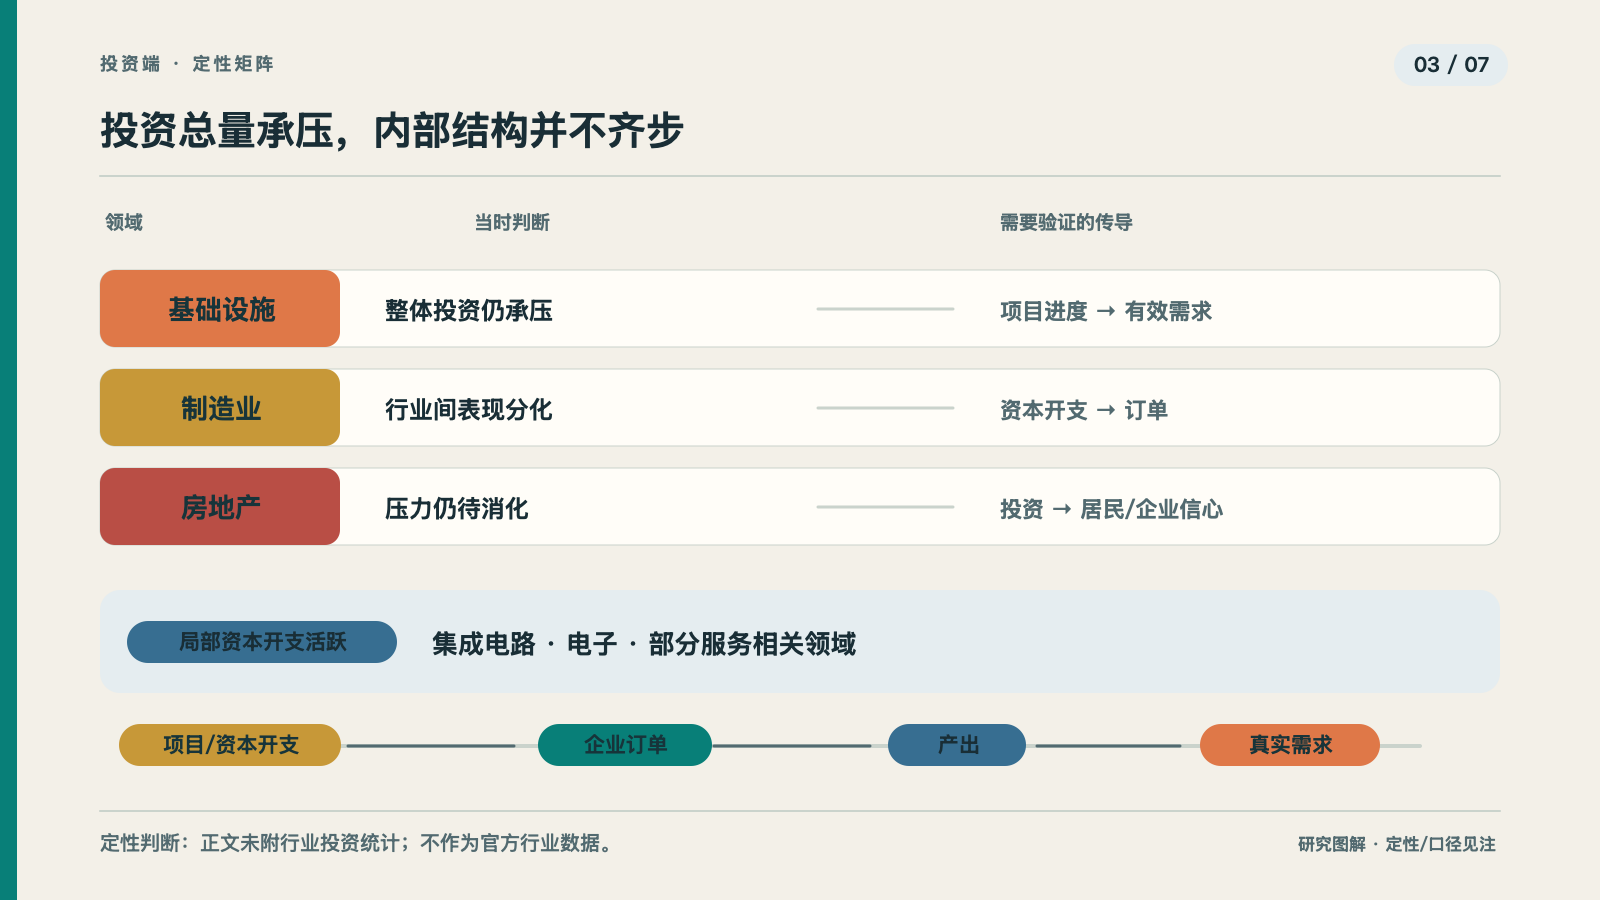
当时的投资判断是整体投资仍有压力,基础设施、制造业和房地产等领域表现分化;同时,集成电路、电子及部分服务相关领域的资本开支相对活跃。该判断未附可核验的行业统计,不能当作官方投资数据。
投资总量承压与部分新兴领域活跃可以同时发生。判断投资是否形成持续动力,还要看项目和资本开支能否转化为订单、产出及真实需求。
四、K 型分化来自行业与需求传导不均
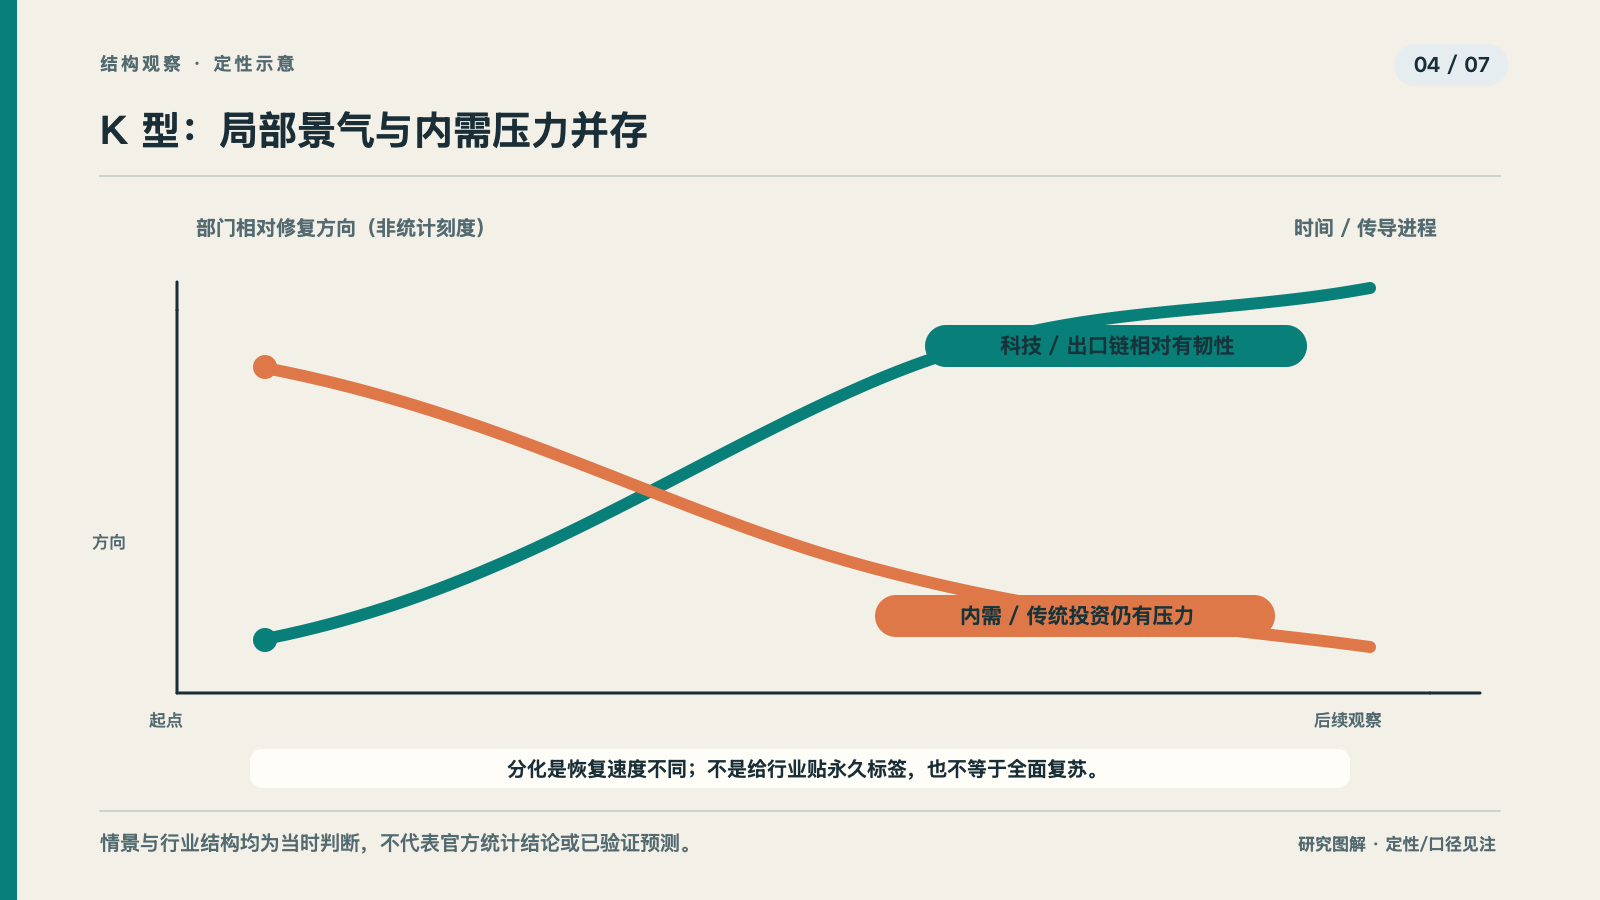
当时的结构判断是,科技和出口链条相对有韧性,内需相关行业及传统投资领域仍有压力。不同部门与行业的恢复速度并不一致,生产端局部改善没有同步转化为普遍的需求修复。
“K 型分化”概括的是这种不均衡,而不是给每个行业贴上固定标签。后续仍需分别观察出口链、内需行业和居民状况,避免把局部强势外推为全面复苏。
五、政策传导要落到订单、就业与收入
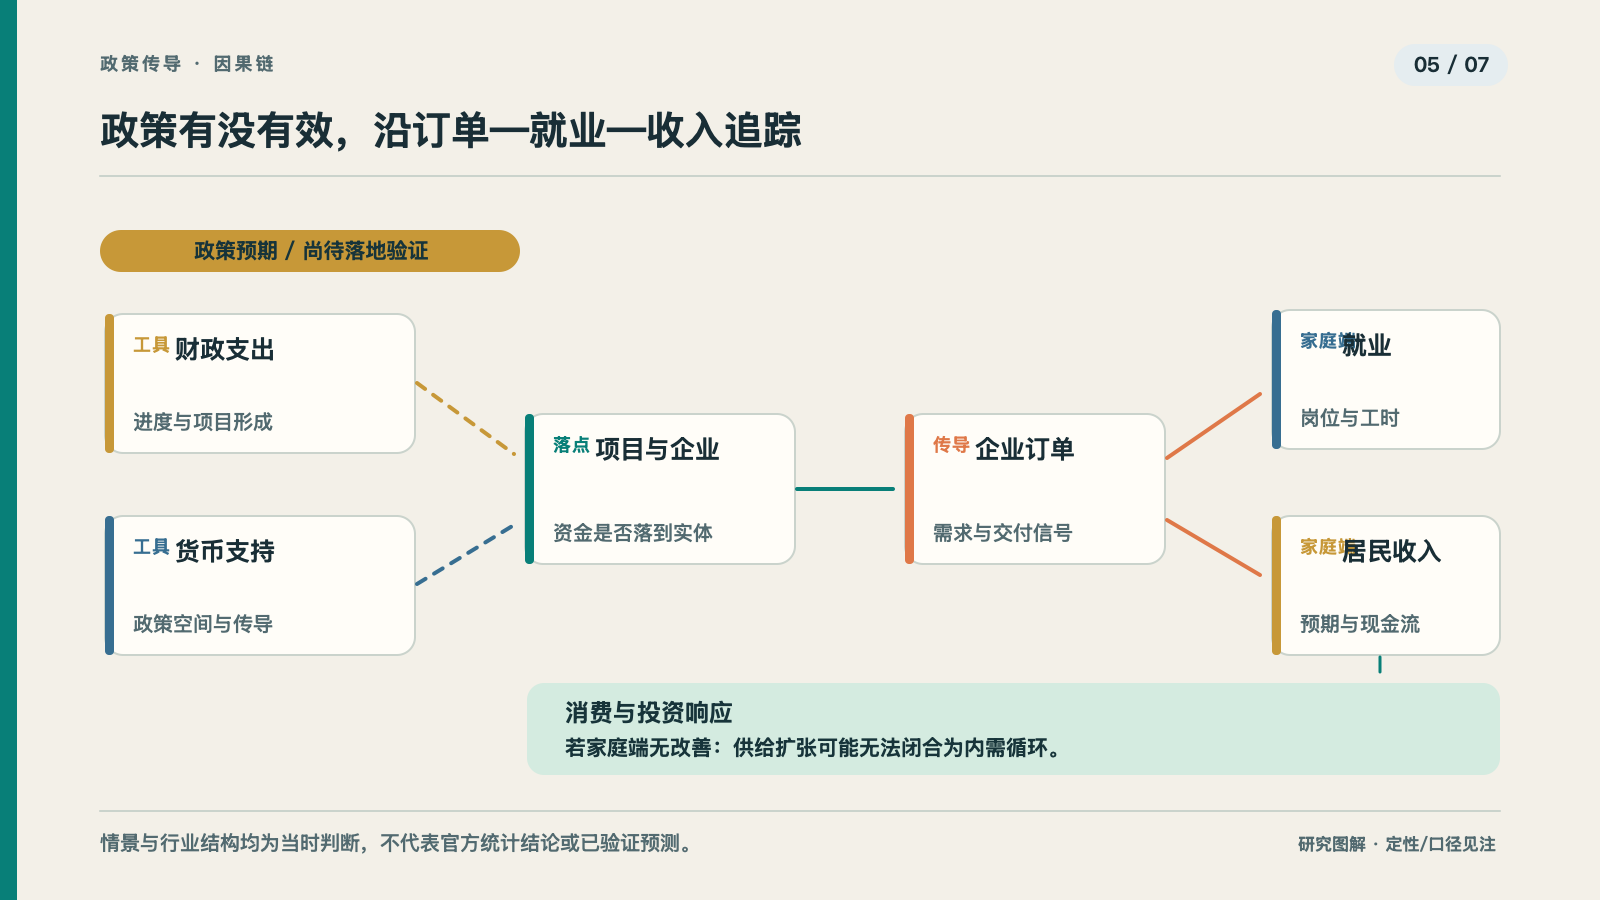
当时的政策判断是,财政支出进度仍有空间,后续政策可能加力,货币政策也存在进一步支持的可能。这些均属政策预期,不意味着具体措施已经落地或效果必然出现。
政策能否缓解分化,要看资金和项目是否转化为企业订单、就业与居民收入,再看消费是否随之改善。若需求端没有响应,单独的供给扩张难以形成完整循环。
六、资产配置需要结合增长、通胀与政策情景
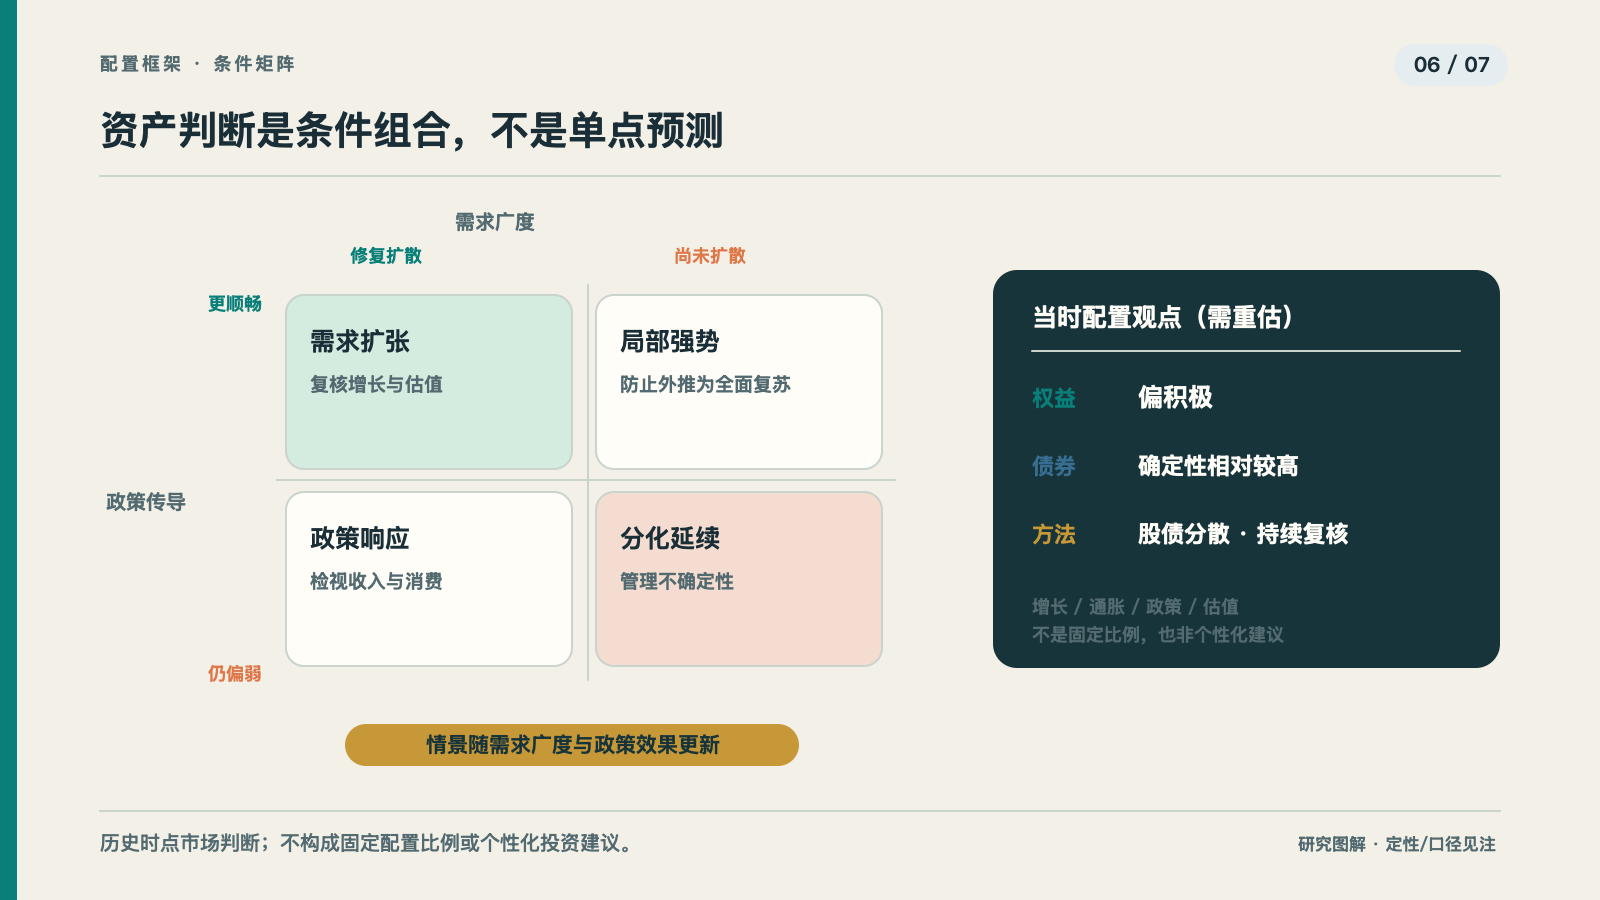
当时的配置观点偏积极看待权益市场,并认为债券表现的确定性相对更高,同时提出股债分散思路。这只是特定时点的市场判断,不构成固定配置比例或个性化投资建议;这些观点仍需结合增长、通胀、政策与估值条件重新审视。
一种稳健的检验方式,是观察需求是否扩张、结构分化是否延续,以及政策效果是否低于预期,再相应调整风险判断。情景配置比单点预测更能容纳信息变化。
七、外部变量会改变配置情景
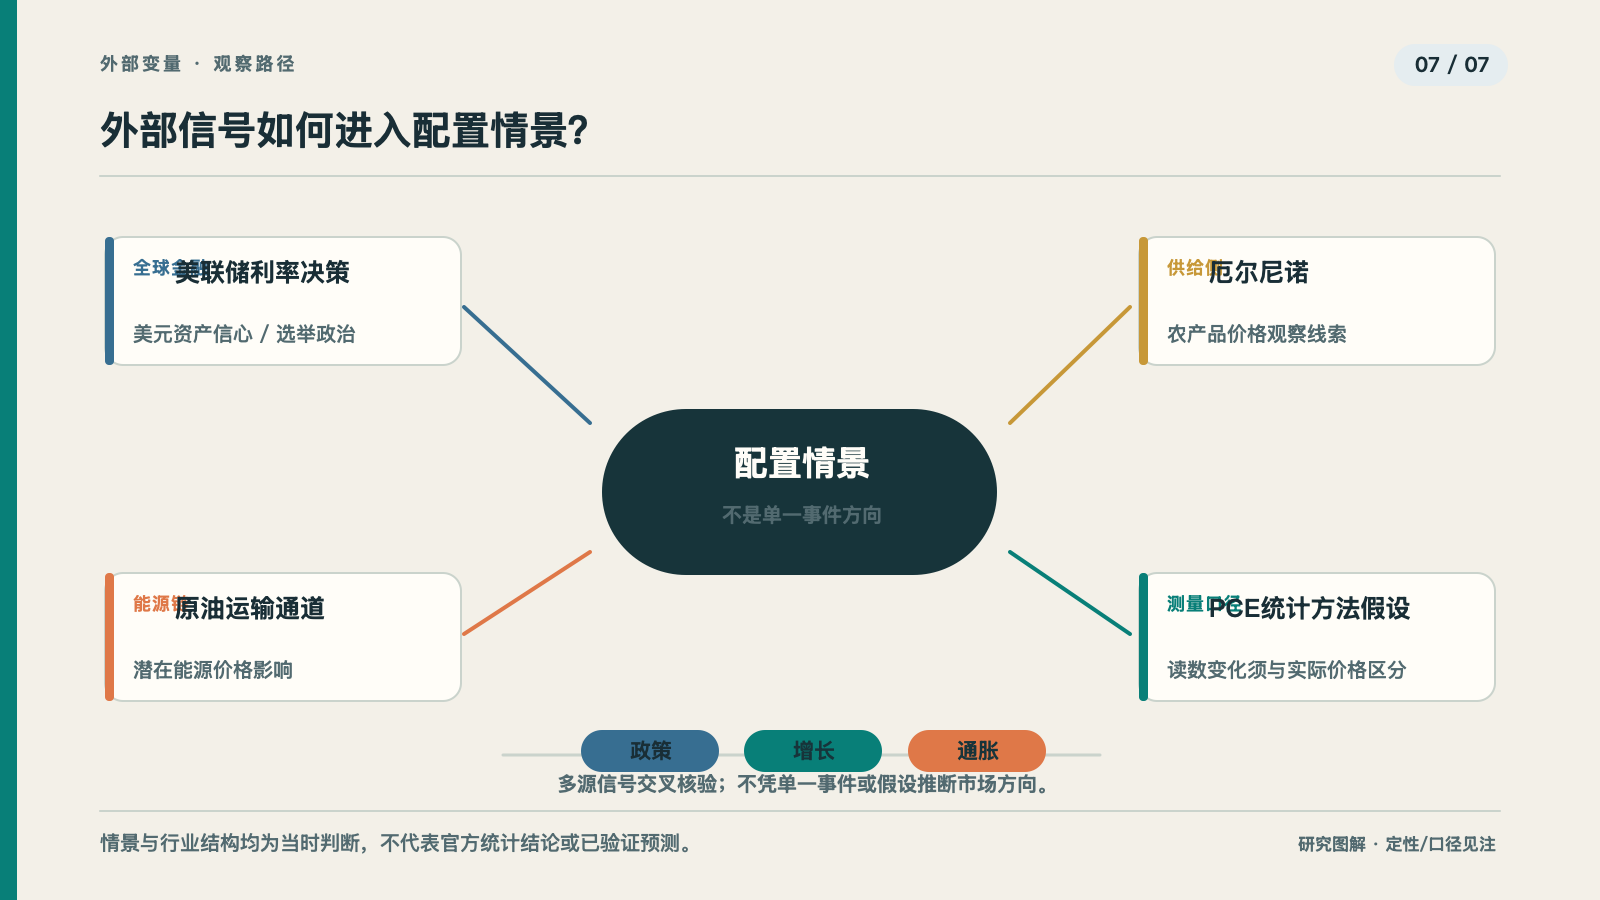
外部情景可纳入美联储利率决策、美元资产信心与选举政治,并观察原油运输通道对能源价格、厄尔尼诺对农产品价格的潜在影响。关于 PCE 统计方法变化可能影响通胀读数的说法,属于当时的假设,仍需与实际价格变化和统计口径分别核验。
这些因素只能用于构造观察情景,不能凭单一事件或未核实的贡献估算推断市场方向。后续应结合政策、增长、通胀和估值信号持续更新判断。