指数上涨而成交较前期收缩时,首先需要判断的是反弹动力,而不是仅凭“缩量”给走势定性。前一交易日反弹过程中,上午成交表现尚可,午后则趋弱,因此反弹能否延续仍需观察后续成交。
成交量只能提供参与程度的线索,不能单独确认方向。还需要把价格变化、后续成交、宏观消息进展与行业表现放在一起观察。以下框架用于梳理这些条件,不构成对后续走势的确定判断。
一、缩量反弹的含义并不唯一
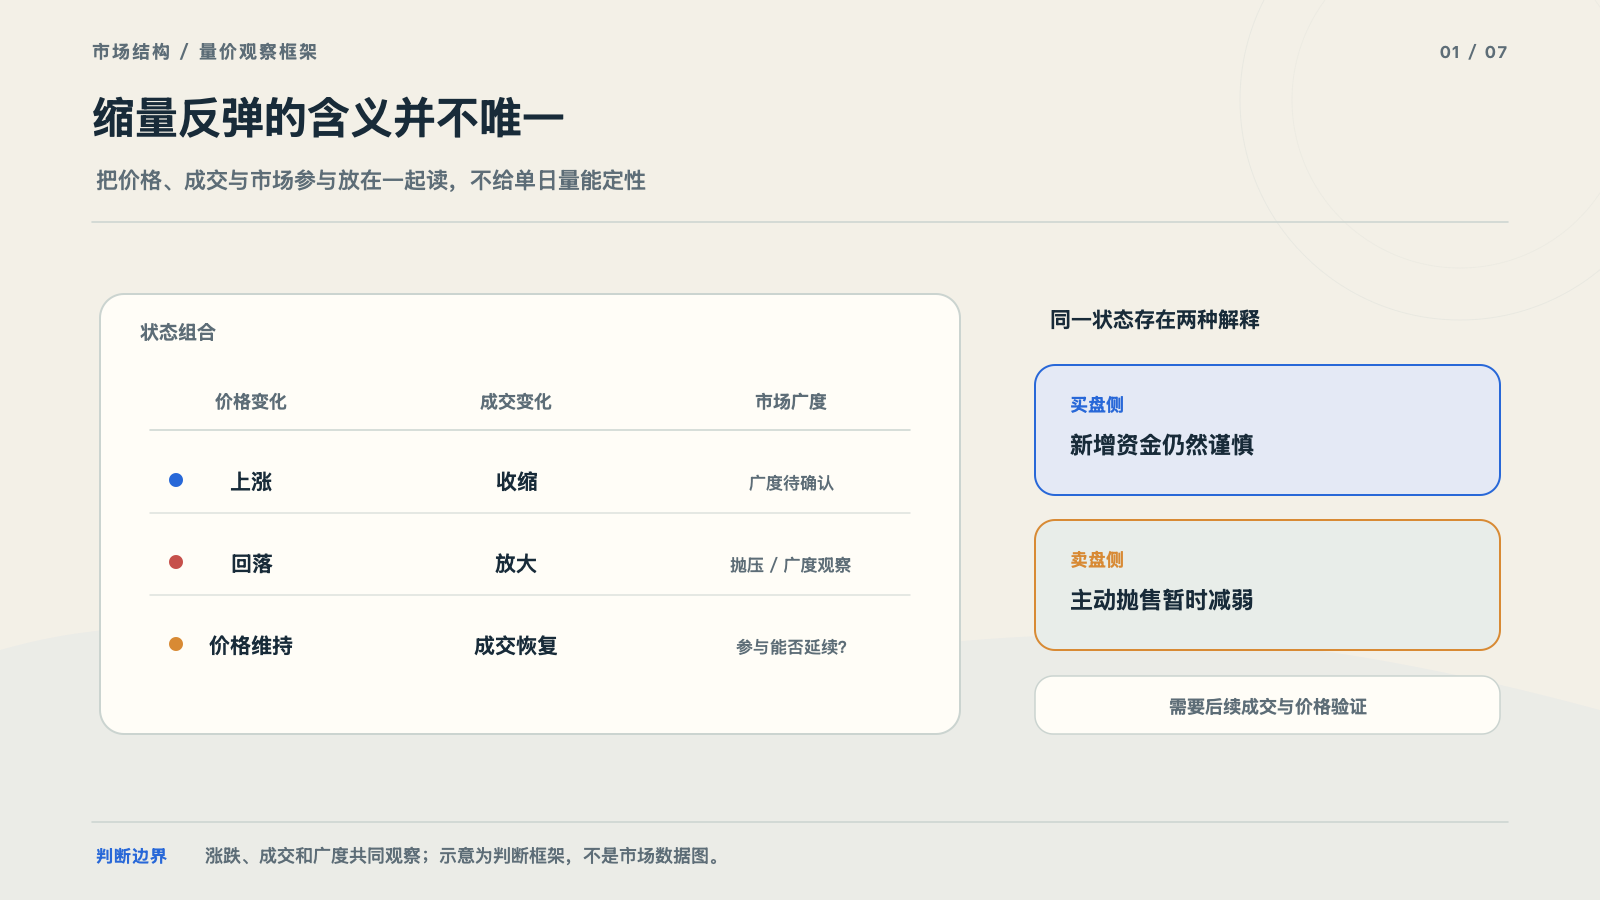
反弹时成交减少,可能意味着新增买盘仍然谨慎,也可能意味着主动抛售暂时减弱。这两种解释都不能仅凭单日数据确认,关键在于之后的成交是否恢复、价格能否维持,以及市场参与是否继续。
因此,缩量反弹更适合作为一个待验证状态:它提示反弹动力需要观察,却不能直接推出反弹必然结束或必然延续。
二、下跌缩量与上涨缩量不能混为一谈
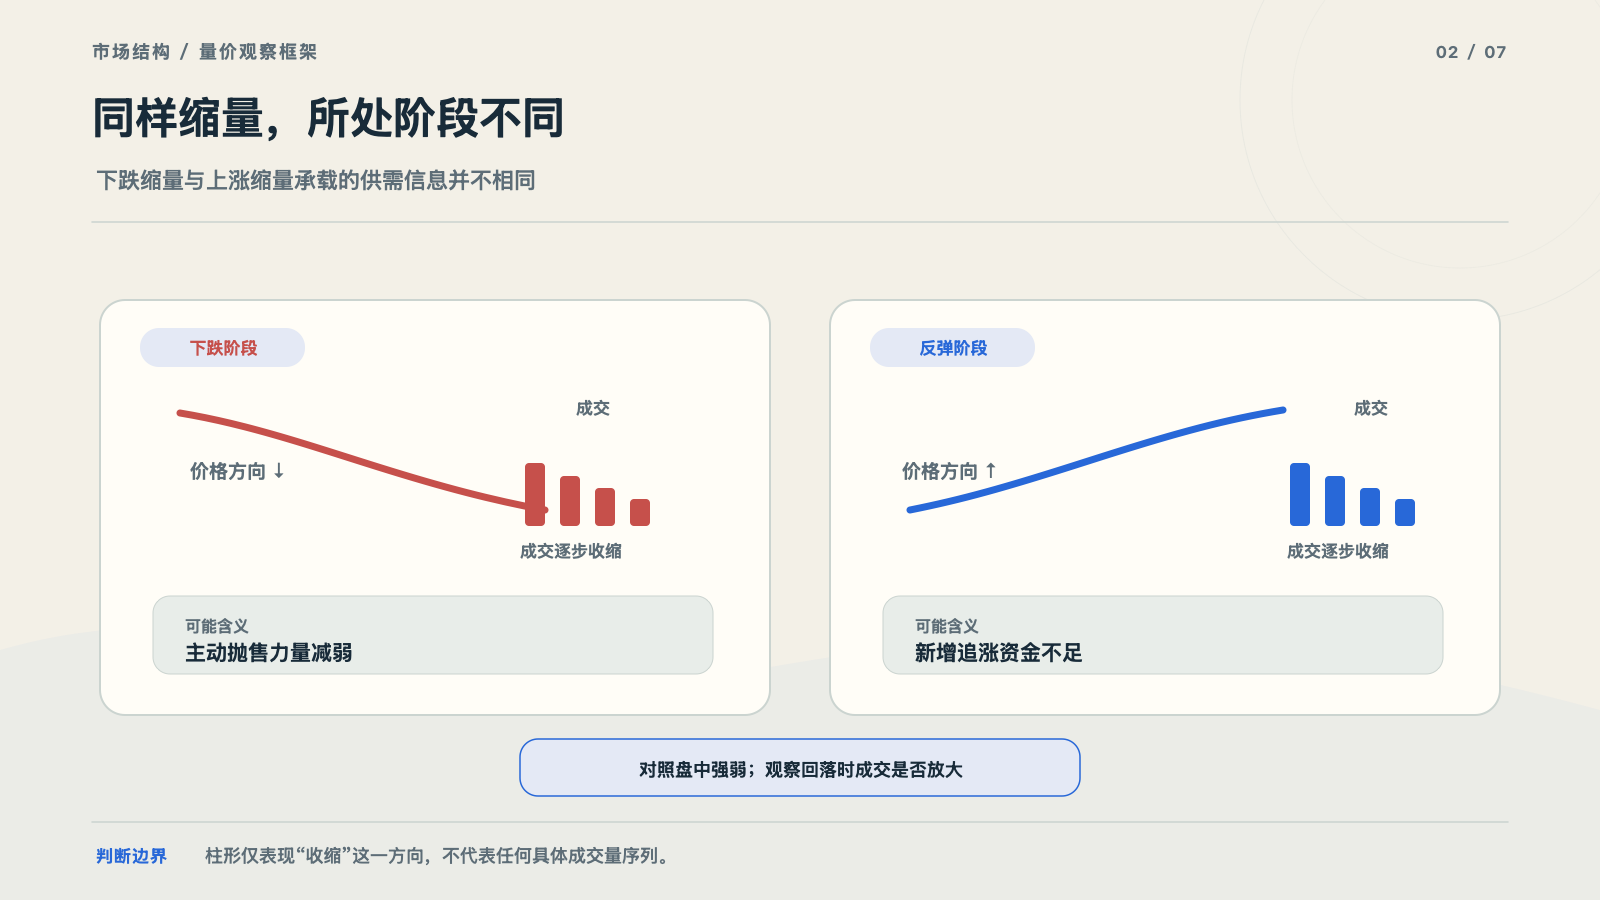
下跌阶段成交减少,可能对应抛售力量减弱;反弹阶段成交减少,则可能反映追涨资金不足。相同的成交变化放在不同价格阶段,所表达的信息并不相同。
实际观察时,可以对照反弹前后的成交变化、盘中强弱是否持续,以及价格回落时成交是否明显放大。这样比简单使用“放量好、缩量坏”的判断更稳妥。
三、宏观消息改变预期,不等于结果已经落地
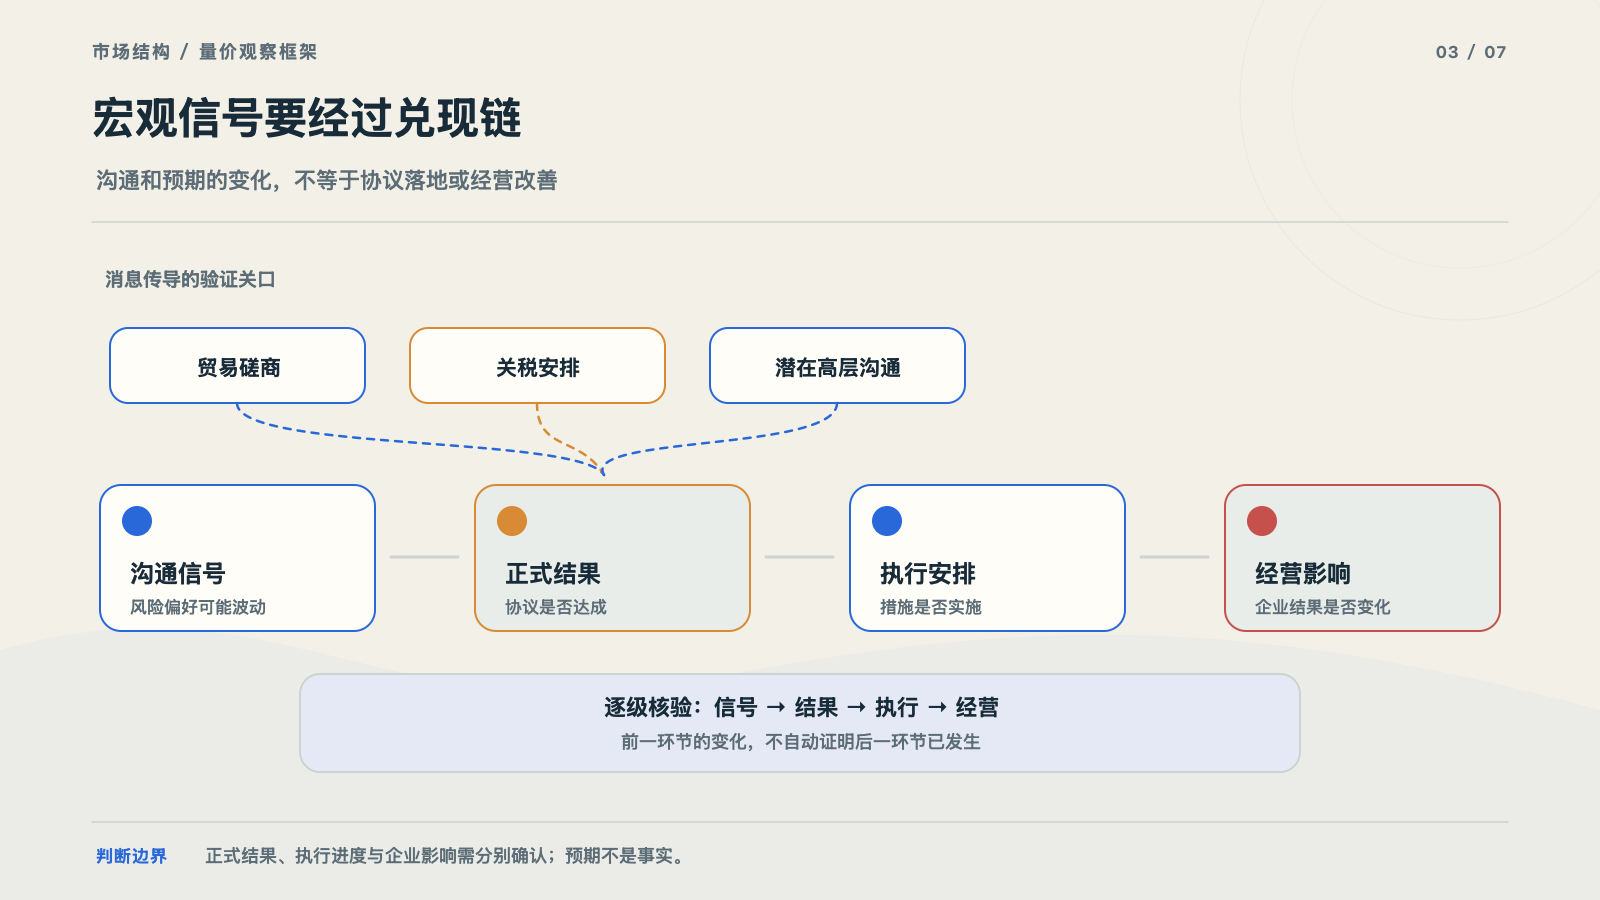
贸易磋商、关税安排和潜在的高层沟通,可能影响市场对外部环境的预期。预期变化可以带来风险偏好的波动,但预期本身不等于协议已经达成,更不等于后续执行已经完成。
分析时应区分沟通信号、正式结果、执行安排与企业经营影响。只有后续信息逐步明确,才有条件判断消息是否转化为实际变化;在此之前,宏观利好仍属于需要跟踪的变量。
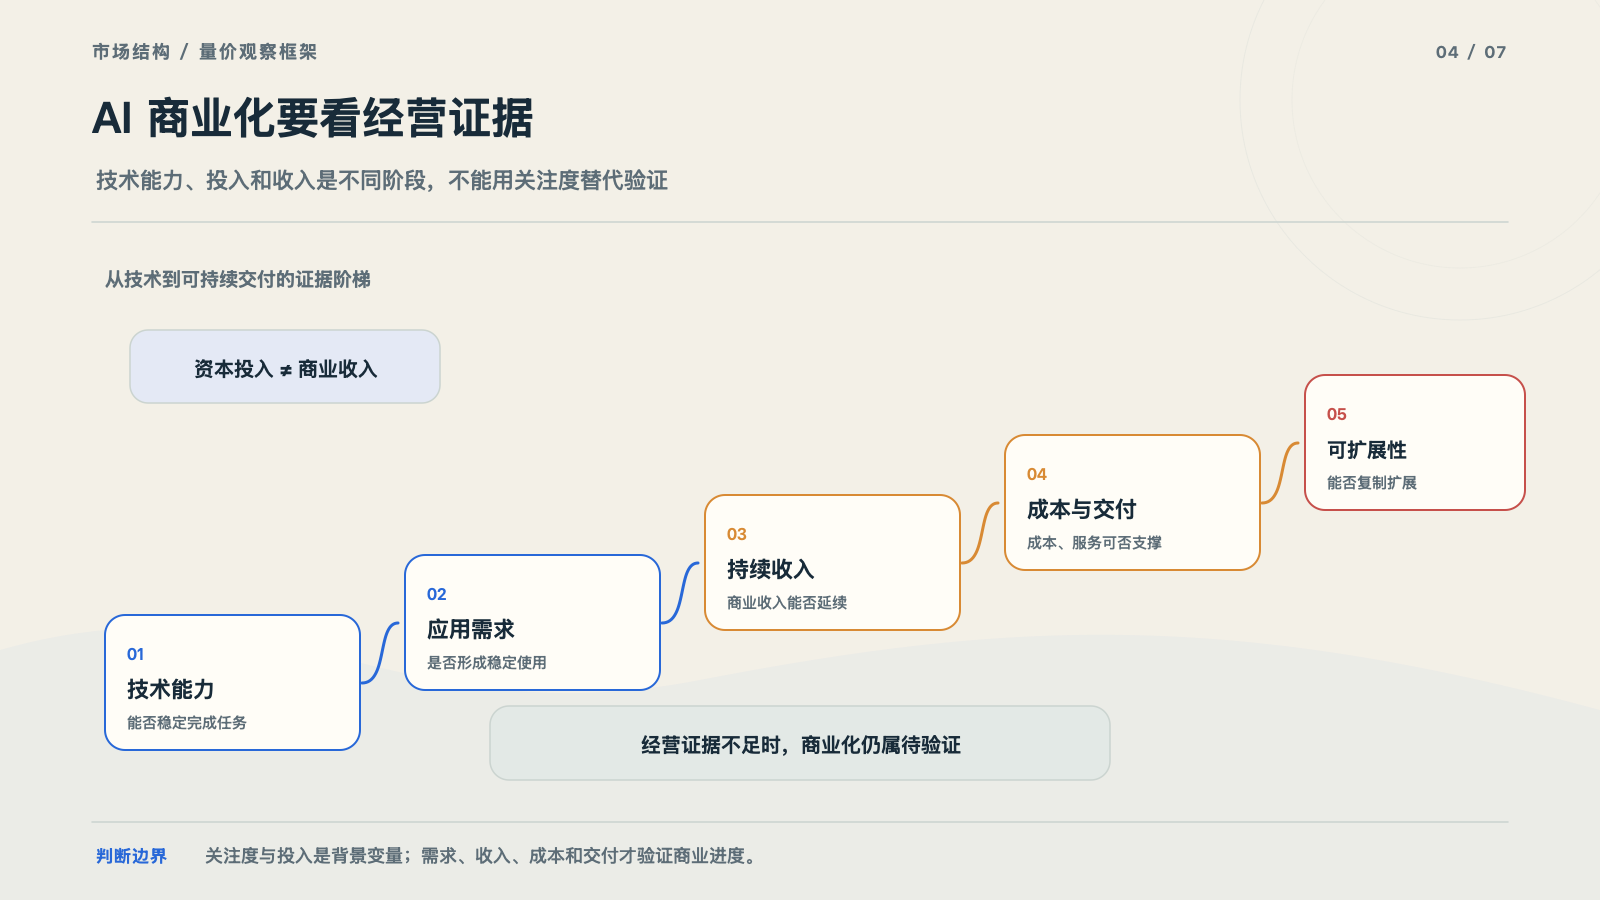
四、AI 商业化需要经营证据
科技板块的观察还需要覆盖 AI 大模型的商业化进度。技术能力、资本投入与商业收入属于不同环节,不能把产业关注度直接当作经营结果。
评估商业化是否推进,可以继续核对应用是否形成稳定需求、收入能否持续,以及服务成本与交付能力是否支持扩展。缺少这些经营证据时,商业化仍应视为待验证的判断。
五、风格轮动需要条件支持
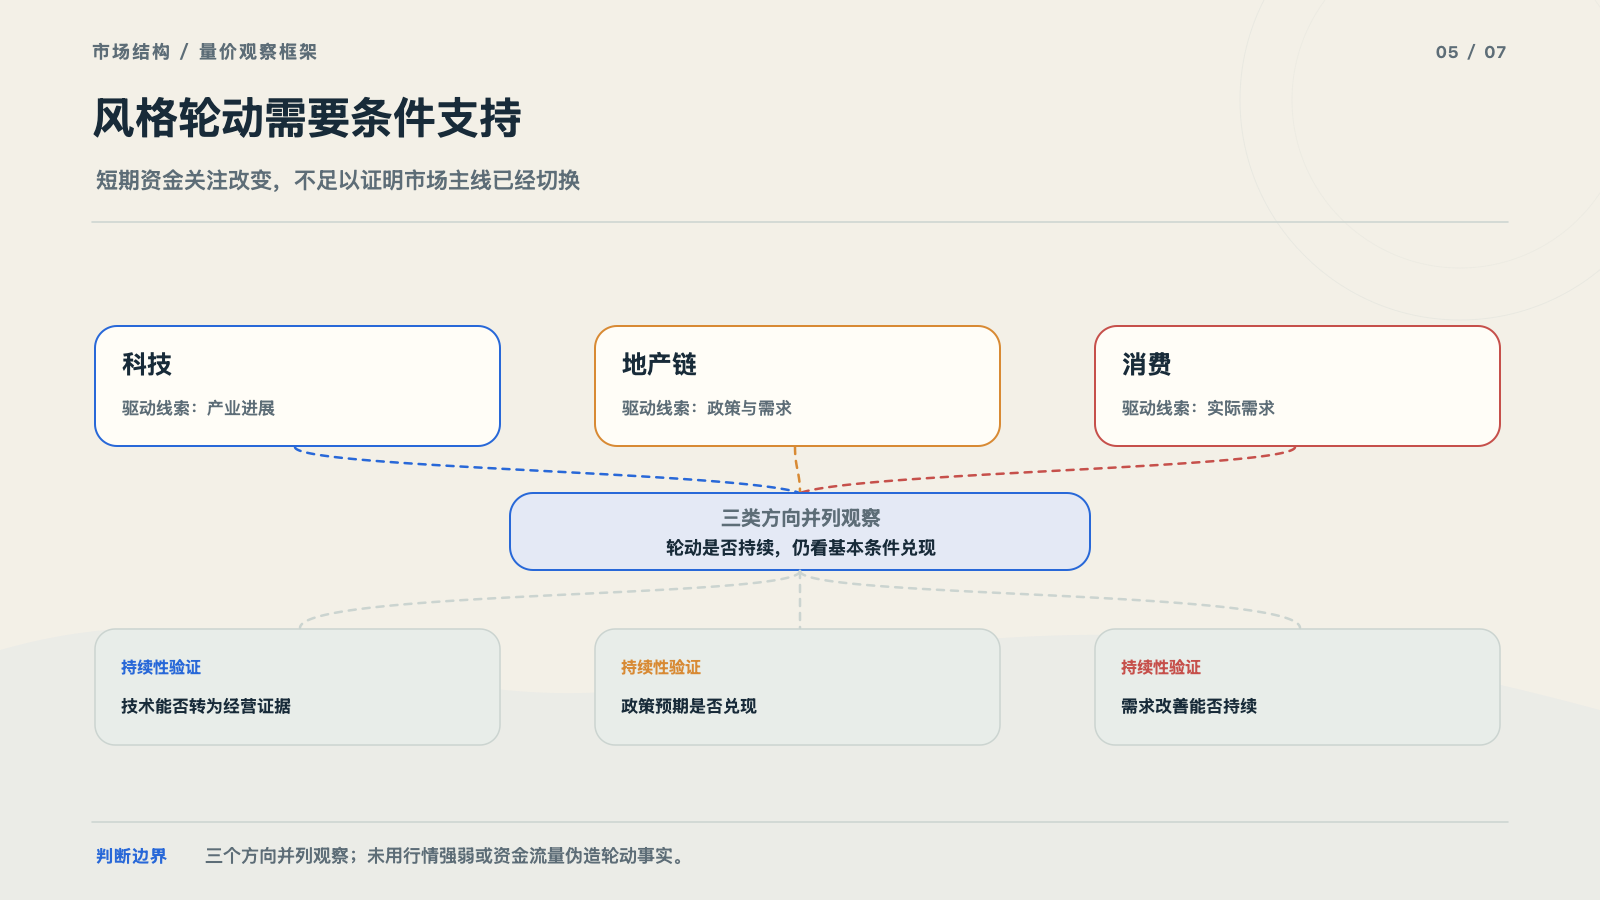
科技方向出现波动后,地产链与消费也成为观察对象。不同板块对应的政策预期、产业进展和需求条件并不相同,短期资金关注变化本身不足以证明市场风格已经完成切换。
判断轮动是否持续,需要继续观察后续表现及其背后的条件是否兑现。若只有短期价格变化,而需求或经营依据没有同步改善,就不宜将局部行情直接理解为趋势转换。
六、把行情拆成可更新的情景
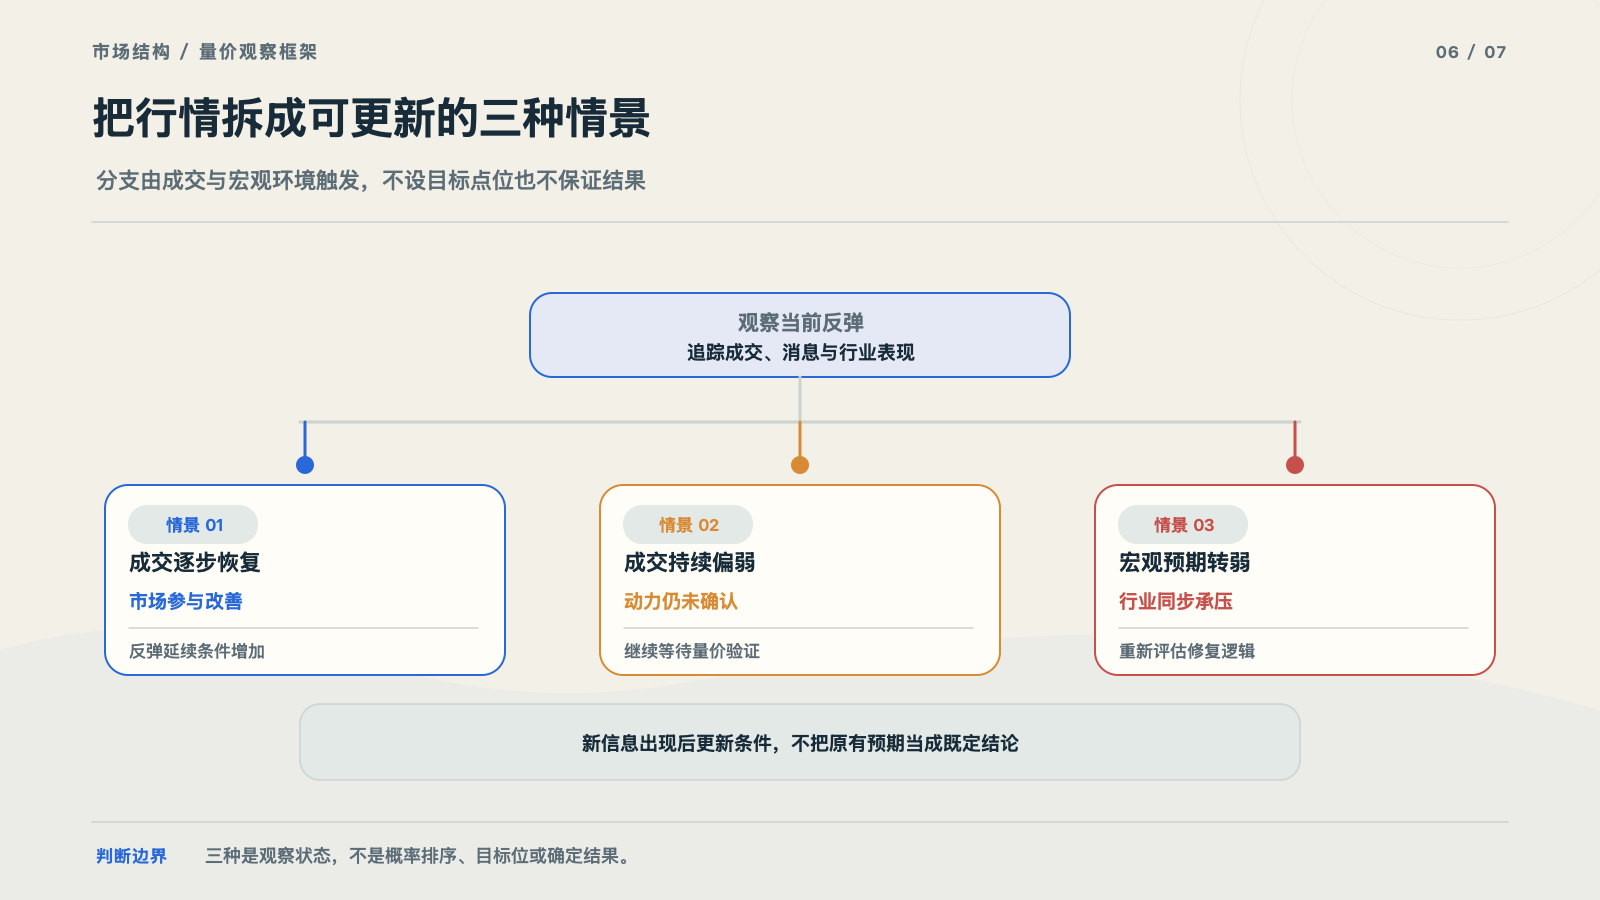
可以把后续观察分成几种状态:成交逐步恢复、反弹延续,说明参与度有所改善;成交持续偏弱,则反弹动力仍未得到确认;若宏观预期转弱、行业表现同步承压,修复逻辑也需要重新评估。
这些情景是更新判断的条件,不是目标点位或结果保证。新信息出现后,应根据成交和消息兑现情况调整判断,而不是把原有预期当作既定结论。
七、先设失效条件,再决定仓位
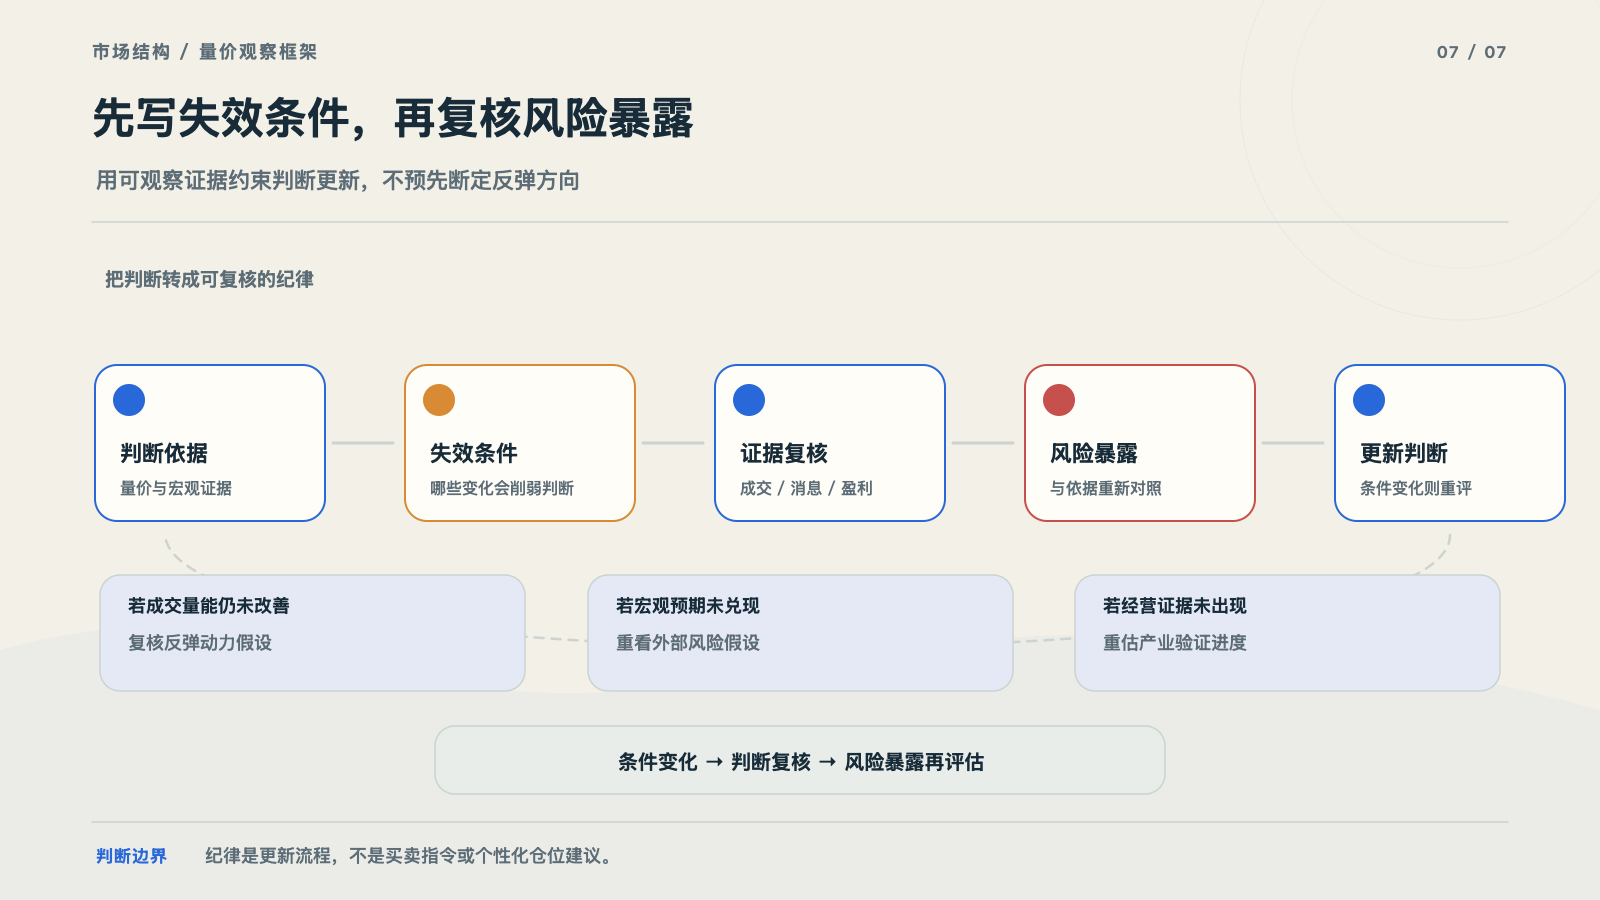
反弹阶段的判断仍有不确定性,风险安排应与判断依据相匹配。可以预先写明哪些成交变化、消息结果或经营证据会削弱原有判断,并据此复核风险暴露。
核心不是预先断定反弹方向,而是持续检查量能是否改善、宏观预期是否落地、产业商业化是否出现经营证据。条件发生变化时,判断也应随之更新。