医药产业的竞争重点,正在从“能不能制造、能不能供应”扩展到“能不能持续产生原创成果、能不能在全球完成注册、能不能把研发成果转成真实收入”。在这个过程中,人工智能不只是实验室辅助工具,也可能贯穿药物发现、临床开发、制造和监管的数据闭环。
本文涉及的 2030 年全球 FIC 份额、研发投入比例、创新药增速和重磅产品数量,均按规划关注方向或情景目标处理,不表示已经完成,也不构成对任何企业经营结果的预测。
一、从制造规模转向全球创新
过去的产业评价更容易围绕产能、供应安全、成本和仿制替代展开。新的竞争框架则把原始创新、全球临床、注册能力和产品商业化放到更重要的位置。产业规模仍然重要,但规模本身不再足以解释长期利润和全球竞争力。
从输入端转向产出端,意味着厂房、设备和人员只是基础条件,最终还要看能够形成多少有差异化的产品、多少可靠的临床证据,以及多少能够在海外被认可的商业化收入。
二、FIC 的价值在于差异化
首创新药的核心不是名称,而是对新机制、新靶点或新治疗路径的实际验证。若产品只是跟随已经成熟的路径,研发和商业化容易陷入同质化竞争,价格、支付和市场教育压力都会上升。
FIC 同时意味着更高的不确定性:科学假设可能失败,临床结果可能不及预期,注册和支付也可能延迟。差异化带来更大的潜在定价空间,也要求更长时间、更高投入和更严格的证据质量。
三、规划目标不是已经完成的业绩
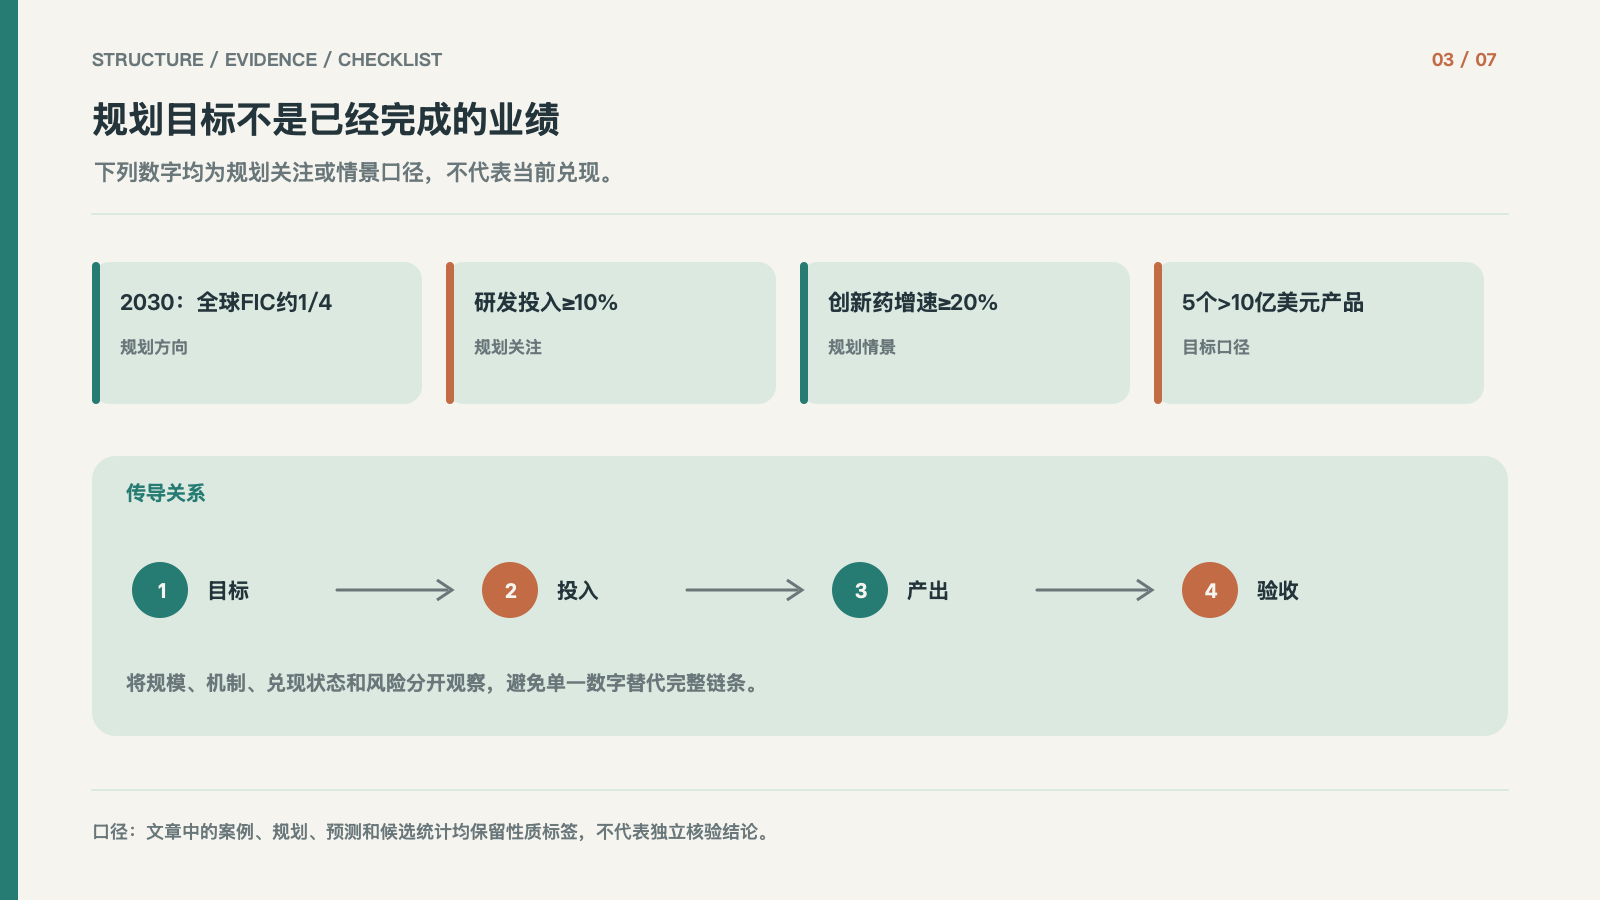
规划口径提出了若干方向性目标:到 2030 年全球 FIC 中约四分之一来自中国、上市企业平均研发投入不低于 10%、创新药产业保持不低于 20% 的增长,以及培育至少 5 个全球年销售额超过 10 亿美元的产品。这些数字只能作为规划目标或情景边界。
目标能否实现,需要逐层拆解为研发投入、候选分子、临床成功率、注册速度、生产能力、海外准入和商业订单。任何一个环节没有形成闭环,终端目标都不能直接兑现。
四、AI 贯穿药物研发全周期
AI 可以处理大量生物学和化学数据,辅助靶点筛选、蛋白质结构预测、分子设计和实验优先级排序。它的现实价值不是替代临床和实验,而是在进入高成本实验之前减少明显的失败路径,让数据、模型和实验形成更快的反馈循环。
研发效率提高并不等于药物成功率自动确定。模型数据质量、实验验证、临床人群、监管要求和生产工艺都会影响最终结果。真正值得观察的是研发周期、候选项目质量、临床转化率和后续注册,而不是只看是否使用了 AI 标签。
五、高端赛道需要长期投入
ADC、细胞与基因治疗、mRNA、蛋白降解以及高端医疗器械,都需要技术、临床、生产和监管能力协同。以 ADC 为例,药物设计、连接子、递送、毒性控制和生产一致性共同决定临床价值,单一环节突破不能替代完整的产品能力。
因此,产业升级不是把资金简单转移到热门赛道,而是建立持续研发、质量控制、临床开发和全球注册的组织能力。高端方向的潜在空间更大,失败成本和周期也更高。
六、全球化带来新的约束
全球商业化需要海外市场认可临床数据,需要符合监管要求的注册路径,也需要稳定的 CXO、耗材、设备和制造软件供应链。若核心市场不认可数据,需求端和估值逻辑都会受到影响;若 CXO 或上游工具受到供应链限制,研发和生产节奏也可能被打断。
所以,海外注册数量不能替代海外商业化。真正的出海能力至少包含四个状态:临床数据被认可、产品完成注册、客户愿意采购、收入和回款实际发生。
七、用三项指标验证产业升级
第一看研发投入,后续财报中的研发费用率是否持续达到规划关注水平,而不是在短期利润压力下反复收缩。第二看上游自主权,高端辅料、生物耗材、GMP 制造软件和工业软件是否形成稳定替代能力。第三看海外商业化,新分子是否在海外完成注册并获得真实商业订单。
三项指标缺一不可。研发投入代表愿意承担长期成本,上游自主权代表能否持续交付,海外订单和回款则代表全球创新是否完成最后一公里。只有投入、能力和收入同时改善,全球创新目标才从叙事变成可验证的产业变化。