恒立液压的核心看点,不只是传统液压件需求是否修复,还在于材料、热处理、精密加工、质量控制和全球交付能力能否迁移到更高价值的线性传动、工厂自动化和机器人零部件。液压件与新业务看似属于不同市场,底层制造能力却存在可复用部分。
本文中的 15% 股价变化、接近 40% 的核心利润增长、70%–80% 的 FA 业务增长、超过 40% 的国内液压油缸份额,以及后续营收和利润预测,均按材料或预测口径处理。机器人业务的收入占比、毛利率和出货量没有可靠数字,不作臆测。
一、股价弱势与经营改善可以并存
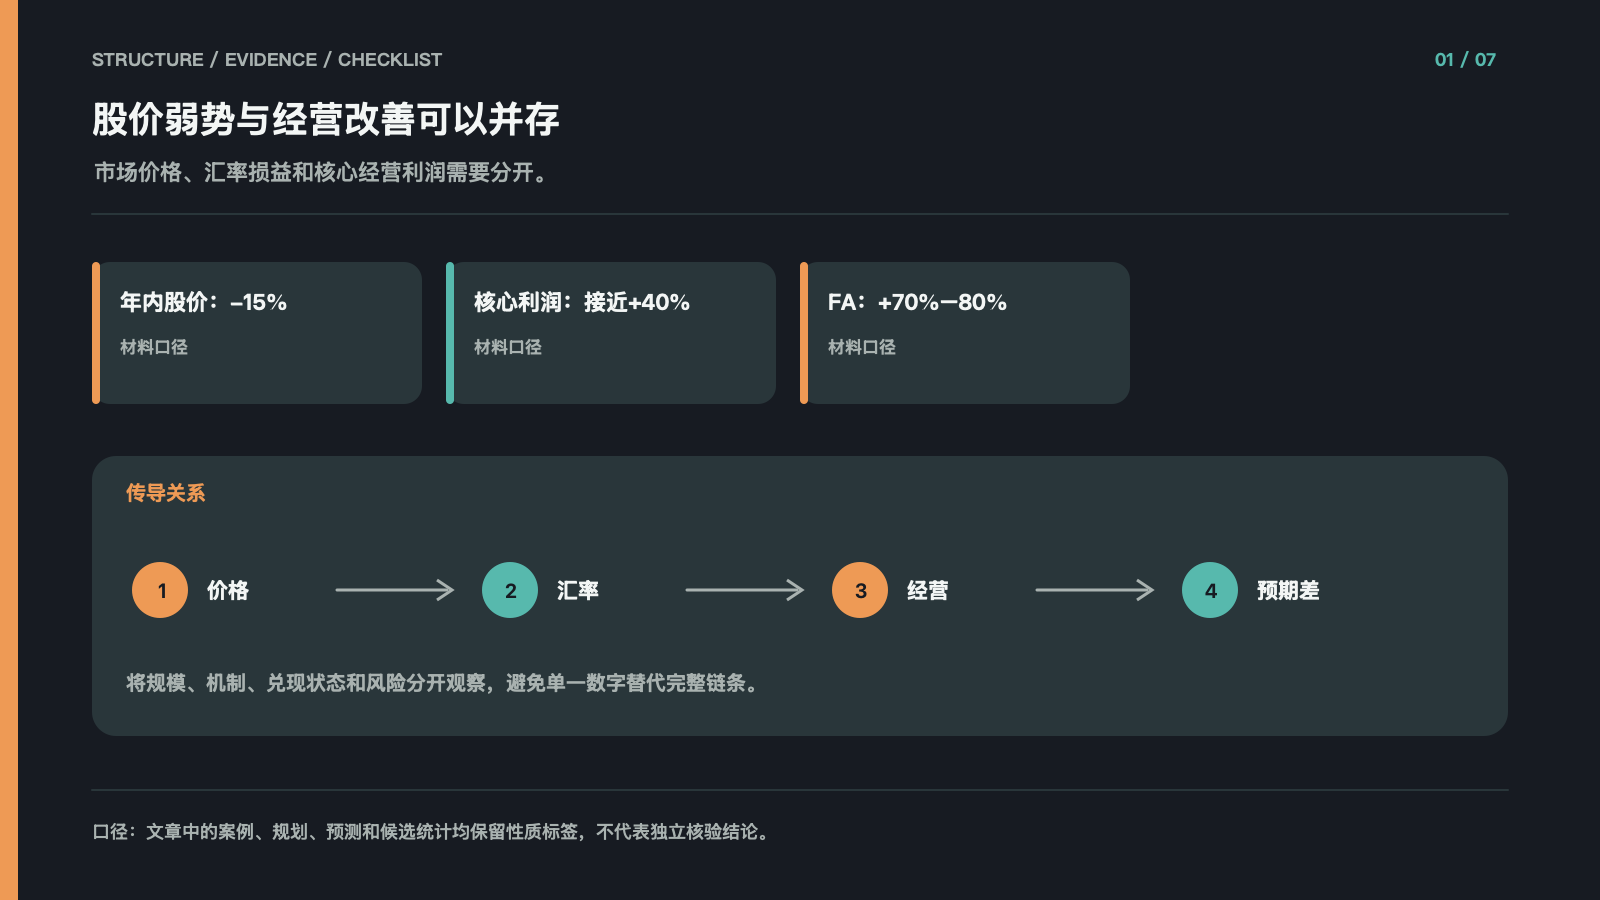
价格表现和经营结果并不总是同步。材料给出的情景是:年内股价约下跌 15%,而上半年核心利润增长接近 40%。这种剪刀差可能来自汇率造成的账面损益、贸易调查带来的风险折价,也可能来自市场尚未确认新业务的持续性。
因此,判断经营拐点不能只看股价,也不能只看一次利润增长。需要把汇率、传统业务销量、新业务订单、产品结构和现金流拆开,确认利润改善是一次性因素还是可持续的制造升级。
二、滚珠丝杠是技术迁移的接口
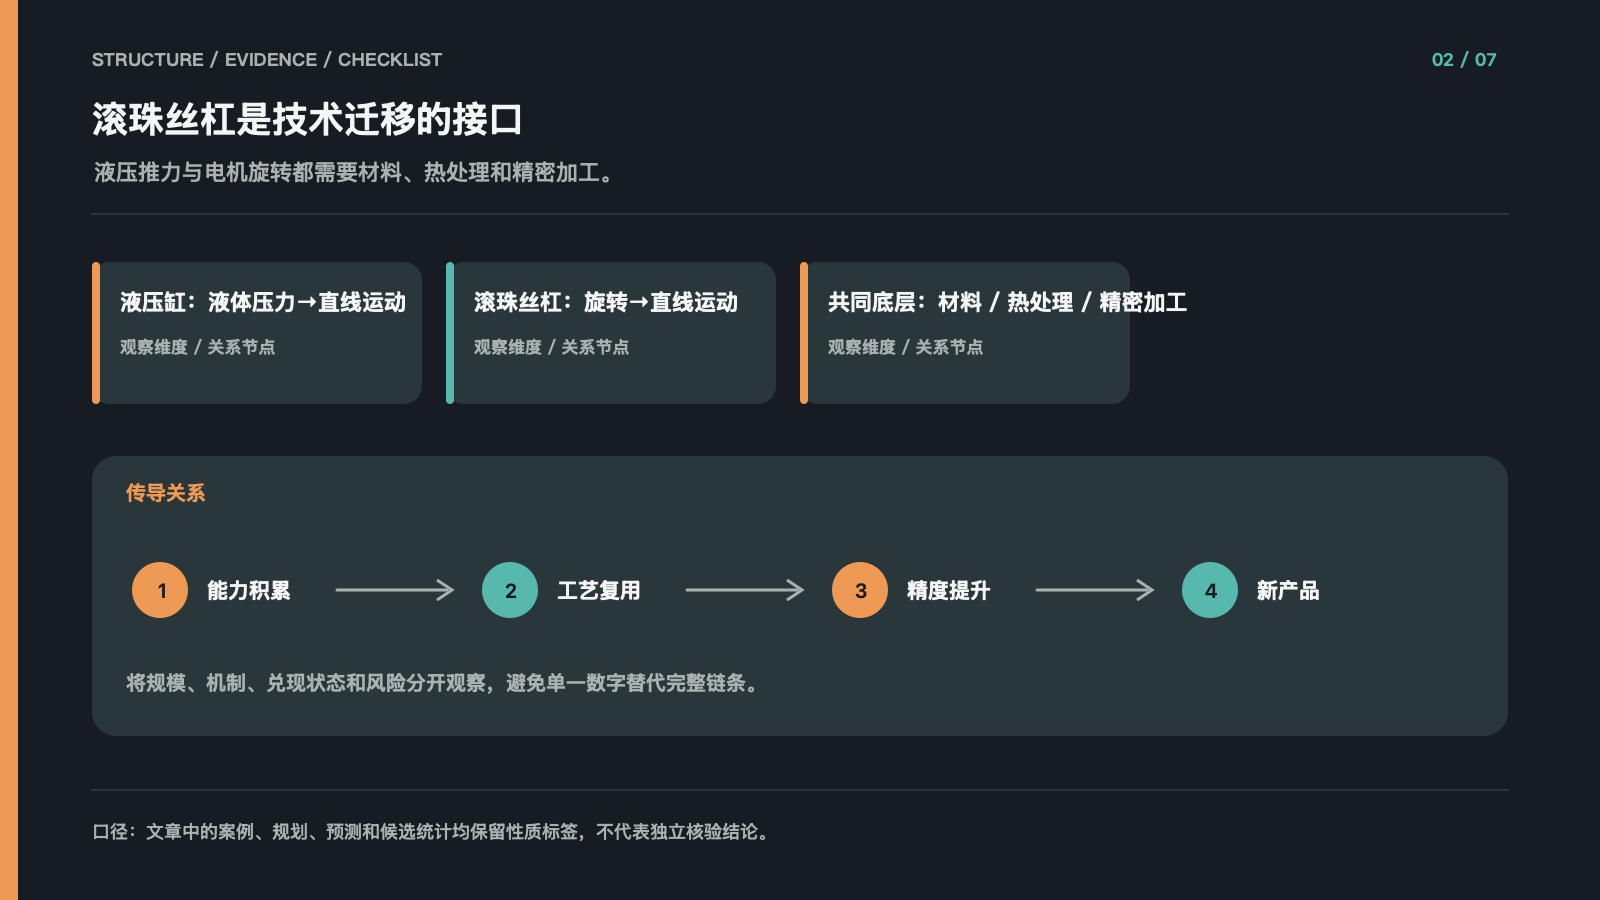
液压缸依靠液体压力产生直线推力,滚珠丝杠则把电机旋转运动转换为高精度直线运动。两者的工作原理不同,但材料选择、热处理、精密加工、可靠性和批量一致性构成共同底层能力。
这就是传统制造转型的技术复用:不是从零开始进入机器人,而是把过去积累的工艺和质量体系迁移到线性传动产品。能否形成竞争力,还要看精度、寿命、交付稳定性和客户认证,而不能只凭产品名称判断。
三、FA 与机器人业务仍需量产证明
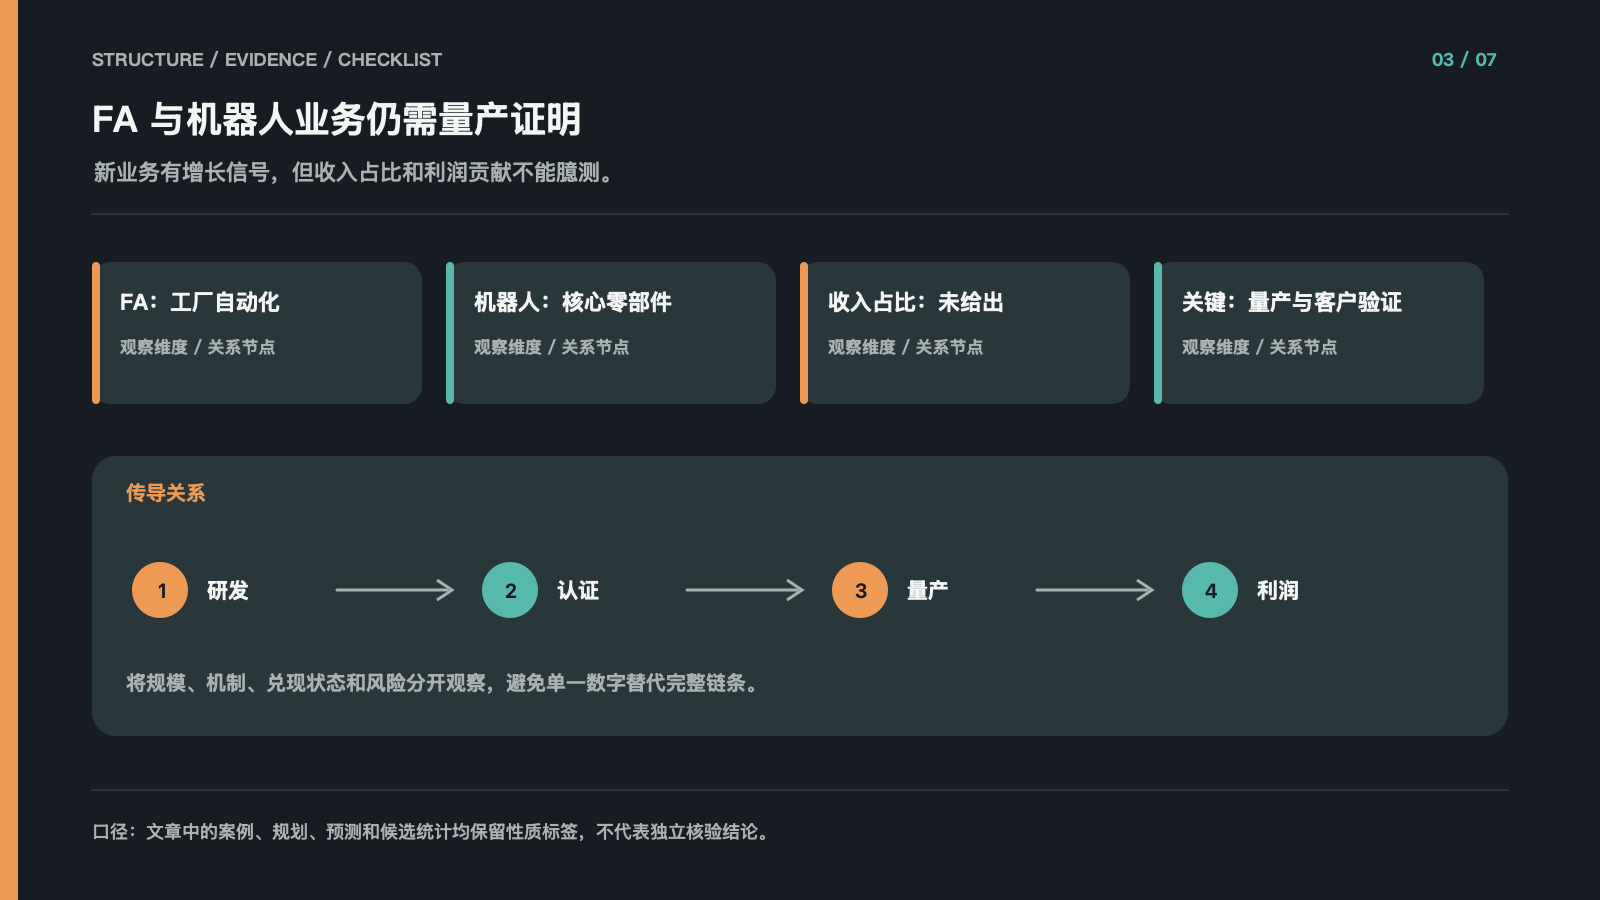
材料给出的信号是,工厂自动化和机床业务在某季度出现 70%–80% 的增长,新业务也被描述为更有意义的盈利驱动力。但具体机器人收入占比、毛利率、客户数量和出货量没有给出,不能自行补出利润贡献。
新业务从研发到利润,需要经过样机、认证、小批量、量产和持续交付。只有订单、产能利用率、客户复购和利润率同时改善,才能说明技术迁移已经从产品可行走向商业可行。
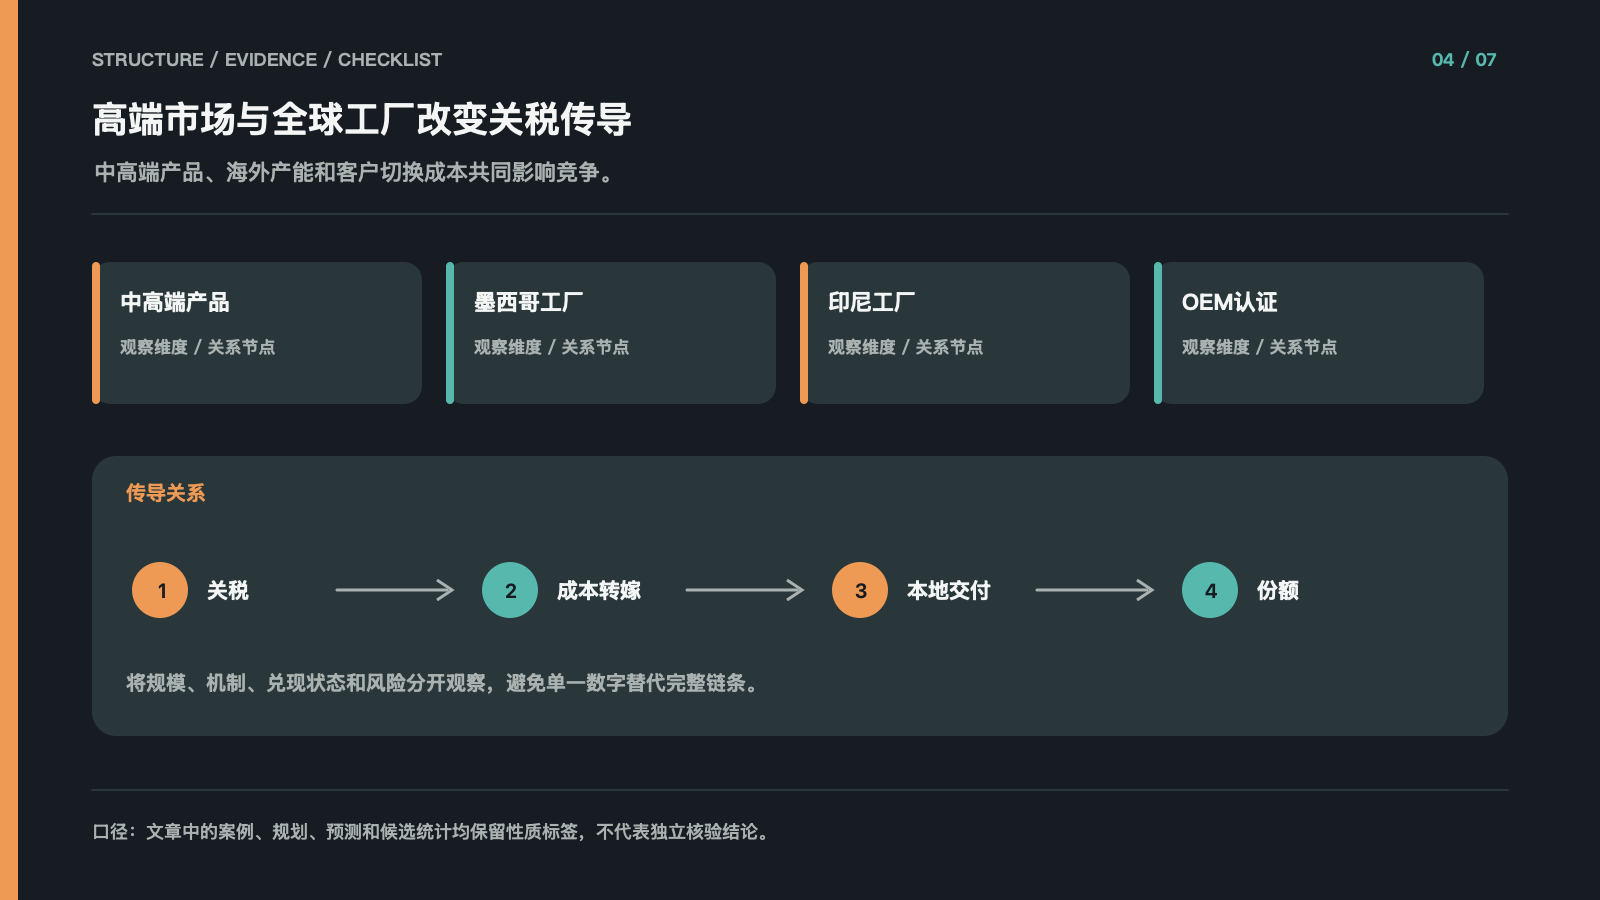
四、高端市场与全球工厂改变关税传导
中低端液压油缸更容易陷入价格竞争,也更容易受到关税和替代供应商影响。中高端产品的客户切换成本更高,若设备可靠性和认证要求较高,关税未必能够立刻改变供应关系,成本也可能部分转嫁给终端 OEM。
海外工厂进一步改变了交付路径。墨西哥和印尼产能可以降低部分贸易壁垒影响,但海外建厂需要资本开支、当地培训、质量体系、客户认证和较长爬坡期。能否形成护城河,取决于实际产能和本地交付,而不是工厂名称出现在规划中。
五、传统基本盘仍是最大变量
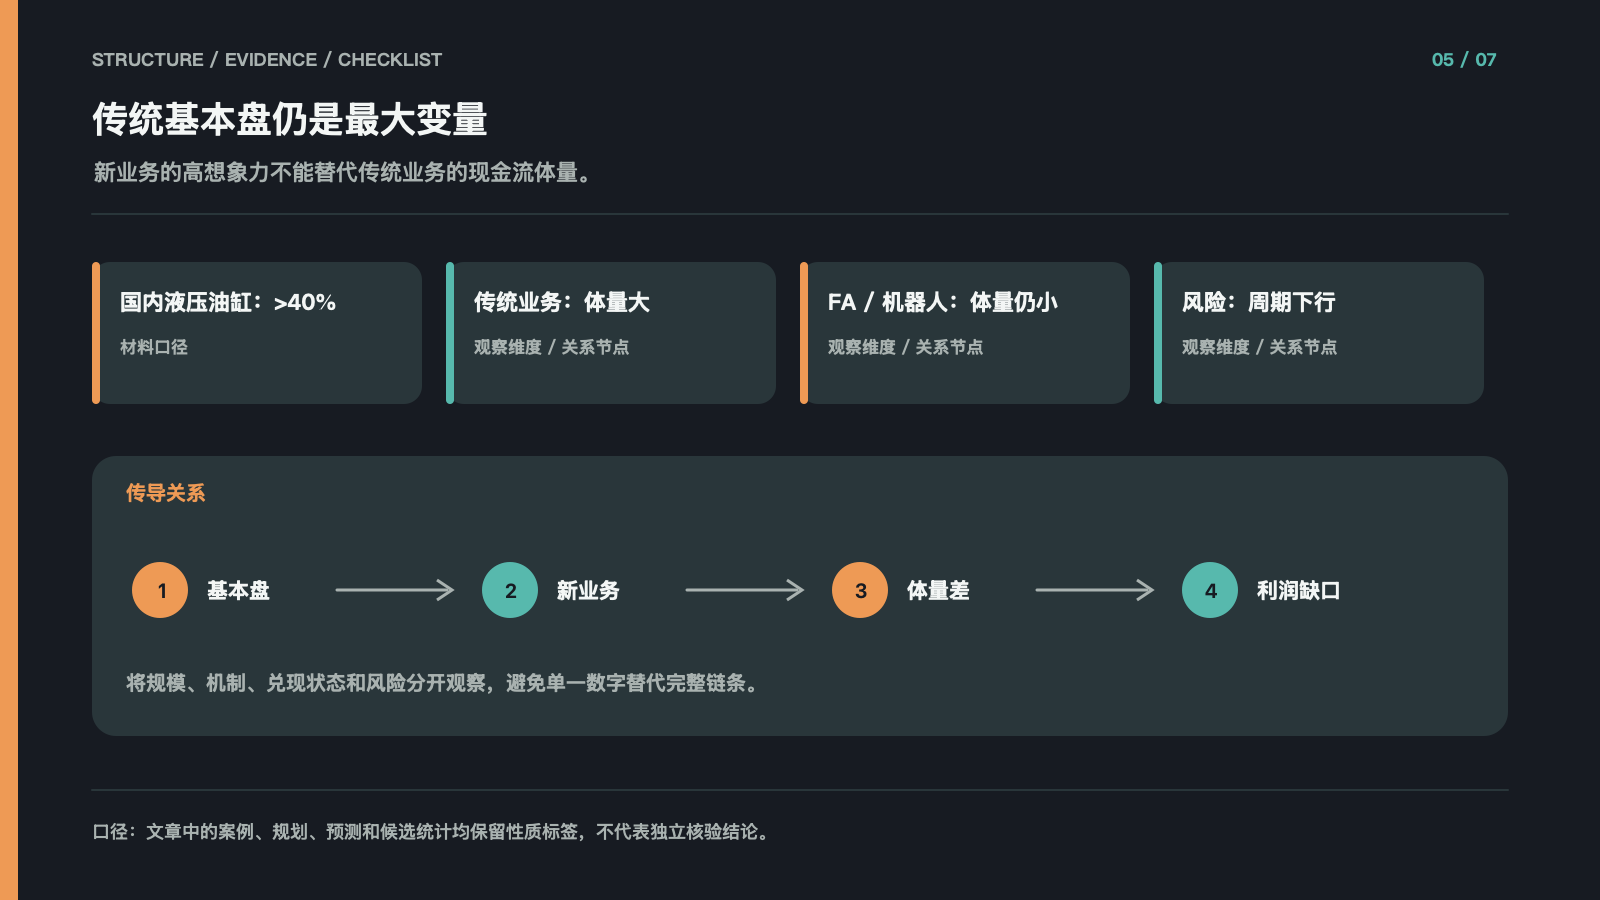
材料中给出的国内液压油缸份额超过 40%,属于材料口径。这个份额说明传统业务仍然具有体量,同时也意味着经营结果会受到国内工程机械、房地产、基建和全球机械周期影响。
FA 和机器人业务即使增速更快,当前体量仍可能小于传统液压件。若传统业务持续下滑,新业务需要更长时间才能填补利润缺口。转型逻辑最重要的风险,不是新业务没有想象力,而是新业务放量速度不足以覆盖基本盘收缩。
六、四个现实验证路标
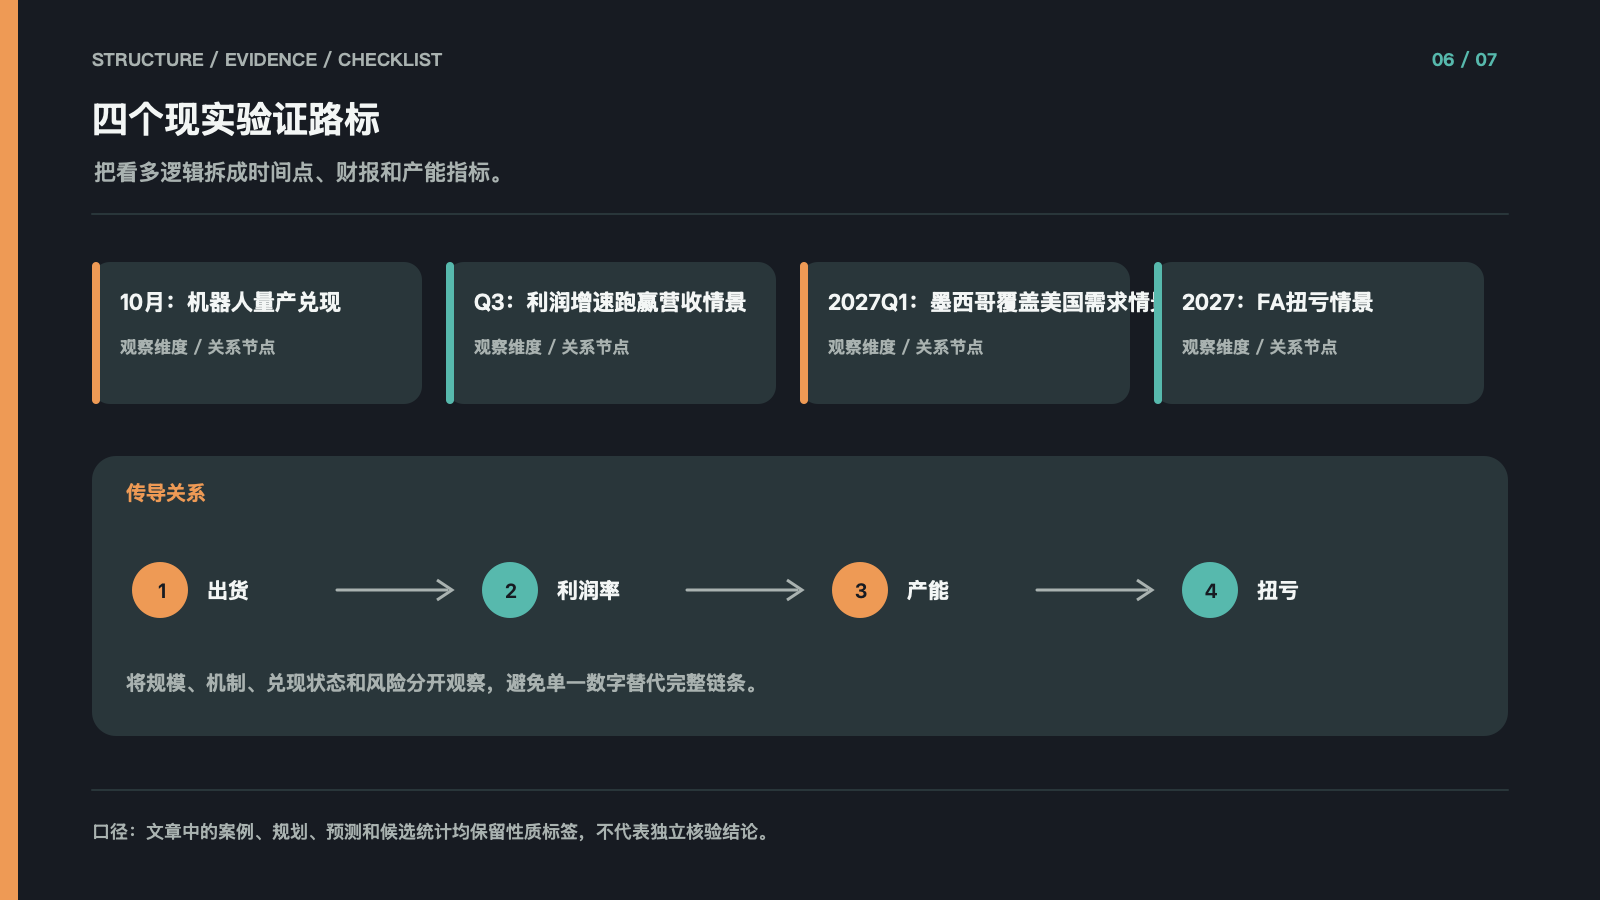
第一个路标是 10 月人形机器人项目是否进入商业化量产并形成实际出货。第二个路标是三季度财报中营收增长和利润增长的相对速度,材料给出的营收增长预测区间为 20%–30%,需要以正式财报验证。第三个路标是 2027 年一季度墨西哥产能能否覆盖大部分美国客户需求。第四个路标是 2027 年 FA 业务能否实现扭亏。
这四项分别验证出货、利润率、抗关税能力和新业务商业化。任何一项延期,都意味着估值情景需要重新折现;任何一项超预期,也只能在连续数据出现后再上调判断。
七、全球化逆风中的制造升级
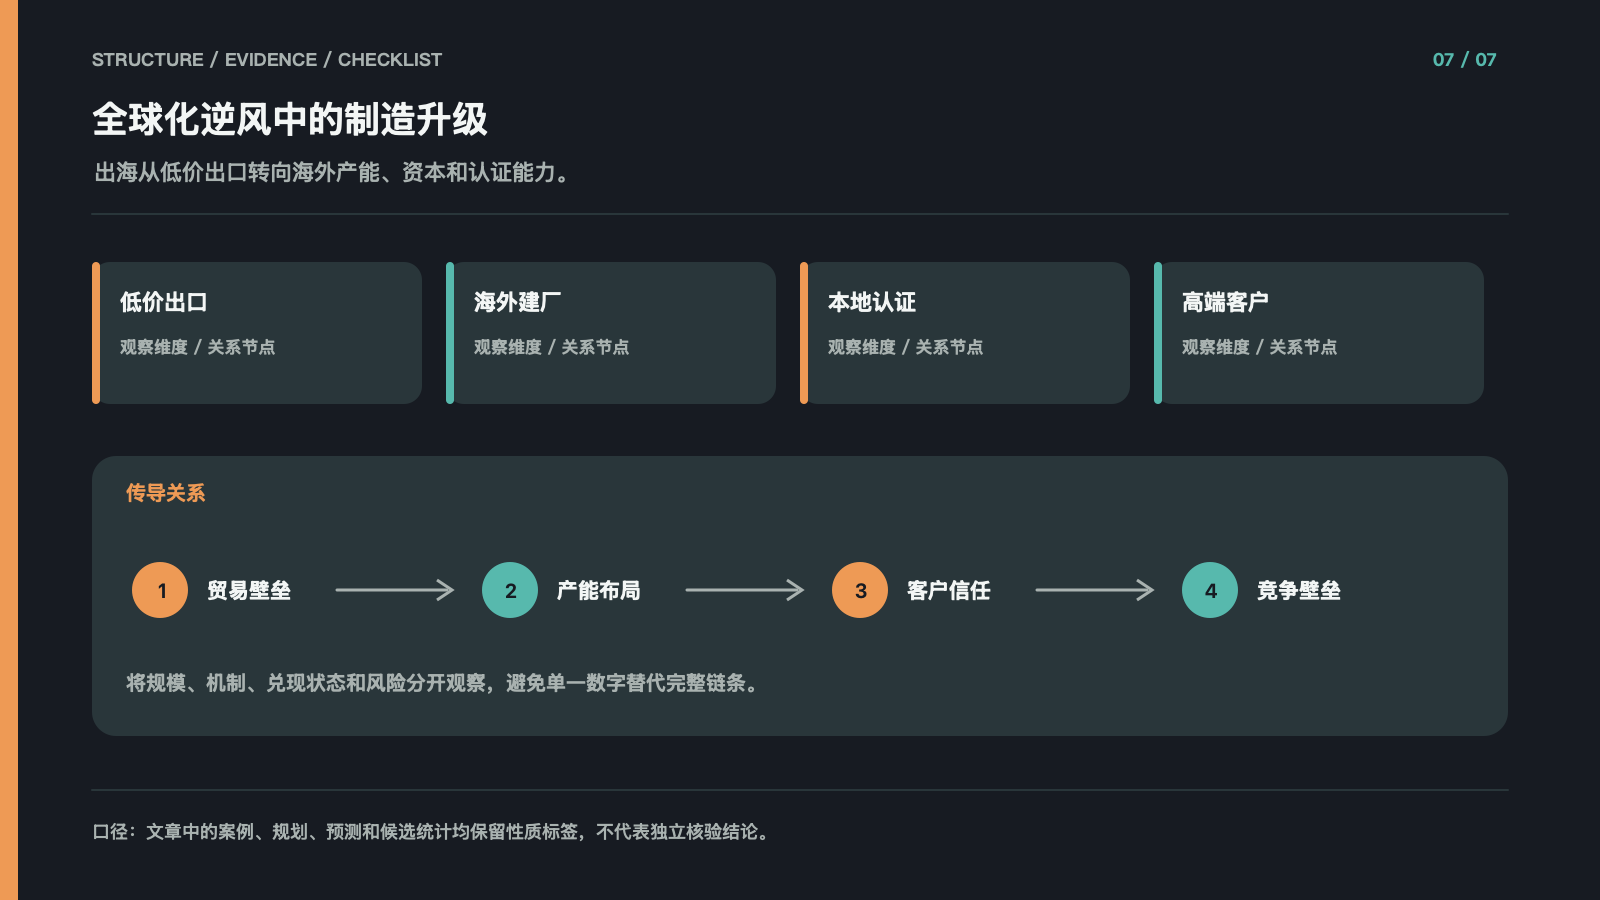
过去的出海更像是把国内产品装船销售,竞争重点是成本。贸易壁垒提高后,出海变成海外产能、资本投入、当地培训、客户认证和售后网络的综合能力。低价出口可以快速打开市场,但高端客户关系和本地交付才更可能形成长期壁垒。
传统制造的第二增长曲线,需要同时满足技术复用、产品升级、全球产能和财务兑现四个条件。看懂这类企业,不应只看机器人概念或目标价变化,而应沿着出货、产能、客户、利润率和现金流逐项验证。