
金融市场并不是一台按照固定公式运行的理性机器。价格由无数人的预期、情绪和行为共同形成,市场的运行规律因此带有明显的反馈、放大和自我实现特征。
理解市场心理,不是为了把每一次涨跌都预测出来,而是为了知道哪些判断天然容易出错,哪些行情正在被群体情绪推向极端,以及个人应当用什么纪律限制自己的反应。
一、市场交易的是预期,而不是已经发生的事实
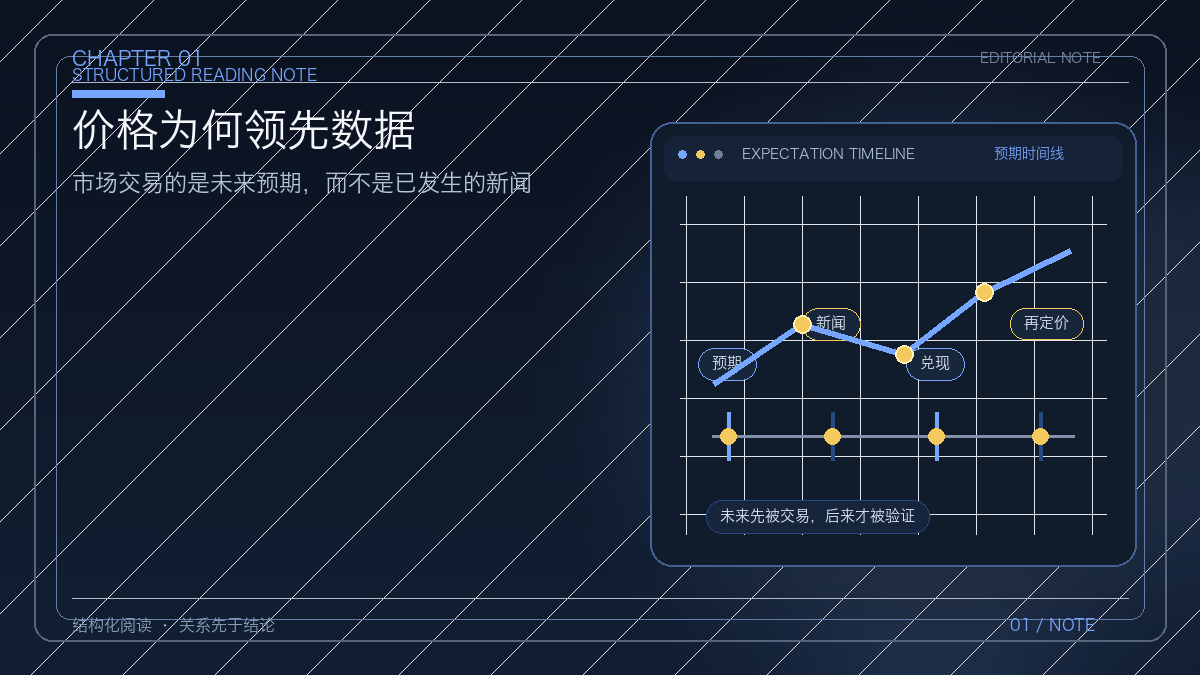
最常见的误区,是把市场理解为新闻的即时反应器:利好出现,价格上涨;利空出现,价格下跌;经济数据改善,行情转强。实际情况往往相反,价格通常会在数据正式发布之前,就开始反映参与者对未来的判断。
价格不是对单条事实的机械回应,而是所有参与者把信息、判断、情绪和资金放在一起之后形成的结果。当经济数据真正落地时,市场可能已经提前交易了数月。于是,人人看得见的利好,反而可能对应卖出;人人看得见的利空,也可能成为预期落地后的反转起点。
这种机制解释了两个常见现象。第一,股市经常领先于宏观数据,价格变化可能早于企业利润、就业和经济周期。第二,等待所有信息确认之后再行动,往往意味着等待价格完成主要阶段之后才入场。
这并不意味着应当放弃基本面研究,而是需要区分两件事:基本面决定长期价值的约束,预期决定价格在当下如何波动。估值解决“长期可能值多少”,预期解决“市场现在已经交易了多少”。
二、非理性不是市场的故障,而是市场本身
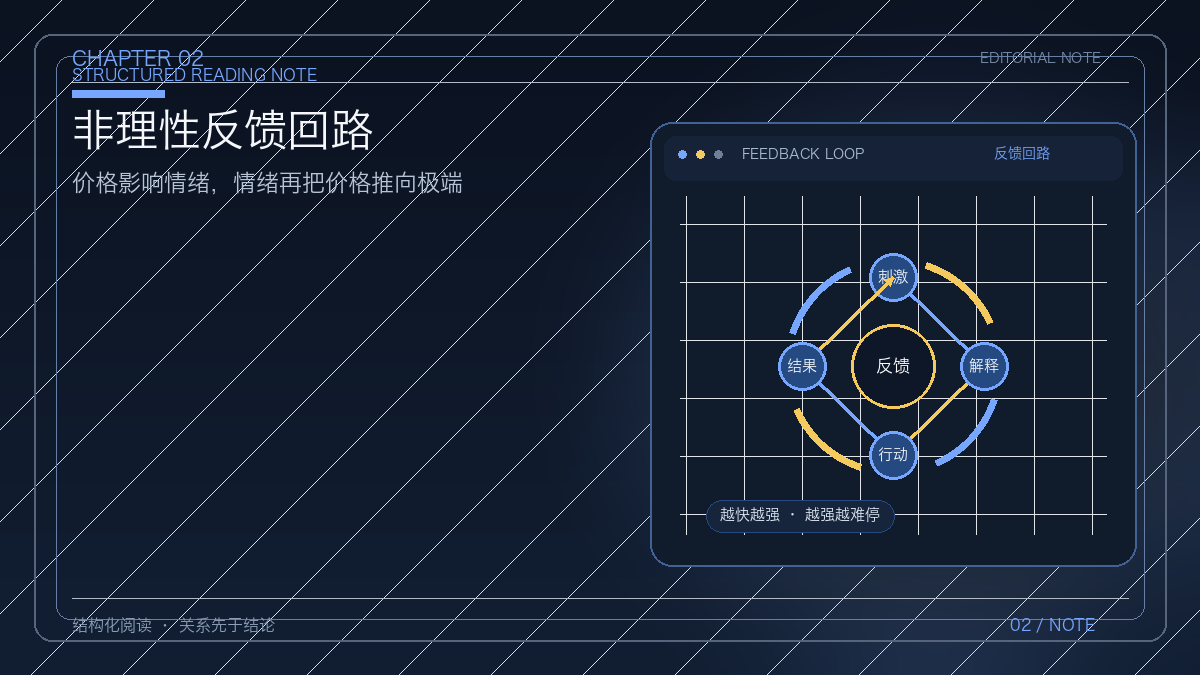
金融市场中最重要的变量,常常不是事实,而是人们对事实的感受。价格上涨会带来兴奋,兴奋会吸引更多买入;价格下跌会带来恐惧,恐惧会推动更多卖出。价格变化本身成为新的消息,随后又反过来改变参与者的行为。
这是一种情绪反馈。媒体往往会在行情发生之后寻找解释:上涨被解释为经济改善,下跌被解释为风险升温。但很多时候,真正的顺序是价格先动,情绪再扩散,解释最后才出现。
因此,市场的极端行情不一定需要同等强度的外部事件来触发。只要参与者的行为形成同方向的反馈,涨跌都可能自我强化。金融泡沫并不专属于信息闭塞的时代,信息越丰富,比较越频繁,群体情绪有时反而更容易同步。
三、混沌意味着长期精准预测存在边界
金融系统具有混沌特征。混沌并不等于毫无规律,而是指系统内部存在大量反馈和关联,初始条件的微小差异,经过连续放大后,可能导致完全不同的结果。
货币政策、财政支出、企业盈利、居民收入、资本流动、国际关系和群体情绪彼此相连。某个很小的变化,可能通过多层反馈变成一场大行情;同样的政策,在不同市场状态下也可能产生相反的结果。
线性模型习惯于把世界简化成“变量 A 导致变量 B,变量 B 再导致变量 C”。但真实市场同时存在正反馈和负反馈,参与者还会根据价格变化不断改变策略。预测本身也会改变被预测的对象,进一步削弱长期精确预测的稳定性。
这意味着,长期点位预测天然存在不可靠边界。更稳妥的做法,是识别市场所处状态、判断风险是否正在集中、观察价格和情绪是否出现极端,然后根据新信息调整仓位,而不是把投资建立在某个远期数字必然实现的假设上。
四、技术图形是群体心理的镜像
技术分析之所以有时有效,不是因为某条均线或某个形态拥有神秘力量,而是因为足够多的参与者相信它,并据此采取相似行动。
均线可以被理解为一段时期内的平均持仓成本。价格回到这个区域时,有人认为重新变得便宜,有人认为终于可以解套,买卖双方的反应因此集中出现。支撑位和阻力位也不是天然存在的数字,它们往往对应大量参与者的后悔价、成本价和心理价位。
但技术形态也会自我毁灭。当所有人都知道某个位置会有阻力,卖出就可能提前发生;当所有人都把同一个信号当作确定性指令,交易会变得过度拥挤,原本有效的模式就会失效。
因此,图形的价值不在于提供确定答案,而在于帮助识别群体共识的集中程度。形态越明显,越需要追问:共识由谁构成,增量资金是否还在,哪些交易已经提前完成,什么因素可能使共识突然瓦解。
五、四种个体心理陷阱
市场心理首先发生在个体身上。四种心理陷阱经常把一个本来可以控制的决定,变成持续扩大的损失。
损失厌恶。 同等金额的损失,带来的痛苦通常大于收益带来的快乐。于是,盈利时容易过早落袋,亏损时却不愿止损,最终形成“小赚大亏”的不对称结果。
认知失调。 一旦持有某个标的,判断会自然地围绕持仓展开。利好被放大,利空被解释为噪音,价格破位也可以被包装成正常调整。此时,持仓者已经从投资者变成了自己仓位的辩护律师。
沉没成本谬误。 已经发生的亏损无法收回,不应继续影响未来决策。未来是否值得持有,只与未来的风险收益有关,与过去已经付出的成本无关。因为不愿承认错误而继续补仓,往往会让一次错误变成更大的资本占用。
事后聪明偏见。 行情完成之后,人很容易高估自己事先的确定性。一次判断正确,会被记成能力;一次判断错误,则被归因于意外。长期如此,仓位会越来越大,风险边界却越来越模糊。
六、群体比较如何把局部偏差放大成极端行情
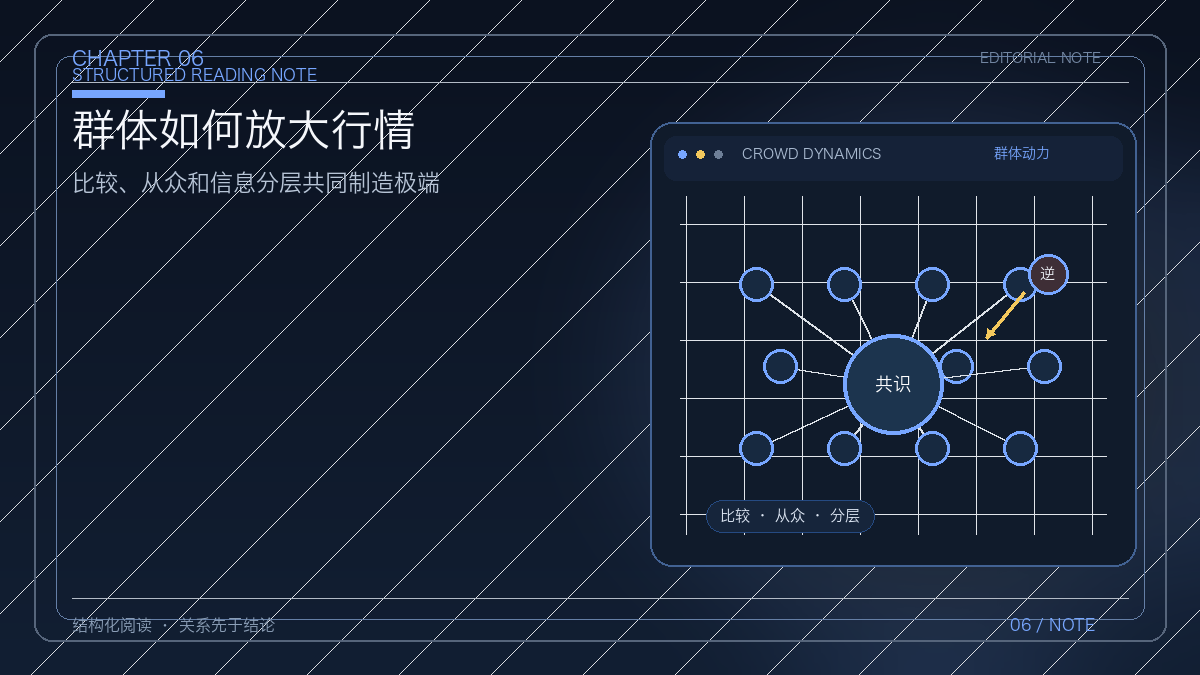
个体的偏差进入群体之后,不会自动抵消,反而可能互相强化。
第一种放大效应是社会比较。面对不确定性,人会观察别人如何行动。如果周围的人都在买入,买入本身就被当作正确的证据;上涨吸引更多人加入,加入又把价格推得更高,趋势由此获得正反馈。
第二种放大效应是群体思维。当大多数人持有同一个判断时,少数人的不同意见会被视为错误。群体相互确认、相互强化,最后形成过度集中的共识。共识越集中,新增买盘或卖盘越容易不足,行情也越接近转折。
第三种放大效应是信息扭曲与分层。同一条信息,在乐观环境中被解释为利好,在悲观环境中被解释为利空;而信息又不是同时到达所有人,等到广泛传播时,价格可能已经完成主要反应。
逆向思考的底层逻辑不是为了与大众抬杠,而是观察共识是否已经走到极端。当几乎所有人都站在同一侧,市场可能缺少新的增量力量;当情绪极端时,保持独立判断比继续追随更重要。
七、四类行情对应四种心理运行机制
趋势行情依靠正反馈循环推动。上涨会制造踏空和追涨,技术信号改善会吸引更多资金,市值上升又可能改善融资和经营条件,媒体和社交传播进一步扩大情绪。趋势因此可能远离静态估值。
平衡行情是多空暂时僵持的结果。区间上方积累卖单,下方积累买单,中间区域缺少交易意愿。盘整时间越长,区间两侧的条件单和止损单越多,突破后的释放也可能越剧烈。
转势行情是筹码和信心的换手。顶部形态常见从狂热到犹豫再到衰竭的过程,底部形态则可能经历从绝望到犹豫再到信心修复的过程。头肩、双顶和双底不是图形魔法,而是情绪变化留下的轨迹。
崩盘行情依靠恐慌正反馈加速。价格下跌触发焦虑,焦虑促成卖出,卖出又带来更快下跌。生理上的恐惧反应会进一步削弱判断能力,市场于是可能在没有同等强度外部利空的情况下完成集体踩踏。
八、先定义风险,再选择时机
理解心理规律,最终必须落到执行纪律。最重要的一条,是把风险暴露和时机选择分开。
在开仓之前,先确定最多可以承受的亏损、总仓位上限和退出条件;之后再根据趋势、价格和市场状态决定什么时候买卖。不能因为已经盈利就盲目加仓,也不能因为已经亏损就拒绝止损。
仓位管理可以采用金字塔式加仓:初始仓位最大,趋势得到确认后逐步增加较小仓位。这样即使趋势反转,平均成本仍然保留缓冲。相反,越涨越大幅加仓的倒金字塔结构,会把最大风险留在最晚阶段。
逆向思考也必须有边界。多数时候,趋势反映的是大量参与者的共同判断,单纯为了反对大众而反对大众,并不会带来优势。只有当情绪、估值和仓位都接近极端时,逆向才有更强的解释力。
结语:投资的核心是理解人性并管理自己
市场的非理性不是需要被抱怨的缺陷,而是必须被理解的运行条件。价格由人组成,图形是人心的脚印,趋势是反馈的结果,崩盘是恐惧的集体表达。
投资最终比拼的,不只是估值模型的精度和信息渠道的速度,更是对大众情绪的识别能力,以及对自身贪婪、恐惧、侥幸和不愿认错的控制能力。
当市场上涨时,能够看见狂热背后的增量资金;当市场下跌时,能够区分基本面变化与恐慌反馈;当自己犯错时,能够承认沉没成本已经过去,并按照预先设定的纪律行动,才算真正建立了稳定的投资体系。