
玻璃基板进入先进封装讨论,核心原因不是“玻璃”本身新奇,而是 AI 芯片封装正在追求更大尺寸、更高互连密度和更好的平整度。英特尔、英伟达相关投资叙事以及台积电 2028 年量产节点,可以被视为产业化时间表的信号,但不能直接等同于已经实现的收入和利润。
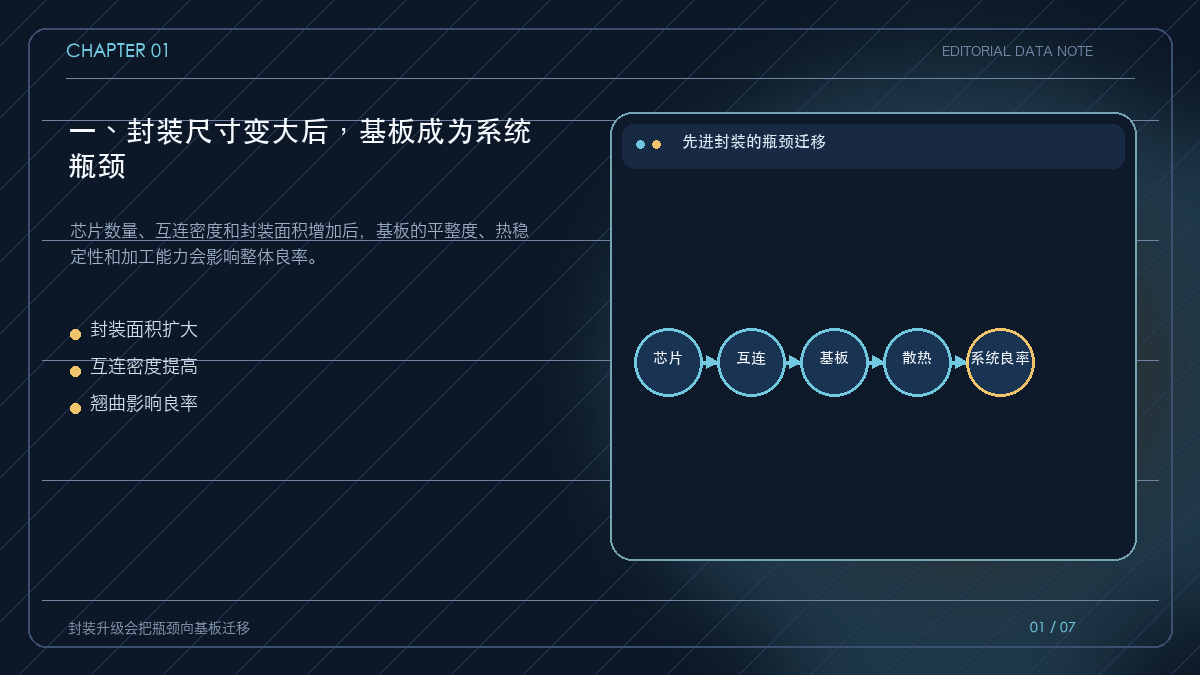
一、封装尺寸变大后,基板成为系统瓶颈
AI 加速器需要连接更多计算、存储和网络单元,封装面积和互连数量不断提高。传统材料在尺寸、平整度、热膨胀和高密度布线方面会遇到新的工程约束。
玻璃基板被关注,是因为它有机会在大尺寸、低翘曲和尺寸稳定性方面提供不同的材料窗口。但材料优势只有进入设备、工艺和量产良率后,才会转化为商业价值。
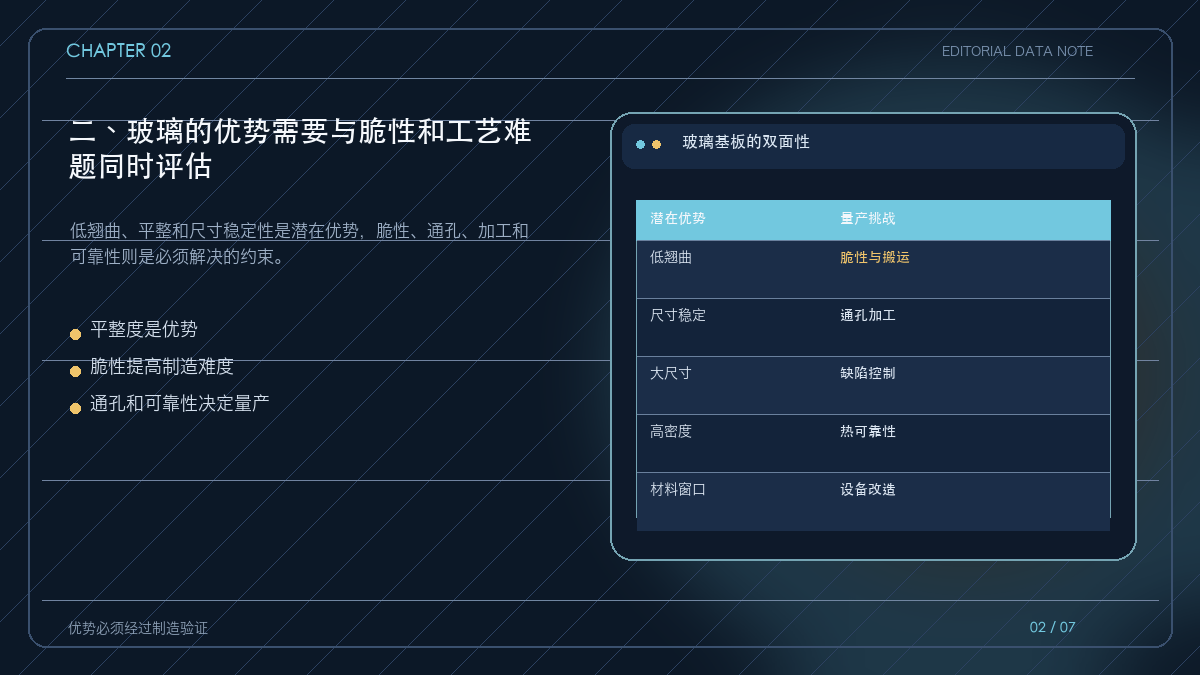
二、玻璃的优势需要与脆性和工艺难题同时评估
玻璃在平整度、热尺寸稳定性和大尺寸加工方面具有潜在优势,能够帮助封装厂控制翘曲并提高互连布局空间。
但玻璃也更脆,切割、搬运、通孔、金属化、热循环和长期可靠性都需要新的设备与工艺。材料参数漂亮不代表产品可制造,量产的关键是缺陷率、节拍和总成本。
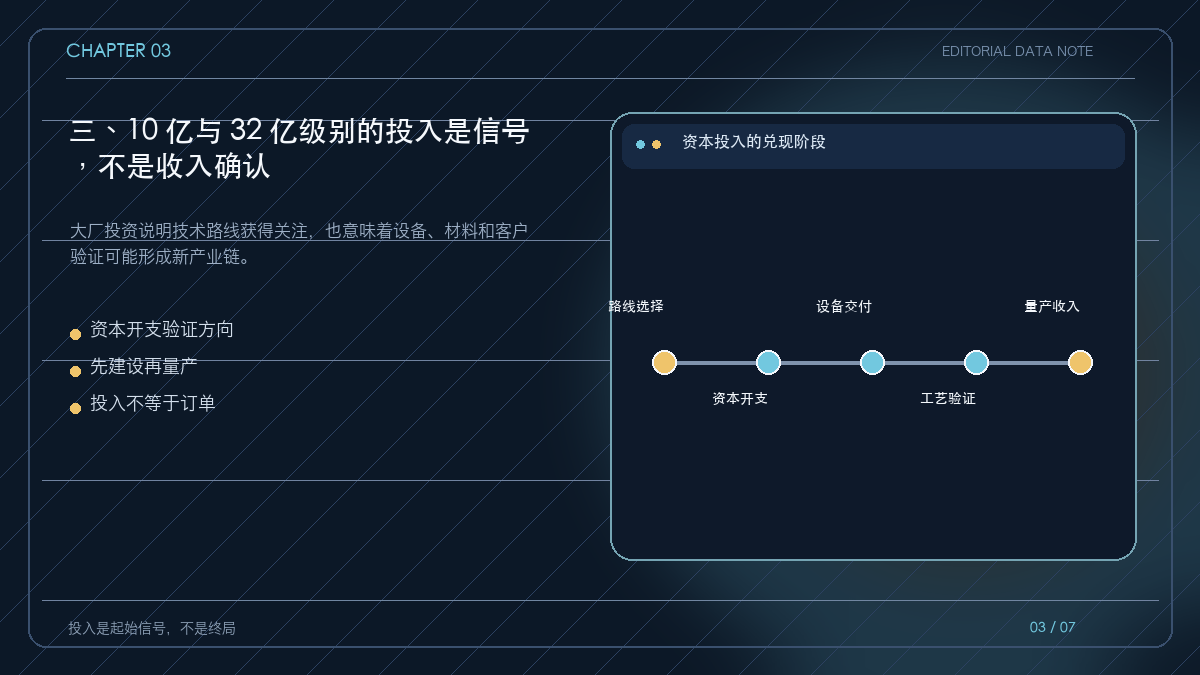
三、10 亿与 32 亿级别的投入是信号,不是收入确认
英特尔约 10 亿、英伟达约 32 亿的投入叙事,首先说明产业链正在为下一代封装寻找材料和工艺答案。巨额投入提高了路线的可见度,但投资金额本身不等于供应商收入,更不等于相关公司的利润。
判断产业链机会,需要继续追踪设备订单、材料认证、良率、客户导入和产能利用率。资本支出只是起点,真正的商业闭环需要经过交付和量产。
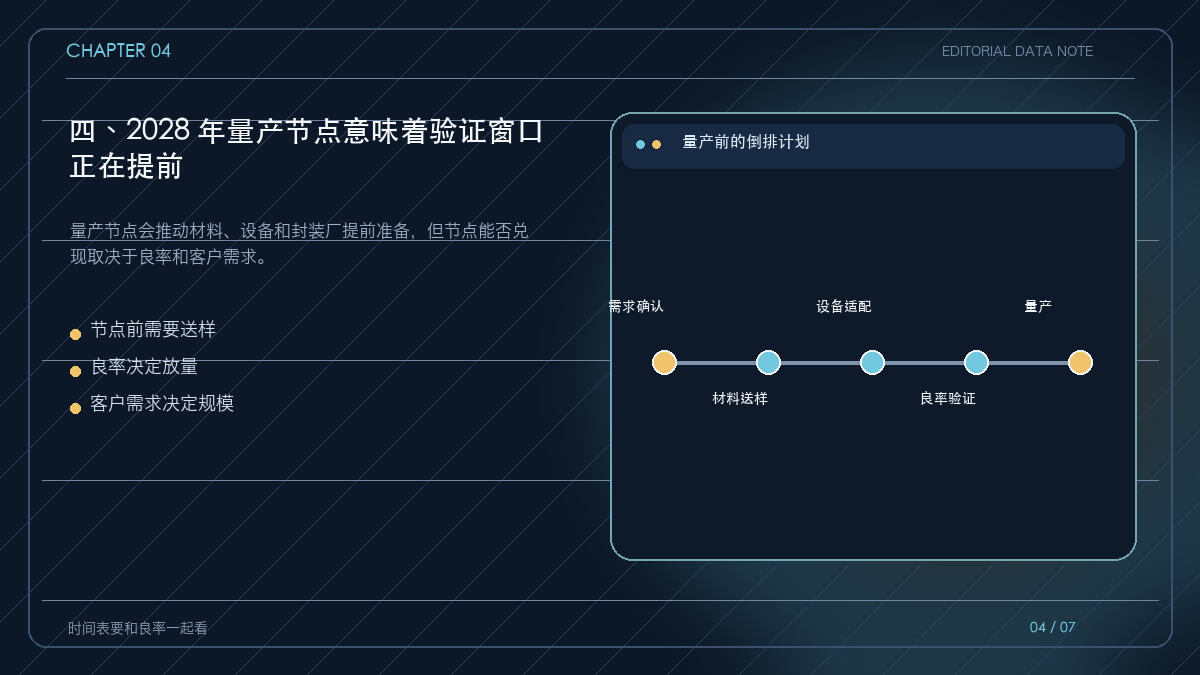
四、2028 年量产节点意味着验证窗口正在提前
把 2028 年视为量产节点,意味着供应链需要在更早阶段完成材料配方、设备适配和工艺验证。基板厂、设备厂和封装厂会围绕节点倒排计划。
量产并不等于大规模普及。只有当良率、可靠性和成本达到客户要求,玻璃基板才会从特定产品导入到更广泛的封装平台。节点更适合用来判断验证窗口,而不是直接用来预测利润。
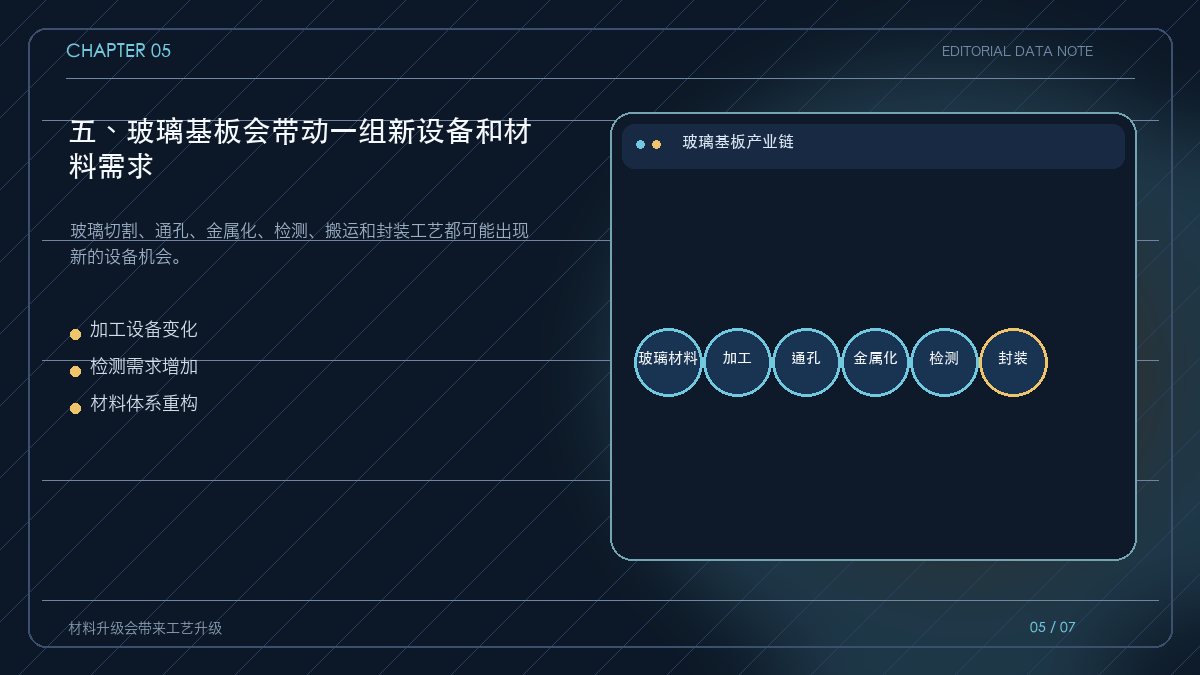
五、玻璃基板会带动一组新设备和材料需求
新的基板材料往往带来一套新的制造和检测体系。玻璃切割、薄化、通孔、金属化、清洗、搬运和缺陷检测,需要设备与工艺共同适配。
产业链分析不能只找一个‘玻璃供应商’,还要观察谁能提供加工设备、检测方案、封装材料和量产服务。越接近客户工艺验证,供应商的壁垒越可能从材料配方转移到工程能力。
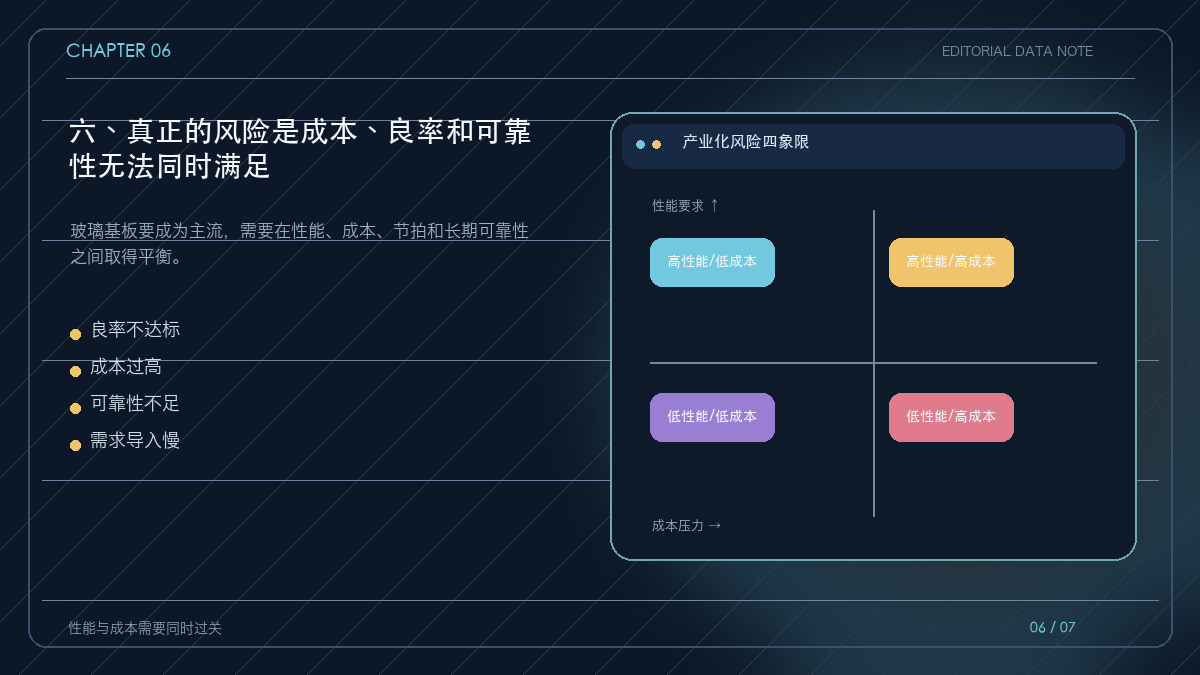
六、真正的风险是成本、良率和可靠性无法同时满足
玻璃基板的产业化风险主要来自四方面:加工良率不稳定、设备投资和材料成本过高、长期热循环可靠性不足,以及 AI 封装需求增速低于预期。任何一项出现问题,量产时间表都可能推迟。
因此,相关投资判断应采用阶段性验证。先看样品与设备订单,再看客户认证和小批量,最后看量产收入。不要把概念热度直接当成商业化确定性。
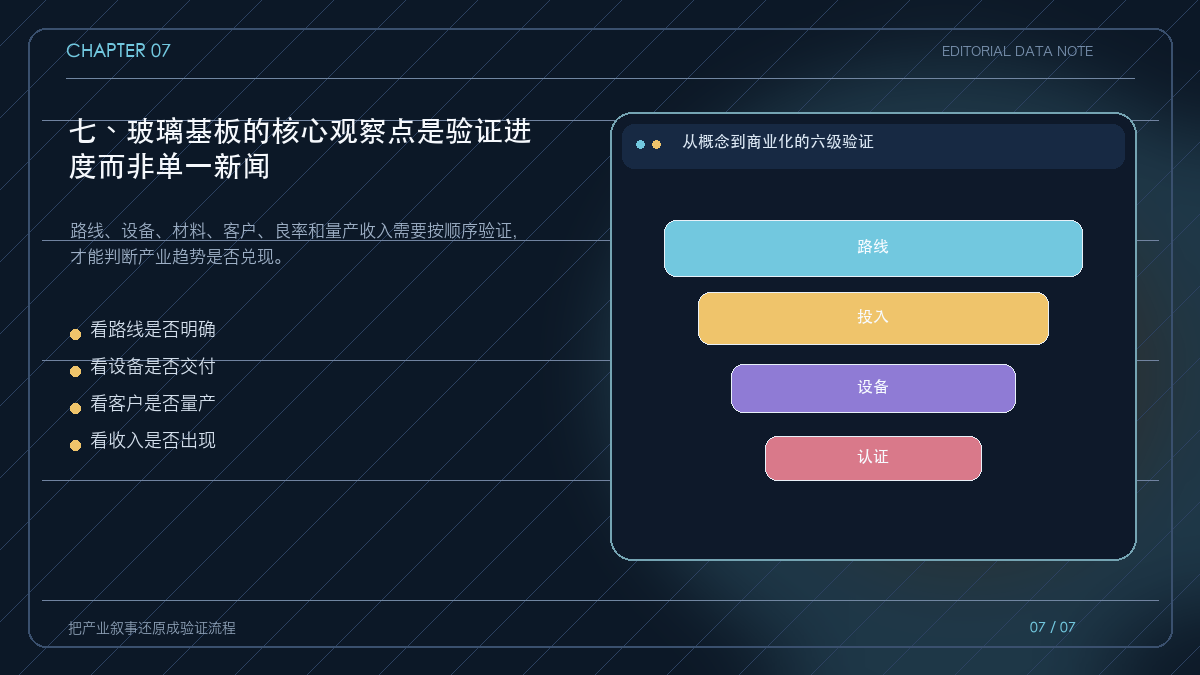
七、玻璃基板的核心观察点是验证进度而非单一新闻
可以把玻璃基板的观察框架分成六级:路线选择、资本开支、设备交付、材料认证、客户量产和收入利润。越靠后的指标越接近商业兑现,越靠前的指标越容易受到叙事影响。
这条路线有真实的工程价值,也有较长的验证周期。对企业和投资者而言,最重要的是区分技术方向正确与商业化节奏确定,保留对时间表、良率和成本的安全边际。
玻璃基板的长期价值来自先进封装的系统需求,而不是材料概念本身。英特尔、英伟达的投入和台积电 2028 年节点提高了产业可见度,但真正决定结果的仍是设备适配、客户认证、良率、成本和量产收入。