
玻璃基板的价值不在于替代所有有机载板,而在于解决AI大封装中的尺寸、翘曲、高速信号和光电互联约束。产业化的难点也不止是能否打出TGV孔,而是原片、通孔、金属化、RDL、检测和可靠性要一起达到客户标准。把材料性能和量产条件分开,是理解这条产业链的关键。
一、AI大封装把材料约束推到前台
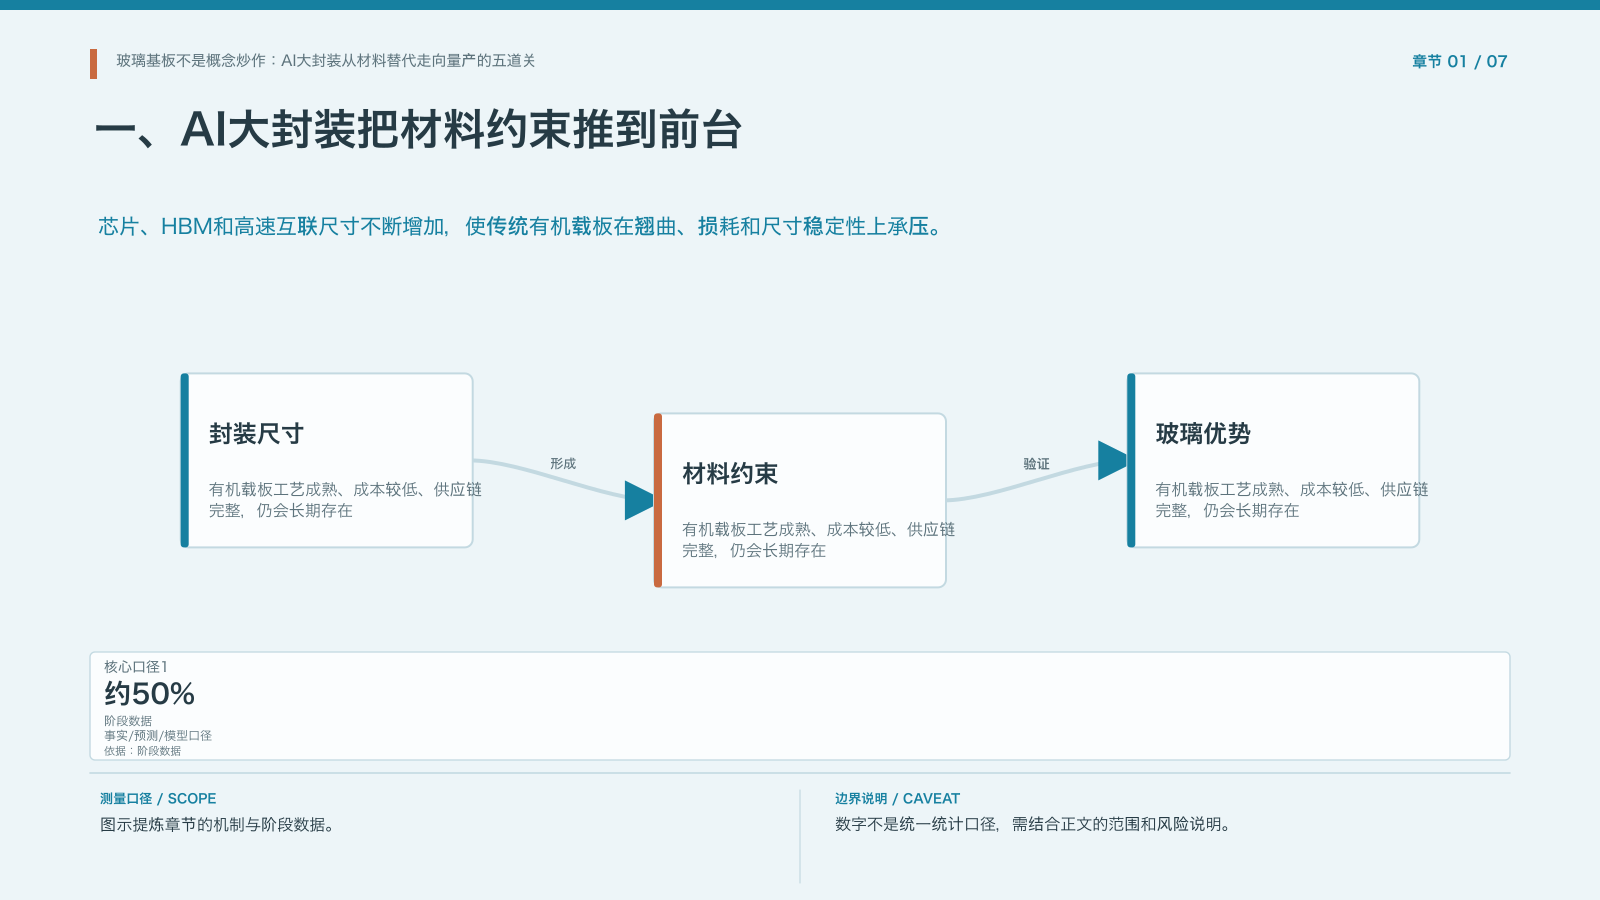
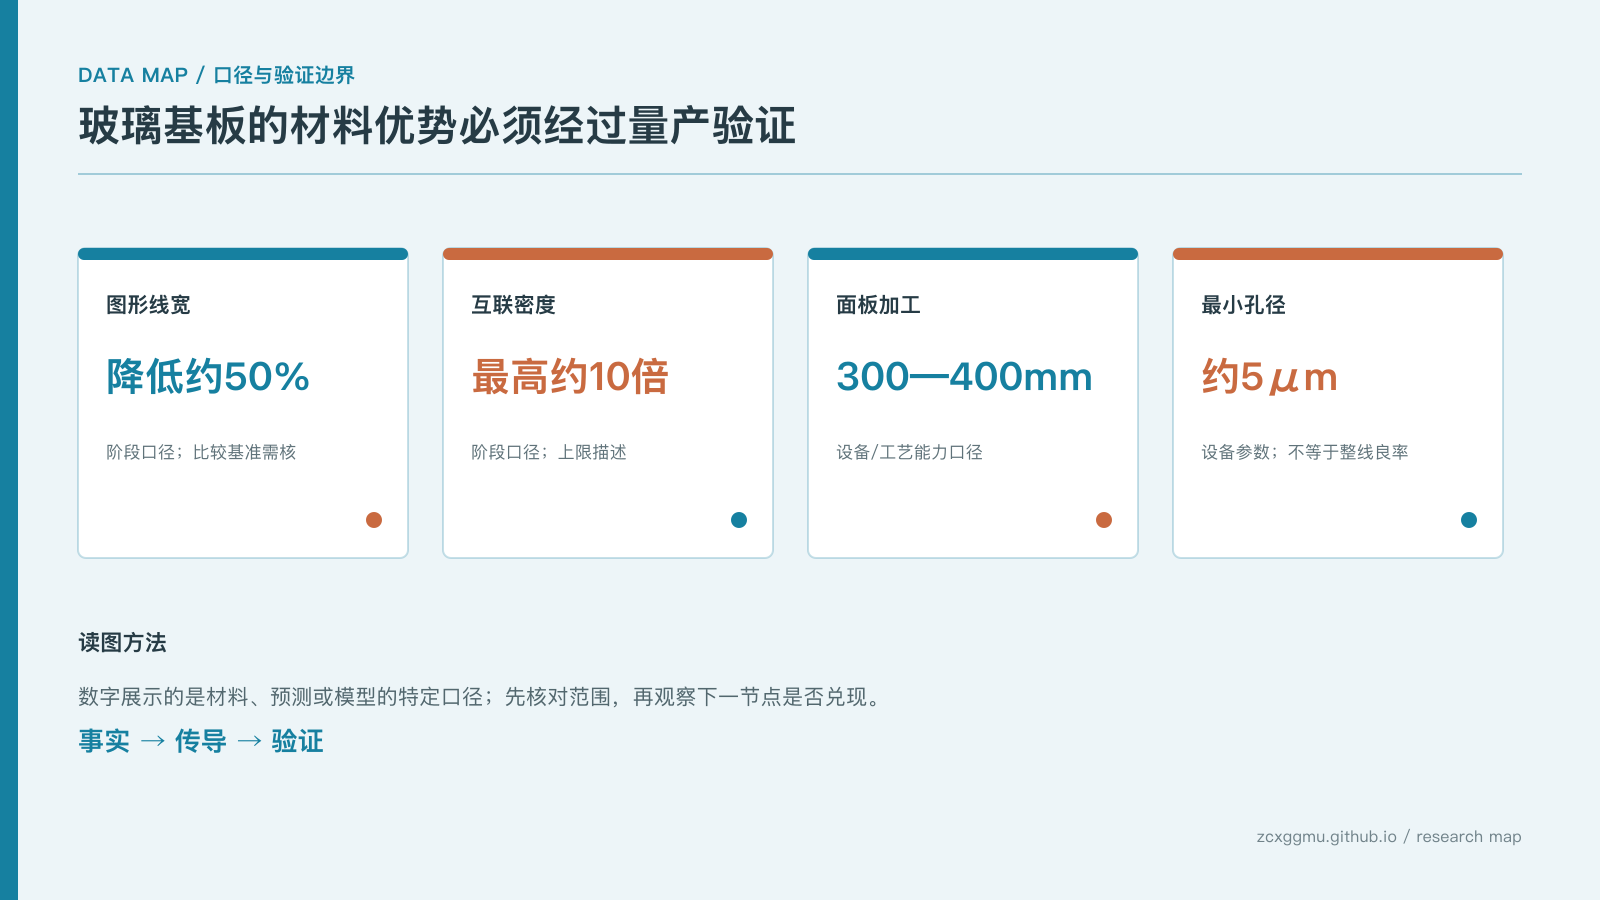
芯片、HBM和高速互联尺寸不断增加,使传统有机载板在翘曲、损耗和尺寸稳定性上承压。有机载板工艺成熟、成本较低、供应链完整,仍会长期存在;但封装面积增大、线路变细、冷热循环加剧后,热膨胀差异、平整度和信号完整性更难兼顾。玻璃具有高平整度、热机械尺寸稳定性和低介电损耗等潜在优势。 相关信息显示玻璃基板可将图形线宽降低约50%,互联密度最高可能提升约10倍,并适合300—400毫米级面板加工。这些数字需要核对测试口径、产品结构和比较基准,不能直接当作所有产品的统一性能。 需要留意:玻璃性能优势必须通过良率、成本、金属化和可靠性兑现,单项材料指标不足以证明商业替代。
二、真正的竞争是封装标准和平台入口
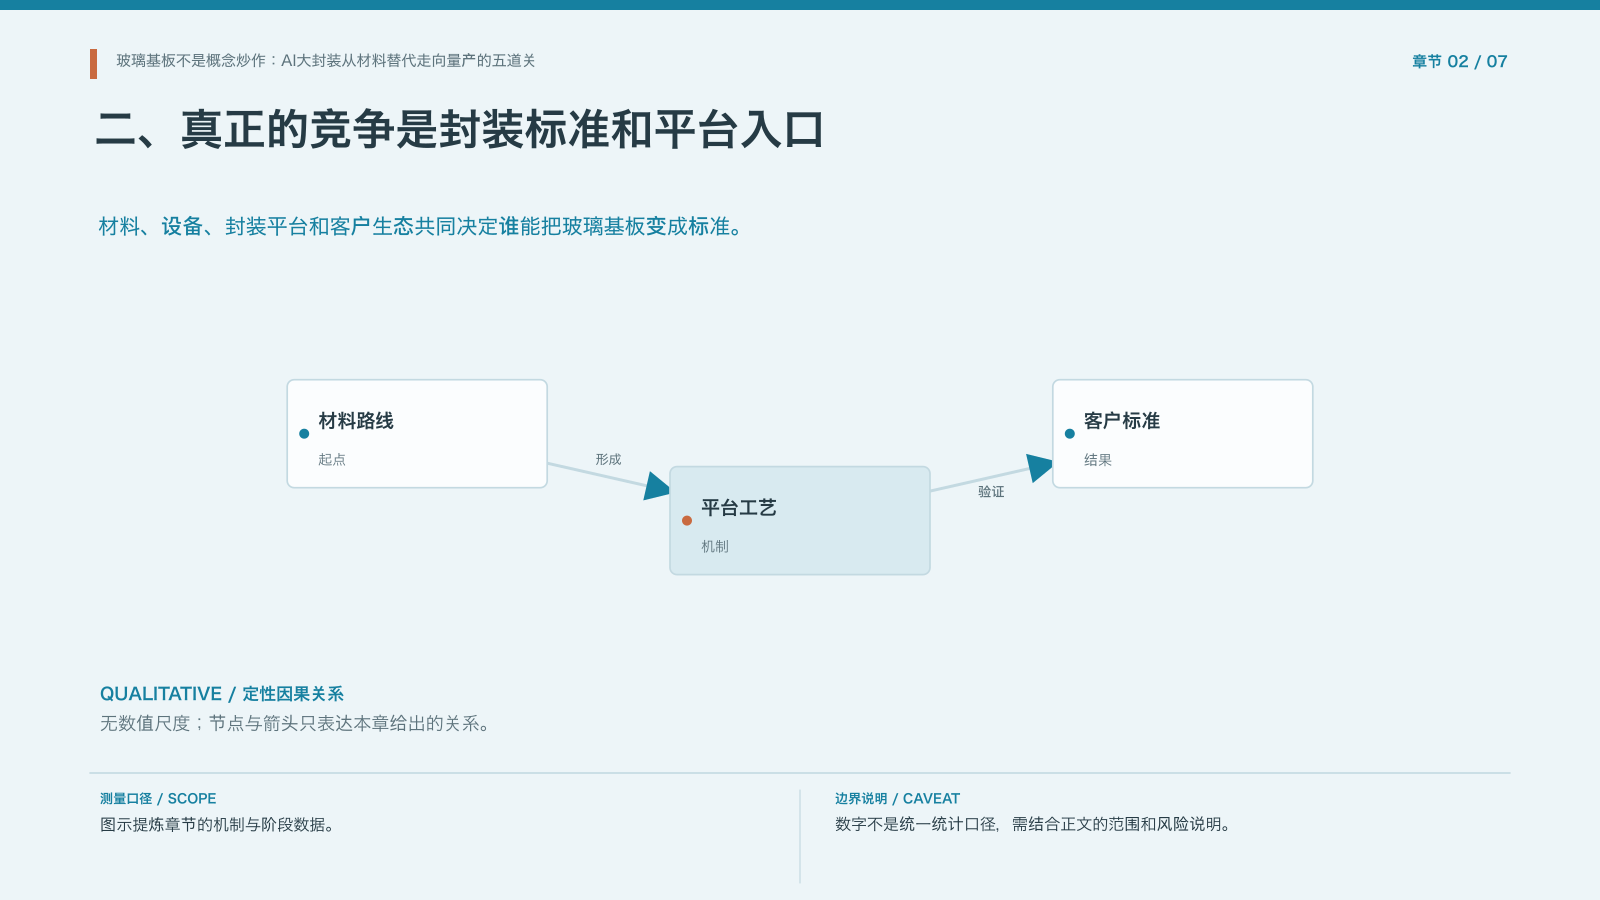
材料、设备、封装平台和客户生态共同决定谁能把玻璃基板变成标准。产业参与者的路径不同:有的从玻璃材料和原片出发,有的从TGV和面板级封装出发,有的从GPU、CPU或HBM系统设计出发。谁控制了客户认证、封装平台和量产工艺,谁就更可能获得长期订单,而不只是卖一次样品。 相关信息显示玻璃基板可能延伸到HBM、CPU、CPO和光电共封装,但不同应用的线路层数、孔径、热管理和客户要求差异很大。市场规模不能把所有潜在应用简单相加。 需要留意:观察客户验证、设备交付、复购和量产良率,不能只看厂商宣布的路线图。
三、五道量产关决定产业化速度
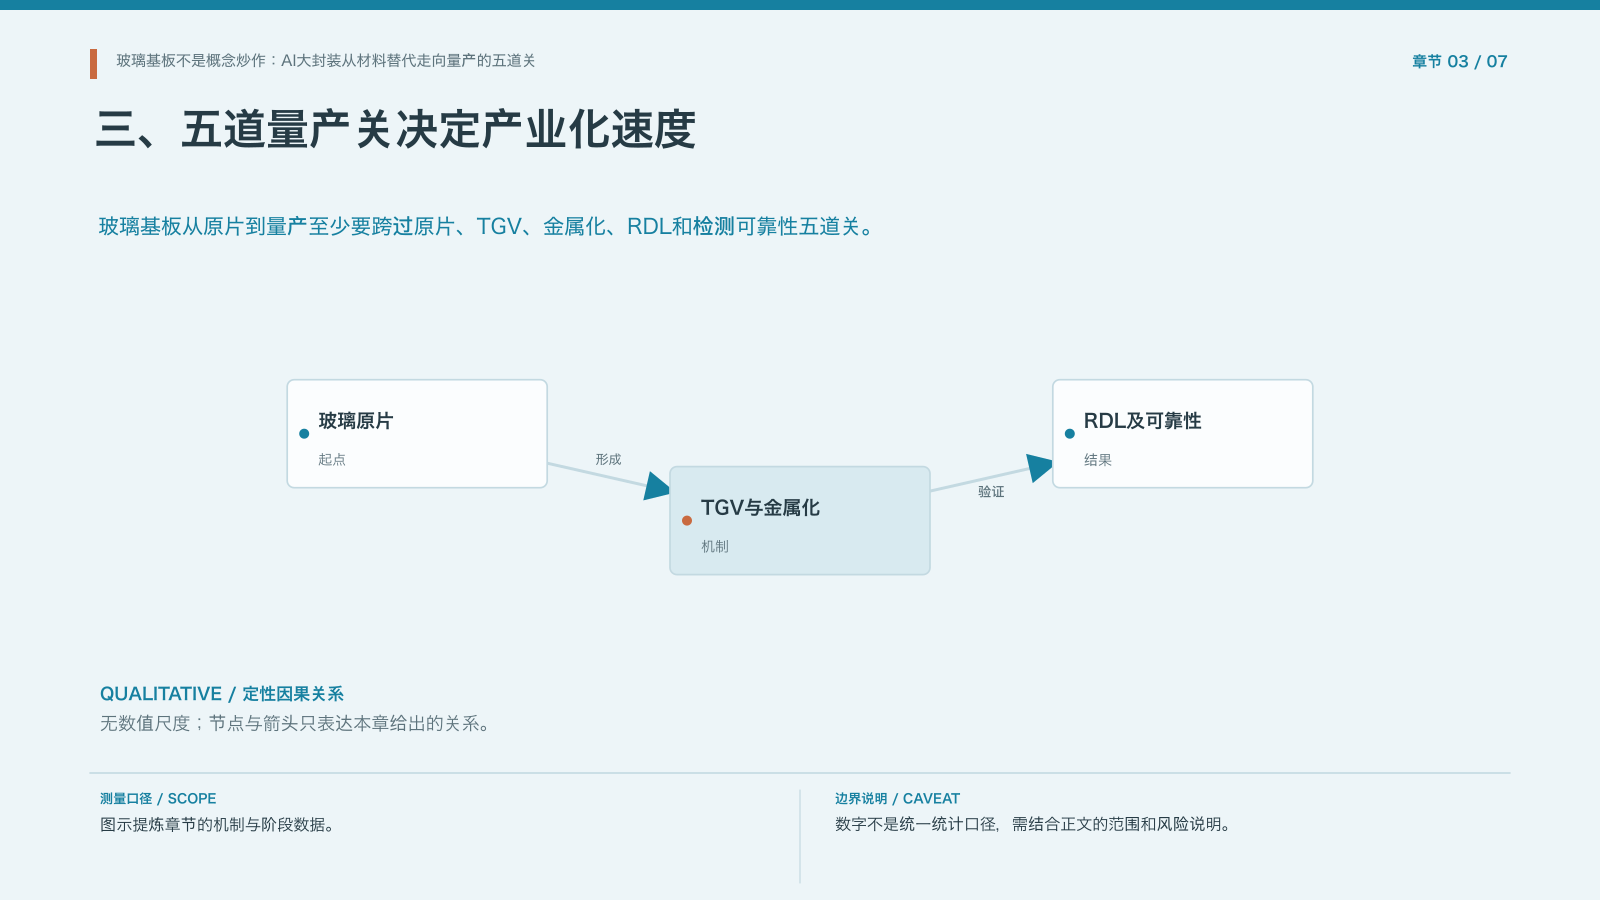
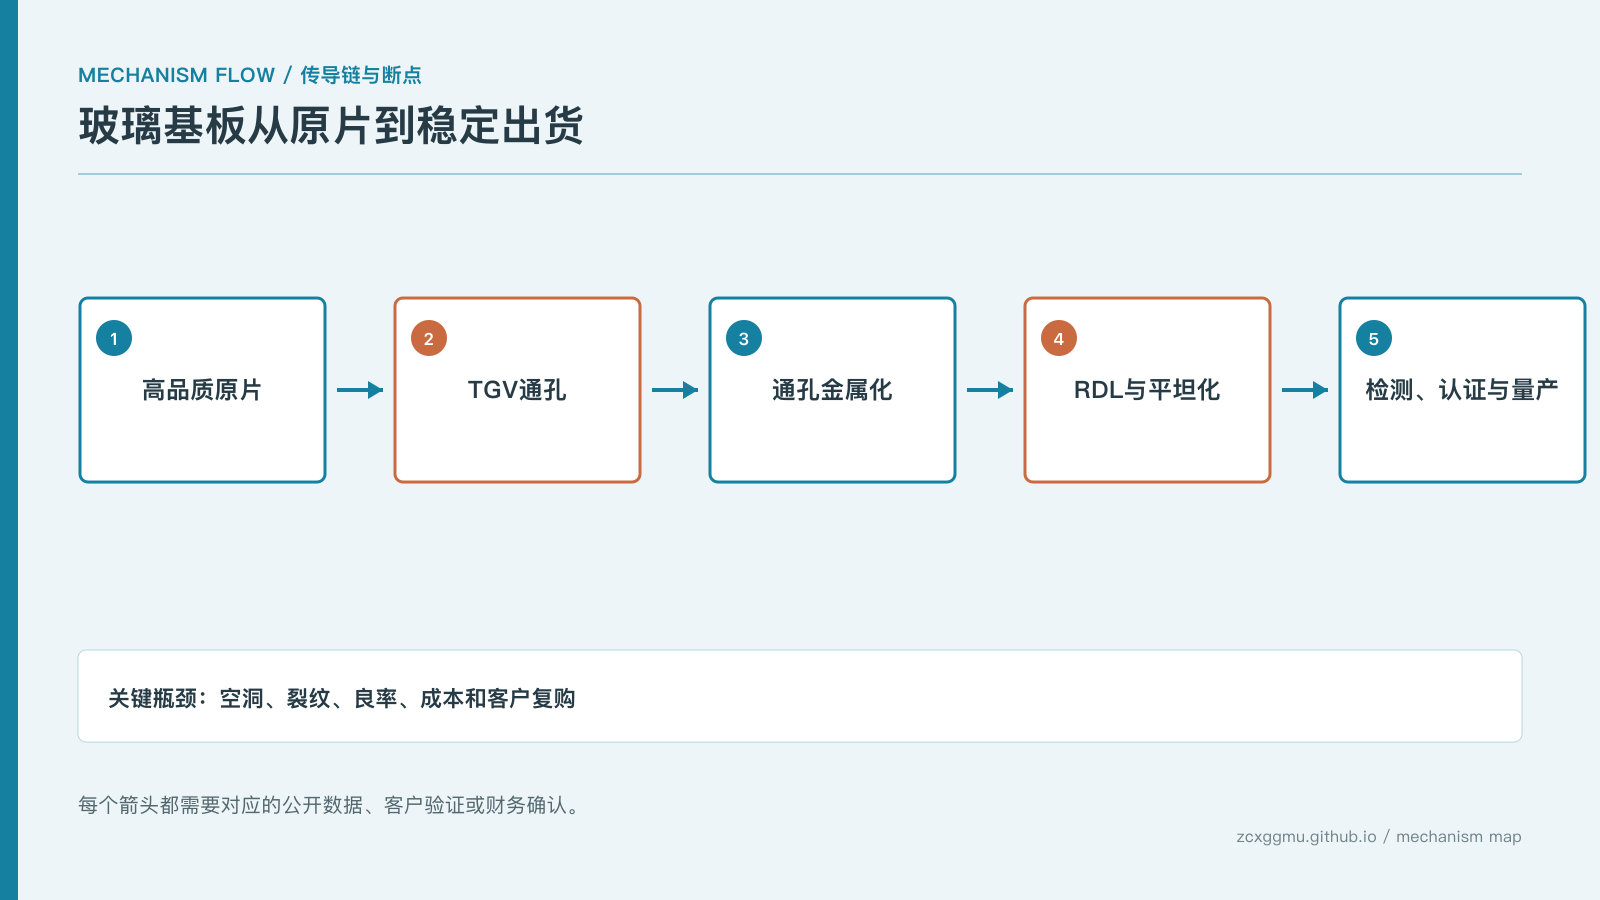
玻璃基板从原片到量产至少要跨过原片、TGV、金属化、RDL和检测可靠性五道关。第一道是高品质玻璃原片,需要低热膨胀、厚度均匀、平整和可精密加工;第二道是TGV通孔,需要孔径、位置和侧壁质量一致;第三道是通孔金属化,需要连续、致密、无空洞;第四道是RDL和表面平坦化;第五道是缺陷检测、热循环和客户可靠性验证。 相关信息显示最新设备可实现最小约5微米孔径和最高约50微米深度的加工能力,但设备参数不等于整线良率。金属化和后续线路的空洞、裂纹、应力和线宽一致性,往往才是量产的瓶颈。 需要留意:每一道工艺都可能成为独立良率损失点,必须看整线良率、客户批次和持续出货,而不是单项设备的极限参数。
四、材料优势与有机载板是互补关系
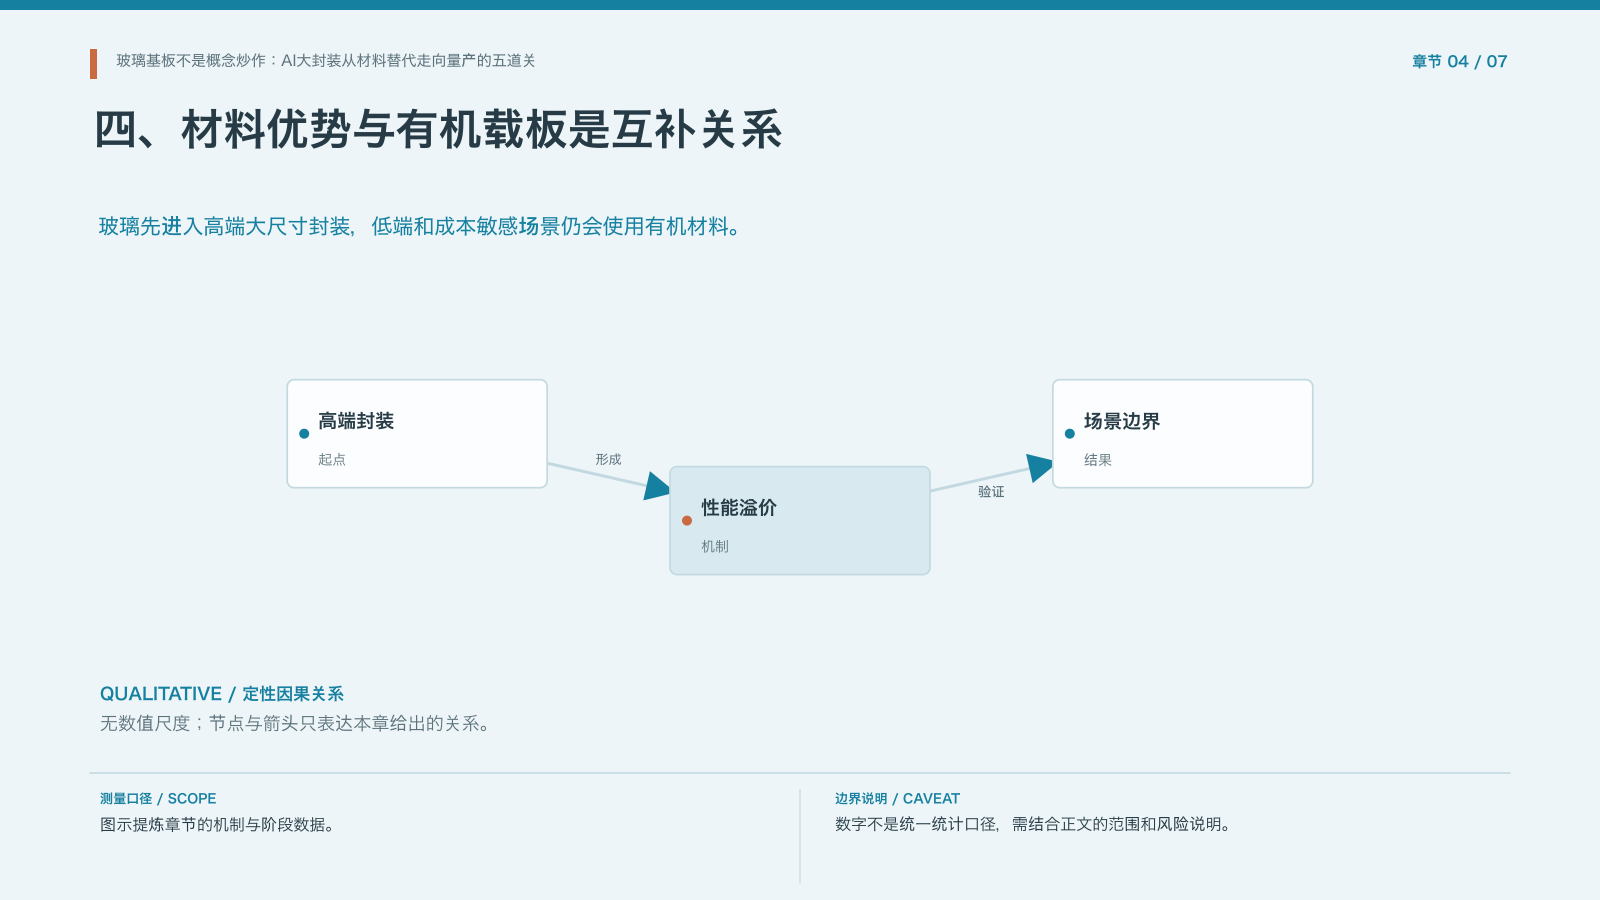
玻璃先进入高端大尺寸封装,低端和成本敏感场景仍会使用有机材料。有机载板在低成本、成熟工艺和大规模供应上占优势,玻璃在平整度、尺寸稳定性、低损耗和光电兼容上有潜力。不同封装场景对性能和价格的权重不同,材料替代通常从最能支付性能溢价的环节开始。 HBM堆叠、CPO和高端CPU封装可能先采用玻璃;消费电子和成熟服务器仍会评估价格、供应和可靠性。玻璃基板的可服务市场应从客户认证和封装路线推导,而不是把全球先进封装市场全部视为收入空间。 需要留意:如果玻璃的制造成本、破损率和金属化良率无法下降,性能优势就难以覆盖客户切换成本。
五、设备先放量,基板和量产收入后兑现
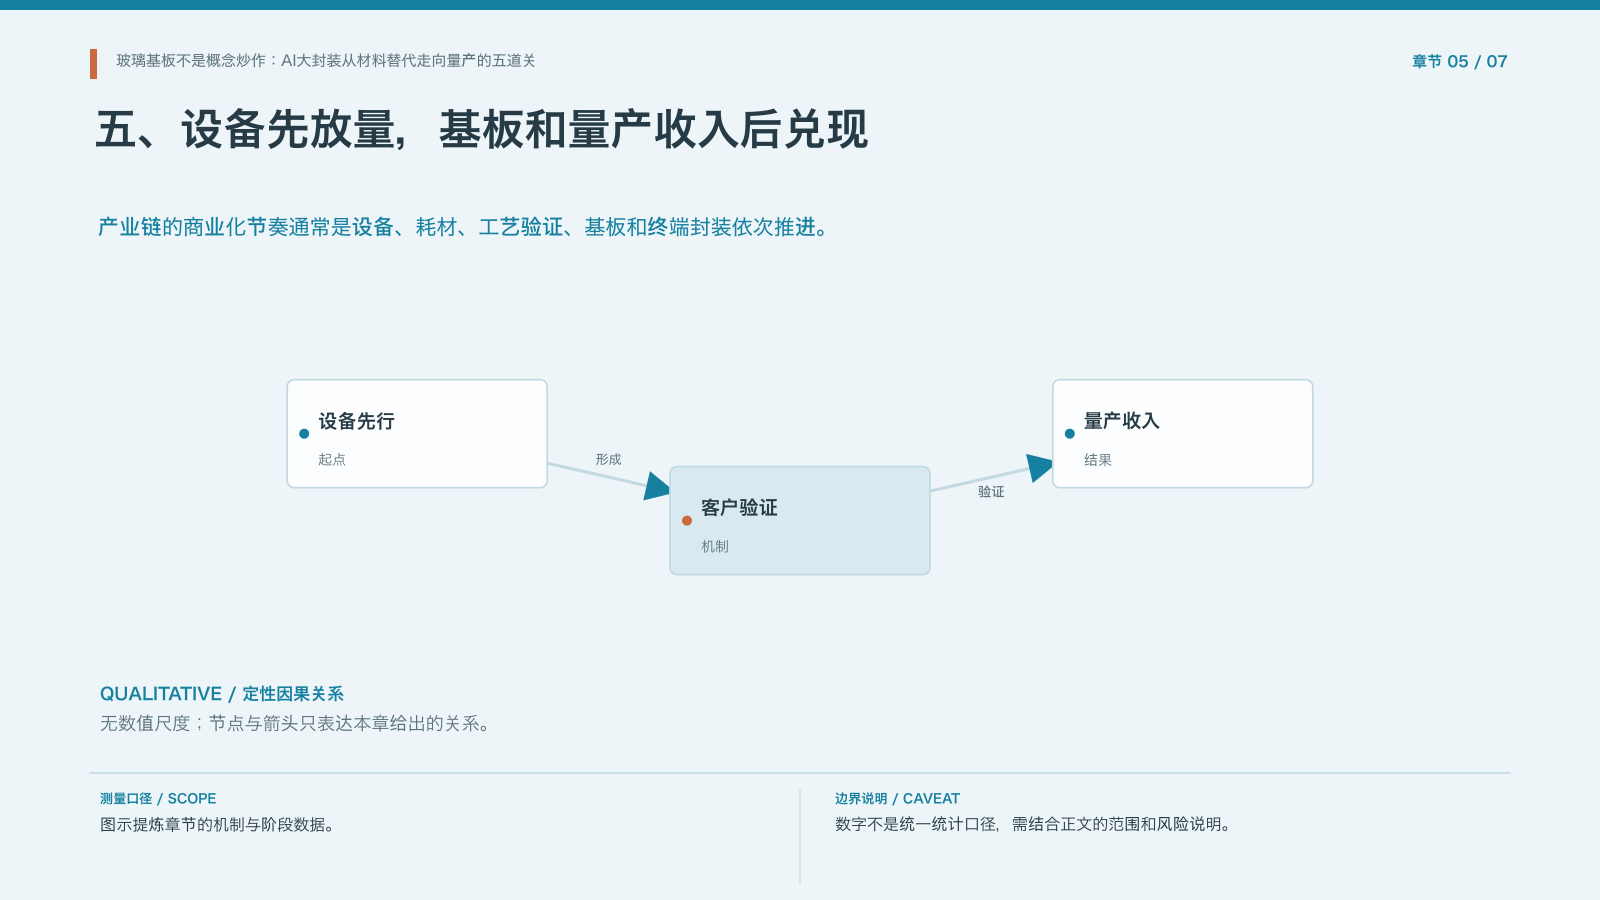
产业链的商业化节奏通常是设备、耗材、工艺验证、基板和终端封装依次推进。TGV打孔、激光改性、金属化、电镀和检测设备可能先进入实验线,材料和耗材随工艺调试产生重复需求;基板厂要等客户完成工程验证,终端封装还要经历整机可靠性和长期出货。设备订单因此是早期信号,但不是全产业链放量。 玻璃原片和半导体封装相关市场预测在相关规模预测存在单位与小数点歧义,这组数字不纳入正文。市场空间应按玻璃原片、TGV设备、封装基板和终端价值分别统计,避免重复计算。 需要留意:把设备交付、送样、小批量、客户复购、收入和现金流分阶段记录,避免把样机销售当成量产利润。
六、2028是观察节点,不是统一量产承诺
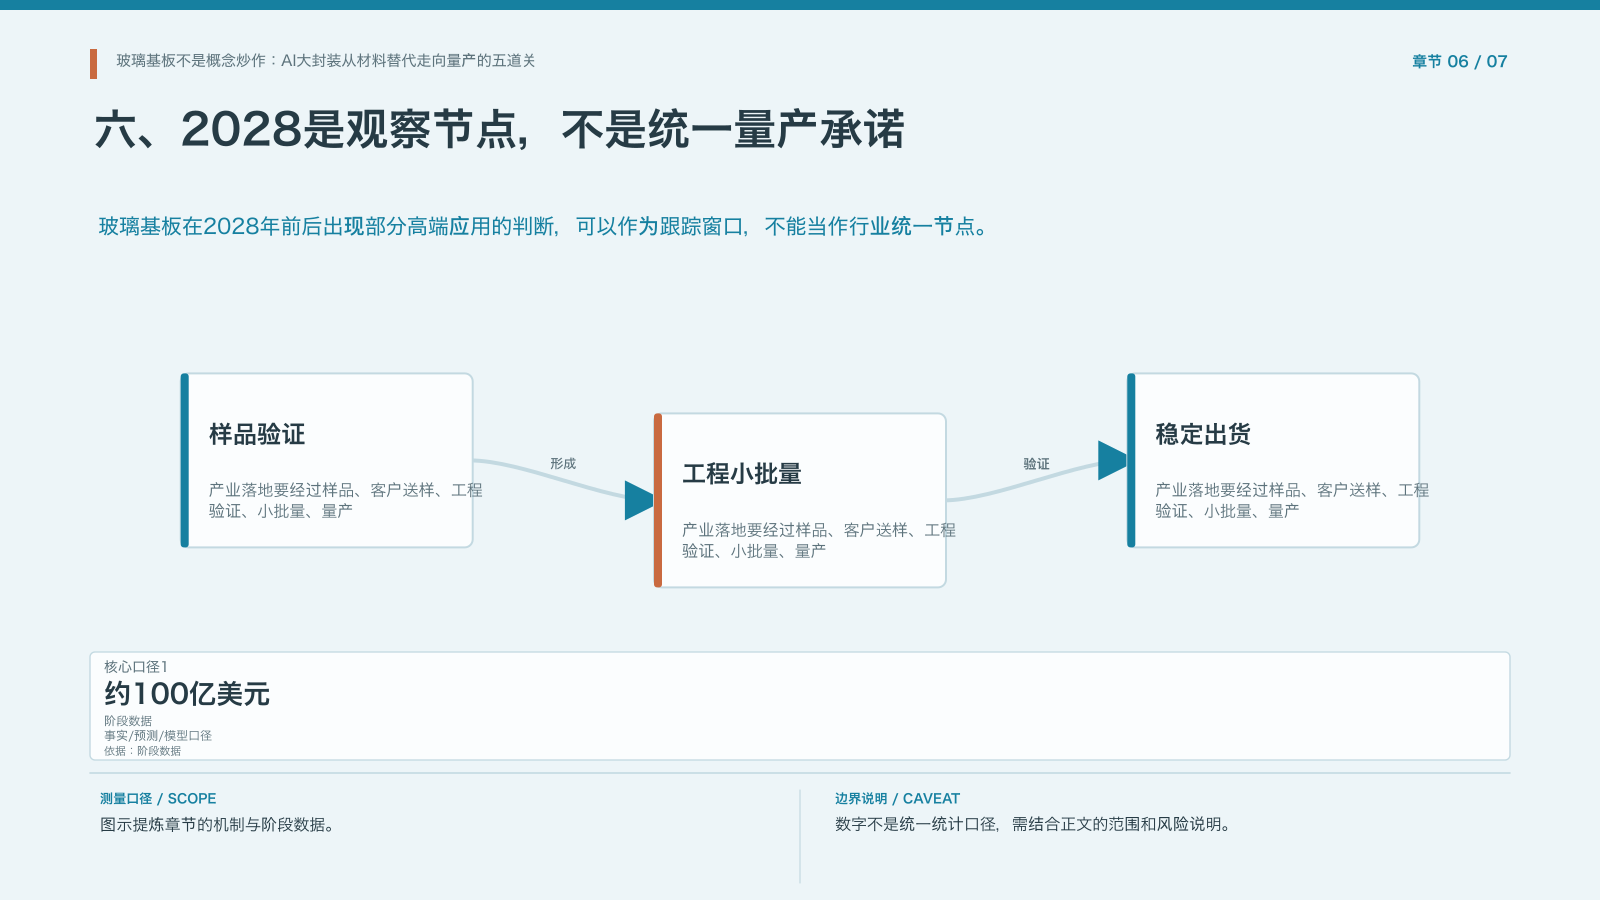
玻璃基板在2028年前后出现部分高端应用的判断,可以作为跟踪窗口,不能当作行业统一节点。产业落地要经过样品、客户送样、工程验证、小批量、量产爬坡和稳定出货。不同客户和封装场景的时间表可能相差多年;一家厂商的量产安排,也不能外推到整个产业链。 另有口径显示半导体制造用玻璃基材需求、显示玻璃和AI封装可能在不同年份形成增量,并引用未来CPU光互联市场约100亿美元的预测。预测规模必须区分材料、设备、封装和终端价值,不能重复计算。 需要留意:只有当客户重复下单、良率稳定、单位成本下降、资本开支可回收时,量产年份才具有财务意义。
七、四组指标收口玻璃基板研究
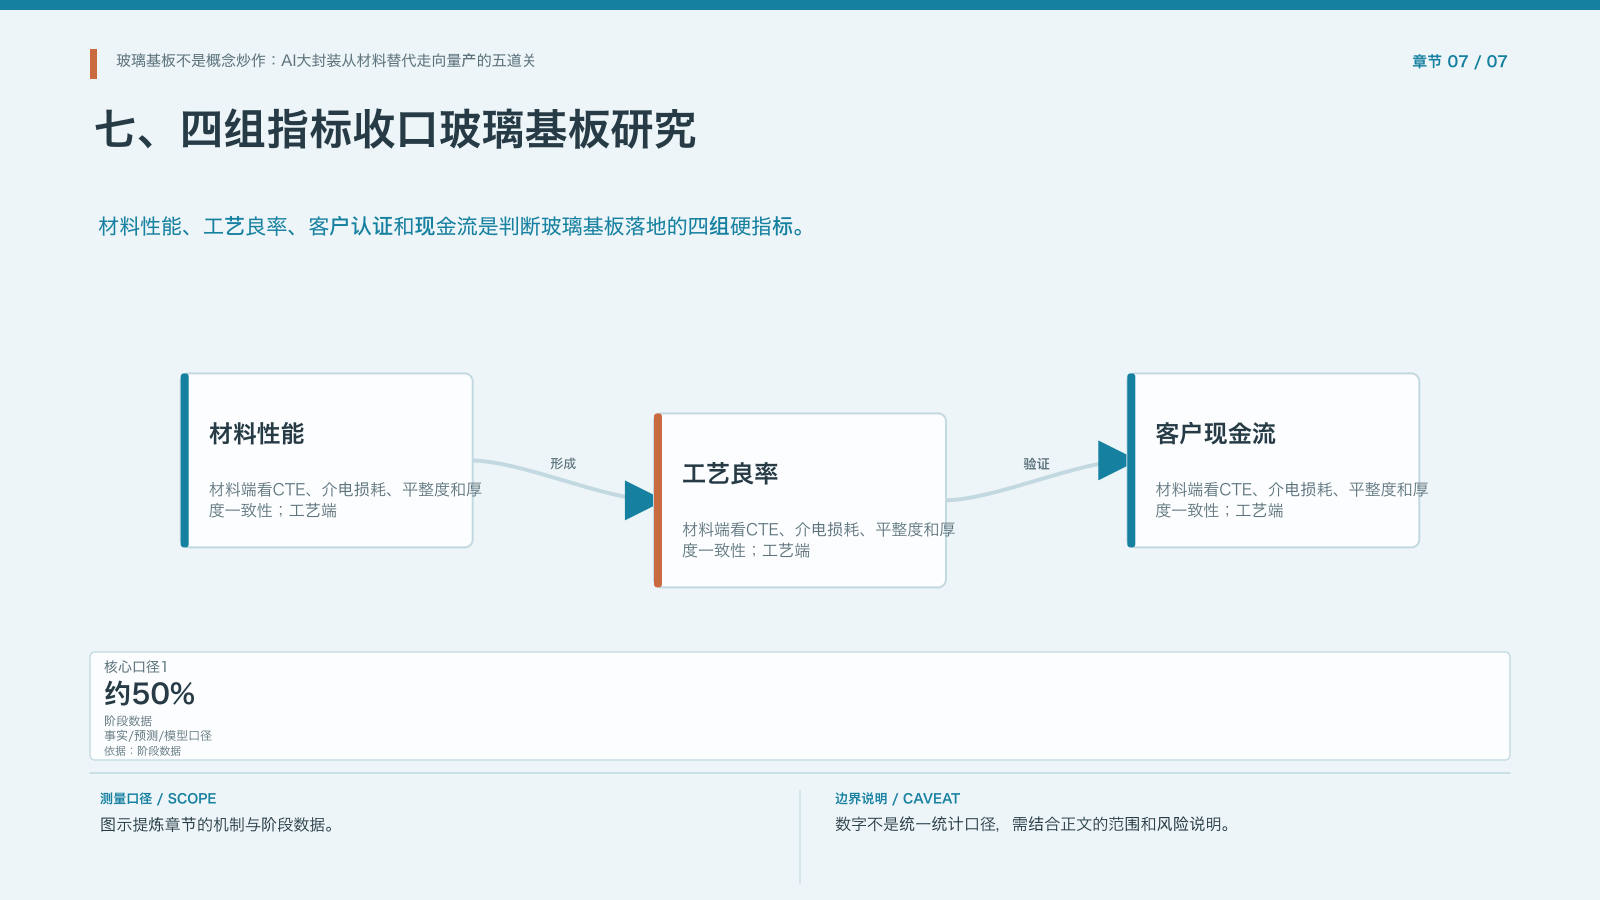
材料性能、工艺良率、客户认证和现金流是判断玻璃基板落地的四组硬指标。材料端看CTE、介电损耗、平整度和厚度一致性;工艺端看TGV孔径、金属化空洞、RDL线宽和冷热循环;客户端看工程批次、认证、复购和量产排期;财务端看玻璃相关收入、毛利率、资本开支和经营现金流。 可以把图形线宽降低约50%、互联密度最高约10倍、300—400毫米面板加工、最小约5微米孔径作为案例数据。正文和图表均把这些数字标为阶段口径,不能据此推出整条产业链的确定性收益。 需要留意:玻璃基板的长期价值在于封装底座升级,短期机会更可能沿着设备、耗材和验证依次出现;任何一环没有订单和现金兑现,都应降低估值外推。
玻璃基板的产业机会来自AI封装对尺寸稳定性、翘曲控制、高速信号和光电互联的综合要求,但性能优势只有穿过量产工艺才能变成商业价值。原片质量、TGV孔径、通孔金属化、RDL平坦化、缺陷检测和可靠性验证任何一环失控,都会把理论优势转化为良率和成本问题。设备交付可以提前反映产业热度,不能替代基板订单;送样和小批量可以证明工程进展,不能替代客户复购和稳定现金流。2028年前后可作为观察窗口,真正的量产信号仍是良率、单位成本、客户认证、重复下单和资本开支回收。玻璃与有机载板更可能在不同封装场景中长期并存,替代节奏取决于客户愿意支付的性能溢价和供应链承担的切换成本。对产业链各环节而言,设备、耗材、原片、基板和封装的收入确认时间并不相同,不能把所有潜在市场相加后直接外推企业利润。客户导入还会受整机热设计、封装良率、材料供应稳定性和维修策略影响。即使玻璃在单项电性能或平整度上占优,若面板破损率高、金属化工艺不稳定或检测成本过高,量产成本仍可能高于有机载板。产业化判断应同时看性能指标、整线良率、每片加工成本、客户认证批次和实际采购量,避免把设备极限能力误读成稳定产品能力。设备厂商订单也要结合验收、客户现场安装和后续耗材需求判断;仅有合同金额而无交付和回款,并不能说明产线已经成熟。基板制造商则需要披露良率爬坡、产能利用率和客户重复订单,才能证明资本投入开始形成回报。
说明
玻璃基板性能、市场规模和时间节点均按阶段口径整理,并对识别不清或预测性数字保留边界说明。 以上内容不构成投资、医疗或职业决策建议。