
AI制药正在从概念展示进入商业模式验证阶段。真正的拐点不是某个模型发布,而是AI能否进入靶点发现、分子设计、实验排序、临床前评价和申报证据链,并让药企愿意按结果付费。政策环境、数据积累、实验闭环和后期商业化能力,需要放在同一条研发链中分析。
一、AI制药的拐点来自量变到质变
行业变化不是由单一事件触发,而是模型、数据、资本和药企流程逐步积累后的结果。可以将2026年视为AI制药从概念和早期合作走向垂直应用的阶段,并回顾了前几年AI公司、药企和大型科技企业逐步进入的过程。判断是否进入兑现期,要看模型是否嵌入工作流、实验数据是否反哺模型、项目是否跨过研发节点。 头部AI制药企业出现订单或收入,并不等于端到端研发已经跑通。预付款、合同金额、里程碑付款和最终权益收入必须分开,否则会高估商业化速度。 需要留意:继续跟踪收入确认、合同负债、项目数量、研发节点和合作方复购,避免把新闻数量当成行业拐点。
二、两种商业模式仍在并存
AI制药公司可以出售平台工具,也可以与药企共同开发管线并按结果分成。平台模式的收入较早、可复制性较强,但客户需要承担研发和后期转化风险;管线合作的长期价值更大,却面临更长周期、更高失败率和复杂权益分配。还有一种模式是药企提供适应症或生物学问题,AI公司负责靶点、分子和交付。 可以把合作方式分为工具授权、联合开发、按里程碑付款和未来销售分成等类型。商业条款决定收入确认和利润分配,不能只比较合同总额。 需要留意:判断模式优劣时要看谁承担实验、临床、注册和商业化成本,谁拥有数据和管线权益,谁在失败时承担损失。
三、小分子先行,大分子需要更多数据
小分子研发数据量更大、结构空间更适合建模,因此可能先出现可验证成果。一种判断是当前AI在药物研发领域较深的渗透仍集中在小分子,尤其是数据积累丰富的方向。大分子、蛋白和复杂生物体系的数据与验证更难,模型预测要经过更多实验和临床阶段。先行不意味着小分子成功率已经大幅改变。 判断研发进展时要区分靶点发现、结构设计、活性预测、成药性、毒性和临床疗效。AI可能在某些环节降低筛选成本,但不能替代人体和动物实验,也不能把模型排名当成药效证据。 需要留意:最可靠的指标是从AI提出的候选分子中,最终有多少进入IND、临床和后续商业化,而不是候选分子数量。
四、从靶点到临床前:AI能缩短哪些环节
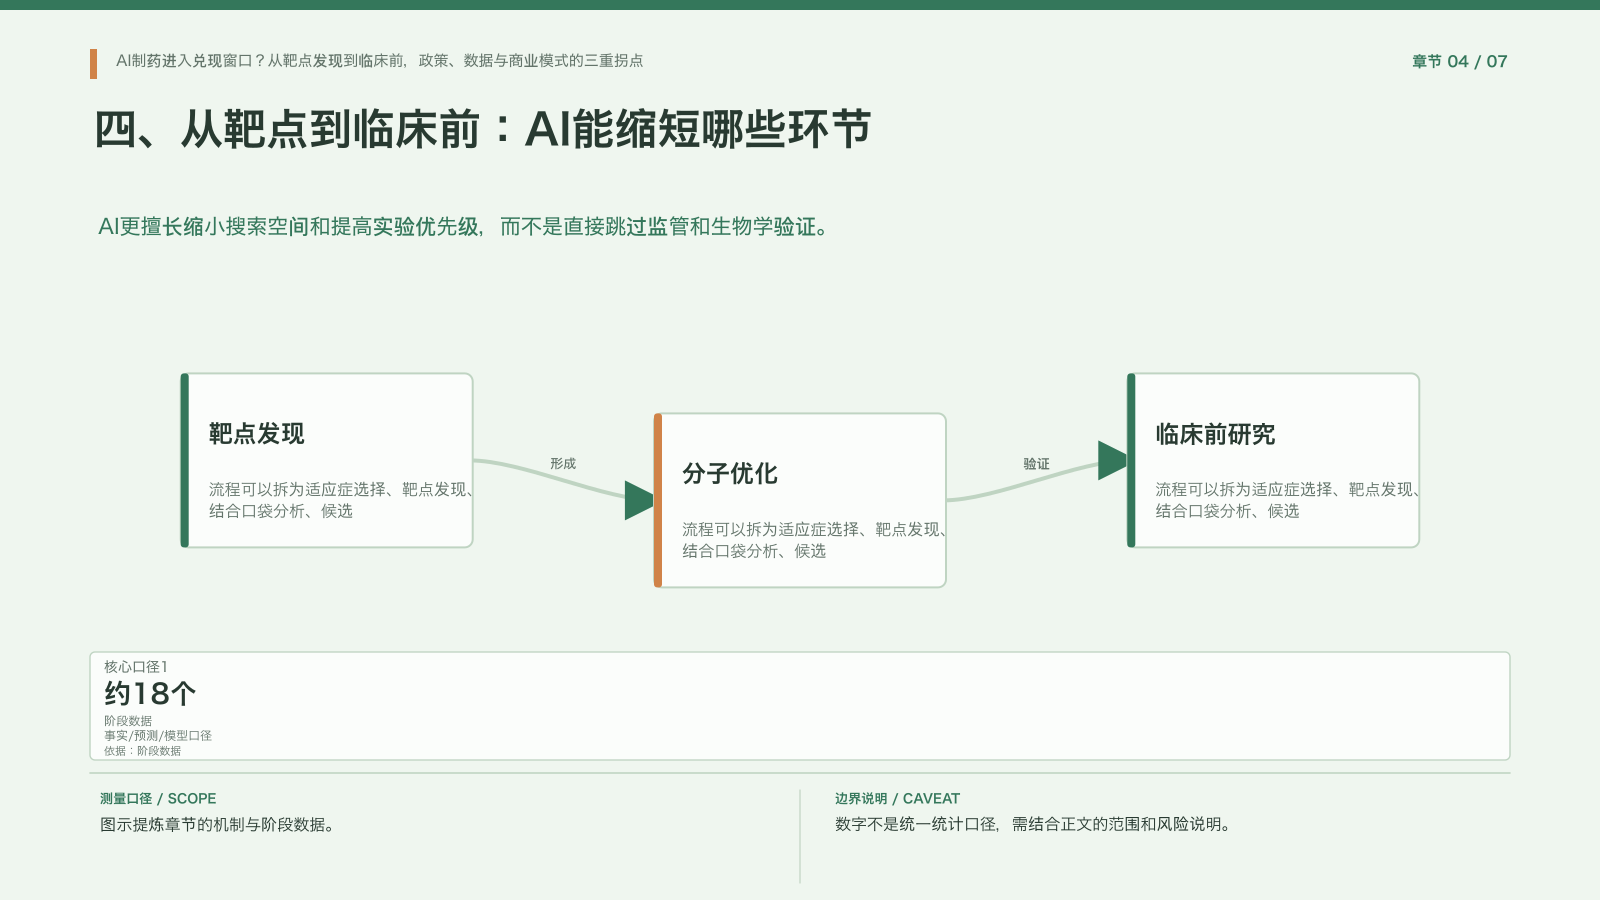
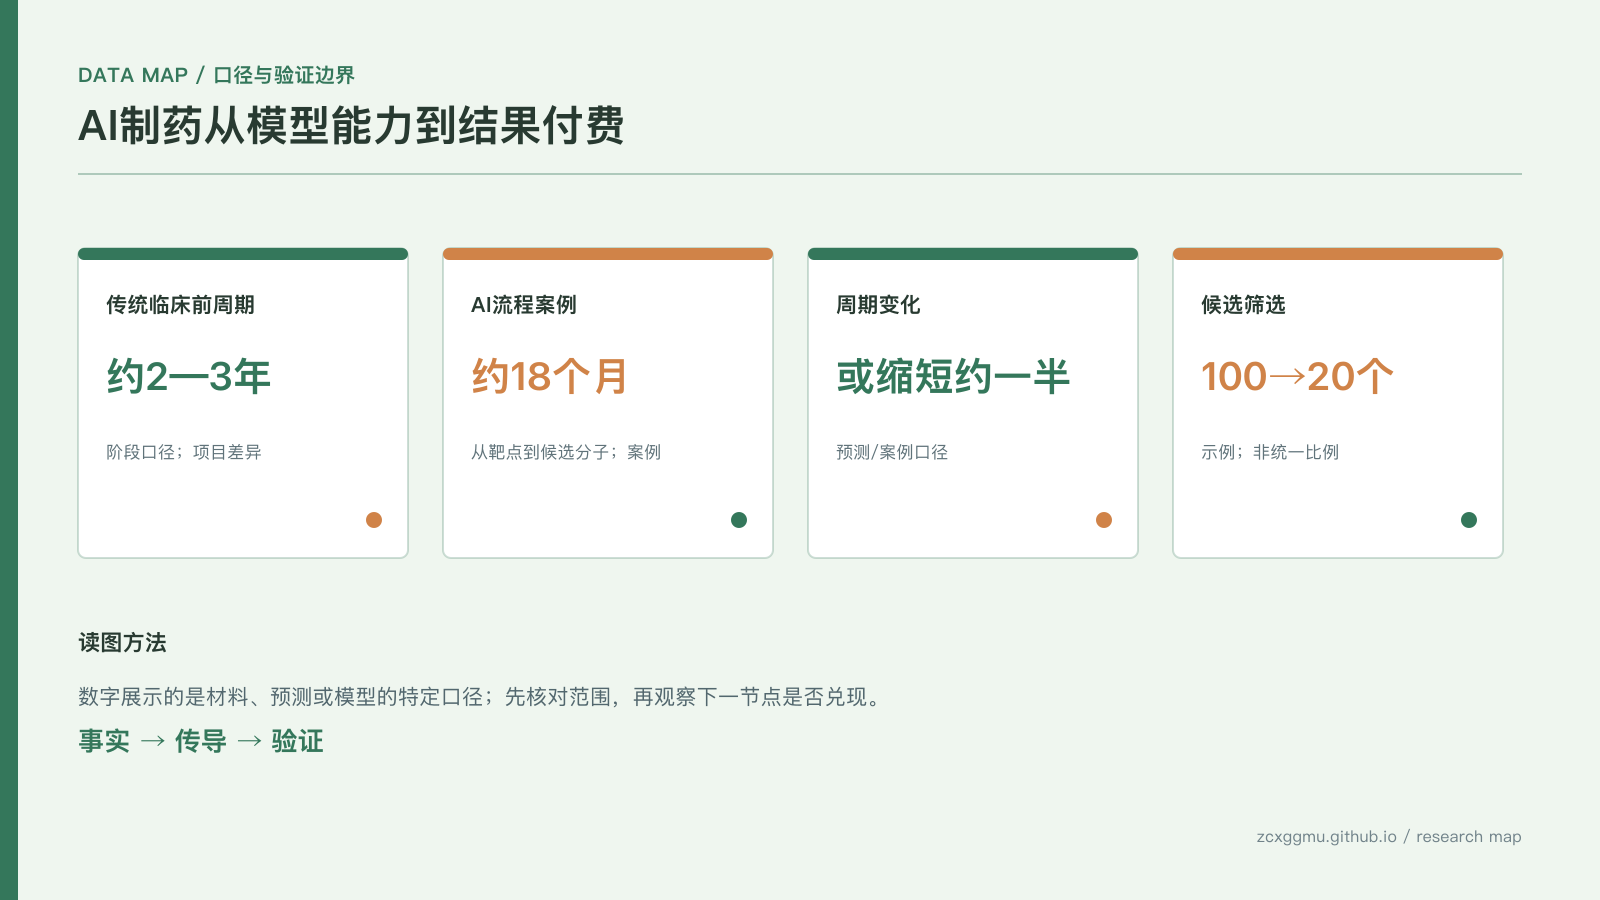
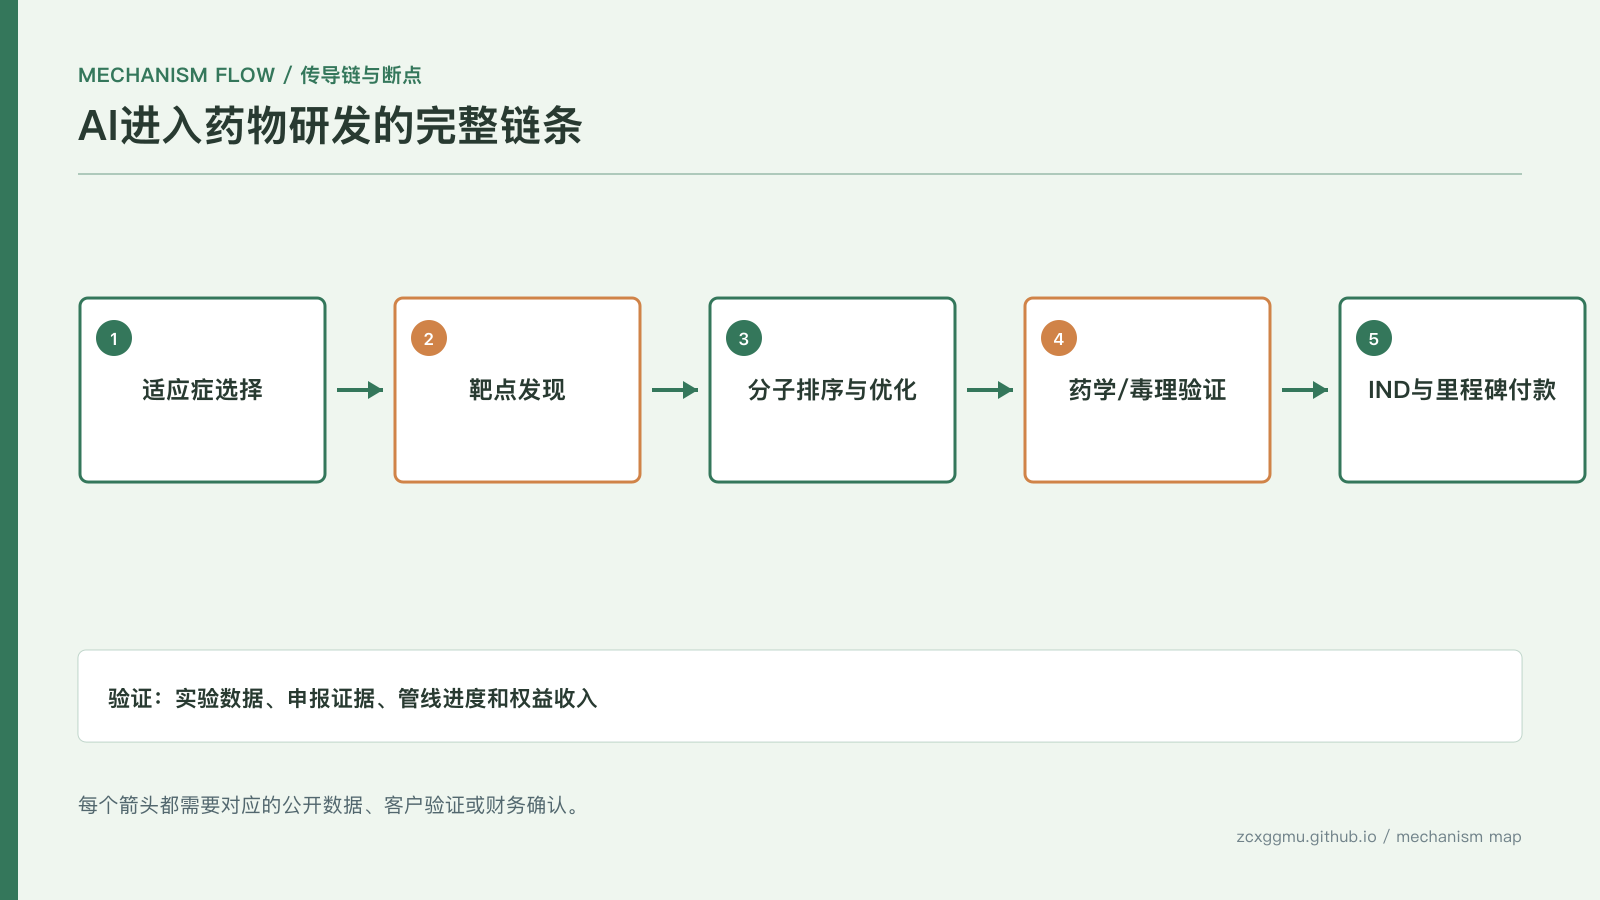
AI更擅长缩小搜索空间和提高实验优先级,而不是直接跳过监管和生物学验证。流程可以拆为适应症选择、靶点发现、结合口袋分析、候选分子排序、分子优化、药学研究、药效毒理和申报。一个例子是,原本可能合成100个分子,现在先用模型筛出20个代表性分子做实验,从而提高快速失败效率。 行业口径认为,AI参与的全流程从靶点发现到候选分子可能约18个月,传统方式可能需要2—3年,周期或可缩短约一半。这是公司或行业案例口径,不能视为所有管线的统一结果。 需要留意:周期缩短还要看实验资源、数据质量、候选分子类型、监管要求和外包能力;不能把模型计算时间当成完整研发周期。
五、政策与证据链决定成果能否进入申报
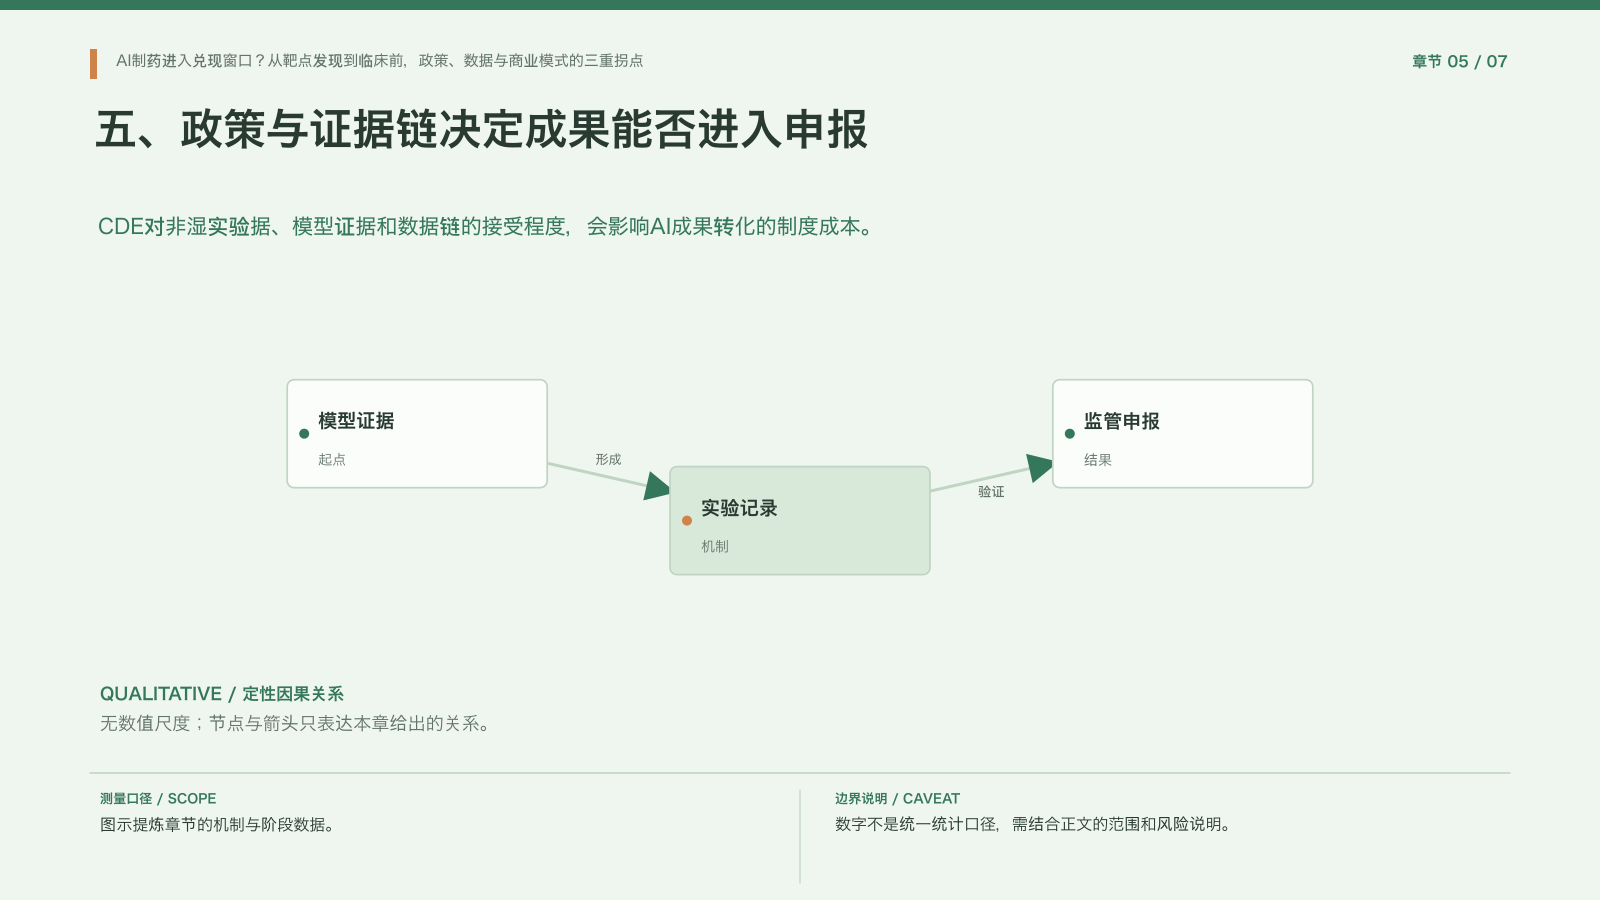
CDE对非湿实验据、模型证据和数据链的接受程度,会影响AI成果转化的制度成本。相关信息显示监管证据链开放、十五五规划扶持等政策预期,但政策“将至”不等于正式文件已经落地。AI生成的靶点和分子必须通过可追溯实验、质量控制和符合要求的研究记录,才能进入药监沟通和申报。 药企真正关心的是候选药物能否制造、药效是否稳定、毒性和药代是否满足要求,以及后续临床能否提供有效证据。只要满足注册标准,药物由传统方法还是AI辅助发现并不会改变监管关注的终点。 需要留意:核对CDE正式指导文件、申报案例、补充资料要求和审评周期,不要把政策预期直接计入管线价值。
六、互联网大模型进入药物研发仍缺真实世界数据
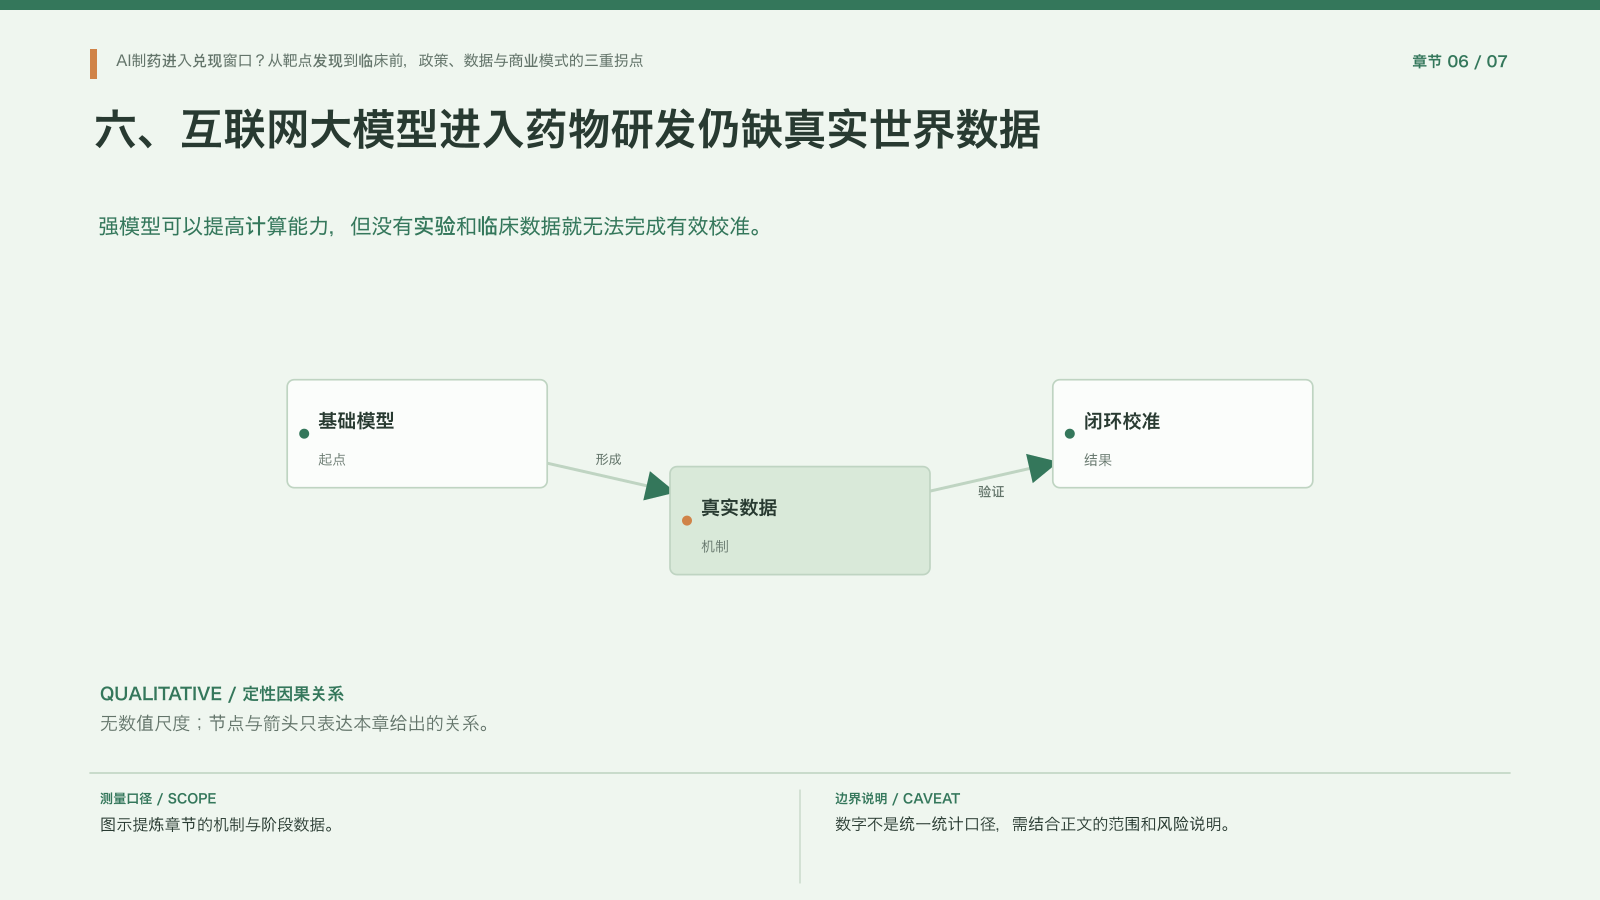
强模型可以提高计算能力,但没有实验和临床数据就无法完成有效校准。细胞、组织、器官和人体是复杂系统,模拟结果需要不断与真实数据对照。大型科技企业可以提供模型、算力和数据工具,但药企掌握的实验流程、样本和后期开发能力仍不可替代。双方更可能通过合作、投资和平台接入逐步试水。 一种判断是大型科技公司可能先通过小额合作或并购切入,再观察药物交付能力。这个阶段的投入不等于已经形成成熟商业模式;真正的壁垒是可重复的实验结果、管线推进能力和对失败的控制。 需要留意:观察合作是否进入实质管线、是否产生里程碑付款、是否有复购或后期权益,而不是只看合作签约。
七、投资与产业判断要看结果付费
AI制药的价值最终要由管线结果、研发周期、成本和权益分配共同决定。验证清单包括:靶点是否被药企确认、候选分子是否通过实验、临床前周期是否缩短约一半、项目是否进入IND、合作付款是否从预付款进入里程碑、AI公司是否能获得后期权益。每一项都对应不同的收入和估值含义。 如果AI只卖工具,收入可能更快但天花板较低;如果参与管线并按结果分成,潜在回报更大但波动和现金消耗更高。小分子可能先落地,肿瘤等数据丰富领域可能先渗透,但仍要以项目数据验证。 需要留意:不要把模型效果、政策扶持和合作公告简单相加;能稳定交付可制造、可验证、可申报的候选药物,才是商业拐点。
AI制药的商业拐点,最终要落在可制造、可验证、可申报并能进入临床的候选药物上。模型可以缩小搜索空间、安排实验优先级和提高失败速度,但不能跳过药效、毒理、药代、质量控制和监管证据。平台授权可能带来较早收入,联合开发和权益分成则需要更长周期并承担更高失败风险。判断一家企业的价值,应观察合作是否进入真实管线、候选分子是否跨过关键节点、付款是否从预付款走向里程碑,以及实验和临床数据能否持续反哺模型,而不是只累计模型参数和签约数量。政策支持能够降低制度摩擦,却不能替代候选药物的有效性和安全性。收入确认也需要拆分预付款、里程碑和后续权益,避免把合同金额直接当成利润。只有真实实验、申报进度、临床结果与客户复购形成连续证据,AI才会从研发工具变成可持续的产业能力。研发周期比较还必须统一起止点:从靶点发现到候选分子,和从候选分子到临床申报,不是同一段流程。不同适应症、分子类型、实验平台和外包安排都会改变周期,约18个月或2至3年的案例不应直接套用到所有项目。比平均周期更有解释力的,是同类项目在成本、失败率、质量和后续推进比例上的变化。候选分子的数量也不是质量指标:如果筛选后实验命中率、成药性或毒理表现没有改善,模型只是改变了排序方式,未必降低研发总成本。需要按项目跟踪模型建议、实验结果和后续节点,才能判断数据闭环是否真正提升成功概率。
说明
政策、周期和商业模式数字属于阶段口径或情景判断,不能替代监管文件、临床数据和正式财报。 以上内容不构成投资、医疗或职业决策建议。