AI服务器、HBM与数据中心扩张支撑存储需求,但三星、美光、SK海力士、铠侠、闪迪和台积电的供给纪律,以及长江存储、长鑫存储的有效产能,共同决定景气持续时间。2028年前后的毛利率和市场份额仍属预测情景,需要由出货、良率、库存和现金流验证。
一、AI需求推高存储利润,但超级周期仍受供给约束
部分市场估算给出了极高的存储利润情景,但预测期间、行业范围与利润定义难以相互校验,因此不能当成已核实的行业统计。更可靠的判断依据是AI服务器、训练集群、推理系统和高带宽内存正在扩大对DRAM、NAND和HBM的需求,存储芯片再通过容量、代际升级和库存周期把需求传导到价格。
超级周期不等于永远缺货。存储制造需要数十亿甚至上百亿美元级别的厂房、设备、水电和特殊气体投入,供给一旦集中释放,价格就会迅速反转。2028年底价格正常化的情景并不意味着需求消失,而是极高利润率可能回到更接近重资产制造业可持续水平的区间。观察周期变化,需要把AI需求、晶圆投片、位元出货、库存天数和客户采购分开看。
判断周期高点时,利润总额并不是唯一关键。存储行业利润会随价格和位元出货迅速波动,预测若没有明确年度、公司范围和累计期间,就很难与单家公司的财报或行业规模比较。把利润率、资本开支和库存变化放在同一时间轴上,更容易辨认价格繁荣是由需求拉动,还是由短期供给短缺造成。
二、DRAM与NAND的毛利率正常化,不代表AI存储故事结束
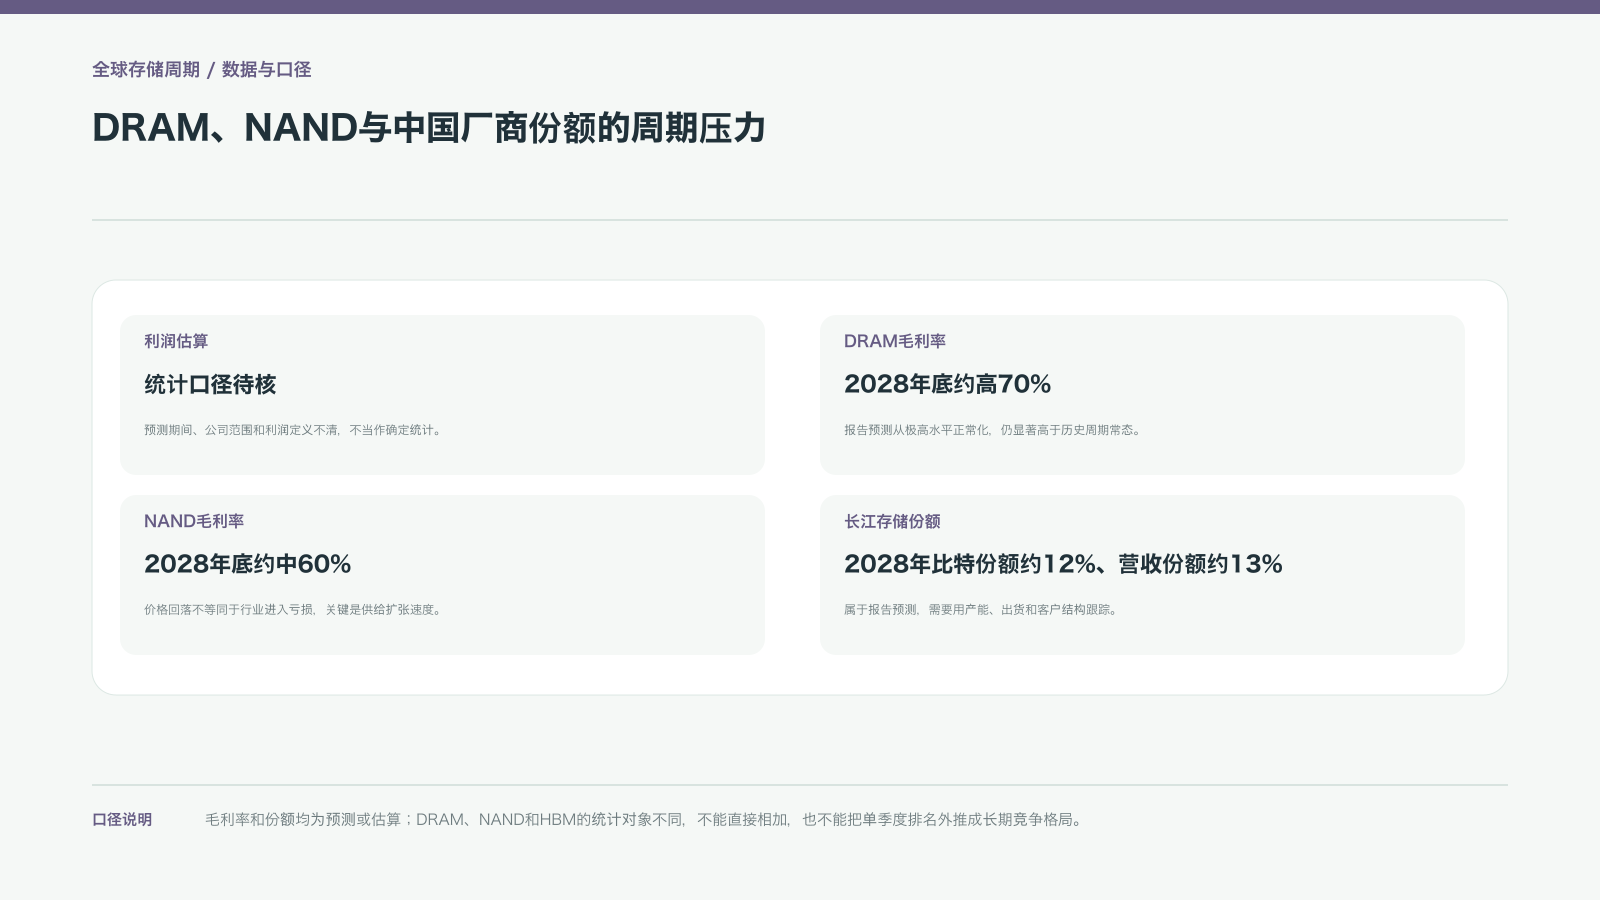
相关预测认为,到2028年底,DRAM行业毛利率可能从当前约90%的极高水平回落到70%高位,NAND毛利率回落到60%中位。对于重资产存储制造而言,70%上下的DRAM毛利率和60%上下的NAND毛利率仍然非常强,正常化更像从极端紧张回到高景气,而不是从繁荣直接坠入衰退。
价格回落的原因可能来自多重供给:三星、SK海力士、美光、铠侠和闪迪恢复投资,长江存储与长鑫存储扩大有效产能,客户从抢库存转向按需采购,或者HBM代际变化释放部分先进产能。真正需要核对的是单位成本、合约价格、库存和现金流,而不是只看现货价格。高毛利若伴随资本开支失控,周期顶点仍可能比市场预期更快出现;毛利率回落若同时伴随位元需求和自由现金流增长,也未必是长期逻辑破坏。
三、长江存储进入全球NAND竞争,先看收入排名再看利润质量
在NAND领域,报告称长江存储在2026年第一季度的收入已经超过美光、铠侠和闪迪,全球排名升至第三,仅次于SK海力士和三星。这样的排名变化说明中国厂商已经从局部替代进入全球供给版图,而不是只在国内市场做小规模试产。报告还称,长江存储自2024年起毛利率已接近国际同行,2026年第一季度可能处于全行业较高位置。
长江存储的竞争优势不能只归因于低价。出口管制限制了部分高端设备与材料,也可能让国内客户形成相对封闭、稳定的供给需求,减少在全球市场与三星、SK海力士进行同质化价格战的压力。这个保护性环境能提高阶段性利润,却不等于技术和成本优势永远存在。需要继续追踪晶圆产能、良率、产品层数、客户端验证、国内需求集中度,以及美光、铠侠、闪迪等国际厂商如何调整供应和价格。
全球收入排名还受统计机构、产品定义和合并范围影响。NAND收入领先某些厂商,不代表所有容量、客户和产品层级都具备相同竞争力;持续性要看后续季度的出货、ASP、良率和客户验证。排名是进入全球竞争的信号,不是长期成本优势的充分证明。
四、长鑫存储工艺代际的进展,需要良率与成本兑现
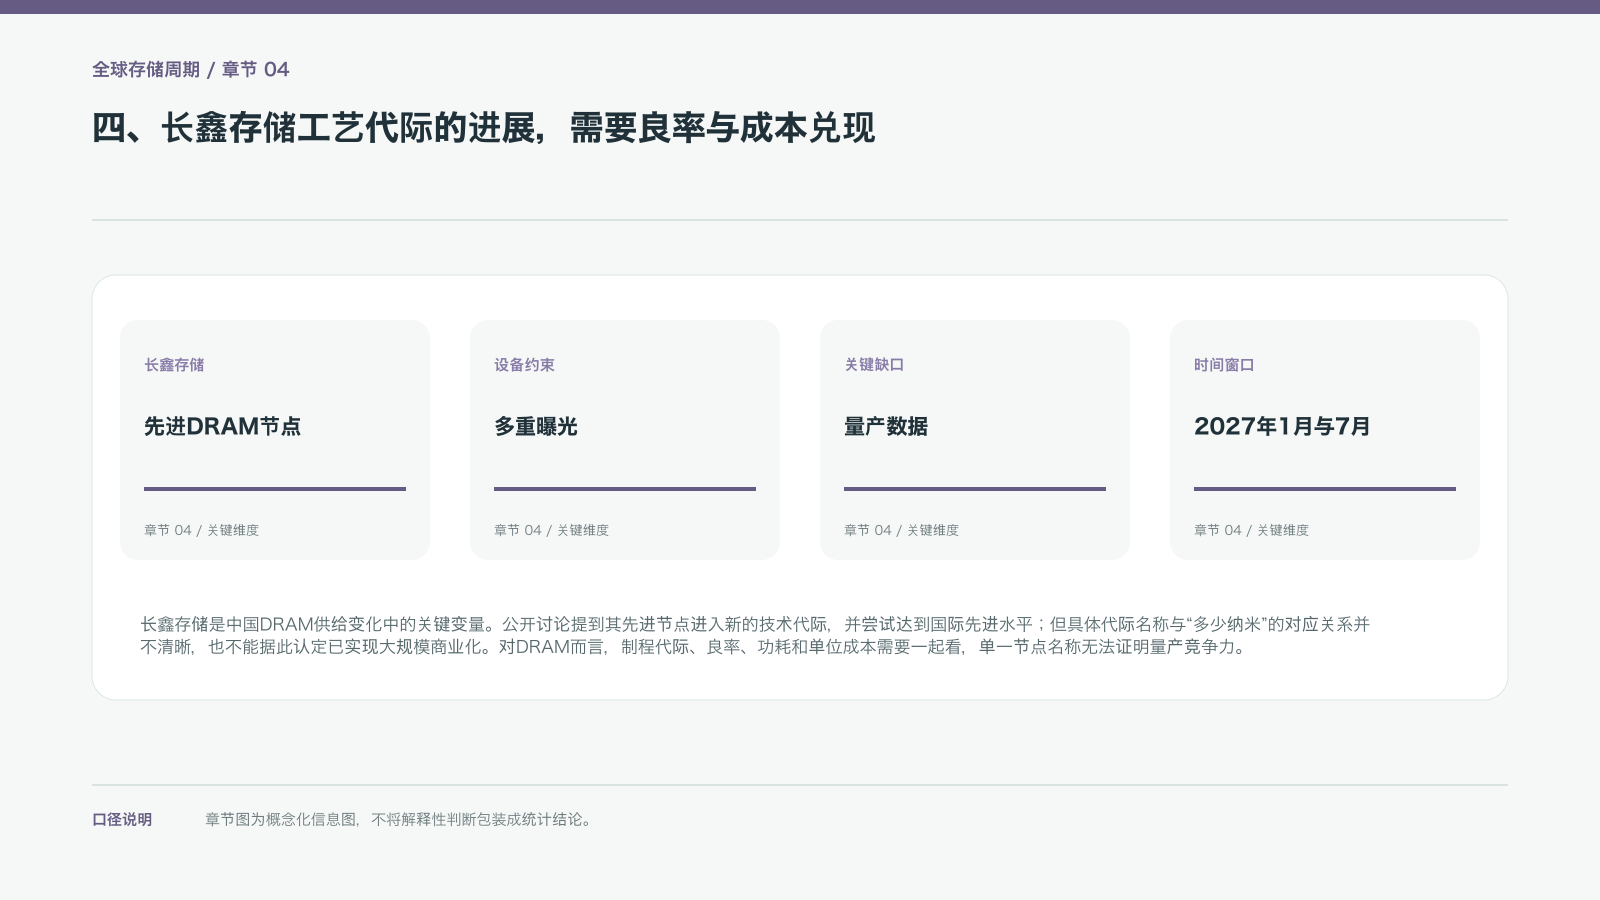
长鑫存储是中国DRAM供给变化中的关键变量。公开讨论提到其先进节点进入新的技术代际,并尝试达到国际先进水平;但具体代际名称与“多少纳米”的对应关系并不清晰,也不能据此认定已实现大规模商业化。对DRAM而言,制程代际、良率、功耗和单位成本需要一起看,单一节点名称无法证明量产竞争力。
更先进的工艺路线若无法获得EUV设备,可能需要采用多重曝光等方案,增加流程步骤、设备占用和成本压力。长鑫存储能否把工艺路线变成稳定出货,要看客户认证、产能爬坡、设备维护、良率和融资安排。2027年1月与7月的股份解禁窗口可以提供股东行为观察,但解禁本身不能证明技术成败。
出口限制会影响设备获取和维护,也可能推动本土供应链与工艺替代;两种作用同时存在。即便某个工艺代际能够制造出芯片,单位成本、稳定良率和客户兼容仍决定其经济价值。制程对标需要公开产品实测和量产表现,不能只依赖路线图名称。
五、HBM4、三星与SK海力士的竞争,会反过来影响常规服务器DRAM
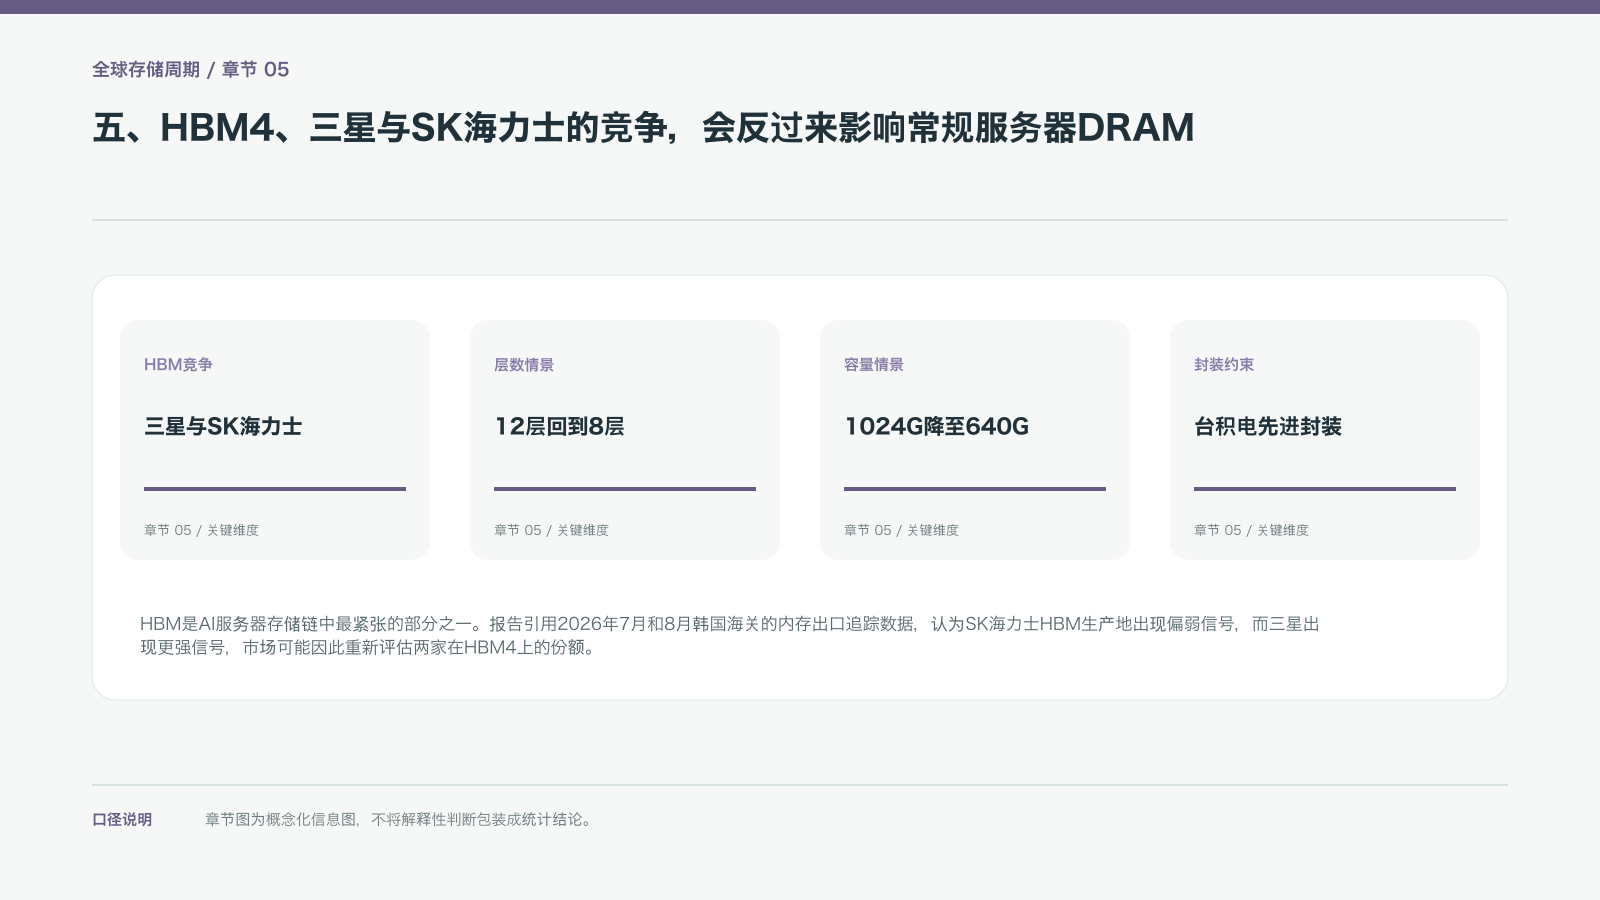
HBM是AI服务器存储链中最紧张的部分之一。报告引用2026年7月和8月韩国海关的内存出口追踪数据,认为SK海力士HBM生产地出现偏弱信号,而三星出现更强信号,市场可能因此重新评估两家在HBM4上的份额。相关估计认为,原本规划的12层HBM可能有部分降回8层,单颗芯片容量从约1024G调整到约640G,这类数字应视为报告情景,不应当作已经完成验证的事实。
HBM需要GPU、内存和先进封装共同配合,台积电等先进封装产能是链条中的重要约束。若12层HBM的良率、封装或客户验证不及预期,部分产能可能回到常规服务器DRAM,短期会缓解某些DRAM供给紧张;若HBM4顺利放量,AI服务器的高带宽需求又会继续吸收先进产能。判断影响时,要同时跟踪HBM层数、每颗容量、封装出货、韩国出口数据和常规DRAM合约价格。
HBM的层数增加能提升容量和带宽,但也会增加堆叠、散热、封装和良率要求。客户最终需要的是经过整机验证、长期稳定运行的系统,而不是单颗芯片的最高规格。若产品设计或验证时间调整,产能可能在HBM与常规DRAM之间重新分配,影响两类产品的供给节奏。
六、长期供货协议把利润锁在今天,也可能把风险推迟到明天
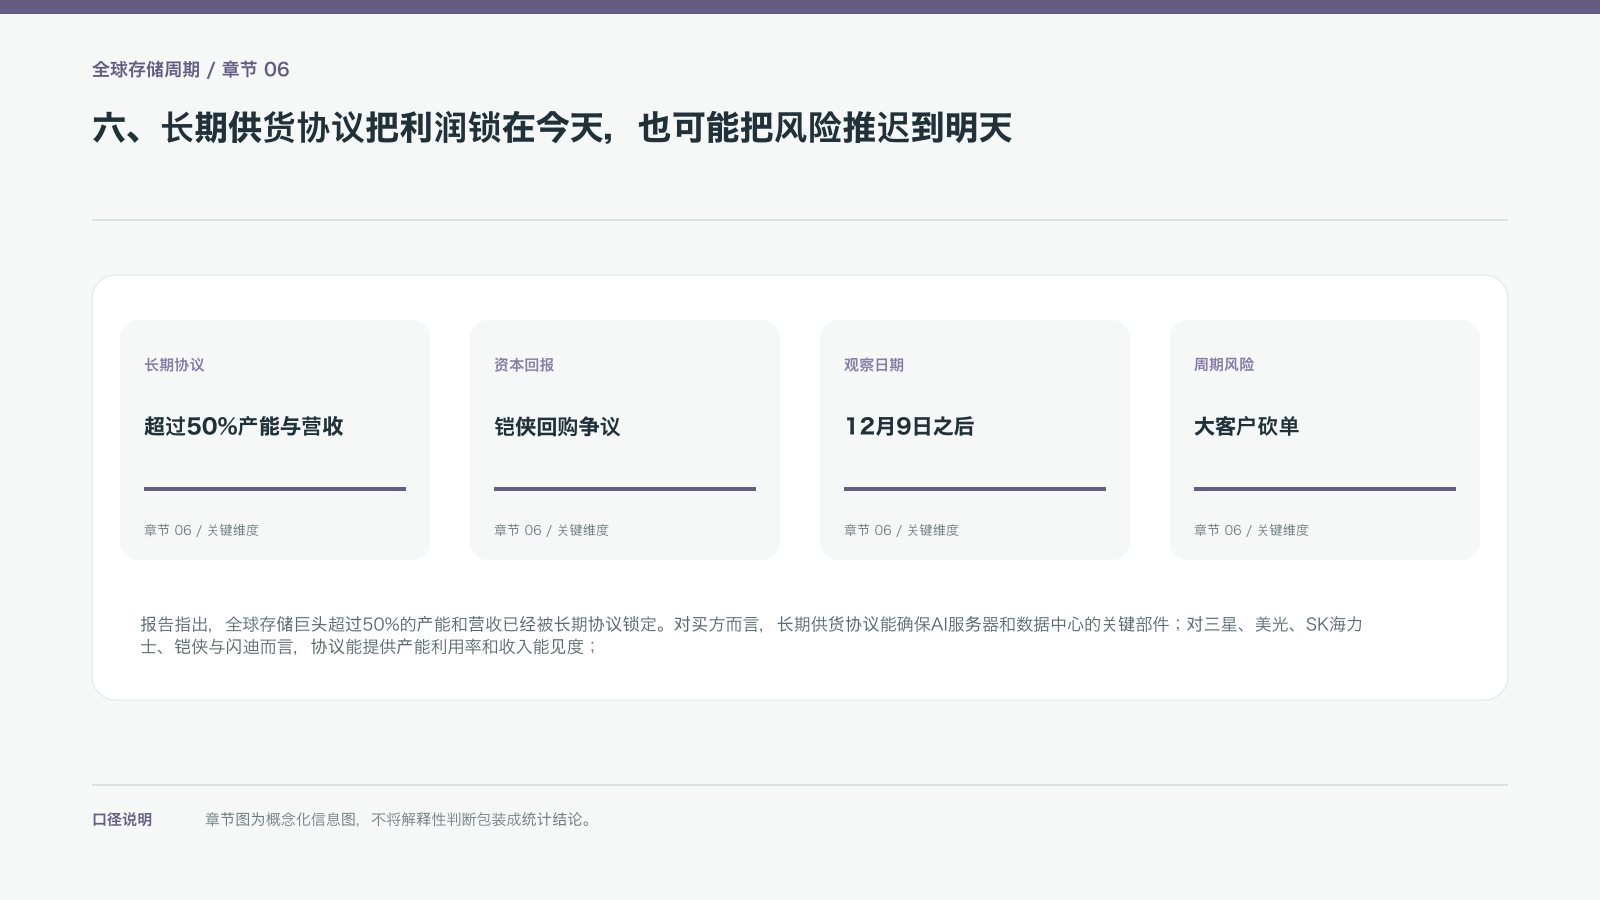
报告指出,全球存储巨头超过50%的产能和营收已经被长期协议锁定。对买方而言,长期供货协议能确保AI服务器和数据中心的关键部件;对三星、美光、SK海力士、铠侠与闪迪而言,协议能提供产能利用率和收入能见度;但在价格快速上涨时,合同价格可能低于现货,在价格快速下跌时,买方又可能面临承诺采购。周期行业最危险的地方,是把未来的利润与产能提前写进合同,却没有把需求下行风险完全消除。
报告还以铠侠宣布大额股票回购、但账面现金不足以覆盖回购规模为例,提醒市场检查资本回报的资金来源。美光在12月9日之后是否宣布新的资本回报或分红计划,被列为观察存储巨头自由现金流质量的时间点。真正健康的回报应来自经营现金流,而不是在价格仍高时借债或提前消耗未来利润。存储企业要同时看回购、资本开支、现金、自由现金流和大客户砍单风险。
长期供货协议需要区分固定价格、价格调整条款、最低采购量和取消责任。价格上行时,买方可能获得稳定供应但承担高于现货的合同成本;价格下行时,供应商可能面对客户延迟提货。判断协议价值,要看合同期限和实际交付,不只看被锁定的名义产能。
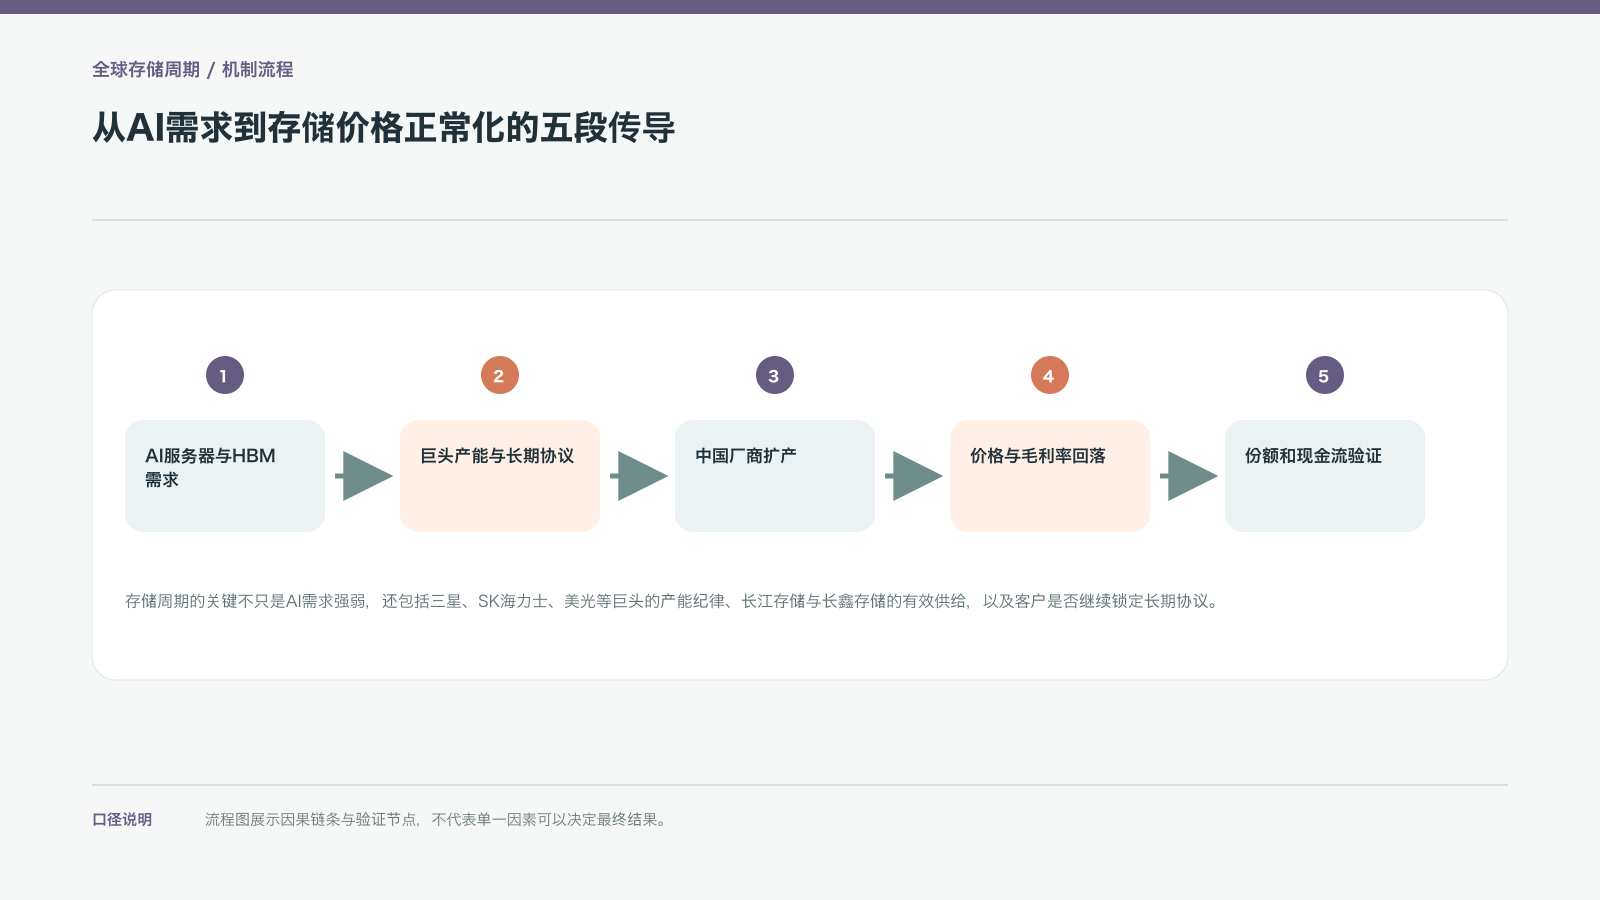
七、2028年的关键变量不是AI会不会继续,而是中国供给能否改变全球利润分配
报告预测到2028年,长江存储的全球比特份额可能达到约12%,营收份额约13%,这将成为三星和SK海力士原有蛋糕被切走的重要来源。与此同时,长鑫存储如果把工艺、良率与产能兑现,可能改变DRAM市场的供给结构;HBM4的份额变化又会影响常规DRAM的供给和价格。市场不能把中国厂商的出现简单理解为周期利空,也不能把出口管制自动理解为竞争力消失。
更可执行的验证清单包括:第一,看2026年第四季度至2027年美光、三星、SK海力士、铠侠和闪迪的资本开支与自由现金流;第二,看长江存储的NAND收入排名、产能利用率、客户端结构和毛利率能否持续;第三,看长鑫存储在2027年解禁窗口的股东行为、量产良率与单位成本;第四,看韩国海关的HBM出口、三星与SK海力士的层数和封装进度;第五,看2028年比特份额是否真的接近报告预测。AI需求仍强而价格正常化,可能意味着供给扩张成功;需求增长放缓且中国厂商继续放量,则会把利润压缩得更快。
份额预测最好分开看位元份额和营收份额。单位容量价格不同,会让相同出货量对应不同收入;产品组合向高端移动,也可能短期提高收入份额。只有把出货、ASP、良率、资本开支和现金回报放在一起,才能判断新增份额究竟带来利润还是价格压力。