工业富联背靠鸿海,在英伟达、苹果与OpenAI等客户的AI基础设施扩张中获得订单增长,但7%综合毛利率、4%净利率、65%资产负债率和海外产能投入,把它更准确地放在重资产制造服务而非高定价权科技公司的坐标上。标普对工业富联的判断,关键在全球交付能力、客户集中度、英伟达出货节奏和利润率能否同步改善。
一、工业富联的AI增长很快,但商业模式仍是制造服务
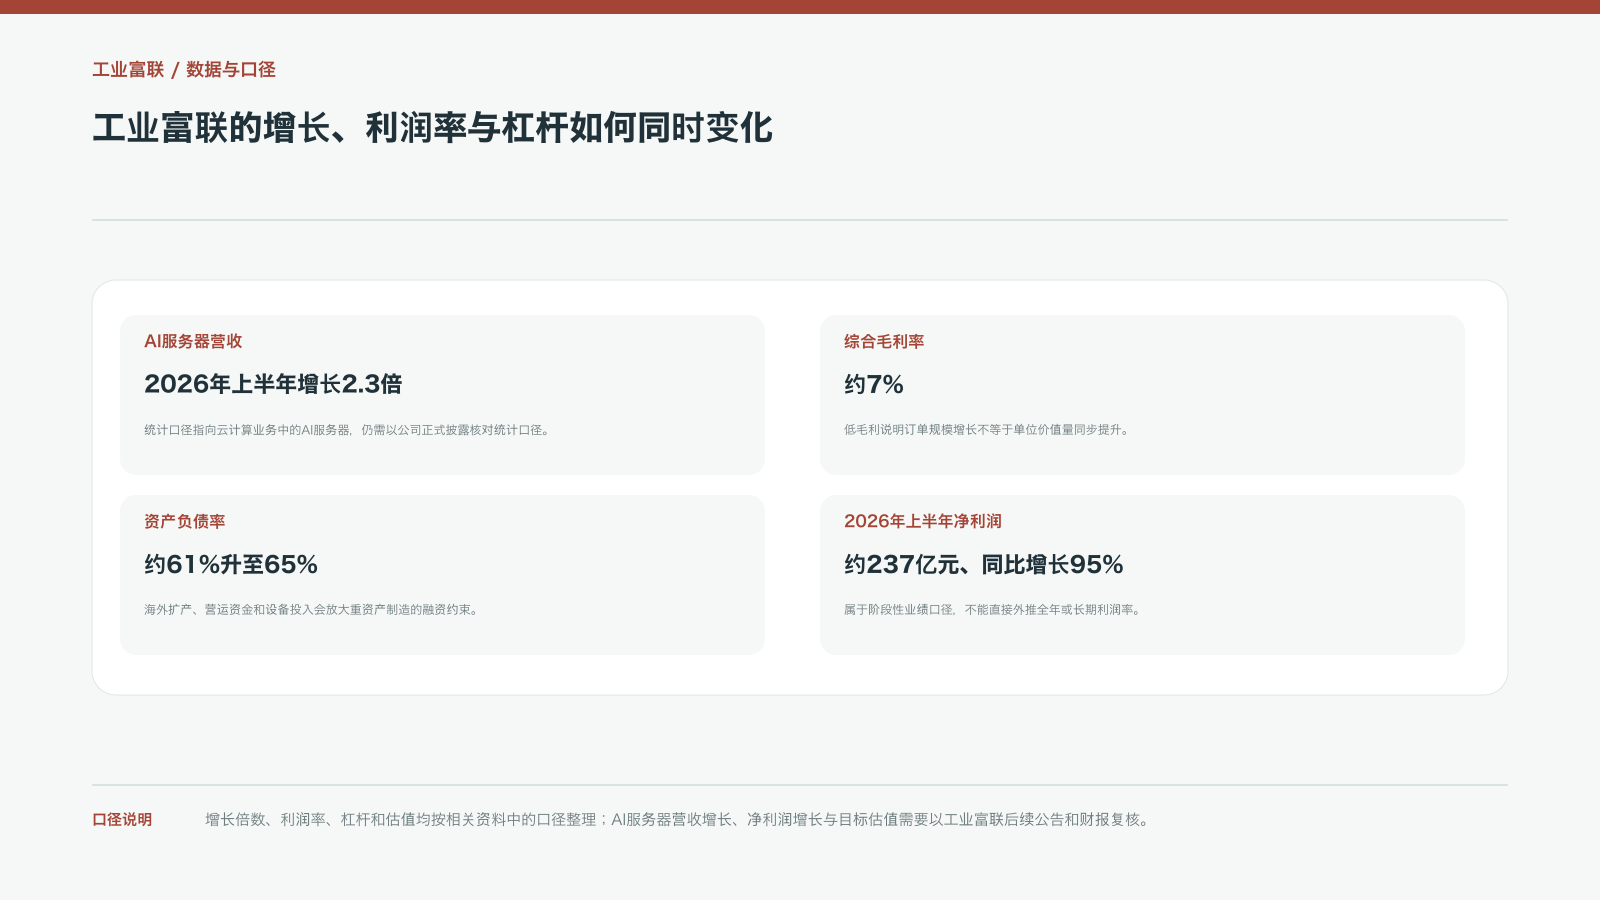
工业富联的业务覆盖云计算、通信及移动网络设备、工业互联网,当前最受关注的是云计算中的AI服务器。阶段性数据包括:2026年上半年云计算营收增长75%,AI服务器营收增长2.3倍,GPU AI服务器出货量增长3.2倍。数字说明订单和交付正在放大,却不能直接说明每一元新增收入能留下多少利润。工业富联的核心身份仍是ODM和EMS制造服务商,主要提供组装、测试、运输和全球交付。一台AI服务器中,GPU芯片占成本的比例超过55%,最昂贵、最具稀缺性的部分由上游芯片厂商掌握,代工厂得到的是制造与组织交付的加工收益。
判断这类企业不能只看营收增速,还要看收入增长来自交付数量增加,还是来自产品复杂度、软件能力和服务内容提升。如果主要靠更多设备、更大的厂房和更多营运资金推动,增长会很快传到资产负债表,利润率却未必抬升。工业富联的核心问题不是有没有订单,而是订单增加后,制造环节能否获得更高的单位价值、更多的客户议价空间和更稳定的现金回收。
二、工业富联有规模护城河,却未必拥有产业链定价权
工业富联的护城河主要来自三方面:在中国、北美、越南等地配置全球产能;与核心客户在GPU模组、计算板和服务器交付环节深度绑定;背靠鸿海的制造管理、供应链组织和规模经验。标普认可其市场地位与制造能力,这种能力在AI服务器大批量交付、客户要求多地区备份和供应链安全时尤其重要。可是,客户集中度高、主要客户议价能力强,也意味着这是一种执行层护城河,而不是品牌、标准或软件生态形成的定价权。
产业链位置决定利润分配。英伟达掌握GPU和计算平台,CSP掌握大型采购与资本开支节奏,工业富联需要在两端之间完成高难度交付,却难以单方面提高代工价格。制造能力越强,越可能获得更多订单;但如果客户把更高的材料、合规和交付成本传回供应商,订单扩张反而可能变成增量不增利。看护城河时要把交付可靠性与盈利能力拆开,不能把全球工厂数量直接等同于长期超额利润。
三、7%毛利率揭示了AI服务器价值链的利润分配
2026年上半年综合毛利率约7%,净利率约4%,意味着每100元收入最终留下的利润很薄。这一水平与英伟达超过75%的毛利率、光模块企业约20%至30%的毛利率作对照,目的不是简单比较行业,而是说明AI服务器制造与芯片、软件和高附加值器件之间的利润位置差异。云计算业务毛利率从约4.99%提升到约7.3%的表述,反映某一分部改善;但三大业务合计毛利率仍可能下降约0.28个百分点,说明规模扩张没有自动转成整体盈利质量提升。
对工业富联而言,真正重要的不是AI服务器是否继续增长,而是毛利率是否脱离长期低位、客户是否接受更合理的制造报价、产品组合是否从简单组装向测试、整机设计、运维和系统集成移动。若GPU价格、服务器BOM和客户采购策略决定大部分利润,工业富联的业绩弹性会更像周期制造企业。英伟达出货和CSP资本开支可以带来收入,但只有单位利润和经营现金流改善,才能支持更高的长期估值。
毛利率变化应与产品组合、客户报价和单位成本一起看。若高毛利服务的收入占比提高,即使行业价格不变,整体利润也可能改善;反过来,服务器售价因GPU价值量抬高而上升,毛利率比例仍可能被低毛利硬件稀释。因此还要观察毛利额、费用、经营现金流和每台设备的贡献。
四、墨西哥、美国与越南产能是关税防线,也是成本约束
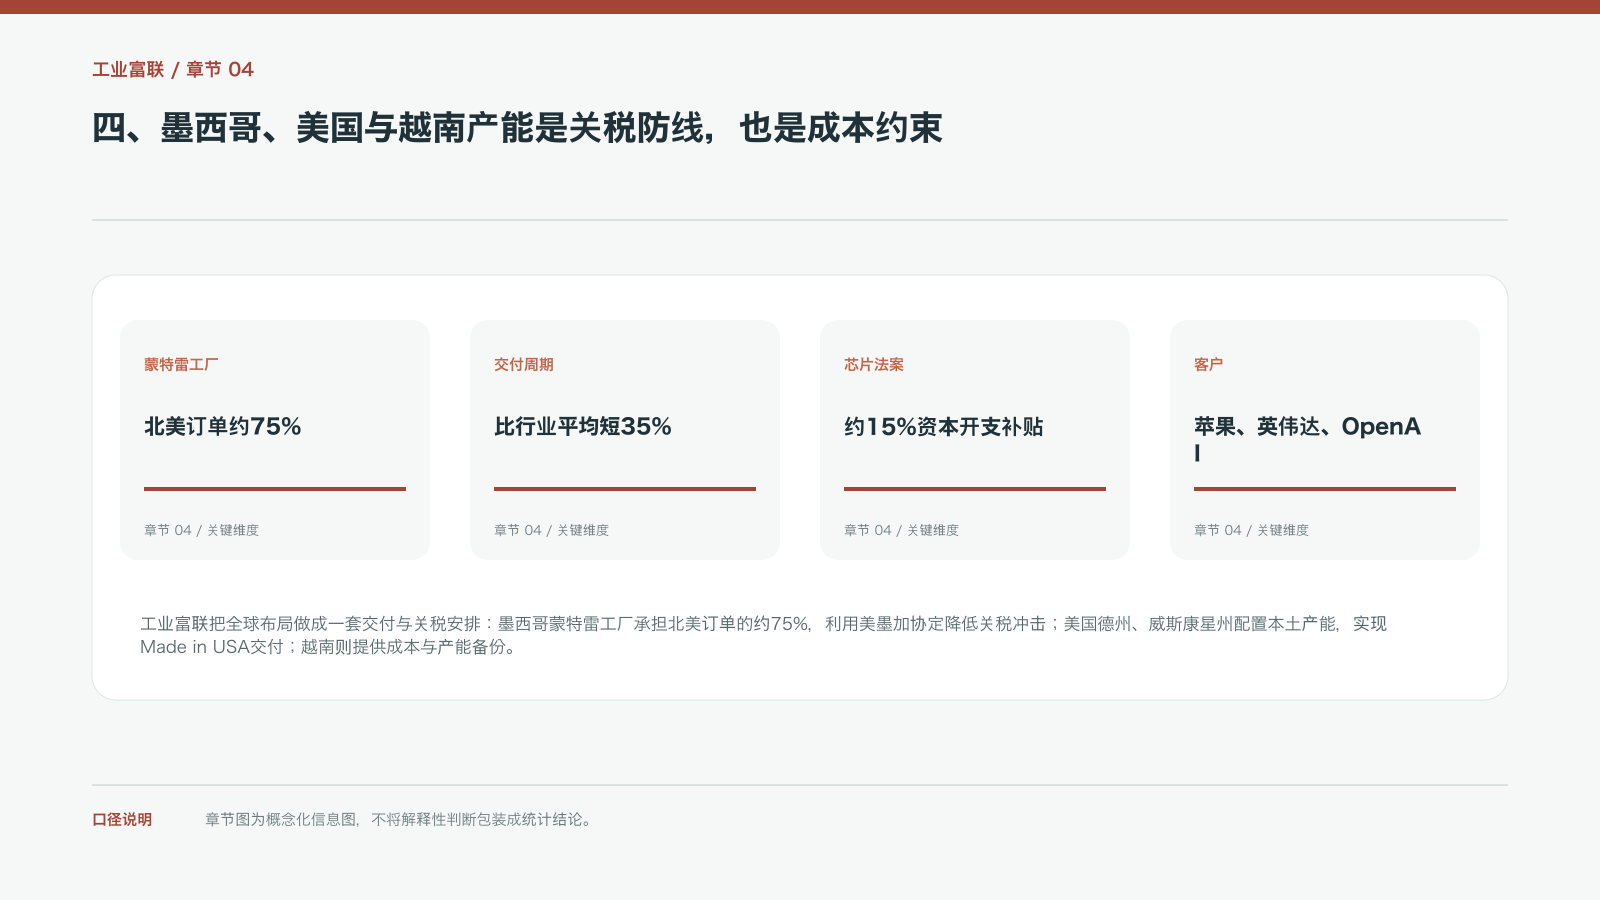
工业富联把全球布局做成一套交付与关税安排:墨西哥蒙特雷工厂承担北美订单的约75%,利用美墨加协定降低关税冲击;美国德州、威斯康星州配置本土产能,实现Made in USA交付;越南则提供成本与产能备份。这套网络让交付周期较行业平均缩短约35%,并提高了对纯中国制造的供应链替代能力。美国对半导体相关产品的关税与豁免安排,也让美国本土生产的AI服务器在特定订单中具备合规优势。
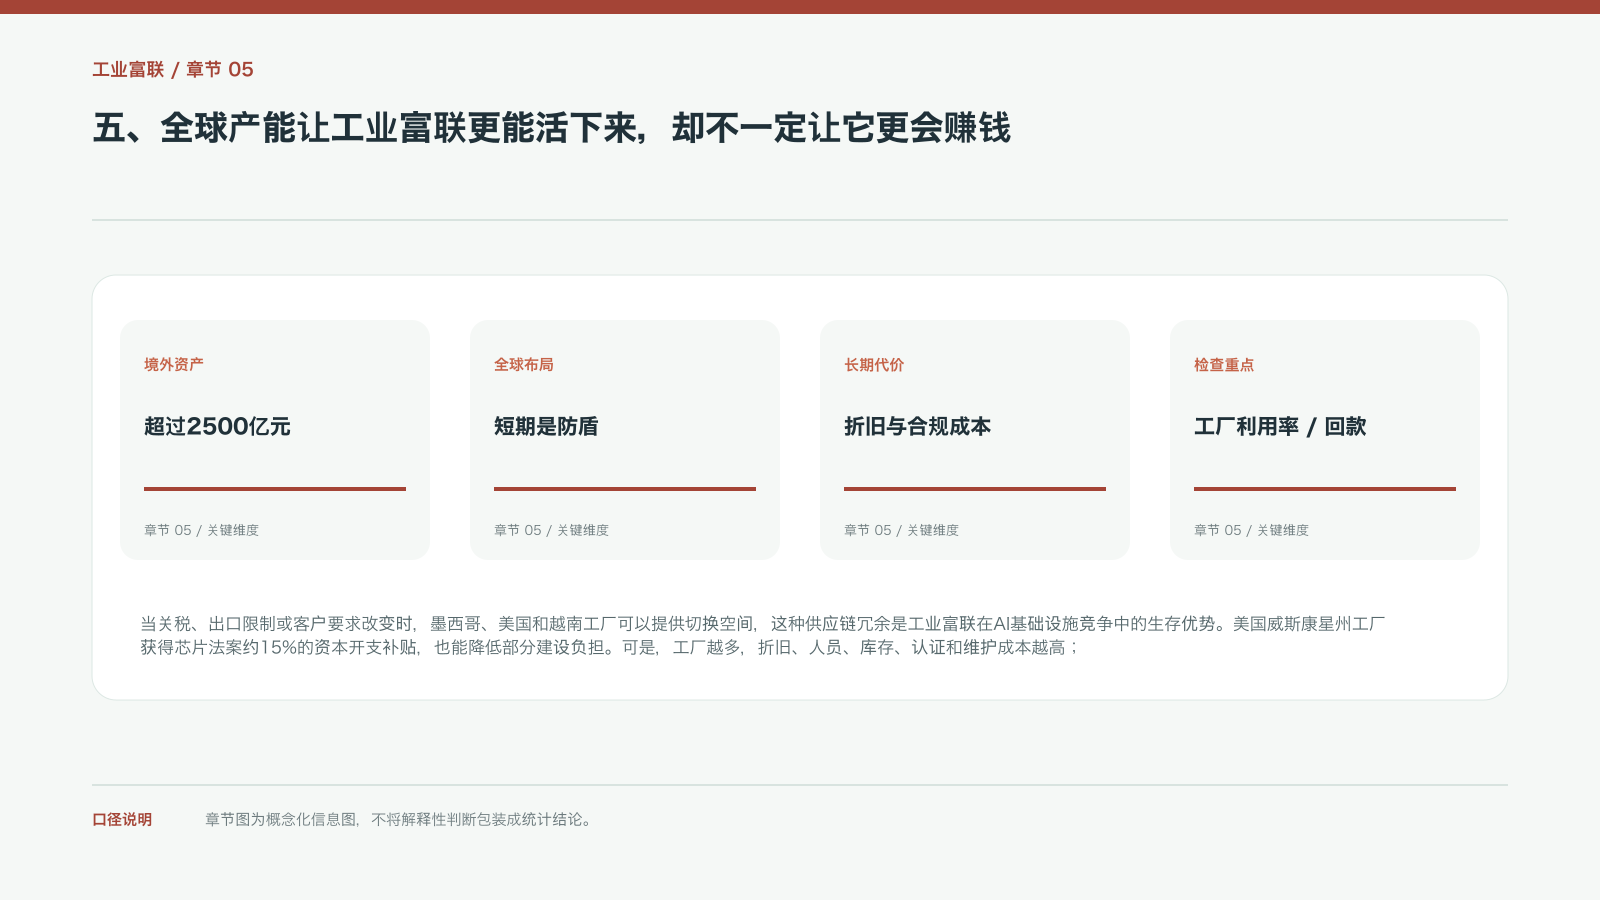
但本土制造不是免费的护城河。美国劳动力、土地、合规和能源成本更高,客户可能把美国生产作为供应商准入条件,却不愿为代工厂支付同等幅度的价格。苹果、英伟达和OpenAI等客户要求扩大海外产能,既说明工业富联具有交付价值,也意味着更多资本开支和更高固定成本。境外资产超过2500亿元、约占总资产66%的口径,提示全球化布局会把地缘政治、关税清单和产能利用率直接传导到利润表。
五、全球产能让工业富联更能活下来,却不一定让它更会赚钱
当关税、出口限制或客户要求改变时,墨西哥、美国和越南工厂可以提供切换空间,这种供应链冗余是工业富联在AI基础设施竞争中的生存优势。美国威斯康星州工厂获得芯片法案约15%的资本开支补贴,也能降低部分建设负担。可是,工厂越多,折旧、人员、库存、认证和维护成本越高;如果订单波动造成海外工厂利用率下降,固定成本会放大当期利润压力。资产负债率从约61%升至65%的变化,正是扩产、营运资金与融资依赖之间的张力。
全球布局的价值应分成短期与长期:短期是交付、关税和供应链安全的防盾,长期则可能成为慢性成本。工业富联不容易被单一地区的政策完全卡住,但也很难把每一处新增成本都转嫁给客户。判断海外产能是否真正创造价值,需要看各工厂的利用率、订单来源、单位制造成本、资本开支回收周期和自由现金流,而不是只看工厂覆盖地图。
境外工厂的风险不只在政策突然变化,也在切换期间的闲置产能、重复认证和跨地区库存。客户订单跨国转移时,供应商要承担搬迁、培训和设备调试成本;若需求放缓,新增产能的折旧仍会继续。全球布局既是客户准入条件,也是需要长期回收的资本承诺。
六、352亿元利润与65%杠杆,构成增长与风险的同一条线
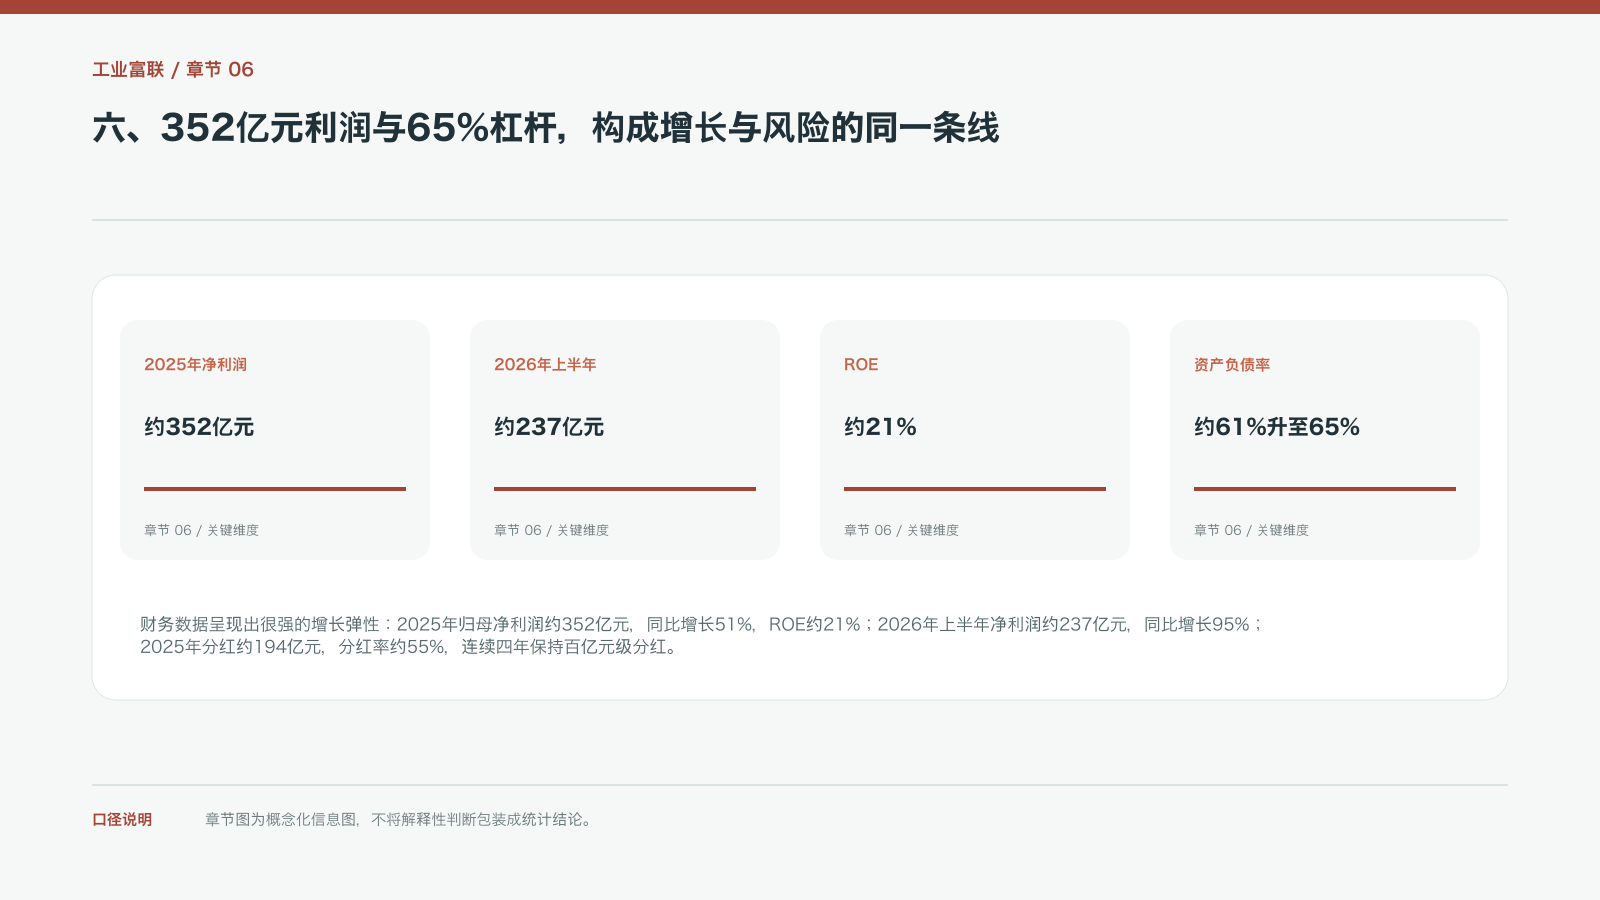
财务数据呈现出很强的增长弹性:2025年归母净利润约352亿元,同比增长51%,ROE约21%;2026年上半年净利润约237亿元,同比增长95%;2025年分红约194亿元,分红率约55%,连续四年保持百亿元级分红。可是,重资产制造的另一面也很清晰:资产负债率由2026年一季度约61%升至上半年约65%,扩产、补充营运资金、研发和资本开支都需要现金。低净利率下,收入扩张越快,库存和应收账款越容易把利润重新锁在资产负债表里。
市场对工业富联的定价存在明显分歧:乐观估值情景约为2026年33倍市盈率、目标价93至100元,保守情景约为25倍、目标价72元;当前估值还需要按实际股价和预测口径复核。若市场按AI算力核心供应商给出科技公司倍数,而企业仍保持7%毛利率、4%净利率和65%资产负债率,估值就内含了AI资本开支持续、客户订单稳定和利润率改善的预期。一旦CSP资本开支增速下降,制造企业的估值回归压力会比高毛利软件公司更直接。
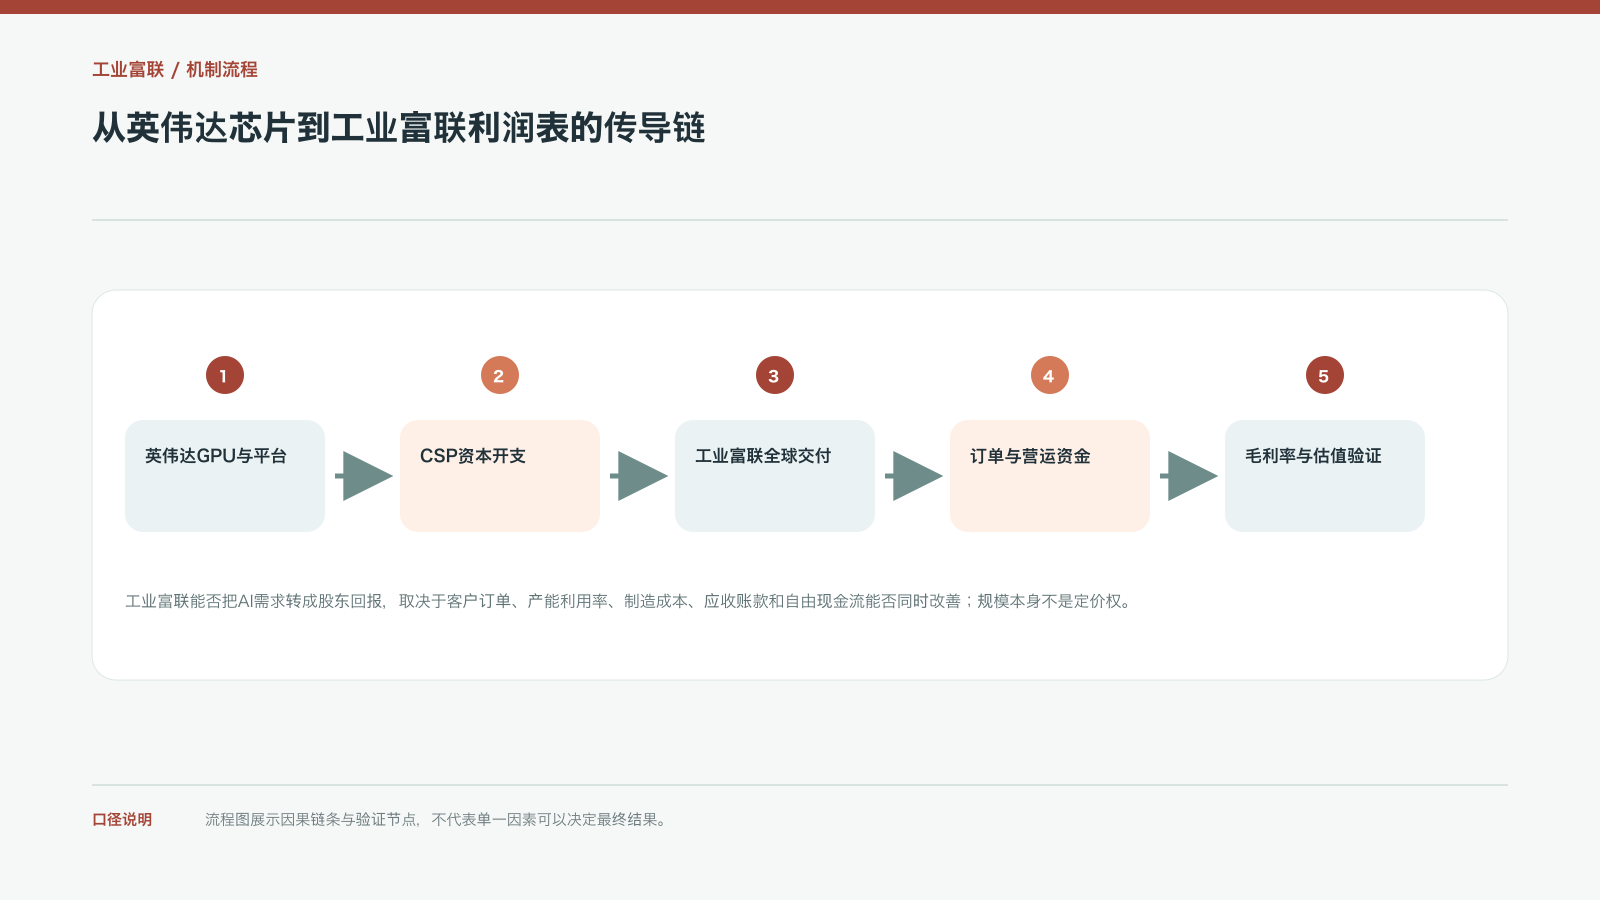
七、工业富联是周期成长型制造龙头,关键在于它究竟靠什么赚钱
工业富联处在正确的AI基础设施赛道,也具备鸿海体系、全球交付和大客户协同形成的执行优势;但它的核心矛盾同样明确:AI算力需求长期增长,与制造服务环节低定价权、低利润率和高资本占用并存。若把它视为价值投资标的,需要等待毛利率、自由现金流和客户议价关系出现实质性变化;若把它视为周期成长企业,则需要持续跟踪CSP资本开支、英伟达GPU出货、订单能见度和全球工厂利用率。
更稳妥的判断顺序是先确认需求,再确认订单,再检查利润和现金流,最后才讨论估值扩张。工业富联的AI故事并不虚假,但财务报表提醒,规模增长与价值创造不是同一个概念。值得重点观察的转折信号包括:毛利率连续改善、代工报价提高、服务与系统集成占比上升、应收账款增速低于收入增速、海外工厂利用率稳定、自由现金流覆盖资本开支。相反,若收入继续增长而毛利率下降、杠杆上升、客户集中度恶化,就更接近赚行业周期的钱,而不是赚公司定价权提升的钱。
资本市场可能先为AI订单增长付费,再等待利润率证明估值。判断经营质量时,可以把净利润与经营现金流对照,观察应收账款和存货是否快于收入增长,并检查资本开支后是否仍有稳定自由现金流。若这些指标没有改善,营收高增仍主要反映规模而非议价权。