
从恒瑞医药中报收入、扣非利润、创新药占比和券商目标价出发,分析收入下滑背后的结构变化与估值假设。
一、收入下降与目标价上调的反差
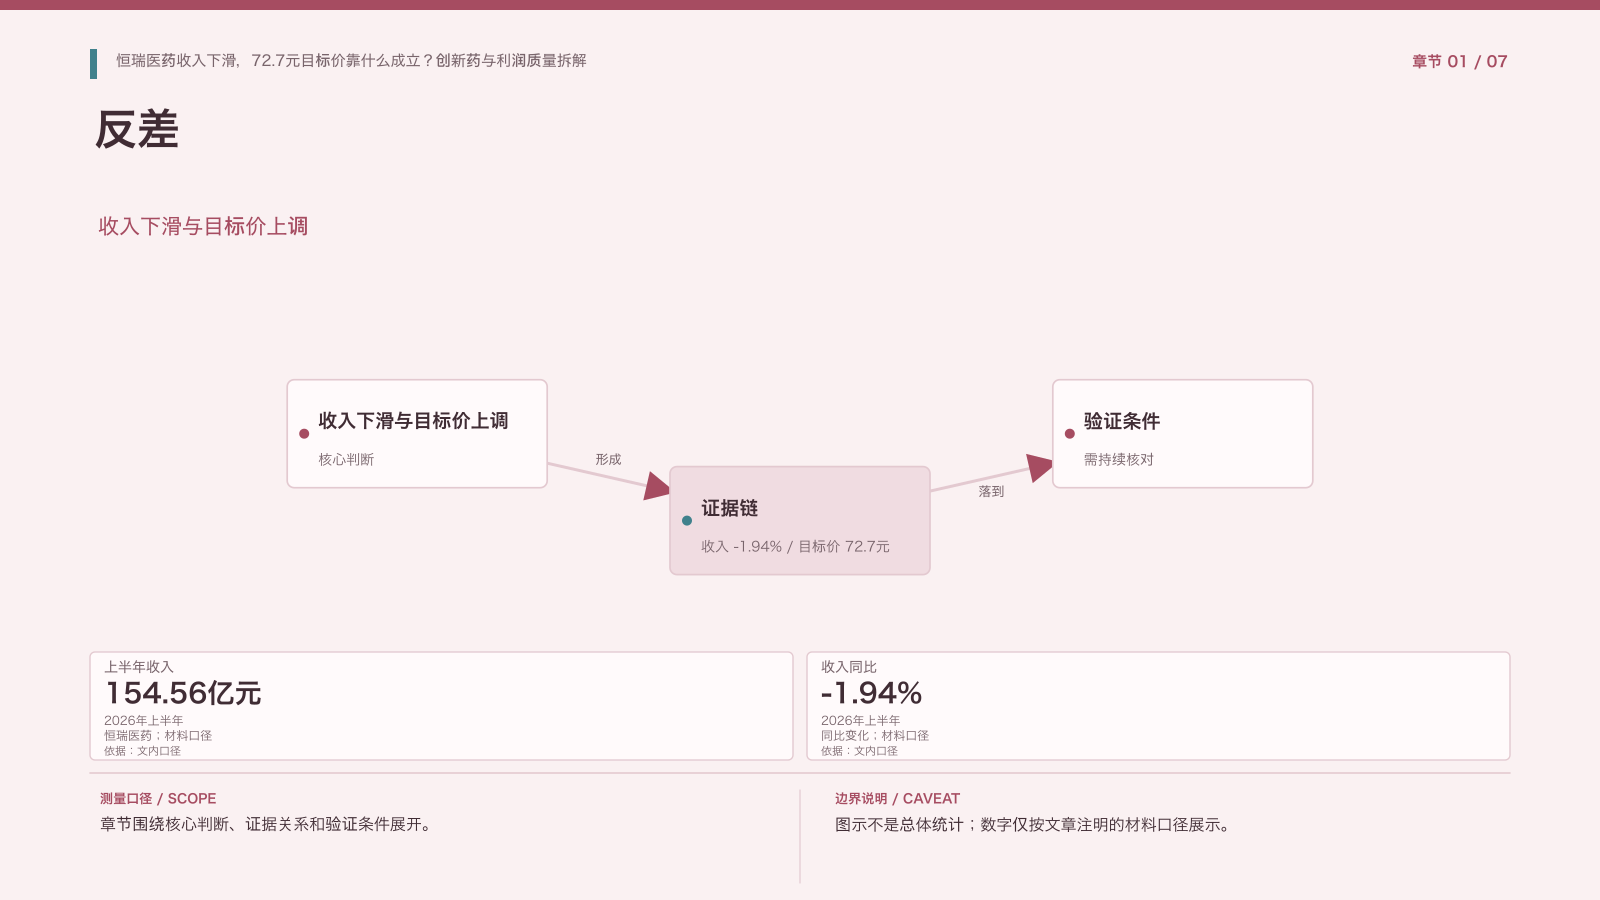
恒瑞医药上半年收入约154.56亿元,同比下降1.94%,但市场上仍出现维持强推和72.7元目标价的判断。这个反差说明估值关注点已经从当期收入,转向利润质量、创新药结构和未来产品周期。
目标价不是事实,而是建立在未来利润、竞争格局和估值倍数上的模型。分析时应把已发生的数据与预测假设分开。
上半年收入约154.56亿元,同比下降1.94%,市场却给出72.7元目标价,这个反差本身就是研究入口。已发生的数据说明当前经营承压,目标价则表达对未来产品结构、利润率和估值倍数的假设。两者不能放在同一个事实层级中。
需要进一步区分短期切换和长期竞争力。成熟产品受集采、医保谈判和同类竞争影响时,收入下降可能是结构性让利;创新产品放量时,收入质量可能改善但规模尚不足以填补缺口。估值能否成立,取决于切换过程是否有足够的产品接力。
二、利润质量:净利润和扣非利润要分开看
视频强调利润质量的重要性。净利润可能受到投资收益、一次性项目和会计处理影响,扣非利润更适合观察主营业务的持续盈利能力。若收入下滑但扣非利润改善,可能说明产品结构、费用效率或毛利率发生变化;若两者同步恶化,则压力更直接。
医药企业还要结合研发投入和销售费用判断利润改善是否可持续。
公司披露上半年归母净利润约44.65亿元,同比增长0.34%,扣非归母净利润约37.30亿元,同比下降12.71%,两者差额超过7亿元。这个差异提示报表利润受到非经常性项目或投资相关因素影响,主营盈利能力不能只看净利润。
二季度收入约73.15亿元,同比下降14.50%,归母净利润约21.83亿元,扣非归母净利润约15.57亿元,扣非口径降幅更大。研究时还应把研发费用、销售费用、毛利率和经营现金流放在一起,判断利润改善是否来自主营效率,还是来自一次性项目和费用节奏。
三、创新药已经占据收入主体,但总收入仍然承压
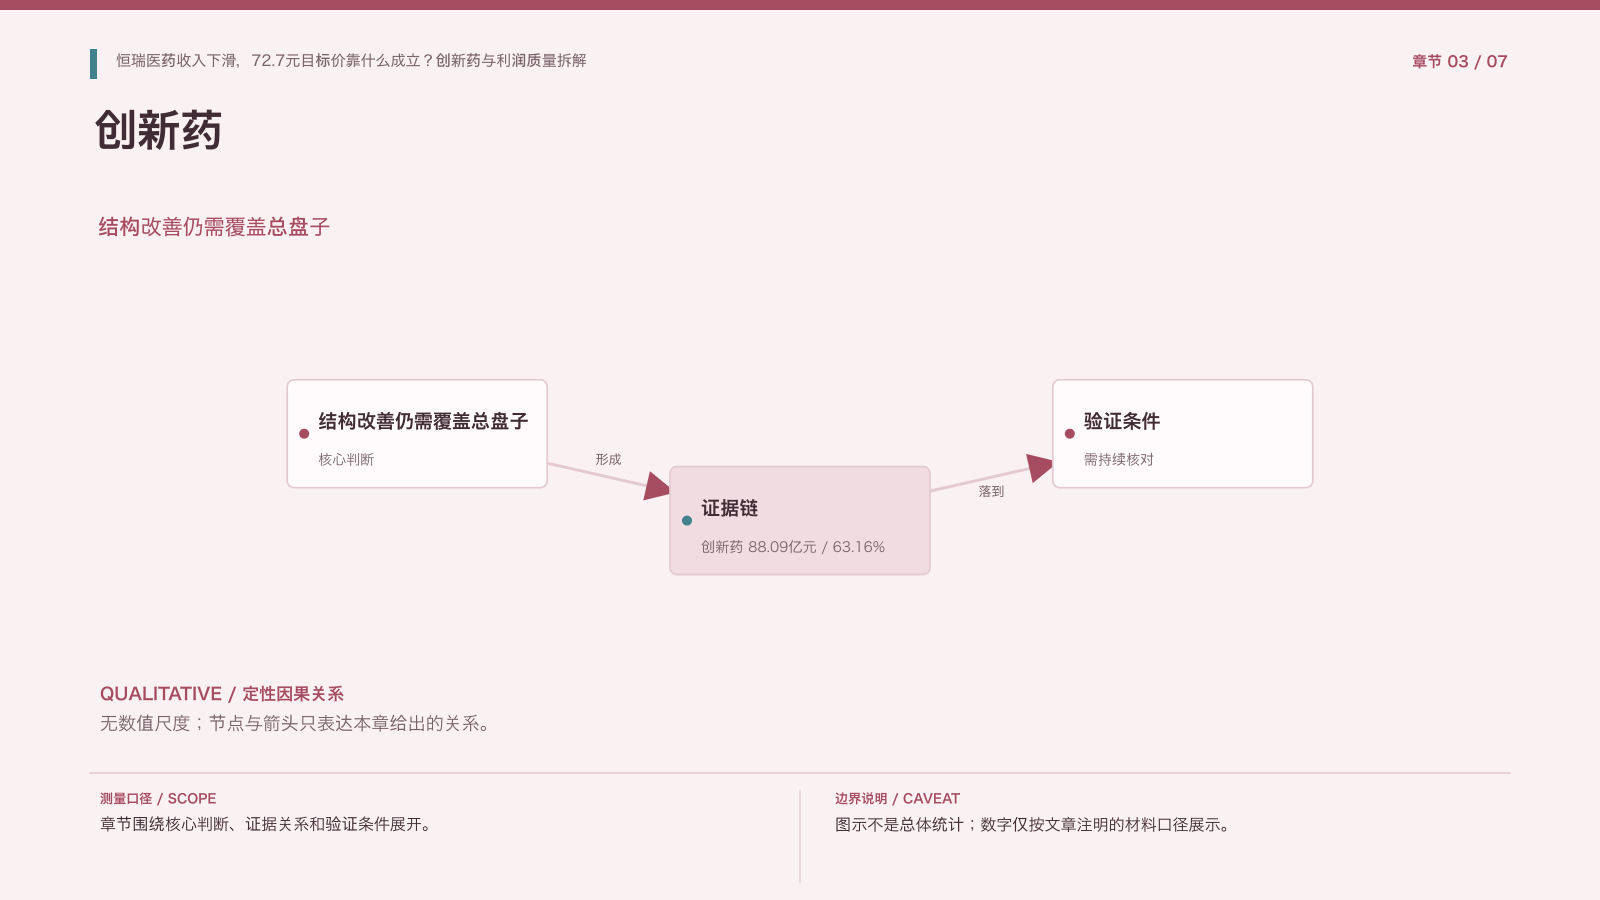
上半年创新药销售收入约88.09亿元,占药品销售收入约63.16%,总流创新产品收入约62.65亿元。无论具体口径如何,结构变化都指向同一问题:创新药增长已经成为公司主要支撑,但还不足以完全抵消其他业务和集采、医保谈判带来的压力。
占比上升不等于所有创新药都高增长,需要进一步拆分产品、适应症、区域和生命周期。
上半年创新药销售收入约88.09亿元,同比增长16.38%,占药品销售收入约63.16%;总流创新产品收入约62.65亿元,同比增长仅约2.58%。结构变化已经发生,但不同产品的增长速度并不一致。
成熟创新产品受到同类竞争和医保谈判影响,部分品种收入回落;新进入医保或刚上市的产品可能快速放量,形成新的增量。88亿元增长带来的绝对增量仍需要覆盖成熟业务收缩,因而创新药占比上升并不等于整体收入立即转正。需要拆分产品、适应症、价格和销量。
四、医保谈判与价格变化:增长不只看销量
创新药收入受到放量、价格、医保准入和竞争产品共同影响。医保谈判可能带来降价,但也可能扩大患者覆盖和销量。判断一款药的价值,需要同时观察价格、销量、市场份额、适应症扩展和竞争格局。
单个产品收入变化不能直接代表研发平台能力,公司整体仍需要靠多产品接力。
医保谈判可能带来单价下降,也可能扩大患者覆盖和处方量。判断产品价值时,应把价格、销量、市场份额、适应症扩展和竞品变化分别观察。收入增长可能来自销量放大,也可能只是短期渠道备货;价格下降后,利润和现金回收是否同步改善同样重要。
创新药平台还需要产品接力。单个重磅品种放量不能代表研发能力永久增强,必须看到多产品在不同生命周期接续上市,并在商业化费用和研发投入之间保持合理效率。
五、为什么券商可以看好未来利润
目标价通常会把未来数年的收入、利润和估值倍数纳入模型。若假设创新药保持增长、研发成果持续上市、费用率改善,未来利润可能高于当前水平。但这些假设必须逐项验证,不能把目标价当成确定结果。
尤其要检查预测利润来自已上市产品放量,还是来自尚未获批的管线;前者更接近经营兑现,后者不确定性更高。
机构目标价通常建立在未来数年的收入、利润和估值倍数上。材料提到机构预计2026年收入增长约16.8%、2027年约11.9%,但这属于预测,不是已经发生的经营事实。要使预测成立,至少需要创新产品继续放量、成熟产品下滑速度放缓、研发成果按节奏上市,且费用率不失控。
还要区分预测利润的来源。已上市产品放量更接近经营兑现,尚未获批的管线则包含临床、审批和商业化不确定性。目标价上行空间越依赖远期管线,估值对失败和延迟越敏感。
六、恒瑞医药需要跟踪的风险
风险包括创新药竞争加剧、医保谈判降价、研发失败或延迟、销售费用上升、仿制药和成熟产品下滑,以及估值倍数回落。即使收入恢复增长,如果现金流和研发效率恶化,利润质量仍可能不足。
相反,如果创新药放量、扣非利润改善、研发投入转化率提升,市场才可能逐步接受更高估值。
风险可以分为收入、研发和现金三类。收入端包括成熟产品集采和医保降价、同类竞争、渠道库存及创新产品放量不及预期;研发端包括临床失败、审批延迟和适应症竞争;现金端则要观察研发投入、销售费用、应收账款和经营现金流是否匹配。
如果创新药增长同时伴随扣非利润和现金流改善,市场可能逐步接受更高估值;如果收入靠一次性收益支撑、研发费用持续上升而现金回收下降,目标价与现实的距离会扩大。
七、从72.7元目标价回到可验证数据
研究恒瑞医药不应先问目标价能否达到,而应建立验证表:收入结构是否改善,创新药收入和产品数量是否增长,扣非利润是否与收入质量匹配,研发投入是否形成稳定上市节奏,现金流是否支持长期研发。
目标价只是模型输出,真正决定投资判断的是这些经营变量能否持续兑现。
可以建立一张季度验证表:总收入与药品收入是否恢复增长,创新药销售额和占比是否继续提高,新产品放量是否超过成熟产品下滑,扣非利润是否与经营质量匹配,研发投入是否形成稳定上市节奏,经营现金流是否覆盖研发和商业化支出。
目标价只是把这些假设压缩成一个数字。真正的判断不是先问72.7元能否达到,而是逐项检查模型中的分子和分母。经营数据持续兑现时,估值才有基础;若关键假设被证伪,应及时下调预期,而不是用长期逻辑掩盖短期证据。
说明
本文根据授权内容整理,并对明显的语音识别专名错误按上下文进行了文字校正。文中数据沿用原始内容口径,预测、目标价和行业判断均不构成投资建议。投资有风险,决策前应独立核验公开披露信息。