
从8月半导体设备进口同比增长、区域结构和订单确认链条出发,分析设备行业增收不增利的原因与扩产信号的验证条件。
一、单月进口增长24%,先别急着宣布周期反转
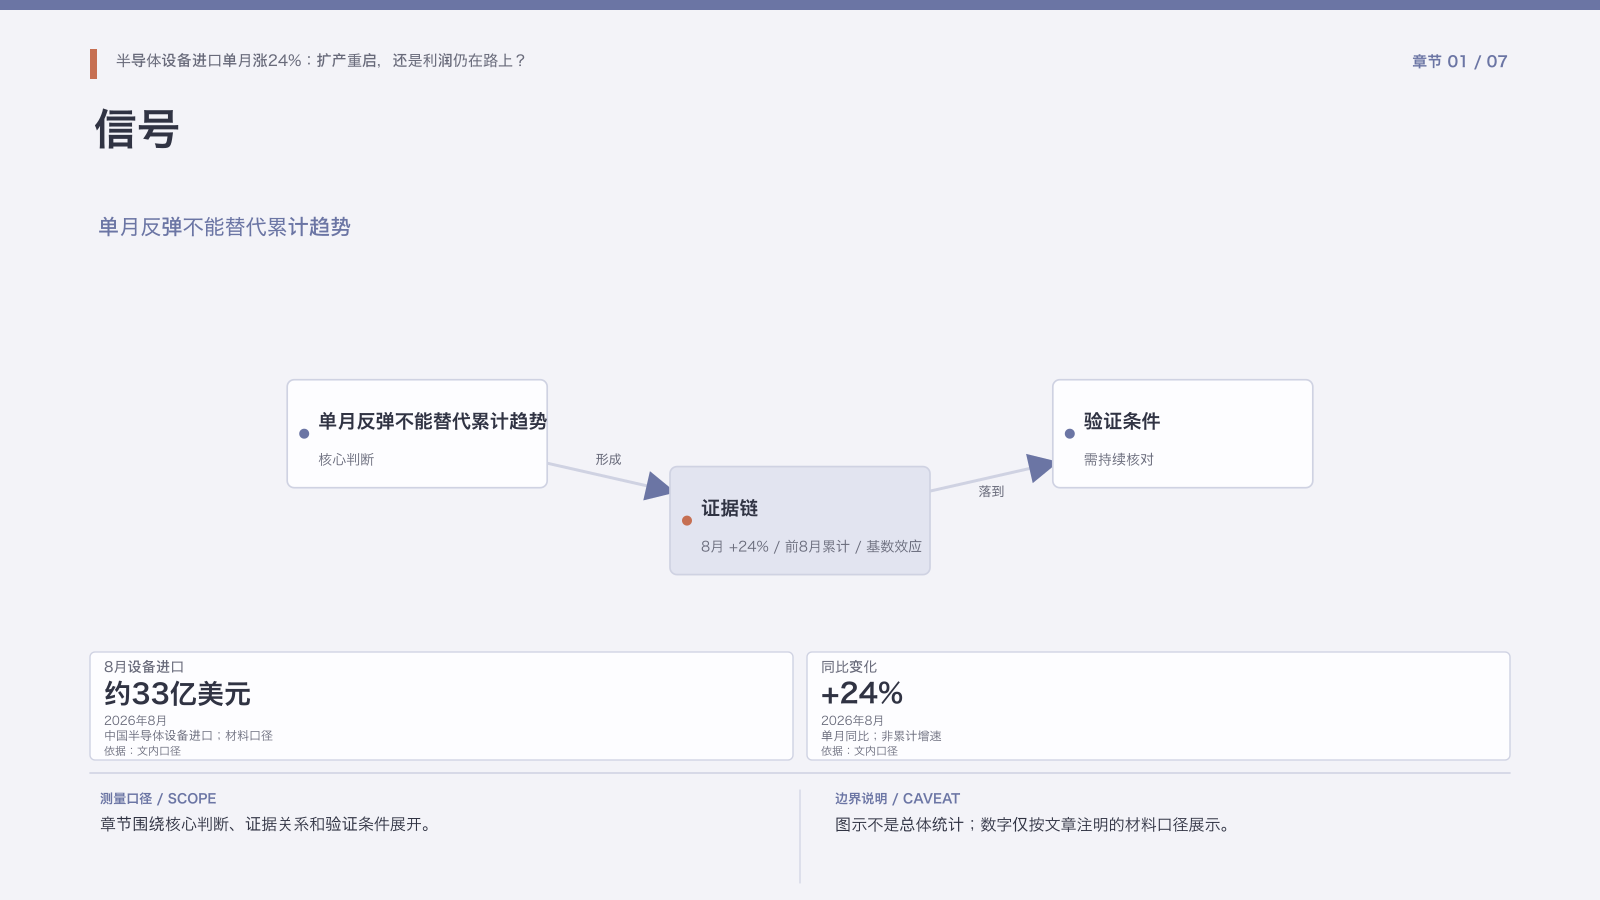
8月中国半导体设备进口约33亿美元,同比增长24%,但前八个月累计仍处于下降或承压状态。单月反弹可以是扩产恢复的早期信号,也可能受交付、基数和地区项目节奏影响。
数据最重要的作用是提出问题,而不是直接给出结论。判断周期重启,需要同时看累计趋势、设备类型、区域来源和后续订单。
材料口径显示,8月半导体设备进口约33亿美元,同比增长24%,高于前八个月约25.5亿美元的月均水平,但前八个月累计仍约下降4%。单月反弹说明采购活动改善,却不能直接等同于全年周期反转。海关进口发生在扩产链条偏后的位置,确认的是此前已经形成的采购和交付,而不是当月才产生的全部需求。
判断信号含金量,需要同时看单月、累计、设备品类、地区结构和下游厂线。若只有一个月份增长,可能是交付集中;若连续数月增长并扩散到多个地区和设备类别,才更接近扩产节奏改善。
二、区域结构:上海与四川的变化说明什么
视频提到8月上海进口约14亿美元,四川约6.26亿美元并升至较高位置。区域变化可能反映晶圆厂、封装测试或相关项目的设备交付,但不能只凭进口地判断最终使用者和订单质量。
区域数据适合用来定位项目线索,再结合企业公告、设备类型和固定资产投资确认。
上海8月进口约14亿美元,同比增长71%,前八个月累计增长约51%,占比仍然很高;四川8月进口约6.26亿美元,同比增长超过一倍,进入主要地区。区域集中可以帮助定位采购活动,但不能把省份直接等同于某一家工厂,海关数据的确认边界只到地区层级。
四川金额上升与先进节点设备采购的推测有关,材料提到从荷兰进口三台光刻设备、单台价格以亿美元计。这个结构比单纯金额增长更有信息量,但具体工厂归属和产线用途仍需要公司公告、项目进度和设备商订单交叉验证。
三、光刻等关键设备占比决定信号含金量
半导体设备不是同质商品。光刻、刻蚀、薄膜沉积、检测和封装设备的技术含量、交付周期与国产化率不同。若进口增长主要来自高价值前道设备,可能更接近扩产信号;若来自单次大型交付,持续性则需要进一步验证。
因此,金额增长必须与设备结构一起观察。
8月光刻设备进口约9.89亿美元,同比增长32%,占当月设备进口约30%,并连续第四个月增长;荷兰出口约9.19亿美元,干法刻蚀和薄膜沉积等设备也维持较高水平。光刻、刻蚀、沉积等关键环节同时改善,比单一低价值设备反弹更能说明产线投入。
但进口金额仍然不是收入和利润。设备可能处于安装、调试、验收阶段,也可能属于客户集团内部的项目配置。只有设备按期交付、通过验收、形成产能并带来重复订单,进口信号才会逐步转化为设备企业的收入和现金流。
四、从进口到订单,再到设备商利润,中间有三道门
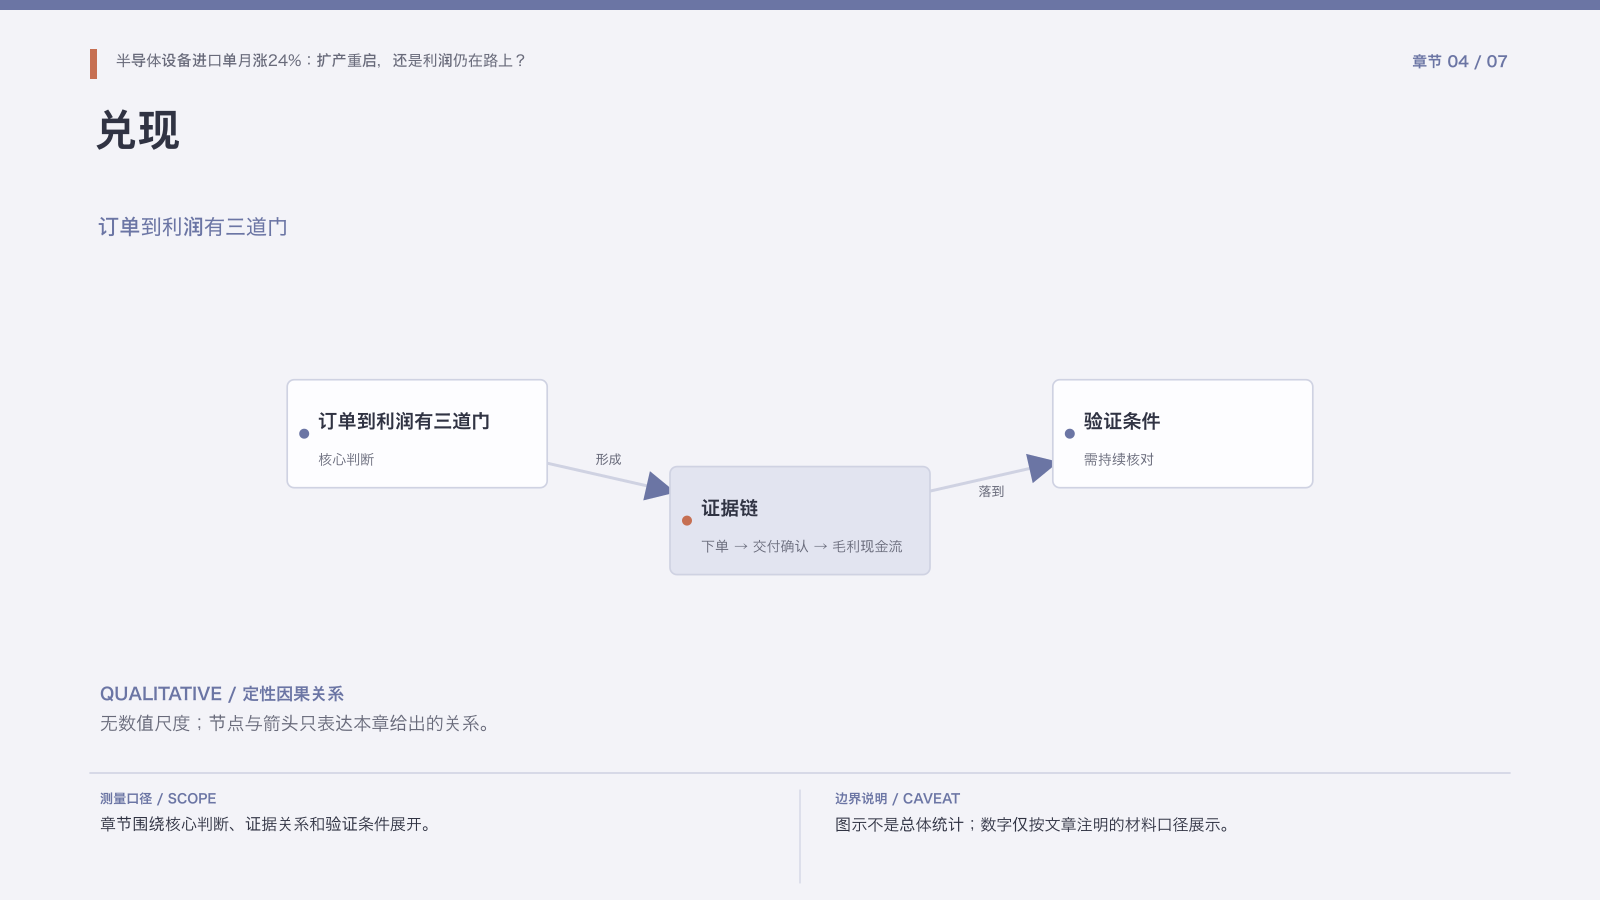
设备进口增长不会直接等于上市公司利润。第一道门是客户是否真正下单,第二道门是设备商是否交付并确认收入,第三道门是收入能否转化为毛利、经营现金流和净利润。
任何一个环节延迟,都会造成“订单看起来很好、利润却没有跟上”的结果。
第一道门是需求是否真正形成,即晶圆厂的扩产计划、招标和设备采购是否持续;第二道门是设备商能否交付,包括供应链、安装、调试和验收;第三道门是收入是否转成利润和现金,包括毛利率、研发投入、应收账款与合同负债。三道门之间存在明显时间差。
这也是进口增长与公司财报不同步的原因。海关数据偏向交付,设备商收入可能等验收后确认,利润还会受到产品结构和费用率影响。研究时必须把订单能见度、收入确认和利润兑现分别记录,不能用一个增速覆盖整条链条。
五、为什么设备公司容易增收不增利
设备公司收入增长而利润率下降,可能来自产品结构、验收节奏、研发投入、海外采购、售后成本或低毛利订单增加。视频提到部分公司收入与利润表现分化,说明行业景气不等于每家公司都拥有相同的利润质量。
研究公司时,需要看扣非利润、毛利率、存货、合同负债、应收账款和经营现金流,而不是只看收入增速。
收入增长而利润下降,常见原因包括低毛利订单占比提升、产品从成熟设备切换到研发投入较高的新设备、海外采购和售后成本增加,以及验收节奏导致成本先发生、收入后确认。应收账款和存货上升时,账面收入也可能暂时领先现金回收。
比较设备公司时,不能只看收入增速。需要同时看毛利率、扣非归母利润、合同负债、存货、应收账款和经营现金流,并区分一次性收益和主营利润。行业景气改善只有在利润率和现金回收同步改善时,才称得上高质量复苏。
六、国产化与扩产:两个方向不能混为一谈
进口回升既可能表示下游扩产,也可能表示国产化设备尚未完全替代。国产设备企业能否受益,取决于验证、交付、重复采购和客户结构。进口减少也不一定代表需求下降,可能是国产替代提高。
判断产业趋势,必须把进口金额、国内设备订单和厂商收入放在同一条链条上。
进口回升可能代表下游扩产,也可能说明某些高端设备仍依赖海外供应。进口下降同样有两种解释:需求变弱,或者国产设备替代提高。把国产化率和进口金额单独看,容易把替代与景气混为一谈。
更完整的观察框架是同时跟踪海外设备进口、国内设备订单、客户验证、重复采购和设备商收入结构。如果进口增长但国内厂商合同负债没有改善,可能是国产化尚未兑现;如果进口稳定、国内订单和收入提高,则可能是需求与替代共同发生。
七、把8月数据变成可跟踪的验证表
后续应跟踪四组信号:半导体设备进口的单月与累计趋势,重点地区和设备品类,设备企业订单与合同负债,以及收入、扣非利润和现金流的同步性。
如果进口反弹持续、订单落地、确认收入并改善利润率,扩产重启的判断才逐步增强;如果只有单月金额变化,仍应保持谨慎。
后续可以按月更新四组数据。第一组是进口单月、累计和同比变化;第二组是上海、四川等地区和光刻、刻蚀、沉积等品类;第三组是设备商订单、合同负债、存货和交付验收;第四组是收入、毛利率、扣非利润和经营现金流。
若进口反弹持续到多个季度,订单和合同负债先改善,收入随后确认,扣非利润与现金流最终跟上,扩产重启的判断才逐步增强。若只有单月进口放量,或收入增长始终伴随利润率下滑,仍应把它视为采购信号,而不是盈利拐点。
说明
本文根据授权内容整理,并对明显的语音识别专名错误按上下文进行了文字校正。文中数据沿用原始内容口径,预测、目标价和行业判断均不构成投资建议。投资有风险,决策前应独立核验公开披露信息。