
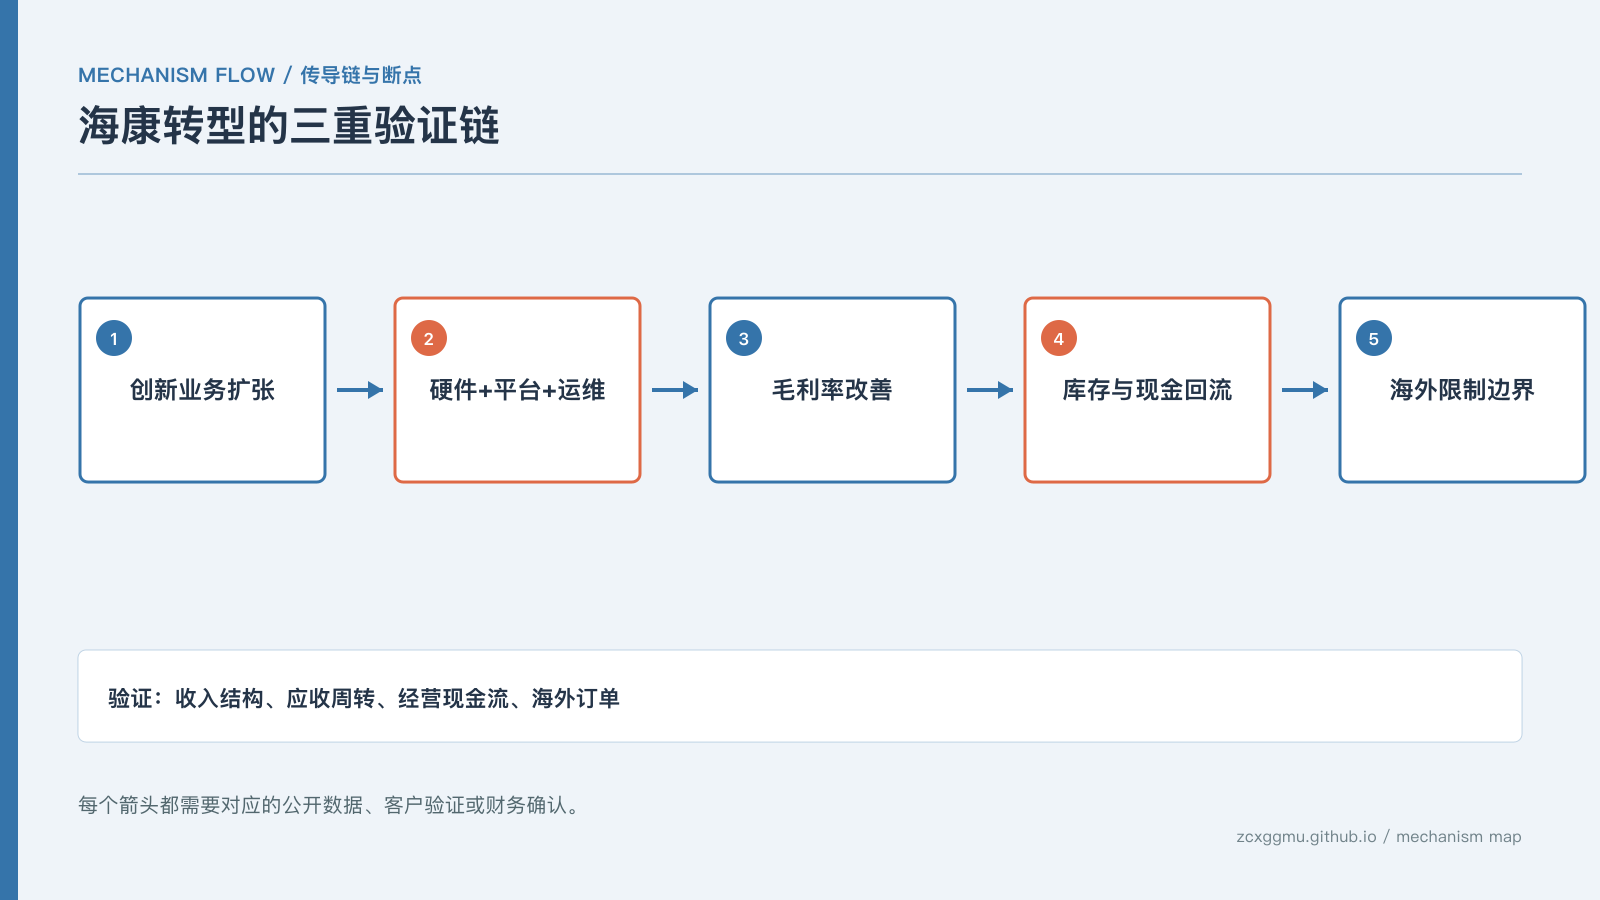
海康威视的研究不能停留在摄像头出货和传统安防增速。真正的判断点在于:创新业务能否形成持续收入,硬件、软件与运维能否提高客户粘性,产业链议价权能否转化为毛利和现金流,以及海外限制是否会改变长期市场边界。这些业绩、估值和市场规模数字均按阶段口径使用。
一、传统安防承压,创新业务成为增长答案
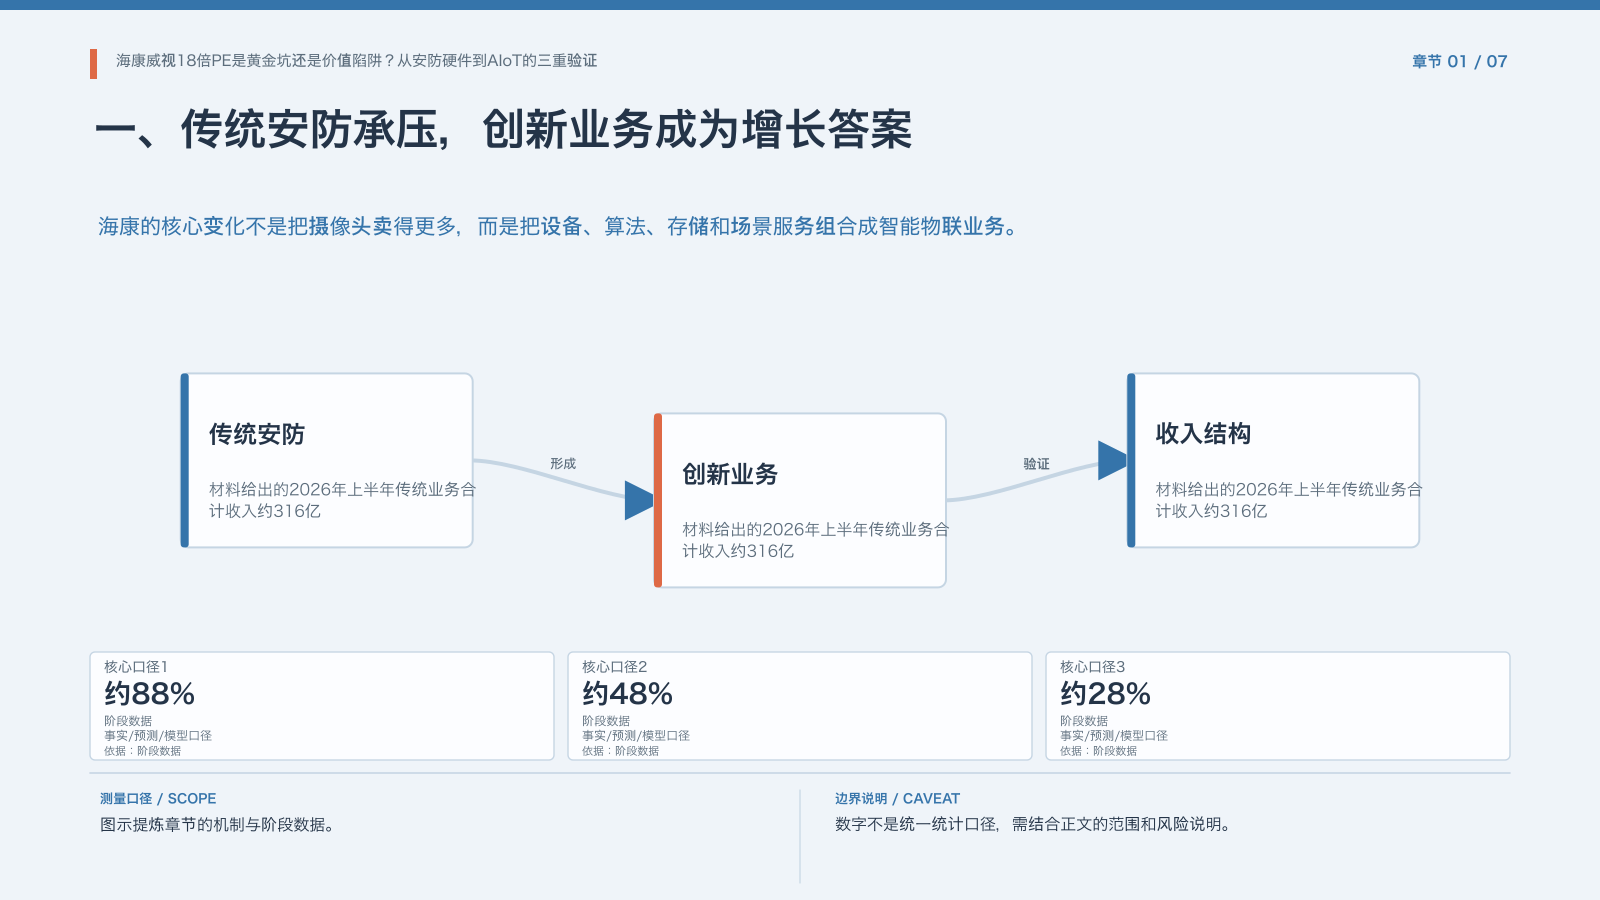
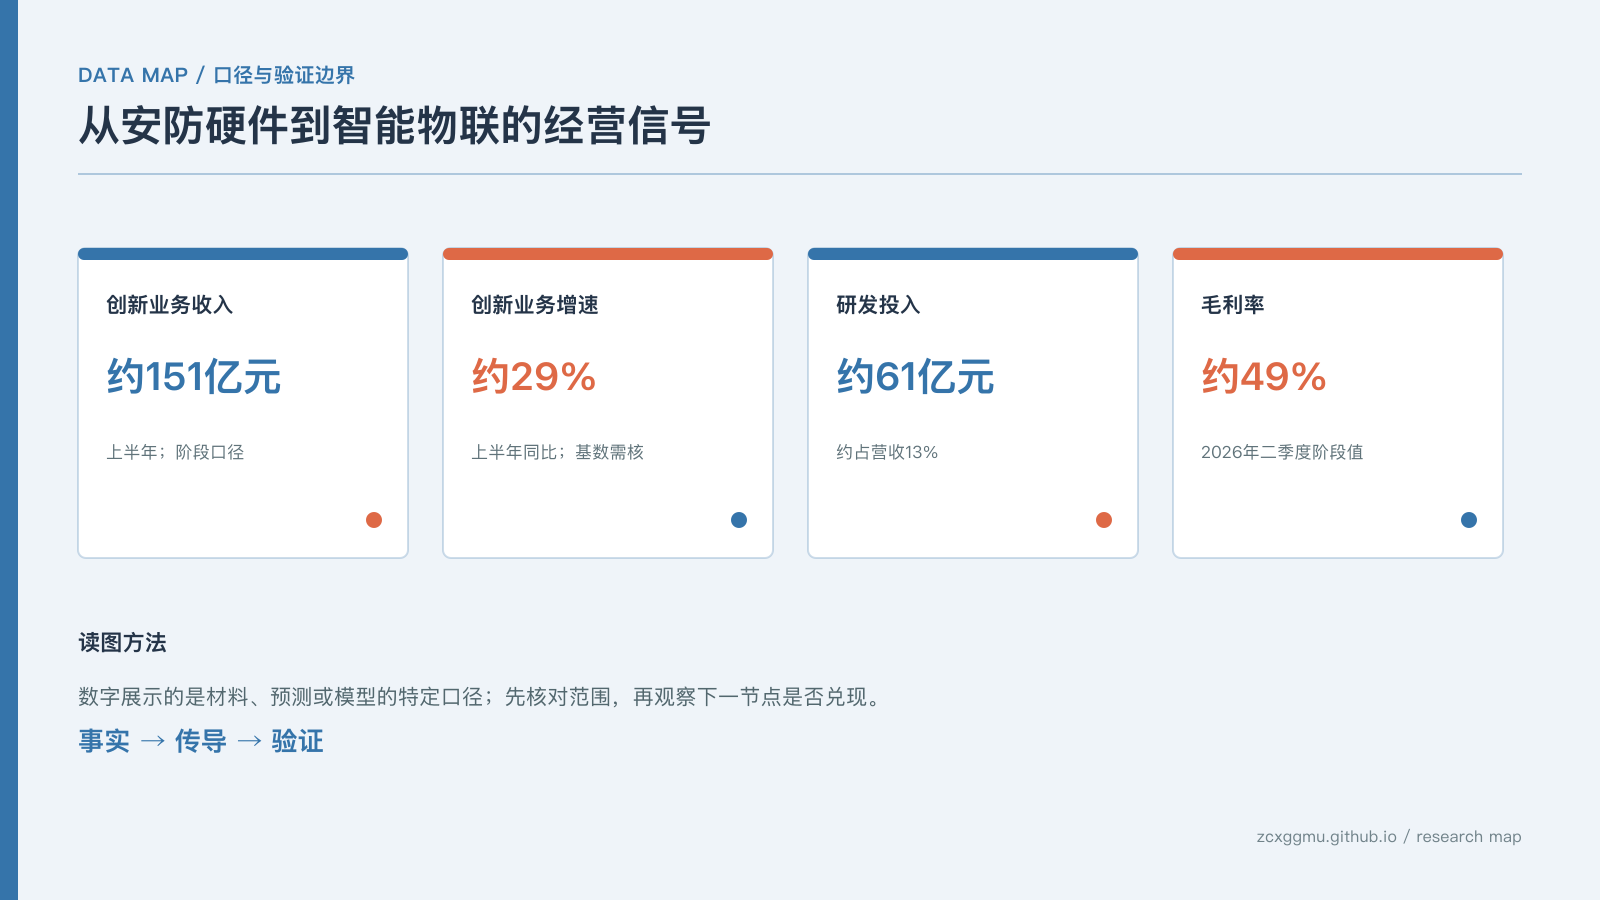
海康的核心变化不是把摄像头卖得更多,而是把设备、算法、存储和场景服务组合成智能物联业务。阶段口径中的2026年上半年传统业务合计收入约316亿元、增速约5%,创新业务收入约151亿元、同比增长约29%,占总营收约32%。这组结构变化说明增量可能来自存储、热成像、机器人及行业化解决方案,而不是国内政府安防单项复苏。 创新业务中存储增长约88%、热成像增长约48%、机器人相关收入增长约28%,这些数字必须结合基数和合并口径理解。公司还称已推出上千款大模型软硬件产品,覆盖90多个行业、2000多个场景;产品数量不等于收入,仍需看复购、服务费和利润率。 需要留意:创新业务能否连续维持25%以上增长、收入是否真正转向软件和运维,是从概念到经营兑现的第一道验证。
二、平台化转型的价值在于提高收入可预测性
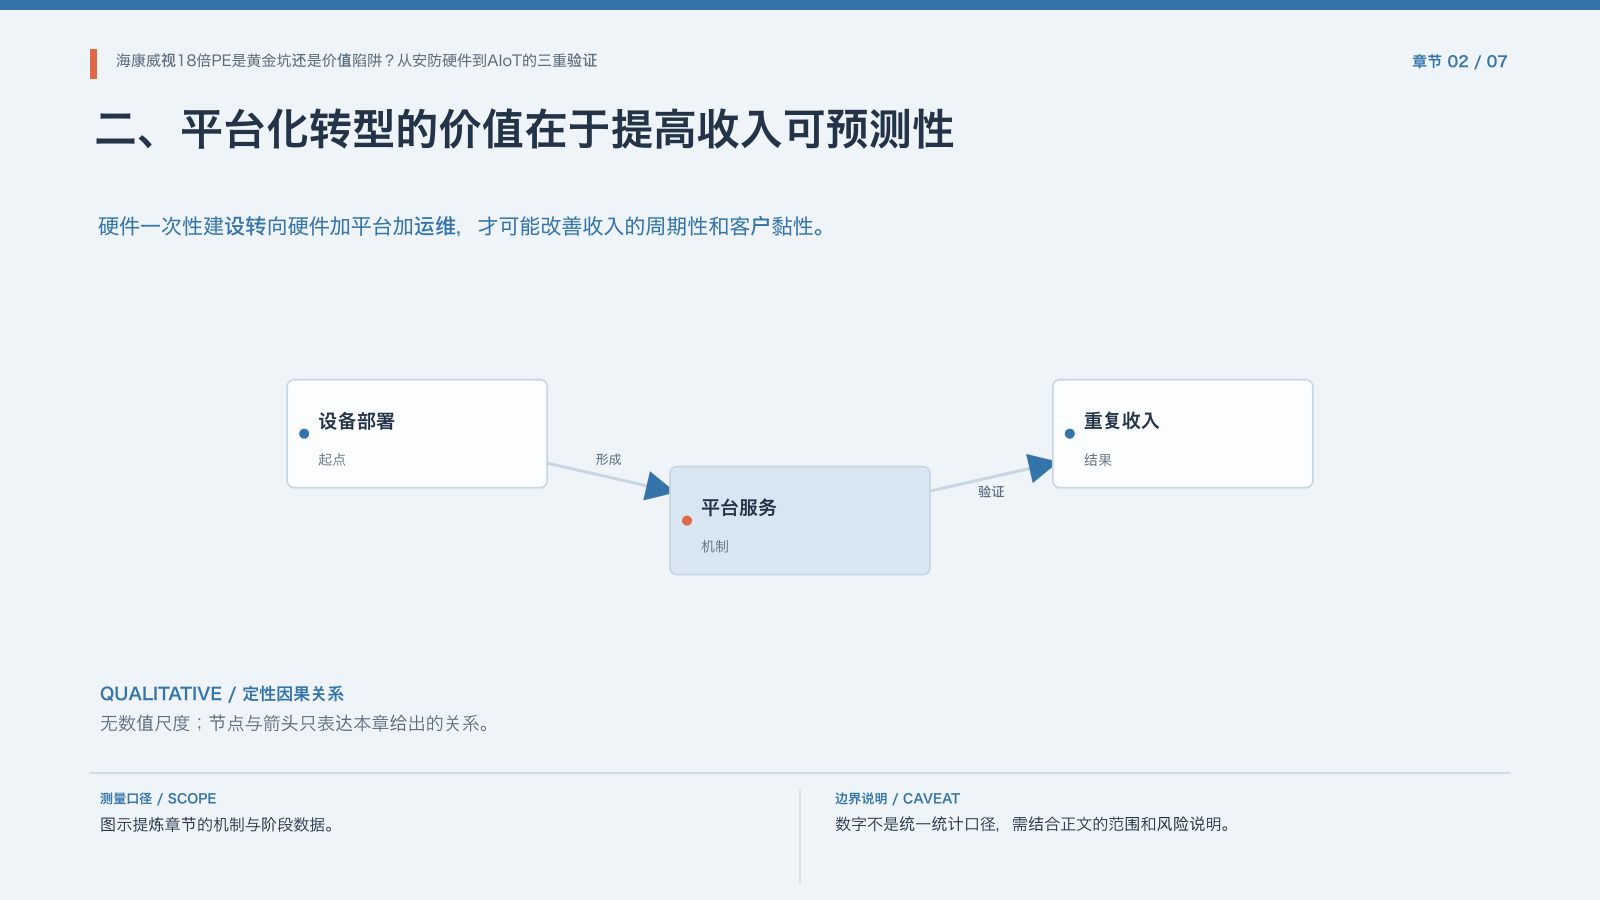
硬件一次性建设转向硬件加平台加运维,才可能改善收入的周期性和客户黏性。一次性项目容易受财政预算、招投标和库存影响;平台化则要求设备接入、数据管理、算法升级和持续服务形成闭环。相关信息显示某些编码技术可帮助客户节约50%以上存储空间,这类价值只有转化为订阅、升级或更大项目份额,才会改变商业模式。 AI模型从云到边缘的部署降低了应用延迟,也把适配、维护和数据安全责任带到客户现场。对制造业客户而言,能否节省存储、提高识别准确率和减少运维人力,比“是否使用大模型”更能决定采购。 需要留意:跟踪时应把硬件收入、软件收入、服务收入、合同负债和应收账款分开,看平台化是否形成重复性现金流。
三、规模与供应链议价权构成护城河
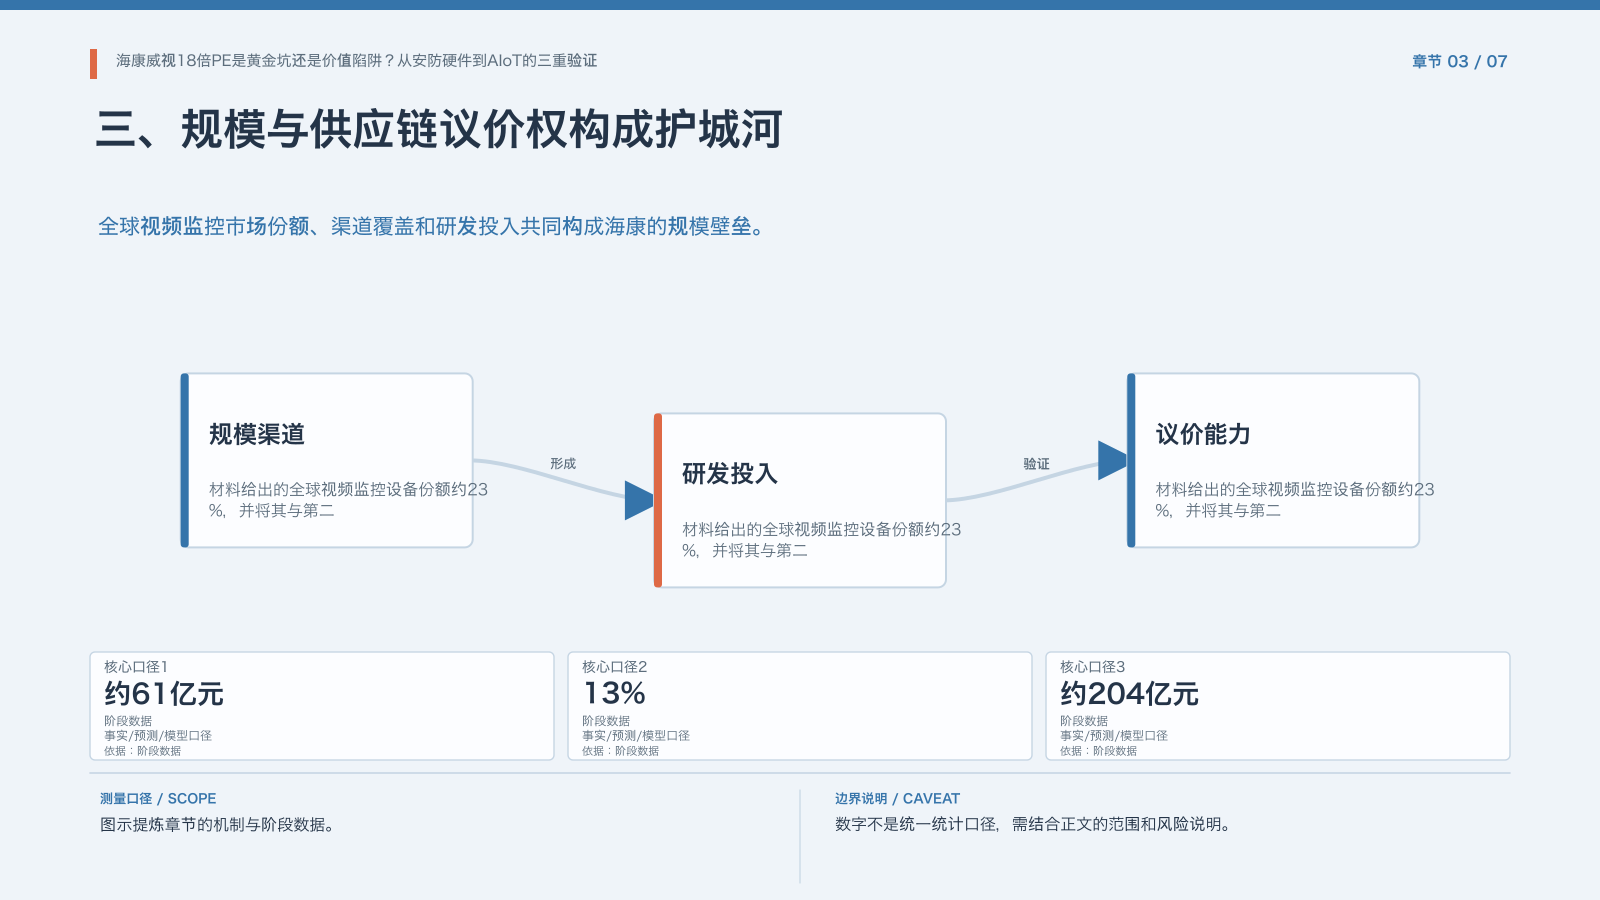
全球视频监控市场份额、渠道覆盖和研发投入共同构成海康的规模壁垒。阶段口径中的全球视频监控设备份额约23%,并将其与第二名约10%的份额、两家中国龙头合计超过45%的格局作比较。份额数字需确认统计对象是设备、收入还是项目,但方向上说明规模可以改善供应链议价和客户覆盖。 2026年上半年研发投入约61亿元,约占营收13%;一季度存货从约204亿元增至约243亿元,反映主动备货和产品升级带来的资金占用。毛利率从2024年四季度约42%升至2026年二季度约49%,连续约6个季度改善,但经营现金流一季度约为负22亿元,现金回流不能忽略。 需要留意:毛利率上升若依靠备货和阶段性价格传导,库存和回款会决定质量;必须同时观察库存周转、应收账款和经营现金流。
四、市场空间从电子安防迁移到智能物联
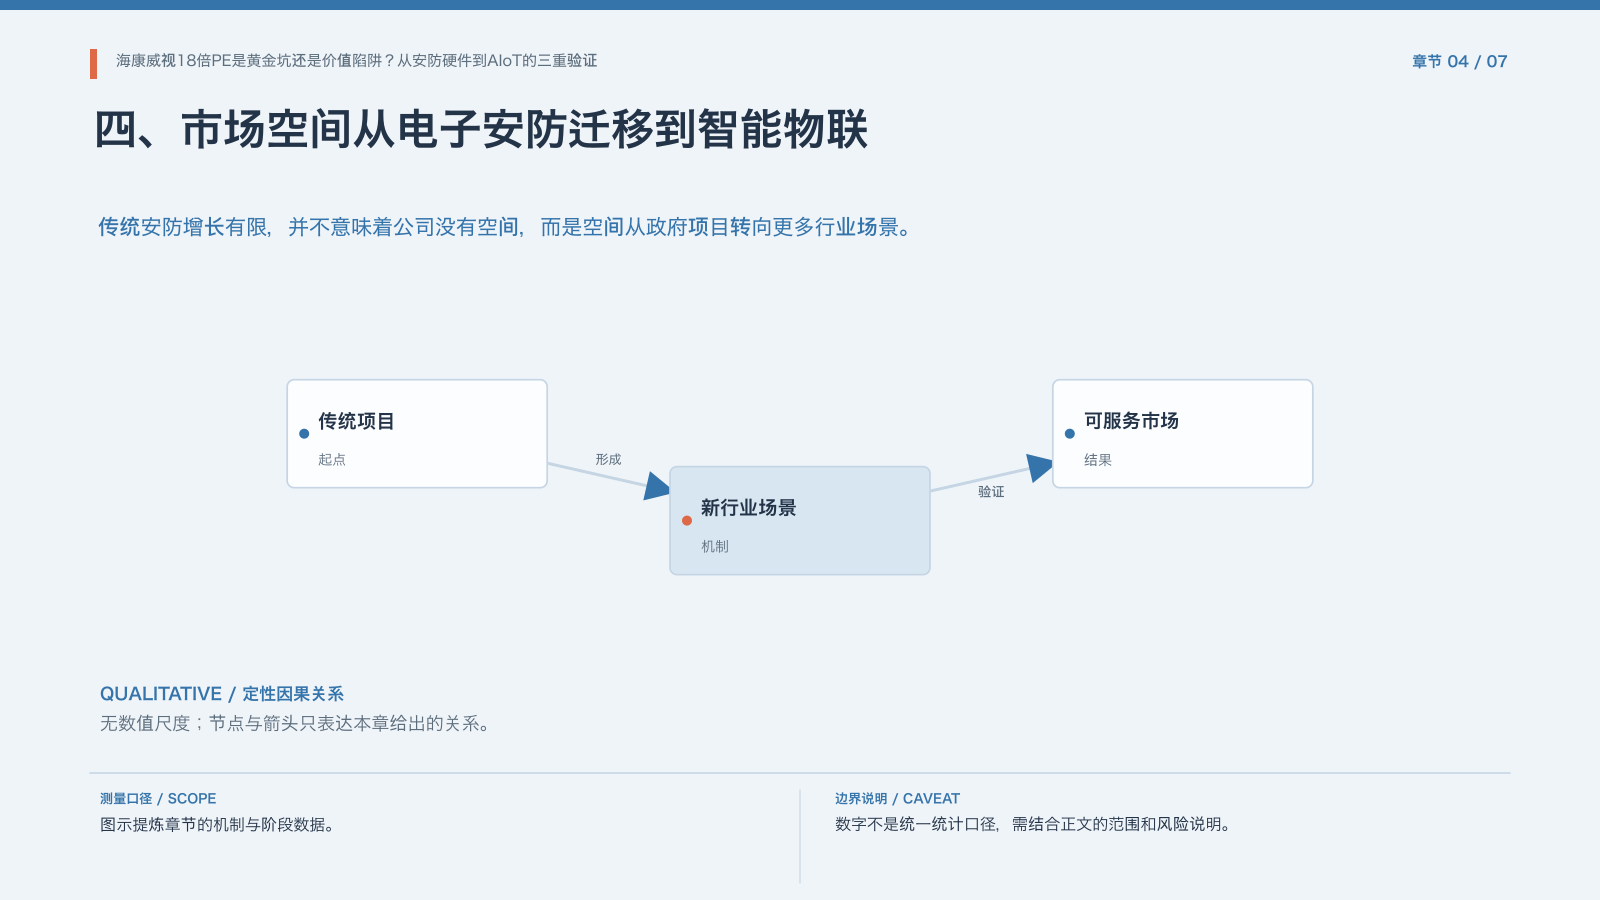
传统安防增长有限,并不意味着公司没有空间,而是空间从政府项目转向更多行业场景。行业预测显示全球电子安防市场从2026年约777亿美元增长到2035年约1346亿美元,隐含年复合增速约6%;国内智慧安防2025年市场规模约5911亿元、增速约12%。这些是行业预测和市场口径,不能直接转成海康的可服务收入。 更重要的增量场景包括智慧养老、智慧农业、机器人和边缘智能。目标识别向场景理解、主动决策延伸,会提高软件和算力价值,但也增加数据合规、部署、服务和客户教育成本。 需要留意:空间判断必须回到公司收入拆分、海外收入、客户行业结构和新业务毛利,不能用行业总盘替代公司增长。
五、利润质量改善,但股东回报不能掩盖现金占用
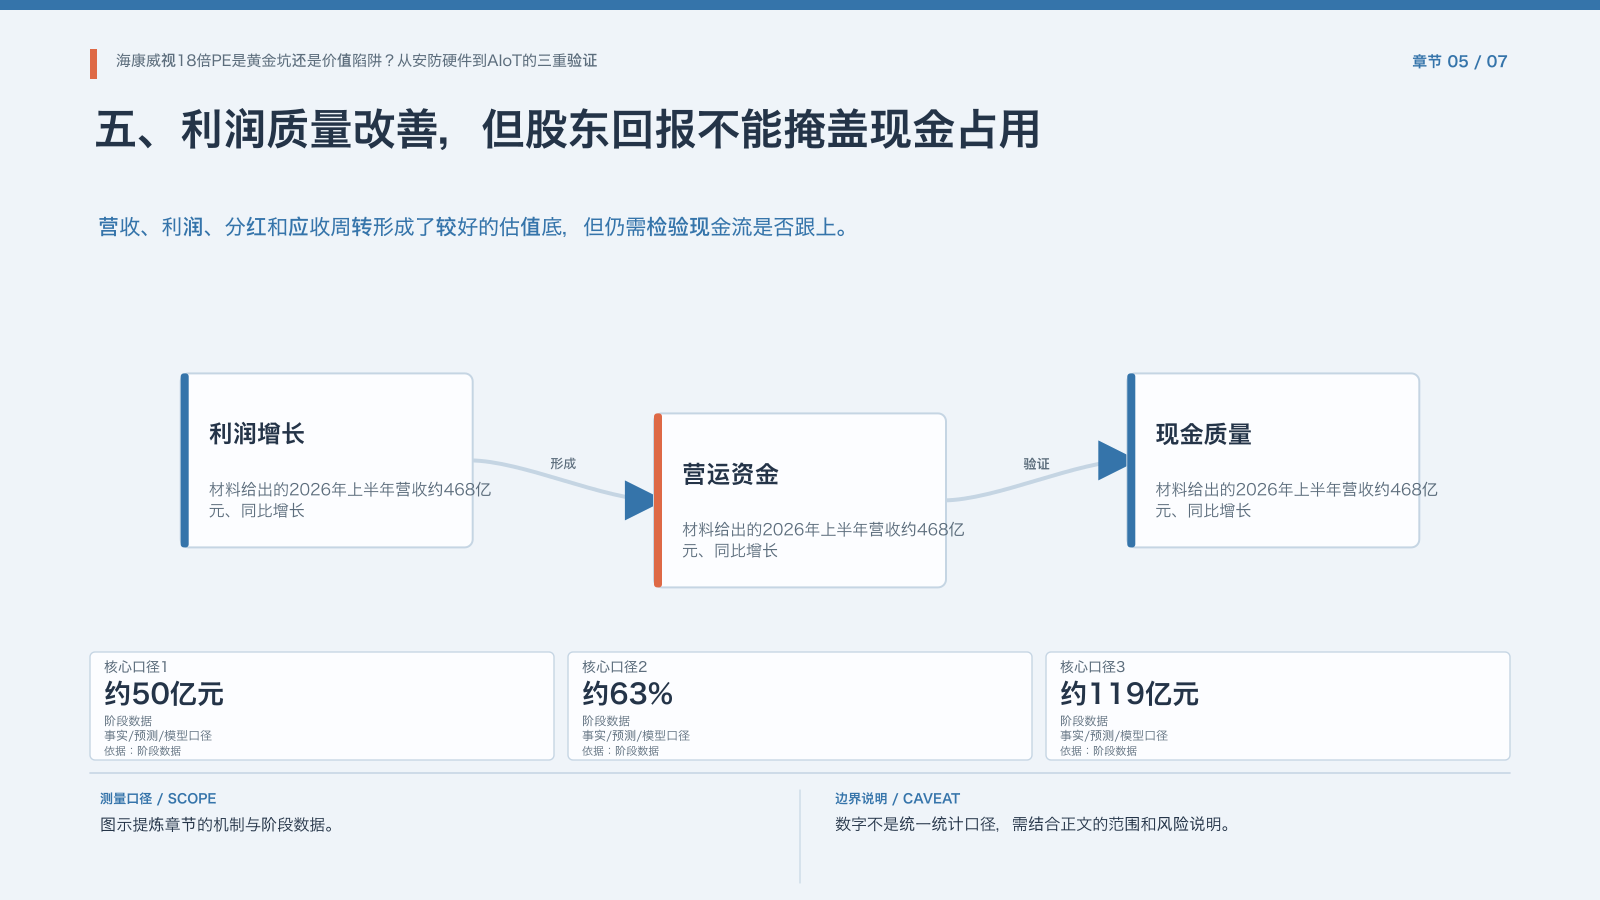
营收、利润、分红和应收周转形成了较好的估值底,但仍需检验现金流是否跟上。阶段口径中的2026年上半年营收约468亿元、同比增长约12%,归母净利润约79亿元、同比增长约39%,扣非净利润约77亿元、同比增长约40%,毛利率约49%。扣非增速高于营收,说明阶段性利润改善并非完全依靠非经常性收益。 另有口径显示中期分红计划约50亿元、占上半年归母净利润约63%,加上年度分红后年内预计约119亿元;上市以来累计分红约753亿元。分红能力是优势,但如果经营现金流为负、存货和应收同时上升,分红也会增加资金调度压力。 需要留意:估值的安全边际要用自由现金流、营运资金和资本开支复核,不能只看18—19倍PE和约5%股息率。
六、海外限制是估值模型中的非财务变量
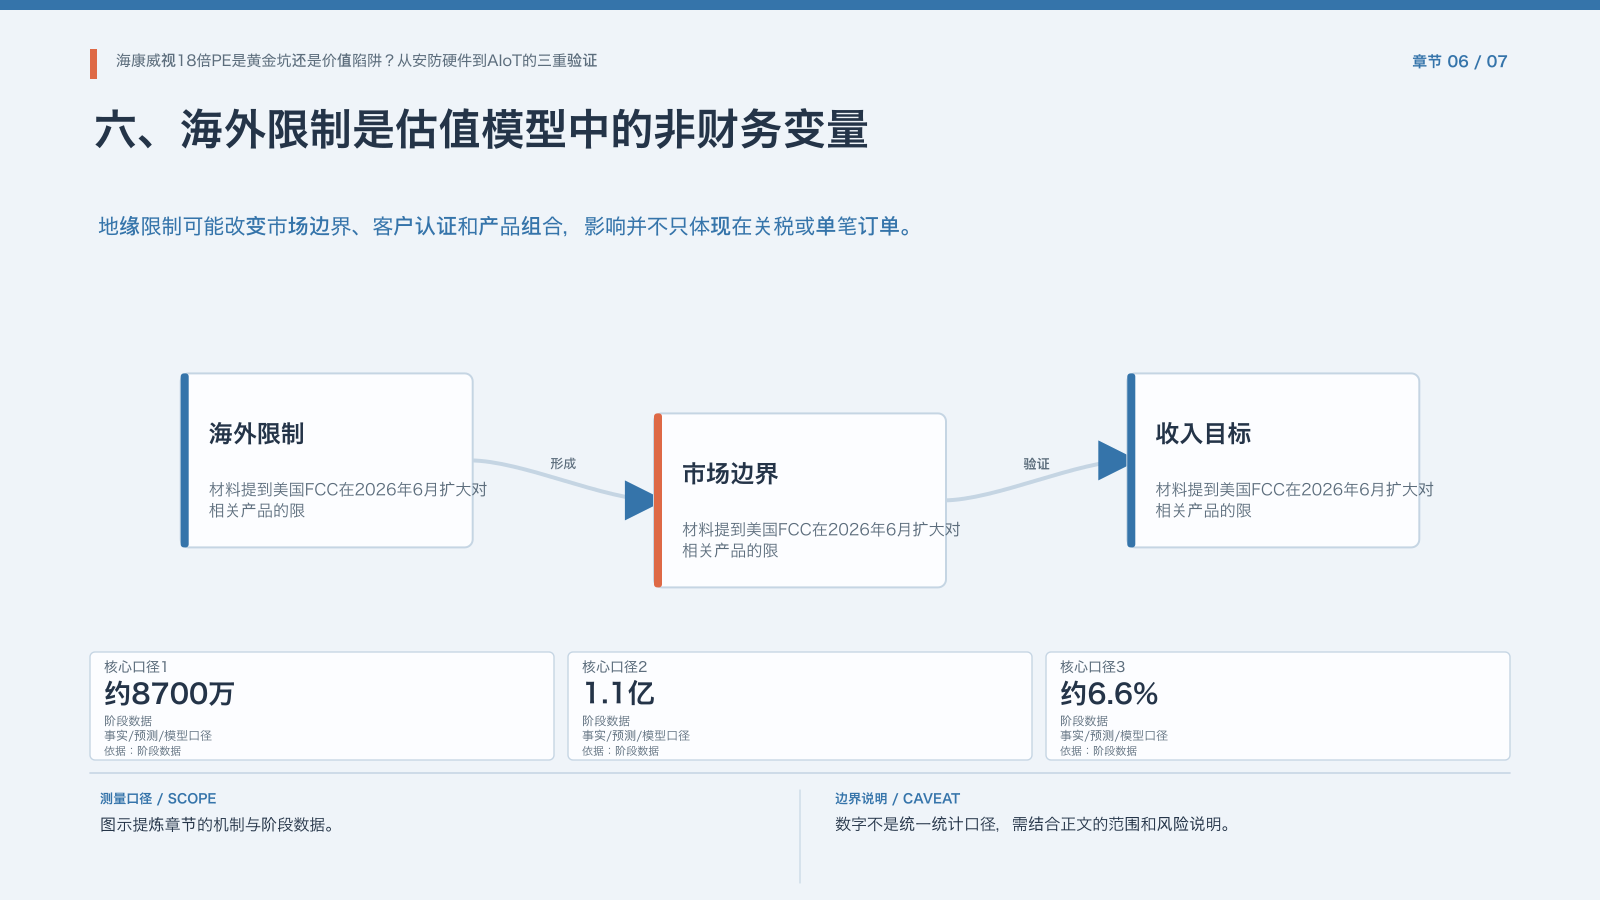
地缘限制可能改变市场边界、客户认证和产品组合,影响并不只体现在关税或单笔订单。相关信息显示美国FCC在2026年6月扩大对相关产品的限制,并称部分海外客户要求更换设备。限制范围、执行时间和具体产品需要以正式文件核对;即使短期收入影响有限,长期品牌、渠道、认证和海外增长目标也可能受到约束。 另有口径显示机构在二季度减持约8700万股、另一机构增持超过1.1亿股,说明市场共识并不一致。机构交易只能说明持仓变化,不能直接证明基本面方向;必须与海外收入约6.6%、长期目标20%—30%的差距一起观察。 需要留意:限制若扩大、海外收入无法提升,转型估值会被压缩;若产品替代和国内场景补上缺口,影响才可能被消化。
七、黄金坑还是价值陷阱:用三项数据收口
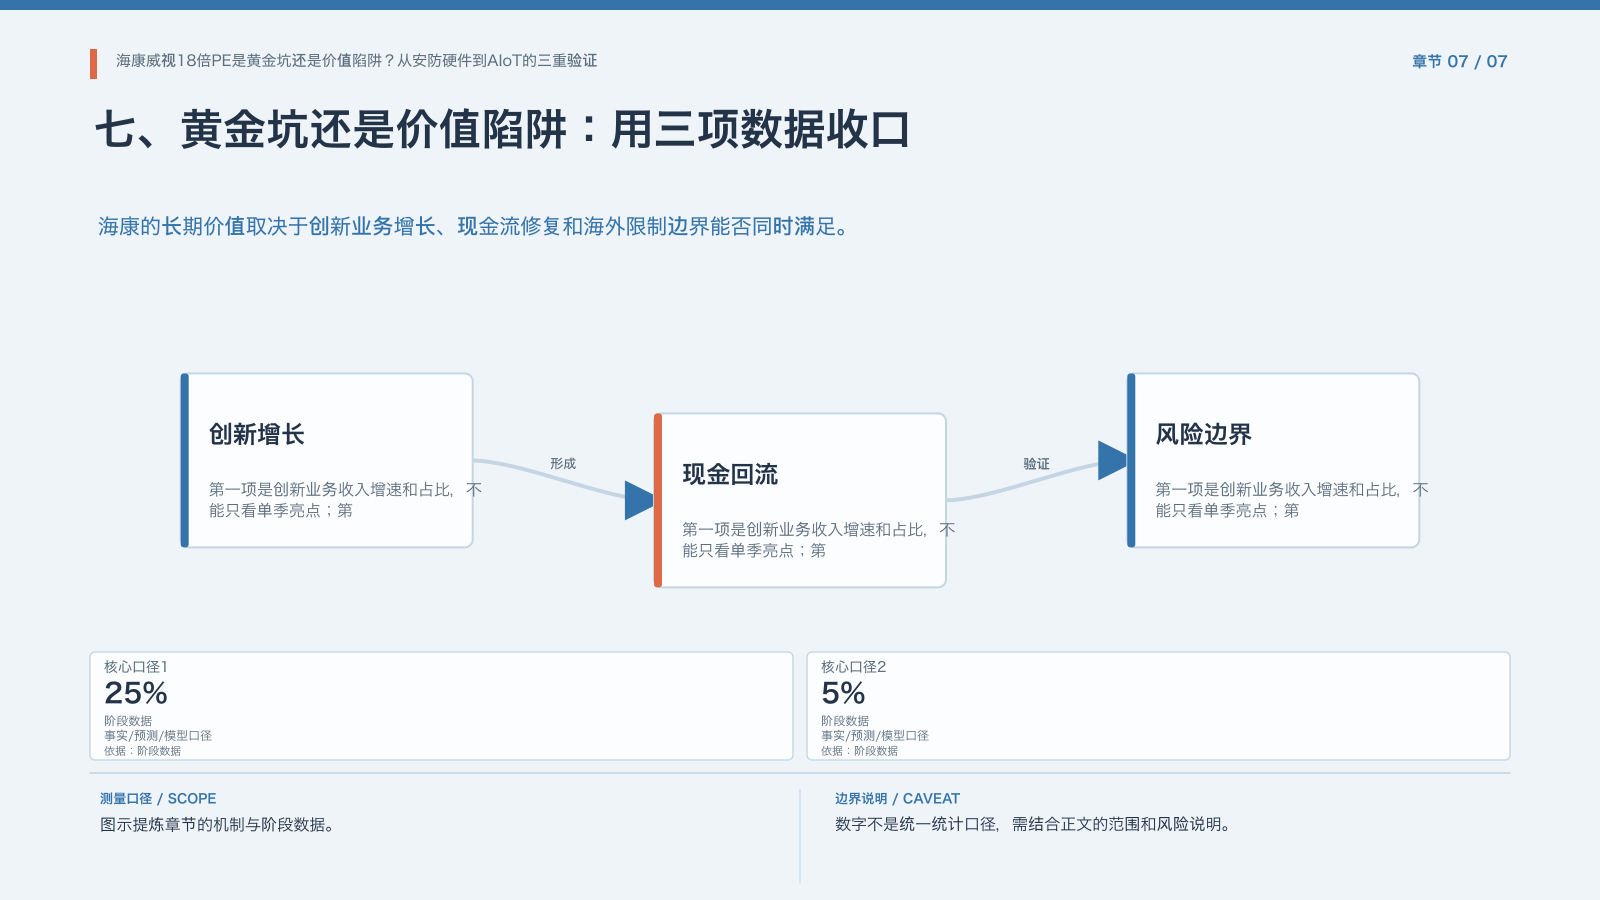
海康的长期价值取决于创新业务增长、现金流修复和海外限制边界能否同时满足。第一项是创新业务收入增速和占比,不能只看单季亮点;第二项是经营现金流能否从负值回到稳定为正,并与利润增长匹配;第三项是海外限制是否进一步扩大,以及公司能否将研发投入转化为国内外客户复购。三项指标需要连续季度验证。 如果创新业务维持25%以上增长、应收周转继续改善、库存不再过快上升,18倍左右PE和5%左右股息率可能提供防守空间;如果创新业务减速、现金流持续恶化、海外市场收缩,则低估值可能只是对增长天花板的折价。 需要留意:结论不是无条件买入,而是给出可追踪的条件:看增长质量、现金回流和制度风险,而不是只看品牌和历史分红。
海康威视的转型价值,不能只由创新业务增速或18倍PE单独决定。真正需要等待的是三条线同时改善:创新业务从项目收入走向可重复的产品与服务收入,利润增长能够穿过库存和应收账款转化为经营现金流,海外限制下的客户认证和区域订单仍能保持韧性。若三条线连续兑现,传统安防的成熟业务可以成为现金流底盘,AIoT和存储、热成像、机器人等新业务才有机会贡献估值溢价;若收入增长继续依赖备货、一次性项目或账期延长,低估值也可能只是风险折价。估值低并不等于安全边际充分,分红也不能替代现金流质量。只有连续财报同时证明收入结构、回款和海外订单改善,智能物联转型才具有可以被长期估值的持续性。
说明
公司数据、行业规模和估值均按阶段口径整理,以上内容不构成投资建议。 以上内容不构成投资、医疗或职业决策建议。