
股价下跌37%并不自动意味着机会,也不自动意味着基本面恶化。判断汇川技术,需要把“被超卖”的估值观点拆成可验证的经营链条:核心业务能否维持高增速,毛利率能否在原材料和价格竞争变化中修复,新能源汽车业务能否从拖累项变成贡献项,以及订单增长是否最终转化为现金。
一、先区分股价回撤与盈利拐点
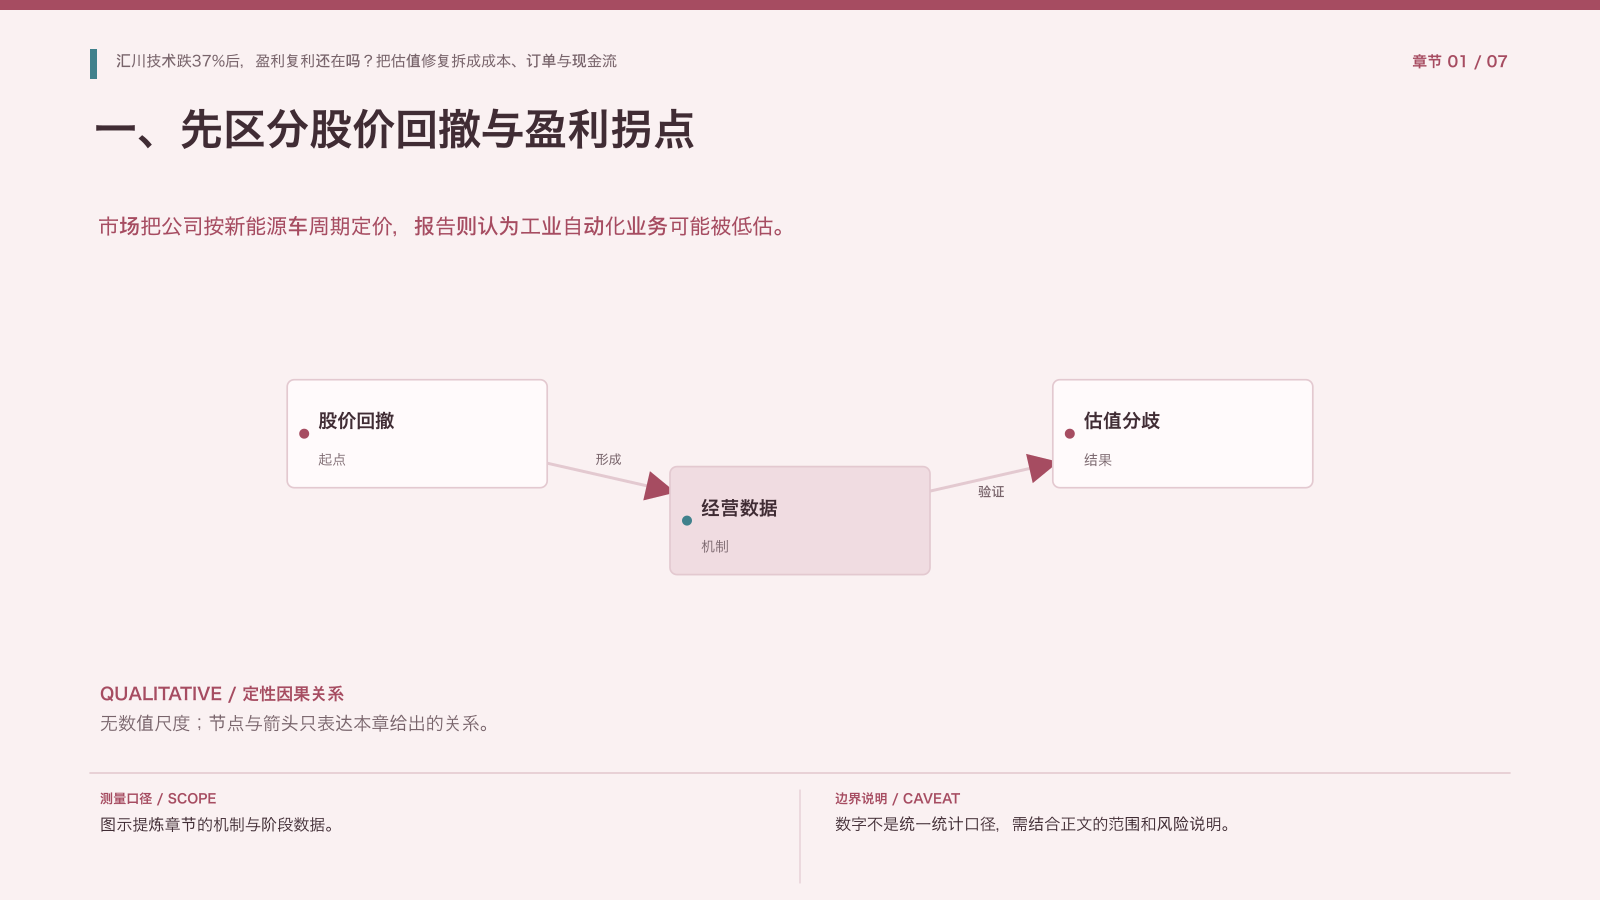
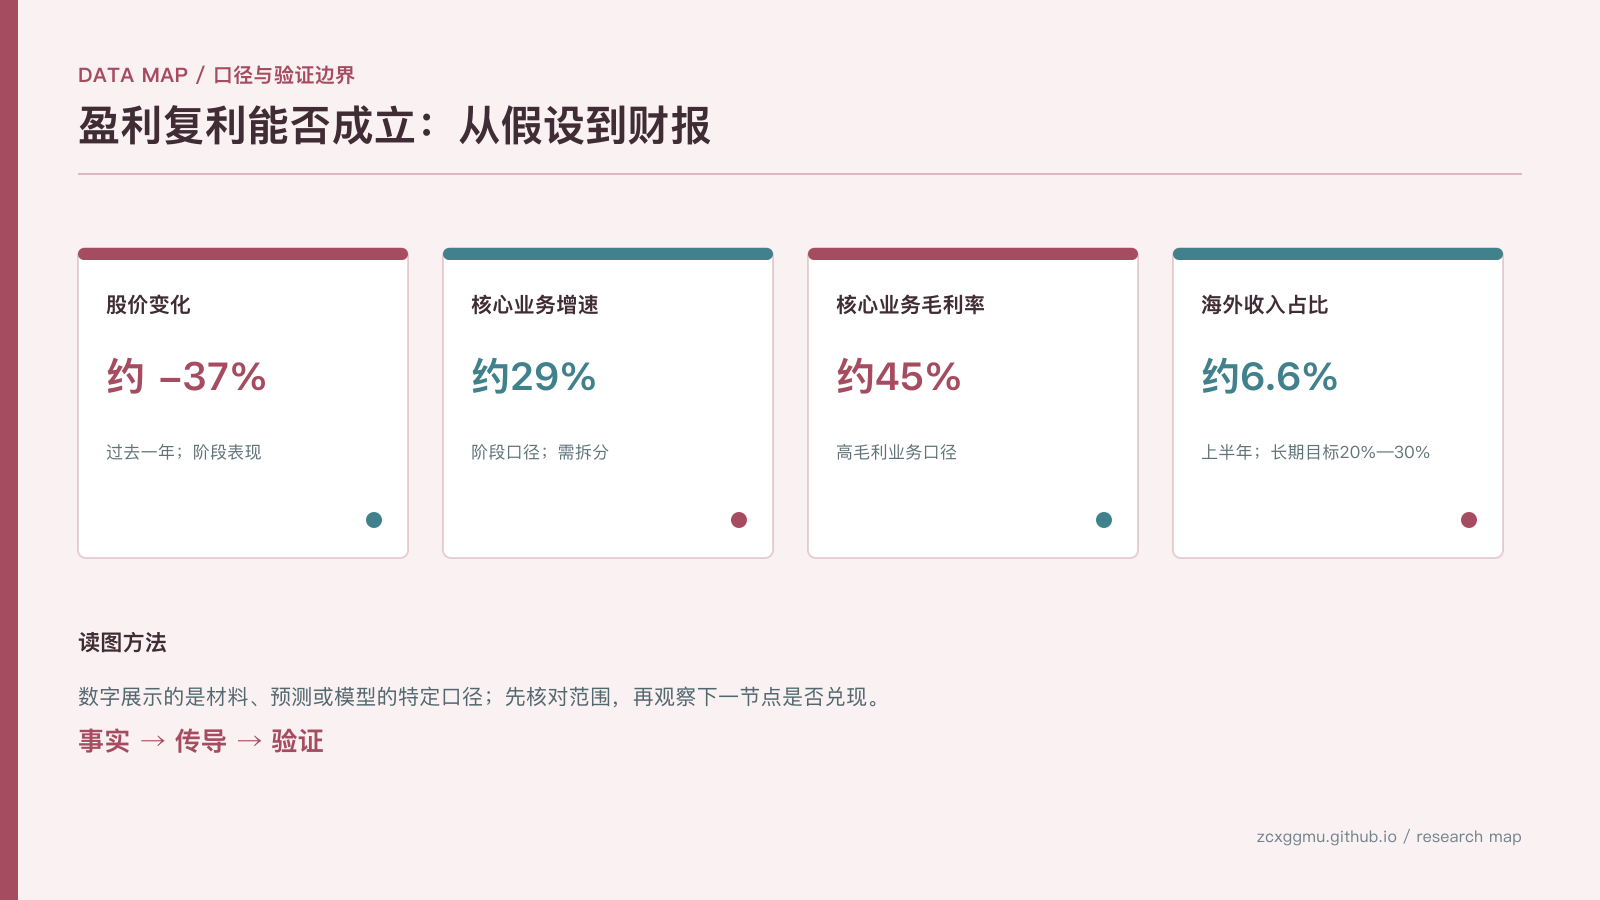
市场把公司按新能源车周期定价,报告则认为工业自动化业务可能被低估。阶段数据描述核心业务营收增速约29%、毛利率约45%,同时股价过去一年下跌约37%。这组对比说明价格与经营数据出现背离,但不能直接证明市场错误。股价可能提前反映未来价格战、客户集中和周期下行,基本面也可能只是滞后改善。 估值指标远期市盈率和EV/EBITDA被描述为跌至过去五年平均值下方约一个标准差,制造业使用EV倍数是因为债务、现金和折旧会影响表面PE。估值位置提供观察窗口,不提供收益保证。 需要留意:先确认利润口径、未来盈利假设和企业价值计算方法,再判断估值折价是机会还是风险定价。
二、工业自动化是复利逻辑的第一条腿
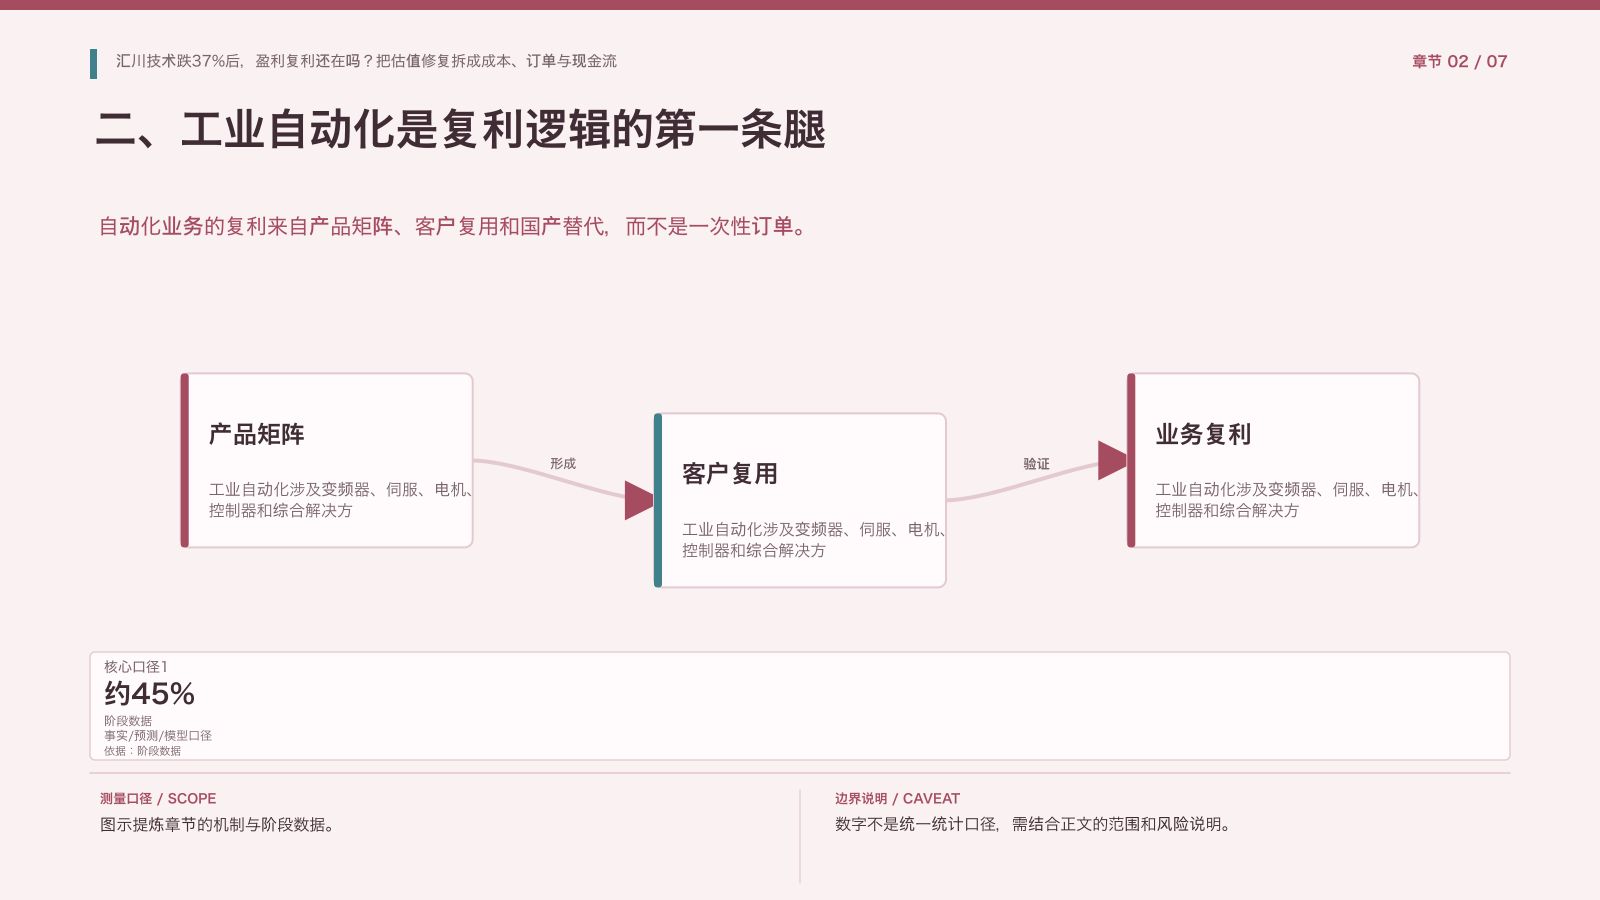
自动化业务的复利来自产品矩阵、客户复用和国产替代,而不是一次性订单。工业自动化涉及变频器、伺服、电机、控制器和综合解决方案。客户完成导入后,产品会进入设备、产线和维护体系,切换成本提高;但下游资本开支、制造景气和价格竞争仍会改变短期增速。业务增速29%必须拆分数量、价格和产品结构。 可以将工业自动化的核心产品毛利率约45%作为质量指标,说明高毛利来自技术、渠道和系统方案的组合。真正的复利需要研发投入继续提高产品性能,同时销售费用和应收账款不侵蚀利润。 需要留意:观察订单、客户数、单客户收入、研发费用率和应收账款周转,避免只用毛利率判断护城河。
三、新能源车业务是最大的不确定性
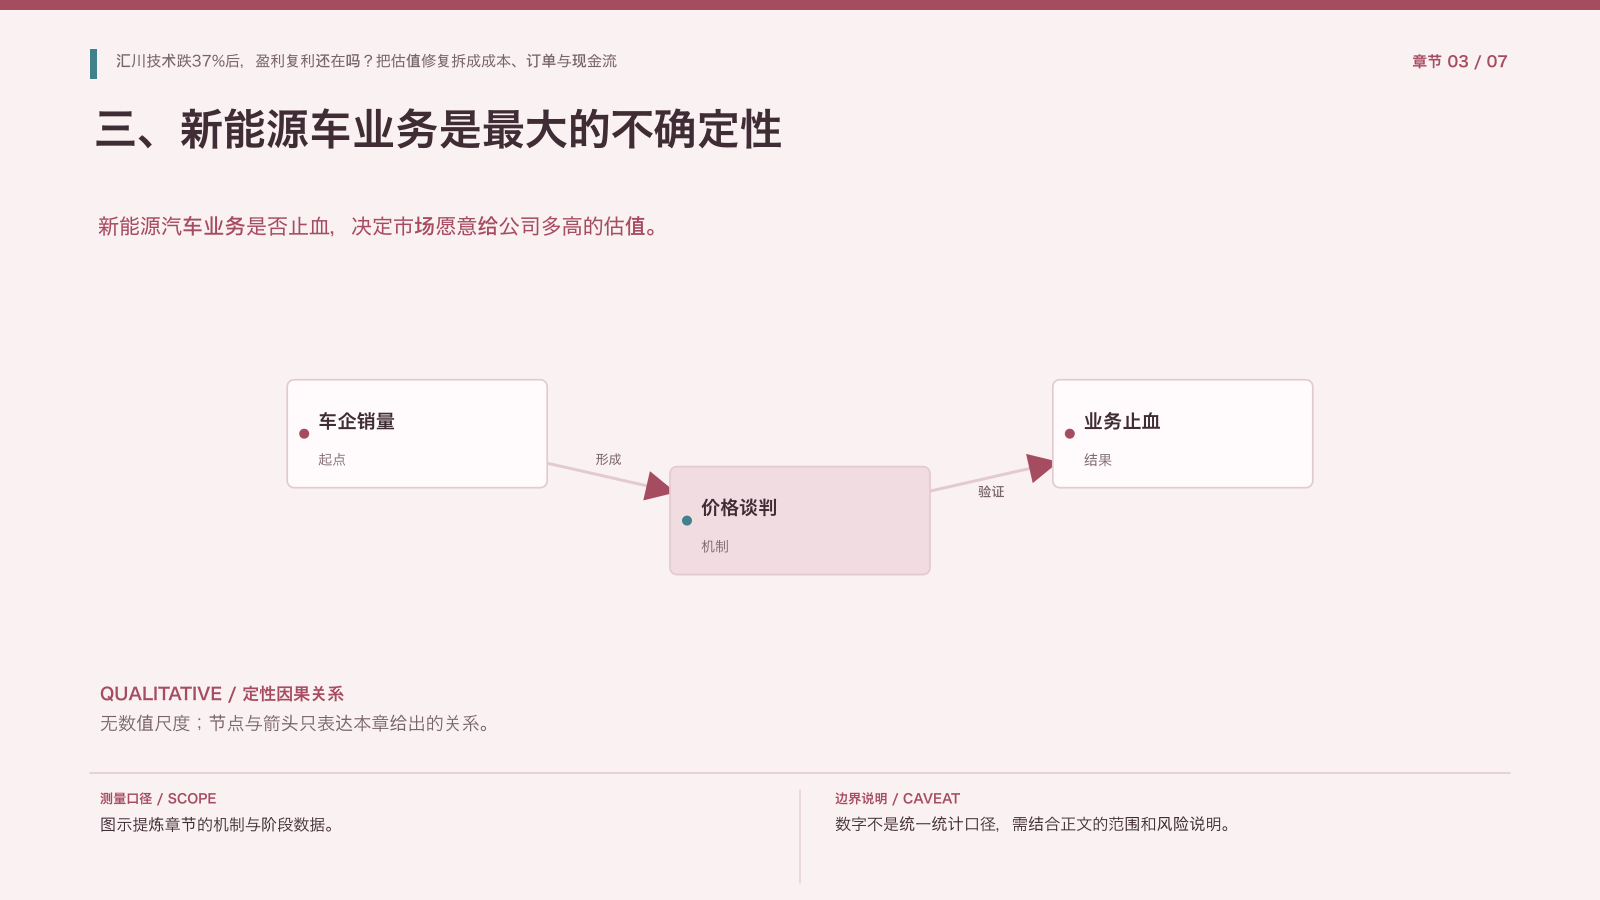
新能源汽车业务是否止血,决定市场愿意给公司多高的估值。下游车企持续价格竞争时,供应商会面对降价、账期、定点延迟和产能利用率压力。相关信息显示新能源车业务目标毛利率约13%,若大宗材料价格降温且客户接受重新定价,业务可能从拖累项改善;若两个条件都不成立,毛利率可能跌破盈亏平衡。 报告中提到部分客户包括理想、广汽、奇瑞、小米和吉利,并建议跟踪这些客户在2026年四季度至2027年一季度的月度批发销量。客户销量不是公司收入,但能作为下游需求和议价环境的先行指标。 需要留意:新能源汽车客户复苏不等于供应商利润复苏,还要确认价格、材料成本、产能利用率和回款条件。
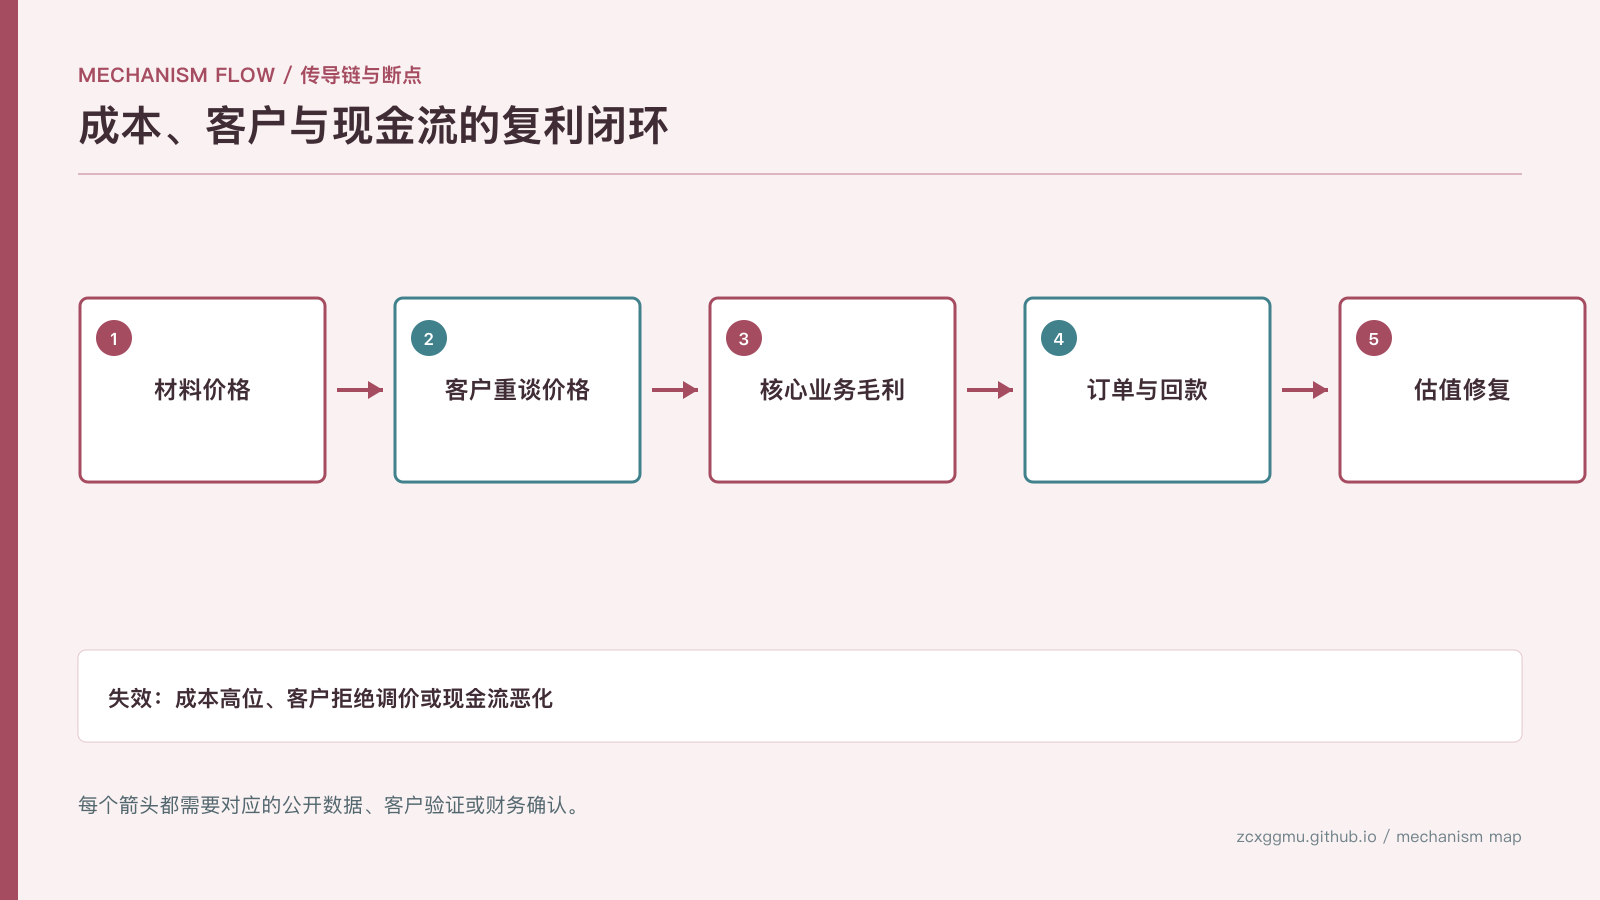
四、成本下行与价格重谈是利润修复的关键
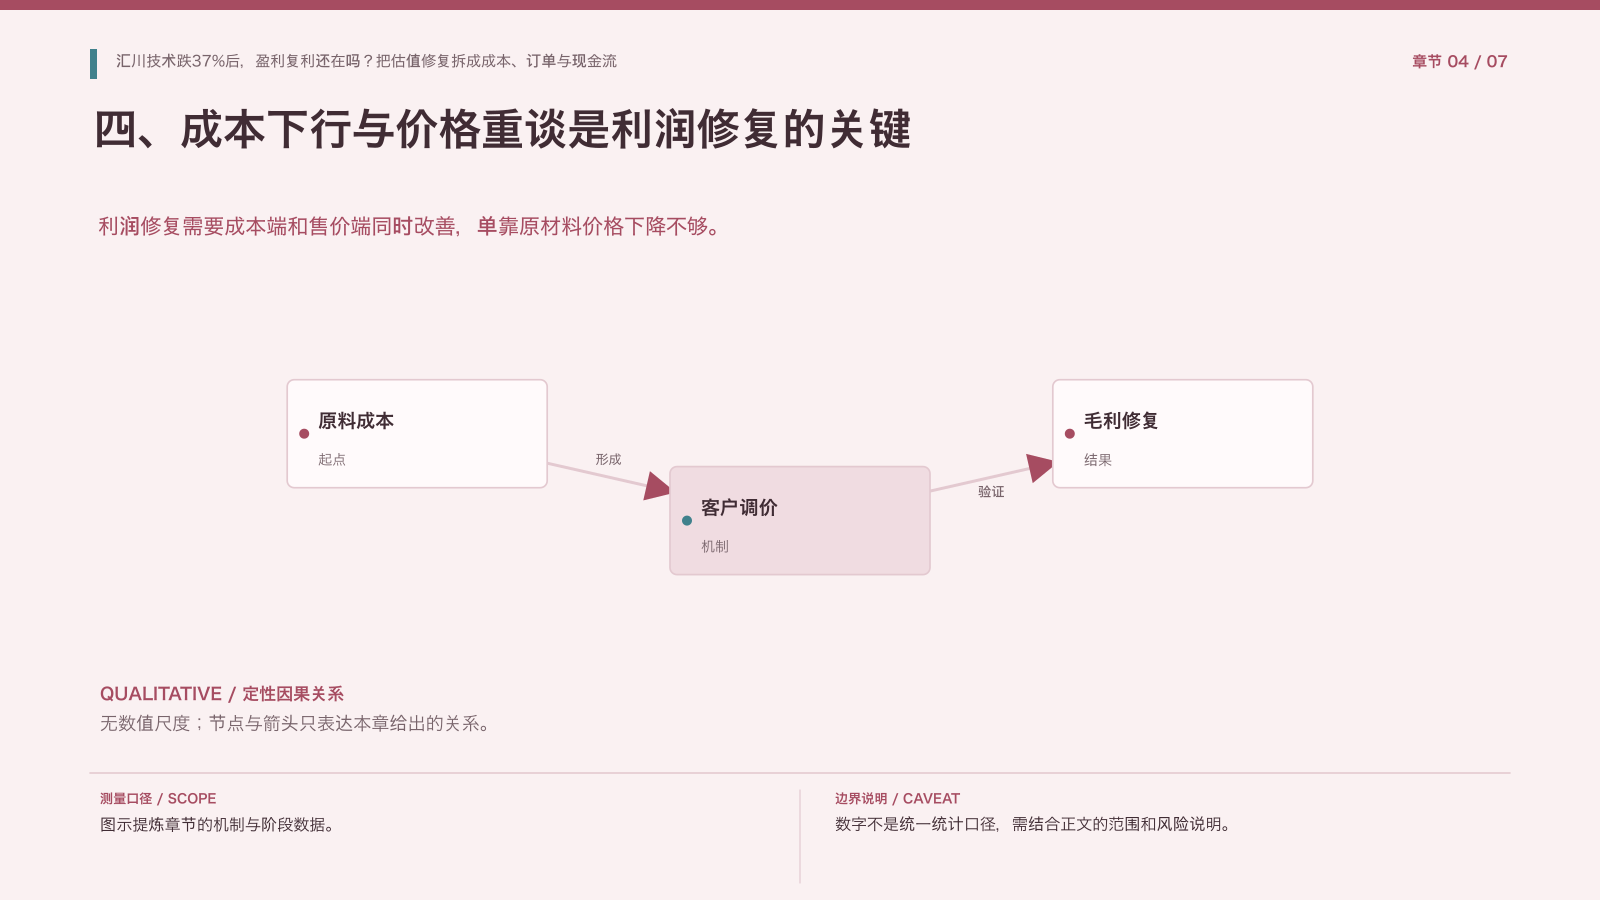
利润修复需要成本端和售价端同时改善,单靠原材料价格下降不够。一种情景是原材料成本趋势放缓、价格重谈出现进展,但没有给出具体调价幅度和客户确认文件。因此这部分属于分析假设,不应写成已经兑现的定价权。材料价格下降会先改善库存成本,只有新订单价格和产品结构同步改善,毛利率才具有持续性。 成本传导通常存在三个时间点:采购入库、客户接受调价、产品销售并回款。若库存周期较长,单季毛利率会受到计价时滞影响。需要把铜、铝、磁材等大宗价格与产品毛利、存货周转和经营现金流对照。 需要留意:若材料价格继续高位、客户拒绝调价,新能源车业务可能持续消耗利润,复利逻辑需要下修。
五、员工持股与增长目标不是经营证明
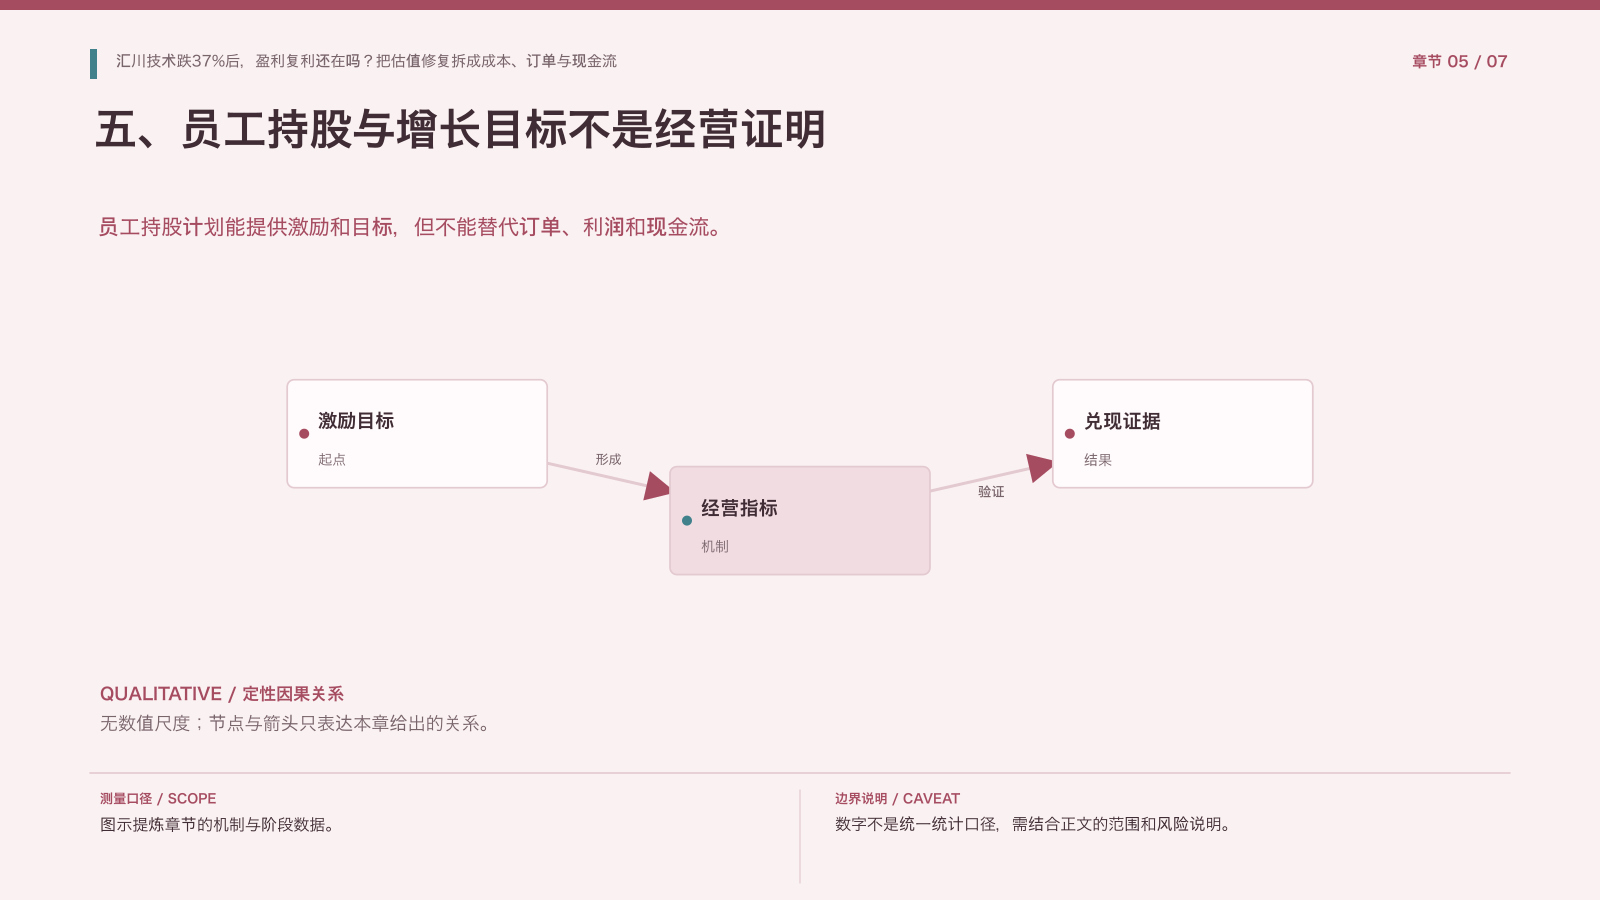
员工持股计划能提供激励和目标,但不能替代订单、利润和现金流。相关信息显示员工持股计划隐含整体增速约18%、新能源车业务至少保住约3%利润率的条件。这样的目标能帮助识别管理层激励边界,却不代表业绩已经达到。目标越高,越要关注授予条件、考核期间、股份成本和利润口径。 如果工业自动化继续贡献主要利润,员工持股的价值在于稳定研发、销售和交付团队;如果目标高度依赖新能源车反弹,风险就更集中。应把目标拆成核心业务、汽车业务、费用率和现金流四组指标。 需要留意:不能把激励计划的目标值直接作为盈利预测,也不能把目标未达成简单解释为行业波动。
六、海外收入是下一条增长曲线,也是验证难点
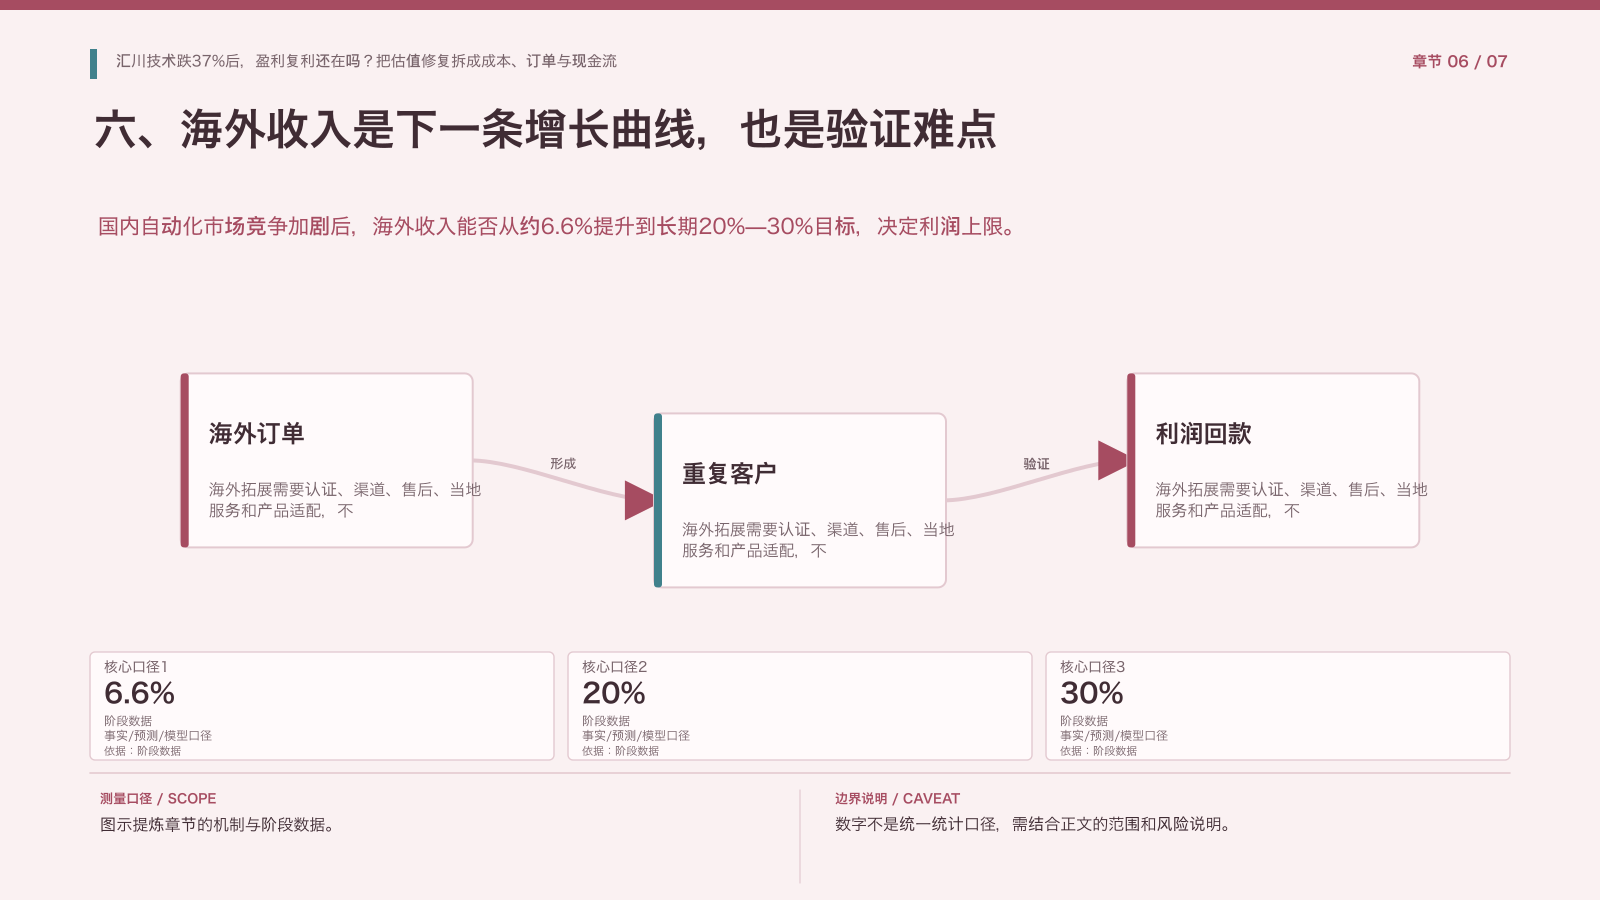
国内自动化市场竞争加剧后,海外收入能否从约6.6%提升到长期20%—30%目标,决定利润上限。海外拓展需要认证、渠道、售后、当地服务和产品适配,不是把国内产品翻译后出售。高毛利自动化设备需要走向海外,否则国内价格竞争会压缩利润率。海外收入占比的提升还可能增加汇率、库存和应收账款风险。 6.6%是2026年上半年阶段口径,20%—30%是长期目标,二者之间的差距只能通过订单、渠道和区域利润验证。海外收入增长若缺乏现金回款,可能反而增加营运资金占用。 需要留意:重点看海外订单、重复客户、当地毛利、回款周期和销售费用,而不是只看收入占比。
七、把“盈利复利”变成季度观察清单
估值修复需要三类数据同时改善:成本、客户与财务。第一,持续跟踪铜、铝和关键磁材价格,确认成本压力是否缓解;第二,跟踪核心车企月度销量和价格重谈,判断新能源车业务是否止血;第三,核对2026年四季度及之后财报,看营业利润、毛利率、库存和经营现金流是否出现连续改善。 如果工业自动化保持高毛利、海外收入持续提高、新能源车业务达到约13%毛利率目标,低估值可能逐步修复;如果成本、价格和销量任一环节失效,股价便可能只是短期反弹。 需要留意:结论应随着数据更新:先验证利润来源,再验证现金兑现,最后才讨论估值回到历史均值还是获得成长溢价。
汇川技术的复利逻辑,核心不在股价已经下跌多少,而在高毛利自动化业务能否继续积累客户、技术和现金流,并抵消新能源汽车业务的周期拖累。自动化业务若保持较高毛利,海外收入逐步提升,研发和销售投入能够转化为订单,公司的利润底盘就会变得更稳定;反过来,若车企价格战压低毛利、原材料成本无法传导、员工持股目标缺少订单支撑,低估值可能只是对盈利不确定性的补偿。判断估值修复,需要把成本、客户、海外订单和现金回款放在同一组季度数据中观察。如果核心自动化业务增速、海外订单和经营现金流中有一项持续走弱,复利假设就需要重新计算;新能源汽车业务即使短期修复,也不能代替自动化基本盘的长期积累。真正的利润复利应当表现为收入质量提高、资本占用下降和回款周期缩短,而不只是利润表上的同比增长。财报复核时可以先拆分工业自动化、新能源汽车和其他业务的收入、毛利与应收,再对照研发投入、库存和资本开支。如果利润改善主要来自低基数、一次性收益或费用后移,估值修复的持续性就需要打折;若订单、毛利和回款同时改善,盈利质量才更有支撑。业务结构变化还要结合客户集中度与单一客户议价能力判断:新增订单若依赖少数客户让价,收入增长并不一定带来利润增量。研发形成的新产品也要经过认证、批量交付和售后验证,才能沉淀为长期客户关系。
说明
这些利润率、增长率和海外目标属于公司或研究口径,只能作为情景和验证条件,不构成收益承诺。 以上内容不构成投资、医疗或职业决策建议。