
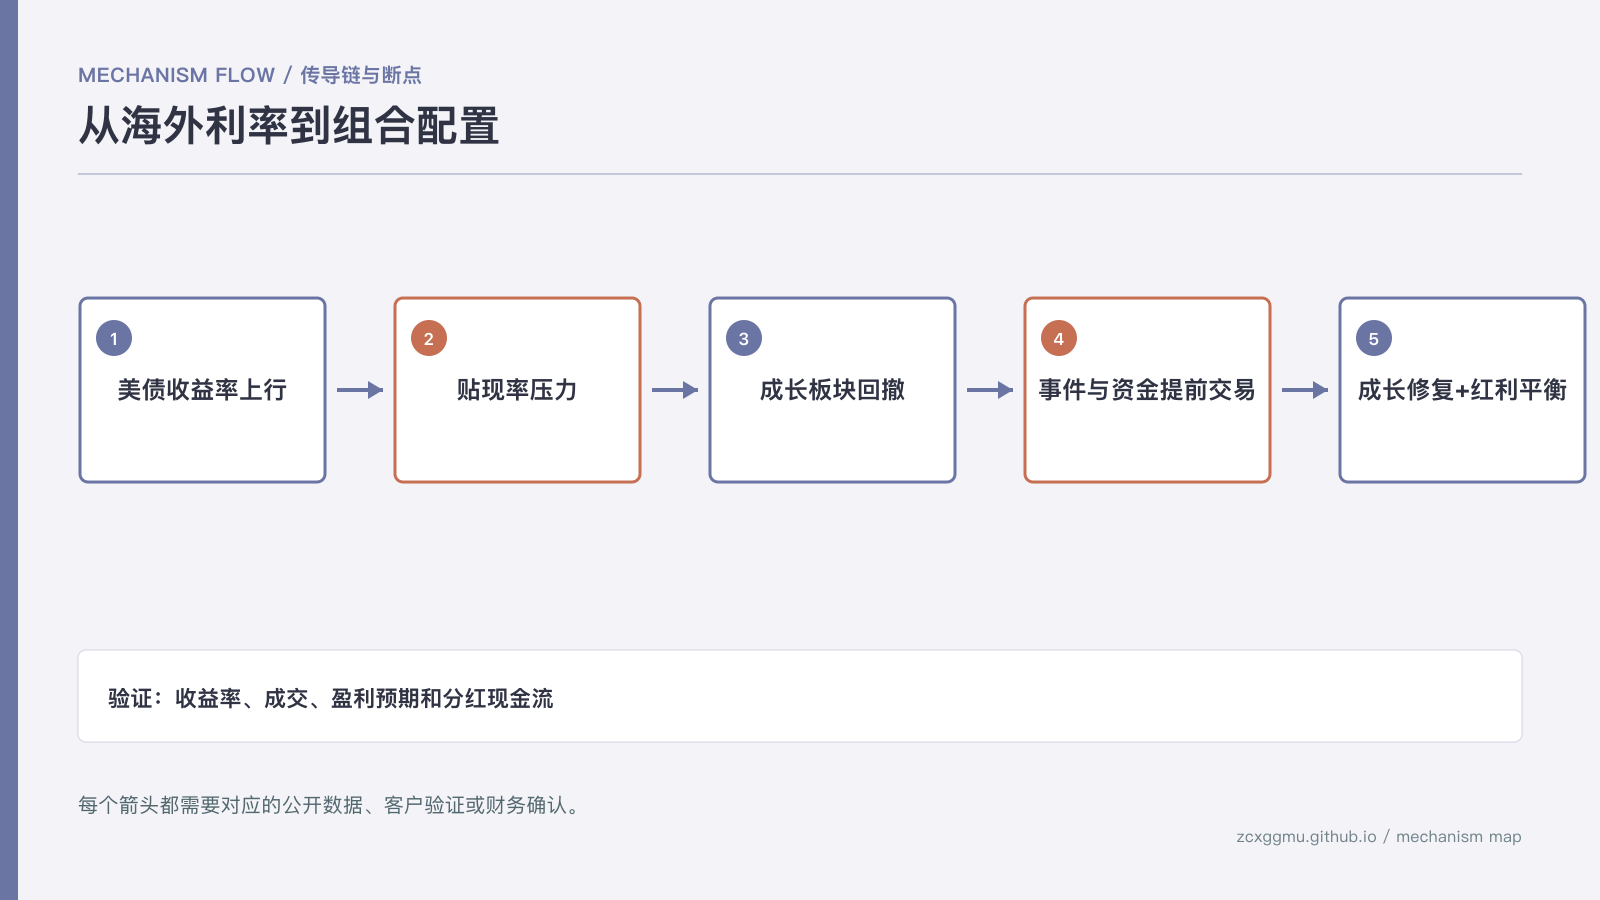
节前市场判断最容易陷入两种极端:把历史日历效应当成必然规律,或把海外利率上行解释成全部下跌。更稳妥的方式是拆分外部利率、资金行为、成长估值、事件预期和防守资产,再用明确的观察位检验判断。阶段数据与策略观点需要和已实现表现分开,预测不能替代事实。
一、10年期美债5.1%是风险偏好的观察位
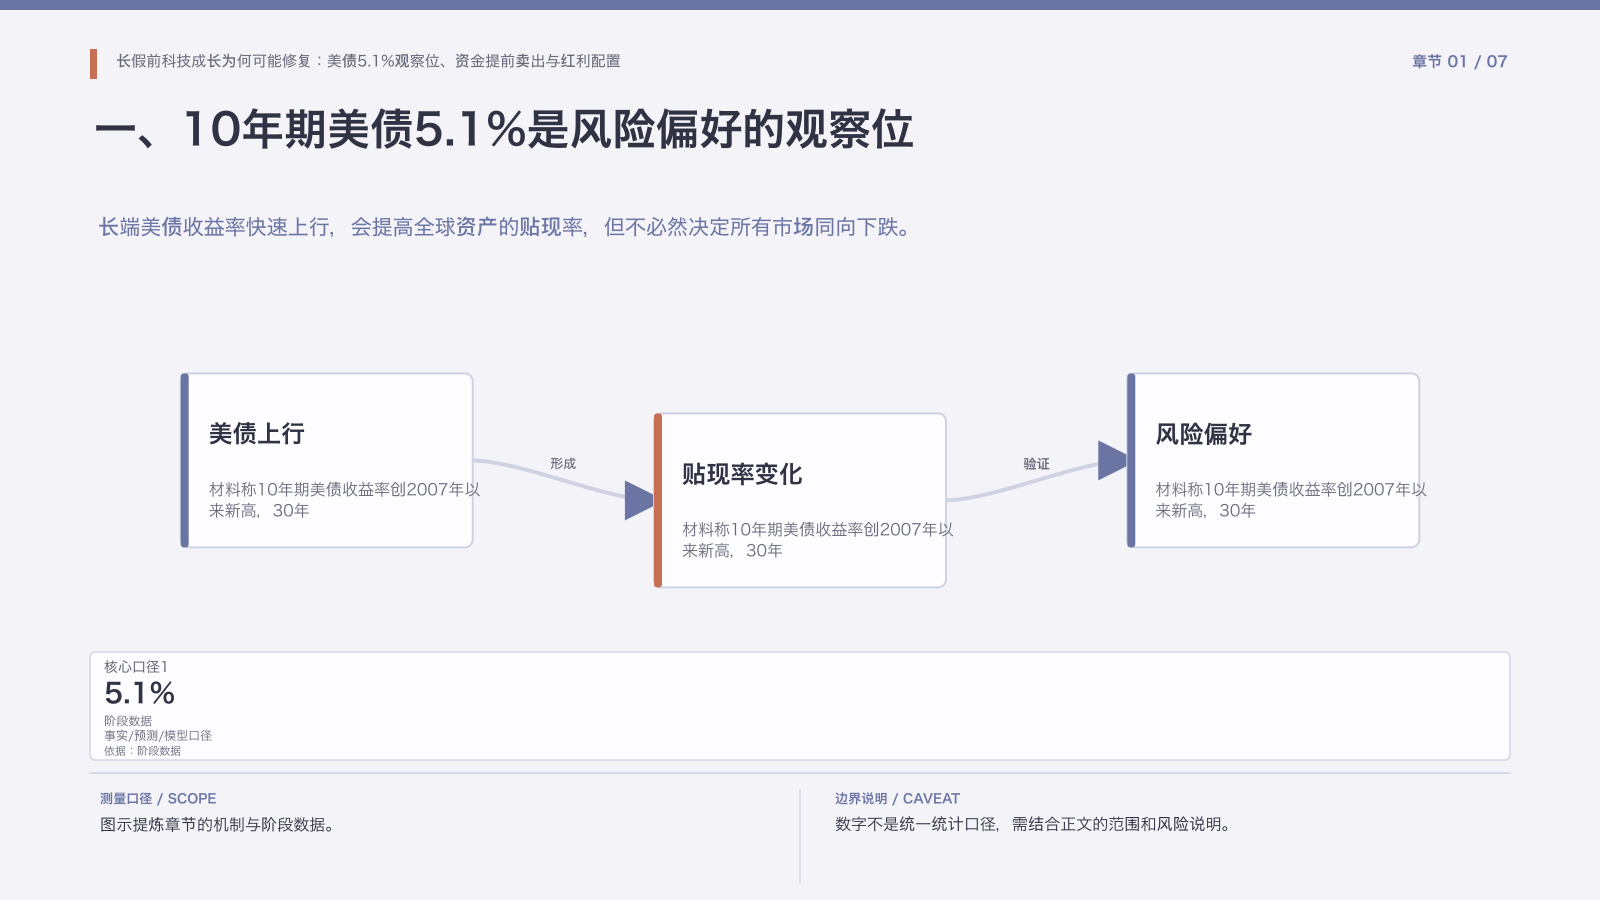
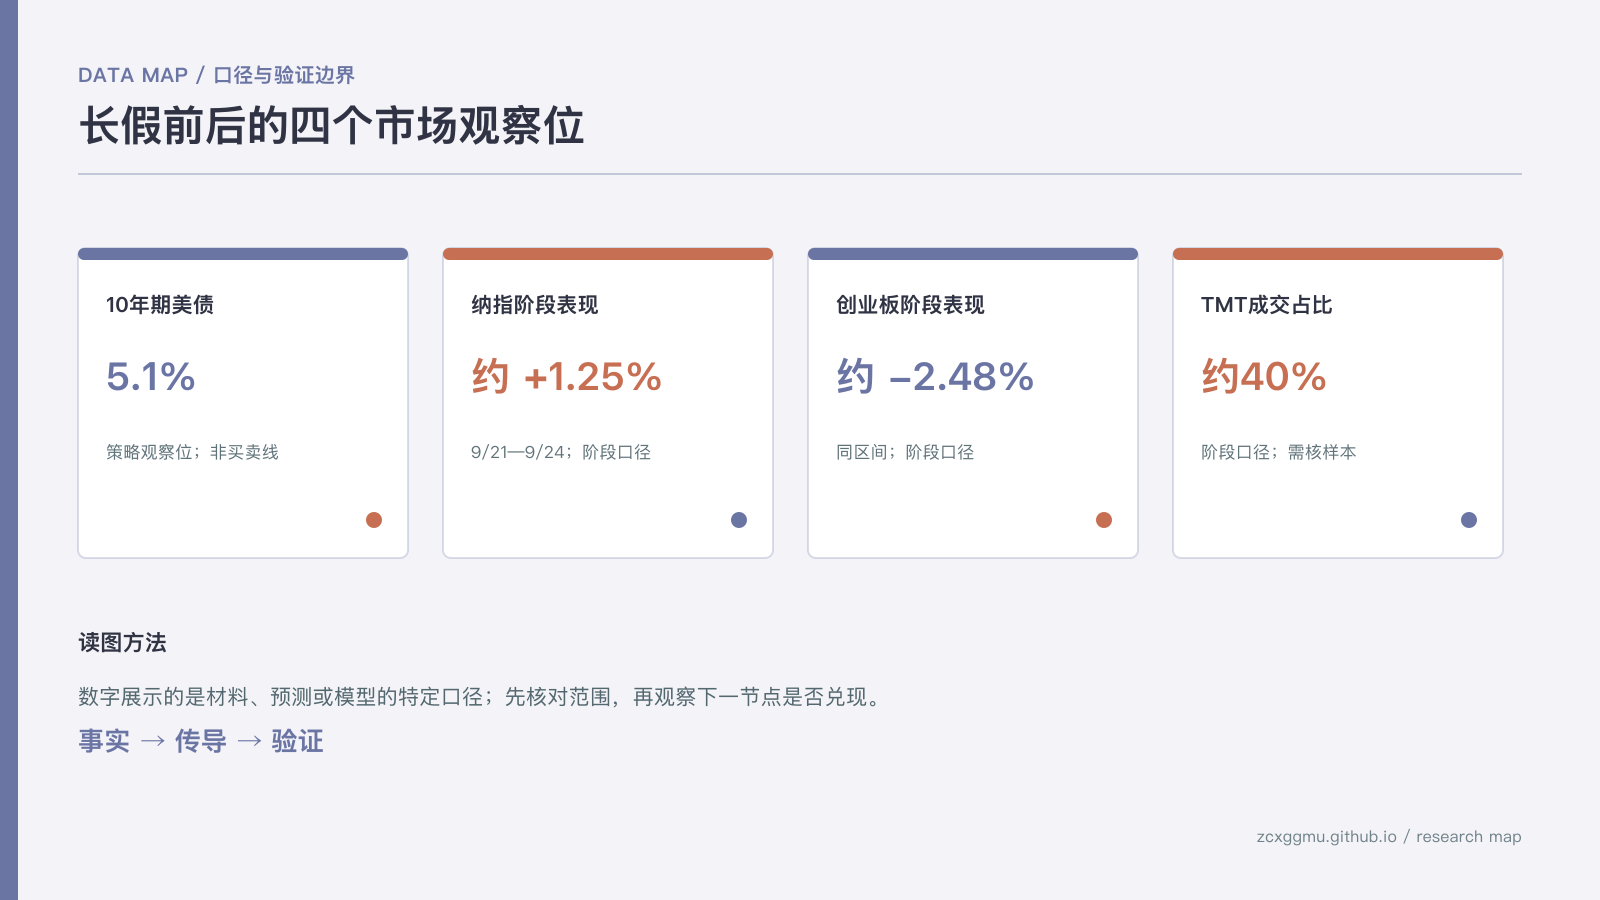
长端美债收益率快速上行,会提高全球资产的贴现率,但不必然决定所有市场同向下跌。阶段数据显示10年期美债收益率创2007年以来新高,30年期收益率超过5.1%,推动因素包括美国经济数据偏强、降息预期后移、中东局势和美联储偏鹰表态。收益率是外部压力,但A股与美股的行业结构、资金来源和交易位置不同。 可以将10年期美债5.1%下方作为科技成长风险偏好改善的观察位。这个位置不是机械买卖线,而是判断贴现率压力是否缓解的条件;如果收益率回落但盈利预期下降,科技仍可能承压。 需要留意:同时跟踪美债期限结构、美元、油价、美国就业和国内成长盈利,避免把单一利率读数当成全部市场逻辑。
二、A股与美股科技表现分化,不能只归因于利率
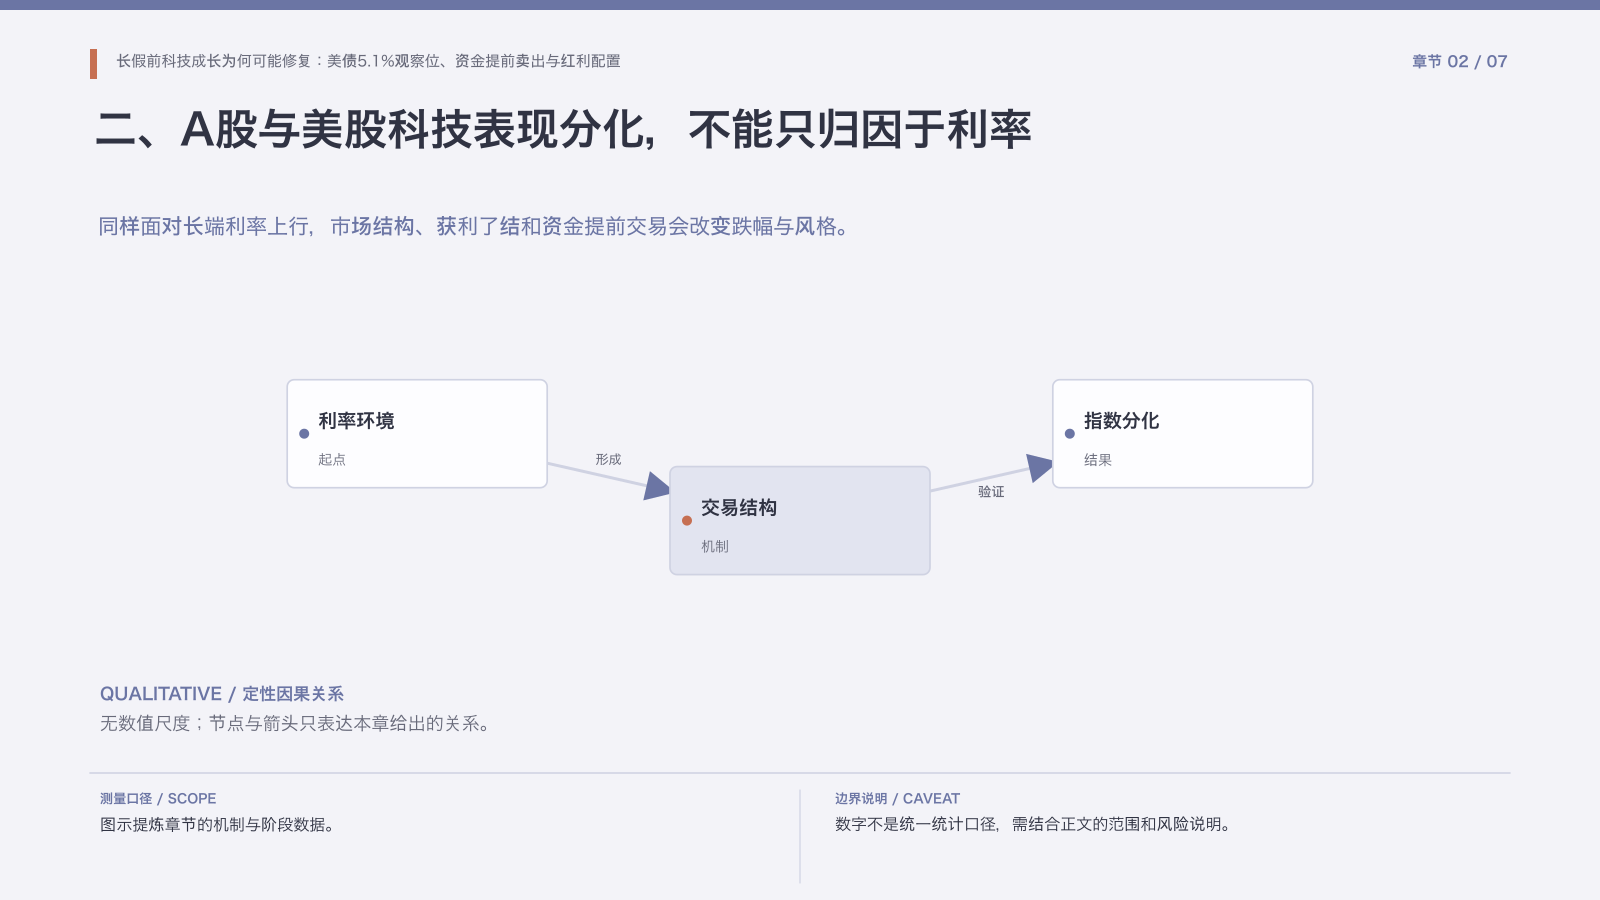
同样面对长端利率上行,市场结构、获利了结和资金提前交易会改变跌幅与风格。阶段数据比较显示9月21日至24日的阶段表现:纳斯达克约上涨1.25%,而A股创业板和科创相关指数分别下跌约2.48%和1.86%。时间区间只有4个交易日,数字属于阶段表现,不能外推成长期趋势。 A股成长方向的回撤还可能来自前期强势后的获利了结、成交占比回落、事件预期交易和风险偏好变化。外部利率可能是触发因素,但不是唯一原因,市场位置和交易结构决定调整持续时间。 需要留意:比较跨市场表现时要统一交易日期、指数口径和币种,并将估值、盈利和资金流分开。
三、近两年日历效应出现反转迹象
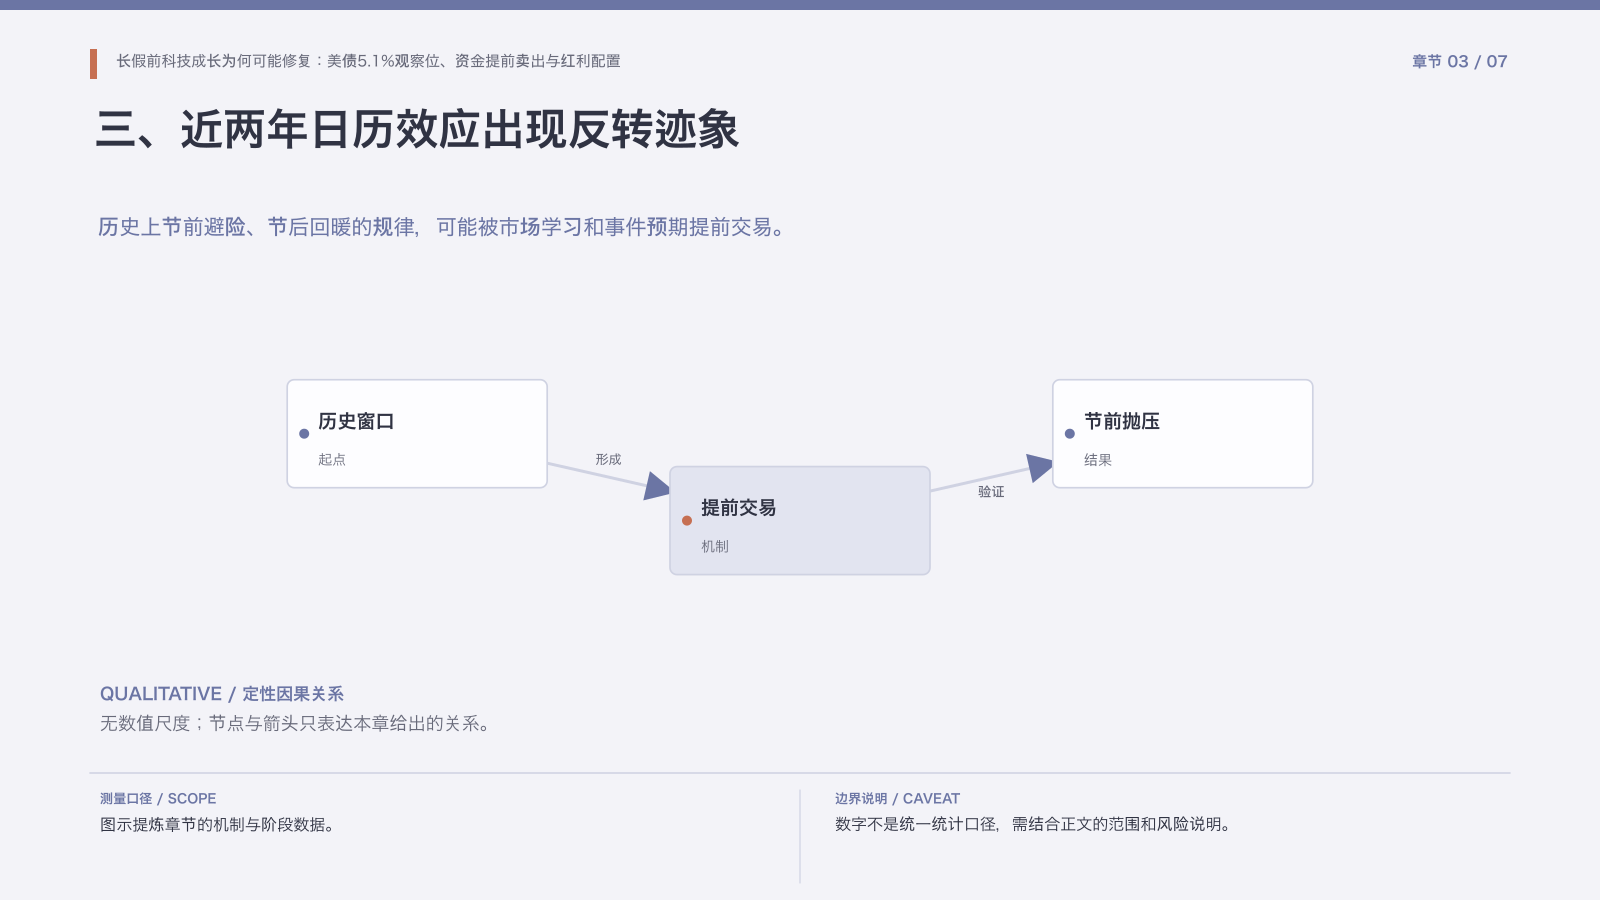
历史上节前避险、节后回暖的规律,可能被市场学习和事件预期提前交易。阶段数据显示传统国庆效应通常是节前缩量和避险、节后风险偏好恢复,但2024年和2025年出现节前上涨、节后兑现的反向表现。两年的样本不足以证明新规律,最多说明市场会提前交易假期、会议和流动性。 节前只有三个有效交易日时,资金安排和事件预期更容易集中在短期价格里。若资金已在9月22日前后提前卖出,节前抛压可能相对可控;但这需要成交、ETF申赎和北向或跨境资金数据验证。 需要留意:不要把节前上涨当成必然,也不要把节后回撤当成必然;应按事件窗口和资金实际行为更新判断。
四、科技成长修复需要盈利与估值共同支持
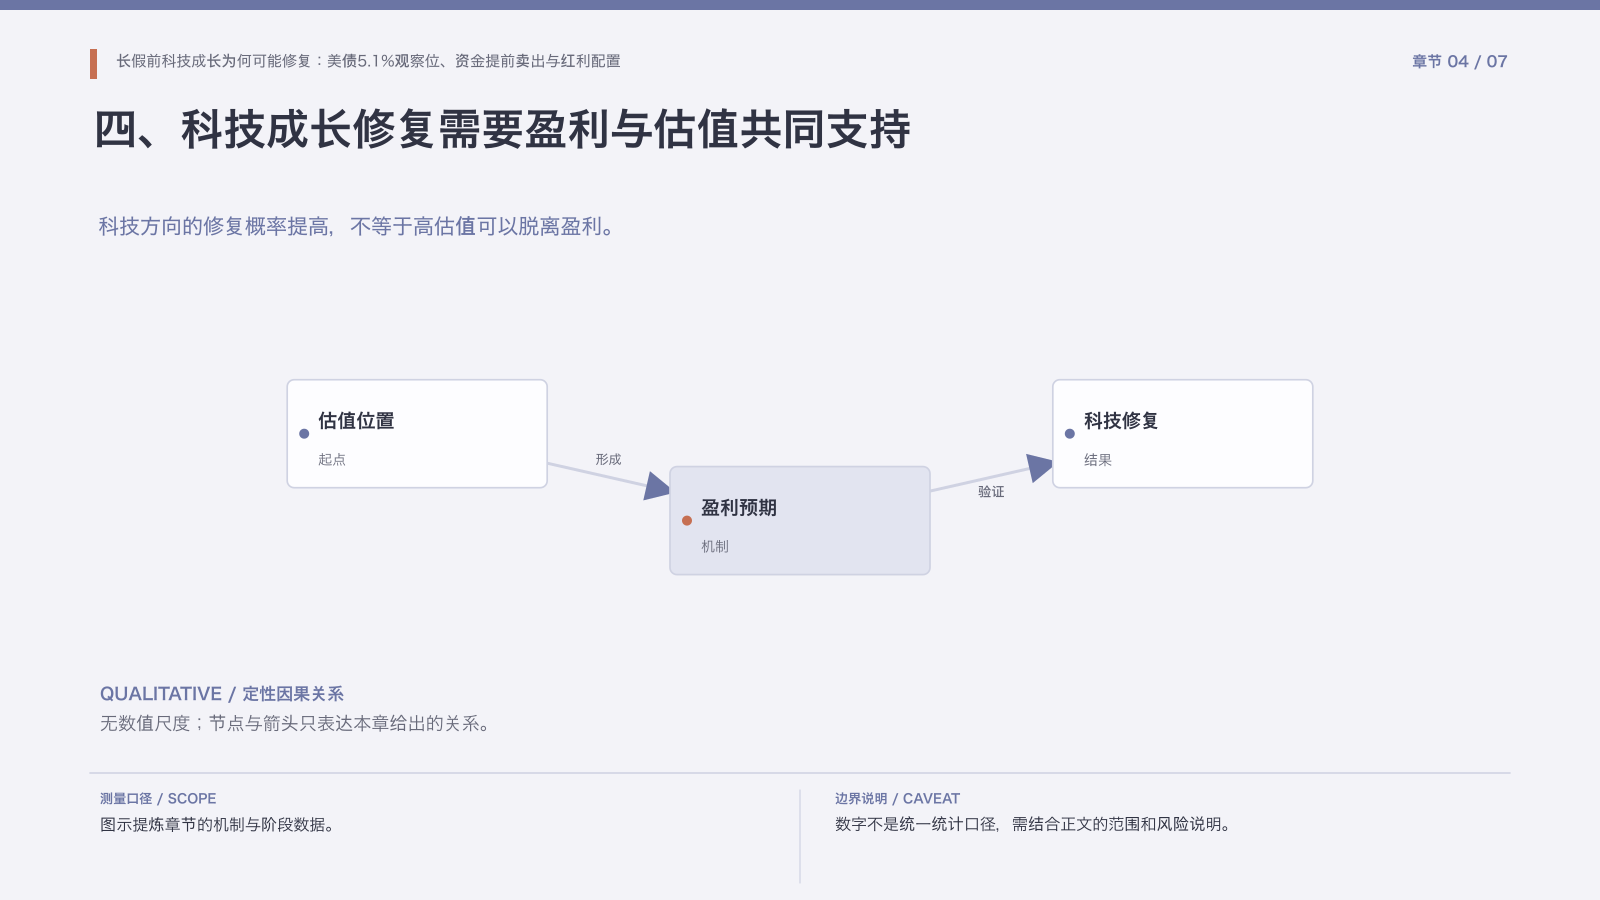
科技方向的修复概率提高,不等于高估值可以脱离盈利。一种判断是电子和通信的估值相对历史中位并不极端,并指出中报盈利占比比市场悲观预期更好;同时TMT成交占比约在40%上下,处于中间水平。这些数字需要确认指数、板块和时间口径,不能直接推导全市场估值便宜。 科技成长修复的基本条件包括:长端利率压力缓解、AI资本开支和订单继续、企业利润率不被竞争吞噬、资金不再持续撤离。若只是政策或事件推动的短线回补,持续性会弱于盈利驱动的修复。 需要留意:把估值分位、盈利增速、成交占比和融资余额放在同一张表,区分反弹和趋势。
五、红利资产用于平滑组合波动
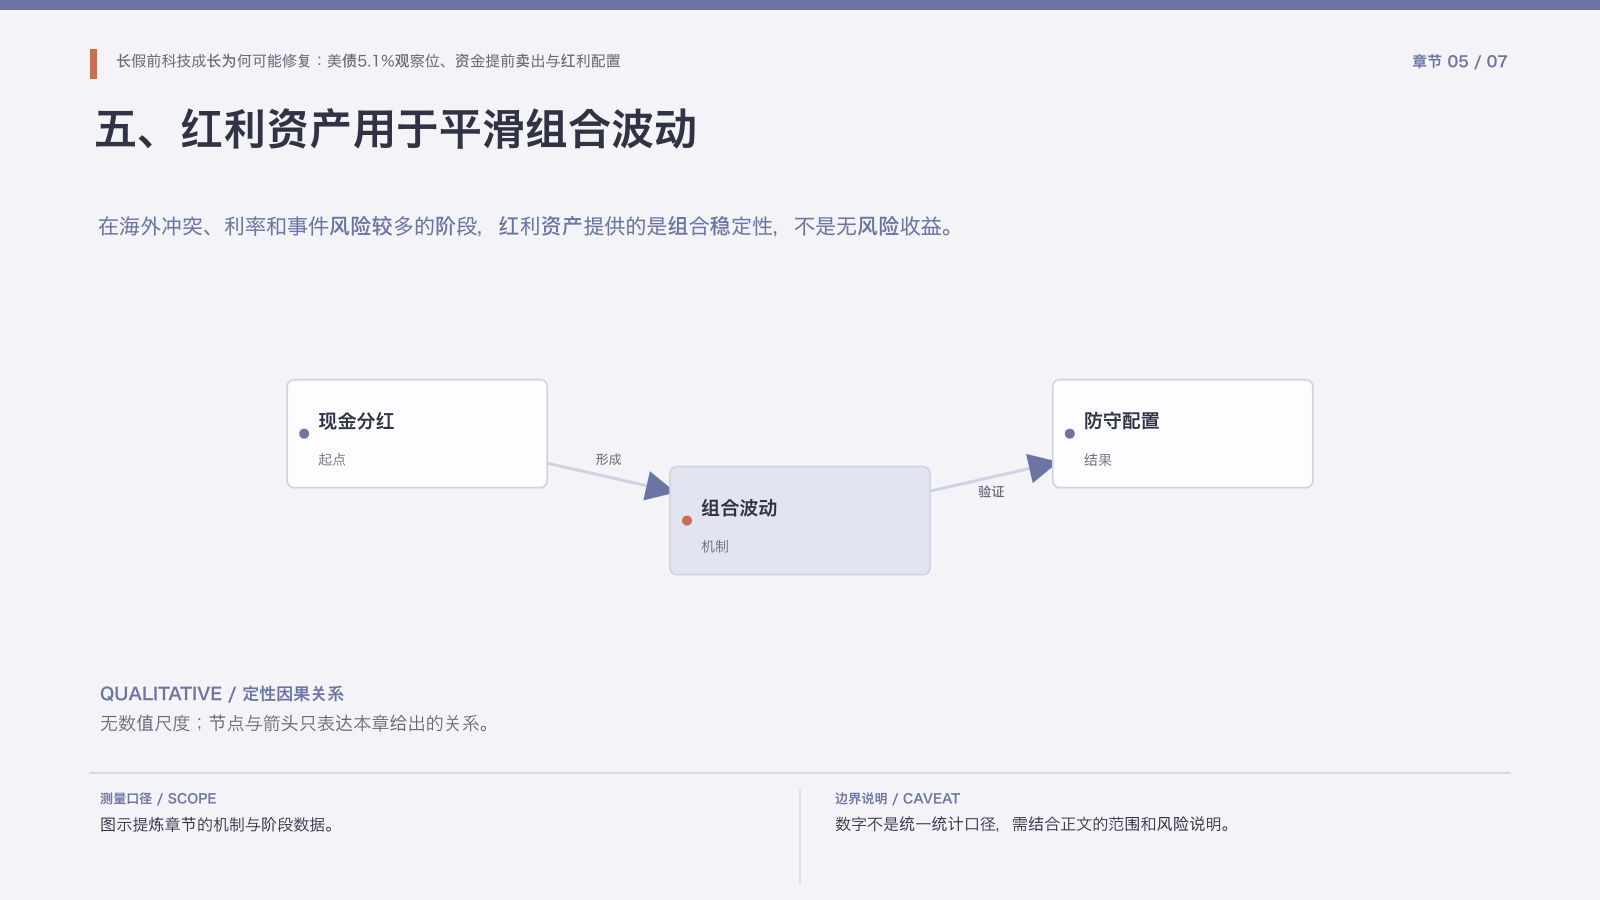
在海外冲突、利率和事件风险较多的阶段,红利资产提供的是组合稳定性,不是无风险收益。可以四季度逐步增加红利配置,因为科技成长对利率和事件更敏感,红利方向的现金回报可以降低组合波动。红利股也会受到利率上行、盈利下滑和行业周期影响,不能简单视为避风港。 配置时应检查股息来源、自由现金流、分红率、负债和资本开支。若股息依赖举债或一次性收益,表面股息率并不稳;若盈利和现金流覆盖分红,防守属性更可靠。 需要留意:红利配置应与成长仓位、期限和回撤承受力匹配,不能用单一风格替代风险管理。
六、事件窗口要分层处理
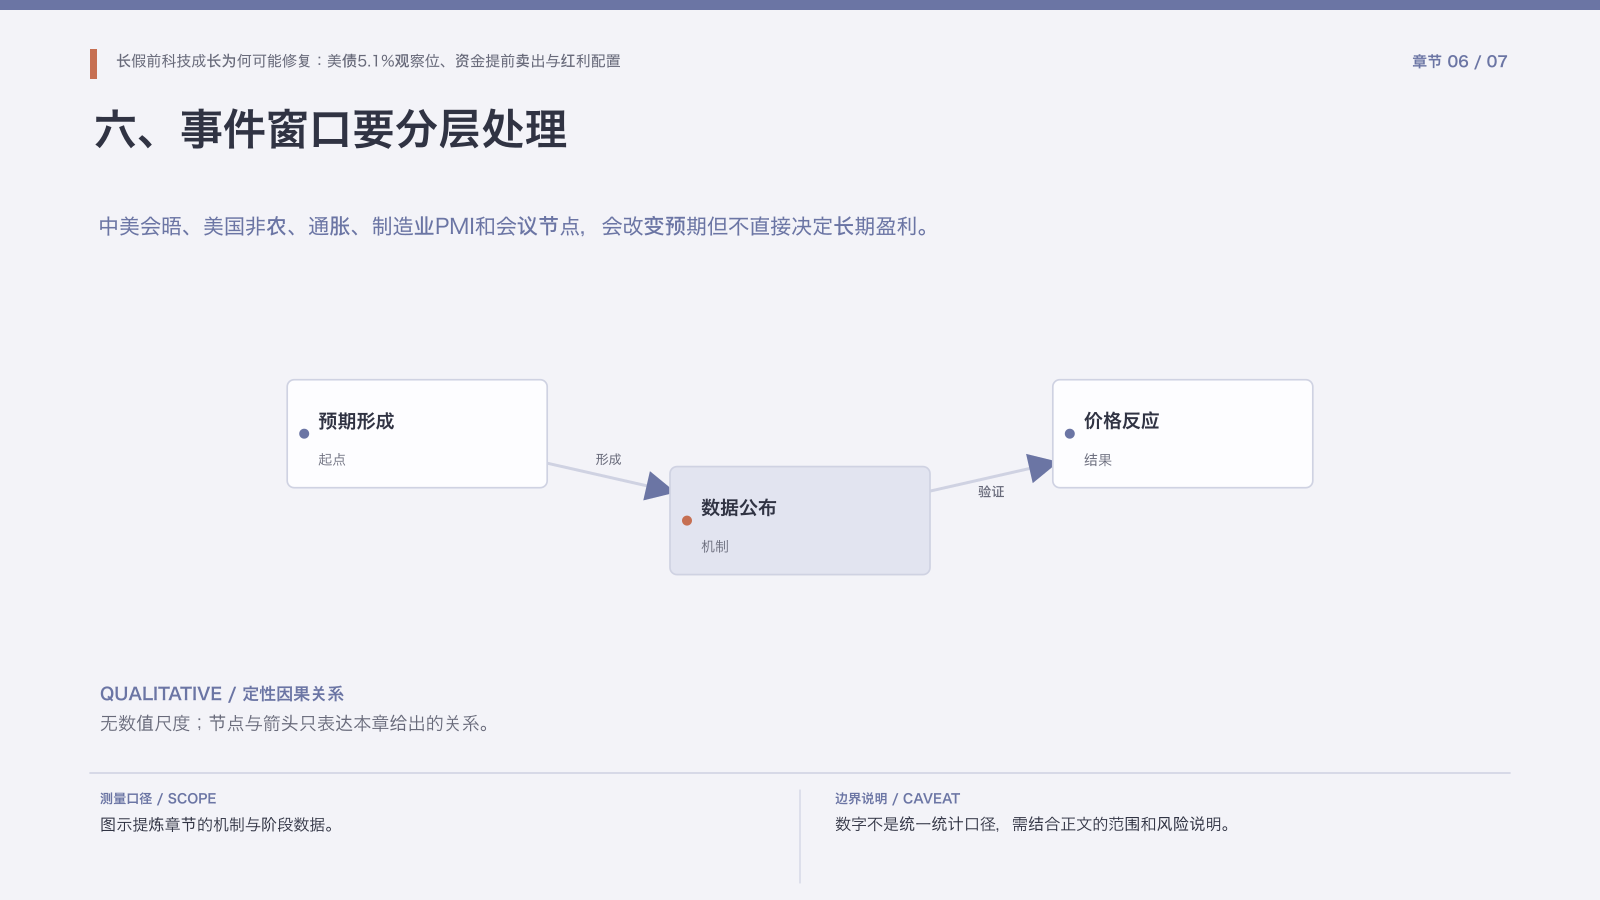
中美会晤、美国非农、通胀、制造业PMI和会议节点,会改变预期但不直接决定长期盈利。观察窗口包括9月30日制造业PMI、美国相关数据、10月2日非农、10月14日通胀以及后续重要会议作为观察节点。事件日期属于日历安排,数据结果和市场反应均不确定;同一数据可能因市场仓位不同产生相反反应。 中美会晤若符合预期,可能带来风险偏好回升,但如果市场已提前交易,利好也可能兑现。事件影响需要同时看预期、实际、价格反应和行业扩散,而不能只看新闻标题。 需要留意:任何事件交易都应设置仓位、止损和信息验证时间,避免把情景推演当成确定结论。
七、把“中性偏多”变成可复核的配置规则
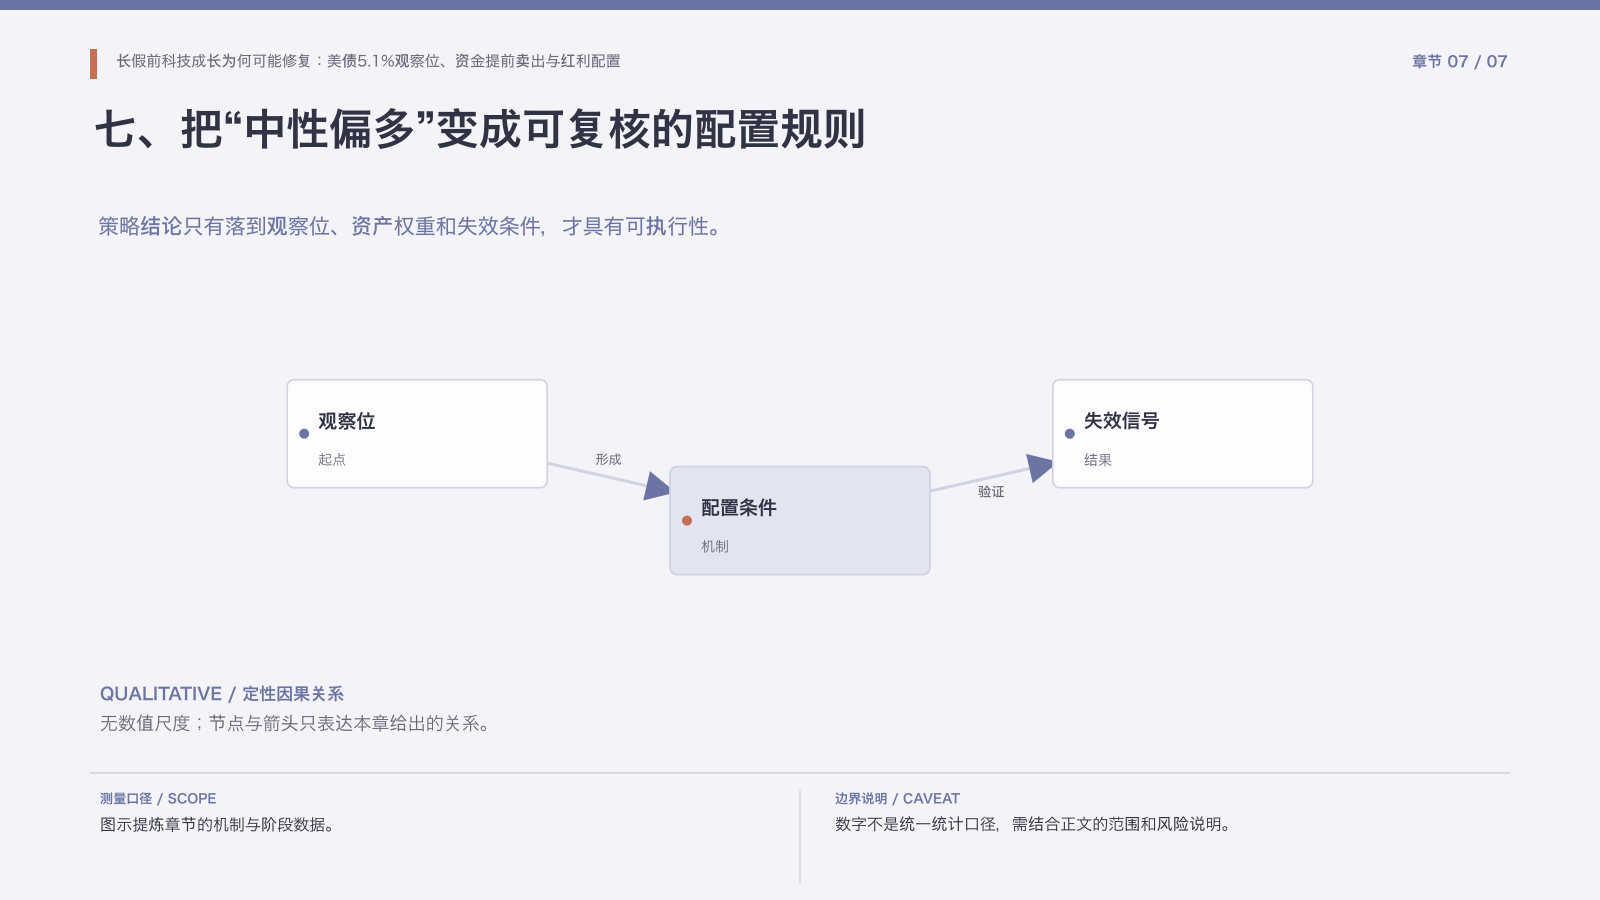
策略结论只有落到观察位、资产权重和失效条件,才具有可执行性。阶段口径中的核心结论是长假前后科技成长存在修复概率,红利逐步增配,整体中性偏多。执行时可设置三组条件:美债收益率是否回到5.1%下方,成长板块成交是否回升且盈利预期不下修,红利资产现金流和分红覆盖是否稳定。 若10年期美债继续上行、科技成交继续萎缩、AI订单或盈利下修,则应降低进攻性仓位;若收益率回落、事件风险缓和、企业利润改善,才逐步提高成长配置。规则比口号更能避免节前追涨杀跌。 需要留意:策略不是预测指数点位,而是明确什么信号支持加仓、什么信号要求防守,并在数据更新后复盘。
节前市场的关键,不是押注某一天上涨或下跌,而是观察贴现率、资金位置、盈利预期和防守资产是否同时给出信号。美债收益率回落只能缓解估值压力,不能替代企业利润;科技成交回升只能说明风险偏好改善,还需要订单和盈利预期配合;红利资产也只有在自由现金流覆盖分红、负债可控时才具有较好的稳定作用。把5.1%视为观察位,把节前节后表现视为阶段样本,再根据收益率、成交、盈利和分红数据调整仓位,比把日历效应当成规律更稳妥。节前的三个交易日和节后的几个数据窗口都可能放大短期波动,仓位应当服从组合期限和回撤承受力。若收益率继续上行、成长盈利预期下修、红利现金流恶化,原有的中性偏多判断就应降级;若利率压力缓解且利润兑现,再逐步增加进攻性配置更有依据。操作上应避免把节前仓位变化解释为长期资金方向,也不要把一次政策表态等同于盈利拐点。固定收益资产、成长股和红利股对利率的敏感度不同,组合要看整体久期、行业集中度和现金需求。对于无法承受假期跳空风险的资金,降低仓位本身就是策略的一部分,不必为了预测方向而牺牲流动性。配置红利资产时,还要区分经营现金流覆盖的稳定分红和依靠资产处置、举债或一次性收益支撑的分红。市场估值回到历史中位数也不代表盈利质量已经恢复,利润率、资本开支和分红后现金余额仍需一起审视。跨市场比较时还要统一交易日、指数范围和币种,避免用短期涨跌替代资产配置逻辑。对于科技成长仓位,可以把新增配置拆成观察仓、确认仓和趋势仓,分别对应利率、盈利和资金流等条件,避免一次性押注单一事件。红利仓位也要检查行业集中度、分红持续性和利率敏感度;如果组合只在一个宏观情景下有效,所谓的防守就仍然脆弱。
说明
这些阶段性市场观点和观察框架不构成投资承诺,收益率、指数涨跌与配置建议都需要结合新的数据复核。 以上内容不构成投资、医疗或职业决策建议。