
住房决策经常被简化成涨跌预测,但对个人而言,更重要的是债务是否占据未来几十年的现金流,以及这份资产是否限制工作、城市和关系选择。买房可以提供居住稳定,也可能把家庭变成长期偿债单位。合理判断需要把价格、利率、维护成本、迁移需求和人生计划放进同一张表。
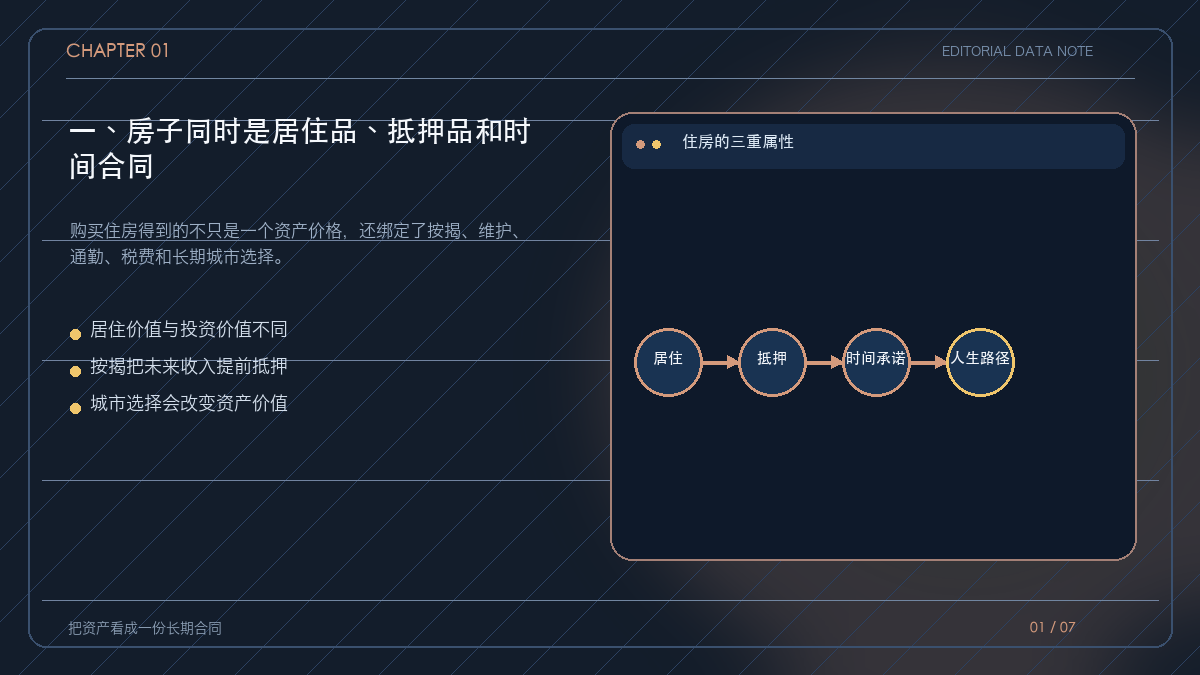
一、房子同时是居住品、抵押品和时间合同
房子的特殊性在于它同时承载居住、资产和身份功能。家庭购买住房后,通常还需要承担利息、装修、维护、物业、交通和机会成本。
如果只看买入价格和可能的升值,就会低估长期承诺。对需要频繁换城市、职业不稳定或现金流较薄的家庭而言,住房的流动性和债务压力可能比账面资产更重要。
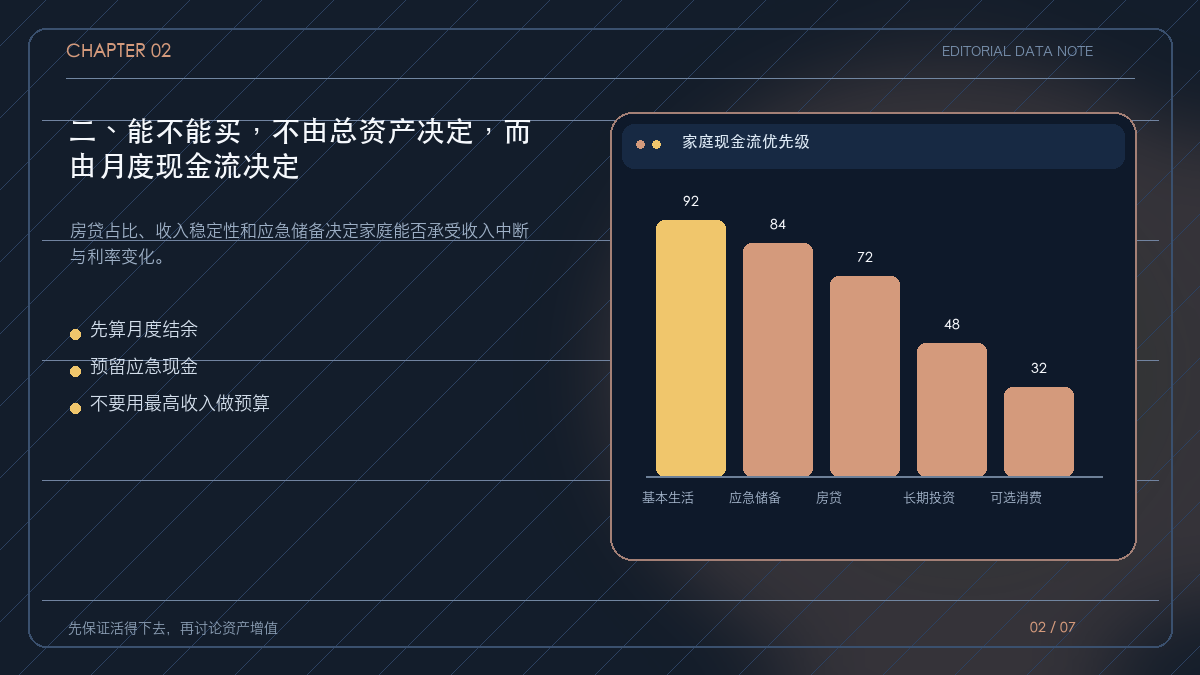
二、能不能买,不由总资产决定,而由月度现金流决定
家庭决策的第一步不是预测房价,而是列出税后收入、固定支出、房贷、保险、教育和应急储备。只有在收入下降或工作中断时仍能维持基本生活,杠杆才处于可承受范围。
用奖金、加班和最高收入做预算,会把短期的好状态误认为长期能力。更稳妥的方法是用保守收入压力测试,观察利率上升、失业数月和家庭成员需要照护时是否仍能偿债。
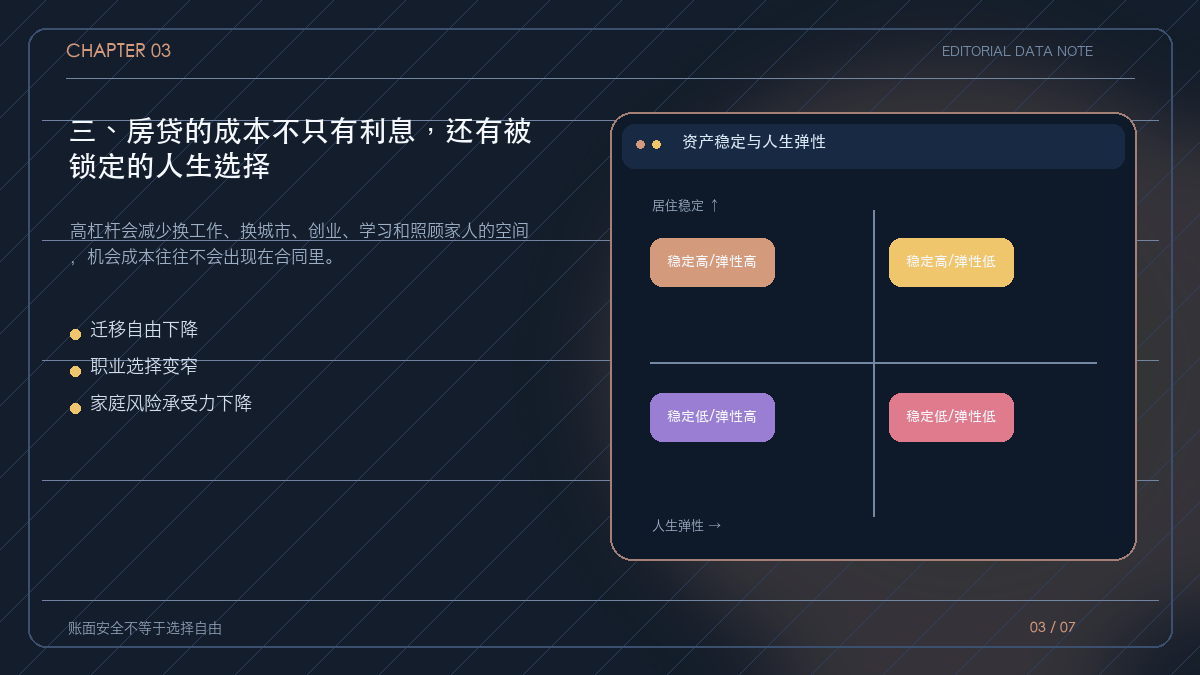
三、房贷的成本不只有利息,还有被锁定的人生选择
一笔长期按揭会把未来收入的一部分固定分配给住房。它提高居住稳定性,也可能降低家庭对职业变化的承受力:不敢离开低质量工作,不敢换城市,不敢接受短期收入下降。
这就是住房决策的机会成本。即便房价不下跌,家庭也可能因为流动性不足而错过更适合的工作、创业和生活安排。自由不是没有资产,而是拥有在关键时点调整路径的能力。
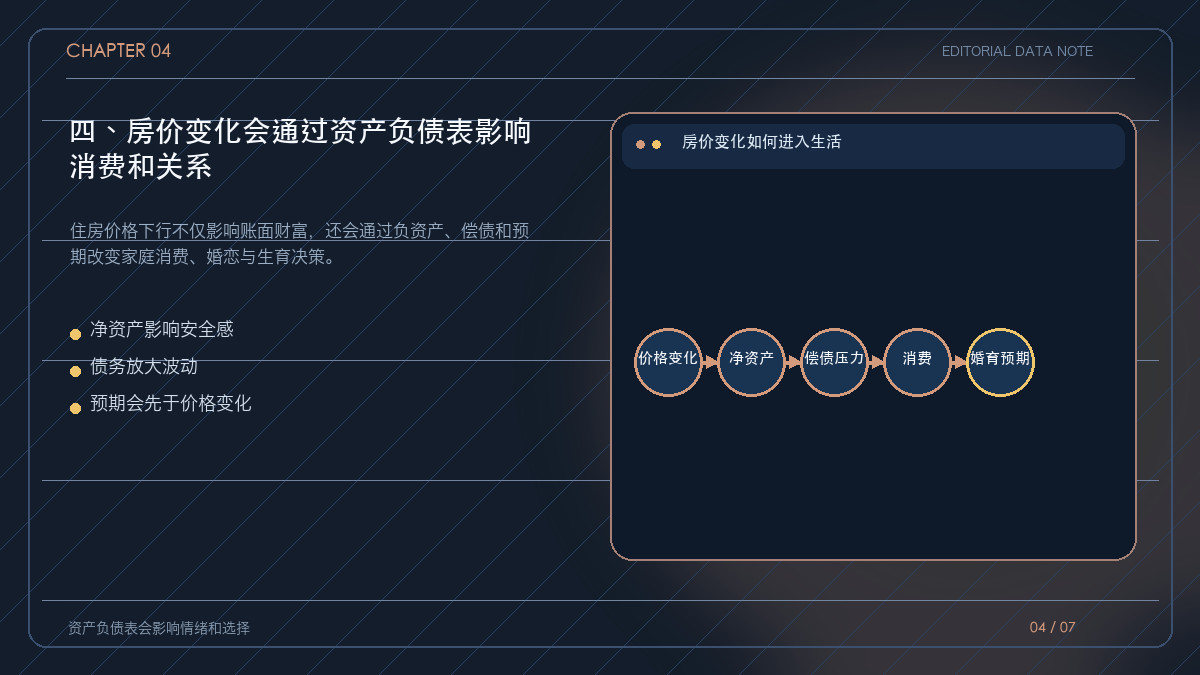
四、房价变化会通过资产负债表影响消费和关系
房价变化影响的不只是投资回报,还会影响家庭的净资产和风险感受。高杠杆家庭在资产下行时需要优先偿债,消费和长期计划会被压缩。
因此,宏观政策需要同时关注市场稳定和家庭资产负债表。单纯刺激交易量不能自动修复信心,只有降低债务压力、提高收入预期和改善住房交付,家庭才会重新恢复长期决策能力。
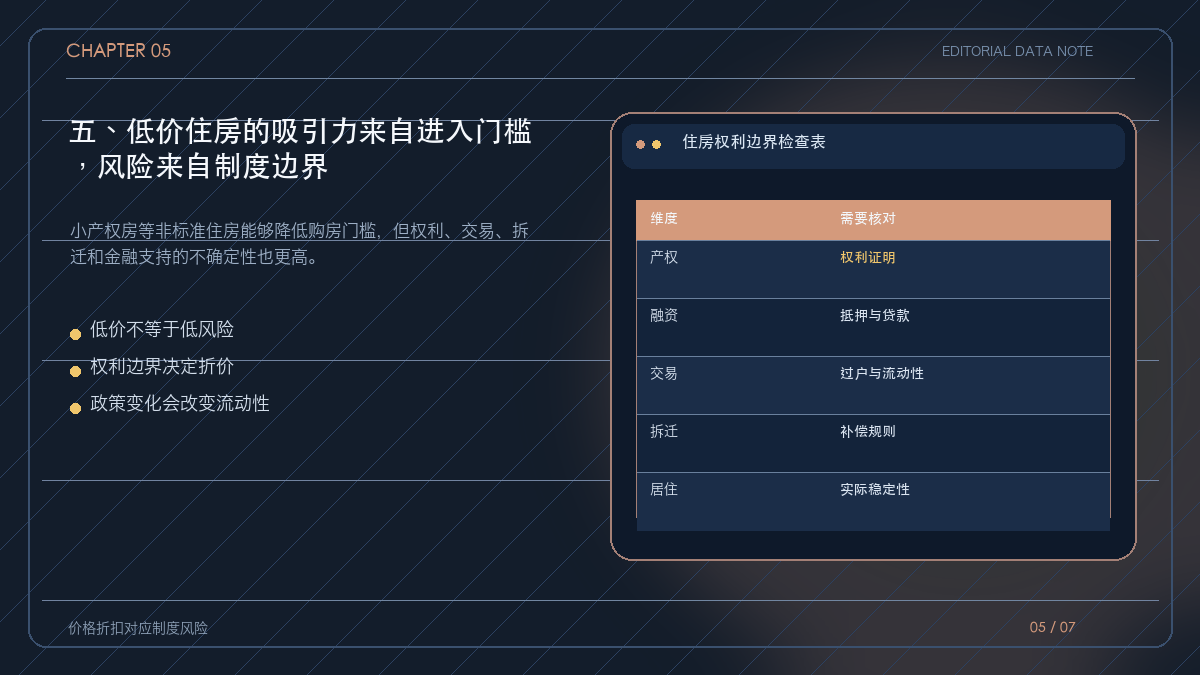
五、低价住房的吸引力来自进入门槛,风险来自制度边界
低价住房之所以吸引人,是因为它降低了进入城市居住的现金门槛。但价格折让通常对应权利边界、交易流动性、抵押融资和拆迁补偿的不确定性。
判断这类住房不能只看每平方米价格,还要核对土地性质、产权证明、交易合同、历史政策和退出路径。能够承受长期居住风险,与能够把它当作标准金融资产,是两件不同的事。
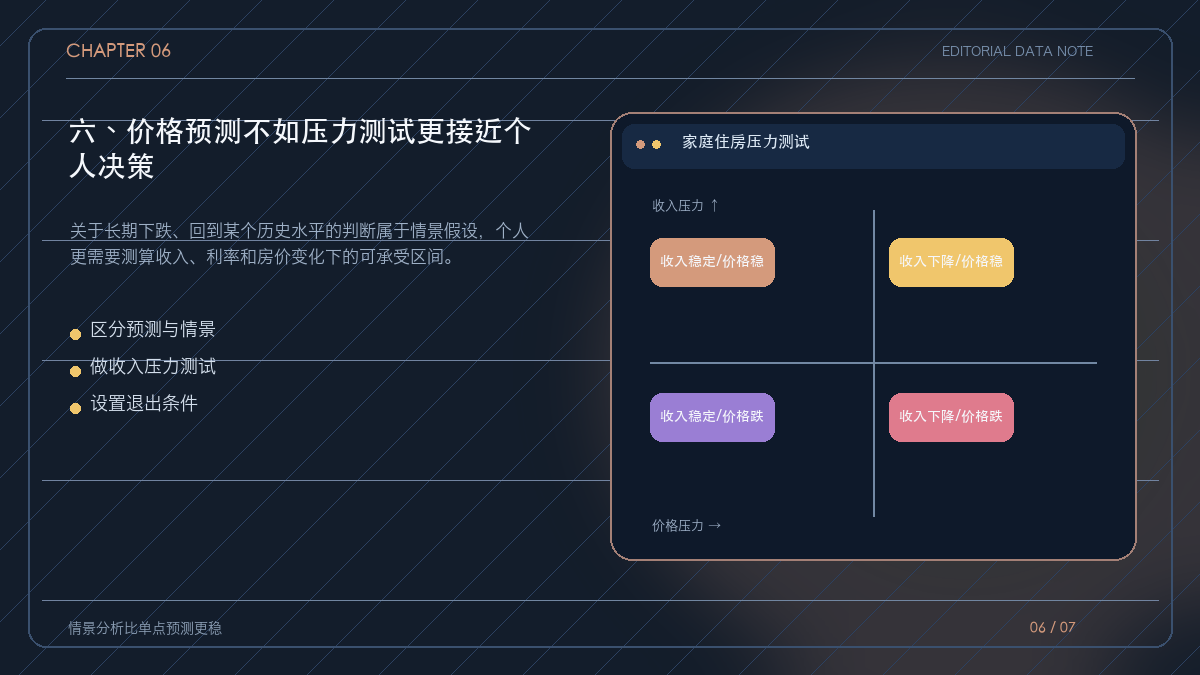
六、价格预测不如压力测试更接近个人决策
市场中经常出现‘五年熊市’或回到某个历史价位的判断,这些判断本质上是情景而不是确定事实。个人不应把单一预测当作买卖依据。
更实用的方法是设定几个压力情景:收入下降、房价下跌、利率变化、家庭成员失业或需要照护。只要在最差情景下仍能维持生活并保留退出路径,决策就更接近风险管理而不是押注。
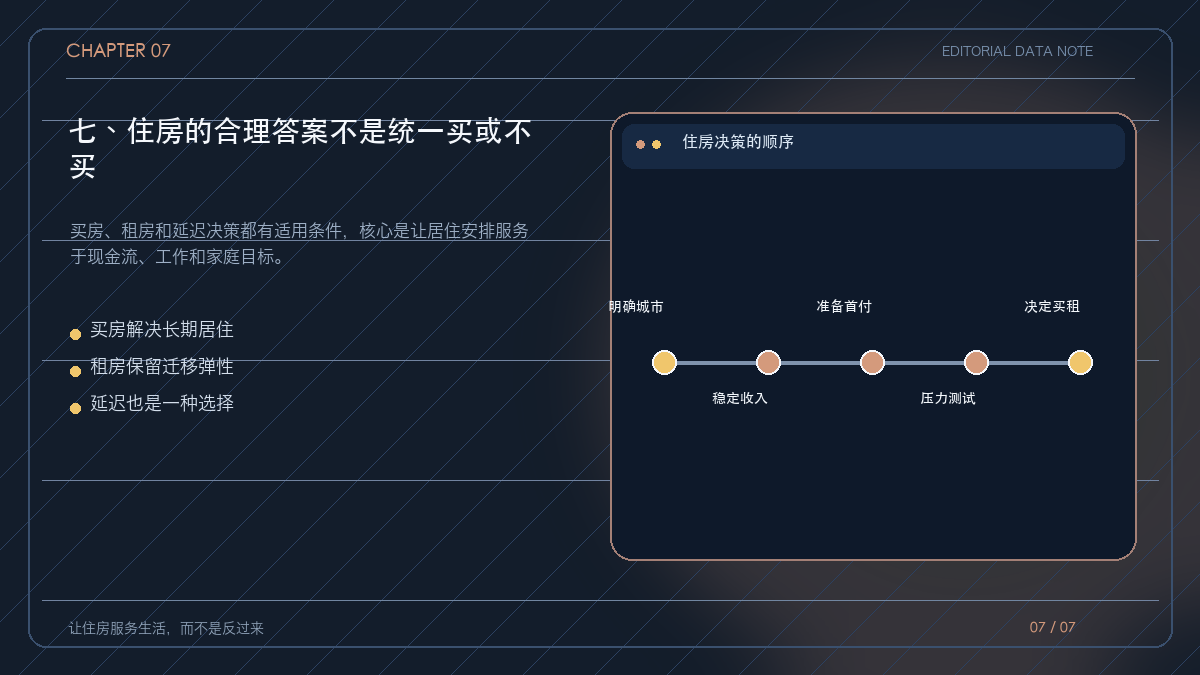
七、住房的合理答案不是统一买或不买
住房决策需要回到个人的时间跨度和风险承受力。计划长期定居、现金流稳定、杠杆可控时,买房可以提供稳定性;工作和城市仍在变化、收入不稳定时,租房可能保留更多选择。
延迟决策并不等于错过人生。把现金流、职业和家庭计划理顺后再买,往往比在高压力下仓促承担长期债务更有主动权。
住房的价值不只由价格决定,也由它占用的现金流和人生选择决定。买房可以是一种稳定安排,也可以成为长期束缚。把居住需求、债务能力和迁移自由放在同一张表里,才能做出真正属于自己的选择。