
华正新材的市场表现与其业务结构、业绩基数和市值弹性有关。不能只因为股价走势强就把它等同于整个 PCB 行业,也不能只看高速材料的想象空间而忽略通用板材的现金流底盘。更合适的分析方式,是把公司拆成通用覆铜板、高速覆铜板和 CBF 等业务,再分别观察需求、客户、产能和利润兑现。
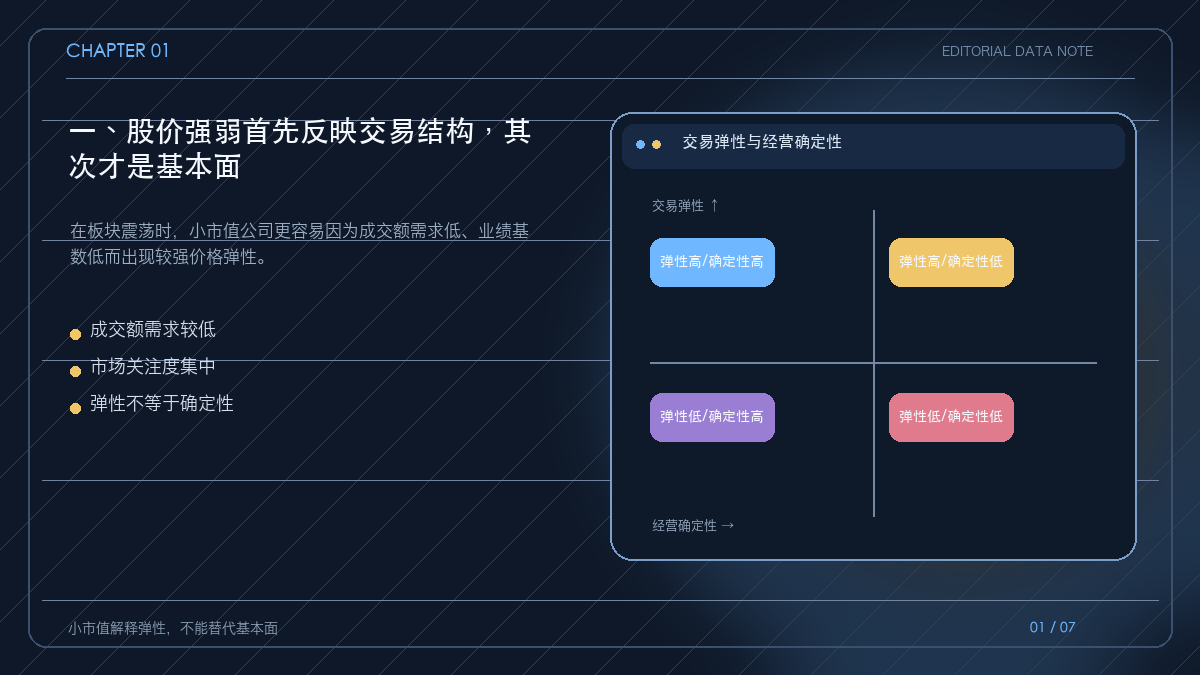
一、股价强弱首先反映交易结构,其次才是基本面
当大型 PCB 公司市值较高、成交额需求较大时,市场在存量环境下可能更容易寻找小市值标的。小市值公司只需要较少边际资金就能形成明显波动。
这种交易弹性可以解释一段时间的走势,但不等于经营确定性。判断趋势能否持续,仍需回到订单、产能、客户认证、利润和现金流,而不是把市值小本身当成成长逻辑。
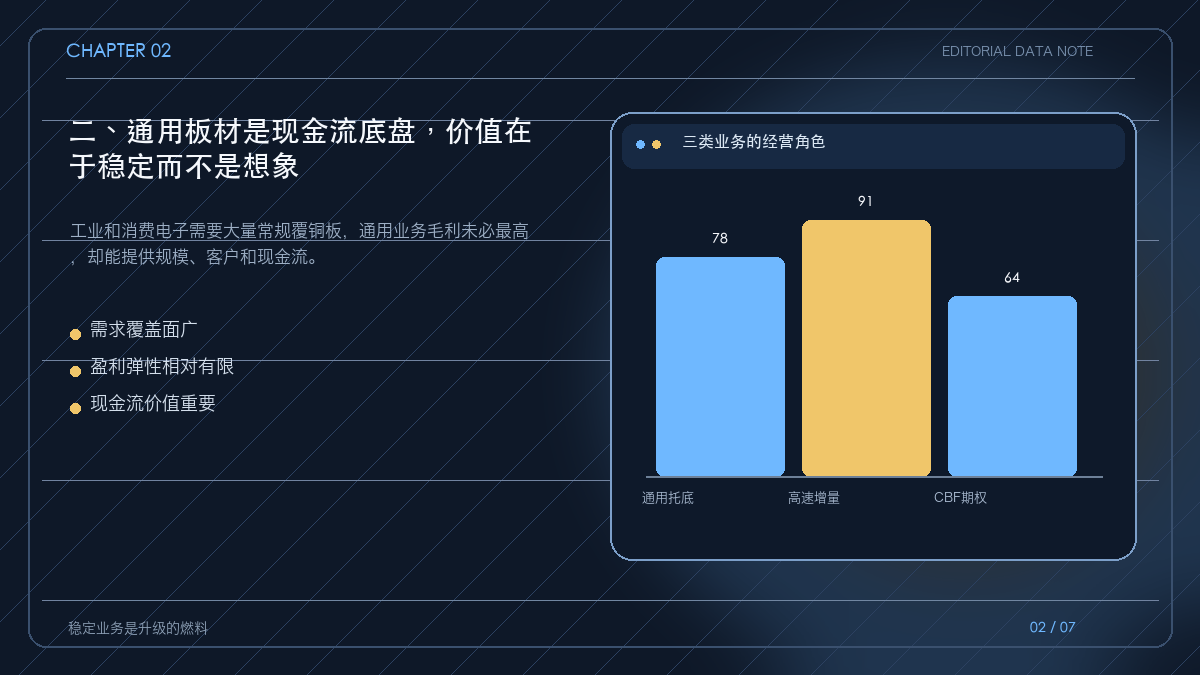
二、通用板材是现金流底盘,价值在于稳定而不是想象
通用覆铜板主要服务于工业、消费电子等广泛场景。高端板材供给紧张时,部分产能和需求会向常规板材重新分配,形成一定的价格和利用率支撑。
这类业务的特点是规模大、竞争充分、利润率相对稳定。它很难独自支撑高估值,但能够为公司研发、扩产和客户验证提供现金流,是第二曲线能够落地的基础。
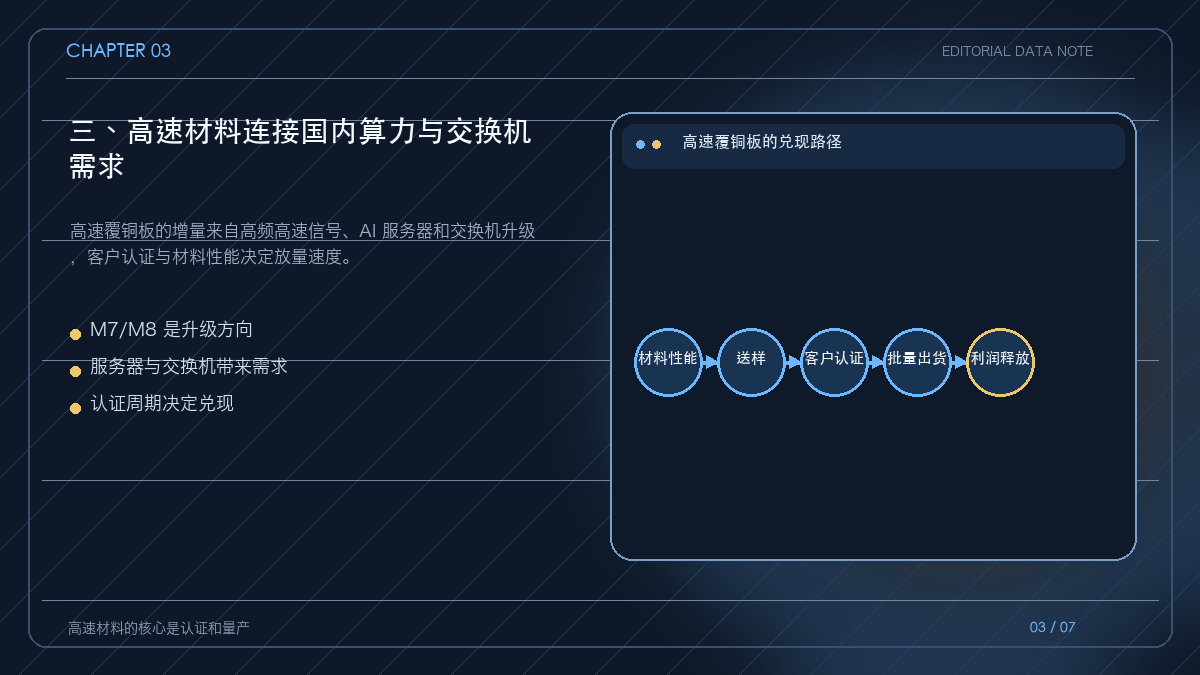
三、高速材料连接国内算力与交换机需求
高速覆铜板承担更高的信号完整性要求,材料损耗、介电性能、热稳定性和加工一致性都会影响最终系统。AI 服务器与交换机升级,使高速材料的价值量和验证重要性提高。
华正新材被讨论的增量方向,是面向国内算力和交换机链条的高速材料。真正需要跟踪的是客户是否通过认证、产能是否按计划释放、产品结构是否从送样进入稳定批量,以及毛利是否能覆盖扩产成本。
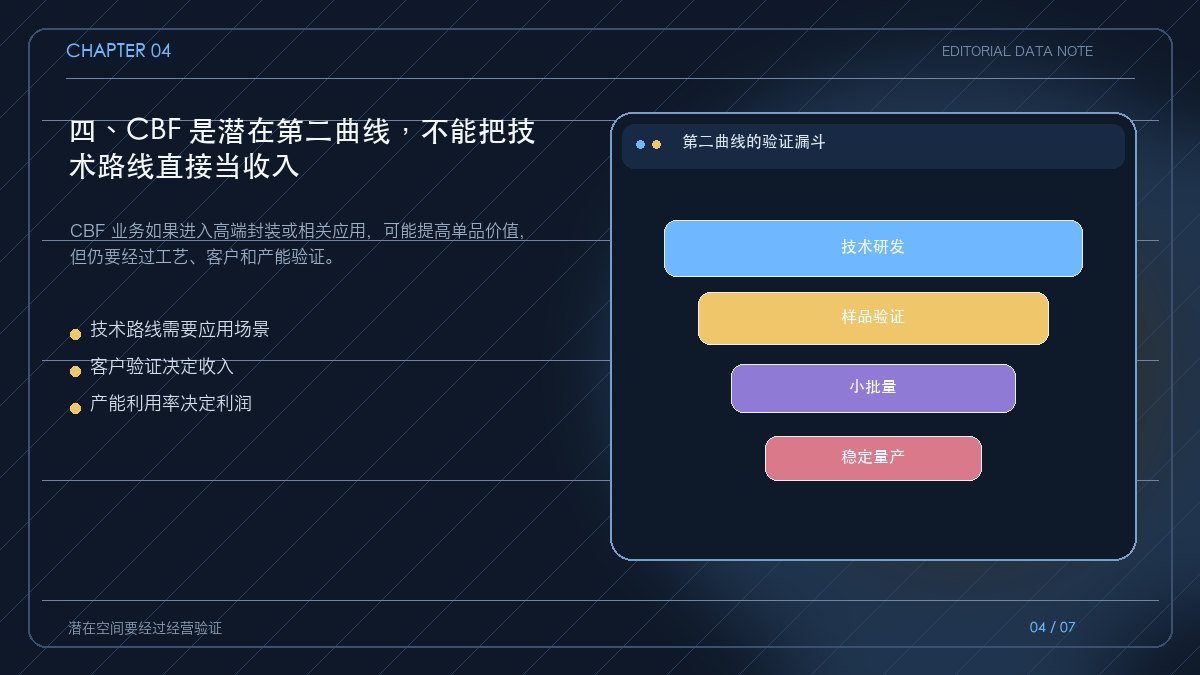
四、CBF 是潜在第二曲线,不能把技术路线直接当收入
CBF 被视为公司业务结构中的潜在增量,但潜在市场不等于已经实现的收入。新材料需要经历配方、工艺窗口、设备匹配、客户认证和批量生产多个阶段。
分析这条曲线时,应把研发进度、样品验证、订单金额、产能建设和收入确认分开。只有当产品进入客户量产并形成稳定毛利,第二曲线才从估值叙事转为经营事实。
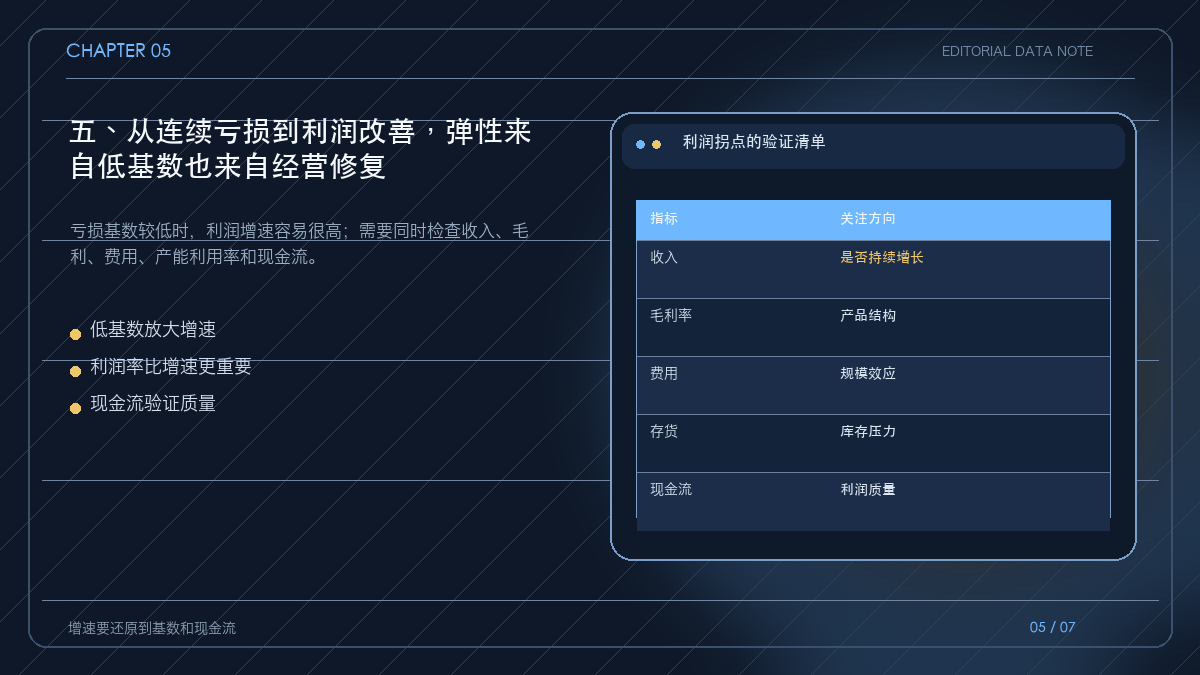
五、从连续亏损到利润改善,弹性来自低基数也来自经营修复
公司此前连续亏损、随后上半年归母净利润出现大幅改善,这类变化具有较强的业绩弹性。但从亏损到盈利的增速容易被低基数放大,不能单独用百分比判断经营质量。
更完整的验证包括收入是否增长、毛利率是否改善、期间费用是否可控、存货和应收是否健康、经营现金流是否同步转好。只有利润和现金流同时改善,拐点才更可信。
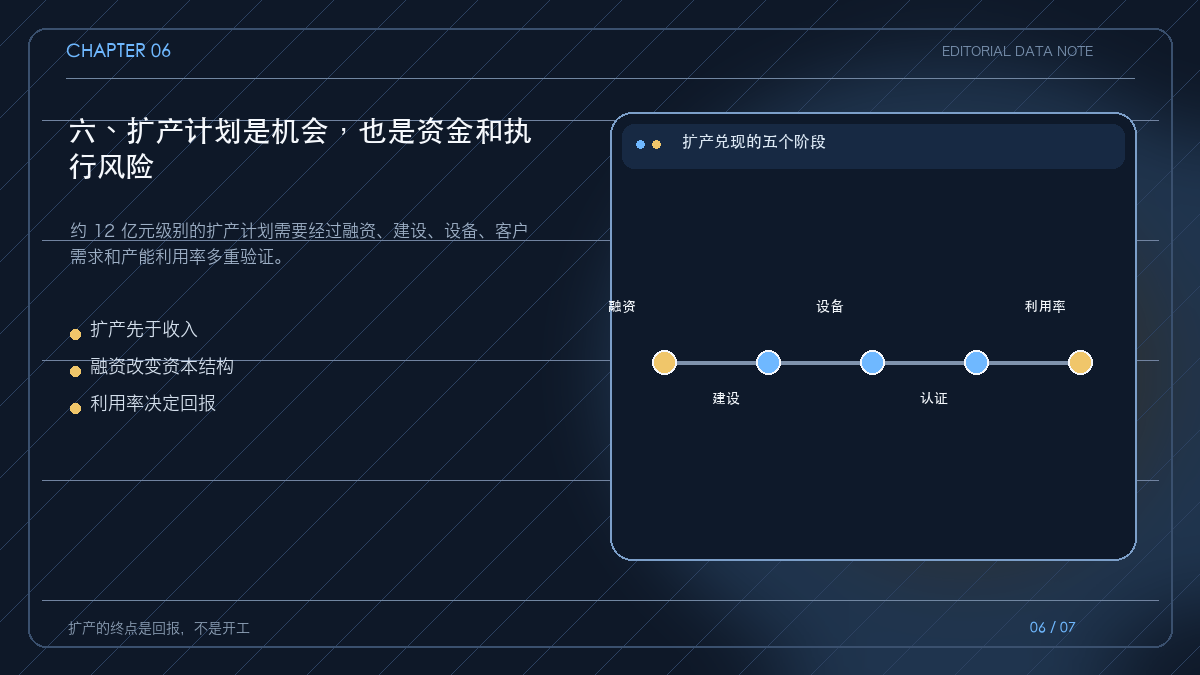
六、扩产计划是机会,也是资金和执行风险
高速覆铜板项目需要设备、厂房、工艺和客户导入,扩产会先增加资本开支和折旧,再等待订单和利用率提升。定增或其他融资方案的意义,不只是筹钱,还会改变股本、资金成本和股东回报。
判断扩产是否合理,需要把项目进度、投资额、建设周期、客户订单、产能利用率和折旧压力放在一起。没有客户需求和量产节奏的扩产,可能把业务弹性变成资产负担。
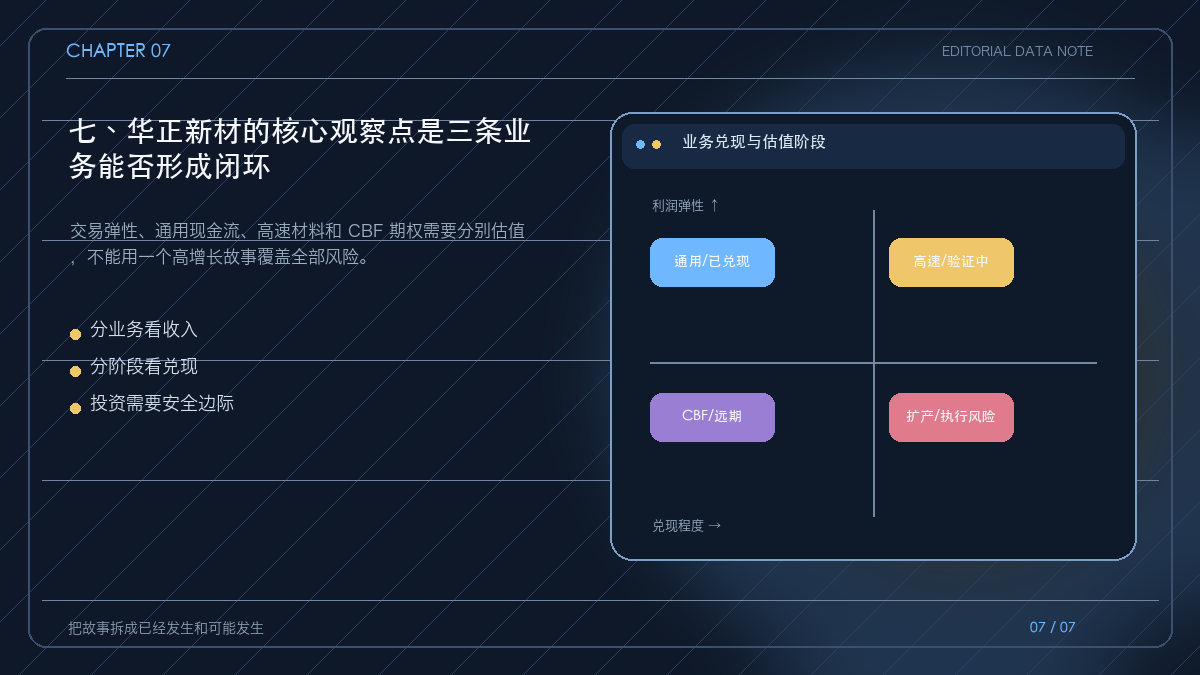
七、华正新材的核心观察点是三条业务能否形成闭环
华正新材的分析可以分成三个层次:通用业务提供底盘,高速覆铜板提供算力增量,CBF 提供远期选择权。三者的风险、验证周期和估值方法不同。
投资判断还需要考虑小市值波动、客户集中、扩产执行、材料价格和市场情绪。本文只提供产业链和经营框架,不构成投资建议;任何目标价或收益预期都需要独立核验。
华正新材的经营弹性来自三层业务结构,而不是单一概念。通用板材提供底盘,高速覆铜板连接算力升级,CBF 提供长期选择权。最终价值取决于客户认证、产能利用率、利润质量与现金流能否形成闭环。