阿斯利康向Summit Therapeutics投入20亿美元,交易并非直接买入康方生物,却把依沃西单抗的海外权益、双抗机制、临床节点和联合用药想象空间推到估值中心。
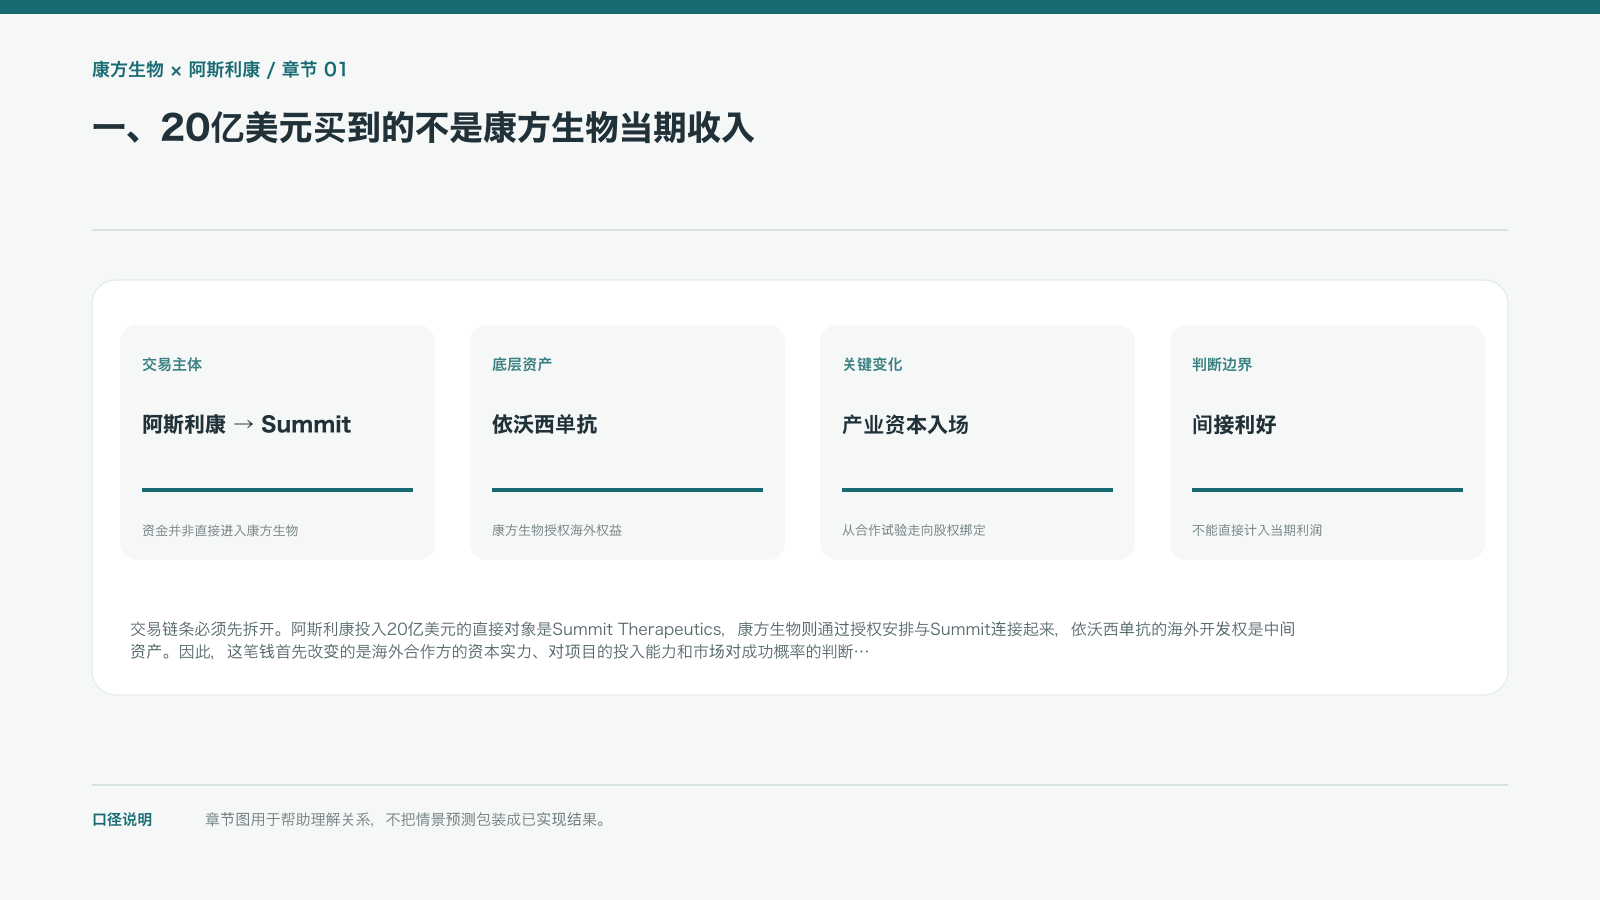
一、20亿美元买到的不是康方生物当期收入
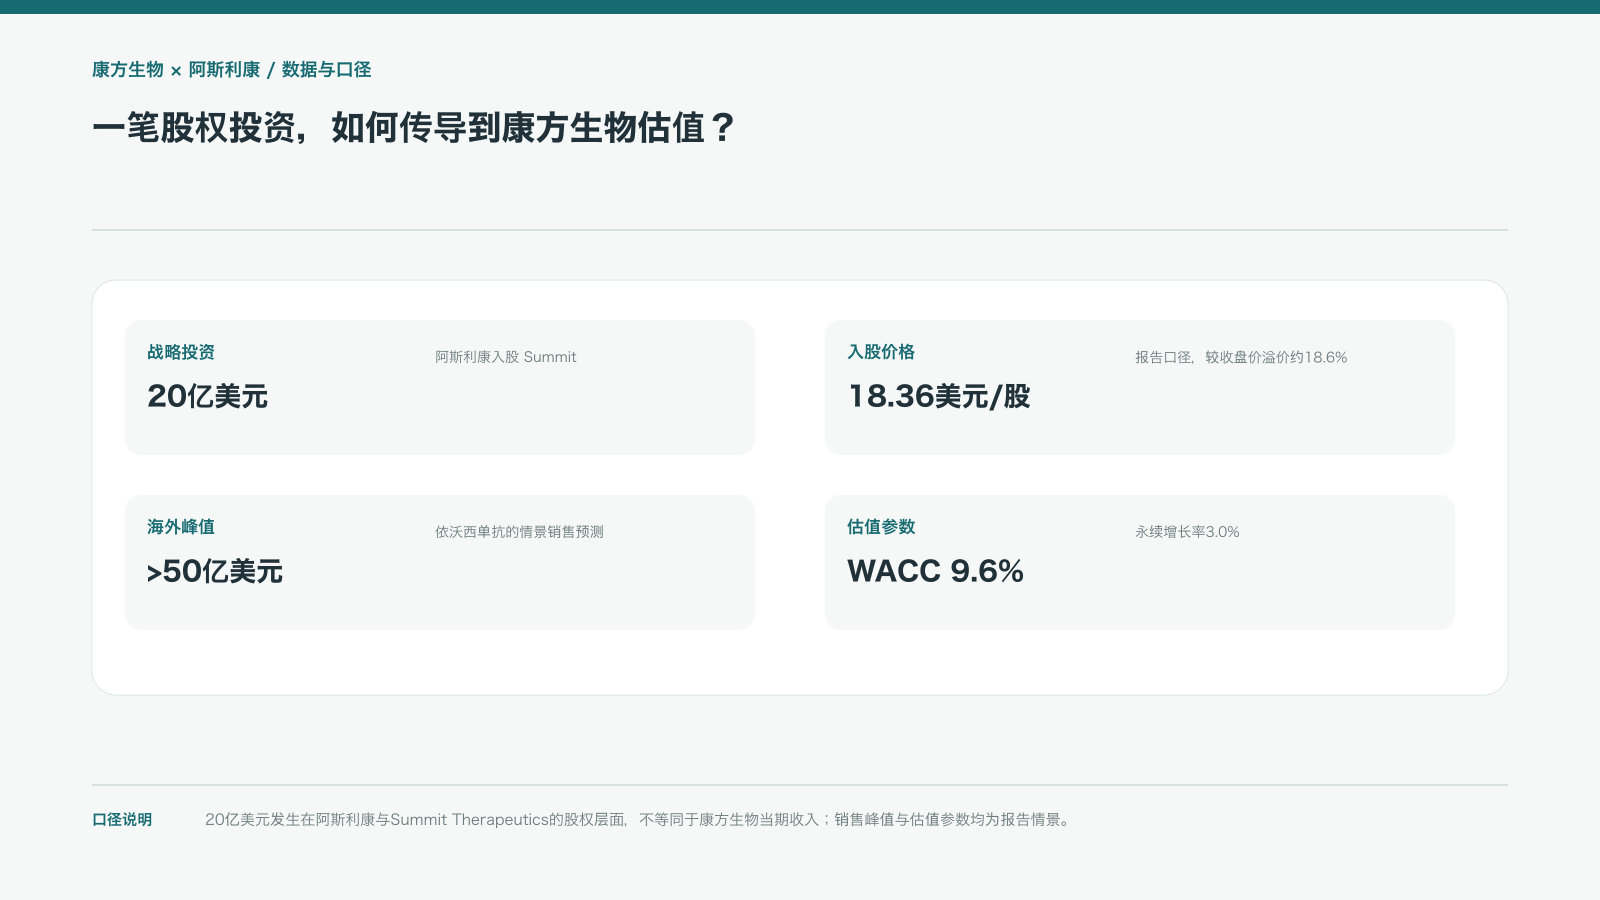
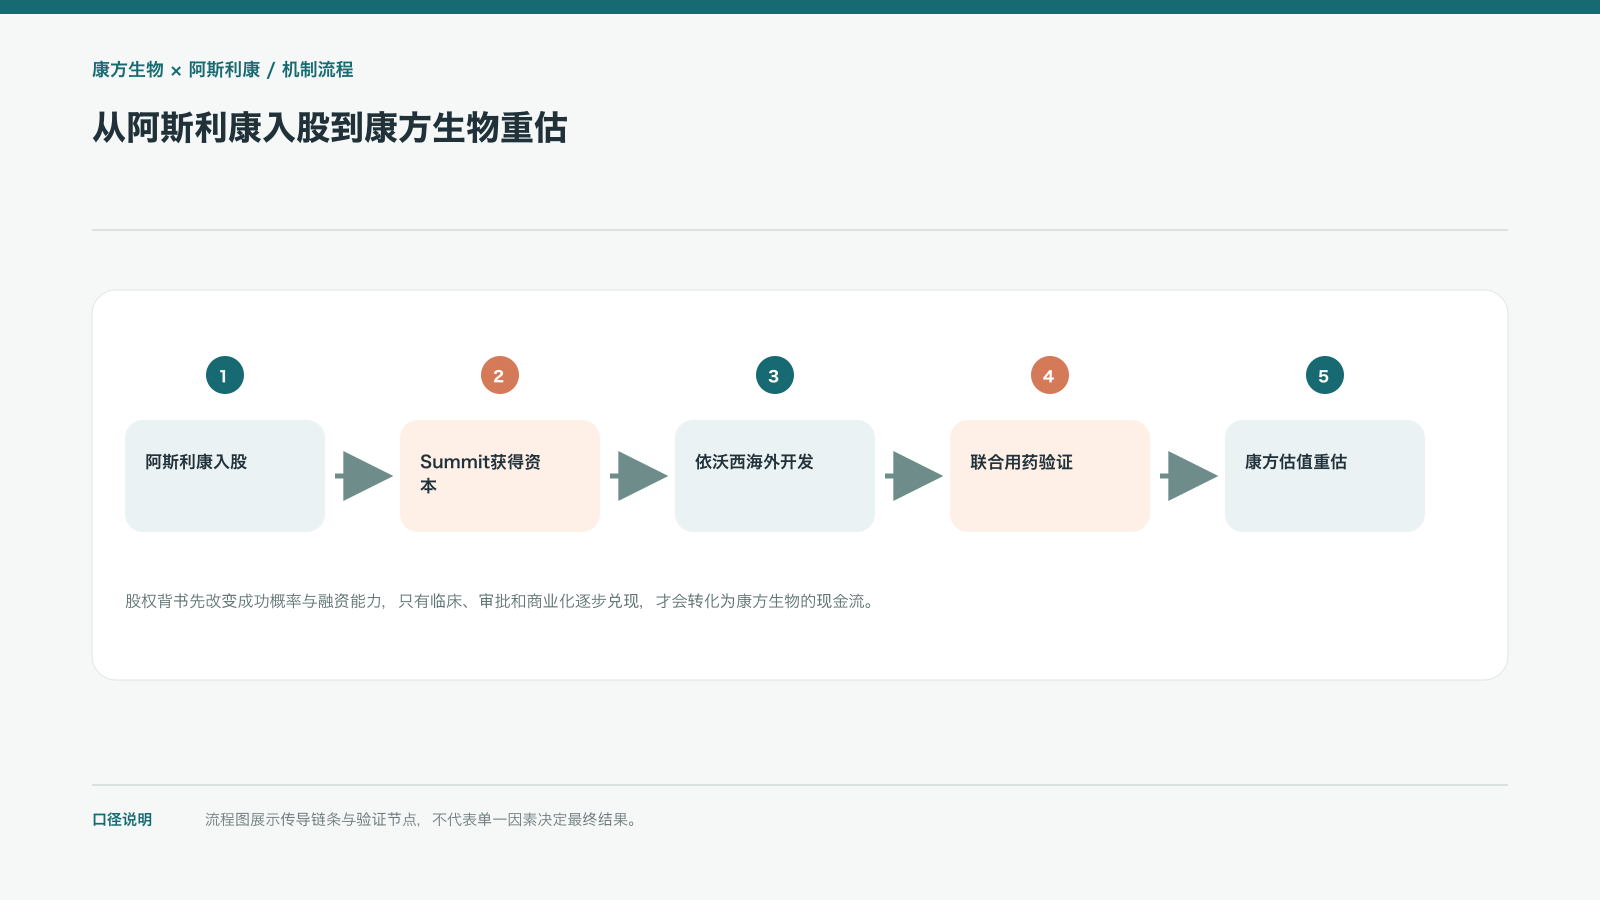
交易链条必须先拆开。阿斯利康投入20亿美元的直接对象是Summit Therapeutics,康方生物则通过授权安排与Summit连接起来,依沃西单抗的海外开发权是中间资产。因此,这笔钱首先改变的是海外合作方的资本实力、对项目的投入能力和市场对成功概率的判断,而不是康方生物当期利润表突然增加20亿美元。
摩根大通把事件映射到康方生物,核心在于海外权益的定价被重新打开。产业资本愿意在临床关键节点前用股权方式绑定项目,说明长期选择权具有商业价值;但收益如何回到康方生物,仍取决于授权协议、里程碑付款、销售分成和后续合作安排。股权交易与药品收入之间不能直接画等号。
从会计视角看,交易价值至少要经过三道门:Summit是否把资本投入依沃西单抗,授权合同是否产生里程碑或分成,康方生物是否最终在报表中确认相关收益。只有这三道门逐步打开,产业资本的信号才会从估值预期变成现金流证据。
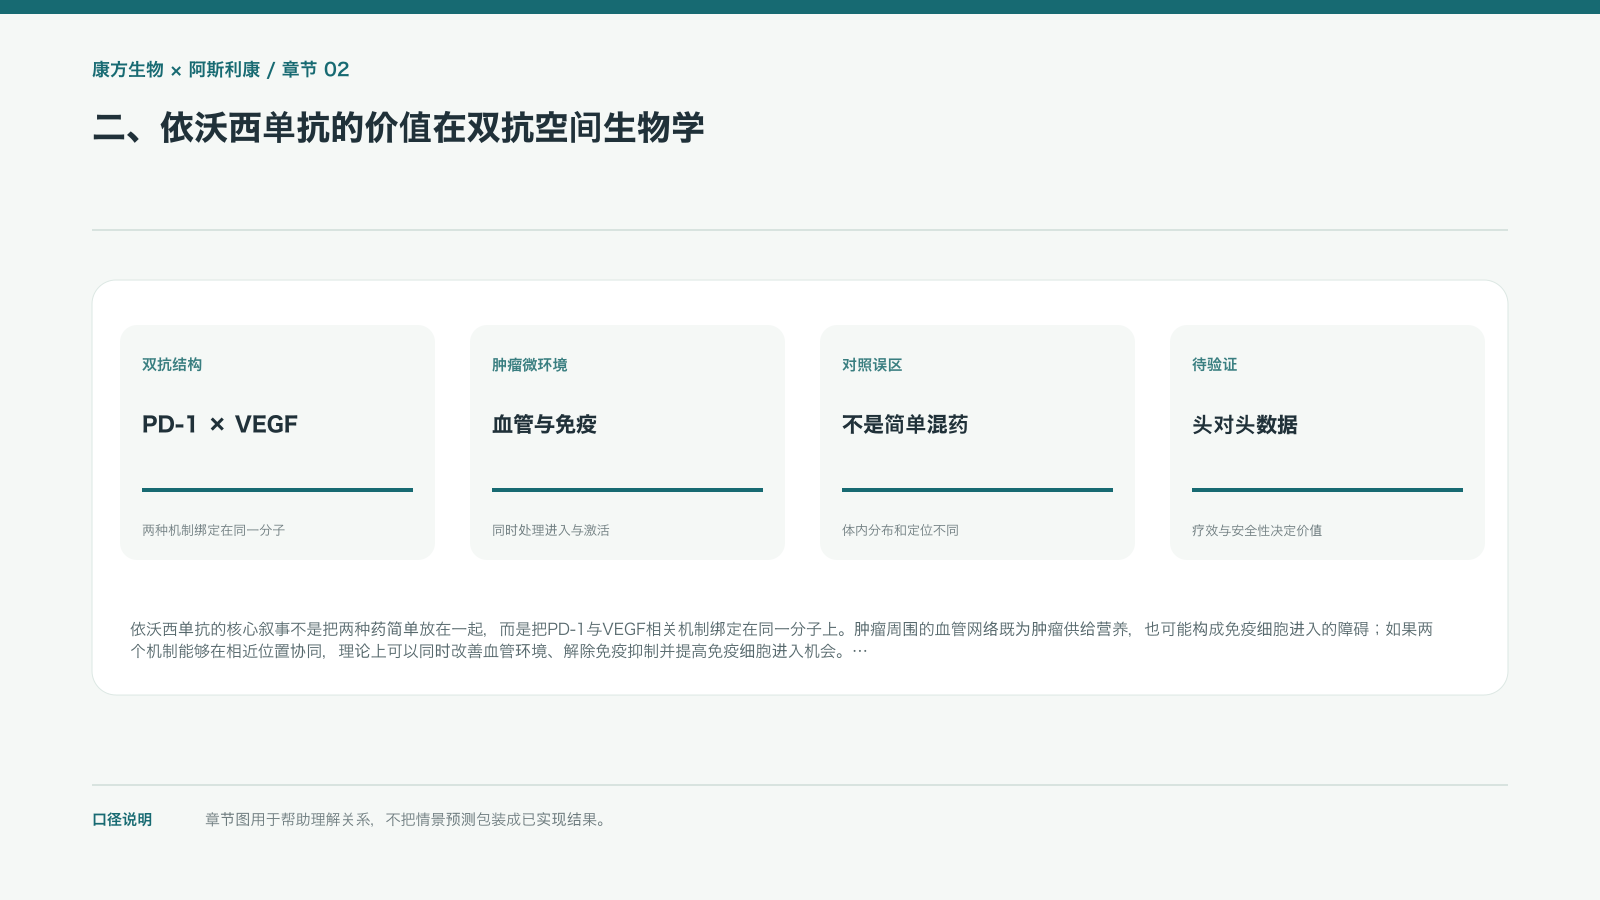
二、依沃西单抗的价值在双抗空间生物学
依沃西单抗的核心叙事不是把两种药简单放在一起,而是把PD-1与VEGF相关机制绑定在同一分子上。肿瘤周围的血管网络既为肿瘤供给营养,也可能构成免疫细胞进入的障碍;如果两个机制能够在相近位置协同,理论上可以同时改善血管环境、解除免疫抑制并提高免疫细胞进入机会。
这种机制解释了为什么报告把双抗结构与联合用药潜力放在一起讨论,也解释了为什么不能只用“两个单药相加”来替代双抗的判断。真正决定价值的仍然是头对头临床疗效、安全性、剂量安排和不同患者群体的获益是否稳定。机制先进只代表可验证的假设,不代表临床结果已经确定。
双抗的分析还要区分机制合理性与临床可重复性。需要比较不同剂量、既往治疗线次和生物标志物亚组,确认获益是否集中在可识别的人群;也要把免疫相关不良事件、血管相关风险和停药率放在同一张表里观察。
三、阿斯利康的溢价体现了提前锁定选择权
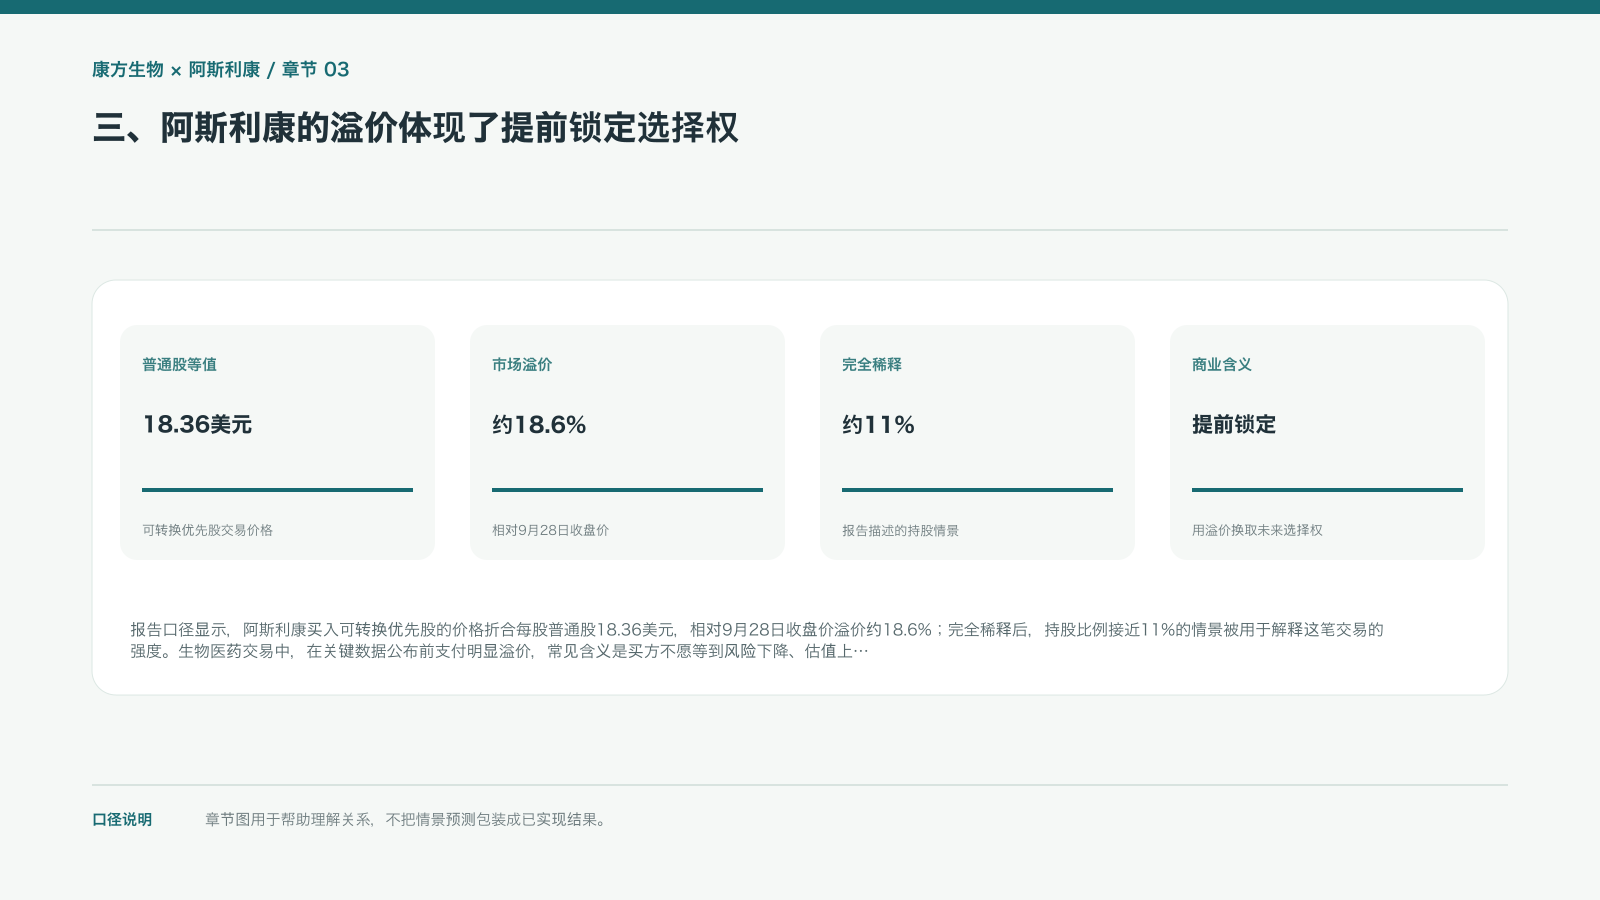
报告口径显示,阿斯利康买入可转换优先股的价格折合每股普通股18.36美元,相对9月28日收盘价溢价约18.6%;完全稀释后,持股比例接近11%的情景被用于解释这笔交易的强度。生物医药交易中,在关键数据公布前支付明显溢价,常见含义是买方不愿等到风险下降、估值上升后再谈。
这仍然不是对临床成功的保证。溢价可能购买的是未来谈判地位、联合开发入口、全球商业化协同以及对核心管线的优先选择权。对康方生物而言,最重要的传导不是“20亿美元马上入账”,而是海外合作方获得更强资金与资源后,依沃西单抗的开发路径可能加速,长期资产重估概率随之提高。
对买方而言,溢价交易把未来谈判成本提前固定;对原权益方而言,股权绑定也可能带来稀释和治理安排变化。判断交易是否真正改善康方生物的地位,不能只看买入价格,还要看董事席位、开发权、费用承担与后续选择权如何写进协议。
四、估值模型把国内基本盘与海外上限分开
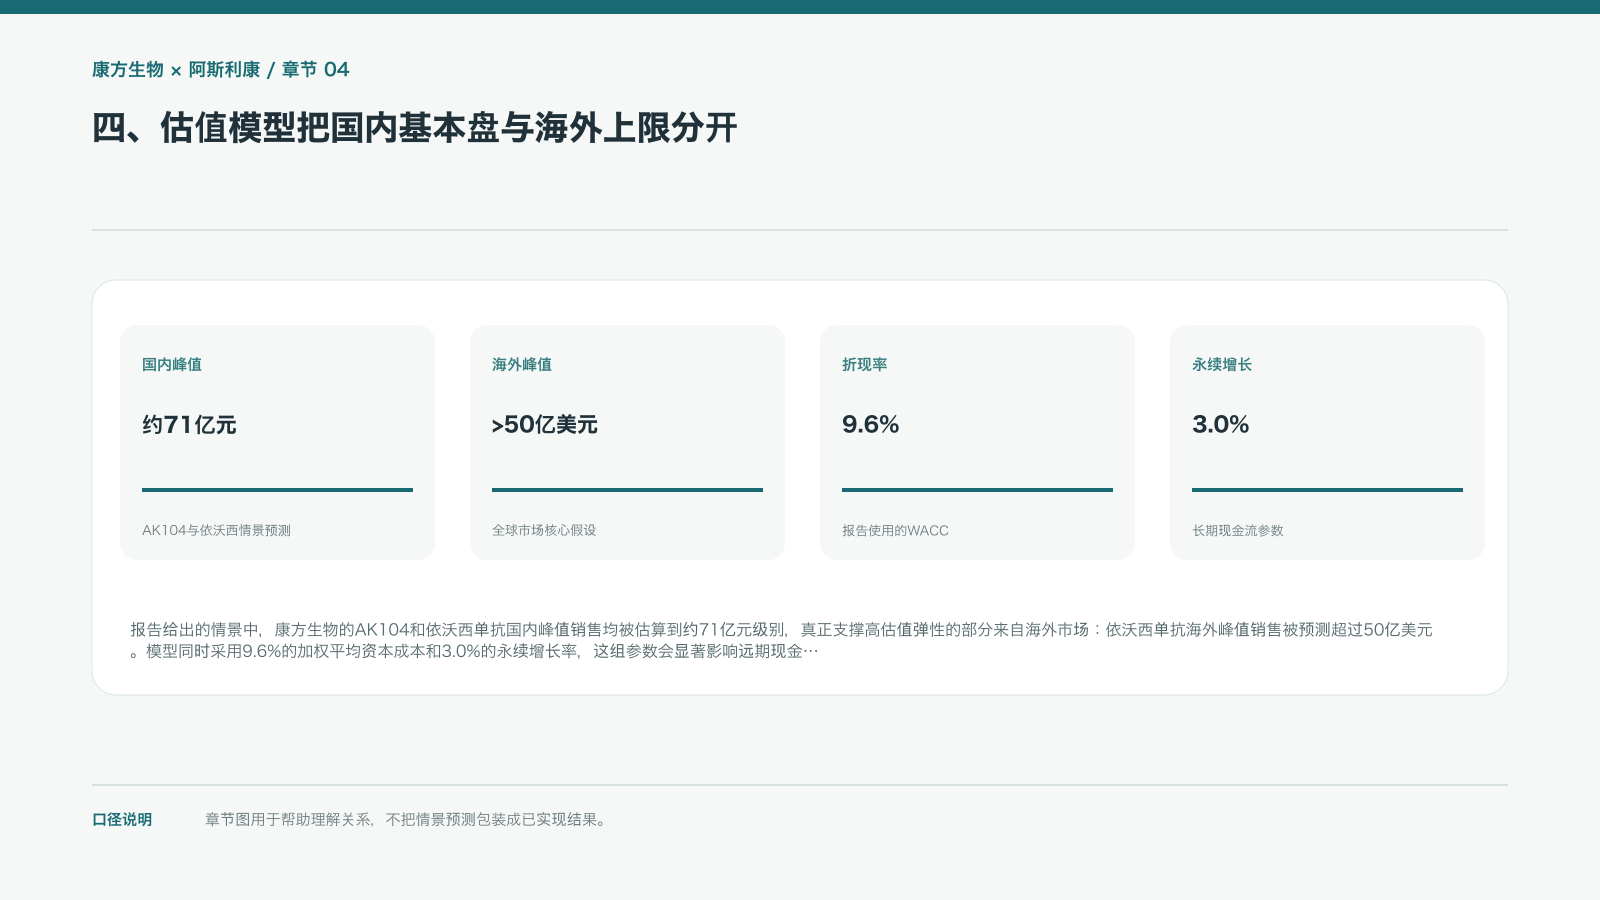
报告给出的情景中,康方生物的AK104和依沃西单抗国内峰值销售均被估算到约71亿元级别,真正支撑高估值弹性的部分来自海外市场:依沃西单抗海外峰值销售被预测超过50亿美元。模型同时采用9.6%的加权平均资本成本和3.0%的永续增长率,这组参数会显著影响远期现金流的现值。
数字越远,假设越多。海外峰值取决于适应证、竞争格局、定价、医保和商业化覆盖;折现率则取决于研发风险、融资成本和现金流稳定性。报告没有给出阿斯利康与Summit股权交易会如何改变康方生物里程碑和分成比例,因此海外销售预测不能直接变成康方生物利润预测。
估值敏感性尤其集中在海外收入归属。即使依沃西单抗在海外达到较高销售额,康方生物能够得到的比例仍要扣除合作方分成、商业化费用、税费及研发投入。把产品全球峰值直接乘一个市盈率,会跳过最关键的合同层和现金流层。
五、短期临床节点与长期产业资本并不矛盾
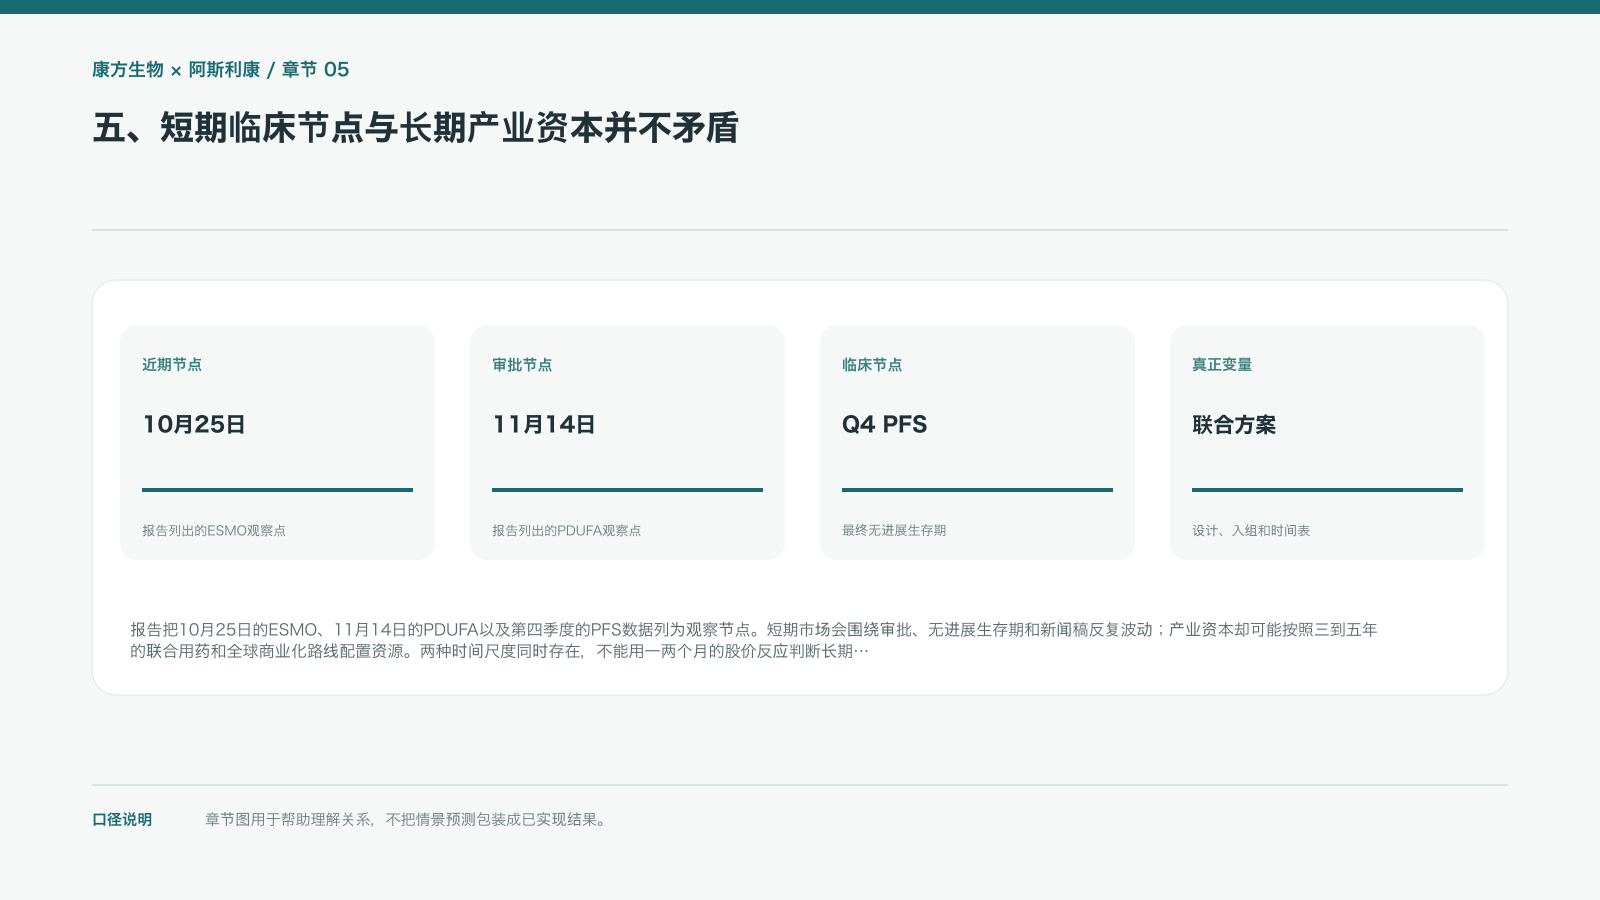
报告把10月25日的ESMO、11月14日的PDUFA以及第四季度的PFS数据列为观察节点。短期市场会围绕审批、无进展生存期和新闻稿反复波动;产业资本却可能按照三到五年的联合用药和全球商业化路线配置资源。两种时间尺度同时存在,不能用一两个月的股价反应判断长期合作是否有价值。
观察临床数据时,定性表述不够。总生存期或无进展生存期的风险比、置信区间、对照组表现和安全性,才是判断疗效强度的核心。报告提出OS风险比达到0.6或更低可视为强信号,这属于跟踪阈值而不是结果承诺;最终仍需等待完整数据和监管解释。
临床节点的阅读顺序也很重要:先看试验设计和入组人群,再看主要终点及风险比,最后看安全性和随访成熟度。单个会议摘要可能只提供早期数据,不能替代完整随访;审批日期也只是时间节点,不是疗效结论。
六、真正的战略想象是双抗与ADC的联合版图
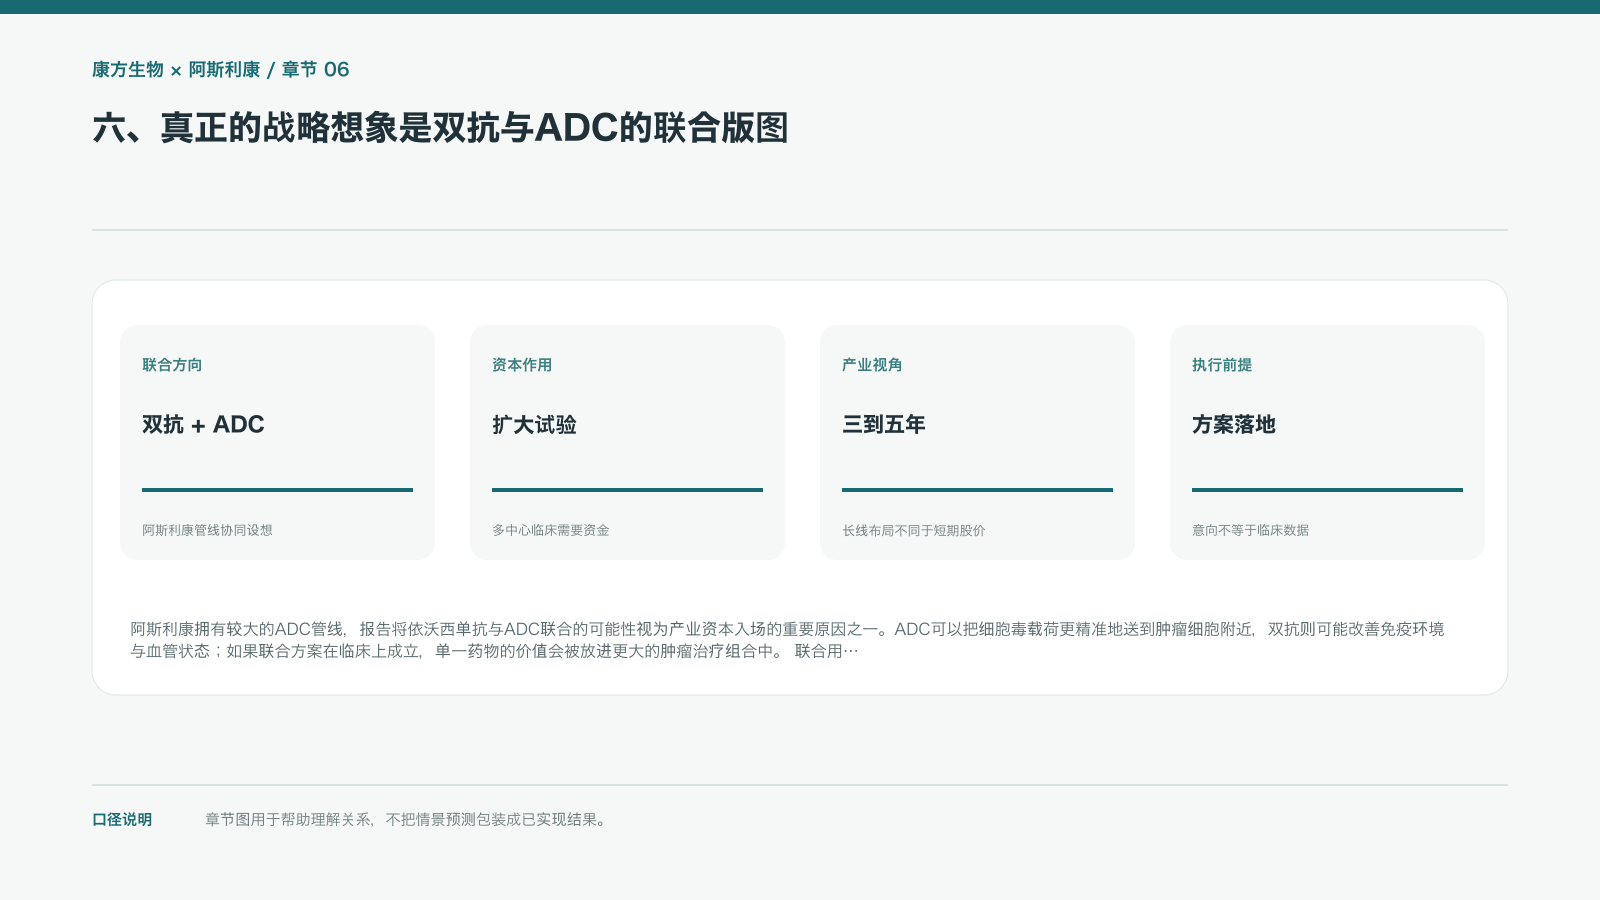
阿斯利康拥有较大的ADC管线,报告将依沃西单抗与ADC联合的可能性视为产业资本入场的重要原因之一。ADC可以把细胞毒载荷更精准地送到肿瘤细胞附近,双抗则可能改善免疫环境与血管状态;如果联合方案在临床上成立,单一药物的价值会被放进更大的肿瘤治疗组合中。
联合用药目前仍是意向和战略假设,最关键的缺口是具体实验设计、入组规模、启动时间和数据读出。资本支持能够提高试验推进速度,却不能替代联合治疗的药理相容性、剂量安全性和疗效证据。只有方案公布并进入入组,战略叙事才进入执行验证阶段。
双抗与ADC联合若要成立,必须同时解决药理协同、给药顺序、重叠毒性和患者筛选问题。资本投入可以支持更多组合探索,却不能把多个管线的理论协同自动变成一个产品的商业价值,联合方案的注册路径同样需要单独评估。
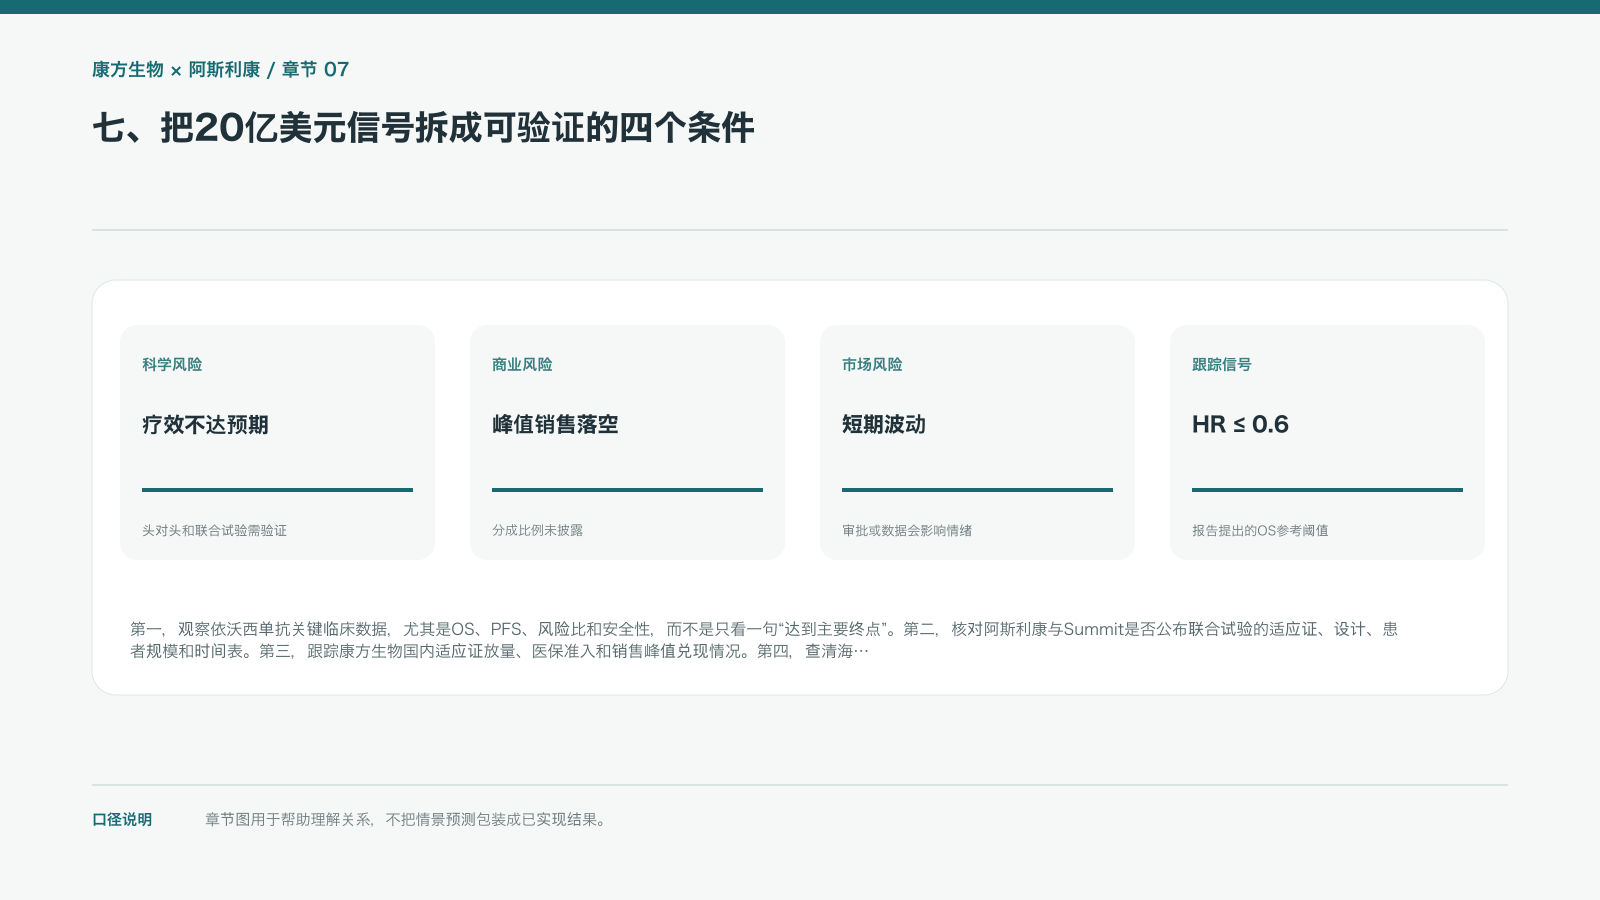
七、把20亿美元信号拆成可验证的四个条件
第一,观察依沃西单抗关键临床数据,尤其是OS、PFS、风险比和安全性,而不是只看一句“达到主要终点”。第二,核对阿斯利康与Summit是否公布联合试验的适应证、设计、患者规模和时间表。第三,跟踪康方生物国内适应证放量、医保准入和销售峰值兑现情况。第四,查清海外授权协议中的里程碑、分成与费用承担,避免把Summit层面的股权估值直接计入康方生物收入。
如果联合试验迟迟没有设计,关键临床数据不及预期,或海外销售无法接近模型假设,9.6%折现率下的远期估值就需要下修。产业资本的入场是高价值信号,但验证仍然要回到临床、审批、合同和现金流。
因此,最有价值的跟踪不是再次重复交易金额,而是建立事件台账:合同披露、临床入组、关键读出、监管决定、销售提货和分成确认分别记录。任何一个环节停滞,都应相应降低对海外峰值和远期估值的权重。
这笔交易最稳妥的理解,是把康方生物、阿斯利康、Summit Therapeutics与依沃西单抗放进同一条但不等价的价值链:资本提高了开发能力,合作提高了项目可见度,临床和合同才决定收益归属。若后续披露能够同时证明项目推进、数据改善和分成兑现,估值重估才有基本面支撑;否则,20亿美元仍主要是一项值得跟踪的产业信号。
具体到跟踪动作,可以把每个季度的公开信息分为四栏:临床结果、监管进度、授权合同和商业回款。四栏都向好时,海外峰值的权重才有理由上调;如果只有资本动作而没有项目进展,就应把它视为选择权信号,避免在估值中重复计价。 这能避免把合作方的估值、产品的销售峰值和康方生物的可归属利润混成一个数字。