
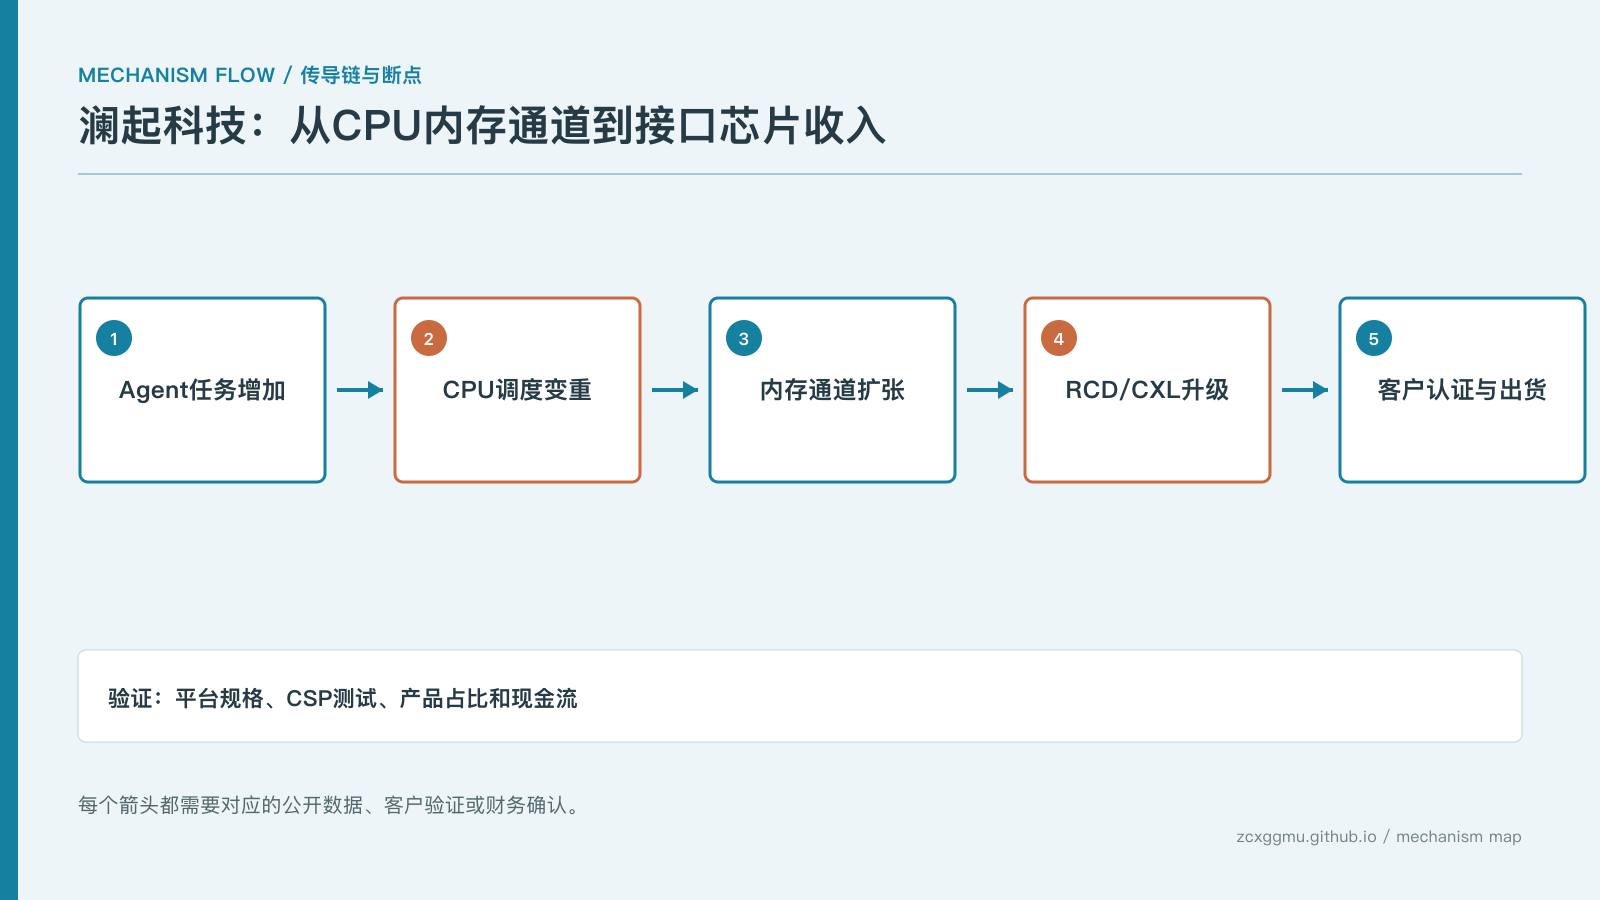
澜起科技(688008)所处的内存互连环节,价值不只取决于AI服务器是否增加GPU。智能体执行任务时还需要大量API调用、数据库查询、逻辑判断和分支调度,这会提高CPU与内存系统的重要性。内存通道越多,信号完整性、接口芯片和主板布线越复杂;同时,CXL又提供了一条复用旧内存、扩展容量的路径。判断澜起科技的增量,需要把AI Agent的工作负载、CPU平台升级、RCD与CXL产品代际、客户认证和经营现金流放在同一条链上。
一、AI Agent把CPU从配角变成澜起科技所在的调度中心
生成文本主要依赖并行计算,执行任务的智能体需要CPU处理串行控制和外部数据。智能体会反复调用API、读取结构化数据库、执行条件判断和多步骤工作流。GPU适合大量相似计算,CPU则负责调度、顺序执行和系统协调。当任务从一次回答变成持续执行,CPU服务器的并发任务量和内存访问压力都会上升,这为澜起科技的内存接口芯片提供了需求背景。 CPU可以看作统筹调度的中心,内存通道则是数据进出服务器的高速公路。这个工程问题最终会落到RCD、CXL和MXC等互连产品:CPU算得快并不代表数据能及时送达,通道数量、接口芯片和内存容量都会成为瓶颈。 需要留意:AI Agent需求能否转化为澜起科技的CPU服务器增量,需要看真实工作负载、推理部署方式、平台规格和云厂商采购,而不能只看应用热度。
二、8到12个通道,可能走向16个甚至24个
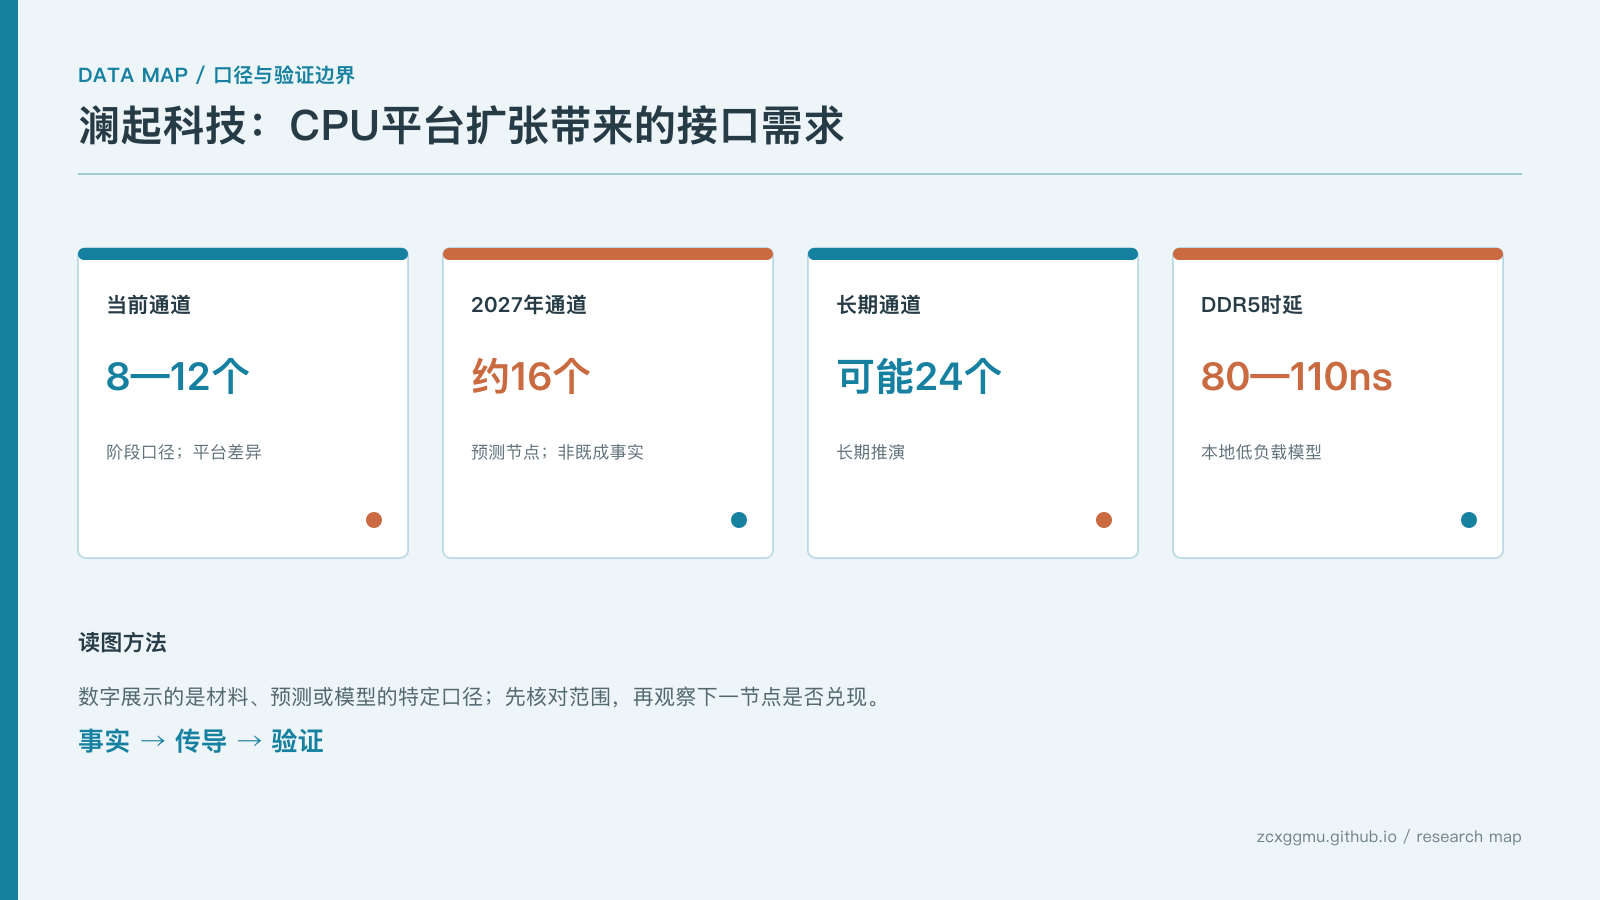
CPU内存通道扩张是服务器平台升级的物理结果,但时间表属于预测而非既成事实。阶段口径中的结构是:当前CPU平台约8—12个内存通道,2027年约16个,长期可能达到24个。通道增加可以提高带宽,但也会增加电磁干扰、串扰、布线和调试难度,主板面积与功耗约束会同步抬升。 通道数量提升会增加RCD等接口芯片的使用场景。若每条内存通道安装更多模组,接口芯片/CPU数量可能接近翻倍;具体倍数取决于平台规格、插槽填充和产品设计,不能直接用行业预测替代出货数据。 需要留意:需要跟踪服务器CPU平台发布、通道规格、DIMM填充率和实际出货,确认结构变化是否真的进入量产。
三、RCD的价值来自信号质量而非简单数量
RCD承担缓冲、重定时和纠错等功能,通道越多,稳定运行的价值越高。当多个高速数据包在主板上并行传输时,RCD需要把信号重新整形并保持同步,减少碰撞和错误。它更像交响乐团的节拍器,而不是单纯的收费站。内存代际升级会把接口芯片从通用元件推向高速、低误码和高可靠设计。 相关信息显示RCD03是当前出货主力,RCD04处于产能爬坡,RCD05进入量产阶段;同业较多停留在RCD02或RCD03。产品代际迁移通常同时影响ASP和毛利率,但必须用出货占比和客户认证确认。 需要留意:“率先量产”只有在稳定良率、客户复购和规模出货成立时才构成护城河,不能仅凭样品或发布会判断。
四、CXL与MXC让DDR4重新获得资产价值
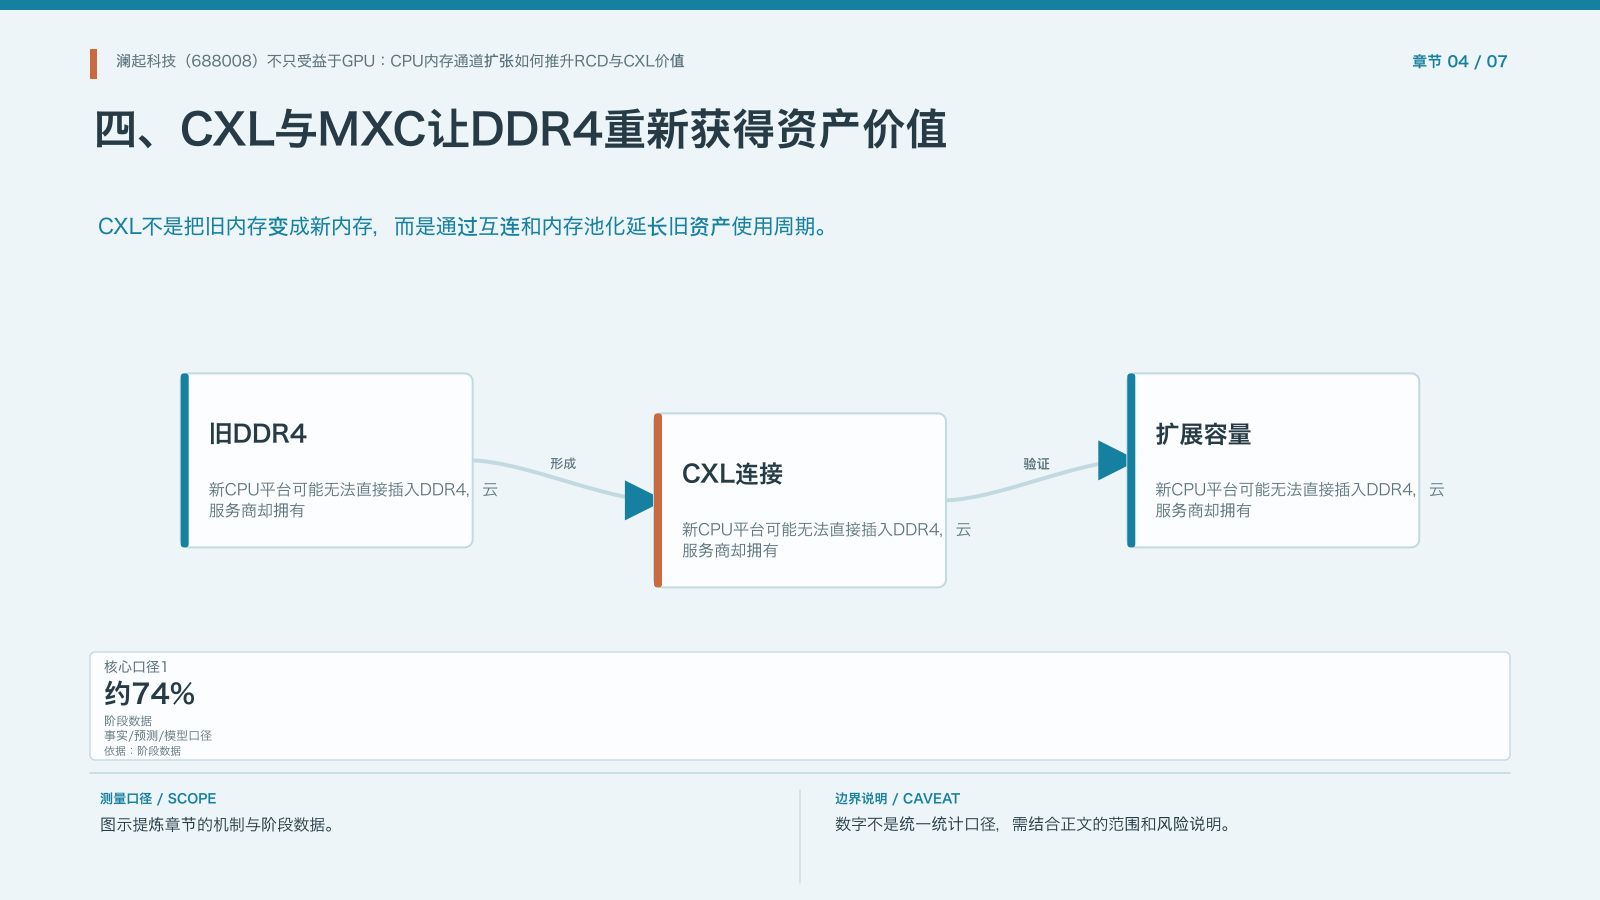
CXL不是把旧内存变成新内存,而是通过互连和内存池化延长旧资产使用周期。新CPU平台可能无法直接插入DDR4,云服务商却拥有大量既有DDR4库存。CXL控制器和MXC类芯片可以连接CPU与扩展内存,把部分容量放到更远层级:热数据留在本地,容量数据放到扩展池。这样节省资本开支,但会付出额外时延和软件管理成本。 阶段口径中的特定模型比较是128GB原生DDR5约3500美元,而DDR4加CXL组合约920美元,模型差值约74%。这不是统一采购报价,实际价格取决于容量、板卡、控制器、库存和系统拓扑。 需要留意:CXL方案必须证明成本节省足以覆盖时延、软件适配、可靠性和运维复杂度,不能把旧内存复用直接等同于无损升级。
五、容量扩展有收益,时延代价也必须量化
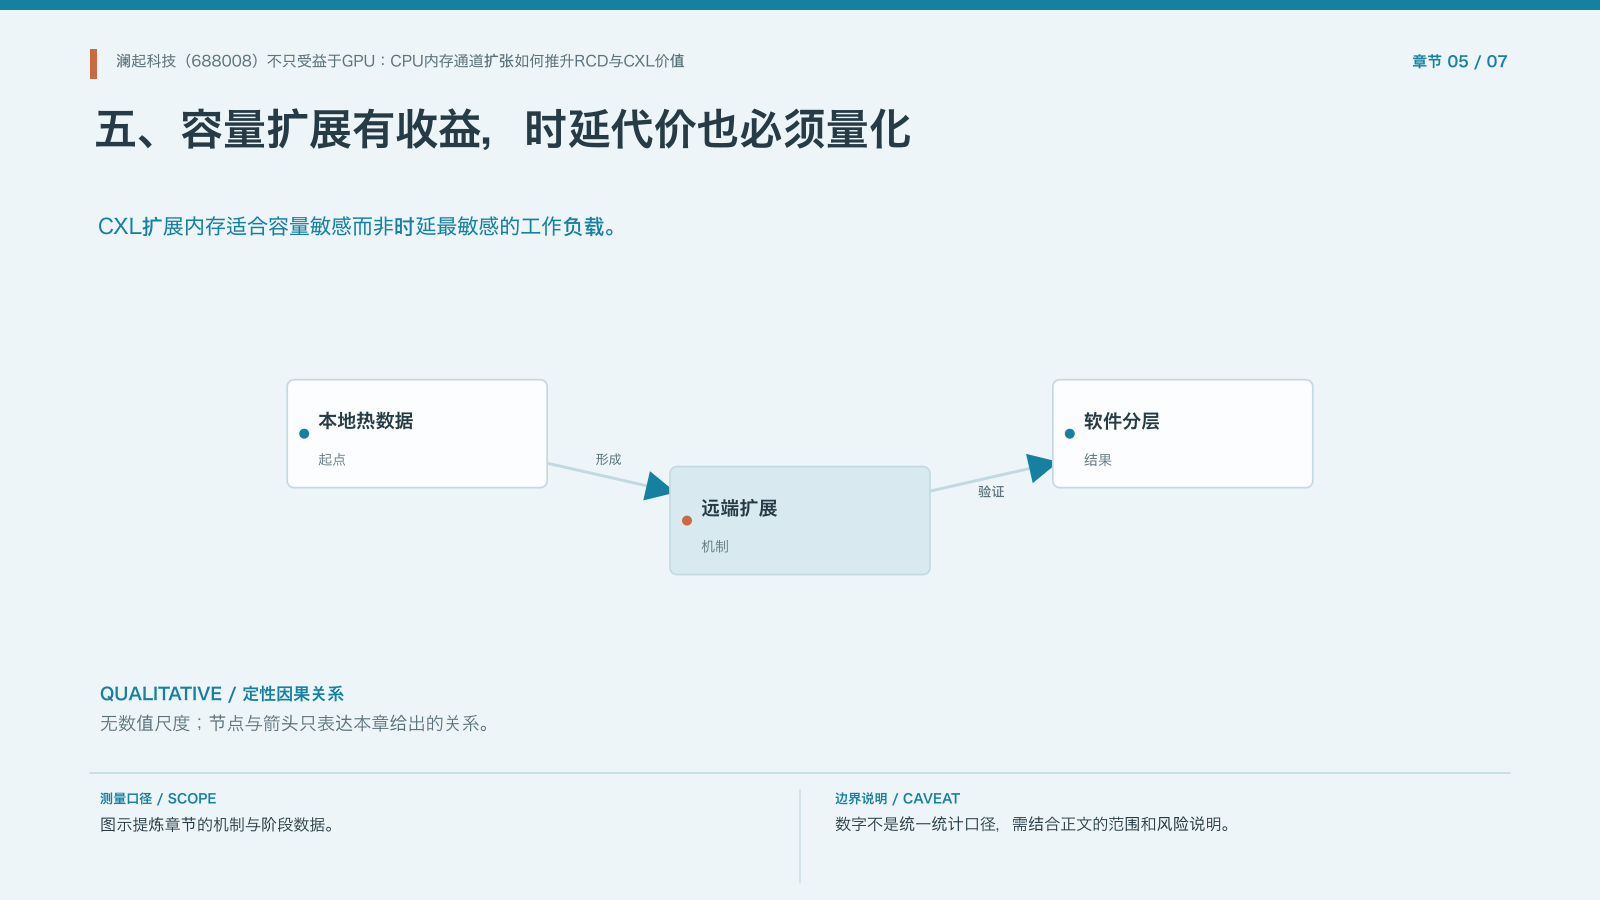
CXL扩展内存适合容量敏感而非时延最敏感的工作负载。阶段口径中的低负载访问延迟区间是本地DDR5约80—110纳秒、CXL扩展内存约200—270纳秒,扩展路径约为本地的2—2.5倍。热数据和频繁访问的数据若被放远端,性能下降可能抵消容量收益;软件必须具备冷热数据分层能力。 一个示例配置为本地768GB加CXL 256GB,体现的是容量分层而非行业统一规格。内存池化还涉及拓扑、拥塞、故障域、隔离和安全,云厂商需要在真实负载下测试,而非只看理论带宽。 需要留意:观察客户测试、软件支持和故障恢复数据,确认扩容是否能稳定形成生产环境订单。
六、产品代际迁移决定价格和毛利弹性
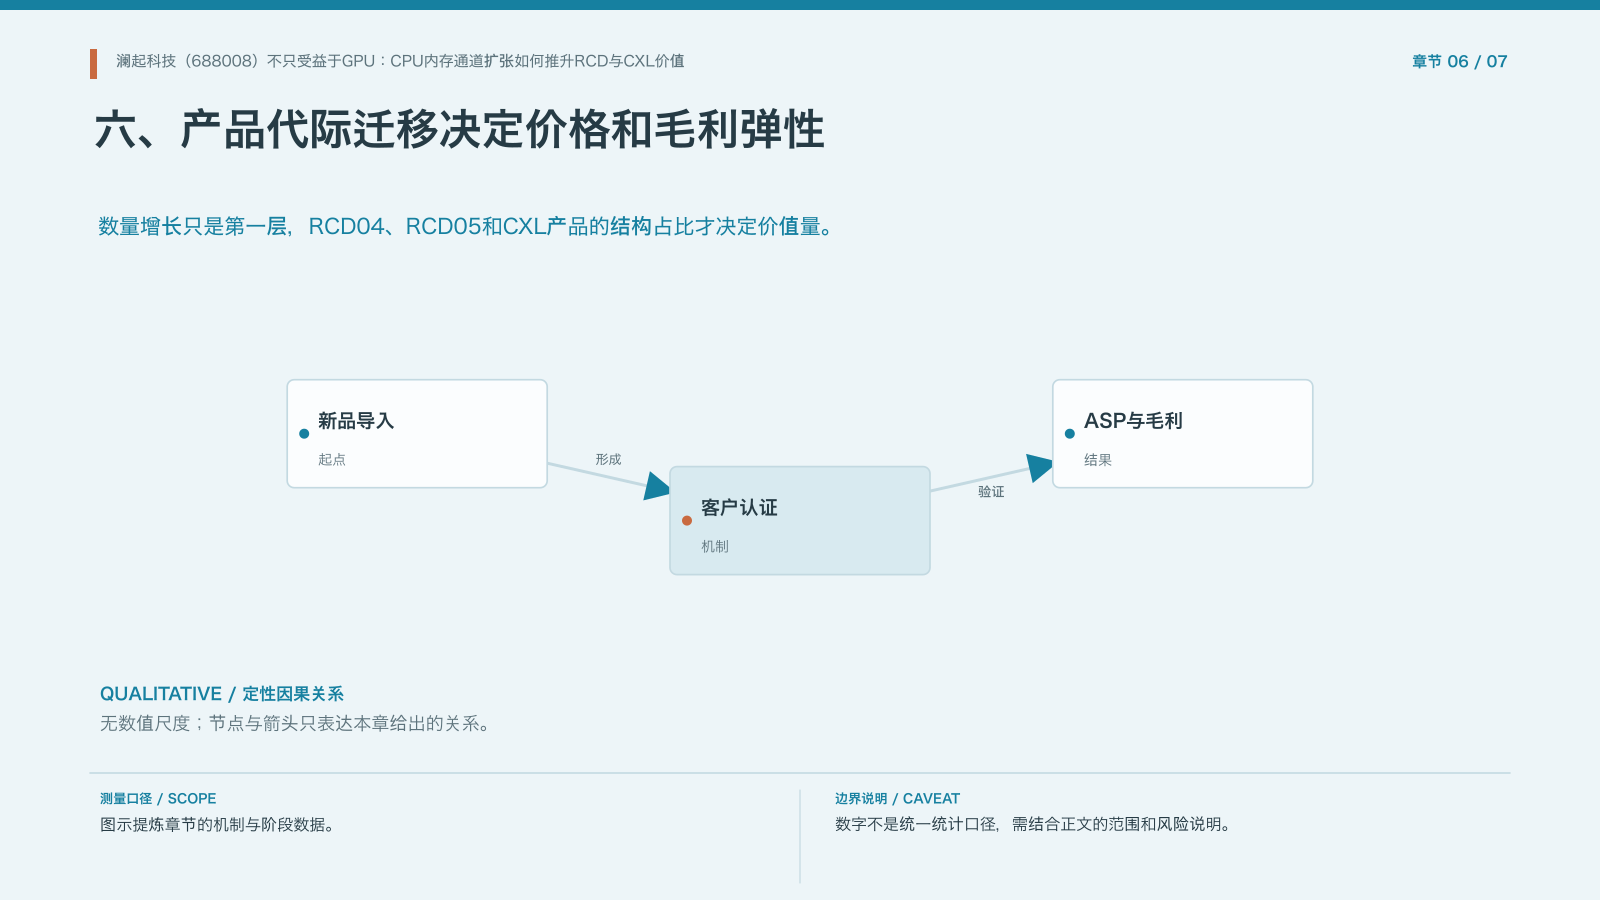
数量增长只是第一层,RCD04、RCD05和CXL产品的结构占比才决定价值量。接口芯片从旧代迁移到新代,通常需要更高速度、更复杂封装和更严格验证,因此ASP与毛利率可能同时提升。但升级节奏由CPU平台、内存厂、服务器整机和云厂商协同决定,不能只用芯片公司的路线图推断行业收入。 一种判断是CXL相关订单能见度可看到2027年,并指出国内外CSP正在测试和认证。订单能见度不是已确认收入,必须继续区分样品、测试、资格认证、量产订单和客户复购。 需要留意:如果平台发布延期、客户认证失败或竞争者推出更低成本的替代方案,产品结构与利润弹性都可能低于预期。
七、三条信号检验澜起科技的隐形增量是否兑现
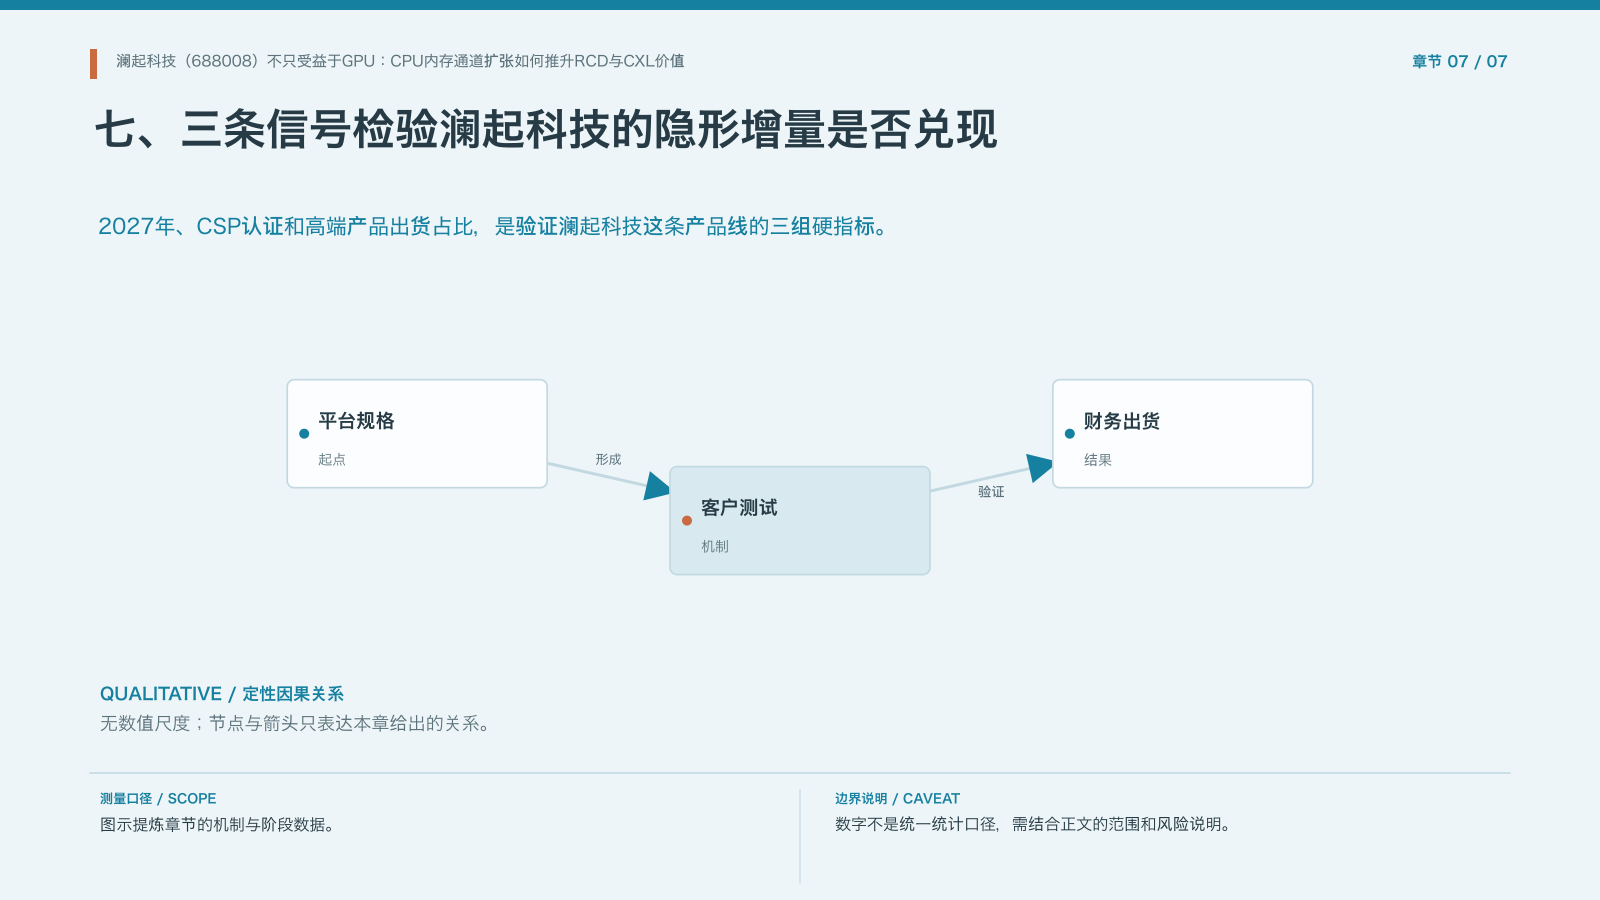
2027年、CSP认证和高端产品出货占比,是验证澜起科技这条产品线的三组硬指标。第一,看2027年CPU平台是否按计划把通道数推向16个;第二,看国内外头部云厂商是否公布CXL内存池方案通过测试并开始采购;第三,看澜起科技财报中RCD04、RCD05和CXL产品是否从试产走向主流出货。 还要同时看ASP、毛利率、客户集中度和经营现金流。若只有产品代号变化,没有高端产品占比、订单和回款,澜起科技的利润复利仍是叙事;若通道升级、认证和出货同步发生,内存接口芯片才可能成为CPU服务器的确定性增量。 需要留意:结论应以客户的真实部署和澜起科技的财务确认收口,而不是以“AI需要内存”这一宽泛判断收口。
澜起科技的CPU内存通道扩张机会,不是把通道数量简单乘到芯片收入上,而是看平台升级能否同时带来接口复杂度、产品代际和客户认证的变化。RCD、CXL和MXC只有进入稳定量产,且客户愿意为带宽、容量或存量内存复用支付费用,才会形成持续的ASP和毛利改善。DDR4复用提供了成本优化的可能,但本地与扩展内存的时延差异也要求软件做好冷热数据分层。最终需要用平台规格、云厂商测试、产品出货占比、客户复购和经营现金流共同确认这条增量,而不能只凭AI服务器的宏观需求推断结果。若平台升级只停留在路线图,CXL只停留在测试,或高端产品没有进入主要客户的采购清单,接口芯片的增量就仍是预期。相反,通道规格、认证进度、产品结构和现金回流同时改善,才足以说明这条隐形价值链已经从技术可能性走向商业兑现。服务器平台升级具有明显的代际节奏,客户认证通常早于大规模采购,出货增长也可能先体现在样品、工程批次和库存中。判断兑现程度时,应区分已发布规格、验证中的平台、获得认证的产品和形成回款的订单。若平台采用率上升但单机配置、产品价格或份额下降,产业总量增加也不必然带来单家公司利润同步增长。
说明
通道数、产品代际、成本和时延均按阶段预测或模型口径整理,实际平台规格与订单仍需跟踪。 以上内容不构成投资、医疗或职业决策建议。