借《拿铁因素》的左衣、亨利与三条财富秘密,拆开小额消费、自动储蓄和梦想账户之间的关系,回答年轻时的生活体验与未来安全如何同时安排。
一、拿铁因素不是咖啡禁令,而是现金流的隐形出口
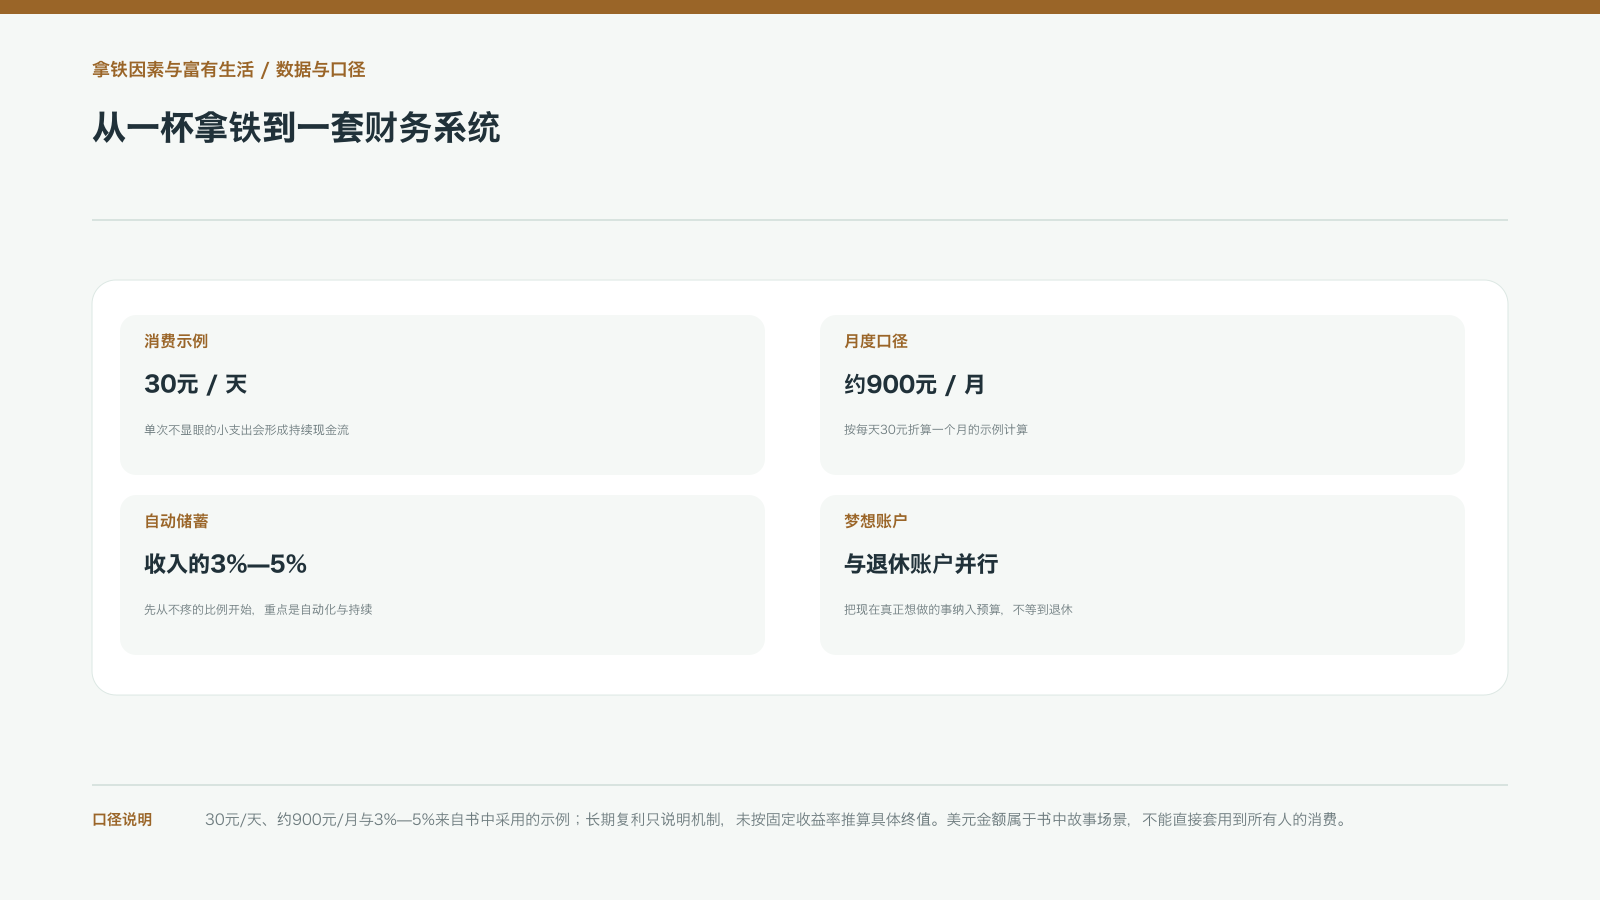
《拿铁因素》最出名的说法,是每天一杯咖啡或奶茶可能让年轻人存不下钱。书中用三十元一天、一个月约九百元,再延伸到三十年复利,制造了直观冲击;真正有价值的地方却不在于证明每个人都必须戒掉咖啡。小额支出的危险,在于单次金额低、发生频率高、支付动作几乎没有痛感,月末才发现现金已经流走。书名中的“拿铁”更像一面镜子:读者需要找出自己的无感支出,可能是自动续费、没有拆封的订单、重复会员或随手购买。边界也必须保留:三十元的咖啡如果带来通勤便利、社交连接或稳定工作状态,价值不能只用价格判断;真正需要调整的是支出是否符合目标、是否重复、是否能够被更低成本替代。
具体而言,三十元一天、约九百元一个月和三十年复利是故事中的冲击性示例。背后的传导关系是频率与无痛支付制造现金流泄漏。同时需要看到,咖啡本身不是问题。若支出不带来体验、效率或关系价值,就需要重新评估这一判断。
二、左衣的困惑不是贫穷,而是生活没有方向
故事里的左衣二十七岁,在纽约旅游杂志做副主编,每天买拿铁和松饼,乘四十多分钟地铁到三十三层的办公室。工作内容充满南美山地自行车、欧洲古堡和世界各地的冒险,左衣却没有护照,甚至没有去过美国西部。通勤途中看见“如果不知道去往何处,可能也不会喜欢最终结局”的广告,海边小村庄和准备出海的渔船照片不断提醒生活之间的落差。这个例子说明,预算问题往往先表现为方向问题:没有目标时,钱会被即时便利吸收;有目标以后,储蓄才不只是压缩快乐。边界是不能把所有不满足都解释成消费过度,收入、工作环境、家庭责任和健康同样会限制选择。失效信号是只会删掉小额开销,却仍然说不清想把钱换成什么。
具体而言,左衣二十七岁、四十多分钟通勤、三十三层办公室、没有护照。背后的传导关系是目标不清会让即时消费占据预算。同时需要看到,方向不等于马上有条件出发。若节省增加却没有明确目标,就需要重新评估这一判断。
把消费拆成必要支出、重复性支出和价值体验,通常比给每一笔消费贴上“浪费”标签更容易执行。固定账单决定生活底线,可替代订阅与便利服务决定优化空间,旅行、学习和陪伴则需要主动安排预算。分类的目的不是惩罚消费,而是看见钱被交换成了什么。
三、先支付给自己,让储蓄绕过意志力
亨利教给左衣的第一个秘密,是先支付给自己。工资到账后,如果所有钱都进入同一个账户,房租、账单、购物和娱乐会自然把余额消耗掉,月底再靠意志力补存,通常已经没有可用额度。先把一笔钱自动转入退休账户、应急账户或长期投资账户,生活预算再使用剩余部分,储蓄就从愿望变成默认路径。故事把退休账户、公司匹配和自动转账放在一起,强调制度比决心稳定。适合个人的比例不必一开始很高,书中给出的收入百分之三到百分之五只是起步示例;收入波动时,也可以改为到账后按比例分流。边界是高息债、房租和必要生活支出不能被自动扣款挤压,自动化需要保留余额预警和随时调整的入口。失效信号是储蓄设置成功,却频繁透支、刷卡借款或被迫中断。
具体而言,第一个秘密是先支付给自己。背后的传导关系是默认选项战胜月底意志力。同时需要看到,不能以储蓄制造新的高息债。
自动储蓄不必从很高的比例起步,可以先把收入的3%至5%按到账节奏转入目标账户,再根据账单、债务和现金缓冲调整。最重要的是持续观察转账后是否还能按时支付必要支出,而不是把比例当成不能变的规则。
四、拿铁因素真正要查的是整套支出结构
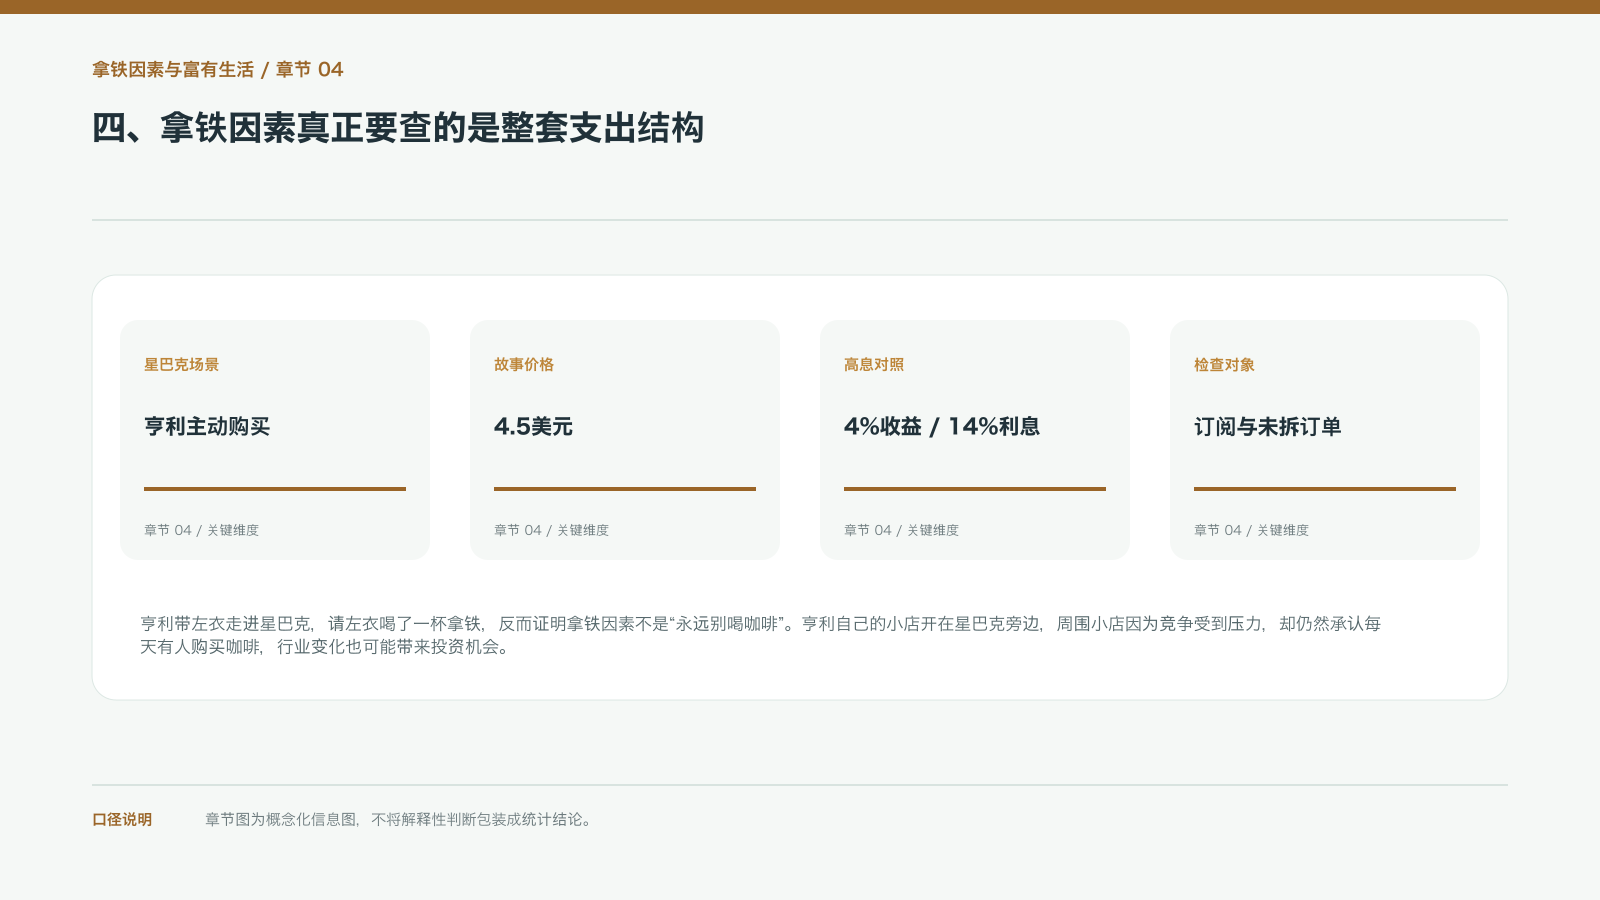
亨利带左衣走进星巴克,请左衣喝了一杯拿铁,反而证明拿铁因素不是“永远别喝咖啡”。亨利自己的小店开在星巴克旁边,周围小店因为竞争受到压力,却仍然承认每天有人购买咖啡,行业变化也可能带来投资机会。故事里的拿铁价格是四点五美元,真正要问的不是这杯饮料是否道德,而是消费是否被看见、是否能承担、是否阻断更重要的目标。双份拿铁因素清单应该包含自动续费、会员订阅、购物软件里没有拆封的订单、信用卡利息和长期没有使用的服务。高息债的优先级高于投资:一边获得百分之四的收益,一边承担百分之十四的利息,数学上很难成立。边界是不同人的拿铁不同,不能把别人的咖啡单价直接移植;失效信号是只盯着饮料价格,却放过利息、重复服务和大额冲动消费。
具体而言,亨利在星巴克买拿铁。背后的传导关系是看见完整支出结构。同时需要看到,高息债优先处理。
复利计算取决于投入时间、收益率、费用、税务和市场波动。任何固定收益率都不能被当作承诺,长期账面增长也可能经历下跌。自动转账只解决持续投入,不会替代风险承受能力、资产分散和对高息债务的处理。
五、从现在起富有,意味着让梦想账户和退休账户同时开始
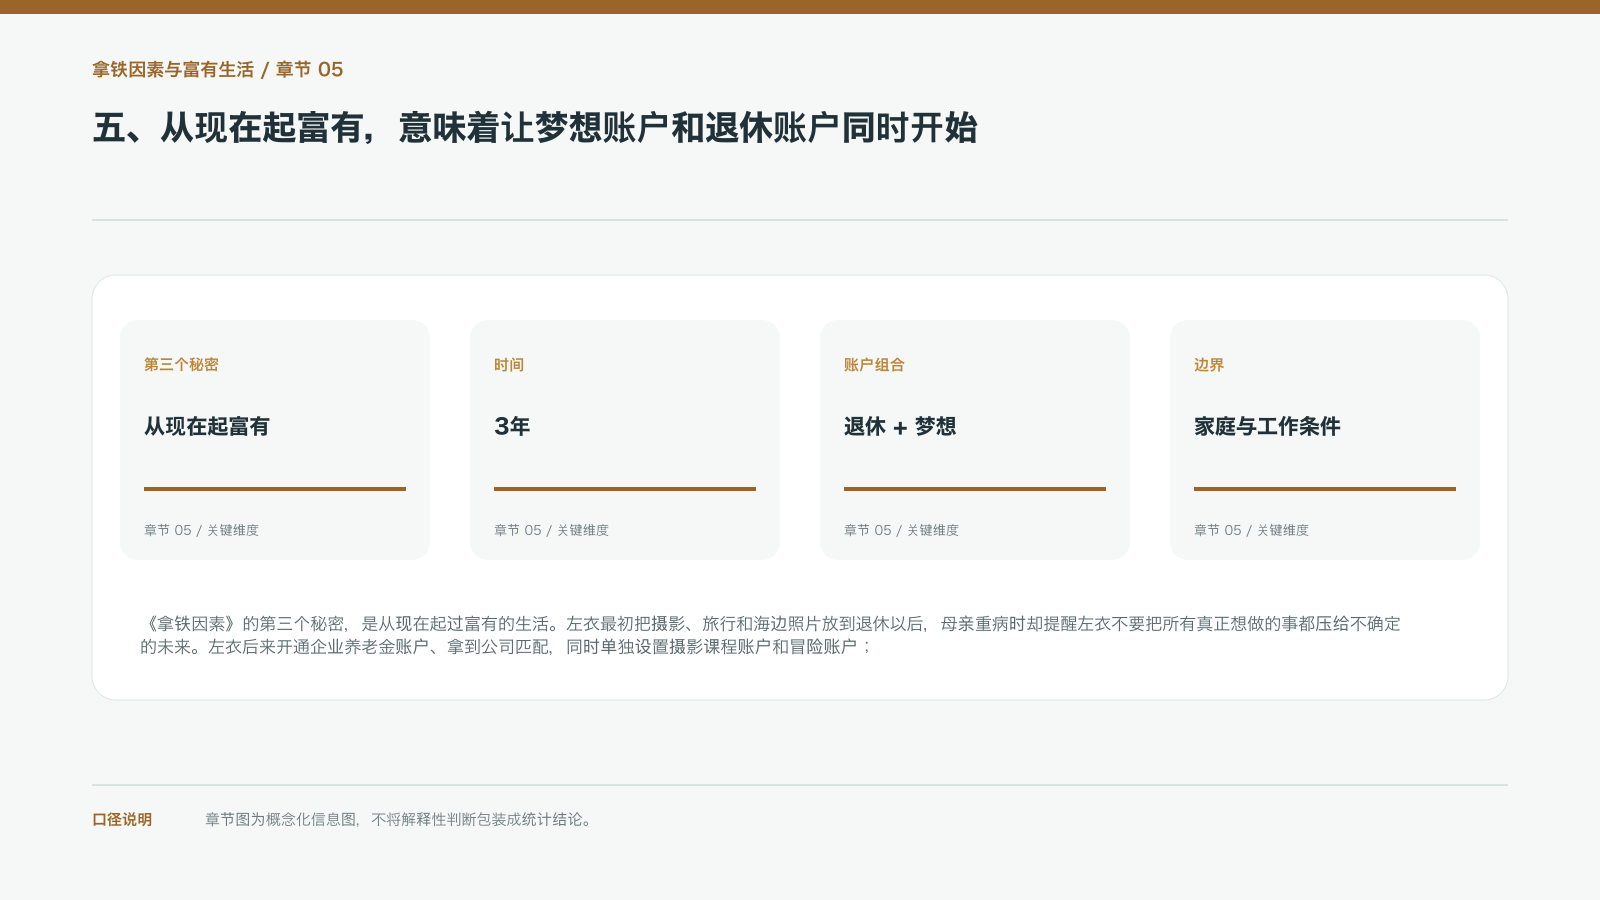
《拿铁因素》的第三个秘密,是从现在起过富有的生活。左衣最初把摄影、旅行和海边照片放到退休以后,母亲重病时却提醒左衣不要把所有真正想做的事都压给不确定的未来。左衣后来开通企业养老金账户、拿到公司匹配,同时单独设置摄影课程账户和冒险账户;三年后,左衣站在希腊小岛海边拍下了与墙上照片相同角度的黎明,没有等到六十岁才开始。故事并没有证明每个人都能三年实现同样的旅行,因为结局还包含父亲卖房、保险赔付、允许每年休假六周的老板以及适合旅行写作的职业。可复制的部分是把梦想拆成账户和小动作:想学摄影可以先用手机拍,想看世界可以先走遍所在城市未去过的角落。失效信号是只存退休钱,却永远没有一项当下可体验的生活计划。
具体而言,第三个秘密是从现在起过富有的生活。背后的传导关系是账户让未来目标获得现在的预算位置。同时需要看到,故事结局含家庭资源与职业条件。
六、把书里的故事改成可承受的行动顺序
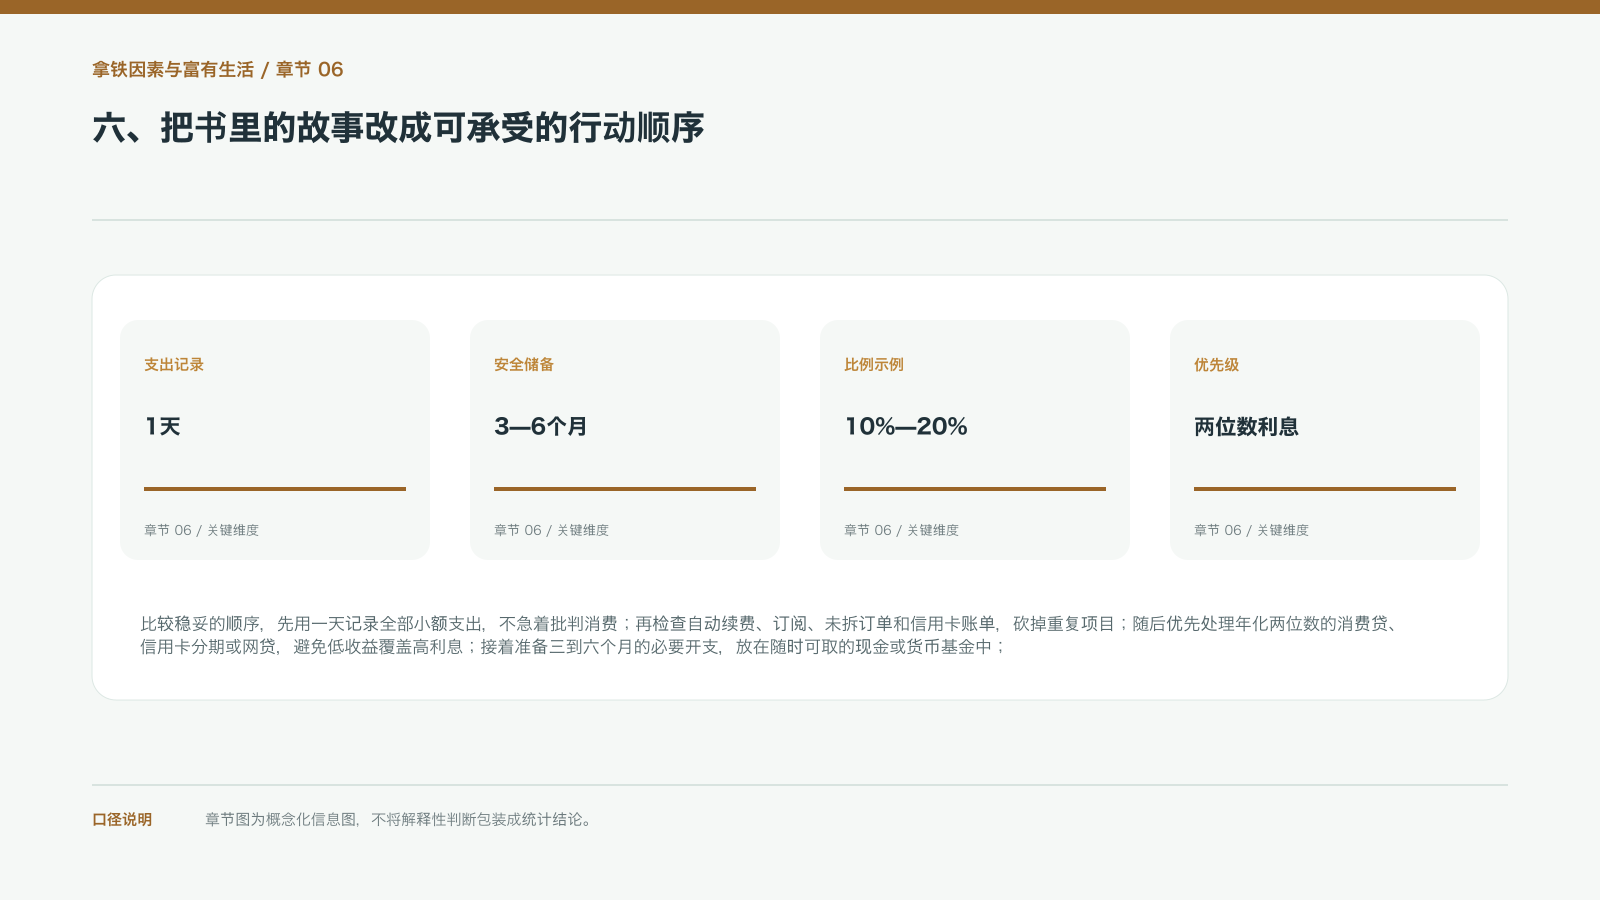
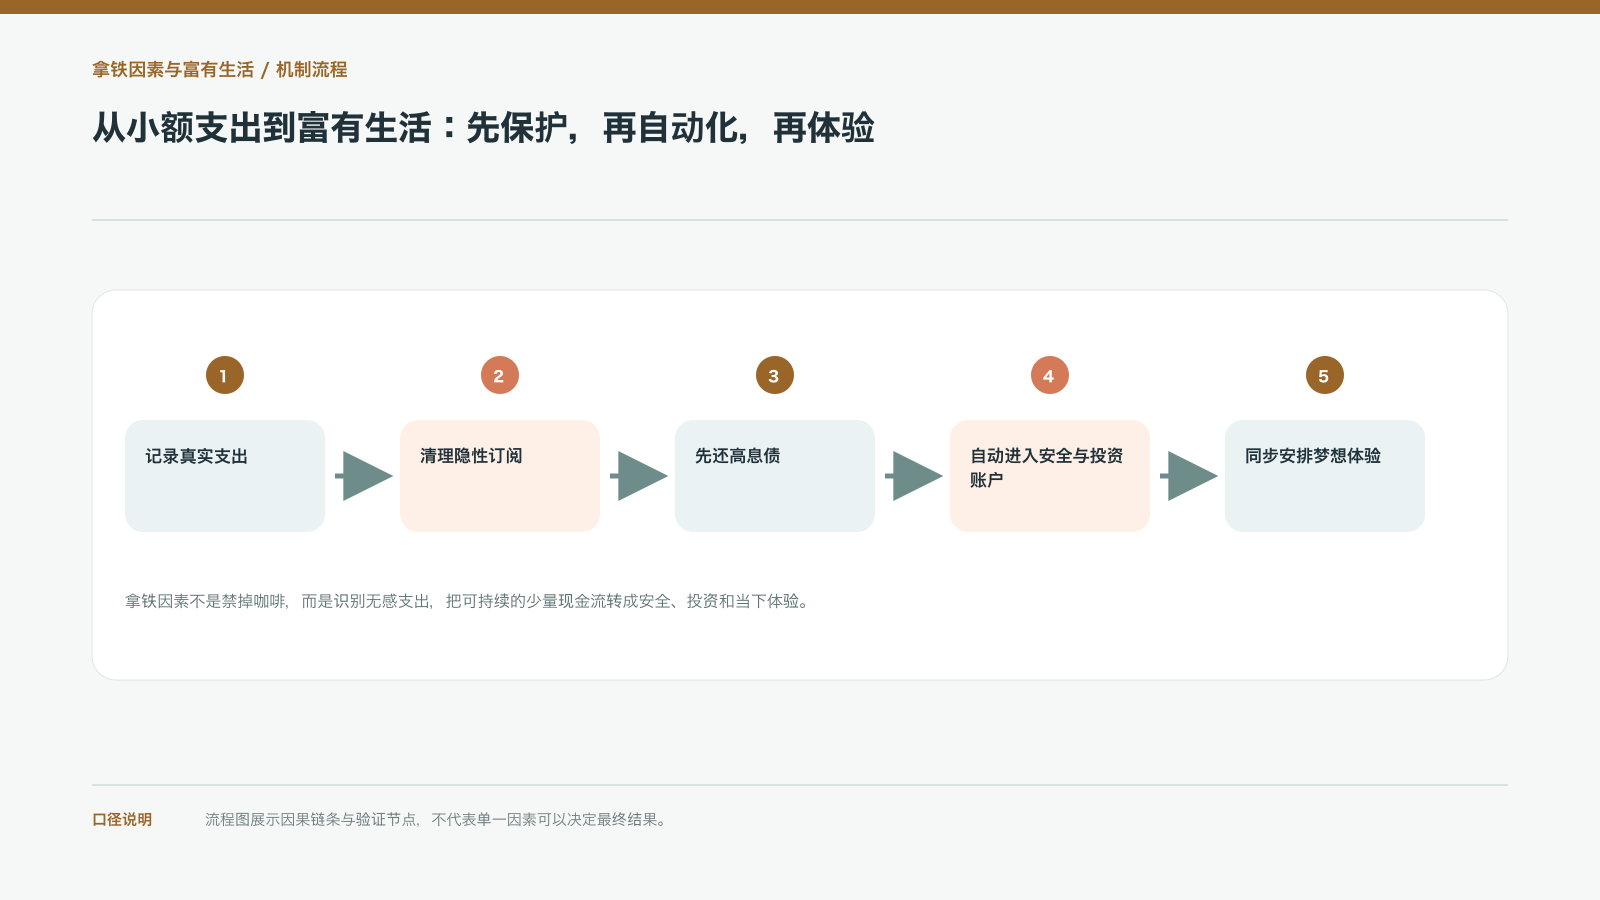
比较稳妥的顺序,先用一天记录全部小额支出,不急着批判消费;再检查自动续费、订阅、未拆订单和信用卡账单,砍掉重复项目;随后优先处理年化两位数的消费贷、信用卡分期或网贷,避免低收益覆盖高利息;接着准备三到六个月的必要开支,放在随时可取的现金或货币基金中;再检查公司养老金匹配和个人养老金账户;安全底座稳定后,开启长期投资账户,收入的百分之三到百分之五都可以成为不疼的起点。收入不稳定时,固定日期扣款可以改成到账后固定比例分流,给出百分之十到百分之二十的比例示例,但不应把示例当成硬性标准。失效信号是步骤太重导致完全不开始,或扣款让生活再次依赖借贷。
具体而言,行动顺序包括一天记录、清理订阅、处理两位数利息、三到六个月储备、检查匹配和三到五个百分点起步。背后的传导关系是把财务习惯改成默认系统。同时需要看到,不稳定收入适合比例分流。若自动扣款造成透支,就需要重新评估这一判断。
如果信用卡或消费贷利率明显高于安全资产可能获得的收益,先降息负债通常比急着投资更有确定性。应急金要按家庭收入稳定性、抚养责任和医疗支出调整;三到六个月只是常见参考,不是每个人都适用的硬指标。
七、真正的富有,是知道自己正在交换什么
巴赫祖母的故事把拿铁因素从咖啡账单重新拉回人生选择:每周存下一美元、自己带饭上班,后来成为百万富翁;巴赫七岁时,祖母为巴赫买了第一支麦当劳股票。临终前,祖母回顾一生的遗憾,发现每次站在安全与有趣的岔路口,都选择了安全的一边。这段经历不能被理解成鼓励所有人辞职或追逐冒险,安全收入、家庭责任、健康和行业机会都是真实约束。左衣拒绝上城区更高薪工作的短信之所以成立,是因为左衣已有养老金系统、梦想账户、摄影与旅行方向,也有允许休假的老板。适合普通人的结论,是先让基本安全自动发生,再为眼睛发亮的事情保留一小笔钱,并在选择前写清楚正在用什么换什么。失效信号是节俭只换来更强的恐惧,或冒险只留下债务而没有可退出路径。
具体而言,祖母每周存一美元并带饭。背后的传导关系是安全底座让主动选择成为可能。同时需要看到,选择有趣道路需要缓冲与退出路径。