以周金涛与《人生财富靠康波》的周期框架为入口,拆解康波、朱格拉、基钦和库兹涅茨周期的层级关系,结合人工智能、新能源、制造业投资与现金流,建立识别时代红利的观察边界。
一、康波不是神谕,而是一张大环境定位图
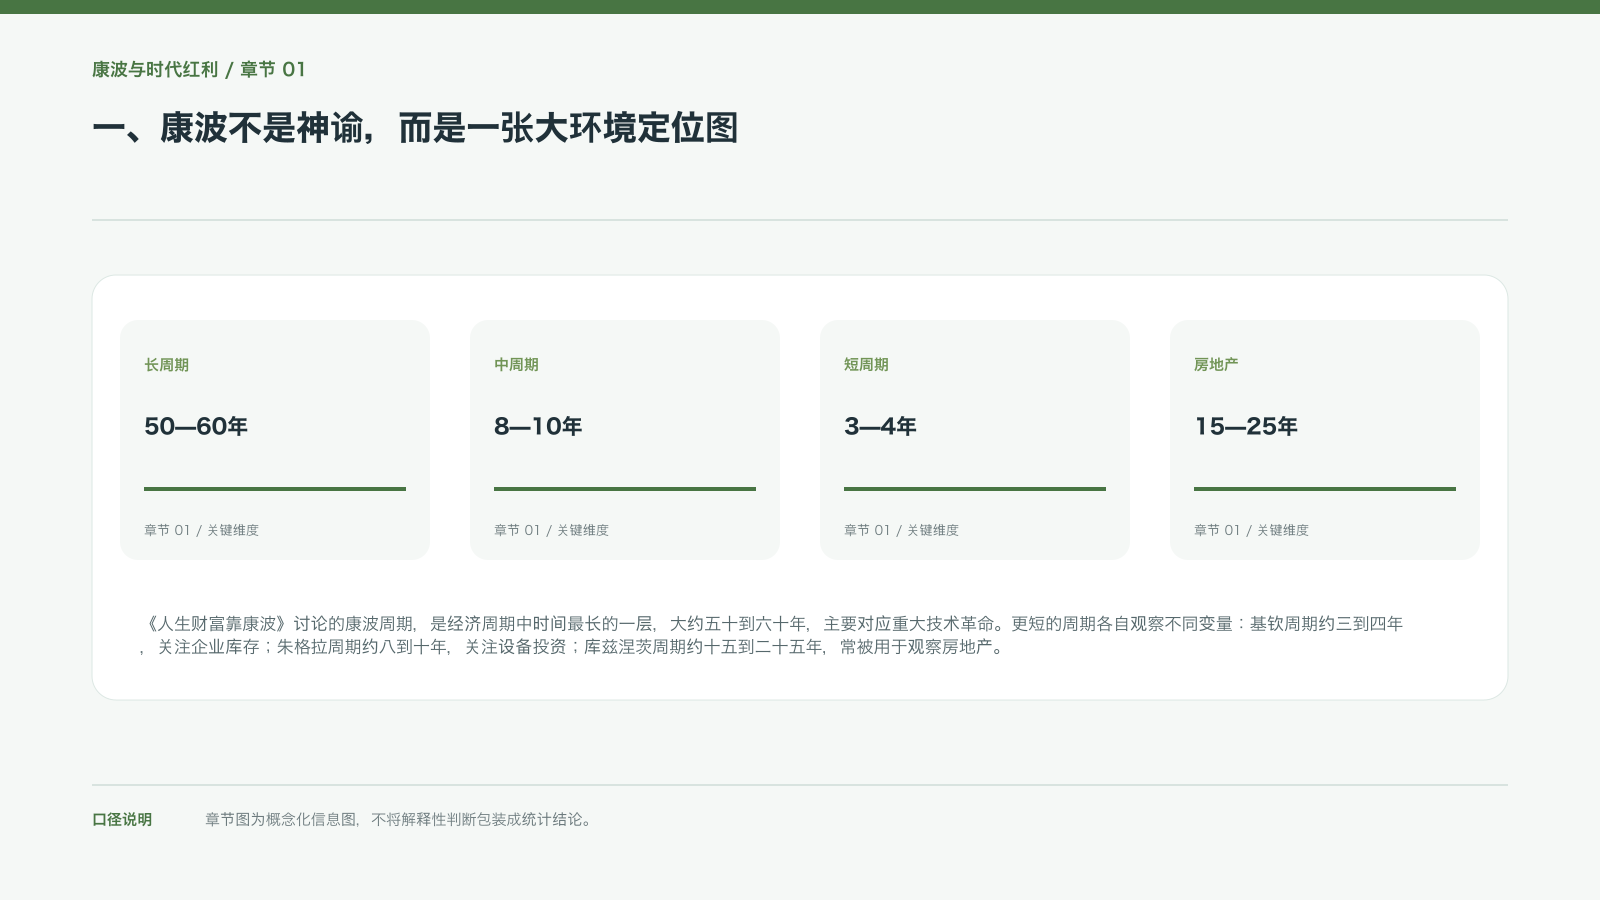
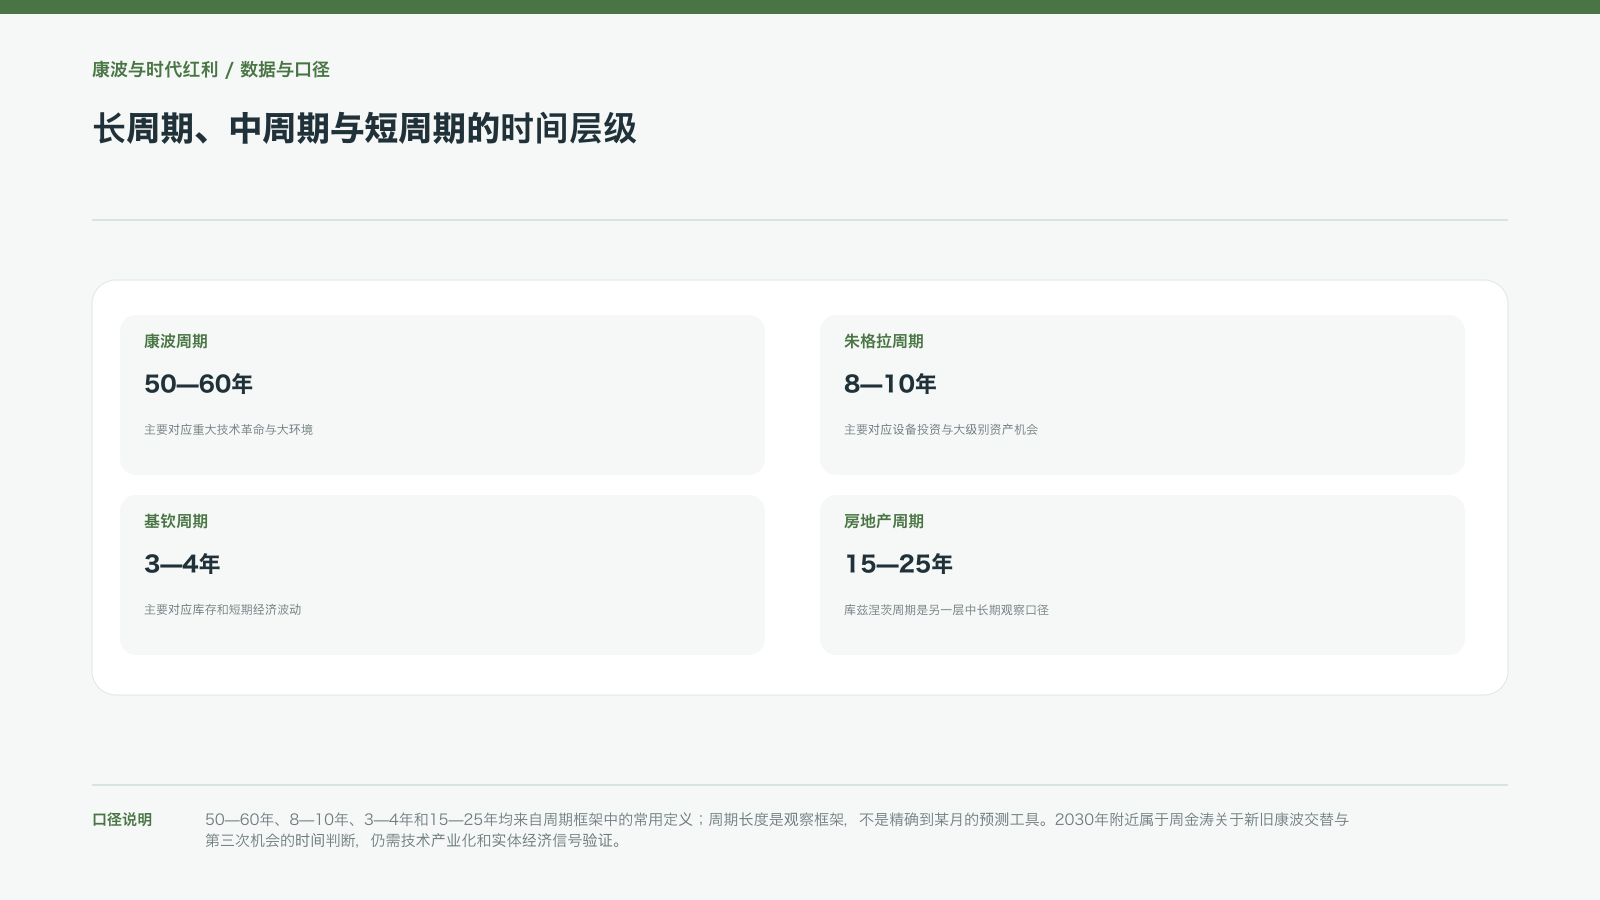
《人生财富靠康波》讨论的康波周期,是经济周期中时间最长的一层,大约五十到六十年,主要对应重大技术革命。更短的周期各自观察不同变量:基钦周期约三到四年,关注企业库存;朱格拉周期约八到十年,关注设备投资;库兹涅茨周期约十五到二十五年,常被用于观察房地产。每种周期都可以用繁荣、衰退、萧条、复苏四个阶段理解,但时间长度和驱动变量不同。把康波当作短期买卖信号,会把大环境框架误当成价格时钟;把一轮反弹直接当成新繁荣,也会忽略中周期和短周期的拖累。康波真正能提供的帮助,是先回答“现在更像哪个季节”,再决定个人应当积累现金流、提高技术暴露,还是控制负债与仓位。失效信号是只记住一个年份,不观察技术是否走出实验室、企业利润是否扩散。
具体而言,康波约五十到六十年,朱格拉约八到十年,基钦约三到四年,库兹涅茨约十五到二十五年。背后的传导关系是不同层级对应不同经济变量。同时需要看到,长周期不能预测短期价格。若只记年份、不看产业验证,就需要重新评估这一判断。
二、五轮技术革命说明红利来自连续的通用技术链
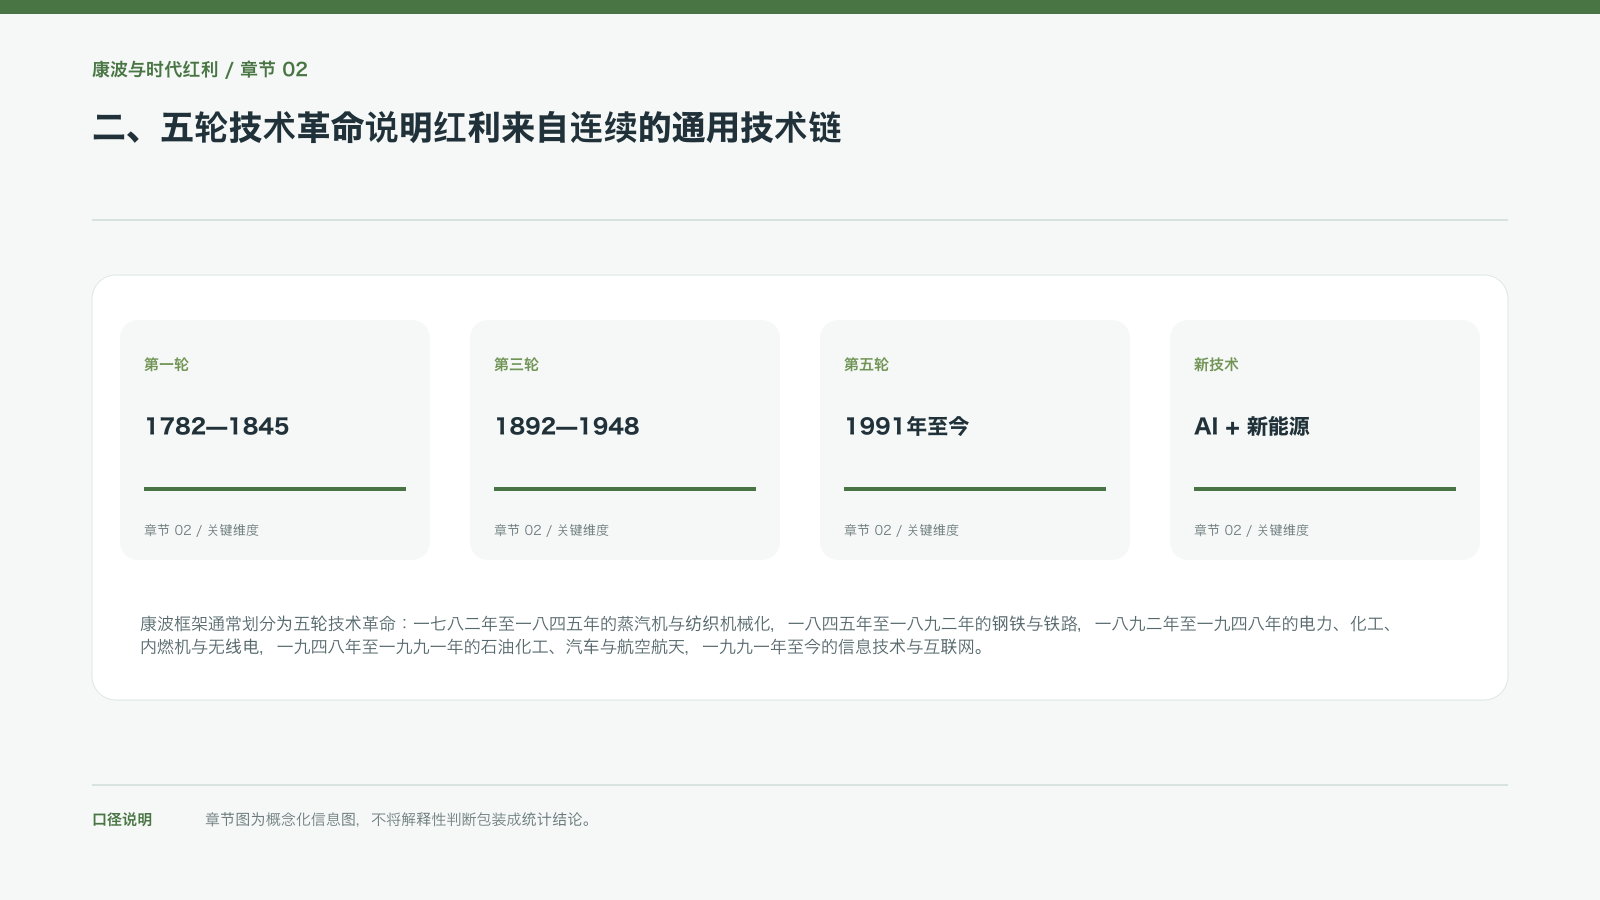
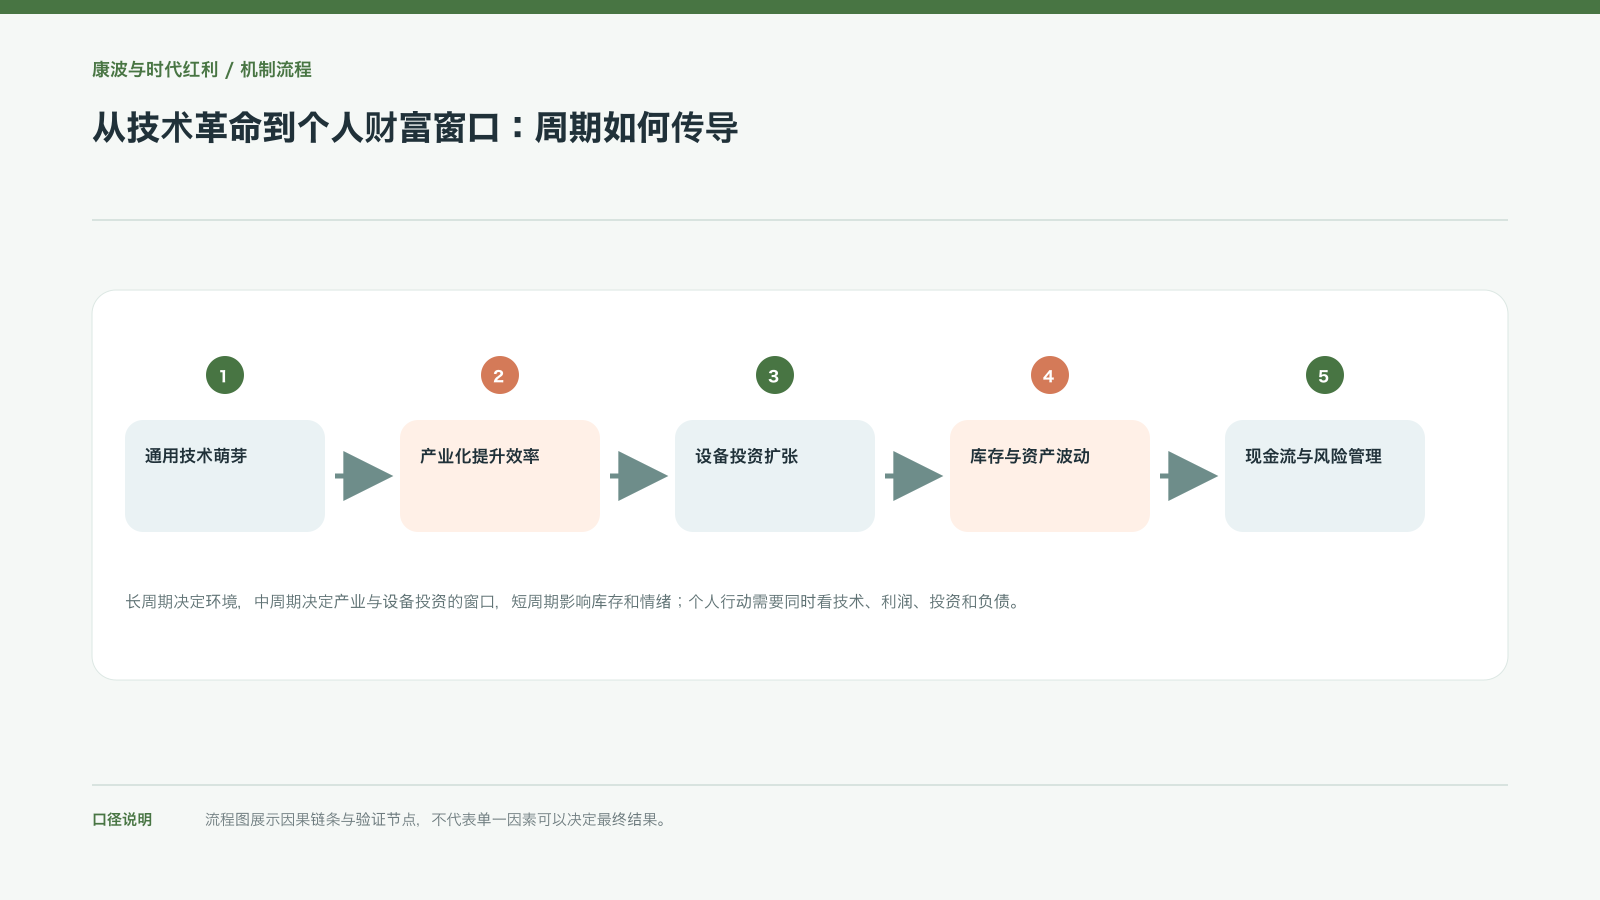
康波框架通常划分为五轮技术革命:一七八二年至一八四五年的蒸汽机与纺织机械化,一八四五年至一八九二年的钢铁与铁路,一八九二年至一九四八年的电力、化工、内燃机与无线电,一九四八年至一九九一年的石油化工、汽车与航空航天,一九九一年至今的信息技术与互联网。每一轮都不是单一设备突然改变一切,而是通用技术、基础设施、资本开支、产业组织和消费方式连续落地。当前第五轮进入尾部的判断,意味着旧技术的效率红利可能减弱;人工智能与新能源被放在下一轮技术萌芽的位置,但“出现应用”不等于已经完成大规模产业化。观察时代红利,需要看新技术能否进入企业生产流程,是否持续提高生产率,是否带动收入和设备投资扩散。失效信号是只看概念热度、融资数量或少数公司股价,而看不到客户使用、成本下降和利润扩散。
具体而言,康波框架涵盖五轮康波及其技术组合。背后的传导关系是通用技术需要基础设施和资本开支连续落地。同时需要看到,AI出现应用不等于新康波成熟。若概念热度先于生产率与利润扩散,就需要重新评估这一判断。
周期划分是一种解释历史的框架,不是对未来日期的精确计时器。不同研究对起止年份、技术主导因素和周期长度会有差异;当现实数据与阶段标签冲突时,应优先检查产业投资、生产率、库存和融资条件,而不是为了吻合理论重新解释事实。
三、人生财富机会来自朱格拉底部的嵌套
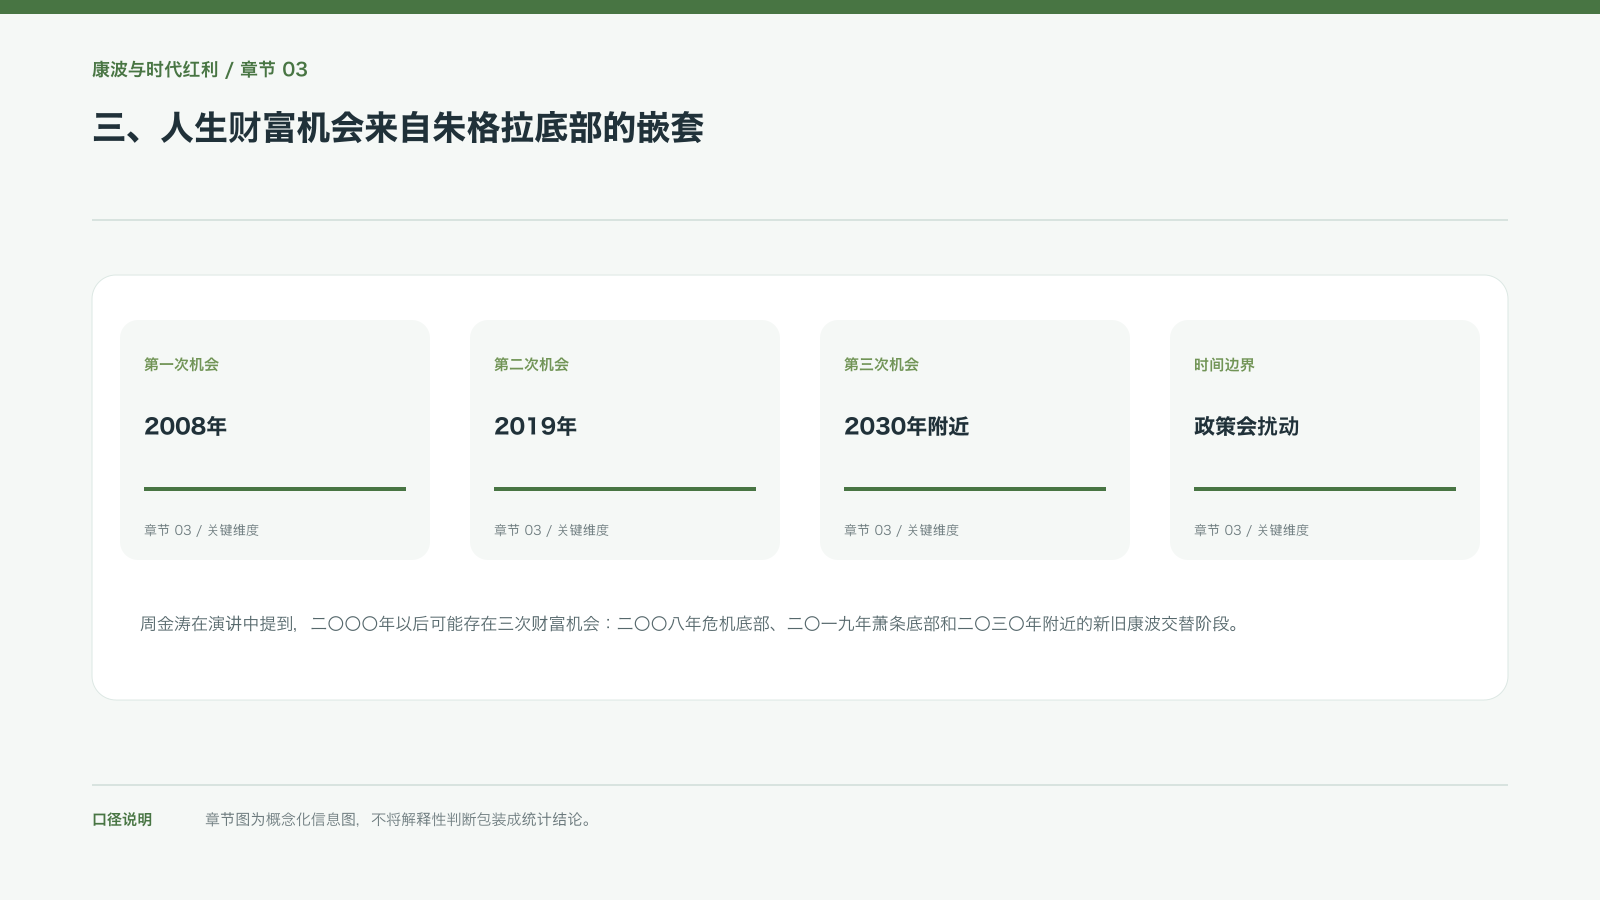
周金涛在演讲中提到,二〇〇〇年以后可能存在三次财富机会:二〇〇八年危机底部、二〇一九年萧条底部和二〇三〇年附近的新旧康波交替阶段。这个说法并不是只用五十到六十年的康波周期计算,而是把康波长波、朱格拉中波和基钦短波嵌套起来:长波约束大环境,朱格拉决定设备投资与大级别资产机会,基钦负责库存波动和短期摆动。二〇〇八年全球金融危机、二〇一六年大宗商品反弹、二〇一七年美元走弱等判断被作为方向验证;房地产判断则受到货币化棚改等外部政策影响,时间点出现偏差。这个例子说明周期框架可以帮助建立概率和位置感,却不能替代政策、供需与估值分析。二〇三〇年附近只能作为准备窗口,不能被当成必然上涨的日期。失效信号是把一次方向命中包装成每次时间都精确。
具体而言,三次机会对应二〇〇八年、二〇一九年和二〇三〇年附近。背后的传导关系是财富窗口来自朱格拉底部嵌套。同时需要看到,政策会改变时间路径。若把方向判断当成精确日期,就需要重新评估这一判断。
四、康波四季里,技术红利与风险承担方式不同
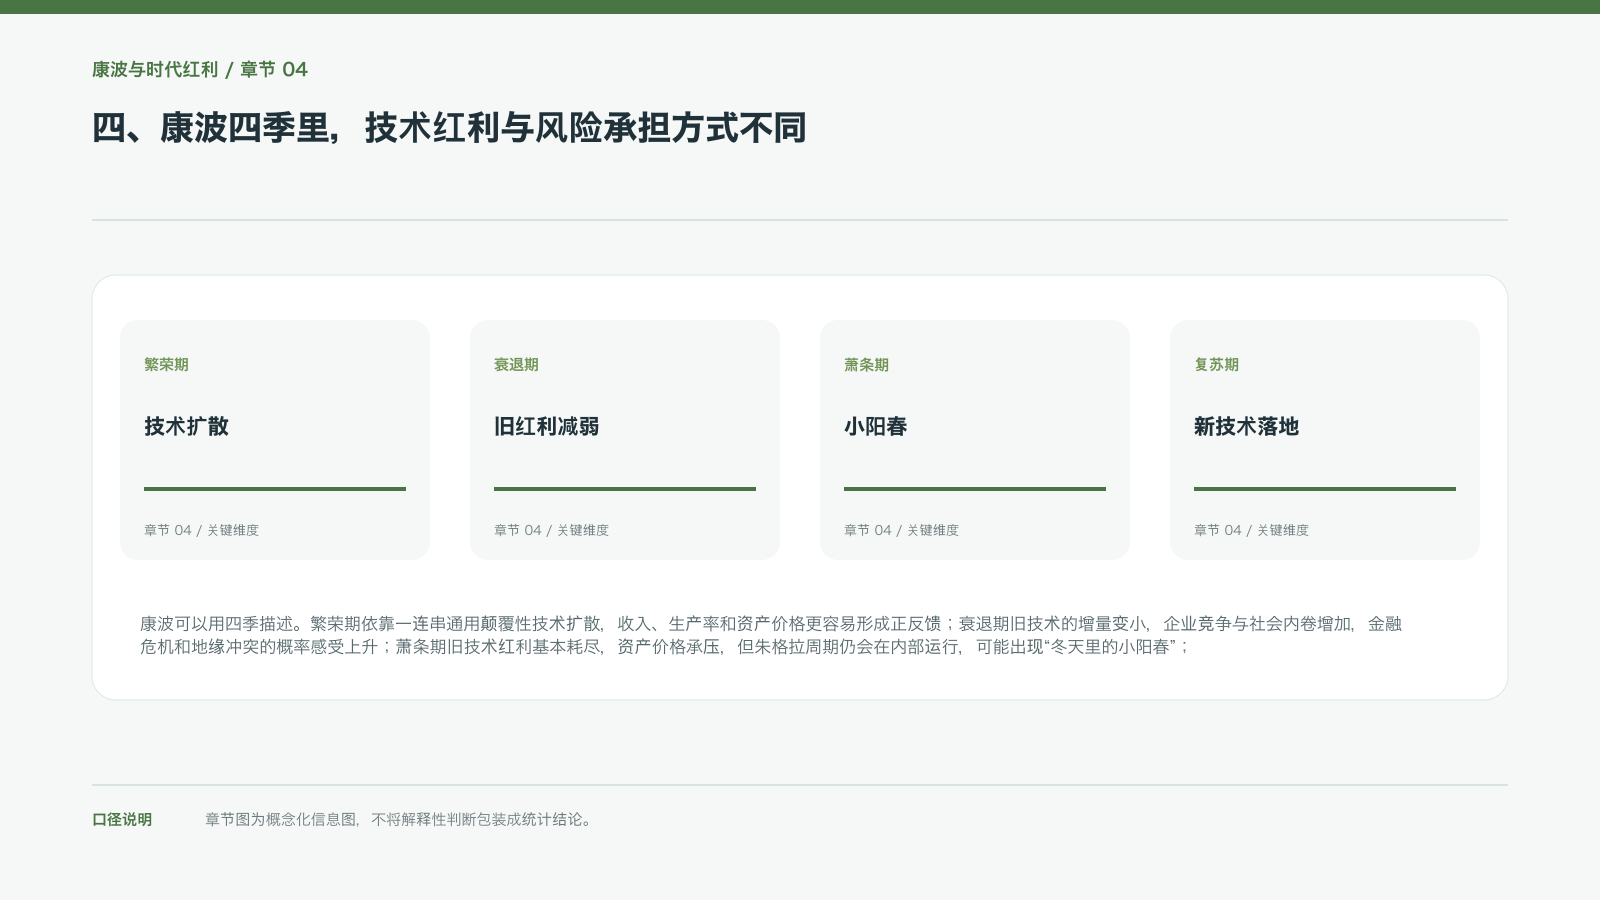
康波可以用四季描述。繁荣期依靠一连串通用颠覆性技术扩散,收入、生产率和资产价格更容易形成正反馈;衰退期旧技术的增量变小,企业竞争与社会内卷增加,金融危机和地缘冲突的概率感受上升;萧条期旧技术红利基本耗尽,资产价格承压,但朱格拉周期仍会在内部运行,可能出现“冬天里的小阳春”;复苏期新技术从实验室走向产业化,企业利润和居民收入开始扩散。当前语境把人工智能与新能源视作新技术种子,但是否真正进入复苏,需要观察产业化、生产率和广泛利润,而不是只看少数应用。萧条期仍有结构性机会,却不等于夏天已经到来。失效信号是把局部科技上涨当成全市场繁荣,把阶段性修复误判为长周期反转。
具体而言,康波分繁荣、衰退、萧条、复苏。背后的传导关系是技术扩散带动利润与收入扩散。同时需要看到,萧条期也会出现局部修复。若结构性机会被误认为普遍春天,就需要重新评估这一判断。
春夏秋冬可以帮助概括技术扩散、投资扩张、成熟竞争与出清压力,但现实产业经常同时处在不同阶段。人工智能可能仍在扩散,地产或制造业却处于去库存过程。资产配置因此需要同时观察行业周期与整体流动性,不能只用一个宏观标签决定仓位。
五、萧条期的机会在于保留本金与识别新产业
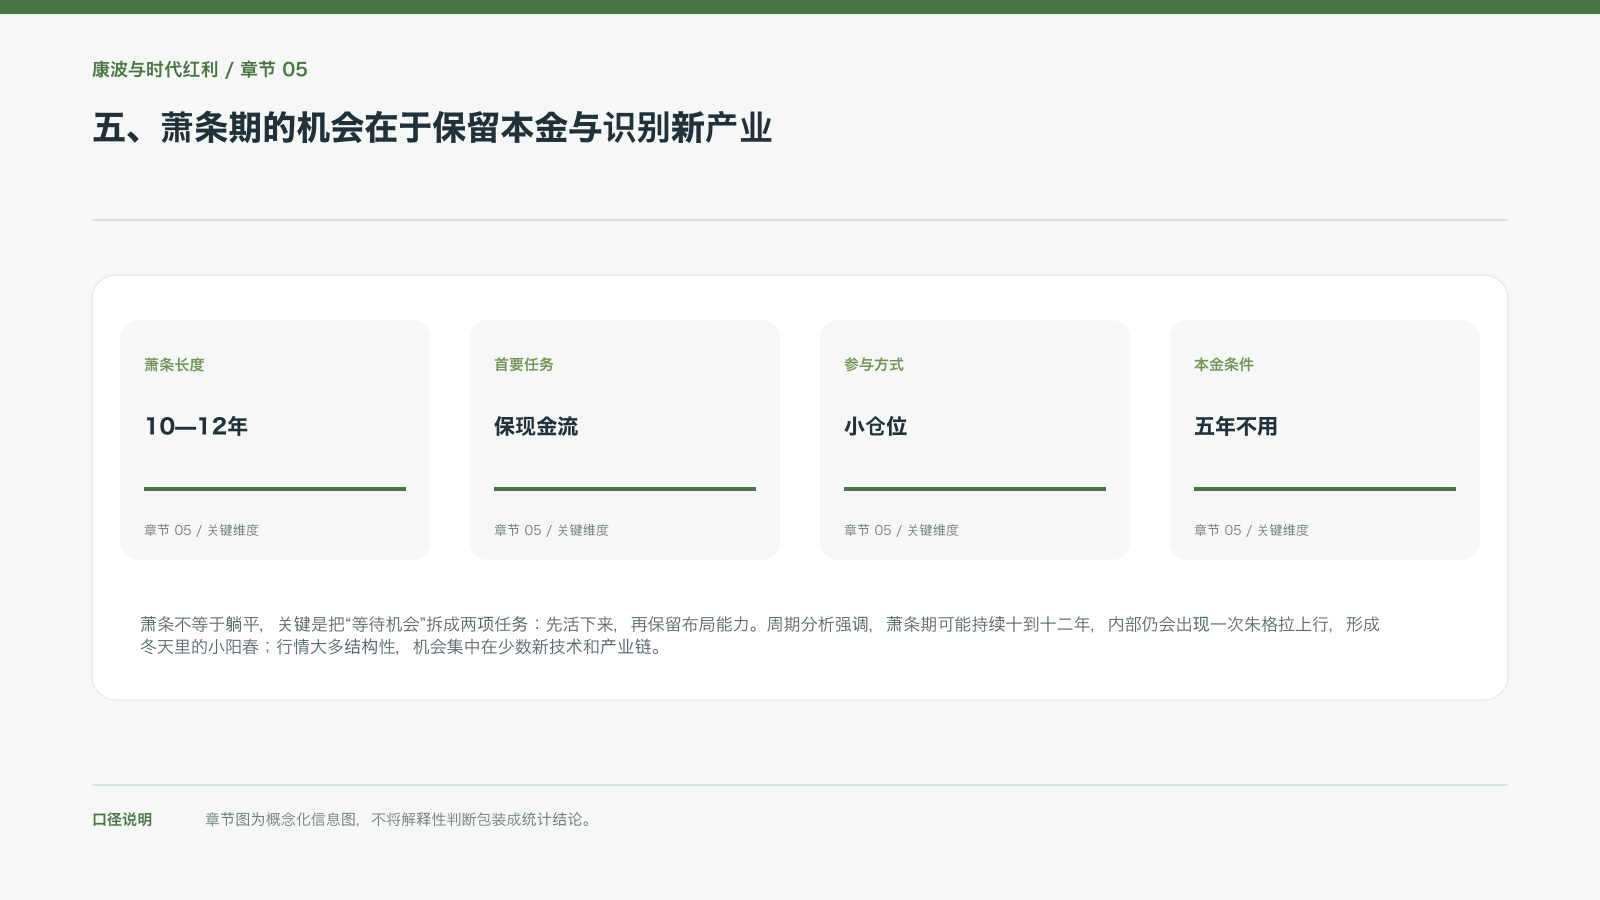
萧条不等于躺平,关键是把“等待机会”拆成两项任务:先活下来,再保留布局能力。周期分析强调,萧条期可能持续十到十二年,内部仍会出现一次朱格拉上行,形成冬天里的小阳春;行情大多结构性,机会集中在少数新技术和产业链。这个阶段普通人的优先级应是保住现金流、降低负债、配置必要保险、避免加杠杆,并只用五年内不会影响正常生活的钱参与长期布局。少量配置新技术,可以让个人保持跟踪和学习,但不能用重仓证明信仰。资产价格低并不代表立即反转,技术可能继续迭代,商业模式也可能失败。失效信号包括收入来源不稳定却借钱投资、把短期上涨当成底部确认、或因错过少数科技股而追高补仓。等待不是空白期,而是积累本金、技能和对新技术的理解。
具体而言,萧条期通常被描述为十到十二年。背后的传导关系是本金决定未来布局能力。同时需要看到,低估值不等于马上反转。若借钱追逐结构性热点,就需要重新评估这一判断。
六、判断拐点要把技术信号与实体信号分开
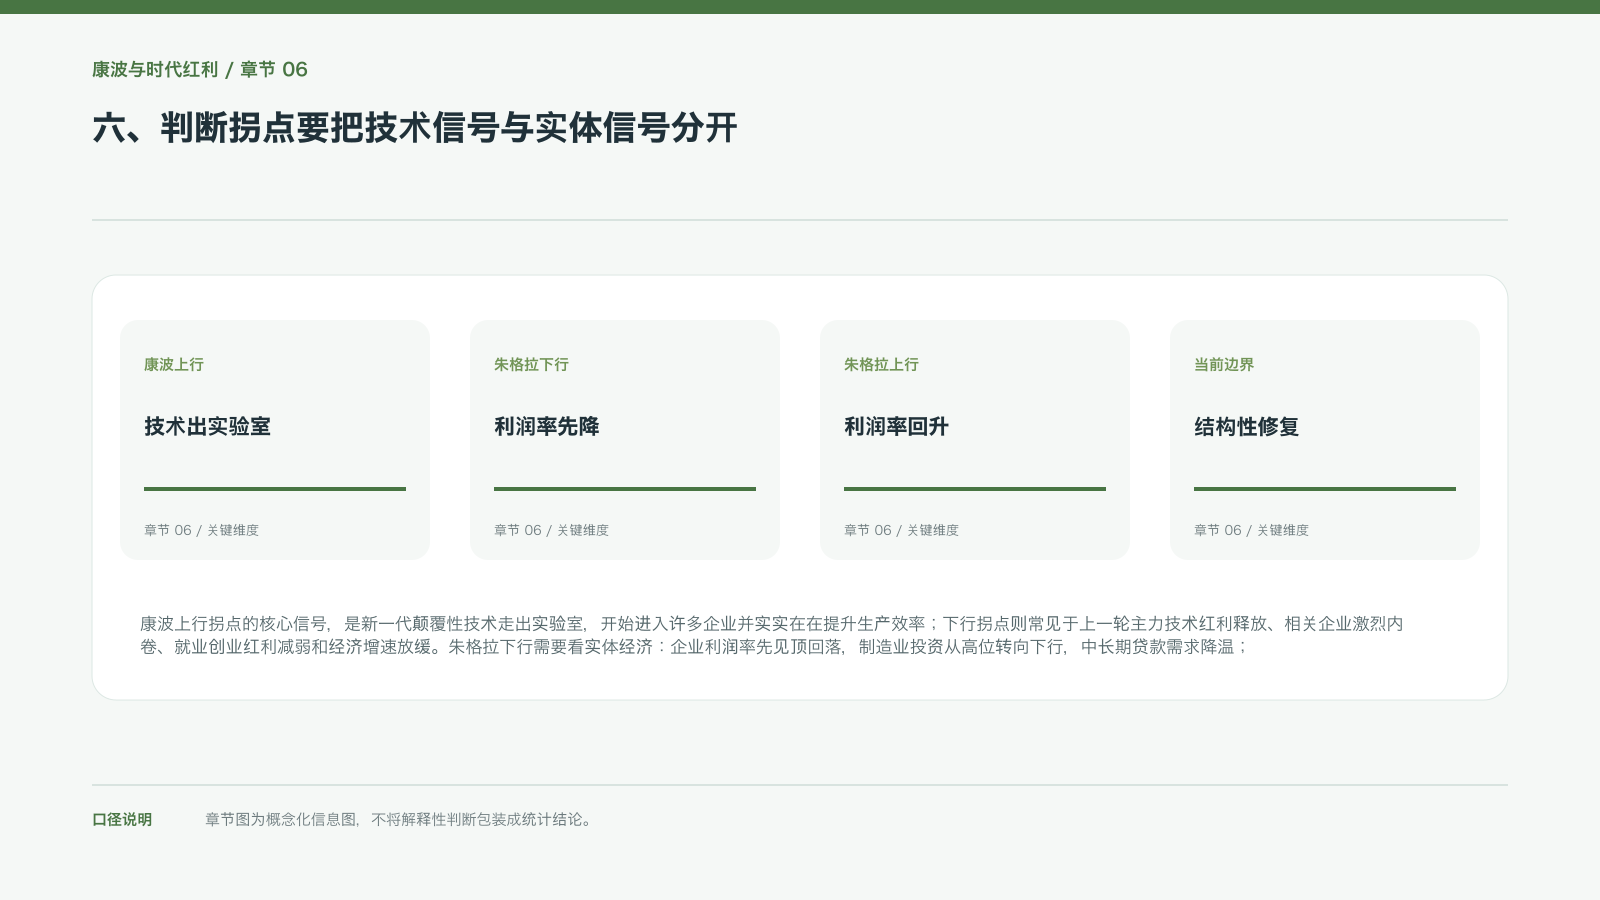
康波上行拐点的核心信号,是新一代颠覆性技术走出实验室,开始进入许多企业并实实在在提升生产效率;下行拐点则常见于上一轮主力技术红利释放、相关企业激烈内卷、就业创业红利减弱和经济增速放缓。朱格拉下行需要看实体经济:企业利润率先见顶回落,制造业投资从高位转向下行,中长期贷款需求降温;上行则对应利润率持续回升、制造业投资回升和企业中长期贷款需求升温。人工智能和新能源已经出现应用,并不自动等于完整上行;如果利润改善主要集中在算力、半导体和电子通信,传统制造、地产上下游和普通消费制造仍然疲弱,实体复苏就是结构性的。判断失效通常来自指标错配:用科技股上涨证明制造业全面回暖,或用一个月的利润数据确认多年周期反转。
具体而言,拐点信号分技术、利润、制造业投资与中长期贷款。背后的传导关系是技术突破需穿透到实体投资和信贷。同时需要看到,局部利润改善不等于全面复苏。若单一指标替代信号组合,就需要重新评估这一判断。
七、把周期知识转化为可持续的个人选择
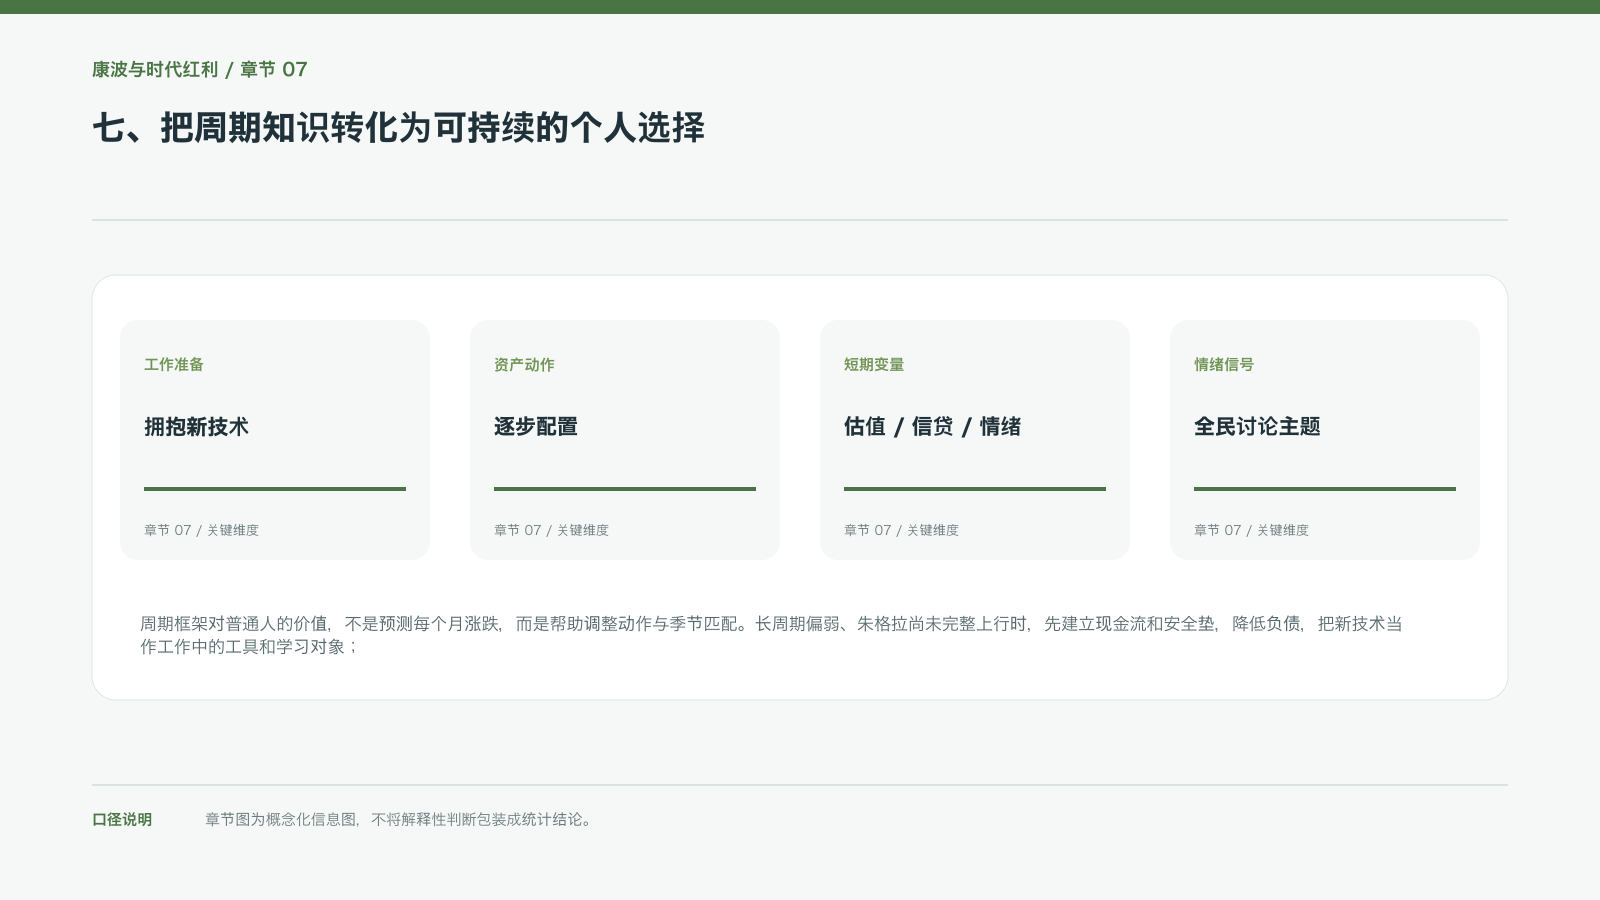
周期框架对普通人的价值,不是预测每个月涨跌,而是帮助调整动作与季节匹配。长周期偏弱、朱格拉尚未完整上行时,先建立现金流和安全垫,降低负债,把新技术当作工作中的工具和学习对象;确认新技术持续提升生产率、企业利润扩散、制造业投资回升、贷款需求改善后,再逐步提高对新产业和权益资产的风险暴露。任何投资资金都应是五年内不影响正常生活的资金,定投可以缓和一次性进入的时点风险,却不能消除行业、估值和技术路线风险。短期资本市场还受估值、信贷和情绪影响,康波与朱格拉无法直接解释几个月的波动;当不常投资的长辈和没有投资经验的人都开始讨论同一热门主题,情绪可能已接近拐点,但这只是辅助信号。失效信号是仓位超过承受能力、把周期叙事当成买入理由,或把一次回撤解释成时代结束。
具体而言,投资资金应是五年内不用的钱。背后的传导关系是周期知识改变仓位、负债和工作准备。同时需要看到,不能替代短期市场分析。
对个人而言,识别红利不需要准确押中周期拐点。保持可持续现金流、降低不必要的杠杆、持续学习新工具,并小规模验证工作机会,能让人既参与技术扩散,也保留面对判断错误的余地。