中年家庭的风险,通常不是某一项消费突然变得昂贵,而是收入中断、固定支出继续运行、家庭责任集中到同一阶段之后,现金流缓冲被快速消耗。表面上的房产、车辆和教育投入,只有在能够持续支付贷款、医疗、教育和日常开支时,才真正构成安全感。
下文把问题拆成现金流、杠杆、家庭责任、就业结构和行动边界五个层面。文中出现的比例、区间和金额均保留其候选统计或材料口径,并标明性质,不把它们扩大为所有中年人的普遍结论。
一、返贫首先是现金流断裂
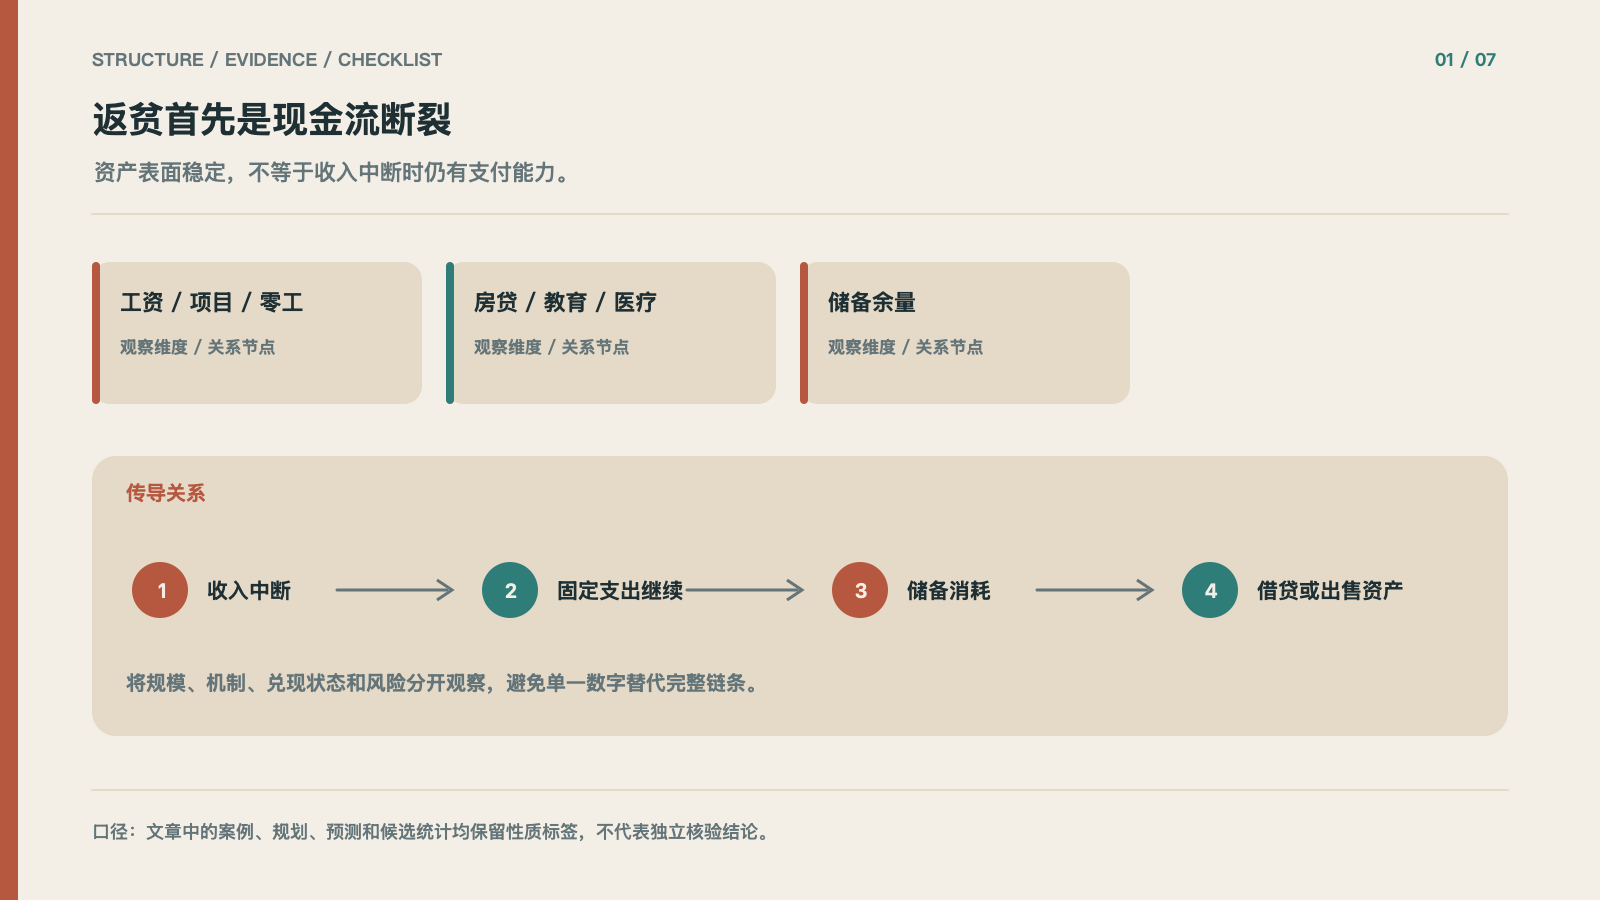
一个项目暂停、一次岗位变化或一段时间没有进账,并不会自动等于返贫,但会暴露家庭现金流的真实余量。项目制和按工时结算的收入具有可见周期短、波动大、缓冲薄的特点。房贷、车贷、教育、医疗和日常生活支出却不会因为当月没有收入而同步暂停。
因此,判断家庭抗风险能力,不能只看净资产和名义收入,还要看固定支出占比、可动用现金、收入恢复周期以及是否存在第二收入来源。收入中断后的前两三个月,可以作为一个压力测试窗口:如果必须立即借款或出售长期资产,说明资产负债表并没有转化为足够的流动性。
二、体面生活可能建立在高杠杆之上
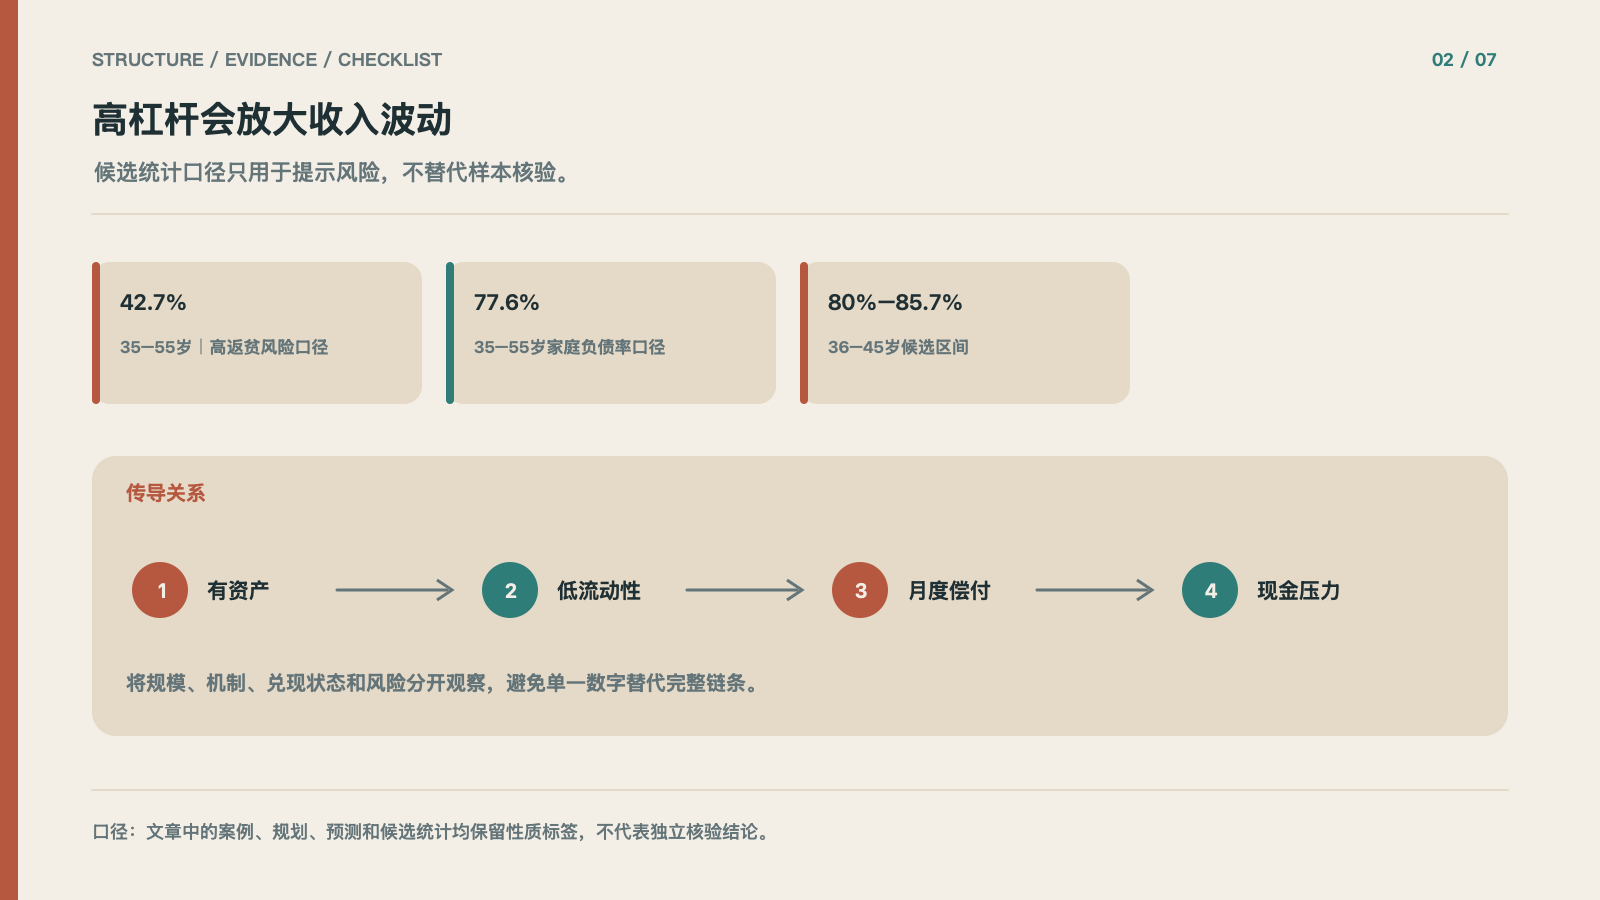
材料中出现了 35–55 岁群体 42.7% 的高返贫风险候选比例、77.6% 的家庭负债率候选值,以及 36–45 岁群体 80%–85.7% 的负债率区间和约 69 万元的人均负债候选值。这些数字的样本、年份和统计口径仍需单独核验,因此只能作为风险提示,不能直接拼接成一套全国平均数据。
房贷支出占收入约 40%、部分一线城市超过 60% 的说法,也必须先明确收入分母和样本范围。核心判断不依赖某个单点数字:负债越刚性、现金越少、收入越依赖单一岗位,家庭面对短期冲击时越缺乏选择权。
三、中年压力来自责任夹层
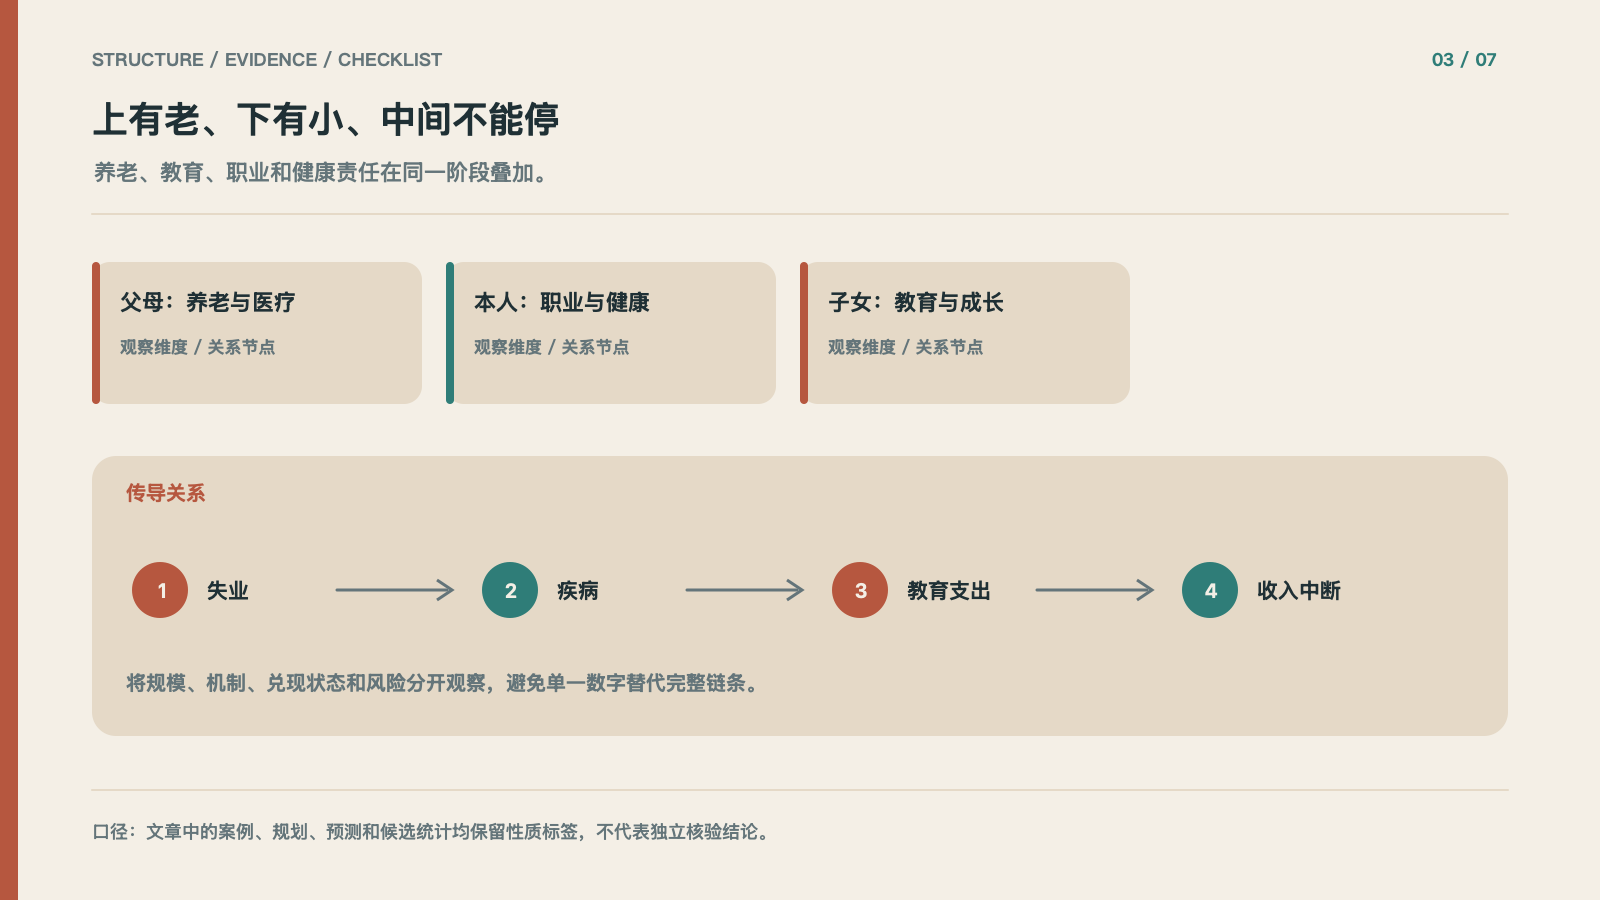
中年阶段的特殊之处,在于多个责任同时进入高支出期。上方是父母的养老和医疗,下方是子女的教育与成长,中间还要承担自己的职业、健康和住房负担。任何一项出现变化,都会通过家庭预算传导到其他项目。
这并不意味着每个家庭都只能依靠一个人,也不意味着中年必然是人生最困难的阶段。更准确的表达是:责任集中会缩短试错空间,收入、健康和家庭决策需要同时管理。把责任拆开列示,才能知道哪些是刚性支出,哪些可以延后,哪些风险需要保险或备用现金处理。
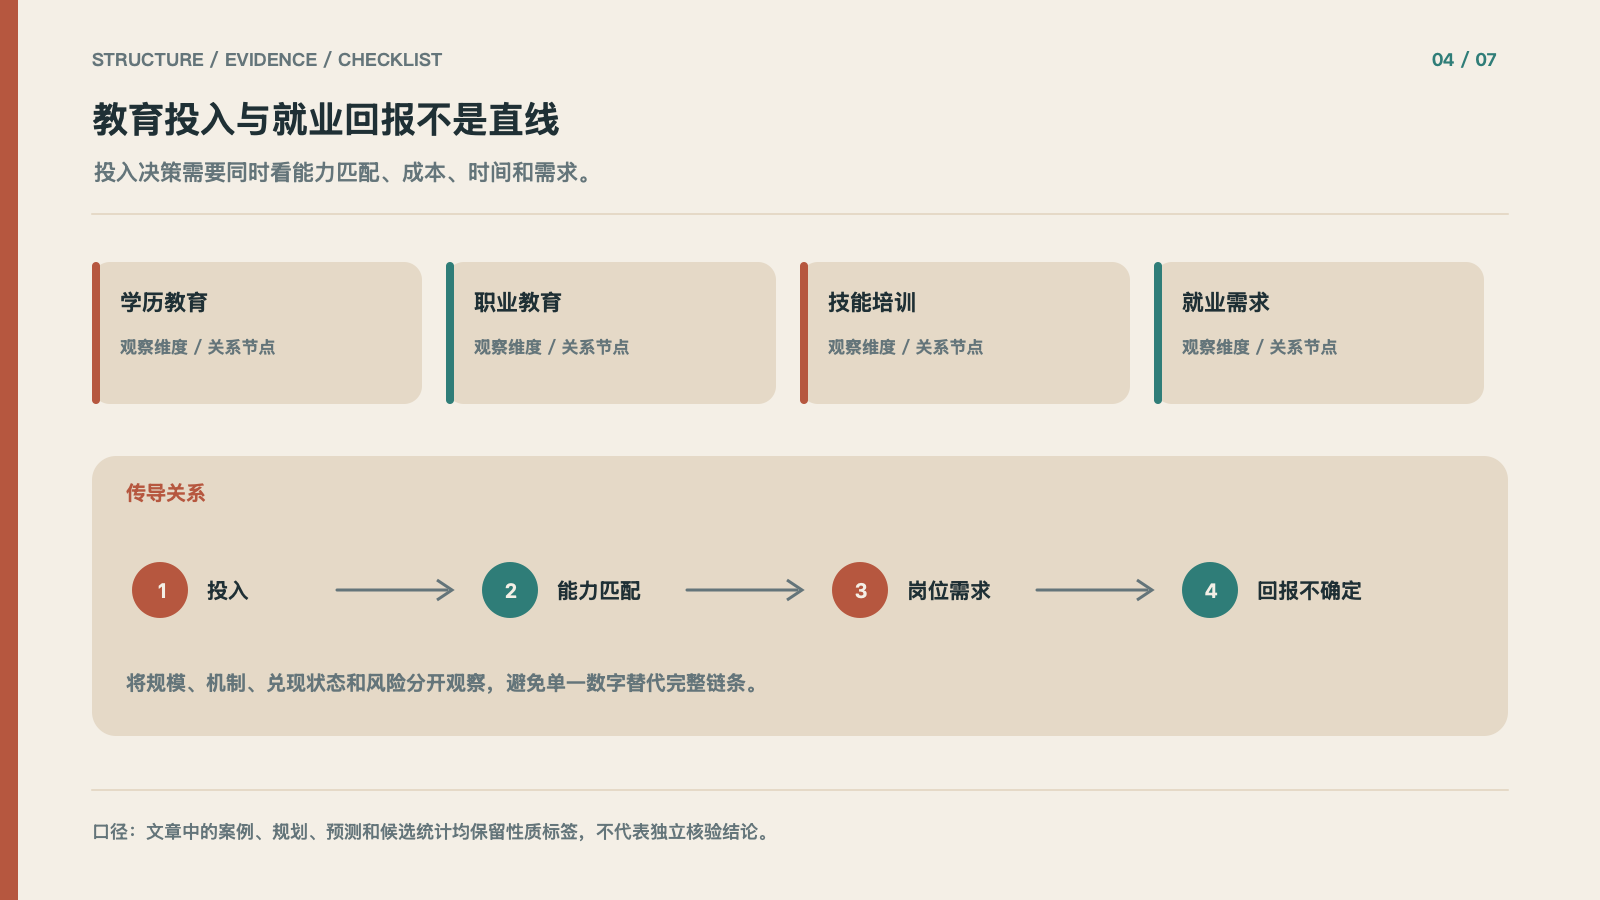
四、教育投入和就业回报不再简单线性
教育仍然能够提高能力和选择范围,但投入金额不再自动对应确定回报。学历教育、职业教育、技能培训和海外教育,面对的成本、时间、能力要求和就业需求并不相同。更稳妥的决策方式,是把孩子的能力匹配、家庭承受力、行业需求和回报周期放在同一张表上。
材料中出现了子女教育成长压力 60.5%、事业与生存压力 57.6% 的调查候选比例,也出现了 25–34 岁与 35–44 岁求职环节 38.7% 和 12.4% 的候选通过率。它们不能直接等同于就业率、失业率或所有人的获得机会,只能说明教育和就业回报需要以更细的口径观察。
五、稳定合同减少,低门槛行业承压
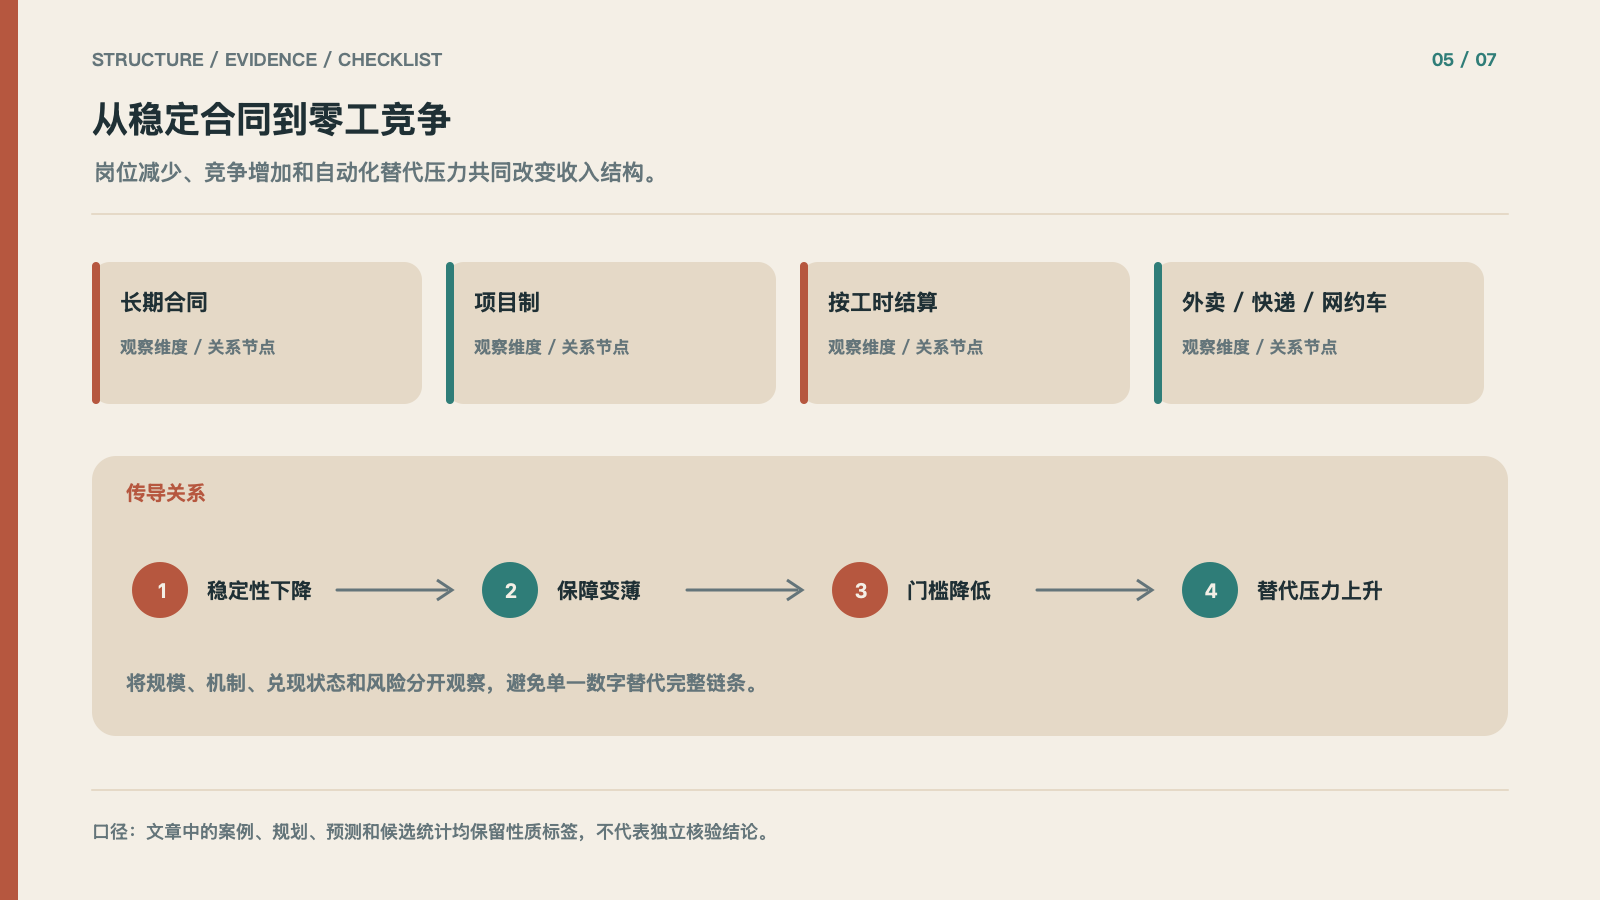
当长期合同减少,收入可能从固定工资转为项目收入、按工时结算或即时配送。岗位门槛降低并不意味着风险降低:竞争者更多、社保和福利更薄、订单波动更大,都会压低议价能力。无人配送车、自动驾驶重卡等技术应用,则会增加部分岗位的替代压力,但不能据此推导出所有工作都会消失。
真正需要观察的是劳动者能否把经验迁移到新岗位,能否获得更稳定的客户关系和技能溢价,以及家庭是否有足够现金承受转换期。只增加工作时长,不能解决收入来源过于单一的问题。
六、既不能只怪时代,也不能只怪个人
年龄阶段会带来责任、健康和时间约束,宏观环境和就业结构变化则会改变旧经验的有效性。把所有压力都归因于个人努力不足,会忽略住房、教育、行业周期和岗位结构;把所有问题都归因于时代,也会忽略杠杆、技能和家庭决策仍然可以调整。
更准确的框架是把外部约束和内部选择分开。外部约束决定风险边界,内部选择决定能否保留余量。买房、创业、教育和换行业都应先回答一个问题:在收入减少或暂停的情景下,家庭是否还能维持基本运转。
七、重新建立家庭的安全边际
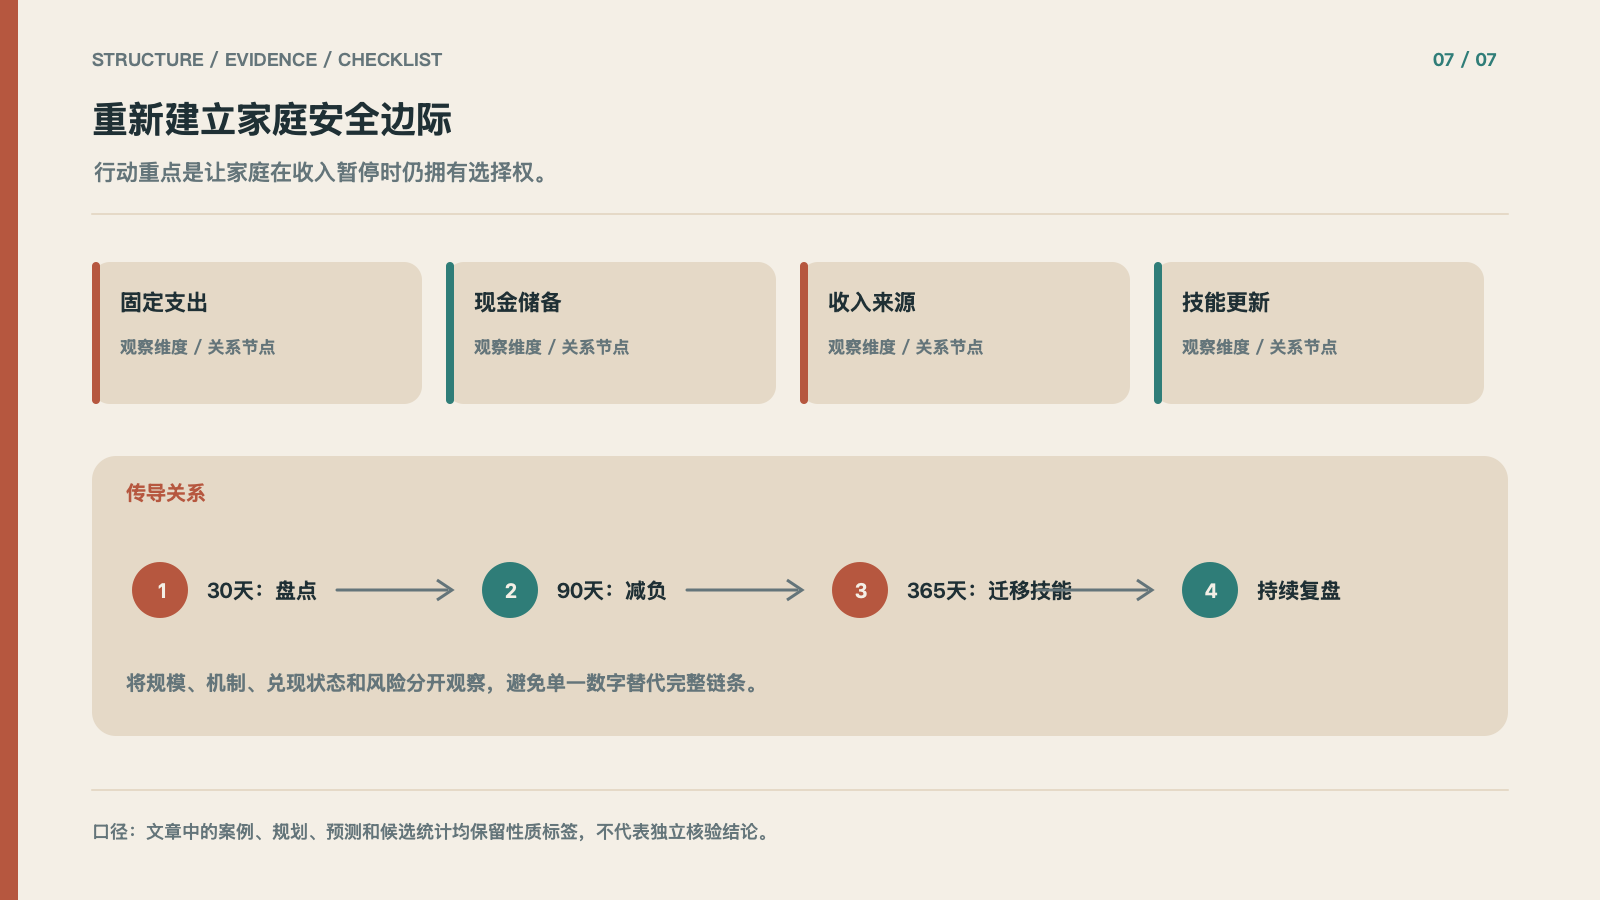
第一步是列出固定支出、债务到期日、可动用现金和收入来源,不用乐观收入覆盖刚性付款。第二步是减少不必要的高成本负担,把现金流从被动偿付中释放出来。第三步是选择可迁移技能,持续学习新的工具、工艺和客户渠道,缩短收入转换期。
具体节奏可以分为三个阶段:30 天内完成资产负债表和固定支出盘点;90 天内处理高成本负担并建立备用现金流;365 天内完成一项能跨行业迁移的技能更新。目标不是消除所有不确定性,而是在不确定性到来时仍保留选择权。