潍柴动力能否受益于数据中心扩张,不能只看终端订单总额,还要沿着系统集成、发电机组制造、发动机供应、控制系统和交付服务逐层拆解。订单金额、供应商收入、出货量、利润和现金回收分别对应不同兑现阶段。
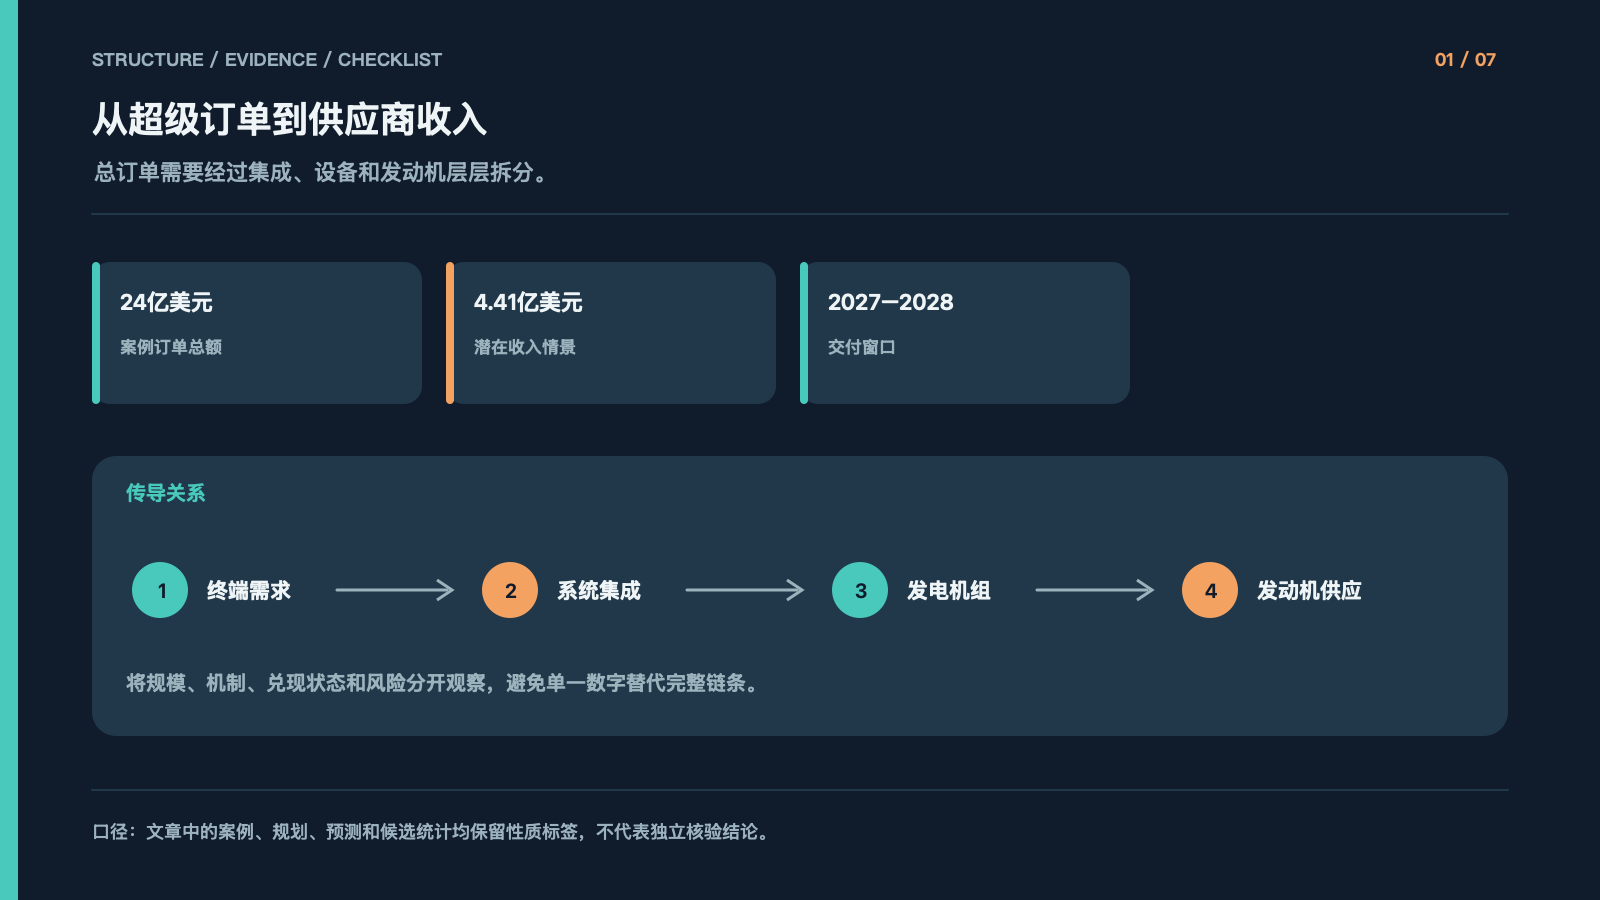
这里将 24 亿美元视为案例订单总额,将 4.41 亿美元视为 2027—2028 年潜在收入情景,将 2026 年末 200–300 台和 2027 年 2000 台视为观察节点。它们都不是已经实现的收入或出货事实。
一、从超级订单到供应商收入
大型科技企业建设高耗电数据中心,需要稳定的备用电源和主动供电系统。终端客户购买的是可用电力能力,系统集成商交付的是完整机组,发动机供应商提供的是其中的动力核心。每一层都可能产生收入,但不能把最外层订单总额直接归属于最底层供应商。
案例订单总额为 24 亿美元,潜在收入情景为 2027—2028 年约 4.41 亿美元。前者代表需求规模,后者代表经过供应链拆分后的估算,二者之间的差异本身就是产业链价值分配的结果。
二、价值链的物理结构决定利润分配
数据中心供电链条可以拆成终端算力需求、完整发电机组、发动机、控制系统和服务。系统集成环节掌握客户关系、交付责任和整体方案,底层动力环节则承担材料、加工、可靠性和规模制造。越靠近终端客户,越容易获得系统溢价;越靠近标准化零部件,越需要通过技术壁垒和交付可靠性保护利润。
因此,分析订单时要逐层回答:谁签合同,谁采购,谁负责交付,哪一层确认收入,哪些成本由谁承担。只看新闻标题中的大金额,无法判断单一供应商的实际受益程度。
三、备用柴油与主动燃气是两种需求
柴油发电机更适合在电网故障、极端天气或短期应急时提供备用电力。若数据中心需要连续数月甚至数年运行,燃料储存、运输、安全和排放约束会显著增加,天然气管网供给的连续性就具有不同价值。
主动供电的燃气发动机不仅改变销量,也可能改变产品结构。连续运行对可靠性、维护和控制能力提出更高要求,产品价格和利润空间可以因此出现结构性差异,但是否能够转化为稳定利润,仍取决于发货、安装、验收、利用率和售后成本。
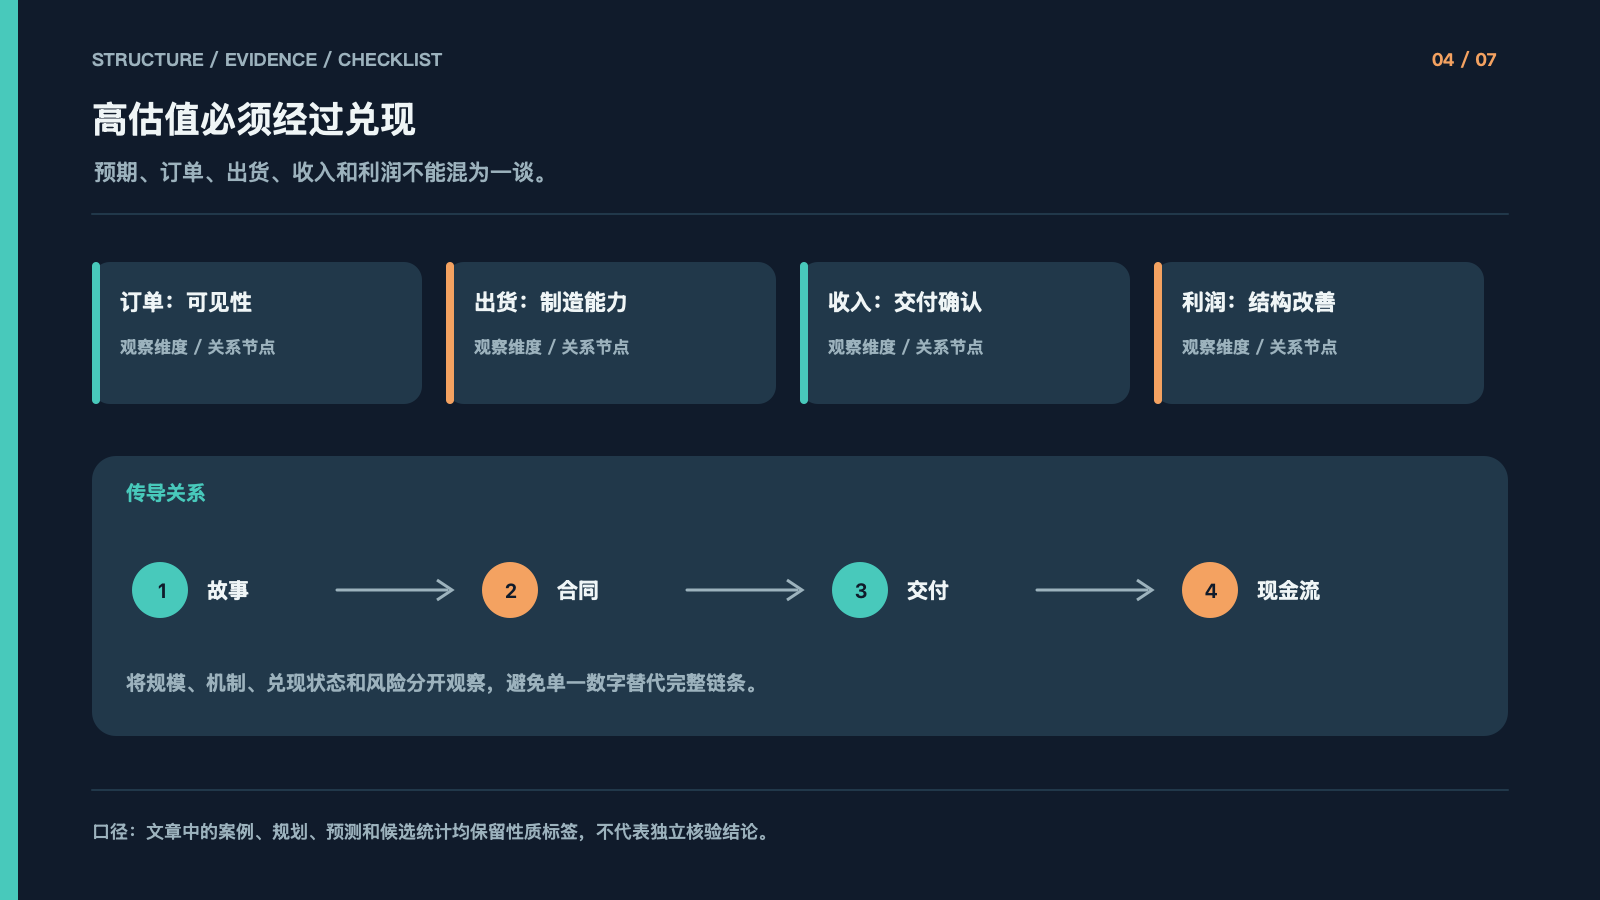
四、高估值必须经过兑现
订单能见度只是第一步。合同签署不等于设备交付,设备交付不等于收入确认,收入增长也不等于利润率改善。若产品从备用柴油机转向主动燃气发动机,真正需要验证的是产品是否按期发货、客户是否持续采购、产线是否完成爬坡,以及高可靠性要求是否带来额外成本。
估值情景往往把未来增长提前折现。越乐观的倍数,越依赖交付时间、产品组合、客户集中度和政策环境保持稳定。分析时应把订单、出货、收入、利润和现金流分开列示,避免用一个数字代替完整兑现链。
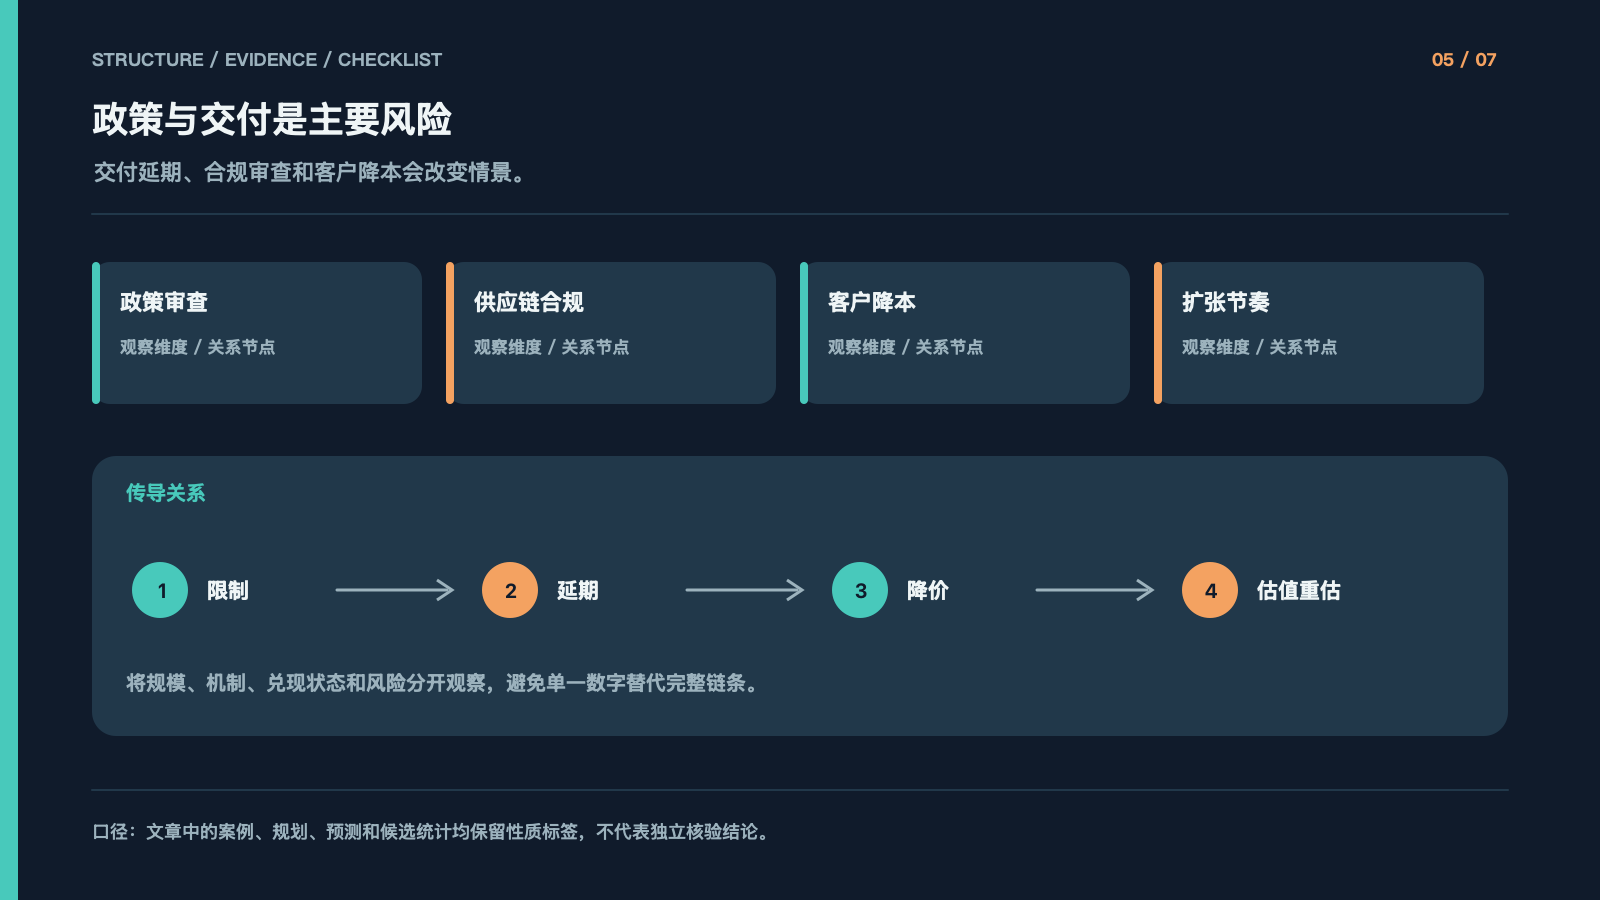
五、政策与交付是主要风险
2027—2028 年的交付窗口较长,期间可能出现客户降本、数据中心扩张节奏调整、替代供应商进入以及合规审查延长。材料只把政策和合规因素作为可能阻断情景的风险,并未给出具体限制范围或确定影响金额,因此不能把它写成已经发生的限制。
风险判断应围绕可观察结果展开:发货时间是否推迟,订单是否改期,客户是否要求降价,关键零部件是否受到审查,供应商是否需要改变产地和交付路径。只要其中一项发生变化,潜在收入情景就需要重新计算。
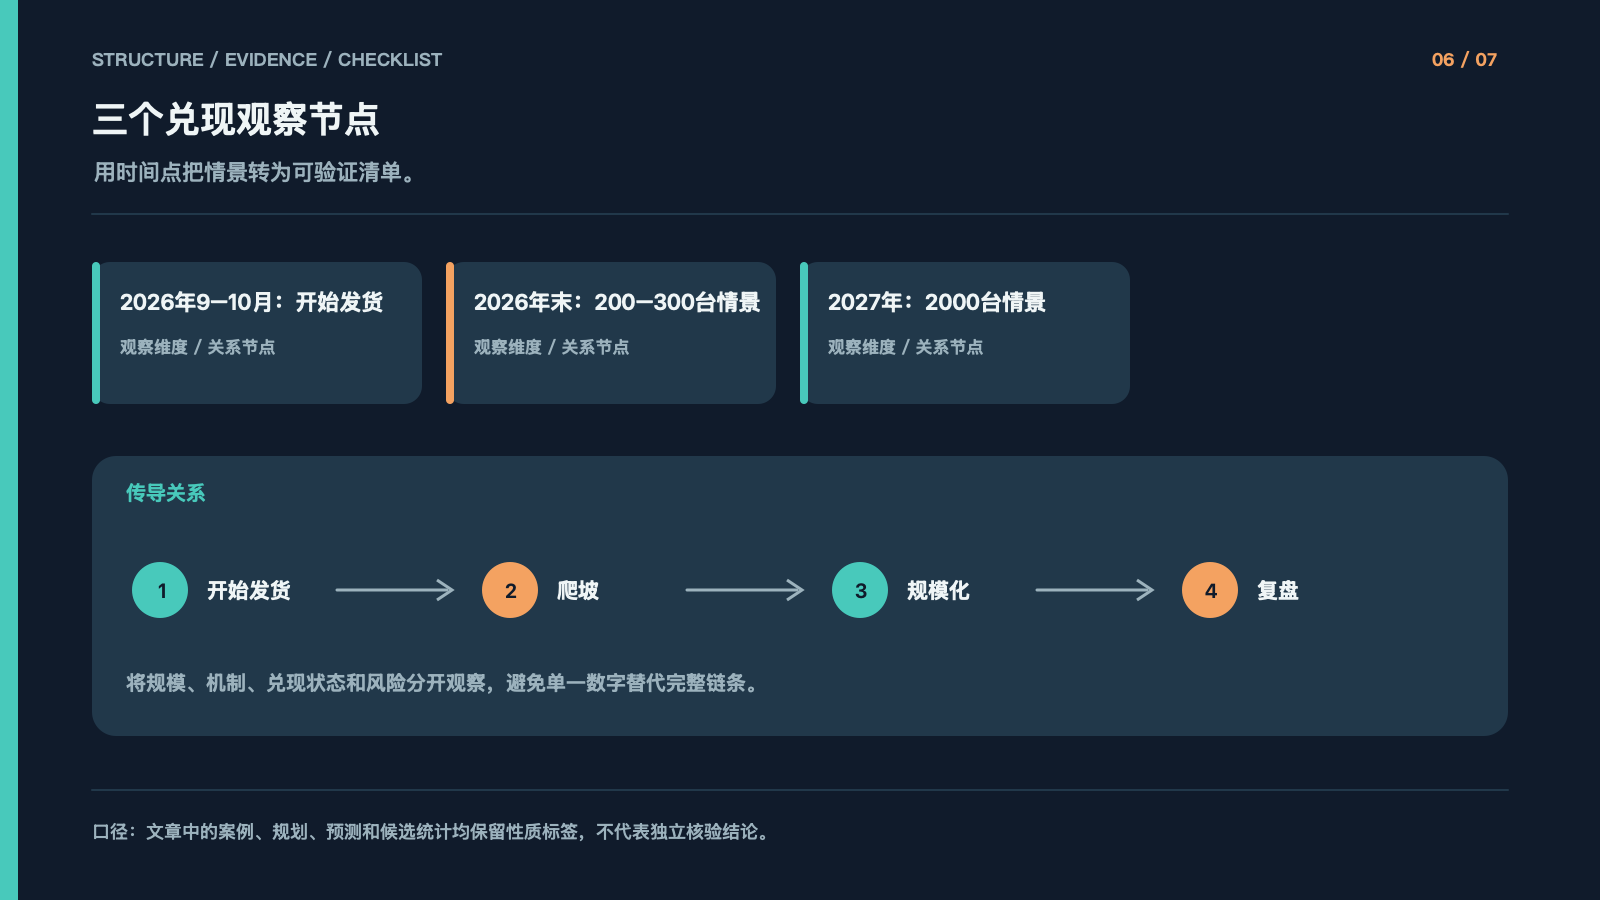
六、三个兑现观察节点
第一道节点是 2026 年 9—10 月是否开始发货,验证产品能否从规划进入交付。第二道节点是 2026 年末是否接近 200–300 台的出货情景,验证新产线的早期爬坡。第三道节点是 2027 年是否接近 2000 台的规模化情景,验证收入和利润率双增长是否具有制造基础。
这三个数字都属于观察口径,不能替代正式公告或订单证据。节点的价值在于把宏大叙事变成可证伪的时间表:第一关看能不能交,第二关看能不能稳定交,第三关看能不能规模化交。
七、从算力建设看工业机会
人工智能基础设施的价值链不只包括芯片、服务器和云服务,也包括电力接入、备用电源、主动供电、冷却、配电和维护。传统工业企业如果拥有可靠性、材料、制造和全球交付能力,可能成为基础设施扩张中的隐形受益环节。
但机会不能只靠概念确认。真正值得跟踪的是产品结构变化、订单兑现、产能爬坡、客户验收、利润率和现金流。只有这些环节连续通过,终端算力需求才会真正传导到工业供应商的报表。