
AI 服务器对 PCB 的要求,已经从数量扩张转向层数、线宽线距、背钻、材料和可靠性的综合升级。研报给出的线索是,Rubin 平台可能让单台 AI 服务器的 PCB 价值较上一代提升约 3 倍;设备与钻头制造商受益于更高工艺复杂度和更高耗材消耗,但真正的增长仍取决于客户认证、稼动率和订单兑现。
一、AI 服务器让 PCB 从 22 层走向 44 层与 78 层以上
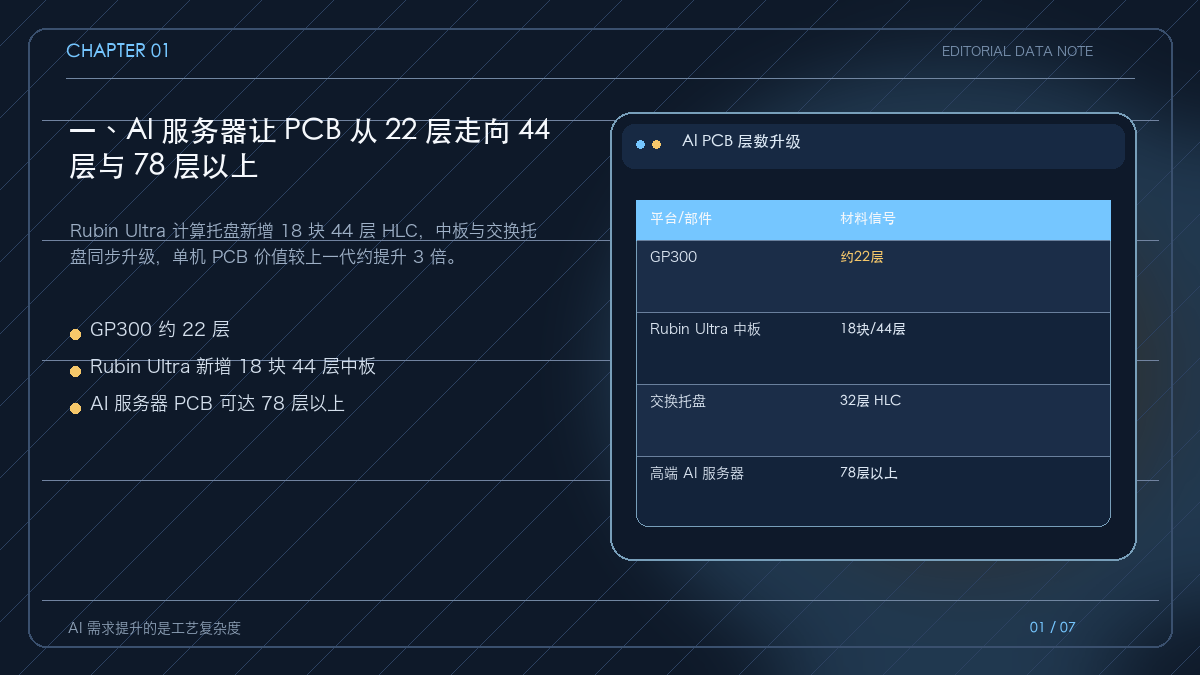
AI 服务器主板、加速卡和交换机板的信号密度提高,PCB 需要满足更高层数、更细线路、更严格的阻抗和更复杂的背钻要求。研报提到,Rubin Ultra 计算托盘将加入 18 块 44 层 HLC,中板使用 M8.5 级材料,交换托盘也升级到 32 层 HLC。
从 GP300 时代约 22 层,到 44 层中板,再到 78 层以上的 AI 服务器 PCB,板级升级的价值不只体现在售价,更体现在加工步骤、良率和单位面积设备与刀具消耗。
二、设备厂商的机会来自更多工序与更严精度
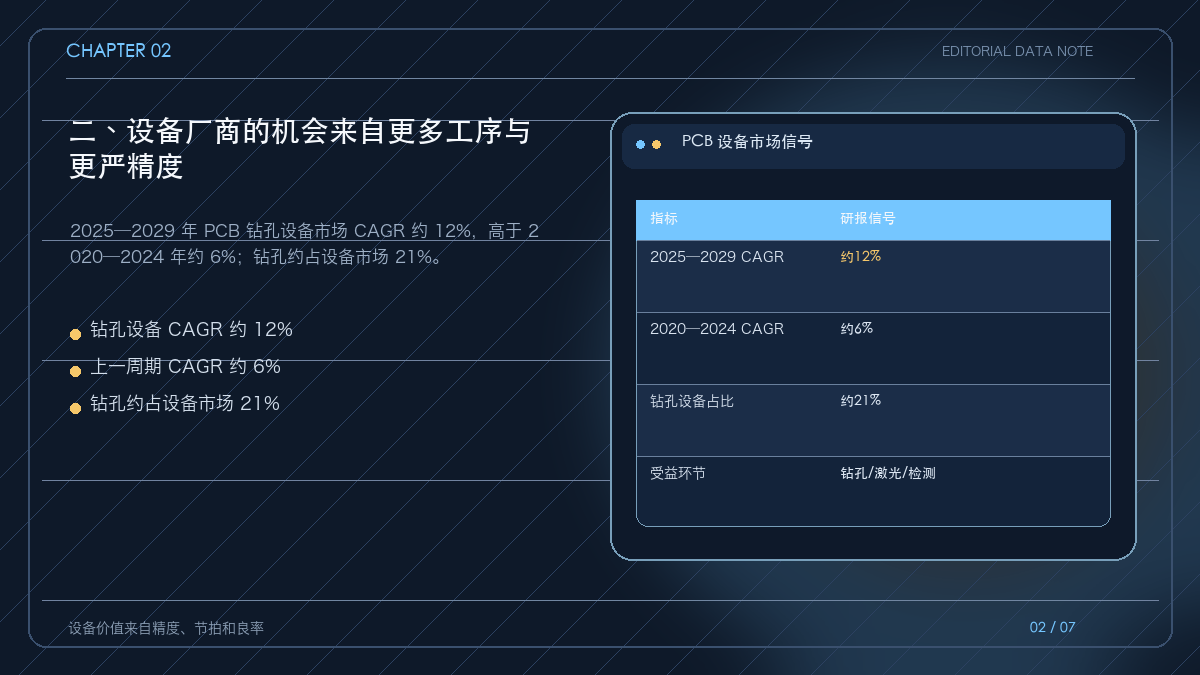
高端 PCB 的生产流程更长,钻孔、激光、曝光、压合、检测和自动化环节都需要升级。研报预计 2025—2029 年 PCB 钻孔设备市场复合增速约 12%,明显高于 2020—2024 年约 6%;钻孔设备约占 PCB 设备市场 21%。
设备订单具有项目属性,收入确认会滞后于下单。判断景气时,应区分订单、交付、安装、验收和后续服务,不要把设备预付款直接视为当期利润。
三、钻头制造商受益于高层板的耗材密度
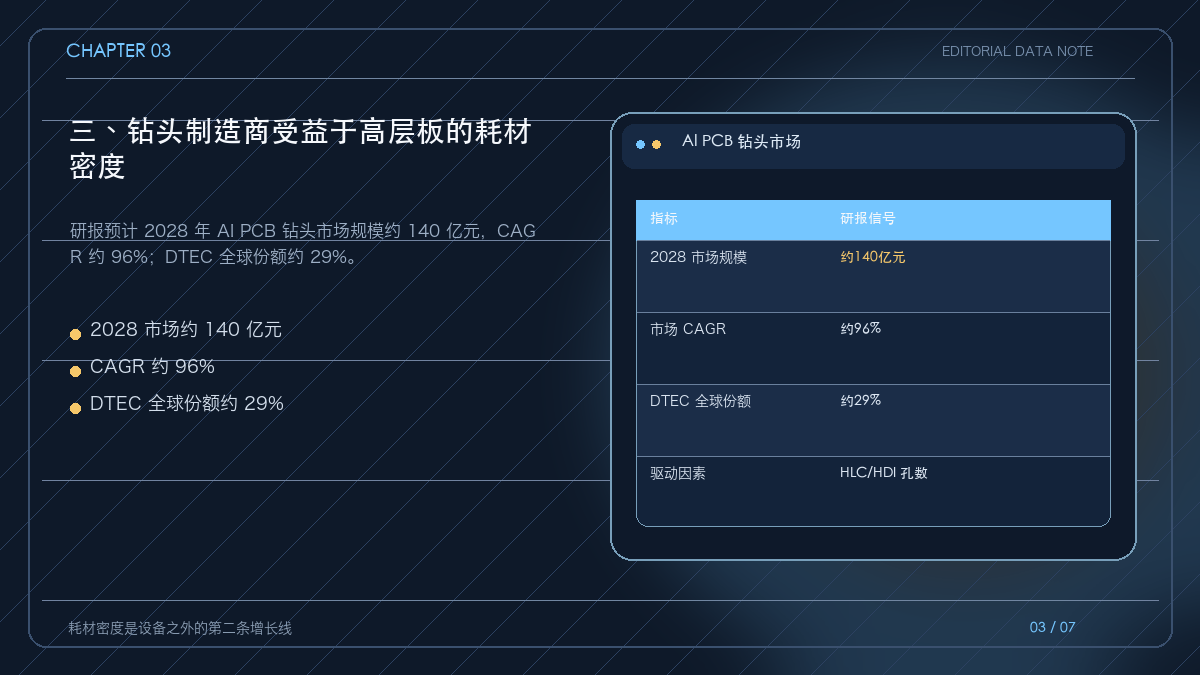
钻头是 PCB 制造的重要耗材,需求与孔数、板厚、材料硬度和加工精度相关。研报预计 2028 年 AI PCB 钻头市场规模约 140 亿元,复合增速约 96%,DTEC 作为全球主要钻头制造商,全球份额约 29%。
钻头厂商的增长不完全取决于 PCB 面积,还取决于每平方米的孔数、换刀频率和高端规格占比。进入头部客户后,验证和稳定性会形成一定黏性。
四、M9 材料把刀具寿命与设备需求同时推高
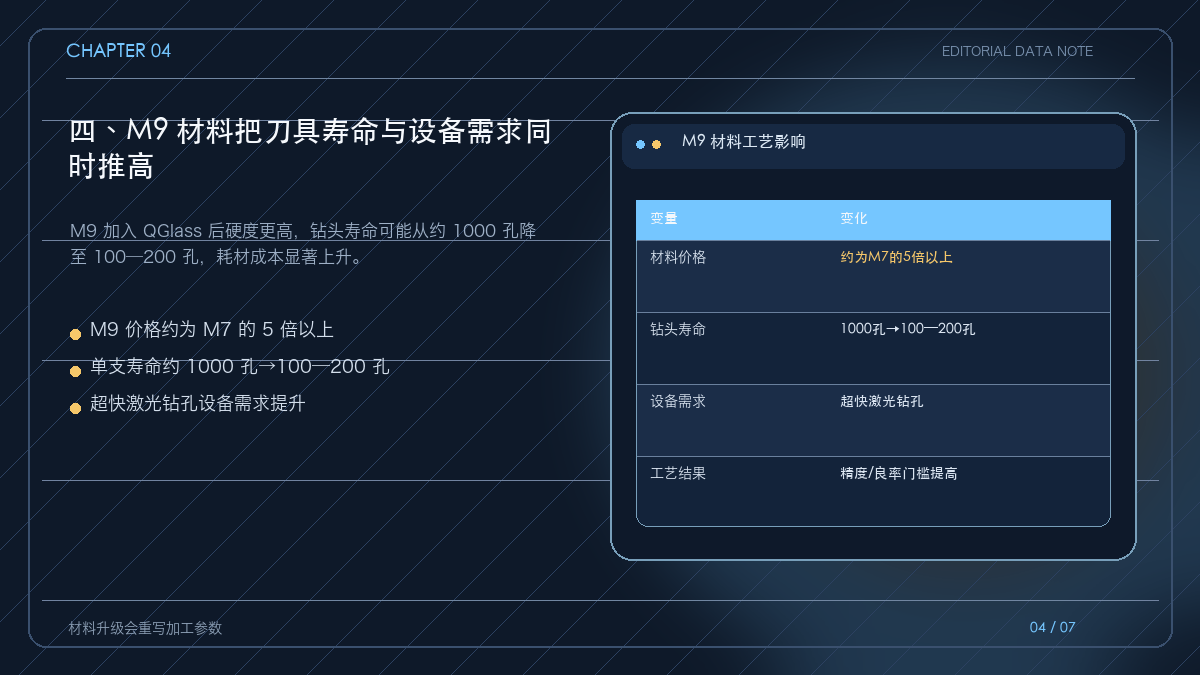
AI PCB 使用的材料更关注低损耗、高频、高 Tg、热稳定和尺寸一致性。研报提到,M9 材料加入 QGlass 后硬度提升,钻头寿命可能从 M7 的约 1000 孔降至 100—200 孔,耗材成本明显增加。
材料升级会同时推高设备和刀具要求。M9 的采用需要更多超快激光钻孔设备,材料价格约为 M7 的 5 倍以上,供应商的价值量和客户验证门槛同步提高。
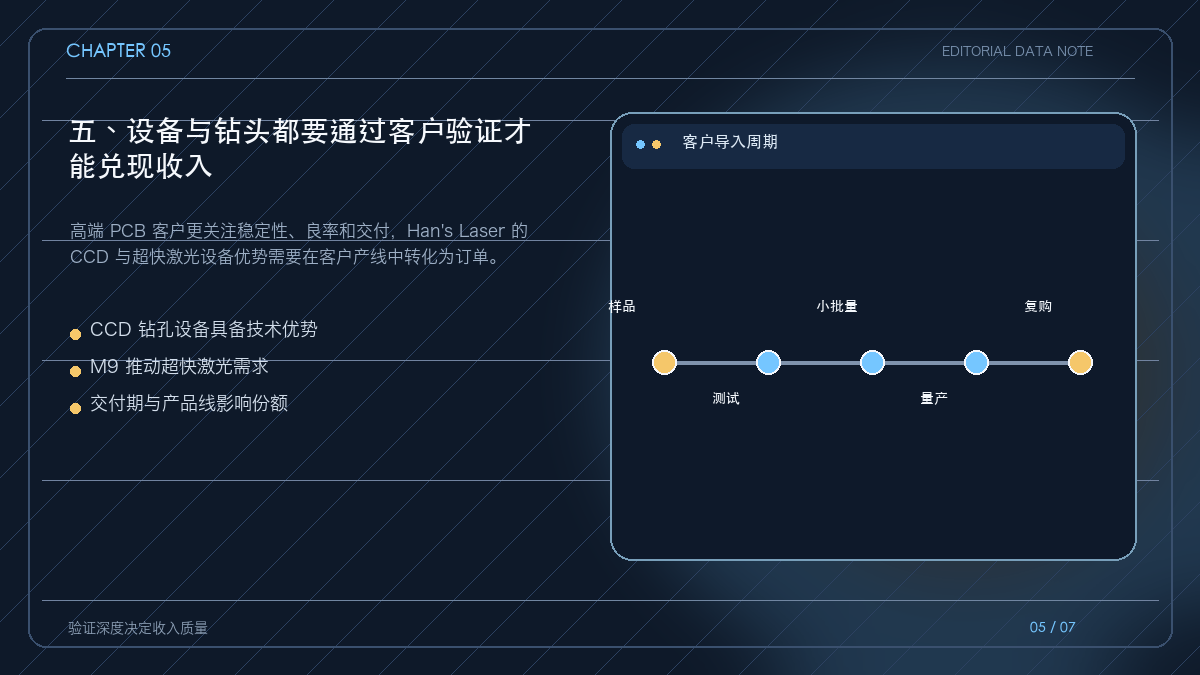
五、设备与钻头都要通过客户验证才能兑现收入
高端 PCB 客户更换设备或刀具,需要验证精度、寿命、稳定性、良率和售后响应。Han's Laser 的优势集中在 CCD 钻孔、超快激光钻孔、交付周期和完整产品线,能否持续抢占国际同行份额仍要看客户验证。
设备厂商看订单与验收,钻头厂商还要看复购频率、单客户消耗和规格升级。客户认证越深,收入可见度越高,但项目周期也会更长。
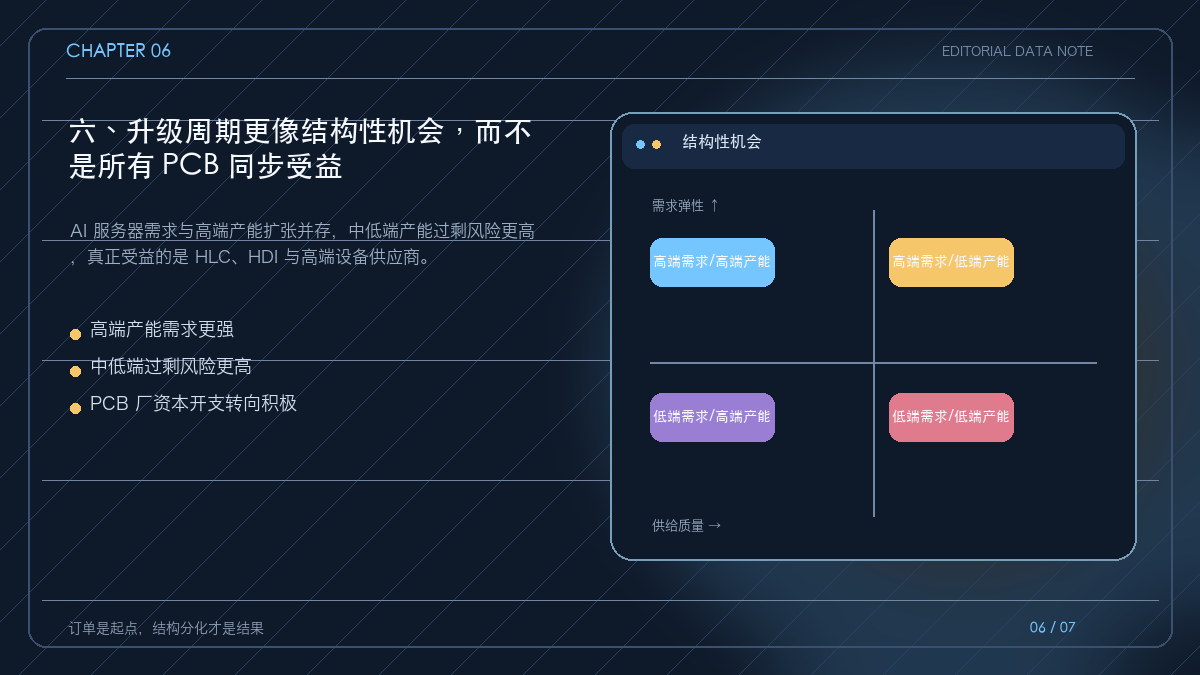
六、升级周期更像结构性机会,而不是所有 PCB 同步受益
订单进入后,设备和刀具厂商需要完成排产、交付、安装、验收或持续供货。报告判断,短期内整体过剩风险不大,但高端产能和中低端产能会明显分化。
2026—2027 年中国领先 PCB 供应商资本开支预计转向积极,AI 上行周期会提高高层 HLC、HDI 和高端设备的需求。只具备传统 PCB 能力的企业,可能面临更大的价格与客户竞争。
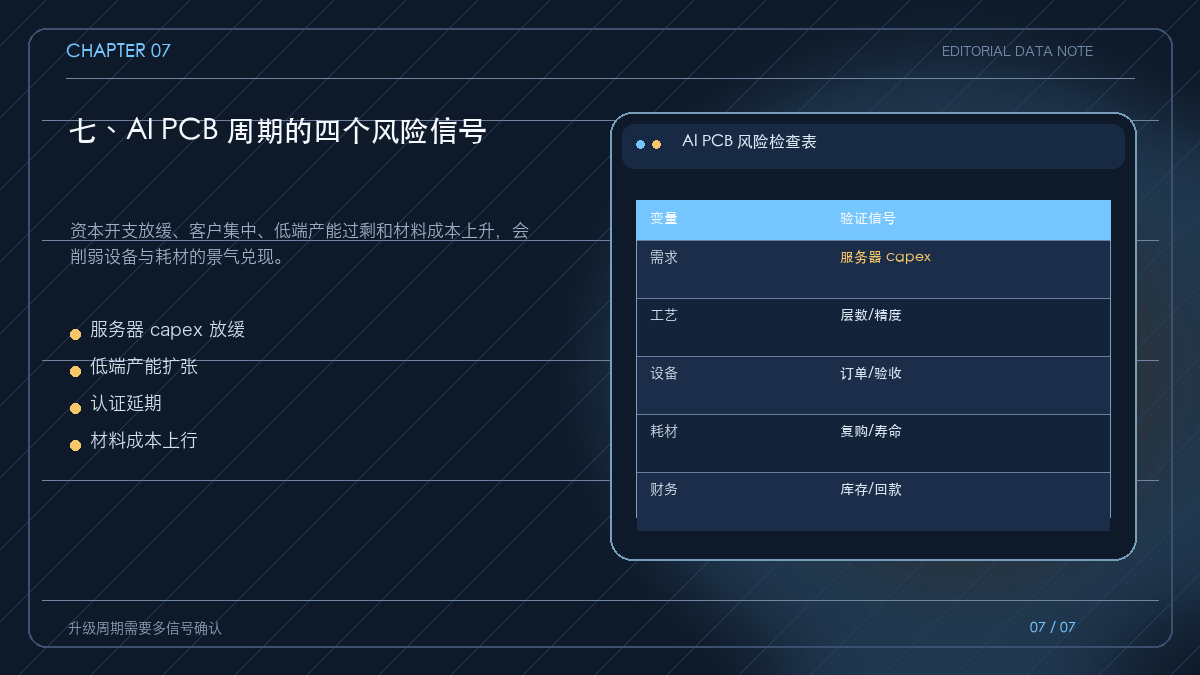
七、AI PCB 周期的四个风险信号
第一类风险是 AI 服务器与交换机资本开支低于预期;第二类风险是 PCB 厂集中扩产导致中低端价格竞争;第三类风险是高端客户认证延期;第四类风险是 M9 等材料带来的刀具成本和工艺风险。
跟踪行业时,应同时看服务器资本开支、PCB 高端订单、设备验收、钻头复购、客户集中度和经营现金流。真正的升级周期,需要需求与供给纪律共同成立。
AI PCB 的升级周期,会同时抬高设备价值、刀具消耗和材料门槛。受益判断不能只看服务器出货量,还要看高端 PCB 的层数与工艺、设备验收、钻头复购、客户认证和现金流是否形成闭环。