
覆铜板是 PCB 的核心材料之一,AI 服务器升级后,对高速信号传输、低损耗、稳定性和可靠性的要求提高。生益科技的成长逻辑不只是产能扩大,更在于高端覆铜板产品能否进入更高价值客户与更复杂应用。
一、AI 服务器把覆铜板需求从数量推向性能
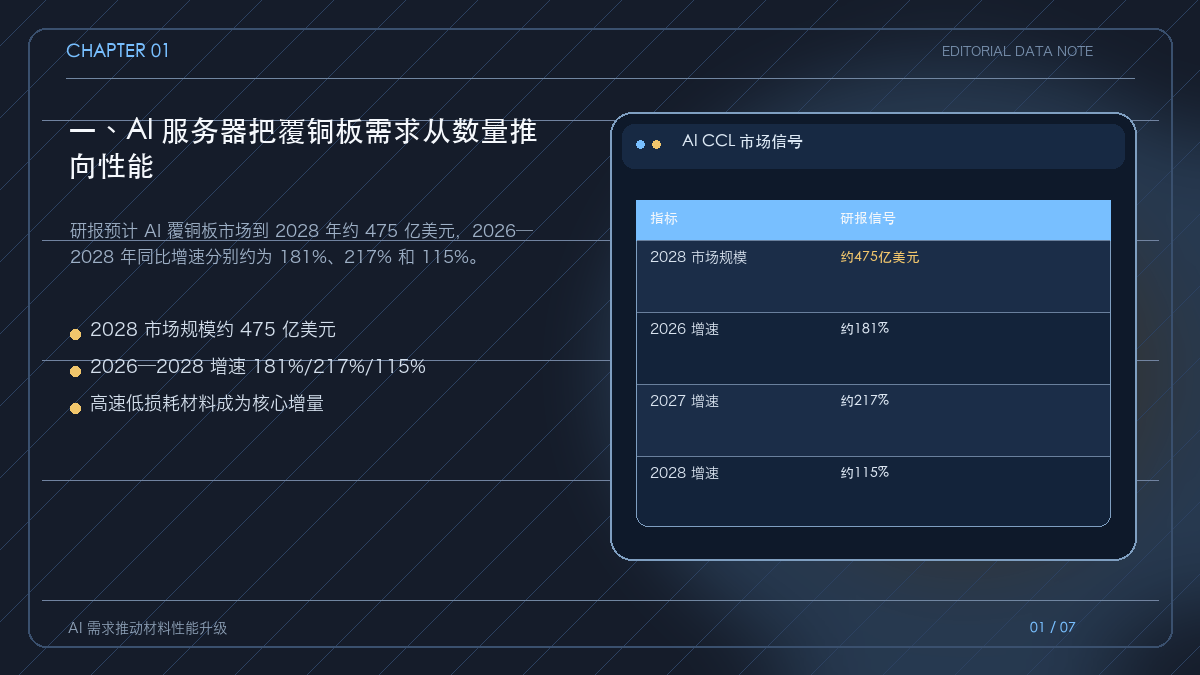
AI 服务器内部的数据传输更密集,PCB 需要承受更高的信号速率和更复杂的热、机械与电气约束。研报给出的市场判断是,AI 覆铜板总市场到 2028 年约 475 亿美元,2026—2028 年同比增速分别约为 181%、217% 和 115%。
材料升级带来的价值,不仅是单平方米价格提高,更是客户验证、供应稳定和良率管理的综合门槛。
二、增长的关键是高端 CCL 占比提升
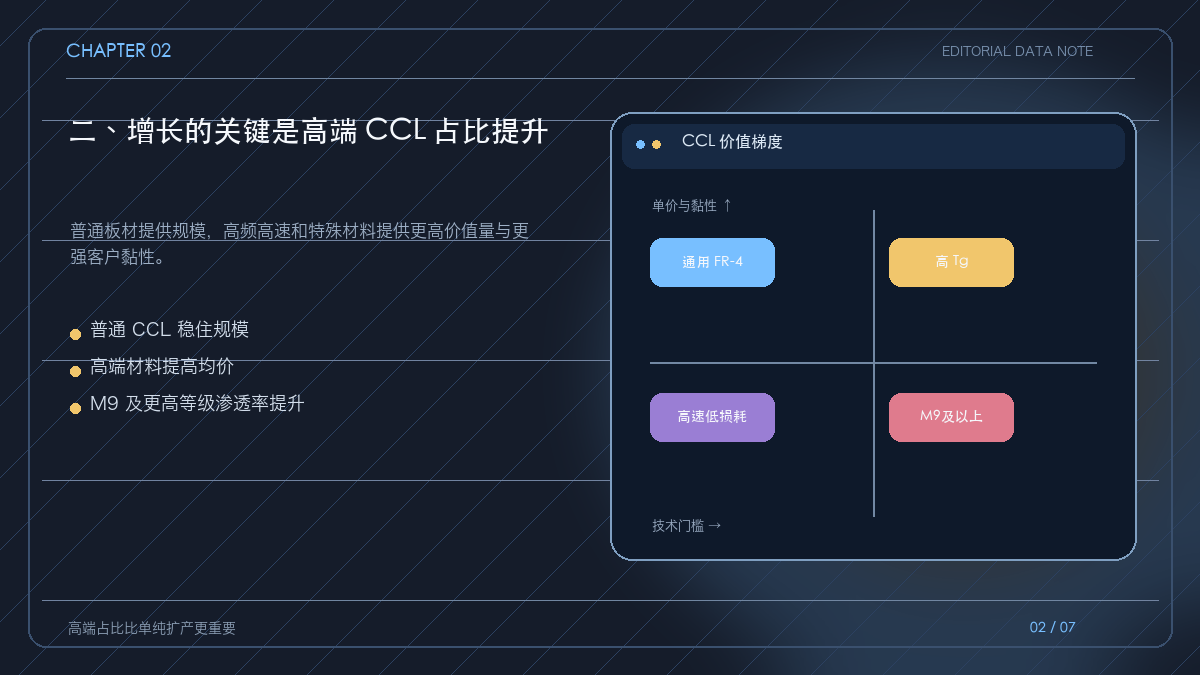
覆铜板行业的收入规模与产品结构高度相关。普通 FR-4 等产品提供基础规模,但 AI 服务器、高速交换机和高端通信设备更依赖低损耗、高频高速材料。
研报特别强调 M9 及更高等级产品的渗透率。随着机架级 AI 服务器规格升级,产品结构优化能够同时提高均价、客户黏性和利润率。
三、海外与国内扩产把订单能见度拉长
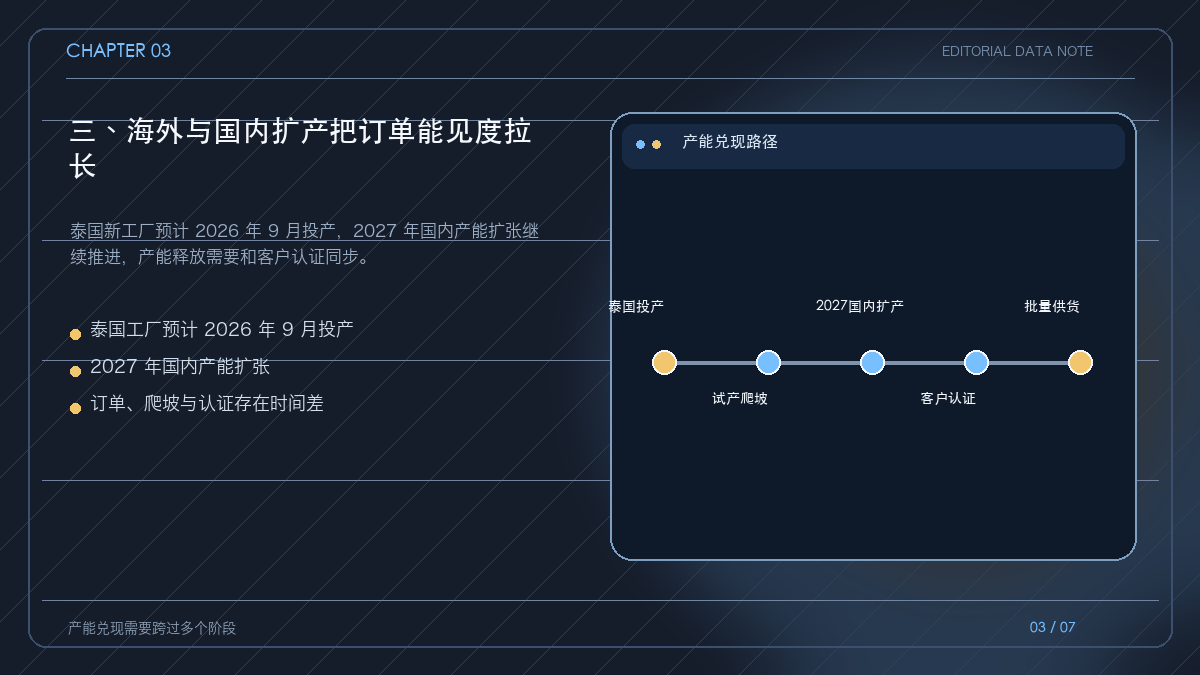
研报提到,泰国新工厂预计在 2026 年 9 月投产,2027 年中国本土产能继续扩张。新增产能可以提高供给能力,但设备调试、良率爬坡和客户认证仍然决定可销售产能。
对生益科技而言,扩产是否有效,需要同时观察项目进度、产能利用率、产品结构和客户认证。产能越偏高端,爬坡时间可能越长,但成功后收入质量也更高。
四、产品升级与规模效应共同推动毛利率
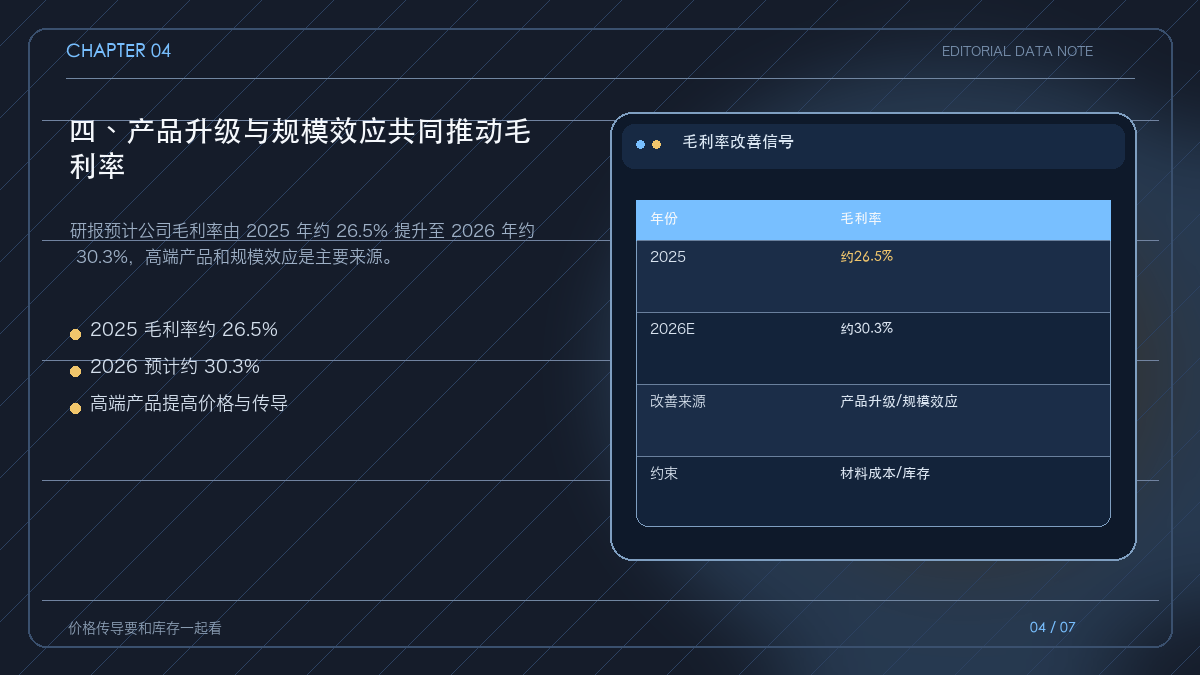
覆铜板成本中,铜箔、树脂、玻纤布和能源都具有重要影响。研报给出的盈利预测是,公司毛利率由 2025 年约 26.5% 提升至 2026 年约 30.3%,反映出产品结构和规模效应的共同改善。
高端产品的客户认证更严格,价格传导并不意味着可以无限提价。真正需要观察的是原材料成本变化、产品均价、单位毛利和库存跌价是否同步改善。
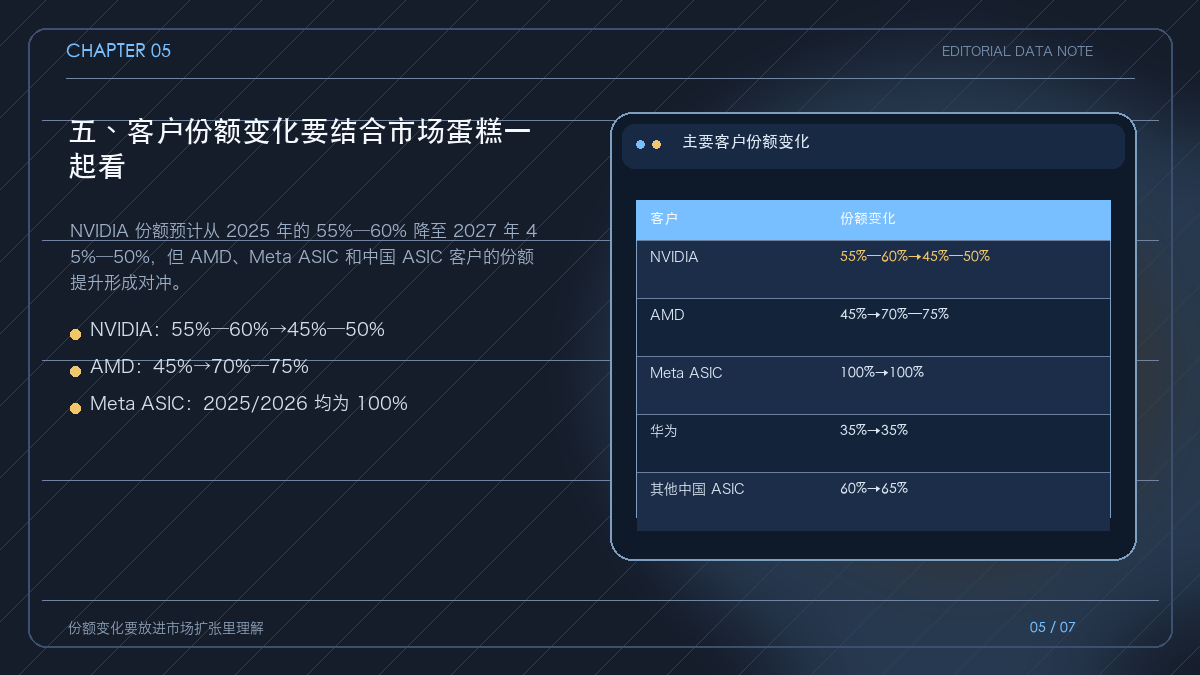
五、客户份额变化要结合市场蛋糕一起看
高端覆铜板进入服务器、交换机或通信设备供应链,通常需要经历样品、工程验证、小批量、量产和持续改善。份额下降不一定代表业务收缩,还要看下游市场总量是否扩大。
研报给出的客户结构显示,NVIDIA 份额预计从 2025 年的 55%—60% 降至 2027 年 45%—50%,AMD 则从 45% 提升至 70%—75%;Meta ASIC 在 2025 年和 2026 年均为 100%。同时,其他中国 ASIC 客户份额预计从 60% 提升至 65%。
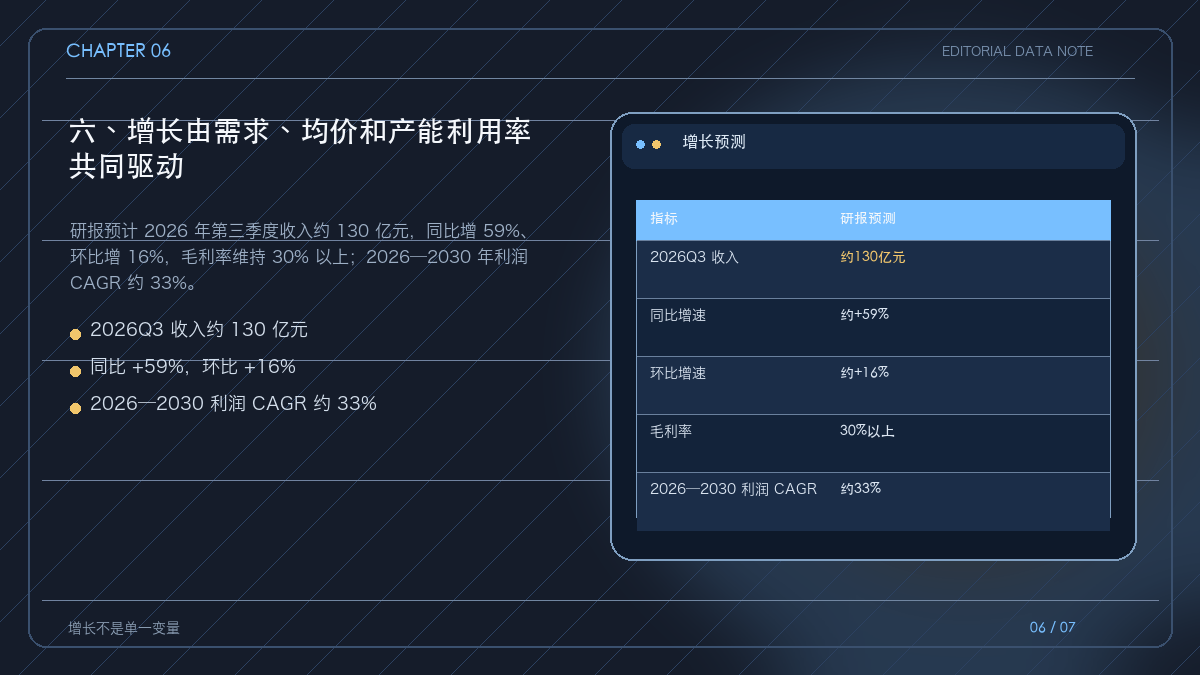
六、增长由需求、均价和产能利用率共同驱动
生益科技的增长可以拆成三条线:下游 AI 与通信需求推动出货,高频高速产品提高单价与价值量,新增产能爬坡和利用率提升摊薄固定成本。
研报预计 2026 年第三季度收入约 130 亿元,同比增 59%、环比增 16%,毛利率维持 30% 以上;2026—2030 年利润复合增速约 33%。这组预测同时包含行业增长和公司产品结构改善。
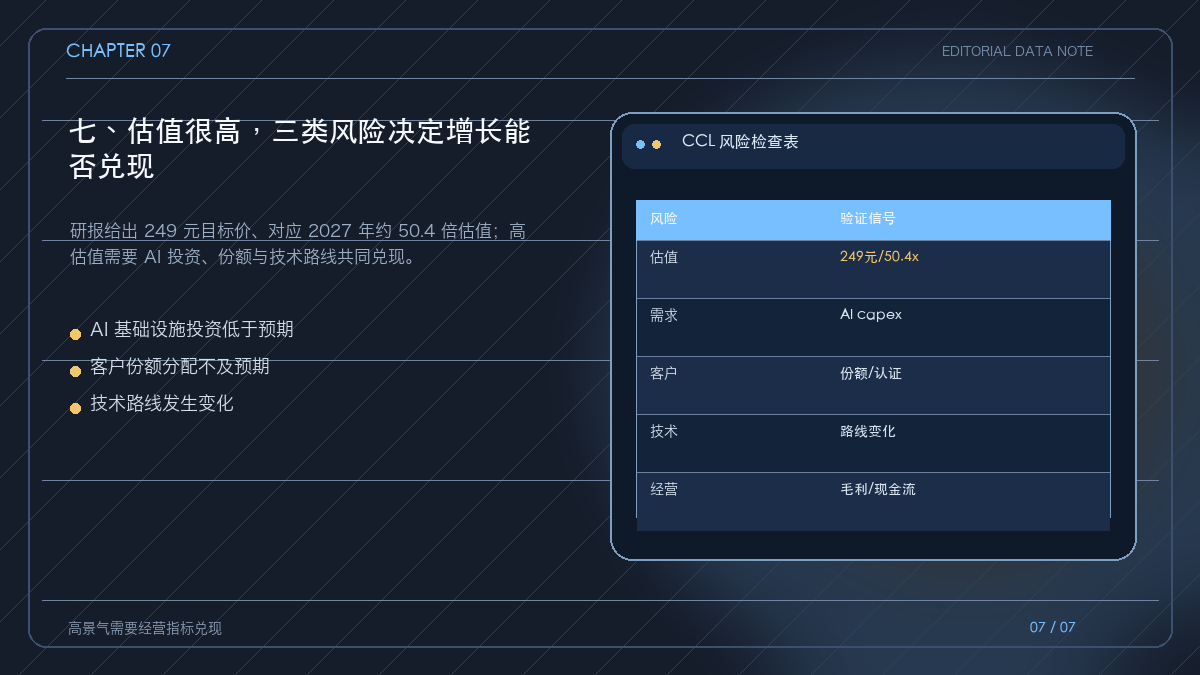
七、估值很高,三类风险决定增长能否兑现
研报给出 249 元目标价,对应 2027 年约 50.4 倍估值。这个估值需要 2026—2030 年约 33% 的利润增长来支撑,任何一个关键假设落空,估值波动都会被放大。
最需要跟踪的风险有三类:AI 基础设施投资低于预期、主要客户份额分配不如预期、下一代技术路线变化导致产品验证和需求节奏改变。
研报给出的 AI 覆铜板市场规模到 2028 年约 475 亿美元,生益科技的增长逻辑来自高端产品放量、海外与国内产能扩张、客户份额变化和毛利率提升。投资判断需要从“需求很强”进一步推进到“哪类产品、何时量产、毛利和现金流是否兑现”。