伯恩斯坦把第三轮AI资本开支周期的瓶颈指向AI带宽墙:算力芯片继续提速,网络连接成为约束。Celestica承接Google TPU、OpenAI Stargate、AMD Helios与1.6T交换网络机会;Arista、Cisco、Lumentum、Coherent、Ciena和Corning构成交换与光学产业链的估值对照。
一、伯恩斯坦把第三轮AI资本开支的瓶颈定位在带宽
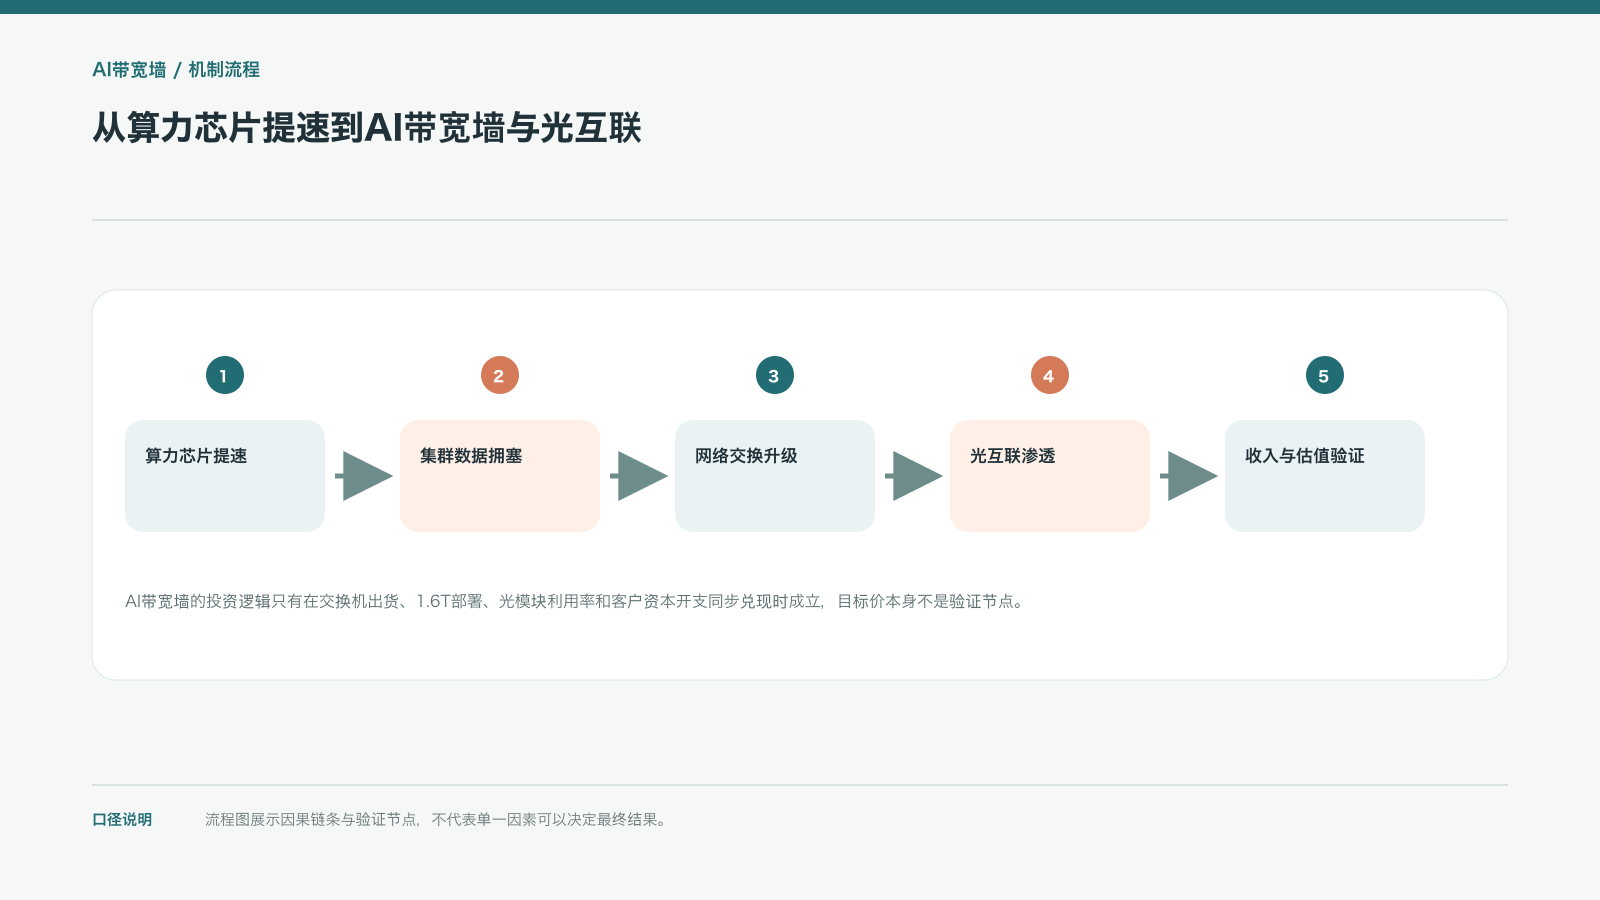
伯恩斯坦对AI基础设施的判断建立在第三轮资本开支周期之上:前两轮更容易被理解为预期驱动,当前阶段则由数据中心真实需求推动。AI带宽墙可以用一条高速公路理解:CPU、GPU和专用加速器不断提高计算速度,服务器之间的数据通道却没有同步扩容,计算节点就会等待数据,昂贵芯片的有效利用率随之下降。AI集群需要在训练、推理和参数交换中持续搬运数据,网络设备因此从基础设施中的第三位上升到第二位,价格与议价能力也可能提高。Celestica成为核心标的,原因不是单纯销售传统交换机,而是AI集群需要更高带宽、更低延迟和更稳定的网络连接。验证带宽墙不能只看芯片发布,应同时看每个集群的网络端口数、交换芯片速率、光互联占比、端到端延迟和GPU等待时间。
二、Celestica的520美元目标价依赖AI网络角色重估
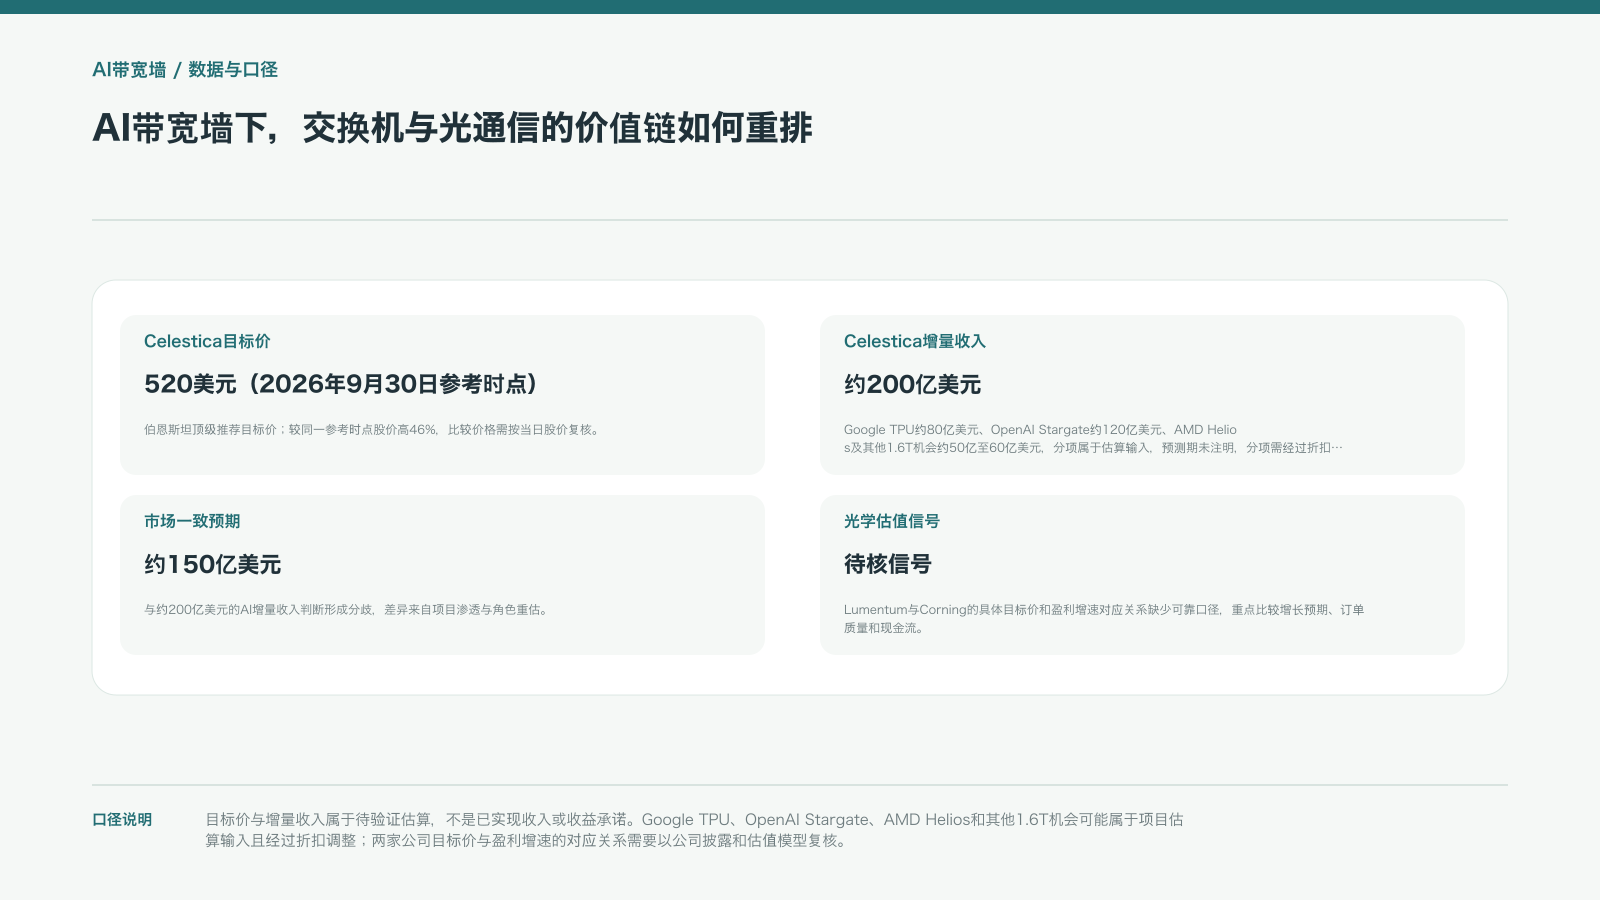
伯恩斯坦给出的Celestica目标价为520美元,对应参考股价高46%;估值日期与比较价格仍需按同一交易日复核。这个数字是估值模型对未来利润的折现结果,不是已经兑现的订单。Celestica的核心变化在于客户购买的不只是单台交换机,而是训练集群、推理集群和专用加速器之间的网络系统。网络在AI基础设施中的位置从第三位上升到第二位,意味着网络资本开支在总资本开支中的重要性提高,设备价格也可能随复杂度上升。Celestica还保有传统企业与服务商市场,营收不完全依赖单一AI客户。边界在于目标价对客户集中、产品迭代、竞争报价和资本开支周期高度敏感。真正需要跟踪的是Celestica订单、1.6T产品出货、客户机房部署、毛利率和自由现金流;任何一项没有跟上,520美元的远期假设都需要下调。
目标价和潜在涨幅取决于分析时点的股价、预测期间、折现方法和风险溢价。即使产业方向成立,供应商的订单仍可能受客户集中、竞争报价、自研方案和产品切换影响。模型中的收入空间需要先转成具体项目和采购批次,才能进入估值的可验证部分。
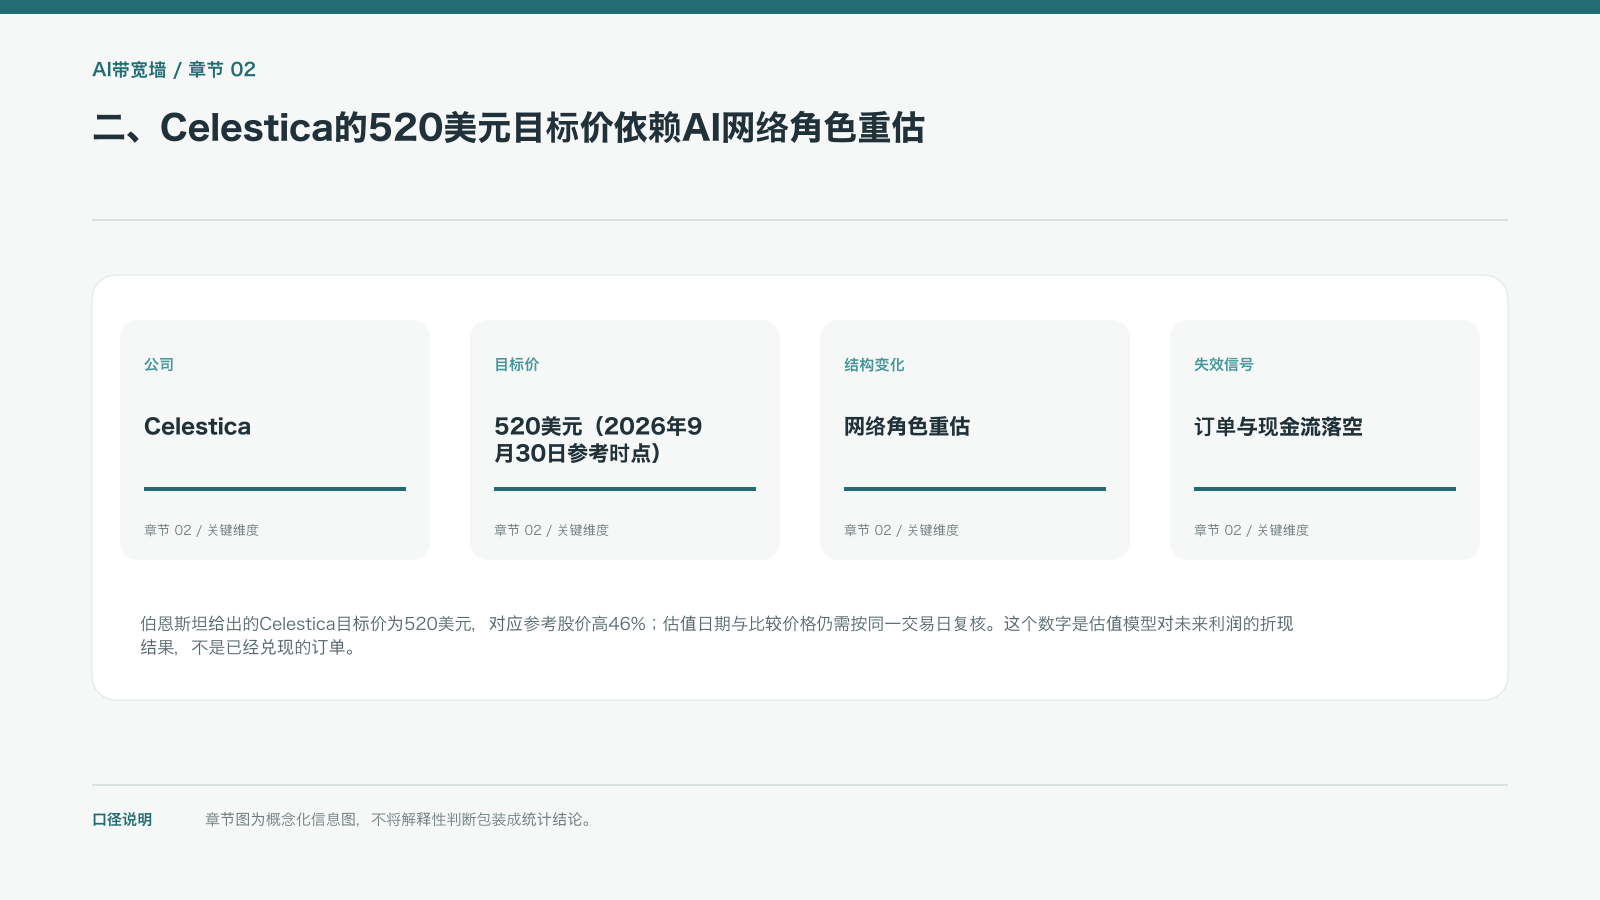
三、Google TPU、OpenAI Stargate与AMD Helios组成收入桥
Celestica的AI增量收入估算由几个项目池构成:Google TPU项目约80亿美元,OpenAI Stargate约120亿美元,AMD Helios与其他1.6T交换芯片市场约50亿至60亿美元,整体判断约200亿美元,高于市场一致预期(预测年度未注明)约150亿美元,预测年度口径未明确。项目池存在交叉,Google TPU、OpenAI Stargate和AMD Helios的设备、交换芯片与光互联采购可能共享供应链,因此不能把80亿美元、120亿美元和50亿至60亿美元简单相加。真正的机制是:专用加速器越多,集群内部通信越密集;通信密度越高,交换端口、光模块和高速线缆的数量越多;网络带宽越高,Celestica在系统设计中的价值越接近AI计算平台的一部分。验证顺序应从客户资本开支、项目采购、Celestica订单、设备出货到收入确认逐层推进,收入桥只有落到财报才算完成。收入估算还要拆解供应商的合同范围,区分设计导入、样机验证、量产采购和实际交付,不能把客户宣布建设项目直接记成Celestica订单。Google TPU、OpenAI Stargate与AMD Helios可能由不同代工、交换系统和光学供应商分担采购,Celestica的份额需要通过订单披露与分部收入变化验证。若设备交付集中在项目早期,后续服务收入能否延续也会影响收入质量;若库存和应收账款先于确认收入快速累积,则需求兑现仍需谨慎。
四、Lumentum、Coherent和Ciena承接光通信拐点
AI数据中心扩大后,铜互联在距离、功耗、带宽和延迟上逐渐接近物理边界,光互联的优势变得更难替代。Lumentum、Coherent和Ciena是光学方向的主要观察对象,逻辑是数据量上升会提高光器件、光模块和光芯片的需求。1.6T交换机市场不是单一零件机会,而是从交换芯片、光引擎、激光器、封装、模块到机柜布线的一整套系统迁移。两家公司具体目标价与盈利增速的对应口径不完整,估值比较应回到增长预期、订单质量和现金流。Ciena的网络设备与光传输业务同样要观察订单质量,不能只把光通信标签当成成长保证。铜转光也不是所有链路同步切换:机柜内短距连接、机柜间互联与园区网络面对不同距离、功耗和成本要求,客户会按拓扑逐段选择方案。Lumentum与Coherent的器件需要通过客户认证、可靠性测试和稳定供货,Ciena的传输设备则取决于网络架构与运营商预算。若光模块单价下降快于出货增长,营收可能扩张而利润率承压;若高速器件良率不足,交付延期也会削弱订单转收入的速度。观察需求时应把模块数量、速率结构、单位功耗和系统总成本放在一起,确认带宽提升是否带来客户可接受的经济性。客户逐步引入光连接时,还应比较完整链路的功耗、误码、延迟和维护便利性,不能孤立看模块参数。设计导入与批量采购之间还隔着认证、可靠性测试和产线爬坡;连续交付与稳定回款才能证明技术替换形成可重复收入。铜缆、共封装光学及其他架构仍可能用于不同距离,跟踪重点应是客户实际采用的拓扑和每端口经济性,而不是预设唯一方案。
光通信链条覆盖激光器、光引擎、模块、交换设备、连接器、封装、测试和机柜布线,各环节的技术壁垒和利润结构不同。带宽升级通常先反映在端口速率与系统设计,再逐步传到零件出货;认证周期和良率会影响供应商进入规模订单的时间。
五、Arista与Cisco的分化说明选股比板块标签更重要
AI硬件公司的表现离散度很高,同一细分市场也可能出现完全不同的回报。网络交换机市场中,Arista的市销率持续提升,Cisco的市销率却在下滑,差异来自产品结构、客户暴露、增长速度和市场对AI网络角色的定价。Celestica处在AI网络系统与制造交付链条,Arista提供交换网络产品,Cisco则提供成熟网络设备对照;三者业务位置不同,不能把估值走势直接互换。光学公司同样如此:Lumentum与Coherent受益于高速光互联的需求弹性,Corning的业务结构更广,单一AI叙事对利润的贡献未必相同,Ciena还要面对运营商资本开支的周期性。比较公司时,至少要拆出AI收入占比、1.6T产品进度、客户集中度、毛利率、库存和自由现金流。板块上涨只能说明资金方向,不能证明每家公司都能把带宽墙变成利润。具体比较还要看每家公司承担的系统责任:Celestica的交付与制造能力、Arista的交换网络设计、Cisco的企业客户和存量维护,分别映射不同订单周期。Lumentum、Coherent与Corning的光学暴露也要拆到激光器、光纤和其他业务,不能以单一产品标签推断整体利润。对Ciena而言,运营商资本开支放缓可能抵消数据中心互联增长;对Cisco而言,成熟业务现金流稳定也不等于高速AI网络份额同步提升。估值比较应使用相同期间的收入增长、利润率和现金流口径,产品路线与客户结构变化后,再判断市销率差异是否合理。
六、光采用从可选项变成刚性趋势,但供应链仍有边界
光采用的拐点来自系统约束,而不是宣传口号。GPU和专用加速器提升后,服务器间数据交换变得频繁,铜线在长距离、高速率和功耗上的限制更加明显;光互联提供更高带宽和更低延迟,因而从“要不要用光”转成“怎样在合适距离和成本下用光”。1.6T交换芯片市场会把压力传导给光模块、激光器、连接器、封装和测试设备,供给端也会面临良率、功耗、散热和认证挑战。Celestica、Lumentum、Coherent、Ciena、Corning和Cisco不处在同一利润位置,光学需求上升不等于所有公司利润同比上升。验证需要同时观察端口速率升级、单机光模块数量、客户机房布线、光器件价格、库存周转和资本开支兑现。若1.6T部署延迟或AI集群建设放缓,光通信订单弹性会先受到影响。具体看Celestica与Google TPU,关键不是芯片发布会是否热闹,而是交换机端口密度、网络拓扑和采购批次是否持续上升;看Lumentum与Coherent,关键是高速光模块、激光器和封装良率能否支撑客户交付;看Ciena与Cisco,关键是运营商与企业资本开支是否同步恢复。若客户把资本开支从训练集群转向存量维护,光互联需求仍可能增长,却未必足以支撑高估值。光通信企业还需要面对价格下降、库存积压、技术路线更换和单一客户议价,订单增长必须与毛利率、经营现金流和应收账款一起观察。
电互联并不会在所有距离和设备位置上立即退出。短距离连接仍需比较成本、功耗、密度和维护便利,光互联的优势主要在带宽和距离约束变强的场景。投资逻辑应落到部署比例、每机柜光模块数量和客户采购上,而不是把“铜转光”理解为同一天发生的全面替代。
七、2026年10月27日Celestica披露是把故事拉回现实的时间点
AI基础设施投资判断最终要接受公司披露检验,2026年10月27日Celestica可能公布更多细节,市场可能依据订单、产品路线和客户资本开支重新调整预期。观察重点包括Google TPU相关采购是否进入Celestica收入、OpenAI Stargate的建设节奏、AMD Helios的1.6T网络需求、光互联占比、毛利率和现金流。目标价520美元、约200亿美元增量收入和市场一致预期(预测年度未注明)约150亿美元,分别代表估值、经营机会和市场分歧,不能混为同一个事实。Lumentum、Coherent、Ciena与Corning需要用各自的产品出货、盈利预测和估值区间验证,Cisco则提供成熟网络设备的对照。AI基础设施可能是更高、更久的周期,但周期更长不等于估值没有回撤。最可靠的顺序是先确认带宽需求,再确认设备出货,再确认收入和现金流,最后才讨论目标价是否有上修空间。Celestica还需证明高速交换设备、机柜系统与客户服务可同时放量,Arista与Cisco的估值变化只提供网络市场参照,不能替代Celestica订单和现金流;Lumentum、Coherent、Ciena与Corning也要分别核对光器件供货、客户占比与盈利贡献。若AI集群资本开支仍高,但设备预算转向内部自研或采购延后,需求逻辑可以持续,供应商业绩仍可能落空。