信达生物把IBI363的全球三期试验从鳞癌扩展到非鳞癌,进入约占非小细胞肺癌患者八成的更大市场;313亿元峰值销售预测能否成立,取决于临床、医保和商业化三重验证。
一、IBI363从鳞癌扩到非鳞癌,打开的是更大患者池
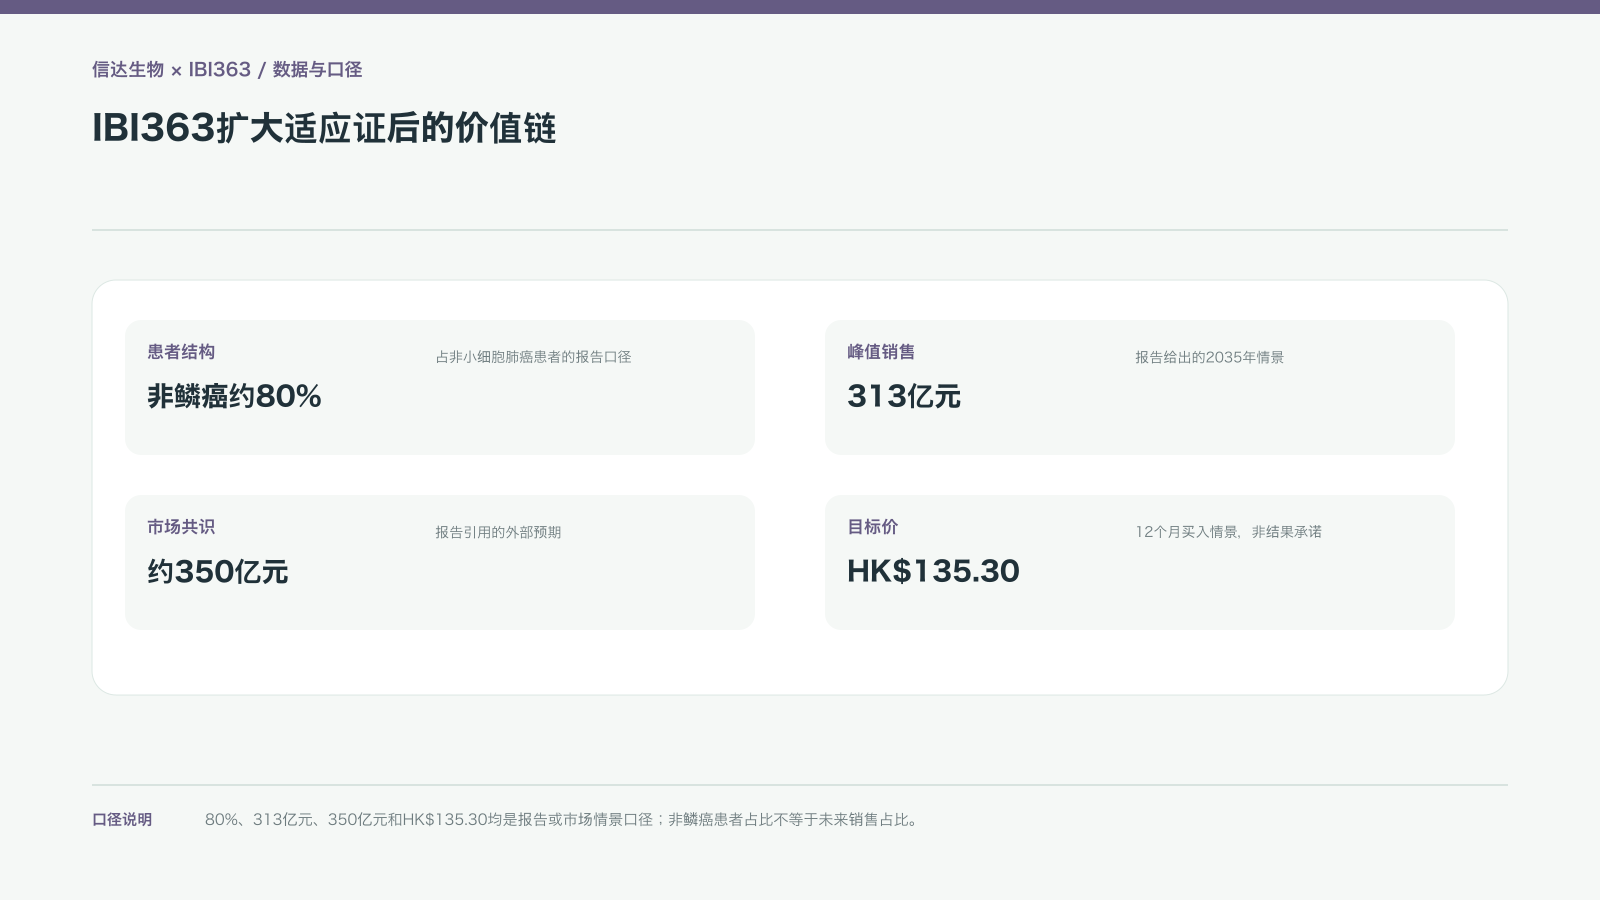
信达生物把IBI363全球三期试验从鳞癌扩展到非鳞癌,表面上只是临床规划中的一个适应证变化,商业含义却非常大。非小细胞肺癌可以分为鳞癌和非鳞癌,报告引用的口径显示,非鳞癌约占NSCLC患者的80%。如果只在鳞癌人群中开发,药物即使成功,也会被限制在相对小的患者池;进入非鳞癌,潜在市场天花板明显抬高。
患者比例不能直接等同于未来销售比例。不同亚型的治疗线次、竞争药物、诊疗路径、支付能力和价格都不同。市场空间扩大只是第一步,能否在非鳞癌中拿到稳定疗效,才是估值变化的真正起点。
从鳞癌进入非鳞癌并不是简单扩大招募范围。非鳞癌内部还存在不同组织学、分子标志物和既往治疗路径,试验需要保证入组人群与未来标签相匹配。患者池变大之后,统计设计和亚组解释反而更重要。
二、独立子试验是把80%市场单独拿出来验证
IBI363面向鳞癌与非鳞癌设置独立子试验,而不是把所有患者混在一张总表里。这样做可以分别观察不同生物学人群的疗效和安全性,也能避免较小亚型的结果拖累更大亚型的判断。对非鳞癌这约80%的目标市场而言,独立数据能让监管和商业决策更直接。
独立设计也意味着更高的入组、统计和执行成本。非鳞癌数据如果不具备清晰优势,适应证扩大就不会自动转化为批文和销售。观察重点应放在预设终点、对照组表现、风险比、置信区间和不良事件,而不是只看样本规模大不大。
独立子试验的好处是信息更清晰,代价是资源被分成两条线。信达生物需要同时承担入组、中心管理、药物供应和数据随访的压力;如果一个亚组推进快、另一个亚组拖慢,全球申报节奏也会受到影响。
三、挑战的是PD-1和铂类治疗失败后的耐药人群
全球三期试验选择了既往使用PD-1或PD-L1免疫治疗、或铂类化疗失败后的患者,并以多西他赛作为对照。这个人群已经经历过常见的免疫和化疗手段,可能存在耐药、肿瘤变异或免疫耗竭,临床难度高于初治患者。
多西他赛是后线治疗中的经典对照药,IBI363需要在疗效或获益—风险比上形成足够优势,才有机会改变医生的处方习惯。对照药并不意味着竞争门槛低,恰恰意味着试验结果必须回答“为什么要换药”。耐药人群的成功会提高产品价值,但失败也会迅速消耗远期估值。
后线耐药人群的疗效比较必须结合既往治疗暴露。不同患者已经接受过的PD-1、PD-L1或铂类方案可能影响预后,多西他赛对照组的实际表现也会因地区和中心而变化。只有分层后的风险比与置信区间,才能说明优势是否稳定。
四、313亿元峰值销售是远期情景,不是已锁定收入
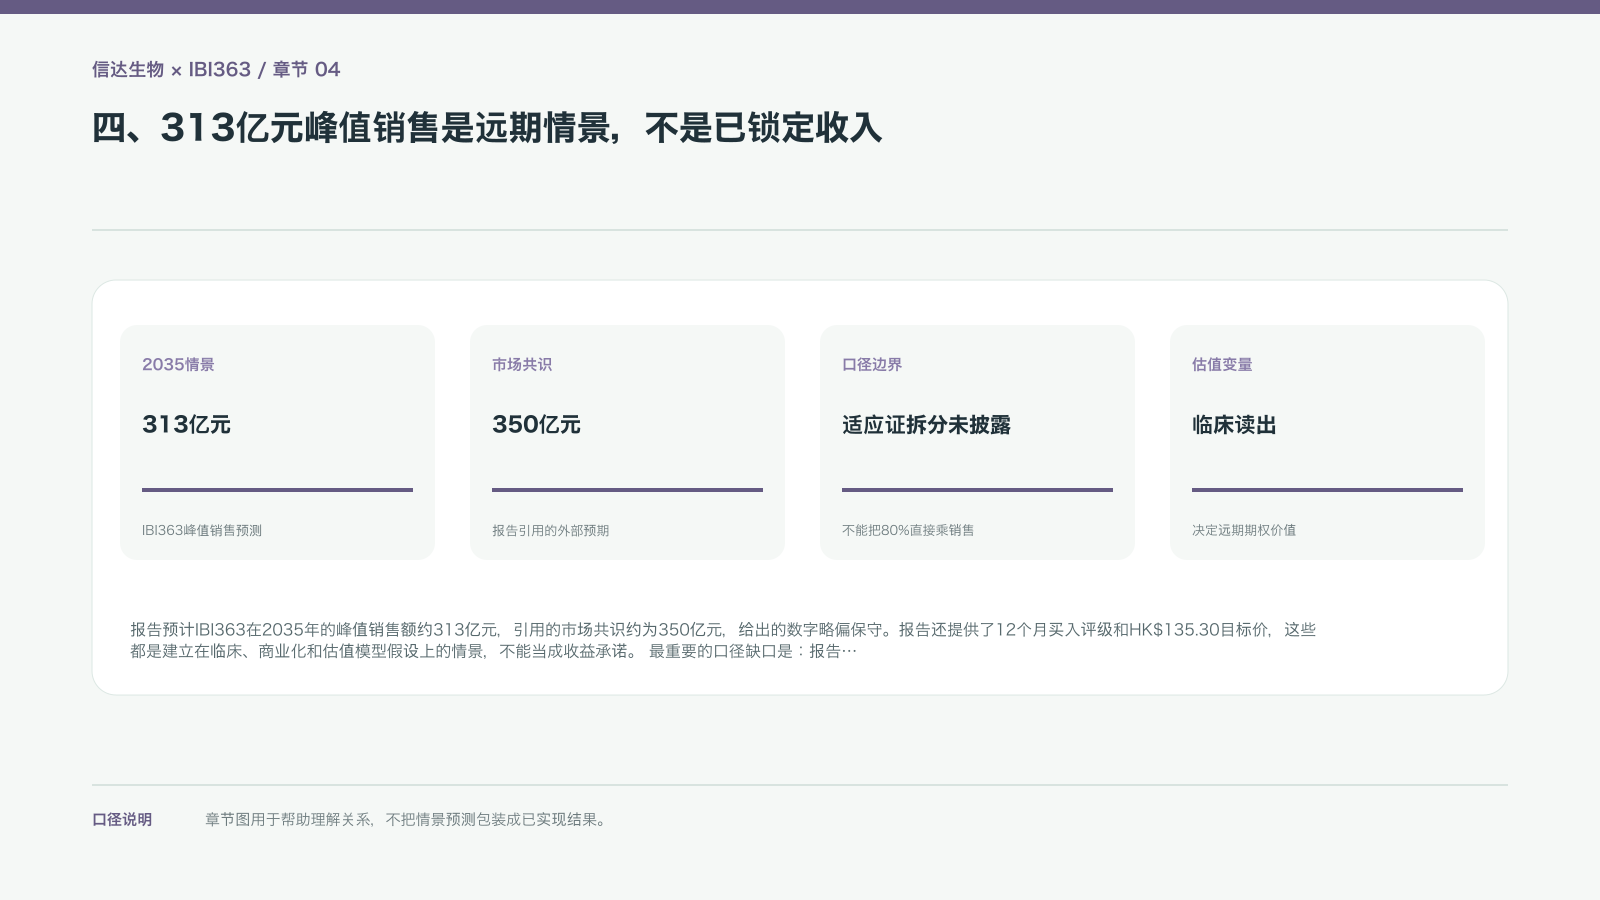
报告预计IBI363在2035年的峰值销售额约313亿元,引用的市场共识约为350亿元,给出的数字略偏保守。报告还提供了12个月买入评级和HK$135.30目标价,这些都是建立在临床、商业化和估值模型假设上的情景,不能当成收益承诺。
最重要的口径缺口是:报告没有把313亿元按鳞癌、非鳞癌和其他适应证拆分。非鳞癌约占患者80%,不代表销售额也正好占80%,更不能直接把患者比例乘以峰值销售。定价、竞争、治疗线次、医保和全球市场进入速度,都可能让实际销售与患者占比出现巨大偏差。
313亿元与350亿元之间的差异看似不大,但远期峰值对上市时间、价格、治疗线次和竞争产品非常敏感。非鳞癌获批并不代表全部患者都会使用IBI363,医生处方、医保可及性和同类药物进入时间都会改变峰值路径。
五、信达生物的财务拐点为全球三期提供资金底气
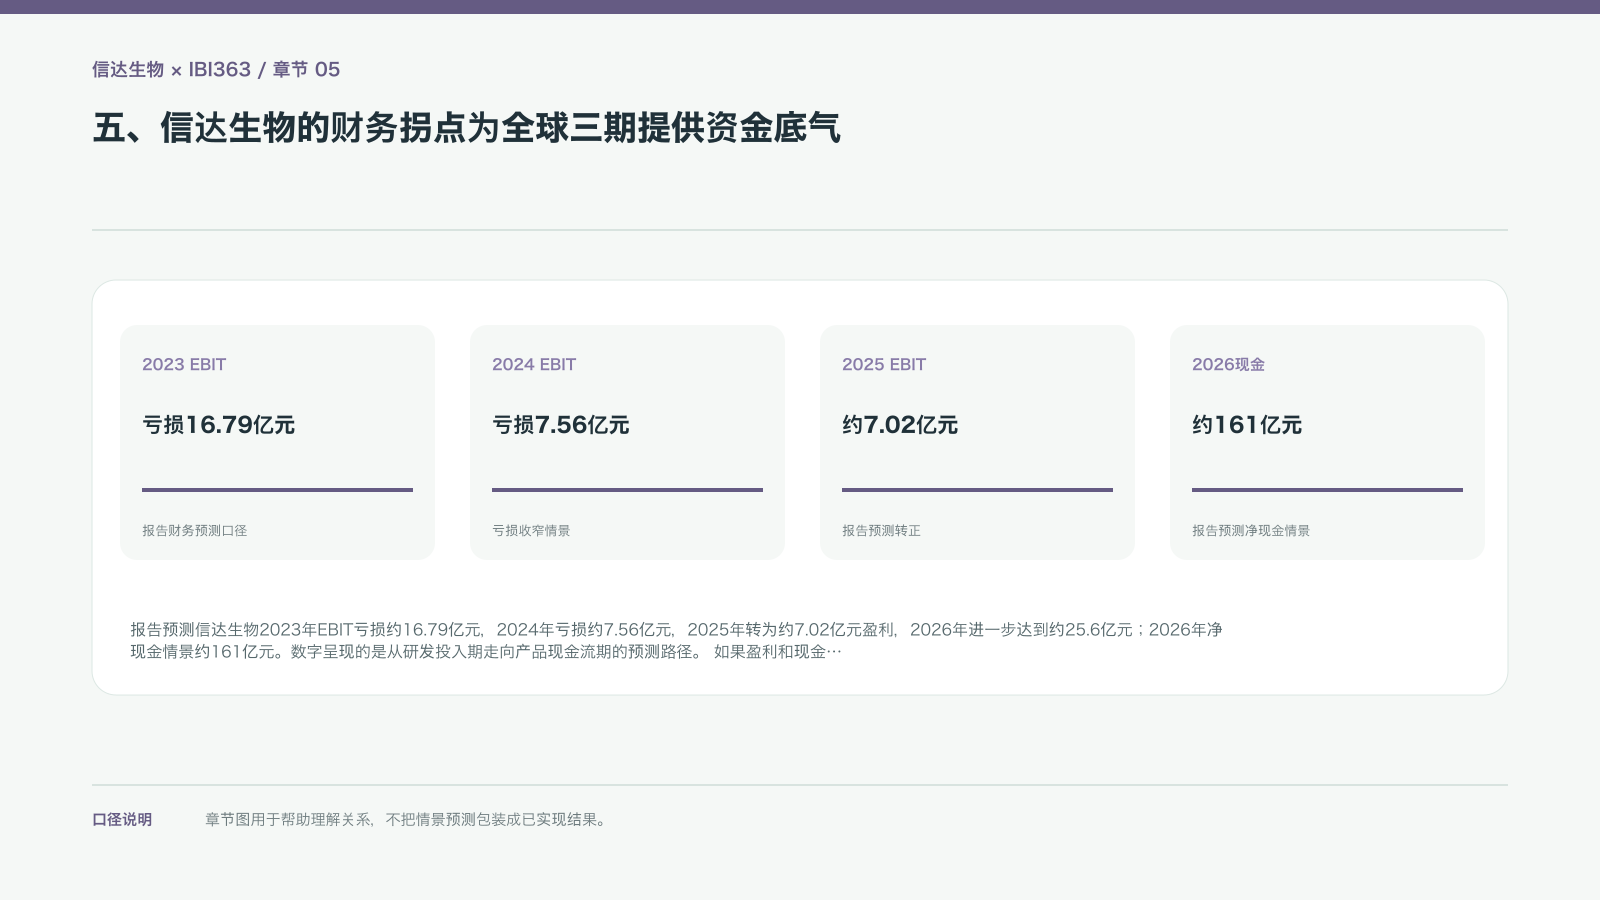
报告预测信达生物2023年EBIT亏损约16.79亿元,2024年亏损约7.56亿元,2025年转为约7.02亿元盈利,2026年进一步达到约25.6亿元;2026年净现金情景约161亿元。数字呈现的是从研发投入期走向产品现金流期的预测路径。
如果盈利和现金流按预测出现,信达生物就能减少对外部融资的依赖,为全球三期、监管申报和商业化准备提供资金。财务拐点也有验证要求:盈利是否来自可持续产品放量,现金是否被研发和销售投入快速消耗,现有主力产品能否继续增长。账面转正不等于全球临床一定成功。
财务预测提供的是研发耐力,而不是临床成功的替代品。信达生物若靠现有产品产生稳定现金,可以承受更长随访和更多全球申报投入;但现金也可能被商业化扩张、生产设施和其他管线同时消耗,需要结合现金流量表观察。
六、四个商业风险可能压缩313亿元的想象空间
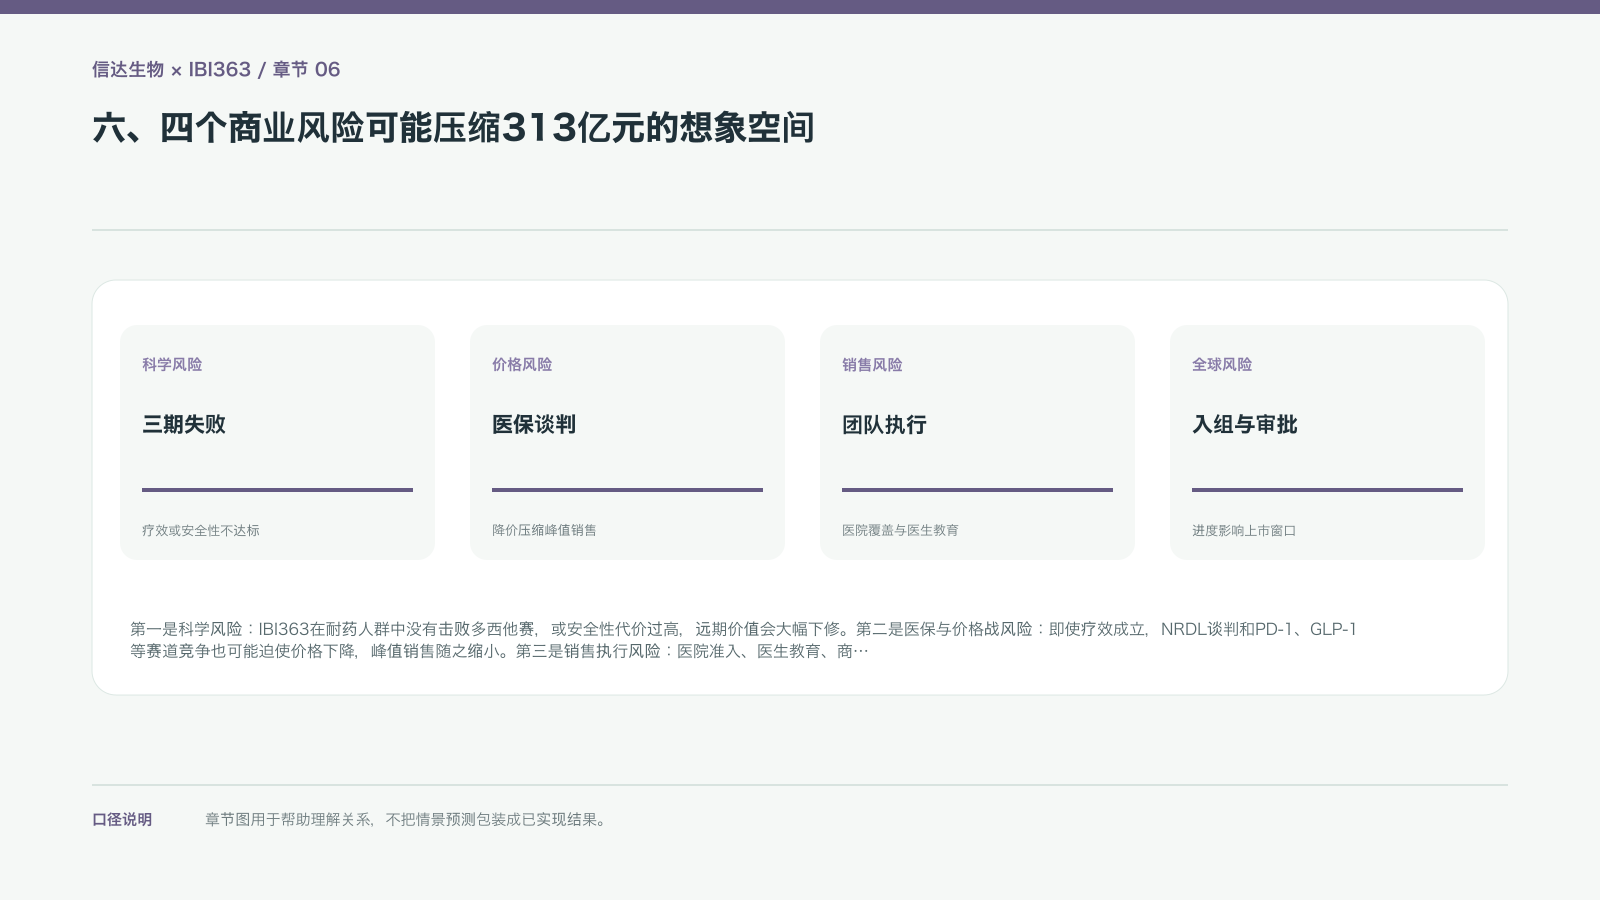
第一是科学风险:IBI363在耐药人群中没有击败多西他赛,或安全性代价过高,远期价值会大幅下修。第二是医保与价格战风险:即使疗效成立,NRDL谈判和PD-1、GLP-1等赛道竞争也可能迫使价格下降,峰值销售随之缩小。第三是销售执行风险:医院准入、医生教育、商业覆盖和竞争应对能力决定实验室优势能否进入财报。
第四是全球化进度风险。多国入组、监管沟通和上市申报若慢于预期,可能错过市场窗口;竞争者也会在等待期间推进替代方案。远期峰值销售对时间非常敏感,迟两年上市可能同时损失价格、患者和市场份额。
商业化压力通常在临床成功之后才集中出现。大适应证意味着更多医院科室、更多医生教育和更复杂的患者管理,全球市场还要增加合作方、准入和本地监管工作。销售团队能否把疗效优势转成持续处方,是峰值销售模型的最后一公里。
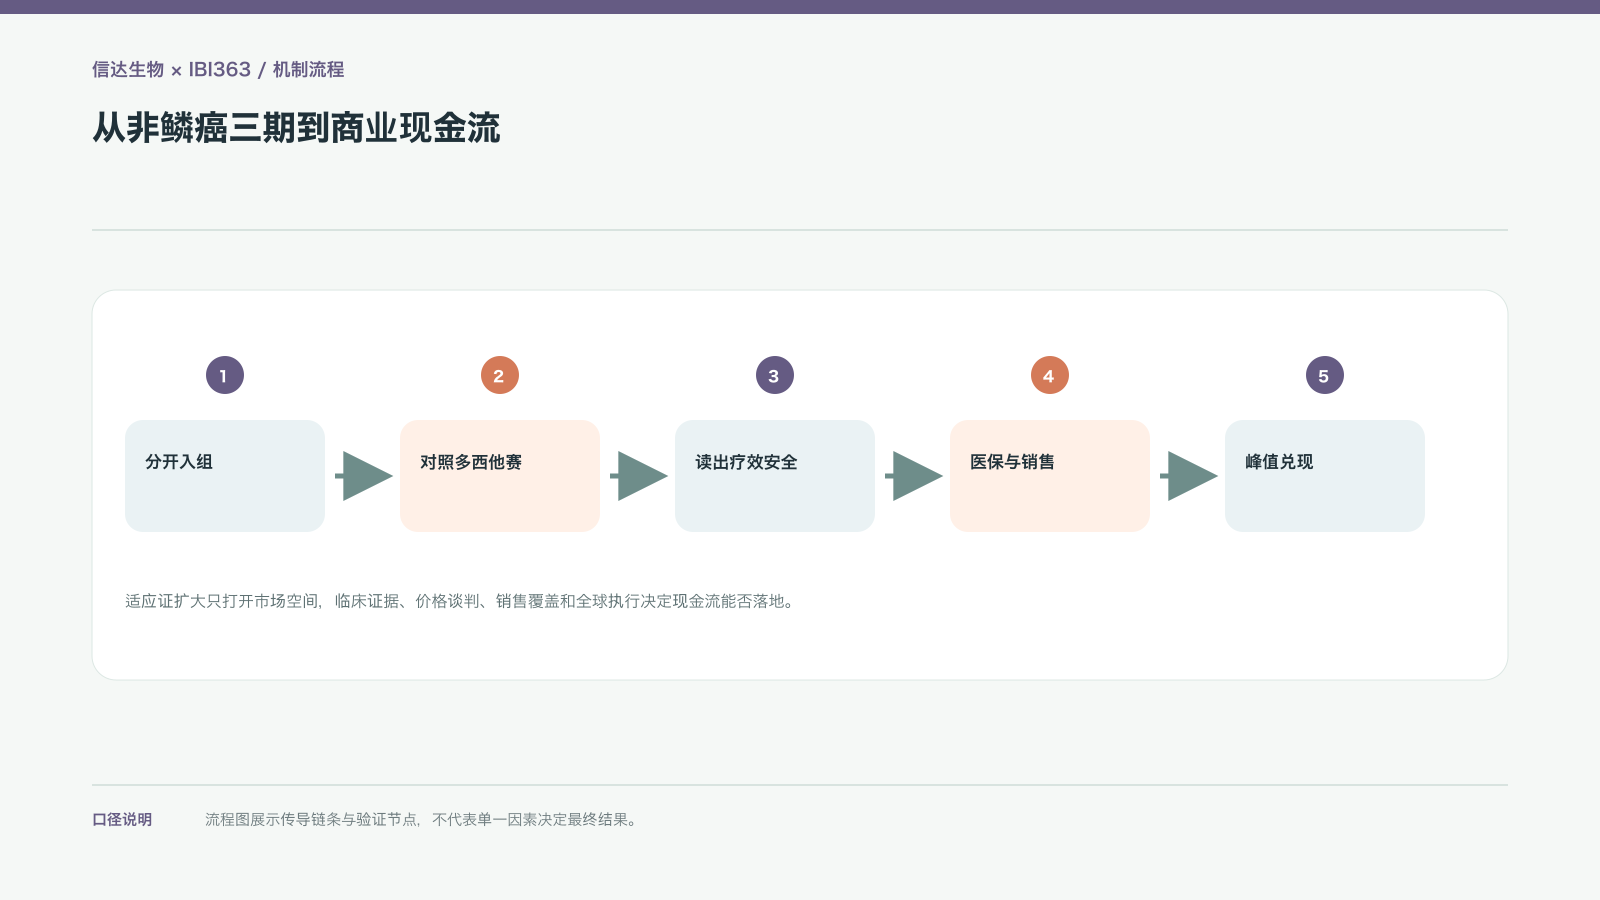
七、三条验证线决定IBI363能否变成现金流
第一,聚焦非鳞癌独立子试验的疗效和安全性,重点对比多西他赛,确认是否具备足够优势。第二,核对2025年财报能否按报告预测实现EBIT转正,并观察2026年现金变化是否与全球三期投入相匹配。第三,跟踪NRDL谈判结果、信迪利单抗和玛仕度肽等现有主力产品未来两个季度的放量情况,验证信达生物的销售团队是否能把产品优势变成收入。
如果非鳞癌数据弱、医保价格大幅下调、主力产品放量不及预期或全球入组延迟,313亿元峰值销售和HK$135.30目标价都需要重新建模。创新药的关键不只是做出科学突破,更是完成临床、支付、销售和现金流的连续接力。
验证IBI363的顺序可以从硬证据开始:临床登记和独立子试验进展、主要终点数据、监管申报、医保价格、实际处方和现金回款。任何一环低于预期,都应同步下调对313亿元峰值和目标价的信心,而不是只等待下一个宣传节点。
信达生物把IBI363推进到非鳞癌,获得的是一个更大的临床与商业选择权,而不是一笔已经实现的收入。约80%的患者结构、313亿元峰值销售和HK$135.30目标价都需要依赖后线疗效、价格可及性、全球执行和财务投入逐项兑现。对这条主线最有说服力的证据,始终是独立子试验数据与随后真实的处方和现金流。
在远期估值中,临床成功概率、上市时间和峰值渗透率应当分开处理。非鳞癌市场更大,意味着上行空间更大,也意味着入组、竞争和支付环节更多;把这三项变量逐一验证,才能让市场空间真正转化为对信达生物可归属的收入和利润判断。 这能避免把更大的患者池直接等同于更大的可实现利润,也能让信达生物的临床进展与财务表现分别接受检验。两条线都兑现,远期估值才具备更强的支撑。