康宁企业网络业务单季增长约65%,同时用约8亿美元资本开支扩产;AT&T、Verizon及AI网络客户的长期协议,把短期利润率压力换成更长的订单能见度。
一、康宁的增长不是同一张利润表里的增长
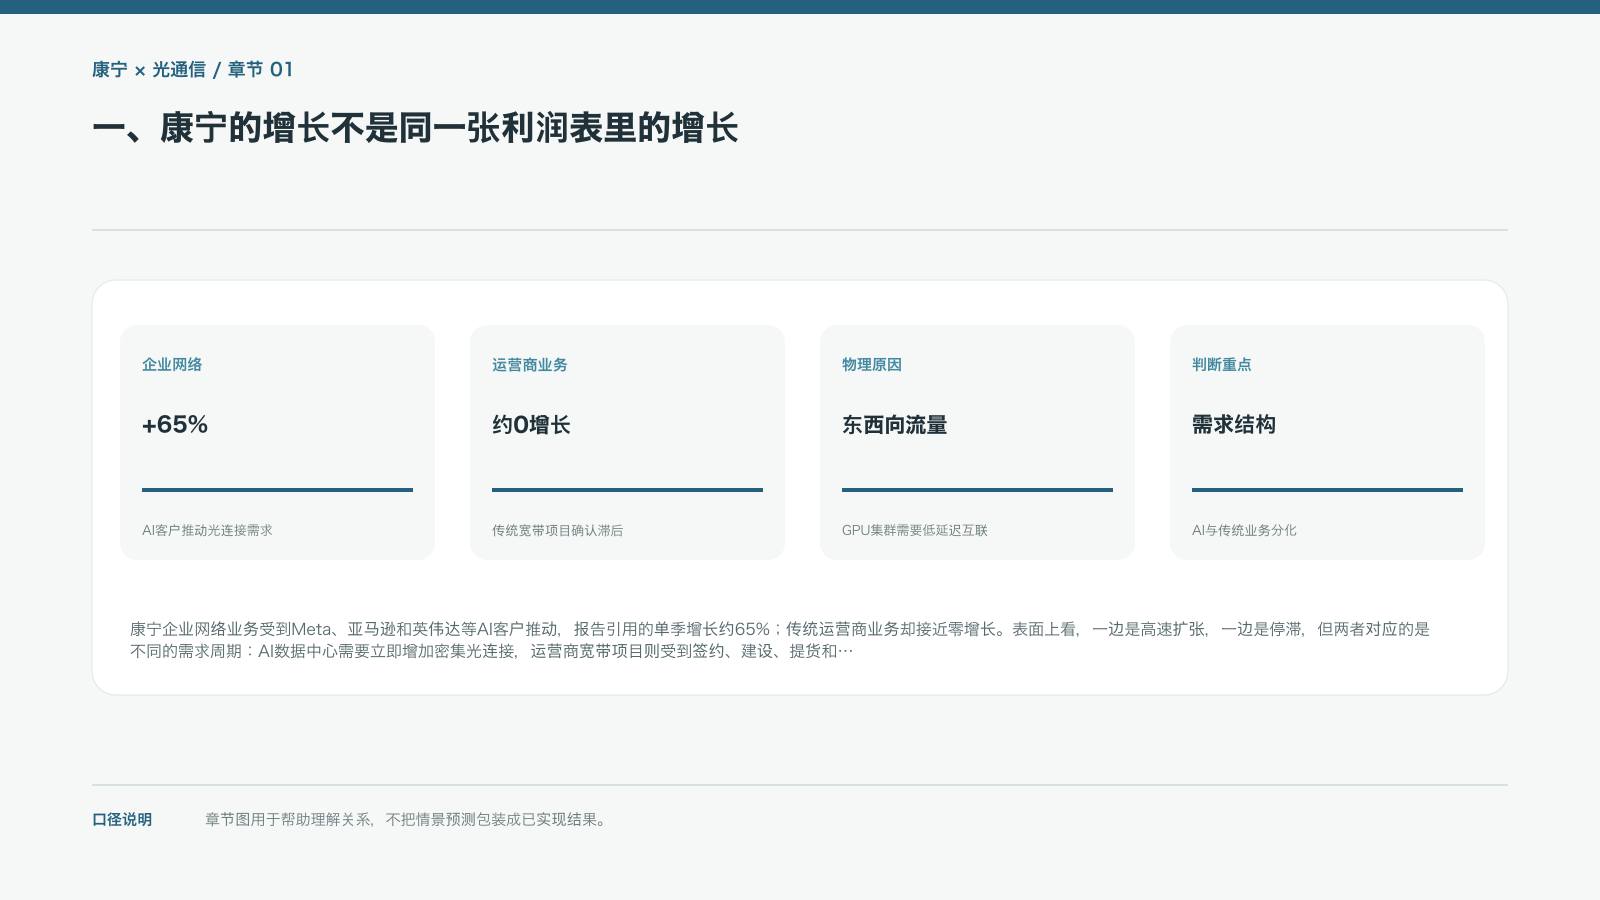
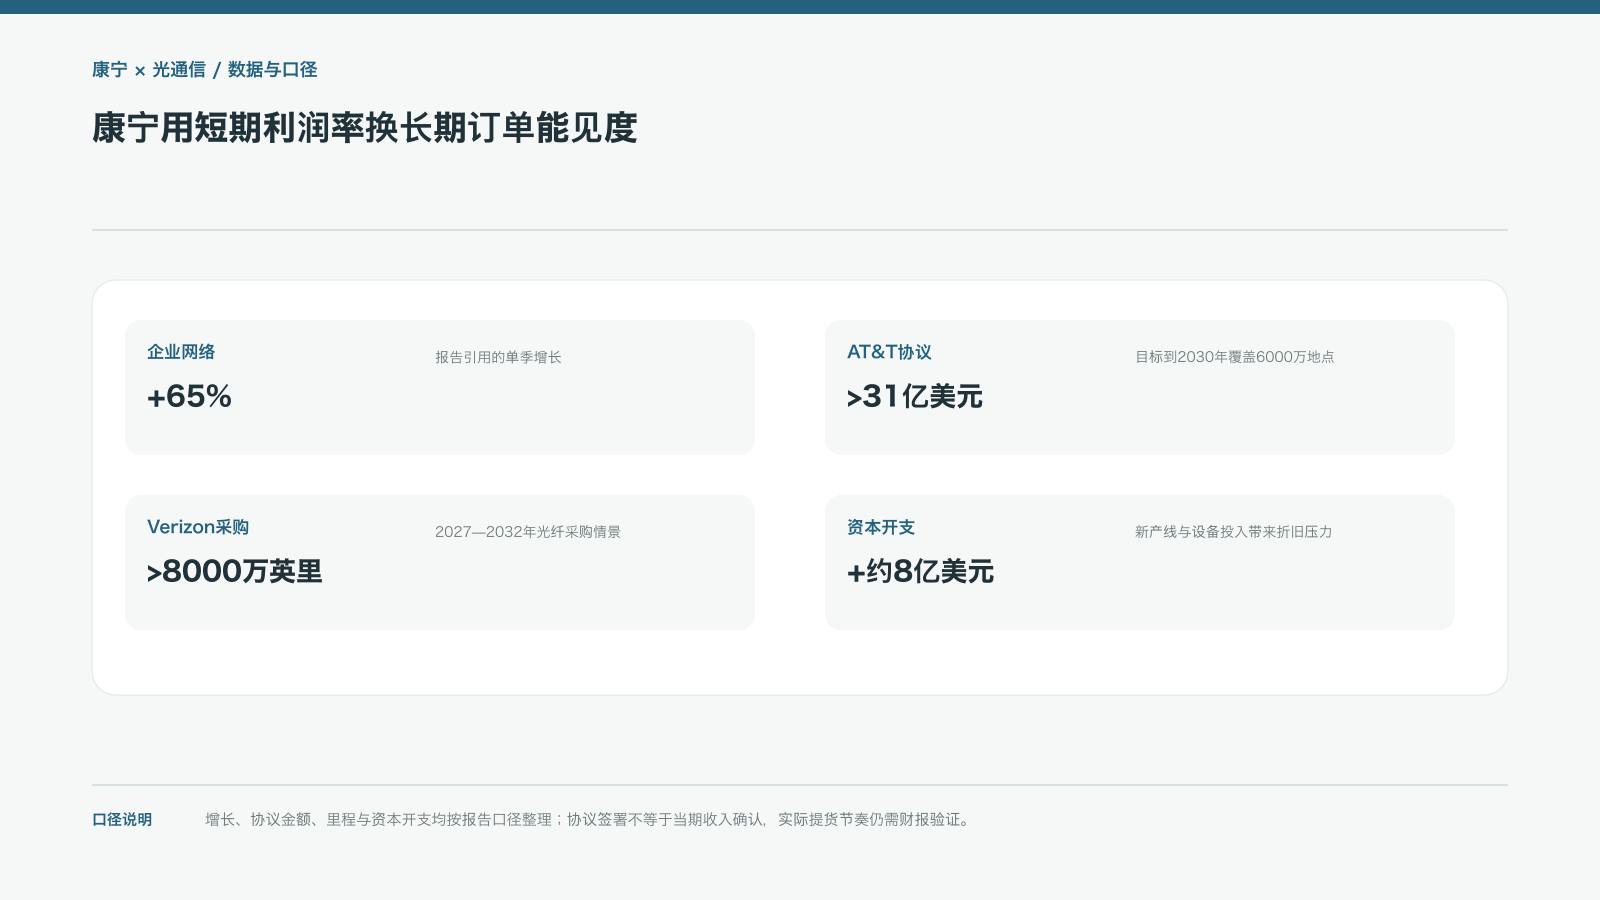
康宁企业网络业务受到Meta、亚马逊和英伟达等AI客户推动,报告引用的单季增长约65%;传统运营商业务却接近零增长。表面上看,一边是高速扩张,一边是停滞,但两者对应的是不同的需求周期:AI数据中心需要立即增加密集光连接,运营商宽带项目则受到签约、建设、提货和确认时间差影响。
AI集群中的数据流更多是GPU之间的东西向交换,成千上万张卡需要在极短延迟下同步。过去面向互联网南北向流量的网络架构,无法直接满足这种密度。康宁的企业网络增长因此更接近算力基础设施的物理需求,而不是普通软件订单。
企业网络业务与运营商业务的差异还体现在客户决策方式上。AI客户更关注交付速度、连接密度和扩容计划,运营商则更关注区域覆盖、项目预算和建设节奏。康宁需要同时管理两套认证、库存和交付体系,不能用一个季度的企业网络增速代表全部业务。
二、31亿美元与8000万英里把未来产能提前锁定
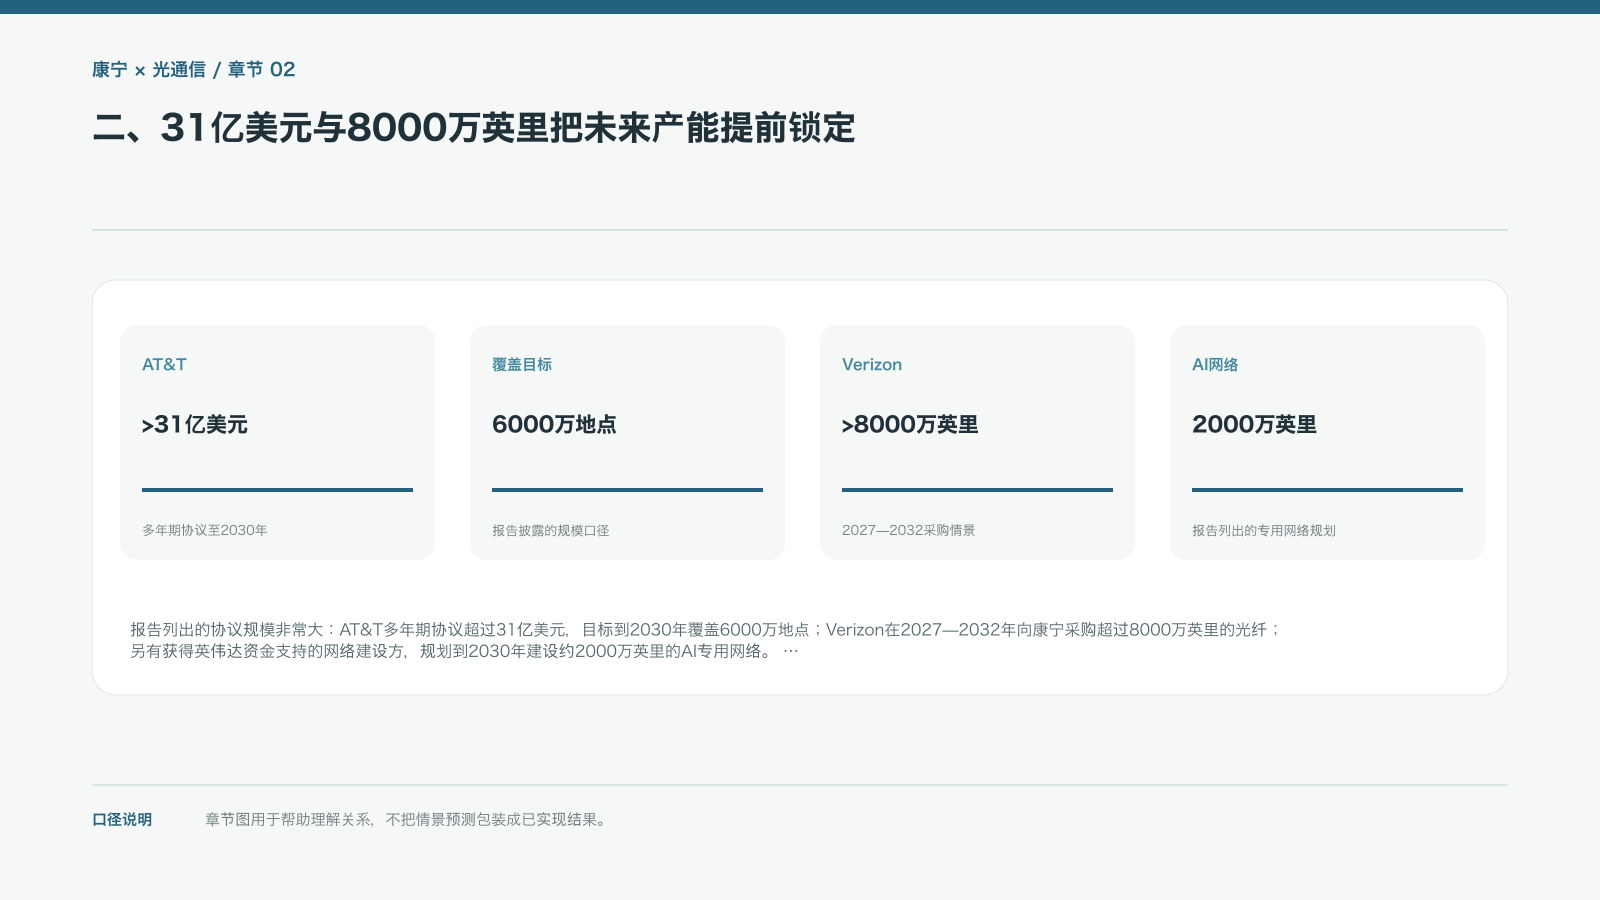
报告列出的协议规模非常大:AT&T多年期协议超过31亿美元,目标到2030年覆盖6000万地点;Verizon在2027—2032年向康宁采购超过8000万英里的光纤;另有获得英伟达资金支持的网络建设方,规划到2030年建设约2000万英里的AI专用网络。
这些数字的商业含义不是“签约金额马上变成收入”,而是头部客户把未来一部分供应链需求前置锁定。对于重资产制造,长约可以降低新产线建成后没有订单的风险,提高设备利用率和融资可见性。但最终仍需跟踪预付款、提货节奏、收入确认、客户集中度以及协议是否带有最低采购承诺。
长约的质量取决于合同条款,而不是标题上的金额。需要区分框架协议、最低采购量、可取消条款、价格调整机制和实际已下订单;只有能在后续财报中看到出货、应收和现金回款,31亿美元与8000万英里才真正具备经营含义。
三、AI数据中心为什么需要更密集的光纤
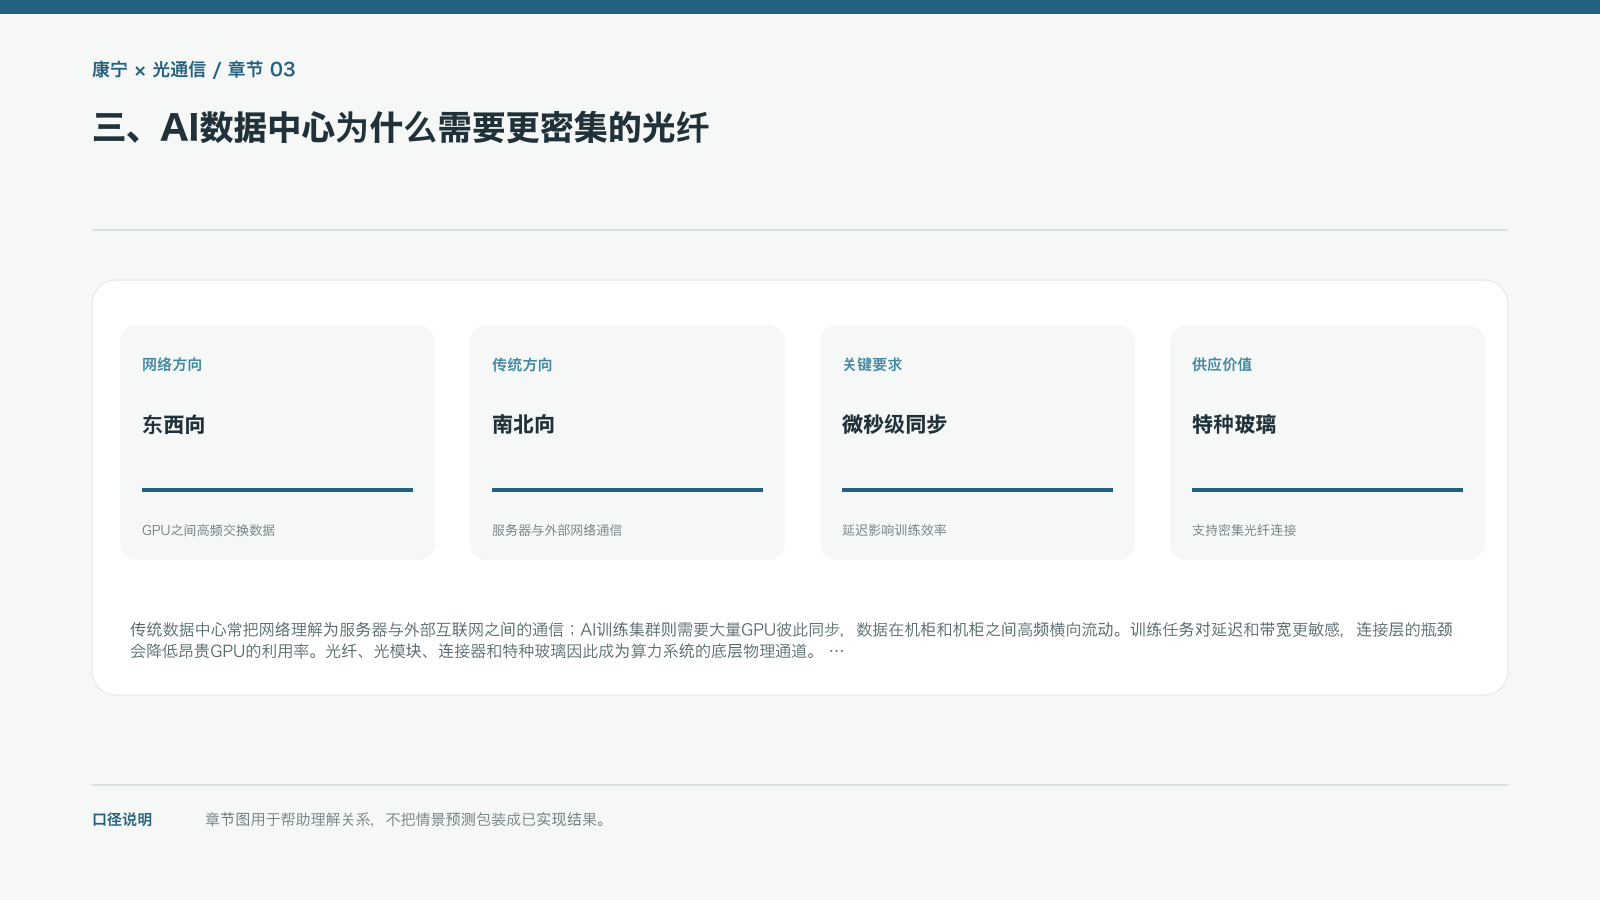
传统数据中心常把网络理解为服务器与外部互联网之间的通信;AI训练集群则需要大量GPU彼此同步,数据在机柜和机柜之间高频横向流动。训练任务对延迟和带宽更敏感,连接层的瓶颈会降低昂贵GPU的利用率。光纤、光模块、连接器和特种玻璃因此成为算力系统的底层物理通道。
这解释了康宁企业网络业务的增长弹性,也解释了长约为什么具有战略价值。光连接不是可有可无的配件,而是决定集群能否稳定扩展的一部分。需求仍然会受到GPU出货、机房建设、客户资本开支和网络架构变化影响,不能把AI算力增长自动等同于康宁每个季度的收入增长。
光纤密度提升会增加对连接可靠性的要求。训练集群出现一次大规模链路故障,影响的可能是整批GPU的任务完成时间,因此客户愿意为经过认证的材料、连接和服务体系支付稳定性溢价。但这种优势要靠良率、交付记录和现场维护不断积累。
四、约8亿美元资本开支先压利润,再等待规模效应
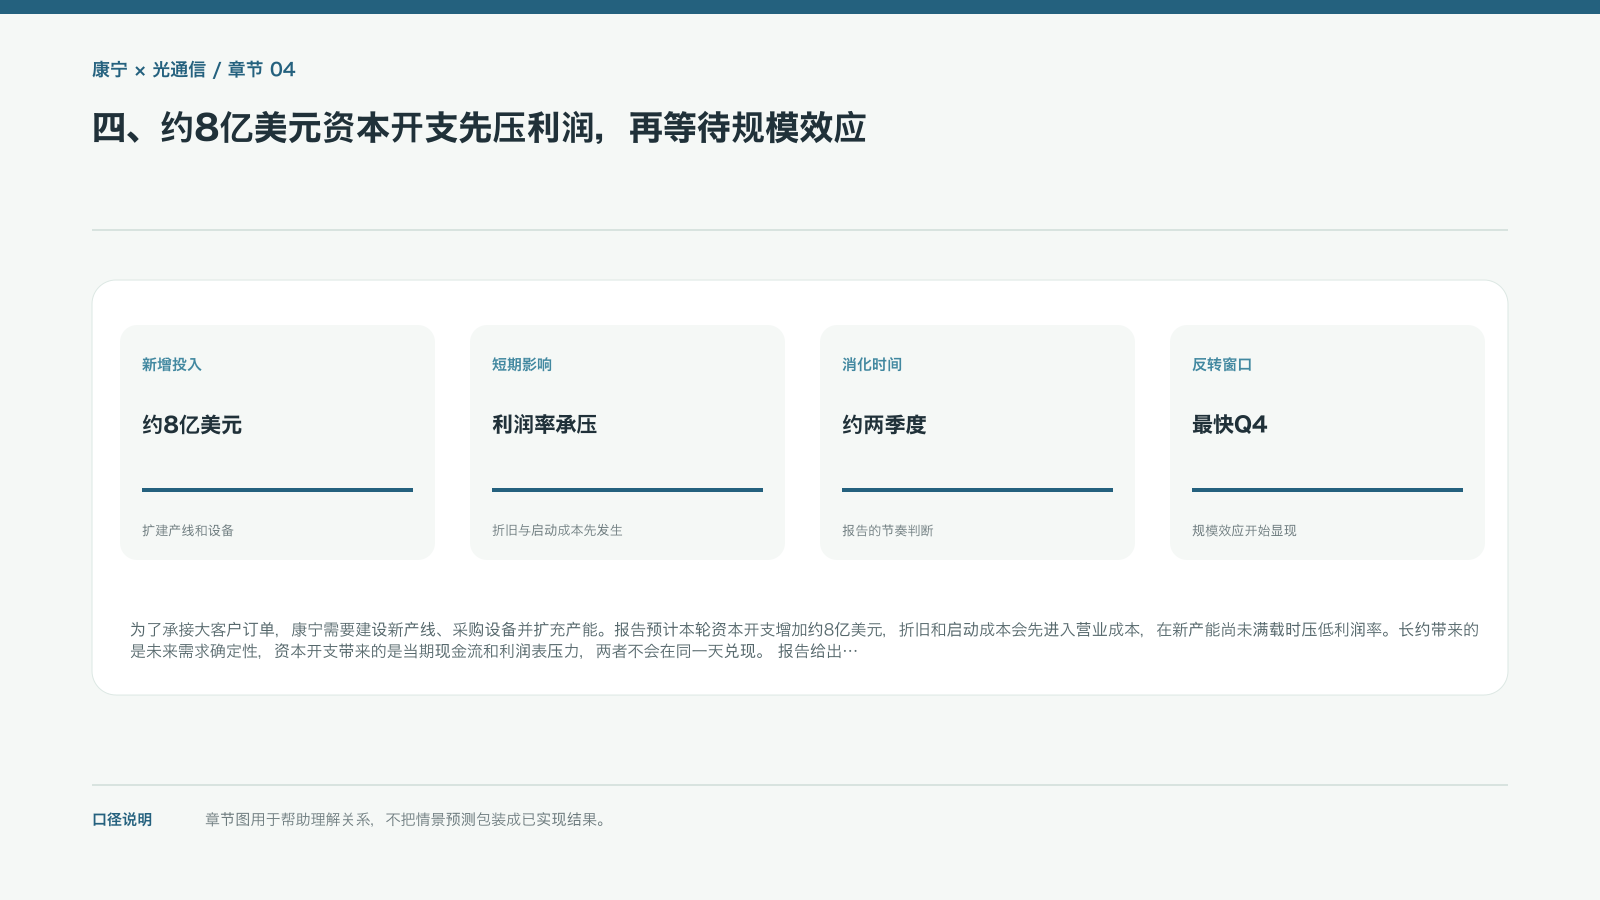
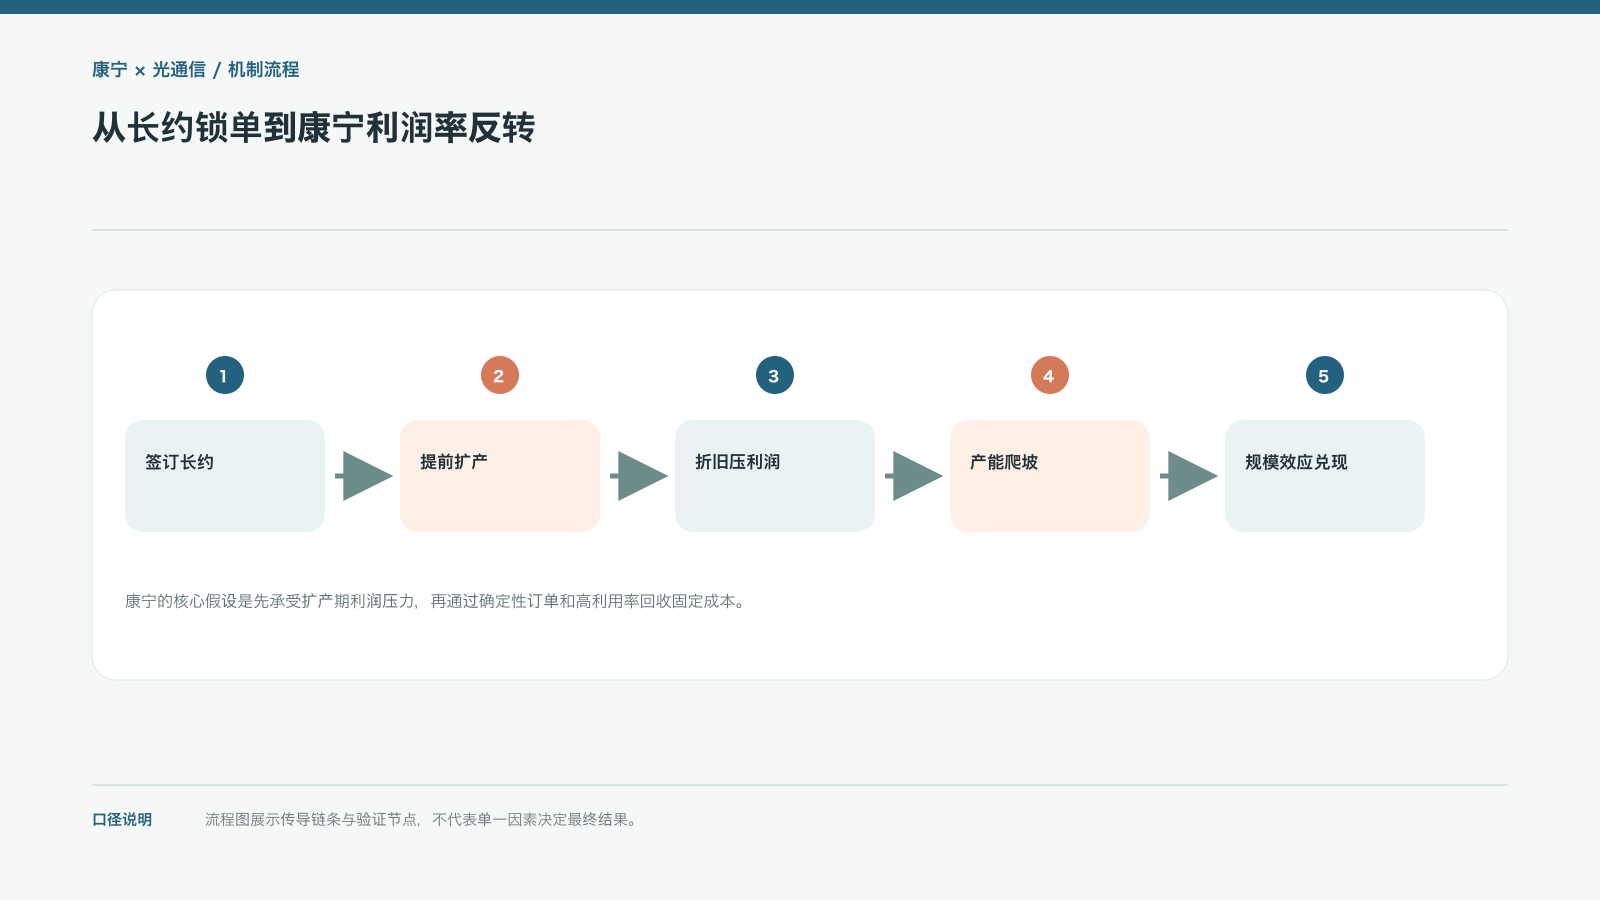
为了承接大客户订单,康宁需要建设新产线、采购设备并扩充产能。报告预计本轮资本开支增加约8亿美元,折旧和启动成本会先进入营业成本,在新产能尚未满载时压低利润率。长约带来的是未来需求确定性,资本开支带来的是当期现金流和利润表压力,两者不会在同一天兑现。
报告给出的节奏是,康宁可能先承受约两个季度低于历史平均水平的利润率,最快到第四季度,随着新产能爬坡、固定成本被更多出货摊薄,经营杠杆才会显现。这个判断的关键不在“有没有订单”,而在产线何时完成认证、良率何时稳定、客户何时开始提货。
扩产期的利润率观察不能只看折旧。原材料采购、设备调试、人员培训、良率爬坡和库存备货都会占用现金;如果订单提货晚于产线投产,营业利润和自由现金流可能同时承压。相反,认证顺利且产能快速满载,固定成本摊薄速度会明显加快。
五、不涨价也能形成更深的护城河
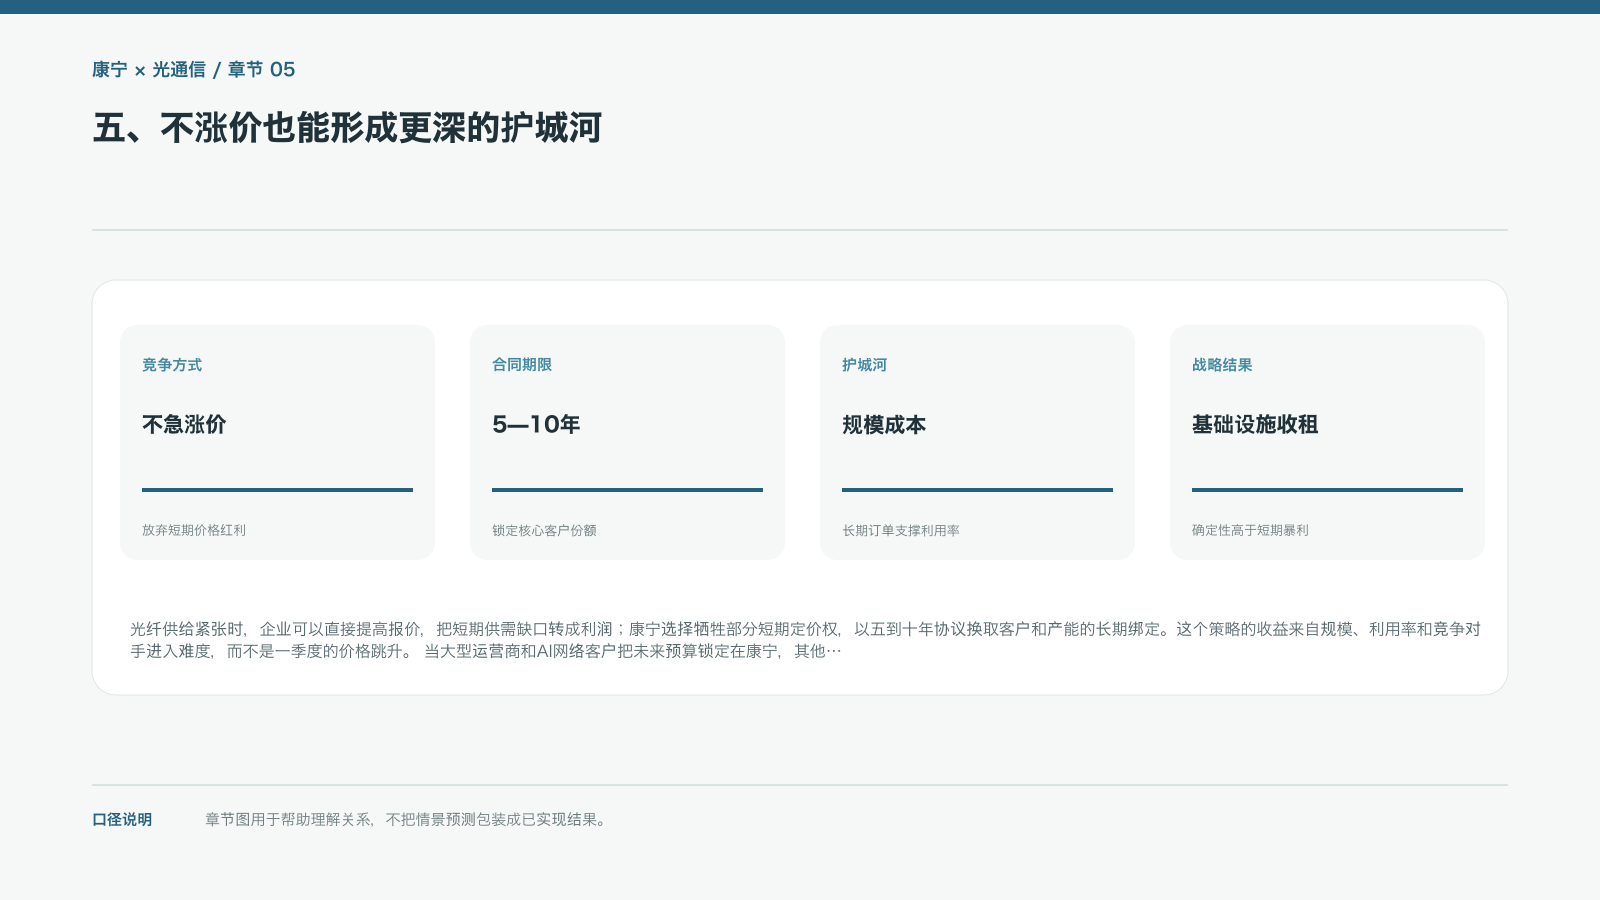
光纤供给紧张时,企业可以直接提高报价,把短期供需缺口转成利润;康宁选择牺牲部分短期定价权,以五到十年协议换取客户和产能的长期绑定。这个策略的收益来自规模、利用率和竞争对手进入难度,而不是一季度的价格跳升。
当大型运营商和AI网络客户把未来预算锁定在康宁,其他供应商即使短期报价更低,也未必能进入认证和交付体系。前提是康宁能够按约交付并把产能扩张变成稳定现金流。若客户延迟提货或需求下降,重资产折旧会从经营杠杆变成现金流负担,护城河逻辑也会反向放大风险。
不涨价换长约的策略还存在机会成本。若行业景气继续上行,康宁可能放弃一部分现货价格弹性;若需求转弱,长期协议又可能限制产能调整速度。因此,判断护城河时既要看客户锁定,也要看合同价格是否能随成本和需求变化调整。
六、CPO是方向性机会,不能直接当成估值现金流
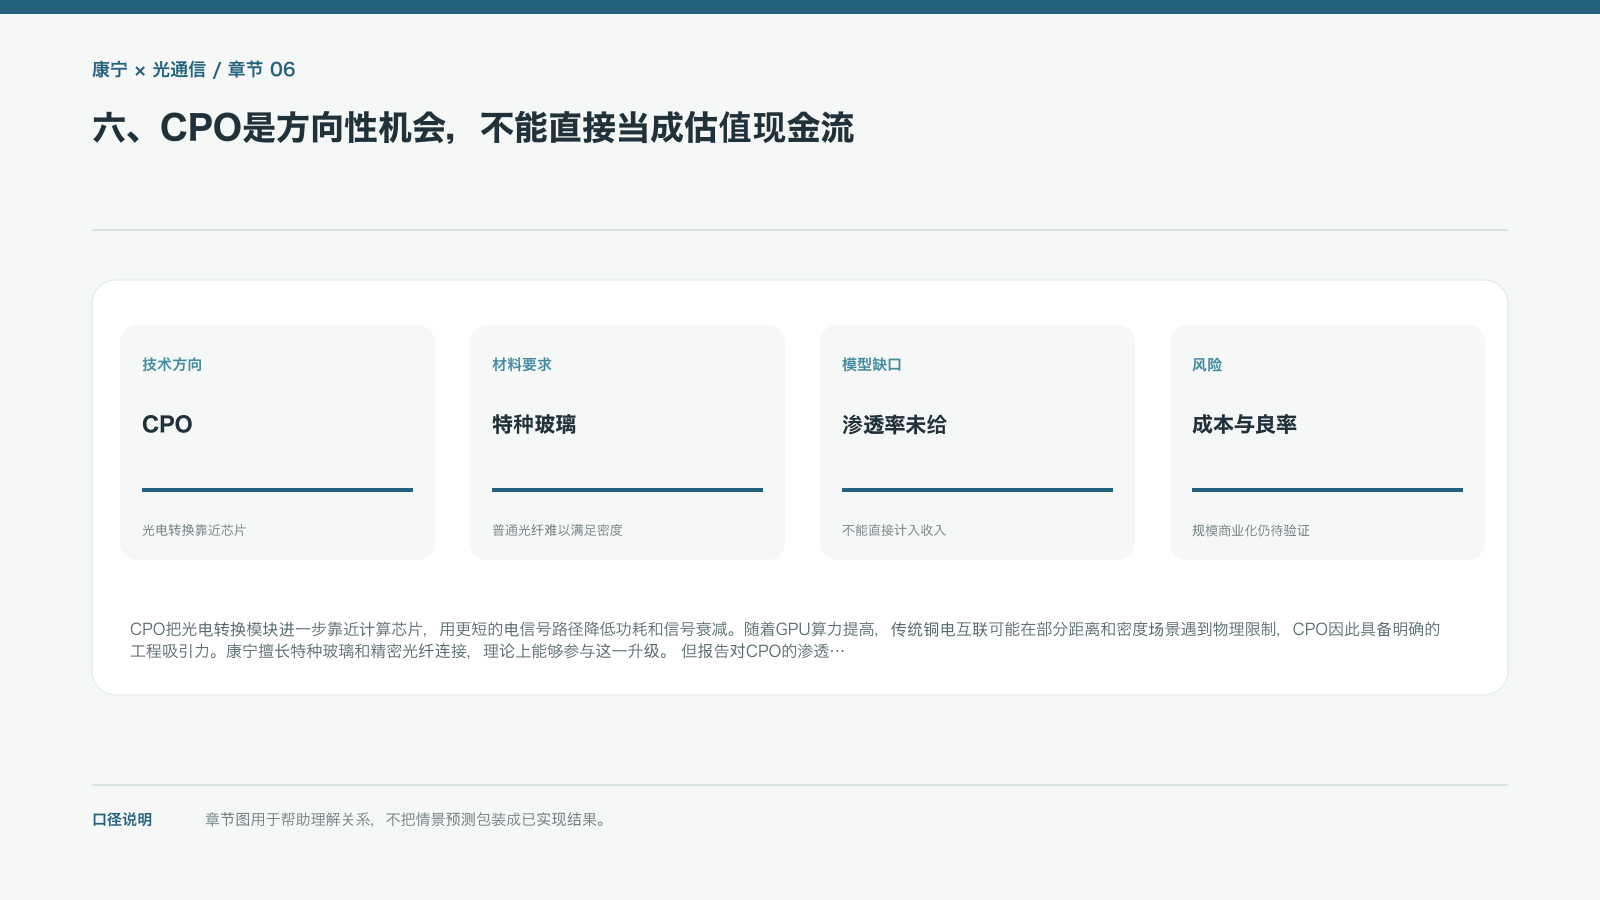
CPO把光电转换模块进一步靠近计算芯片,用更短的电信号路径降低功耗和信号衰减。随着GPU算力提高,传统铜电互联可能在部分距离和密度场景遇到物理限制,CPO因此具备明确的工程吸引力。康宁擅长特种玻璃和精密光纤连接,理论上能够参与这一升级。
但报告对CPO的渗透率、客户导入时间、单机价值量、良率和收入贡献没有给出足够数字。没有时间表和订单证据的“采用率超预期”,不能直接写进基准估值。CPO可以作为上行期权保留,基本模型仍应依赖已签协议、产能交付和可核实的客户采购。
CPO最终能否带来收入,要经过客户架构选择、封装协同、光纤连接可靠性和大规模良率四个环节。康宁具备材料与连接能力是参与条件,不等于已经占据价值量;任何渗透率判断都需要订单、样品认证或量产信息支持。
七、三个财报信号检验康宁的十年长约逻辑
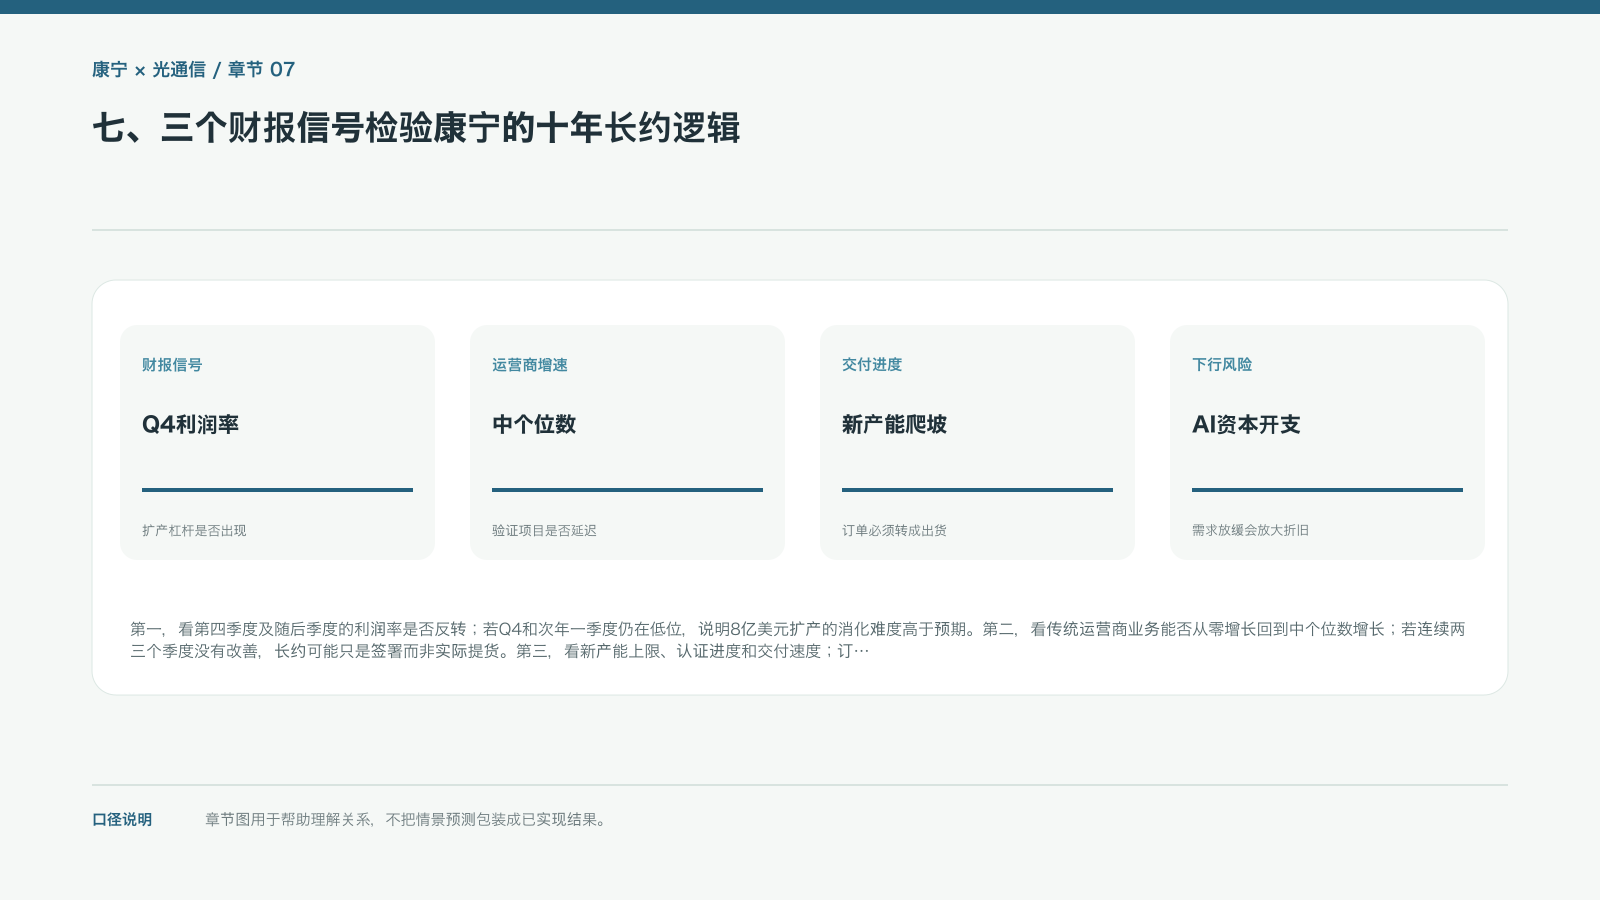
第一,看第四季度及随后季度的利润率是否反转;若Q4和次年一季度仍在低位,说明8亿美元扩产的消化难度高于预期。第二,看传统运营商业务能否从零增长回到中个位数增长;若连续两三个季度没有改善,长约可能只是签署而非实际提货。第三,看新产能上限、认证进度和交付速度;订单再多,造不出并交不出,估值都无法兑现。
还要把AI资本开支作为反向压力测试。若Meta、亚马逊、英伟达等客户削减数据中心预算,康宁会同时面对需求减少、固定折旧和传统业务疲弱。长约提高了可见度,却不能消除宏观周期和客户集中风险。
对康宁的跟踪可以建立一组交叉指标:企业网络出货、传统运营商提货、新产能利用率、折旧变化、客户协议兑现和自由现金流。指标同时改善,长约逻辑才被验证;若只有订单公告而没有出货和现金,估值仍停留在预期层。
康宁的长约故事最终不是一个简单的订单增长故事,而是一场关于固定成本、客户锁定和AI网络扩容速度的经营验证。31亿美元和8000万英里的规模提供了需求可见度,约8亿美元资本开支则提出交付和现金流要求;只有订单真正转化为出货、利用率和利润率,长期协议才会成为估值重估的依据。
观察时可以把协议公告与财报中的分部收入、库存、应收账款和资本开支放在一起核对。若订单增长伴随出货和回款,说明确定性正在转化为经营结果;若公告增长与现金流背离,则需要重新评估客户承诺的约束力和扩产节奏。 这能判断康宁是在获得真实订单,还是仅仅获得了更乐观的需求叙事。