美国S548提案点名中际旭创与新易盛,限制范围聚焦国家安全系统而非商业数据中心;直接收入冲击有限的判断成立与否,取决于云厂商是否启动供应链自我审查。
一、S548点名中际旭创与新易盛,但不是全面商业禁令
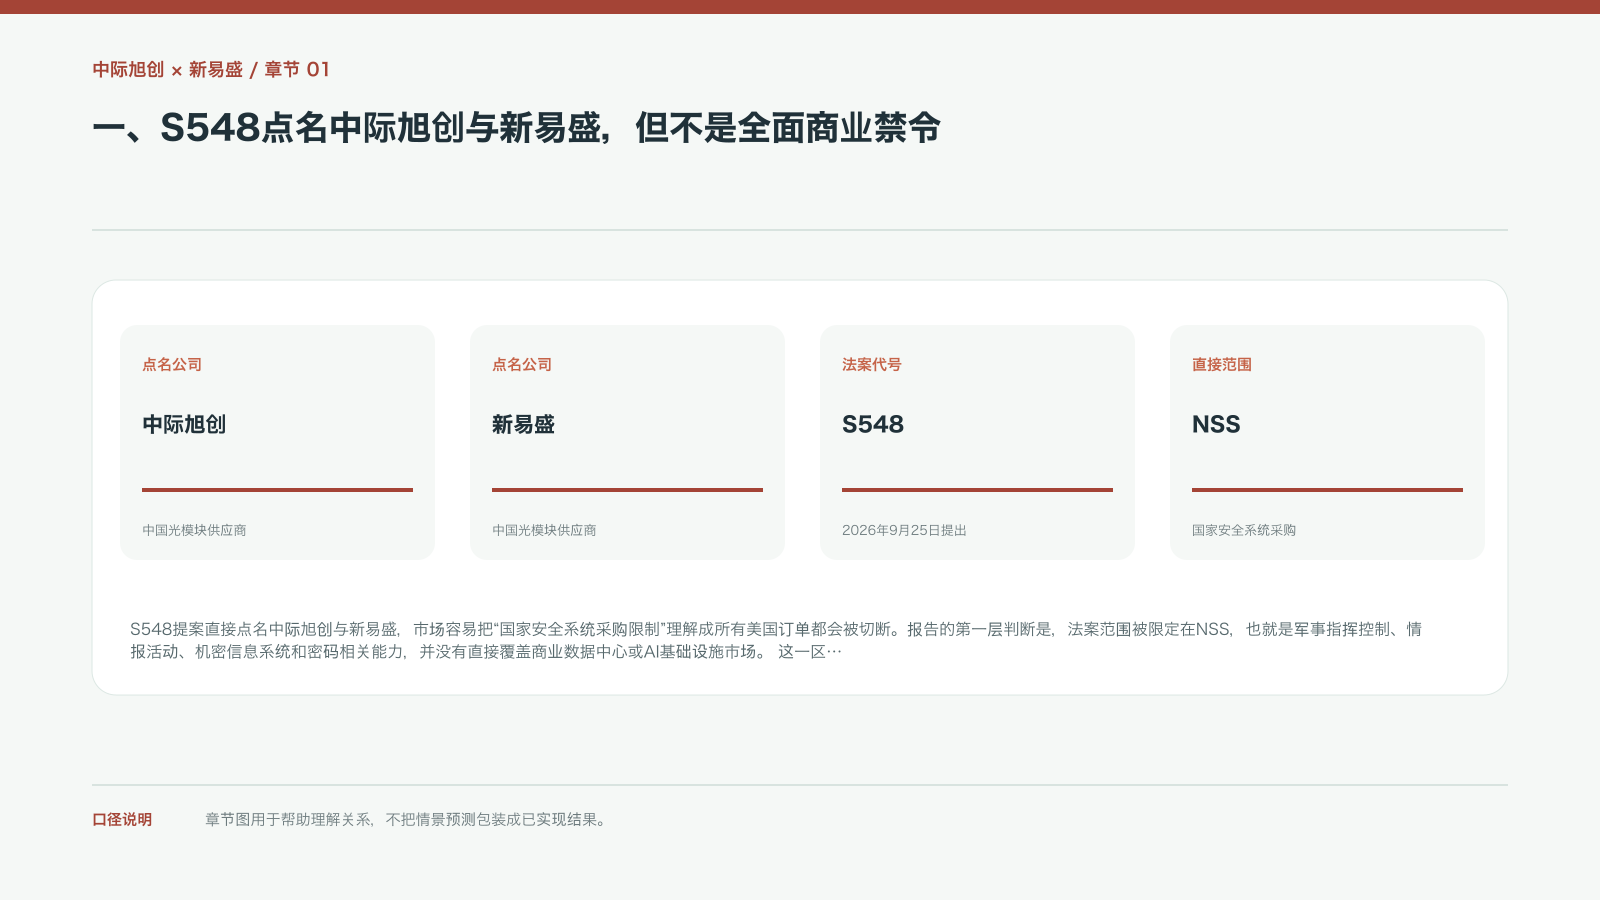
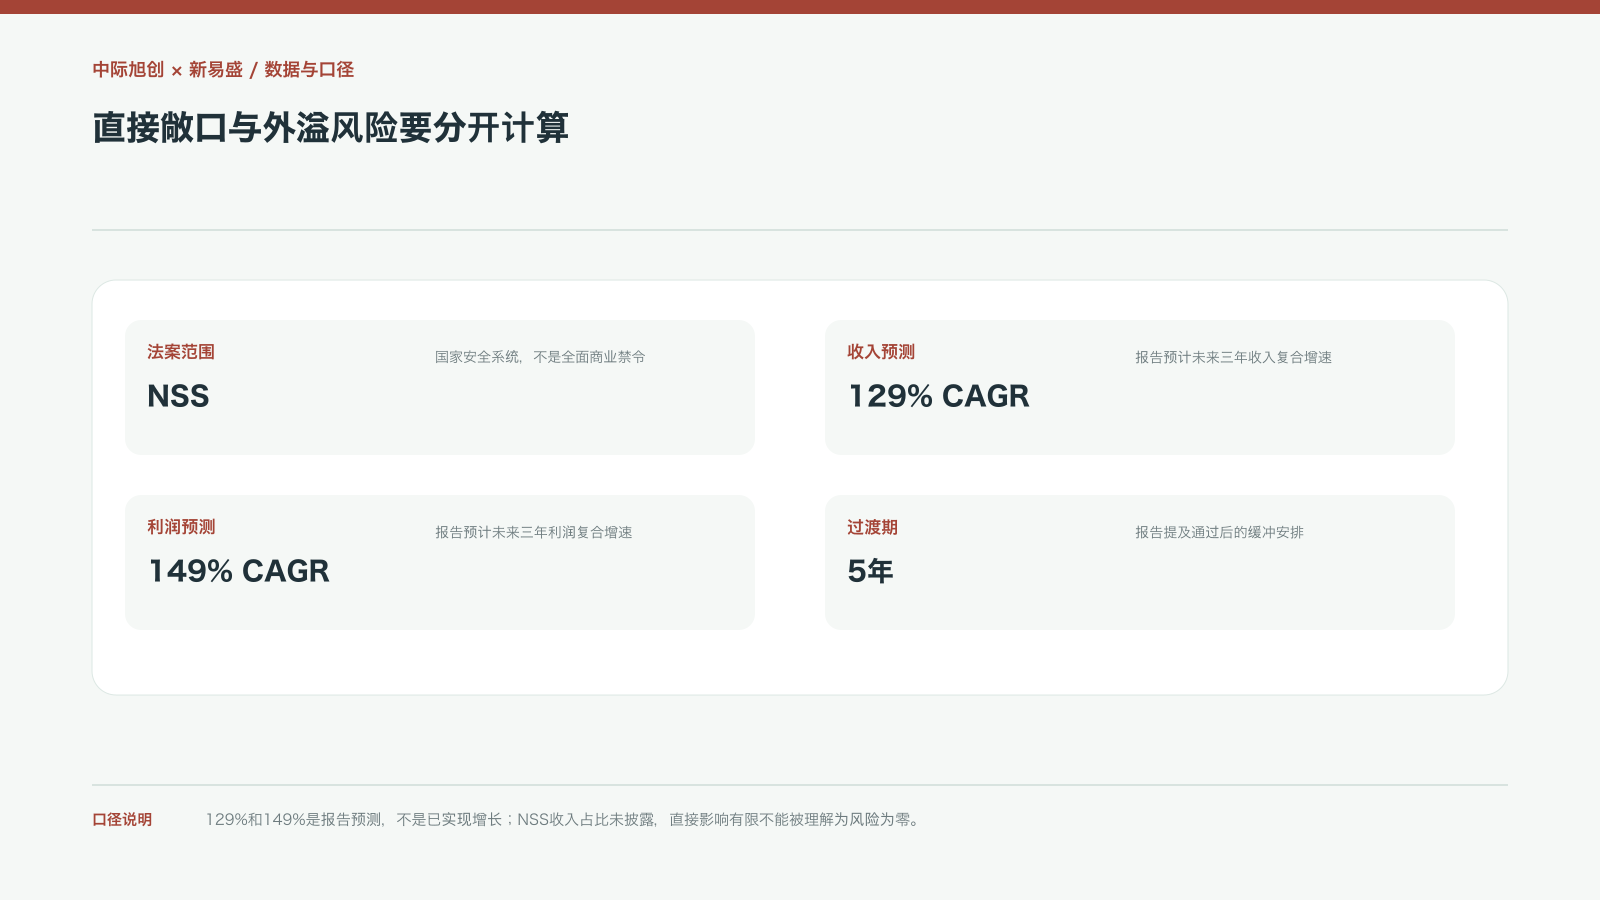
S548提案直接点名中际旭创与新易盛,市场容易把“国家安全系统采购限制”理解成所有美国订单都会被切断。报告的第一层判断是,法案范围被限定在NSS,也就是军事指挥控制、情报活动、机密信息系统和密码相关能力,并没有直接覆盖商业数据中心或AI基础设施市场。
这一区分决定了直接收入敞口。中际旭创和新易盛的海外需求主要来自云服务商、AI基础设施和商业资本开支,若法案只影响NSS中的小部分采购,短期利润表可能不会立刻受损。但报告没有披露两家公司NSS收入的精确比例,直接影响有限属于方向判断,不能当成已经完成的量化证明。
NSS的范围判断需要回到采购链条,而不是只看最终设备品牌。若中际旭创或新易盛的模块进入承包商、云服务商或系统集成商的政府项目,合规要求可能通过合同层层传导;因此,直接禁用范围有限,并不意味着所有相关订单都完全隔离。
二、光模块的主战场仍是AI商业网络
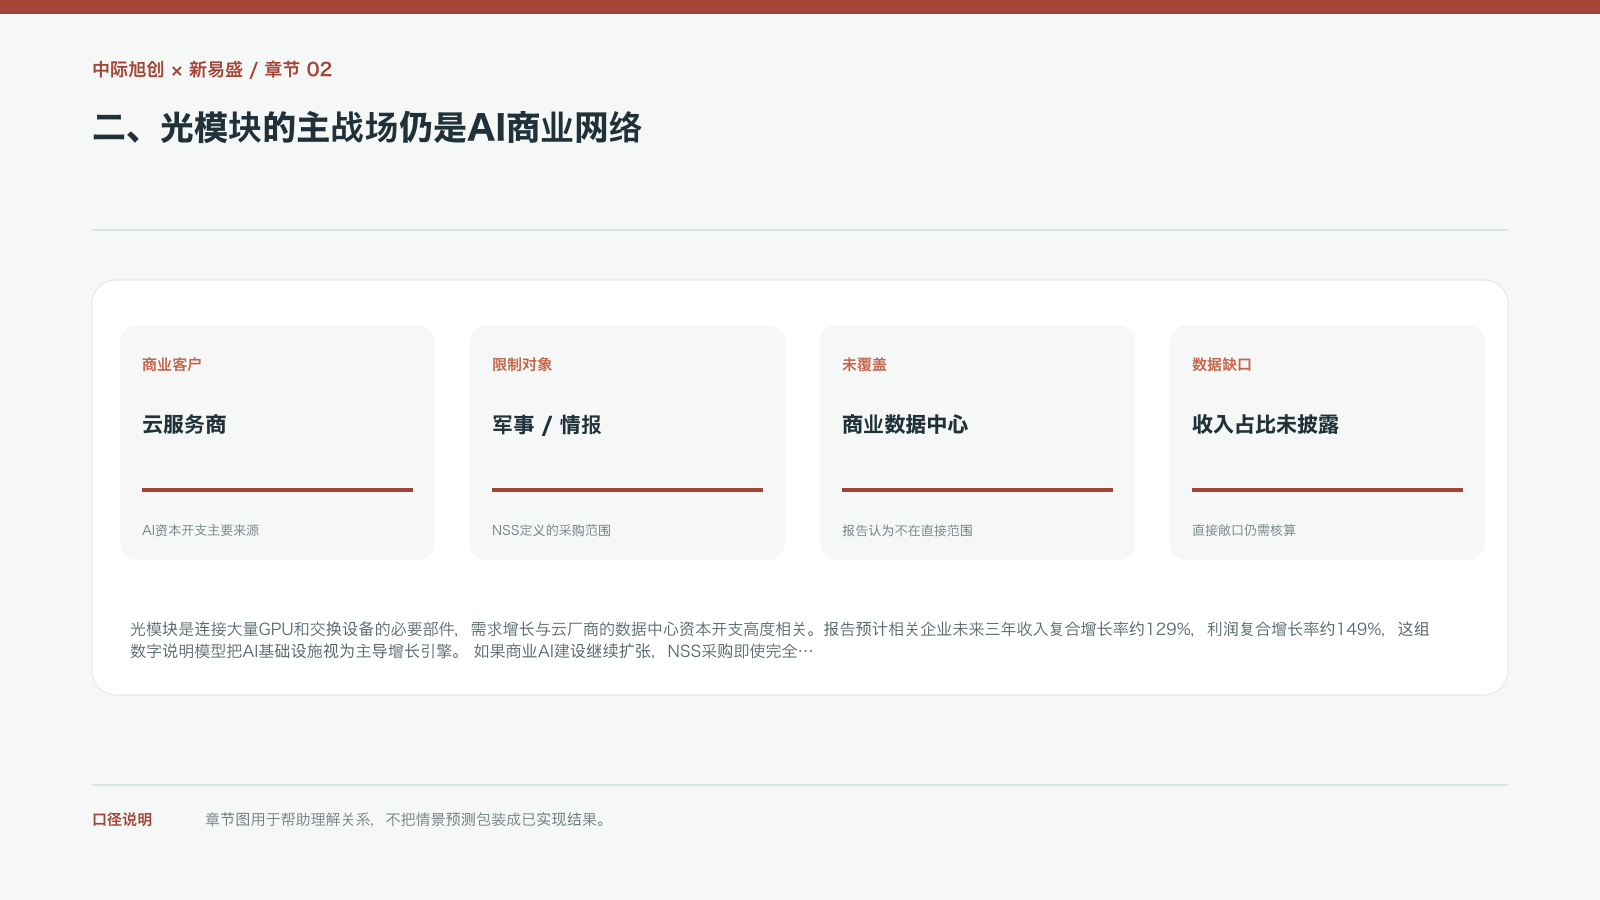
光模块是连接大量GPU和交换设备的必要部件,需求增长与云厂商的数据中心资本开支高度相关。报告预计相关企业未来三年收入复合增长率约129%,利润复合增长率约149%,这组数字说明模型把AI基础设施视为主导增长引擎。
如果商业AI建设继续扩张,NSS采购即使完全丢失,也可能被庞大的商业增量掩盖;如果云厂商发现AI应用迟迟无法变现并削减资本开支,法案之外的商业需求反而会成为更大的下行变量。因此,政策风险和需求风险需要分开建模,不能只盯法案标题。
商业网络需求的韧性还取决于AI集群建设是否继续。光模块出货通常滞后于芯片采购和机房建设,客户若因电力、网络或应用变现问题放慢部署,收入增速会先于法案落地出现波动。政策与周期两条线需要分别记录。
三、市场已经计入一部分政治风险,未必计入客户自我审查
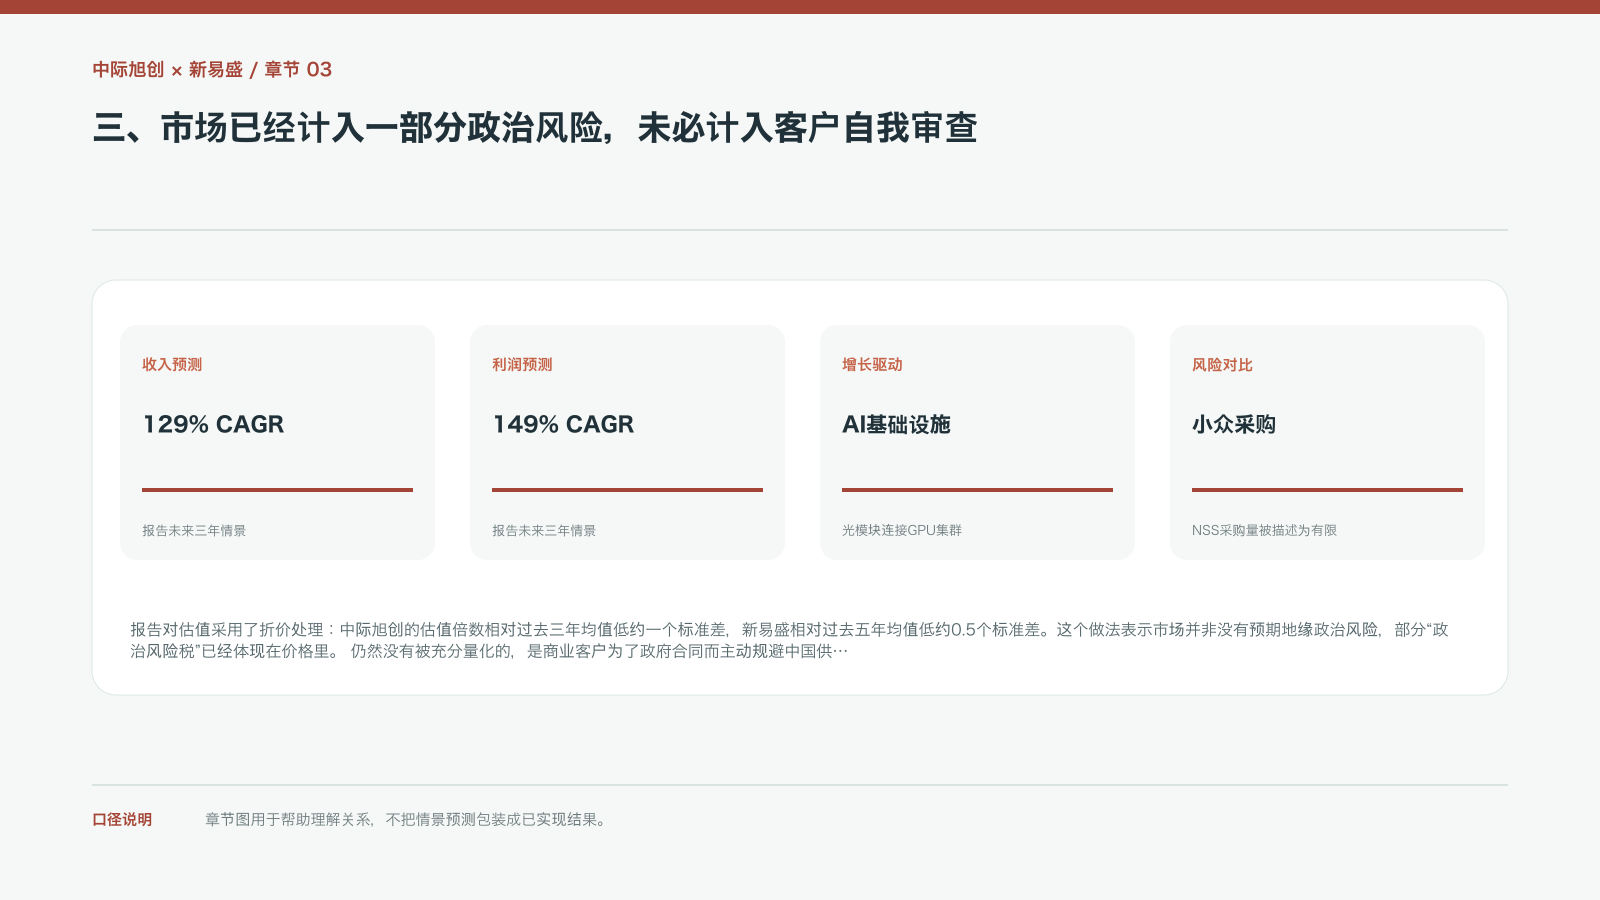
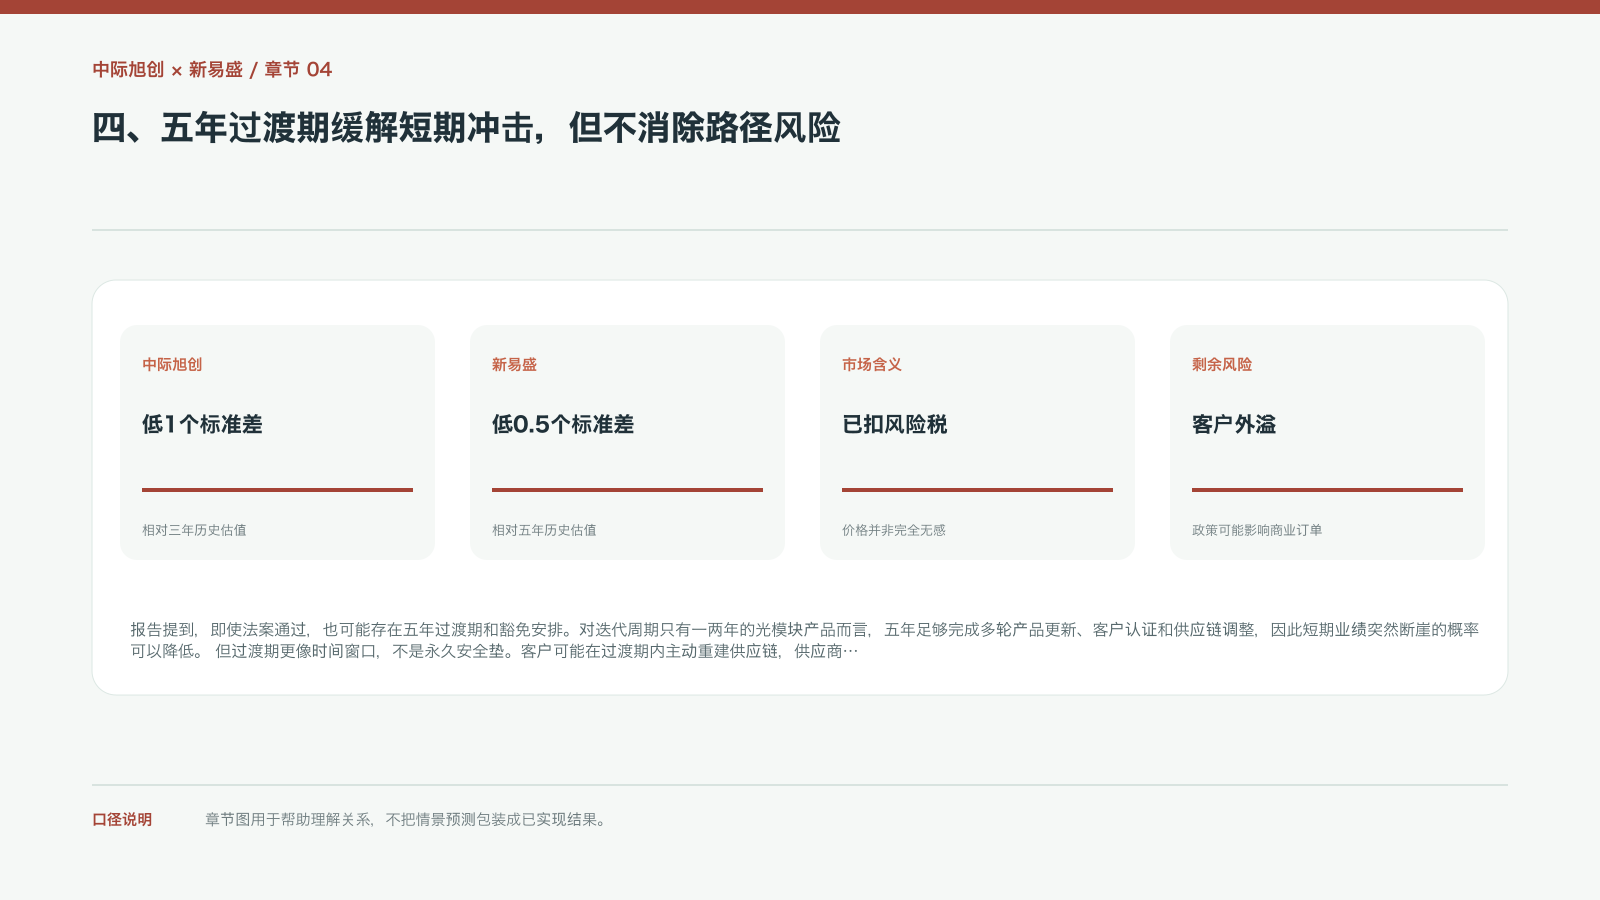
报告对估值采用了折价处理:中际旭创的估值倍数相对过去三年均值低约一个标准差,新易盛相对过去五年均值低约0.5个标准差。这个做法表示市场并非没有预期地缘政治风险,部分“政治风险税”已经体现在价格里。
仍然没有被充分量化的,是商业客户为了政府合同而主动规避中国供应商的外溢风险。客户即使没有法律义务,也可能因为合规部门、董事会或政府采购资格而提前切换供应商。折价是否足够,取决于客户行为,而不是只取决于S548最终是否成为法律。
标准差折价只是相对估值方法,不能量化客户切换后的收入损失。若基本面预测本身已经偏乐观,较低倍数仍可能对应较高绝对价格;反过来,若订单持续超预期,政治折价也可能被增长消化。估值结论必须回到盈利和现金流。
四、五年过渡期缓解短期冲击,但不消除路径风险
报告提到,即使法案通过,也可能存在五年过渡期和豁免安排。对迭代周期只有一两年的光模块产品而言,五年足够完成多轮产品更新、客户认证和供应链调整,因此短期业绩突然断崖的概率可以降低。
但过渡期更像时间窗口,不是永久安全垫。客户可能在过渡期内主动重建供应链,供应商可能承担更高认证成本和更长交付周期;如果限制被并入年度国防授权法案或网络安全法案,政策落地速度也可能加快。需要同时观察立法程序和企业采购动作。
五年过渡期的实际价值还取决于产品迭代速度和客户认证周期。供应商若在过渡期内完成替代验证,政策效果会提前发生;若客户认证需要较长时间,缓冲期才可能真正延后冲击。企业披露的海外认证进度具有较高观察价值。
五、外溢风险来自合规部门,而不只来自国会文本
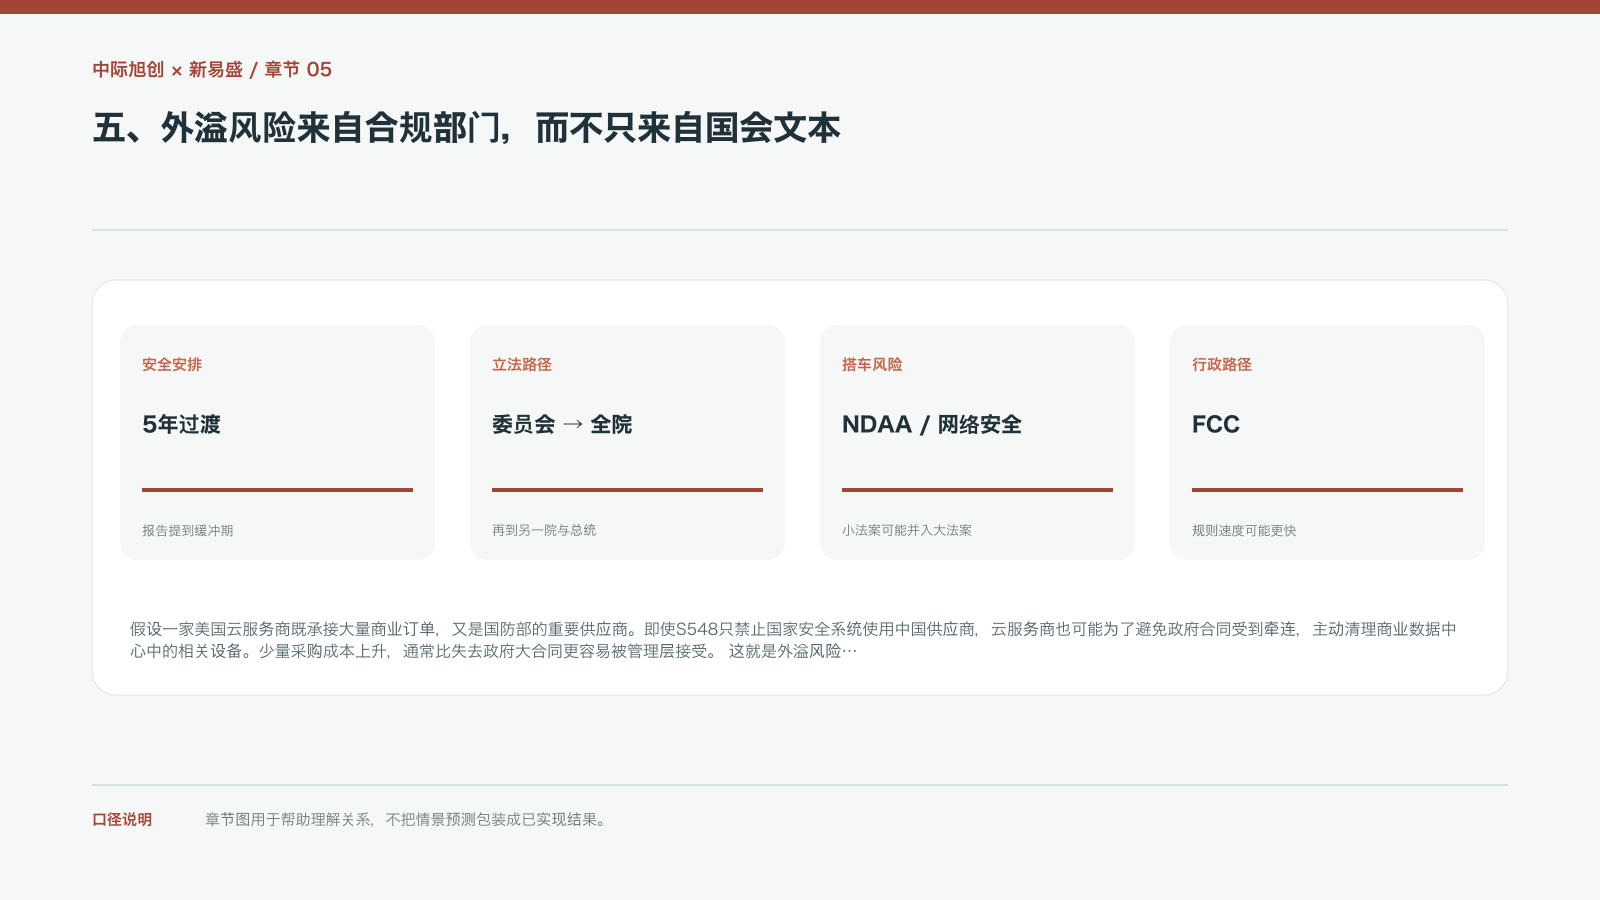
假设一家美国云服务商既承接大量商业订单,又是国防部的重要供应商。即使S548只禁止国家安全系统使用中国供应商,云服务商也可能为了避免政府合同受到牵连,主动清理商业数据中心中的相关设备。少量采购成本上升,通常比失去政府大合同更容易被管理层接受。
这就是外溢风险:政策没有直接触及商业订单,但商业客户先行规避“可能的监管风险”。一旦这种主动避险从个别客户扩散到头部云厂商,129%收入预测和149%利润预测都需要重新估计。客户是否开始寻找非中国替代供应商,是比政治口号更硬的观测变量。
合规外溢并非必然发生,也可能被成本和性能差异抑制。客户会在政府合同风险、替换成本、交付稳定性和系统兼容性之间权衡。只有当头部客户开始给供应商发出替代认证、限制新增采购或调整名单的信号,外溢风险才从假设变成事实。
六、法案通过概率与商业影响不是同一个问题
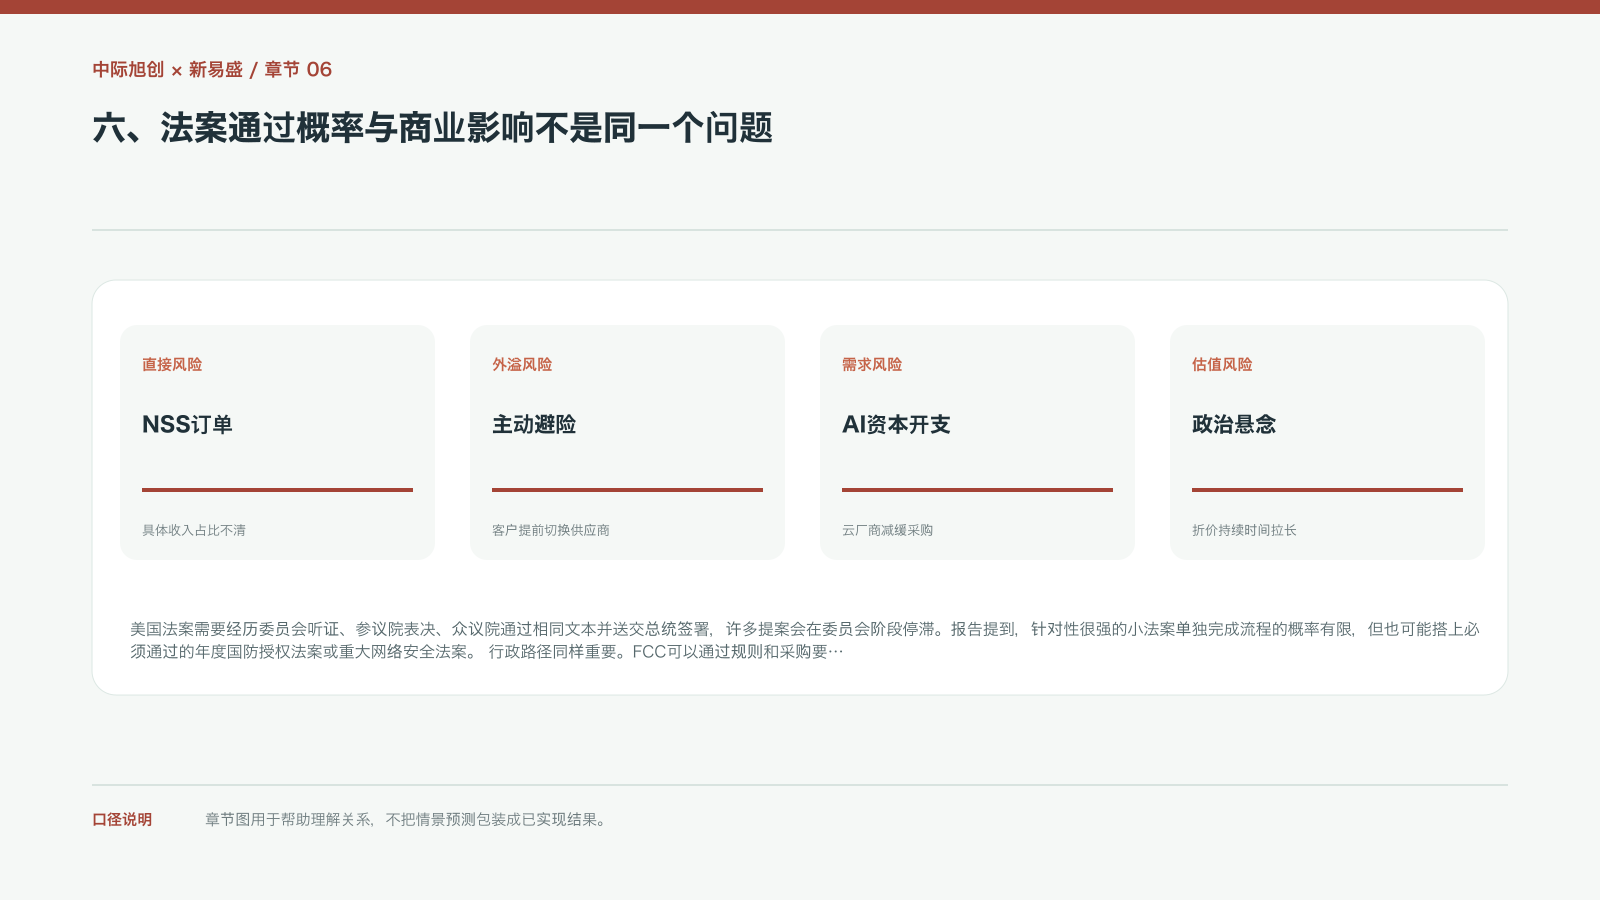
美国法案需要经历委员会听证、参议院表决、众议院通过相同文本并送交总统签署,许多提案会在委员会阶段停滞。报告提到,针对性很强的小法案单独完成流程的概率有限,但也可能搭上必须通过的年度国防授权法案或重大网络安全法案。
行政路径同样重要。FCC可以通过规则和采购要求改变供应链,速度可能比国会立法更快。判断风险不能只问“法案会不会通过”,还要问限制是否扩大到商业市场、头部云客户是否开始替换供应商、认证周期是否显著拉长,以及非美市场能否承接被挤出的产能。
立法与行政路径的时间差会制造反复波动。委员会没有进展时,市场可能交易情绪;FCC规则、政府采购清单或大型云厂商供应商政策一旦落地,影响则更接近商业执行。两类事件的证据强度不能放在同一层级。
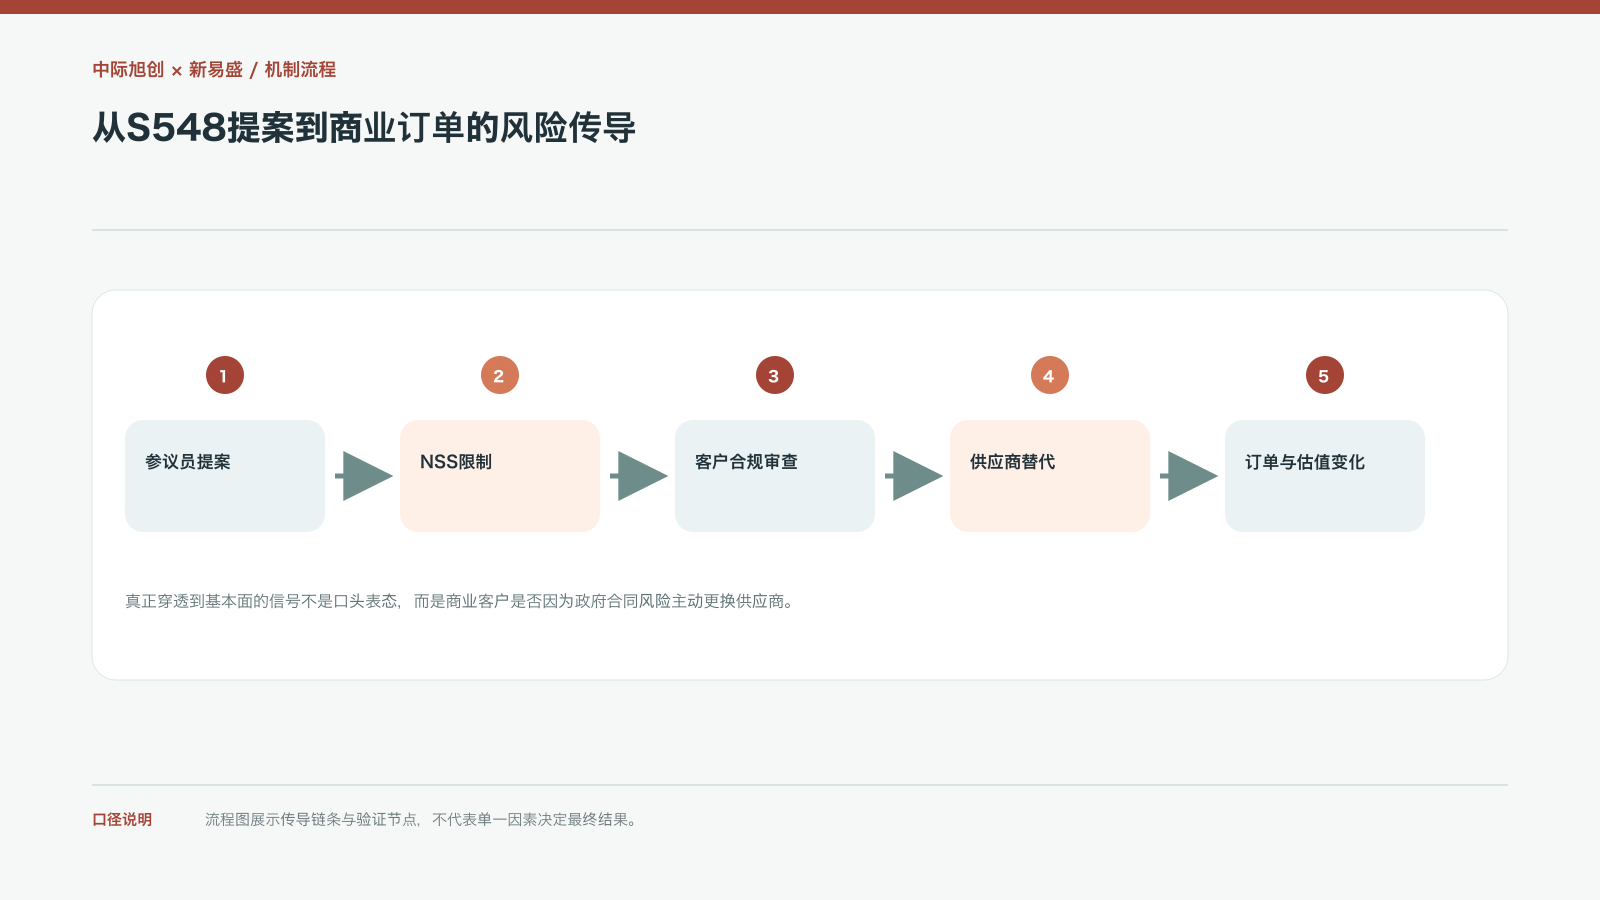
七、四条观察线决定中际旭创与新易盛的基本面是否受损
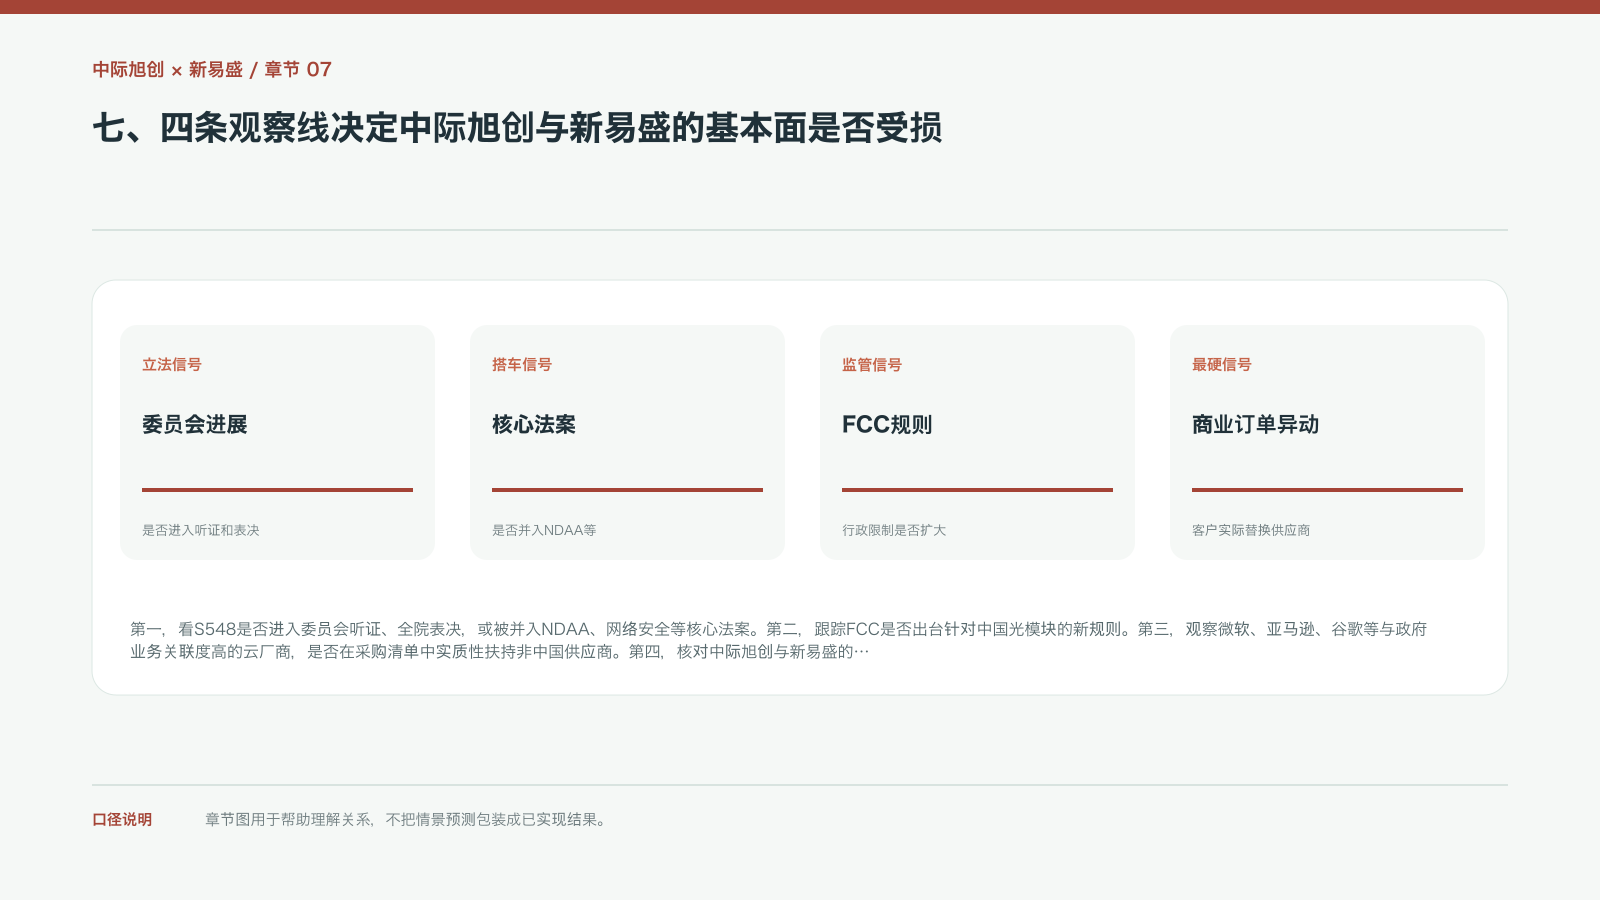
第一,看S548是否进入委员会听证、全院表决,或被并入NDAA、网络安全等核心法案。第二,跟踪FCC是否出台针对中国光模块的新规则。第三,观察微软、亚马逊、谷歌等与政府业务关联度高的云厂商,是否在采购清单中实质性扶持非中国供应商。第四,核对中际旭创与新易盛的订单、客户结构、海外收入和交付周期。
如果法案停留在提案阶段、商业客户订单没有异动,市场冲击可能主要是估值情绪;如果客户主动替换供应商、认证成本上升或AI资本开支同步降速,政策就从估值悬念穿透到了盈利基本盘。技术、成本和产能优势能否转化为非美市场份额,也是长期风险的重要对冲条件。
判断中际旭创与新易盛是否真正受损,应把客户结构、非美市场收入、订单取消、交付周期和毛利率放在一起看。若海外商业订单稳定、非美需求增长,事件可能主要体现为估值折价;若订单迁移和客户认证同时发生,风险才会穿透利润表。
对中际旭创和新易盛而言,当前最需要避免的是把“直接敞口有限”误读成“政策风险消失”。S548的法律范围、FCC的行政动作、云厂商的合规选择和AI资本开支共同决定实际影响。只要商业订单与客户认证没有变化,风险更多体现为估值折价;一旦供应链替换开始发生,增长预测和利润预测就必须重新计算。
这套判断框架也适用于其他供应链政策事件:先确定文本约束的产品和采购范围,再核对企业实际客户,最后观察替代认证和订单迁移。只要证据停留在提案和情绪层面,就不宜把最坏情景直接写入盈利预测;但也不能忽视合规外溢的累积效应。 这能把政策文本、客户行为和公司基本面放到同一条证据链上。对中际旭创和新易盛的结论也应随证据更新,而不是在提案阶段预先锁定最乐观或最悲观的结果。只要商业订单、客户认证和非美市场仍然稳定,风险就应按实际证据而不是情绪定价。