
资金面洗盘通常不是单一资产的下跌,而是杠杆、预期和拥挤交易同时被重新定价。油价、地缘风险、实际利率、美元流动性和科技硬件估值共同决定风险偏好。判断洗盘是否接近尾声,需要看资金是否停止收缩、风险资产是否出现分化,以及新的主线是否开始从交易主题转向盈利兑现。
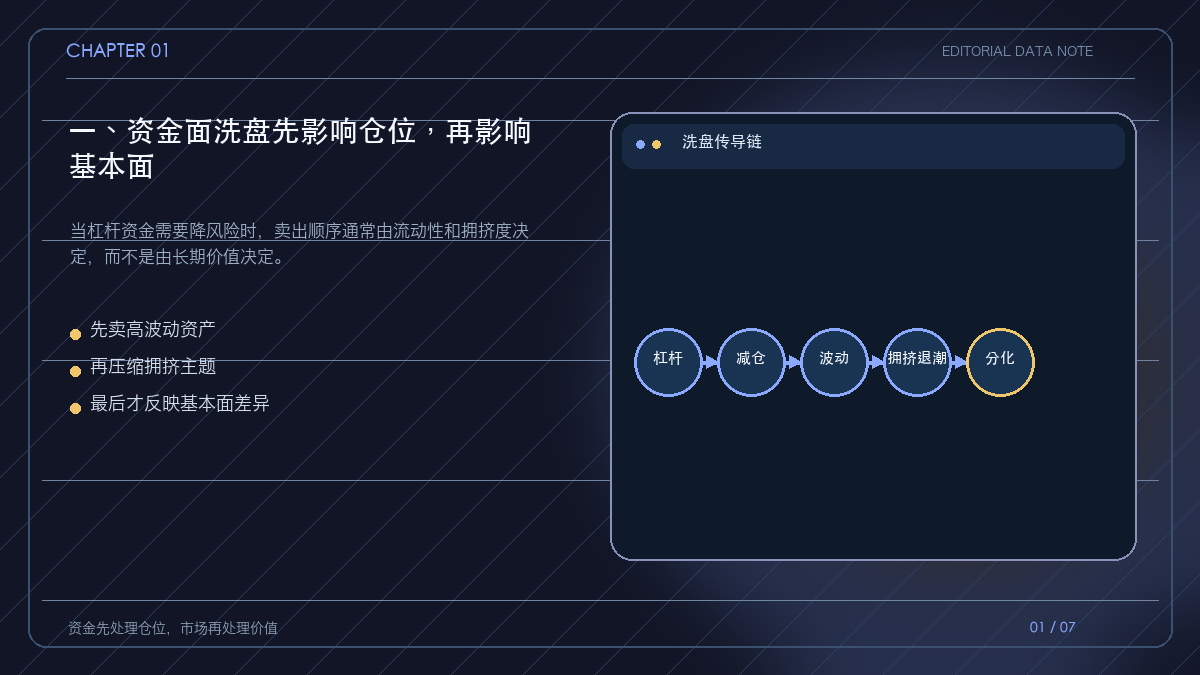
一、资金面洗盘先影响仓位,再影响基本面
资金面收缩时,投资者首先需要解决的是仓位和流动性,而不是重新研究每一家公司的长期价值。高波动、高估值和拥挤交易往往先被减仓,造成价格下跌与情绪恶化。
洗盘阶段的价格波动并不必然代表基本面同步恶化。更重要的是观察强弱结构:现金流稳定、估值合理和供给约束明确的资产,通常比高杠杆、高拥挤资产更容易先稳定。
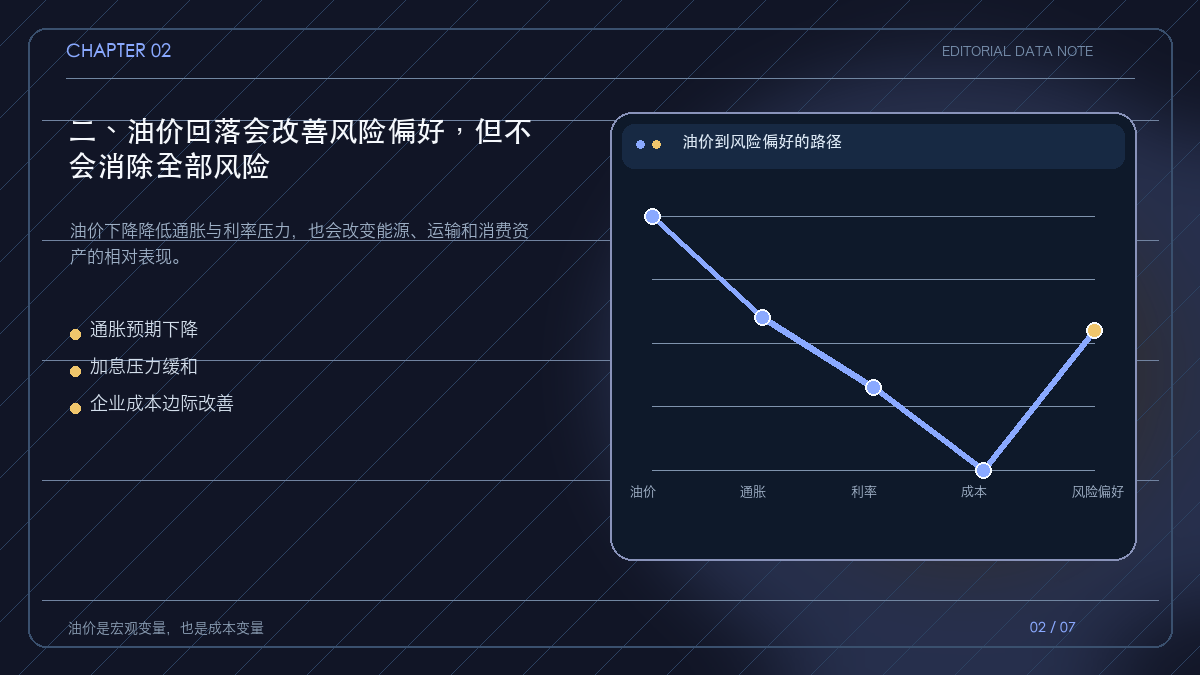
二、油价回落会改善风险偏好,但不会消除全部风险
油价回落通常通过三条路径改善风险偏好:降低通胀预期、缓和利率上行压力、减少企业能源与运输成本。如果地缘冲突没有进一步升级,油价从高位回落会让市场重新评估经济与政策组合。
但油价回落并不等于风险消失。能源价格可能受到供给中断、运输通道和库存变化影响,宏观判断仍需结合美元、利率、信用利差和企业盈利。
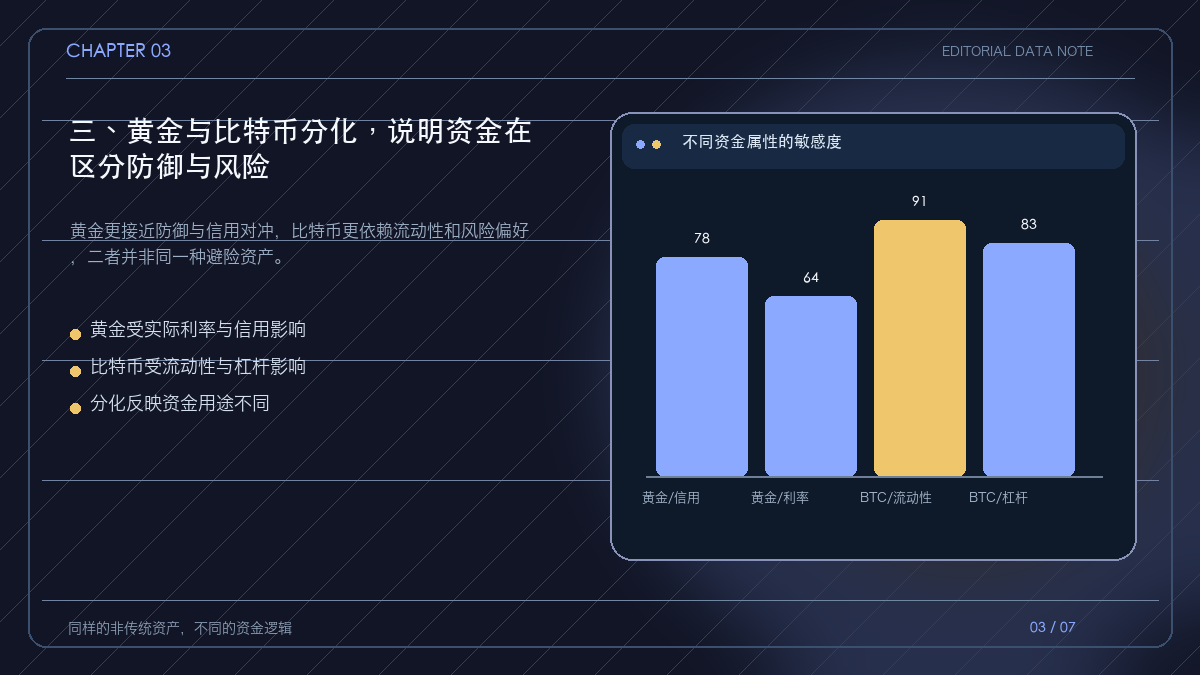
三、黄金与比特币分化,说明资金在区分防御与风险
黄金和比特币经常被放在同一张替代资产表里,但资金属性并不相同。黄金更接近长期储值、央行储备和信用对冲,比特币的价格则更容易受到美元流动性、杠杆和风险偏好变化影响。
当资金面偏紧时,黄金可能因为防御需求保持韧性,而比特币可能先受到去杠杆冲击。两者出现分化,并不矛盾,反而说明市场正在区分‘需要防守’与‘愿意承担波动’两类资金。
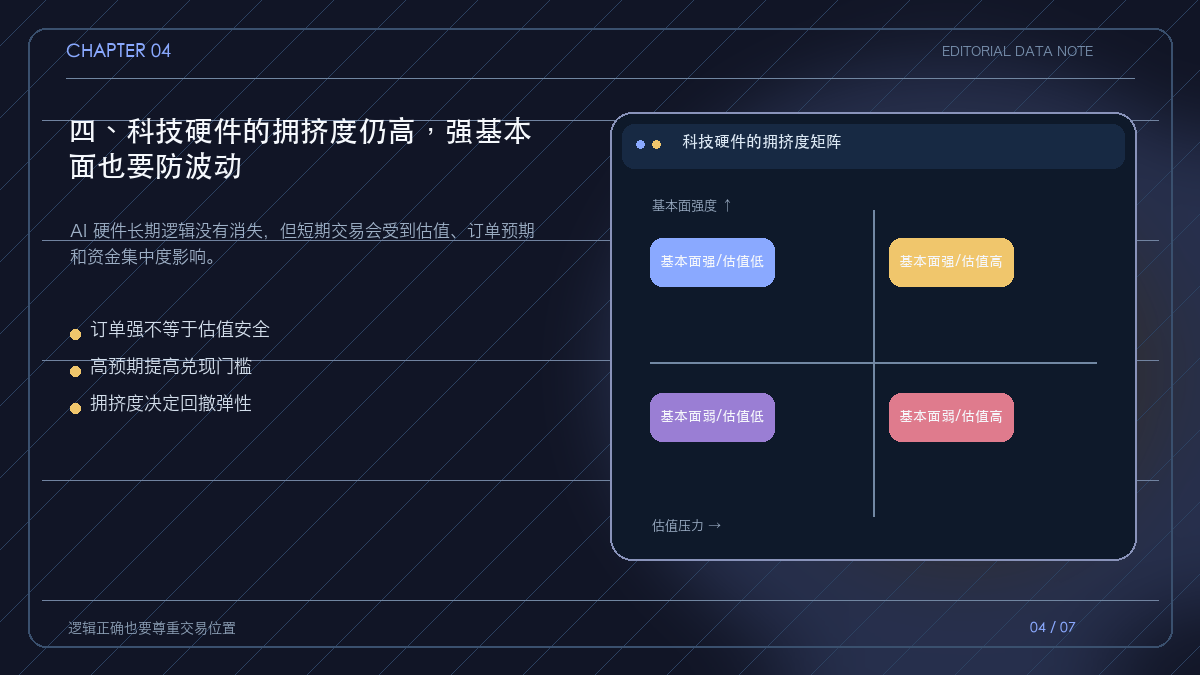
四、科技硬件的拥挤度仍高,强基本面也要防波动
科技硬件仍有强需求和产业升级逻辑,但资金集中会提高价格对预期变化的敏感度。只要订单增速、毛利率或资本开支出现边际放缓,估值较高的环节就可能先被重新定价。
因此,强基本面资产也需要管理仓位和买入价格。跟踪重点应从‘有没有 AI 需求’升级到‘需求能否持续、利润能否释放、估值是否已经提前反映’。
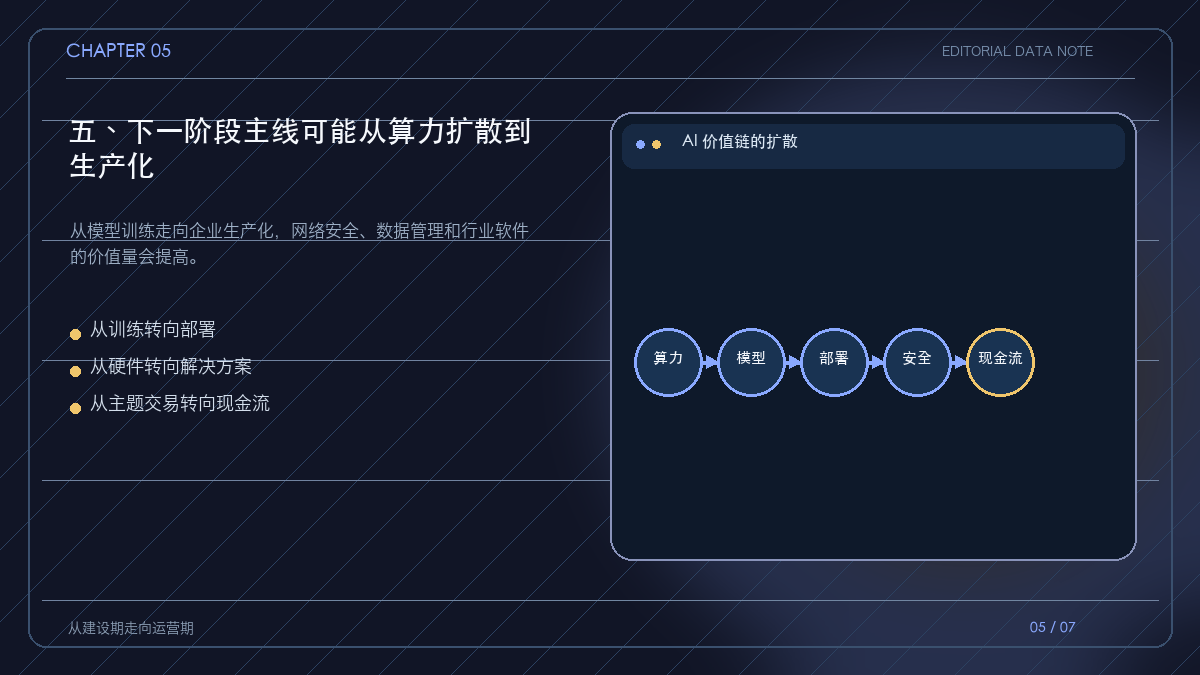
五、下一阶段主线可能从算力扩散到生产化
AI 产业的发展阶段正在从模型和算力建设,逐步延伸到企业生产化。生产化意味着系统需要真正进入业务流程,解决数据、权限、网络安全、运维和成本控制问题。
当市场从单一算力主题向生产化解决方案扩散,资金可能寻找更成熟的行业软件、网络安全、数据基础设施和企业服务。新的主线不一定更快,但更强调客户付费、使用频率和现金流。
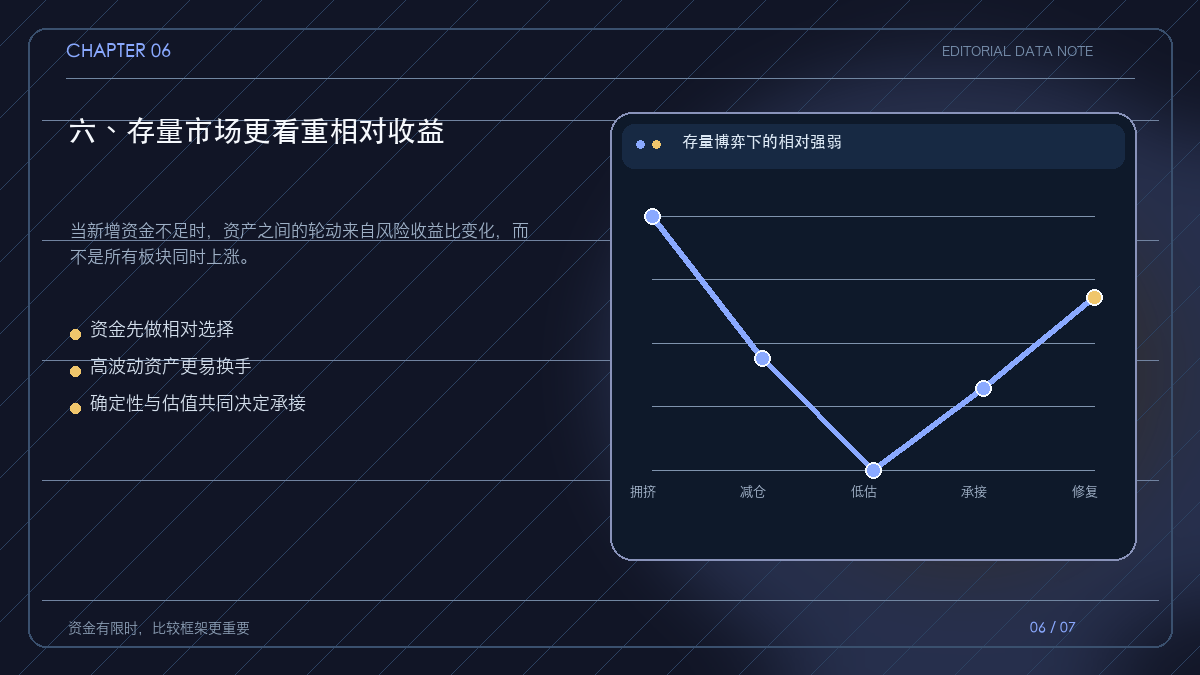
六、存量市场更看重相对收益
存量博弈环境中,市场并不需要出现全面增量资金,板块之间也会因为风险收益比变化而产生轮动。资金从高拥挤、高估值和高波动资产中撤出后,可能转向低估值、现金流稳定或供给约束明确的方向。
相对收益的核心是比较,而不是寻找绝对安全。一个资产即使基本面不错,如果估值已经远高于同类,也可能在轮动中承压。相反,基本面改善但尚未被充分定价的资产,更容易获得边际资金。
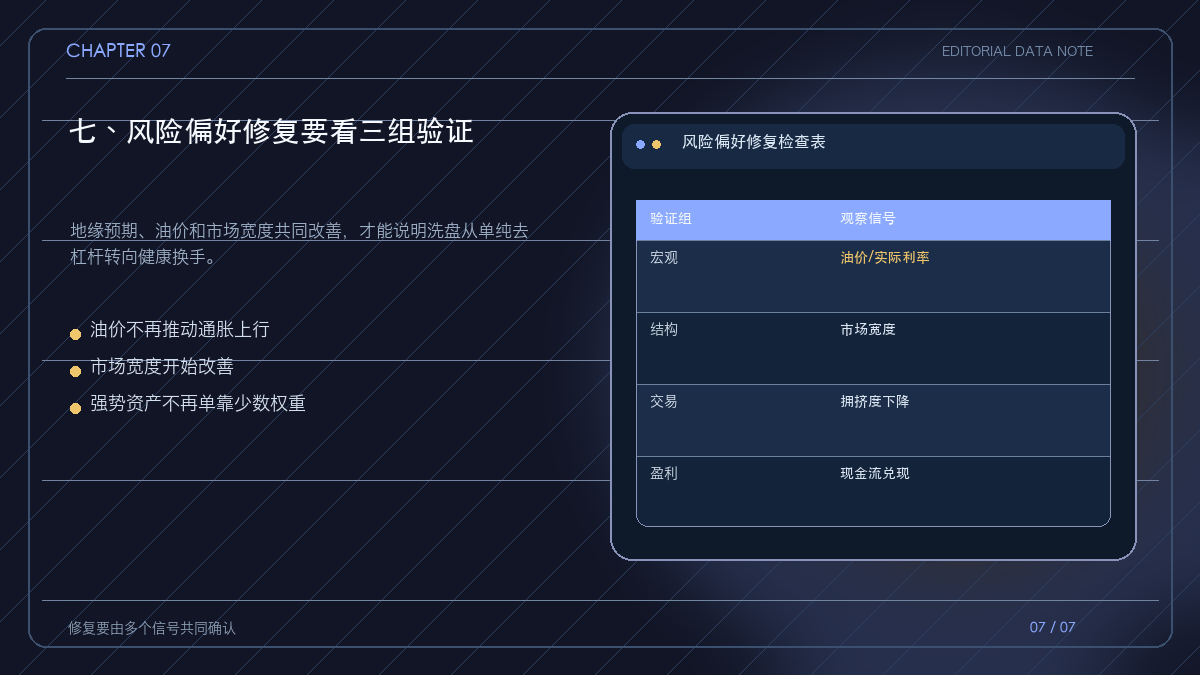
七、风险偏好修复要看三组验证
第一组是宏观变量:油价、实际利率和美元不再同时向风险资产施压。第二组是市场结构:上涨不再只依赖少数大市值权重,更多行业出现稳定承接。第三组是交易行为:高拥挤资产回撤幅度收窄,资金开始从防御性仓位向盈利可见的成长方向回流。
修复不等于重新进入无差别追涨阶段。更合理的策略是把资产按流动性敏感度、估值、现金流和产业景气分层,等待基本面与资金面同时确认。
资金面洗盘的尾声通常不是一个明确的时间点,而是一个结构变化过程:油价压力减弱、市场宽度改善、黄金与高波动资产分化,资金开始从拥挤主题转向盈利兑现。风险偏好修复之后,资产仍会分化,纪律仍然重要。