
芯碁微装的核心逻辑可以概括为:以 PCB 直写设备建立基本盘,以先进封装和泛半导体场景打开更高单价、更高技术门槛的第二曲线。判断这条曲线是否成立,不能只看概念覆盖,而要看产品是否进入客户验证、设备均价是否提升、交付数量是否增长,以及服务和配件能否形成持续收入。
一、从 LDI 起步,切入高精度直写
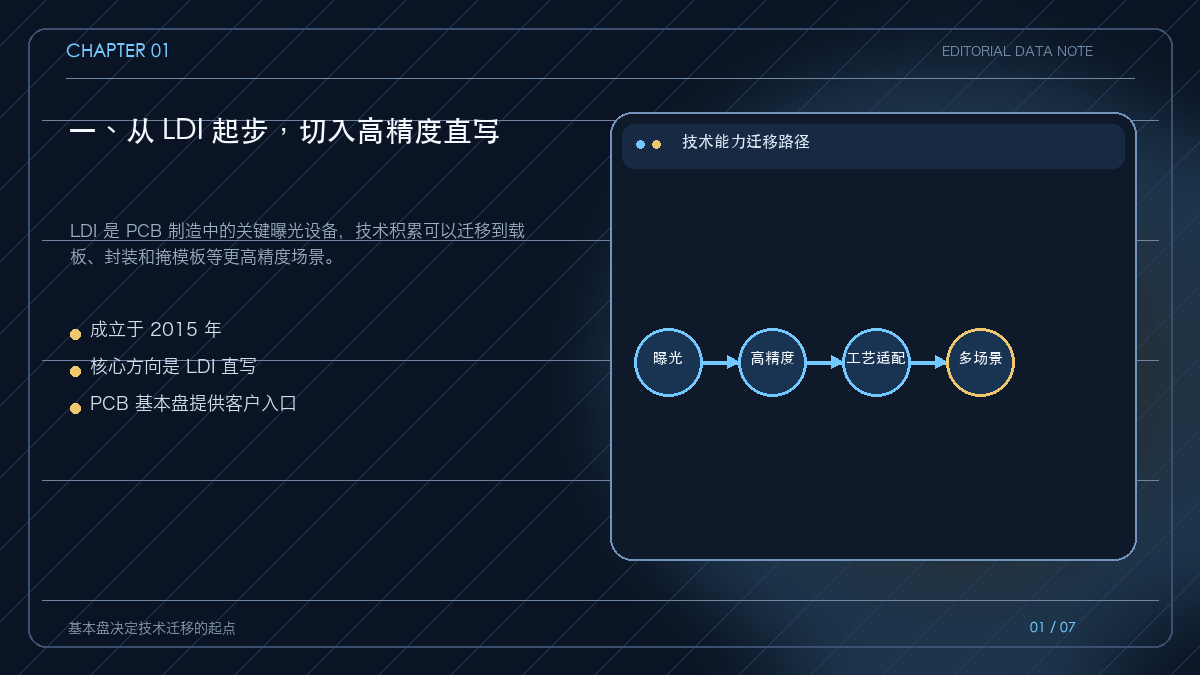
芯碁微装成立于 2015 年,核心技术路线围绕 LDI 直写设备展开。PCB LDI 的价值在于把线路图形高精度地转移到板材上,设备需要同时满足精度、速度、稳定性和客户工艺适配。
PCB 业务提供了规模、客户和工艺数据的基本盘。随着客户向更细线路、更高层数和更复杂结构升级,直写技术的能力边界也会逐步向 IC 载板、封装和掩模板延伸。
二、四大场景构成第二曲线的地图
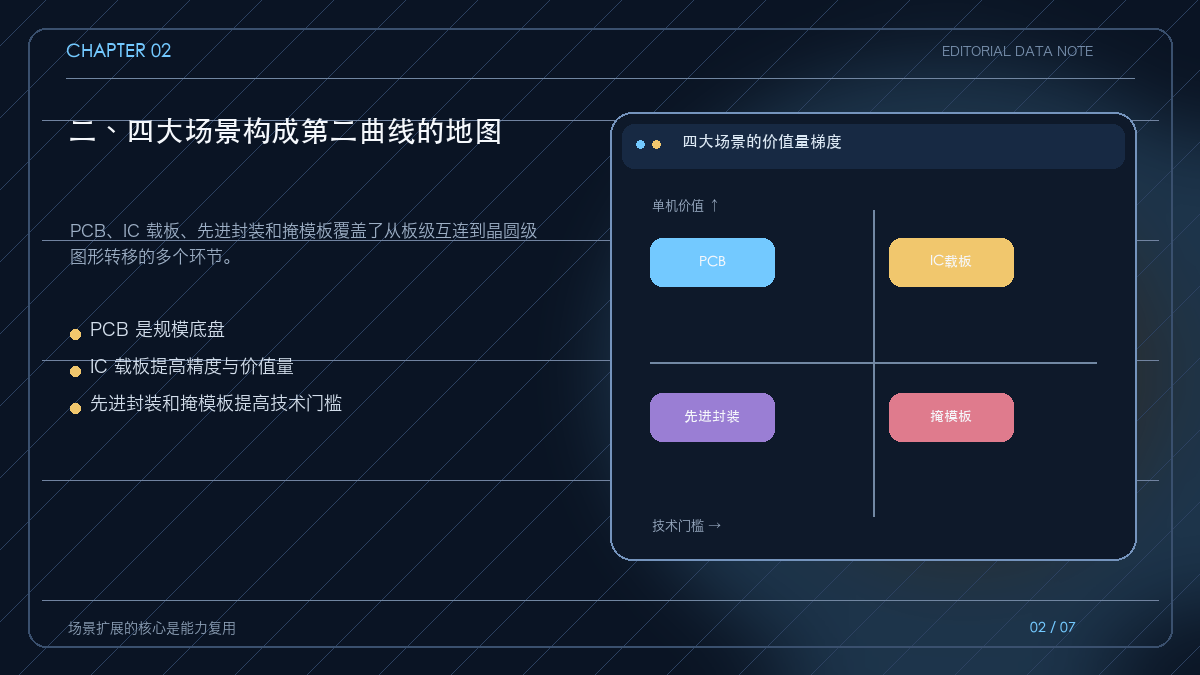
四大场景并不是四个互不相干的市场。PCB 更强调产能与效率,IC 载板要求更细线宽和更高层间对准,先进封装强调封装结构与高密度互连,掩模板则对图形精度和缺陷控制提出更高要求。
如果一套核心直写能力能够在多个场景被复用,公司的收入结构就会从单一周期暴露转向多场景组合。第二曲线的价值,不只是新市场规模,还包括客户验证后带来的设备均价、技术壁垒和生命周期收入。
三、设备、自动化与服务组成三段收入
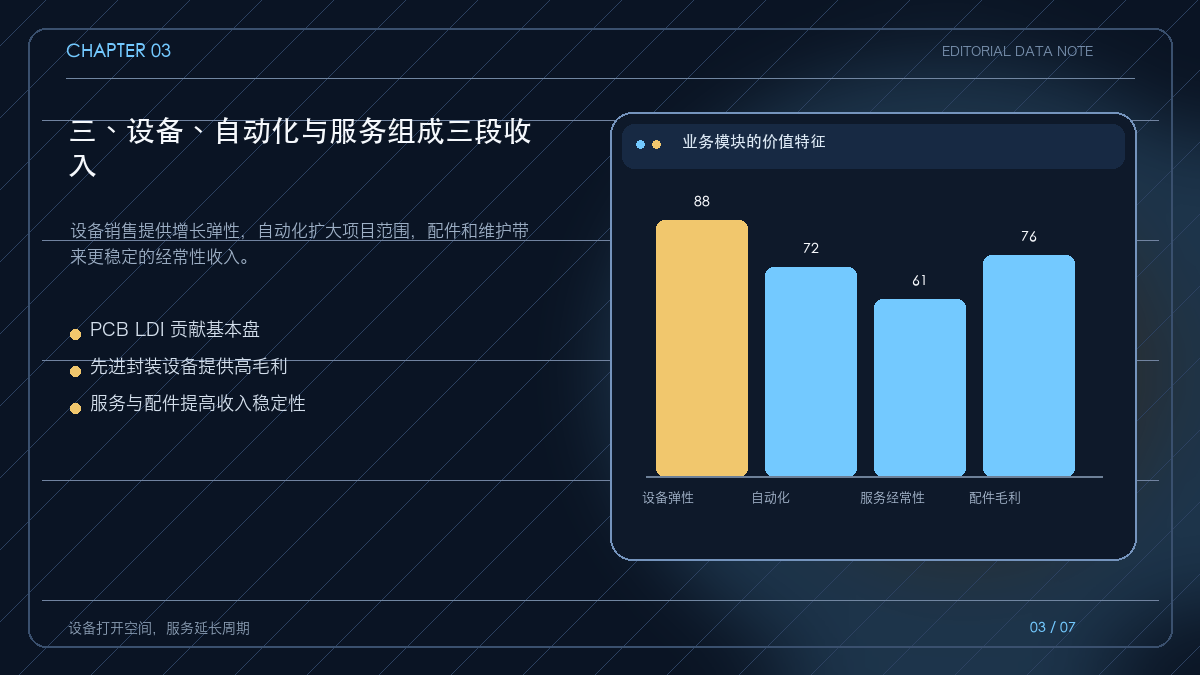
业务可以拆成三块:PCB LDI 设备、半导体和先进封装相关设备及自动化系统、以及配件和维护服务。前两块决定设备出货与订单增长,服务业务则受装机量驱动,具有更强的持续性。
当先进封装设备进入客户产线后,配件、耗材、软件升级和维护服务的价值会逐步体现。设备公司如果能把一次性销售转化为长期服务,就能降低收入对单季订单的依赖。
四、收入增长背后是规模与均价同时提升
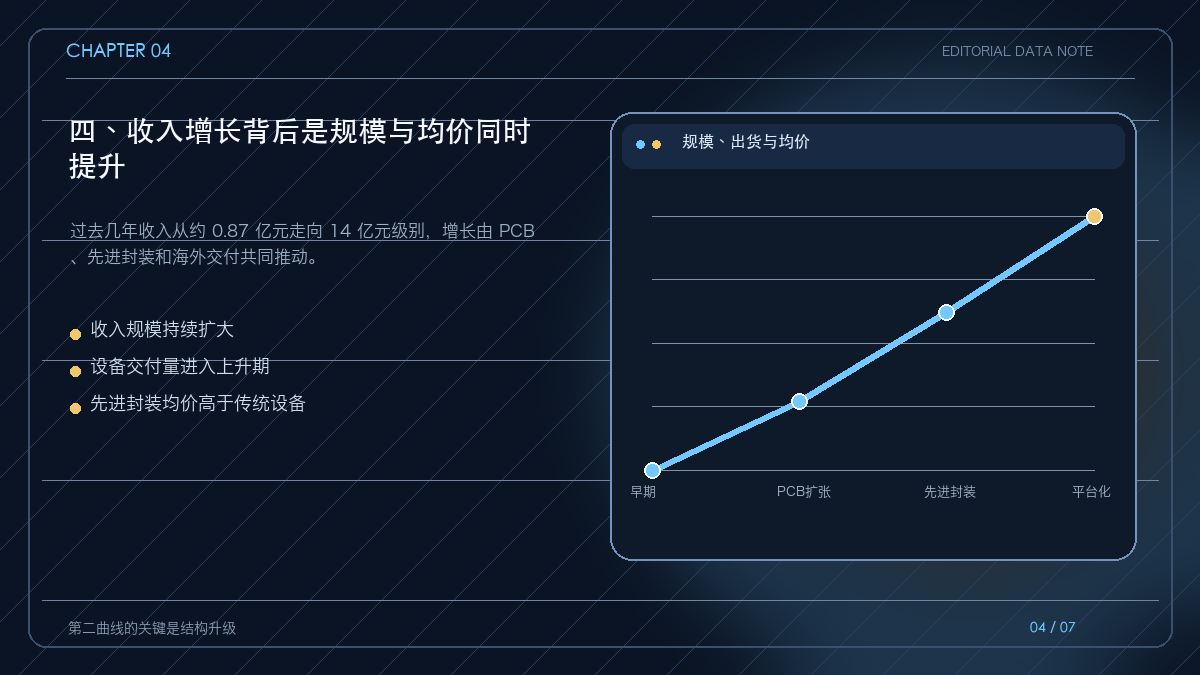
从历史轨迹看,公司收入规模从早期的数千万元级别,逐步增长到 14 亿元级别。增长并非只来自一个产品,而是 PCB 需求恢复、AI 服务器相关板材、先进封装设备出货和海外客户交付共同作用。
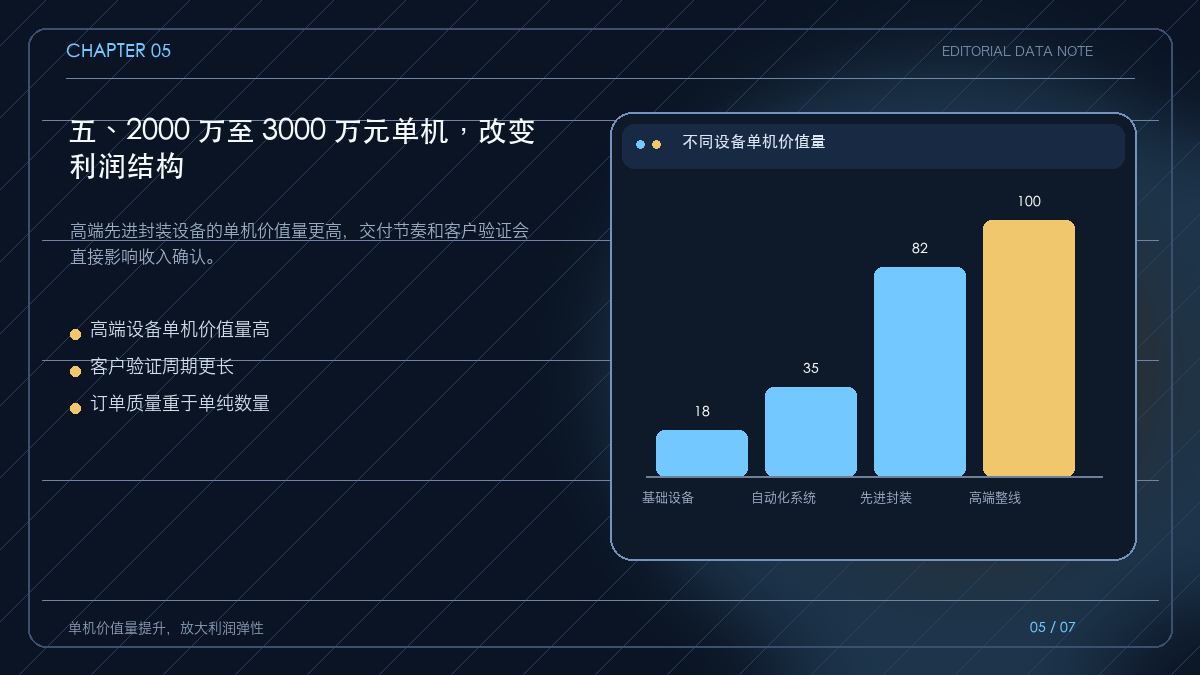
更重要的是均价变化。先进封装相关设备单价可达到 2000 万至 3000 万元,单机价值量明显高于普通板级设备。当高价值产品在订单结构中的占比提升,收入增速和利润率会获得双重支撑。
五、2000 万至 3000 万元单机,改变利润结构
先进封装设备的单价可以达到 2000 万至 3000 万元,远高于部分传统设备。高单价意味着单个订单对收入和利润影响更大,同时也意味着客户验证、安装调试和交付管理更重要。
设备数量增长不能脱离产品结构。低价值设备放量可能提高收入但不一定提升利润,高价值设备进入主流客户产线则可能改善毛利和现金流。观察第二曲线时,必须把出货台数、设备均价、客户集中度和验收节奏一起看。
六、TGV、IC 载板与掩模板是延伸方向
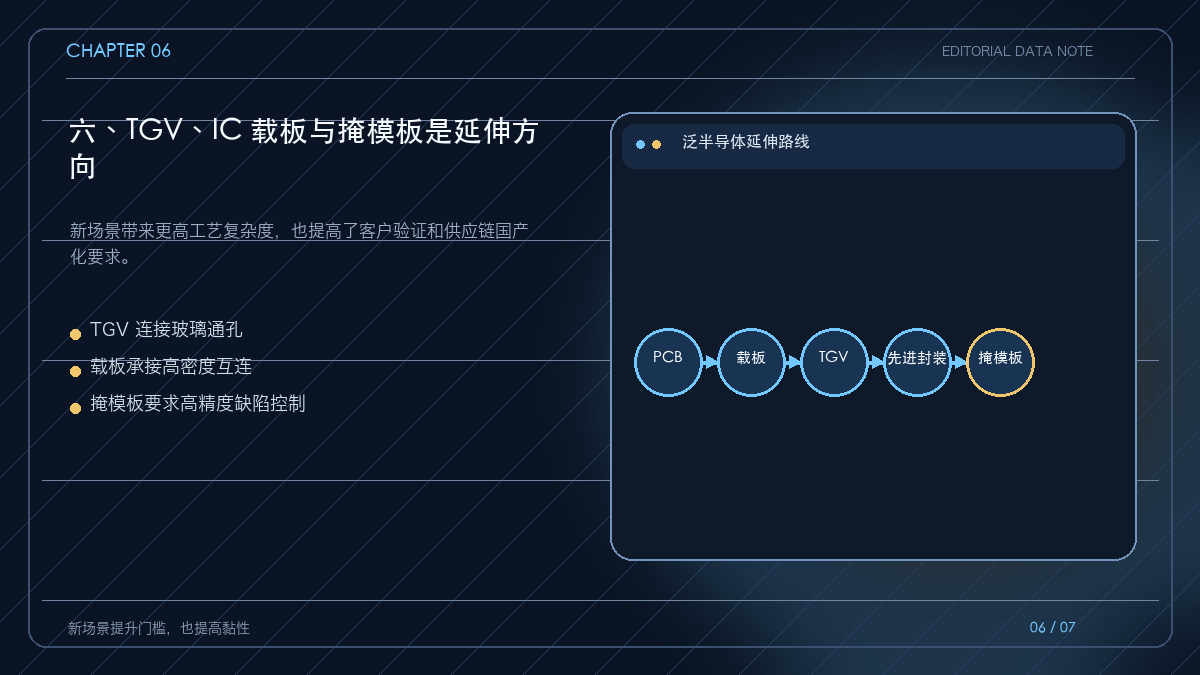
TGV、IC 载板和掩模板代表了更高密度、更高精度的工艺需求。TGV 需要在玻璃基板上形成通孔并完成互连,IC 载板连接芯片与封装基板,掩模板则直接影响图形转移和缺陷控制。
这些场景的共同点是技术验证周期长、客户认证门槛高,但一旦进入量产,设备替换和供应链切换的黏性也更强。公司需要持续完善核心器件、控制软件和配套系统,才能把单点技术转化为平台能力。
七、第二曲线要用订单、客户和交付验证
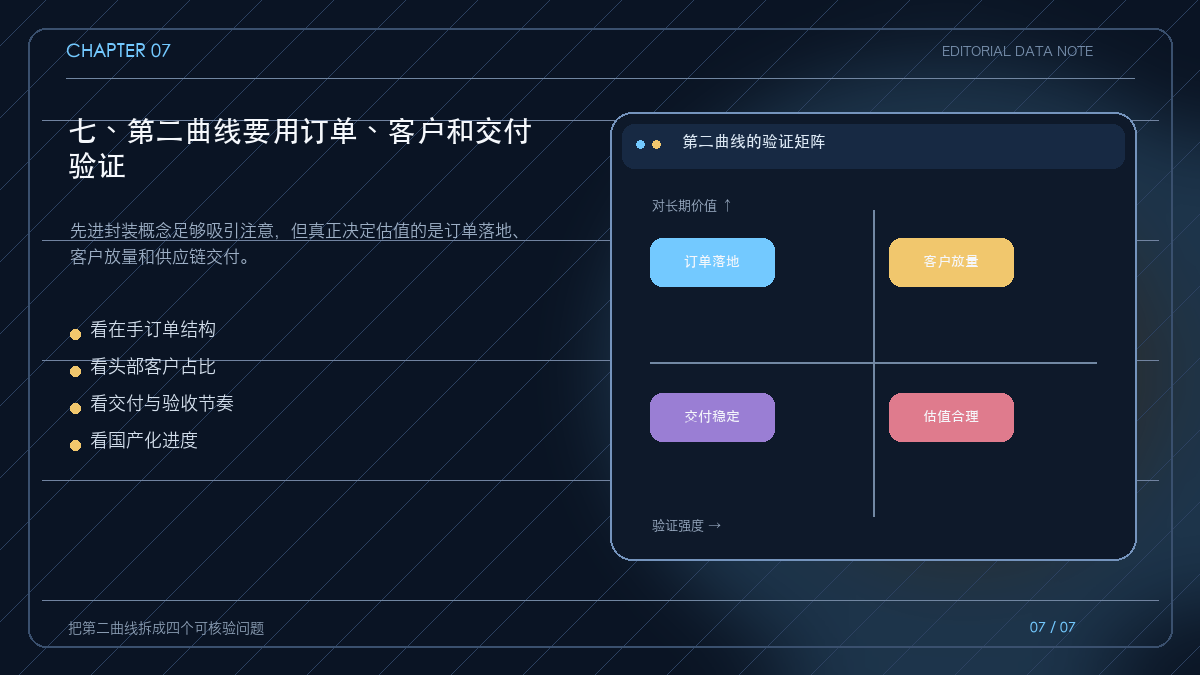
第二曲线的判断需要从概念转向可验证指标。订单是否从试验项目进入批量采购,头部客户占比是否提高,先进封装设备是否按计划交付,供应链国产化是否降低交付风险,都是重要信号。
风险主要来自客户集中、交付延迟、单品依赖、技术路线变化和估值提前透支。若订单、收入、毛利与经营现金流能够连续验证,第二曲线才会从叙事变成经营结果。
芯碁微装的长期价值,取决于 PCB 直写能力能否稳定迁移到 IC 载板、先进封装、TGV 和掩模板等场景。第二曲线不是概念扩张,而是设备均价、客户结构、订单兑现和服务收入共同改善后的经营结果。