
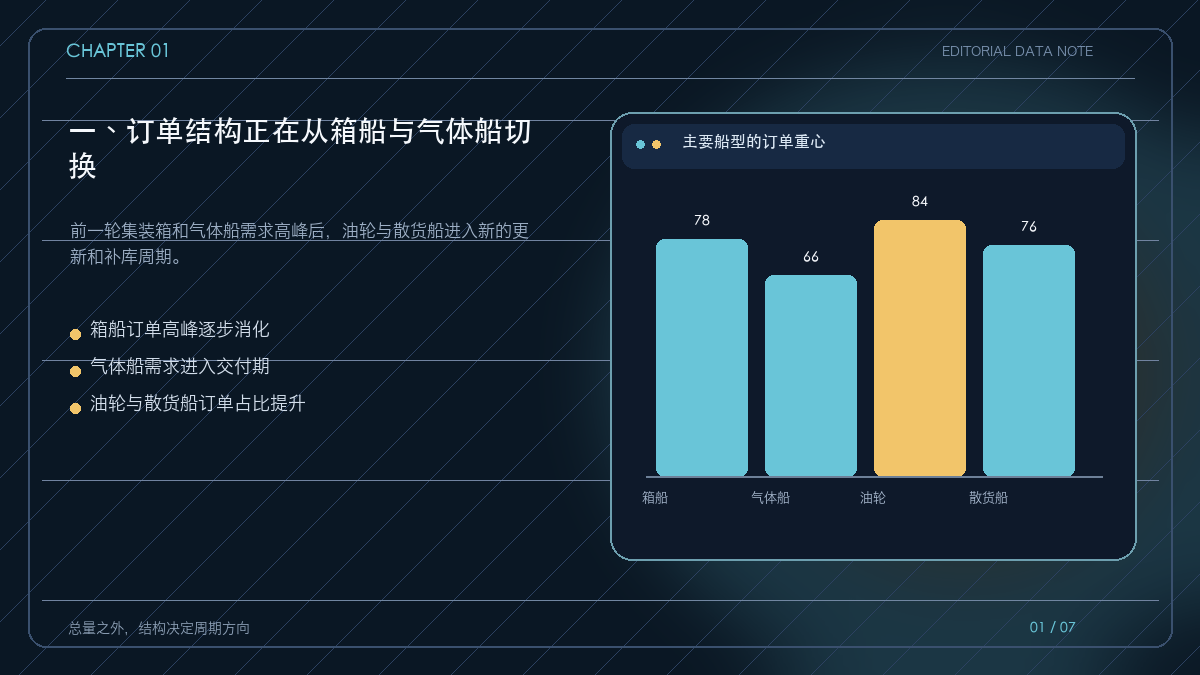
造船行业的景气不能只看总订单量,还要看订单落在哪些船型、船厂是否继续扩产、船价能否覆盖成本,以及交付周期能否支撑利润释放。需求从箱船和气体船逐步转向油轮与散货船,意味着行业主线正在从前一轮集装箱与 LNG 订单高峰,切换到船队更新、航线变化和大宗商品运输需求。
一、订单结构正在从箱船与气体船切换
船型需求具有明显的周期性。集装箱船和气体船在前一轮贸易、能源运输与船队更新中集中下单,经过几年建造和交付后,新增订单自然会从高位回落。
油轮和散货船则受到船龄、航线变化、贸易距离和大宗商品运输需求影响。订单结构切换并不意味着行业景气消失,而是意味着利润来源从一类船型迁移到另一类船型。
二、油轮的核心变量是船龄与运输距离
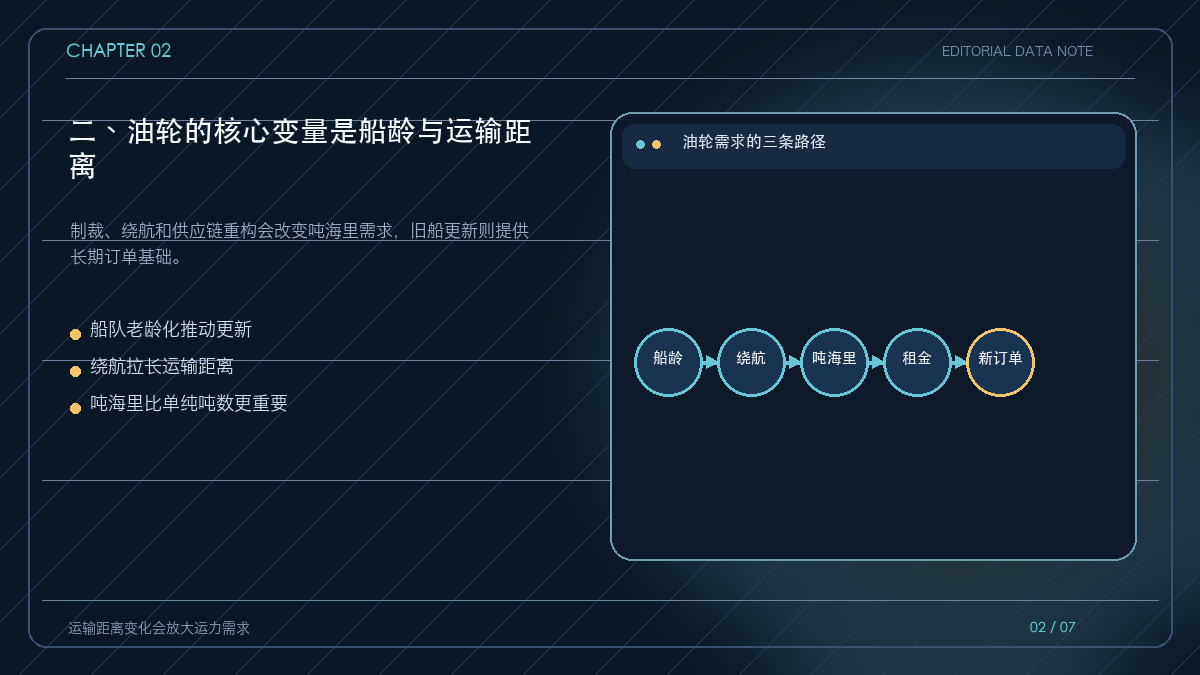
油轮需求不能只看运输总吨数,还要看每吨货物运输了多远。地缘与制裁导致航线绕行后,同样的原油或成品油需要更长距离运输,船舶周转效率下降,吨海里需求随之增加。
船队年龄也是重要变量。老旧船舶的维护、环保和燃油效率较差,船东需要在运力紧张与更新成本之间做选择。当老船退出、船价较高且新船交付周期较长时,订单和租金都可能获得支撑。
三、散货船连接资源流向与全球补库
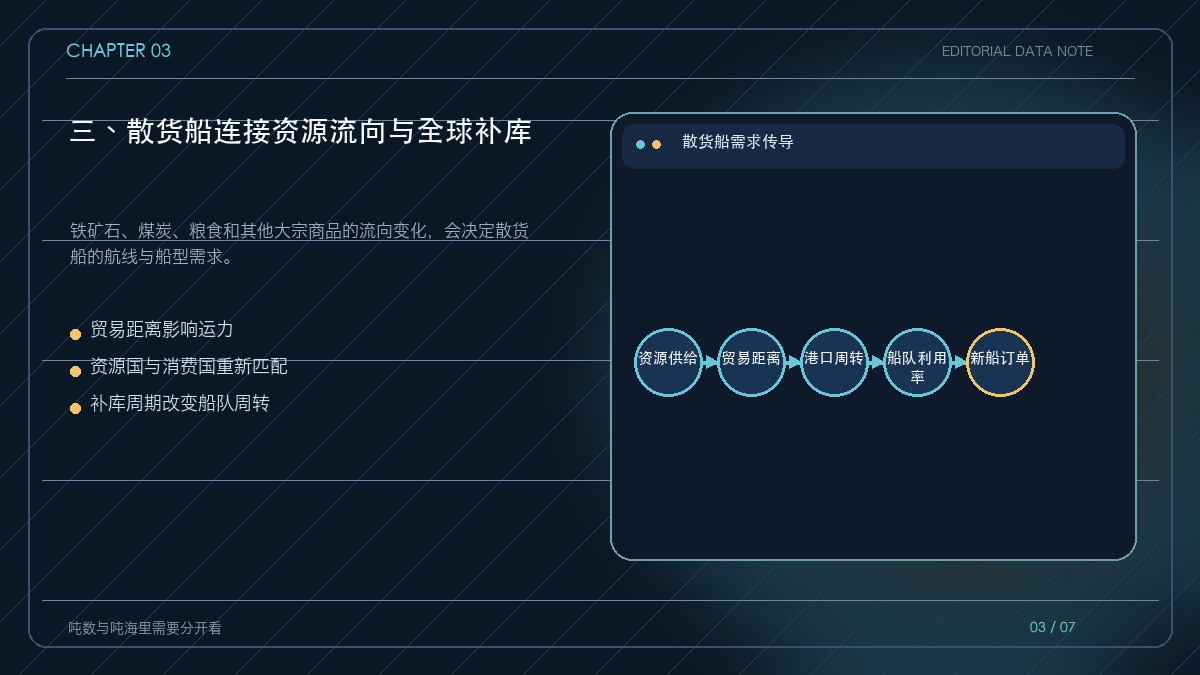
散货船的需求与全球资源流向密切相关。铁矿石、煤炭、粮食和其他大宗商品的出口地与消费地发生变化时,运输距离、港口效率和船舶周转都会改变。
散货船需求的弹性通常来自三方面:贸易量变化、运输距离变化以及船队更新。即使全球商品总量增长有限,只要供应来源更分散、航线更长,船舶需求也可能保持韧性。
四、船价高位的前提是订单与供给纪律
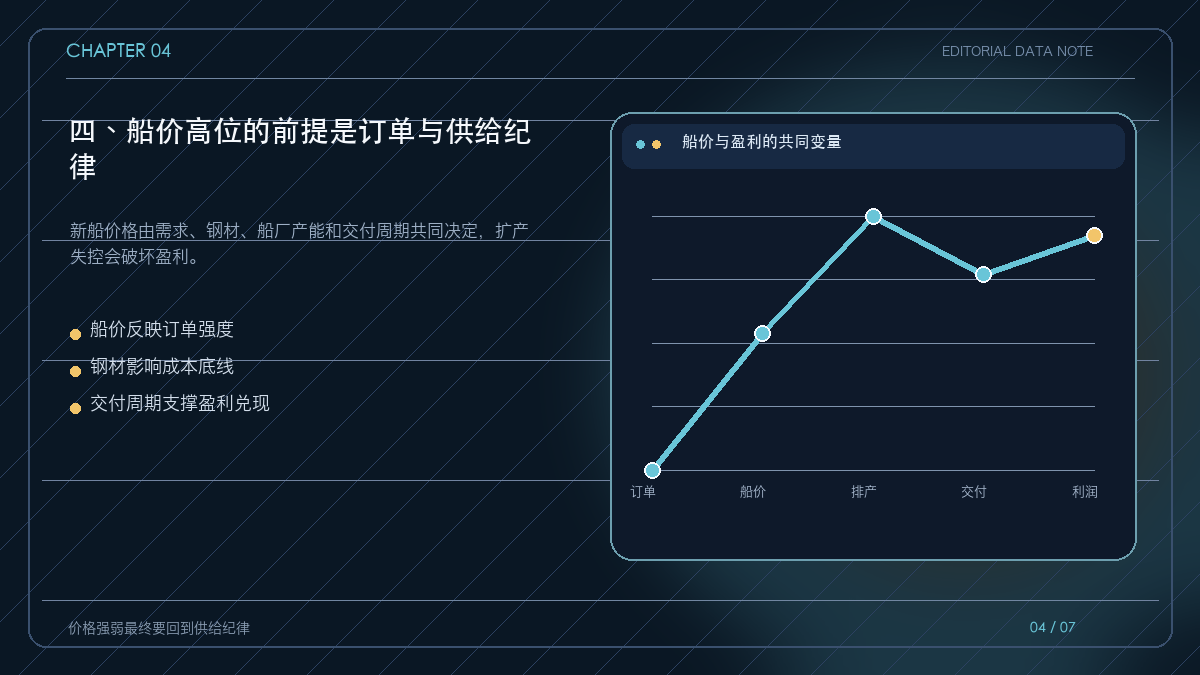
船价上涨时,船厂的收入和毛利会得到改善,但价格本身不能代表盈利一定持续。订单是否集中在高价值船型、钢材和设备成本是否可控、船厂能否在交付周期内完成建造,都会影响最终利润。
供给纪律是行业盈利的关键。船厂若在景气高点大规模扩产,短期可能增加订单承接能力,长期却容易带来产能过剩和价格竞争。扩产克制有助于保持船价、排产和利润的稳定。
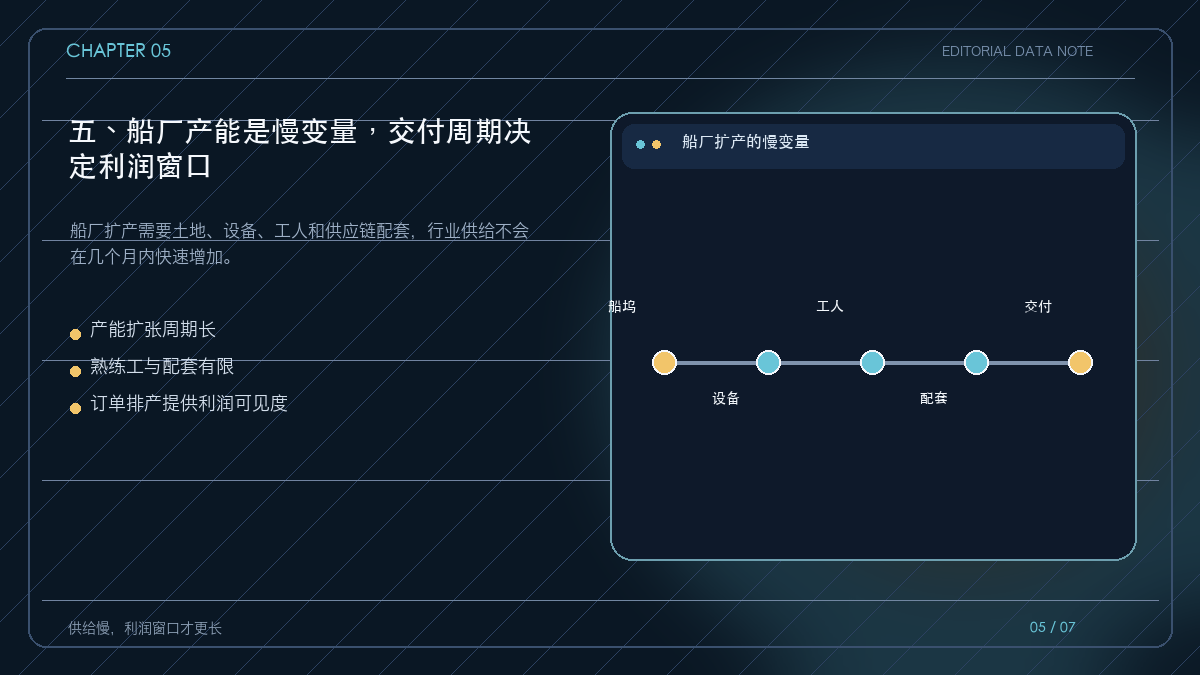
五、船厂产能是慢变量,交付周期决定利润窗口
造船产能扩张不是简单增加一条生产线。船坞、码头、起重设备、焊接与涂装能力、熟练工人和供应链配套都需要时间建设。产能释放慢,使得订单和船价可以在较长时间内保持高位。
对船厂而言,手持订单提供了未来数年的排产,但也要求严格管理交付节奏。订单排得越满,越要检查船型组合、材料成本、设计变更和延期风险。
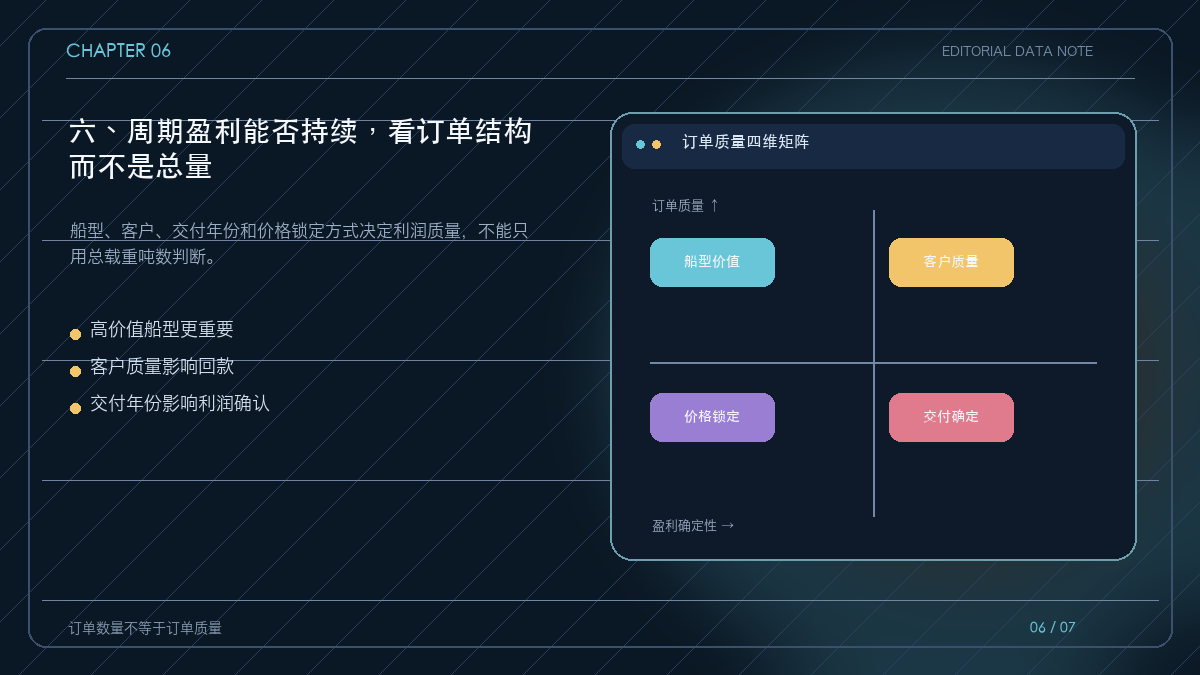
六、周期盈利能否持续,看订单结构而不是总量
造船订单存在质量差异。大型油轮、特殊气体船、复杂散货船与普通船型的单船价值、技术要求和盈利水平不同;不同客户的付款能力、融资条件和信用也不同。
订单总量上升只是第一层信号,还需要继续拆分船型、船价、交付年份、客户结构和原材料锁价。只有订单结构健康、交付节奏稳定,周期盈利才更可能持续。
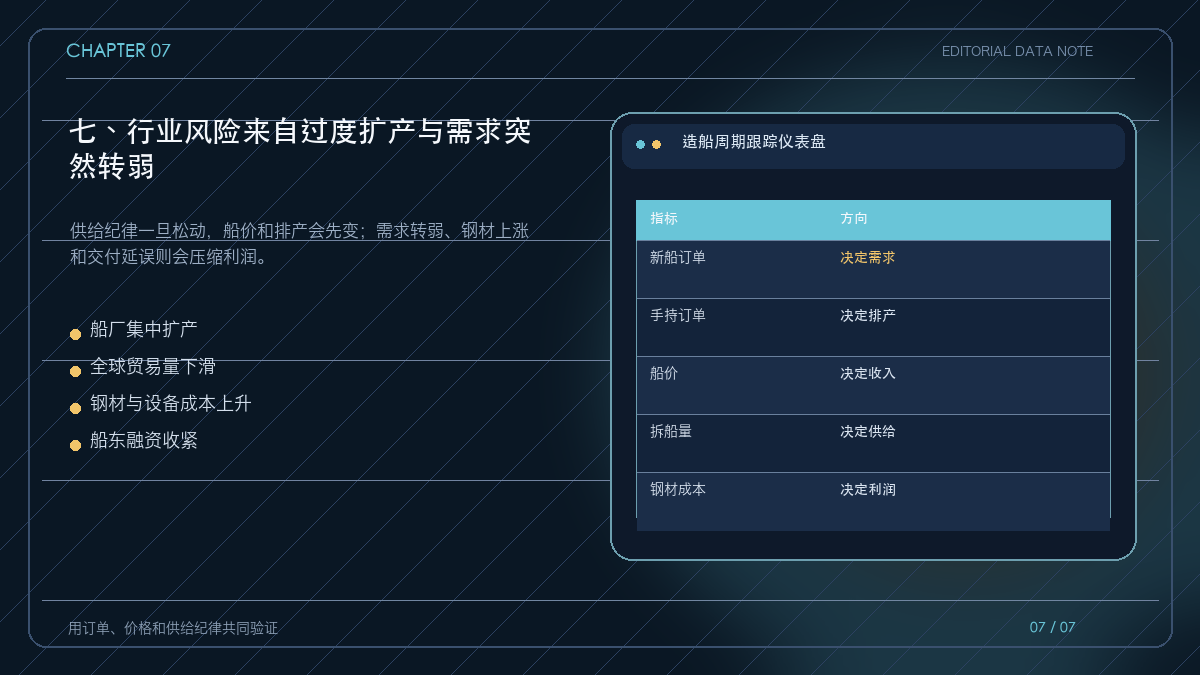
七、行业风险来自过度扩产与需求突然转弱
造船行业的主要风险包括船厂集中扩产、全球贸易和能源运输需求转弱、钢材及设备成本上涨、客户融资收紧以及交付延误。风险并不一定同时出现,但只要订单与成本的剪刀差收窄,盈利就会受到影响。
跟踪行业时,可以建立一张简单的仪表盘:新船订单、手持订单、船价、交付周期、船厂利用率、钢材成本、船队年龄和拆船量。需求切换与供给克制同时成立,行业才有机会维持高景气。
造船周期的主线正在切换:从箱船与气体船的前一轮订单高峰,转向油轮与散货船的船队更新和贸易路线重构。只要需求迁移、船价坚挺、船厂扩产克制,行业盈利就有更强的持续性;一旦供给纪律松动,周期也会迅速反转。