摩根大通中国股票策略采用四种政策情景:房地产业与消费追加刺激、现有预算内追赶、货币宽松和财政执行偏弱。AI算力网、电网网、电信网、供水网、城市地下管廊网与物流网连接政策和订单;公司观察覆盖沪电股份、赛微电子、江丰电子、工业富联、北方华创、特变电工、国电南瑞、平安保险、中国人保、中国银行、招商银行、美团、中金公司港股、信达生物、比亚迪港股与华润置地。
一、摩根大通的核心不是预测一个点位,而是先分辨政策状态
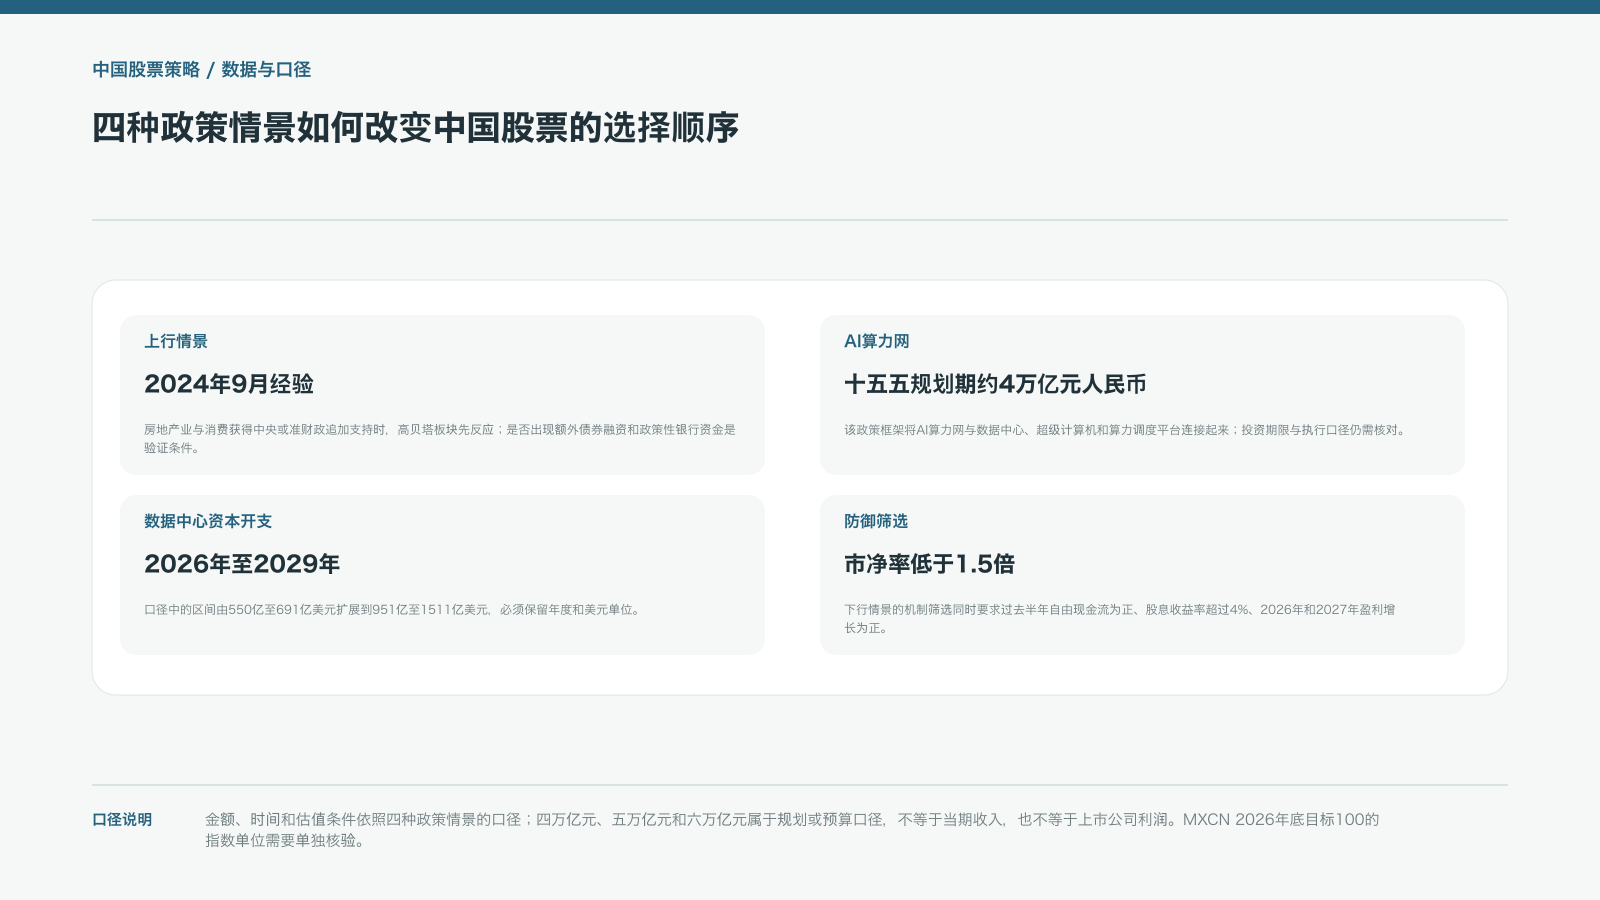
摩根大通中国股票策略采用四种政策情景,价值不在于给出一个必然结果,而在于把政策强度、执行速度和资金方向放进同一张决策表。2026年9月30日的政策背景包括李强主持的国务院常务会议,会议讨论加强和完善宏观调控政策有效性。政策讨论本身不是股票买点,真正有用的信号是预算是否追加、债券是否加快发行、政策性银行是否投放资金,以及房地产和消费是否得到明确支持。上行情景要求现有预算之外出现中央或准财政支持,可能的工具包括额外债券融资与政策性银行资金;基准情景只要求既有预算从执行偏慢转向有节制追赶;货币宽松情景看利率与流动性;下行情景则假定财政交付不及预期。四种状态对应四套组合逻辑,投资判断因此从猜方向改成跟踪条件。
二、上行情景先看房地产、消费与出口压力的组合
上行情景的机制是内需补位。出口保持强劲时,政策资源可能继续向外贸倾斜;出口增速下降并出现外需压力时,房地产与消费更可能获得政策优先级。2024年9月政策转向后的一个月市场表现提供了参照:四川长虹在当时一个月回报率达到17%,汽车板块在同一月上涨60%。两个数字描述的是2024年9月政策转向后的历史表现,不能直接外推到下一轮。家电、汽车、房地产开发商、券商、二线白酒和建材股属于高贝塔方向,资金在政策预期改变时可能快速集中;出口导向消费股与代工企业则要额外检查外需订单,避免把内需刺激误判成所有消费公司的共同利好。验证上行情景,需要看到房地产销售、居民消费、出口增速和财政工具同时改善,单一会议表态不足以确认。
三、基准情景的抓手是有节制的追赶与六张网
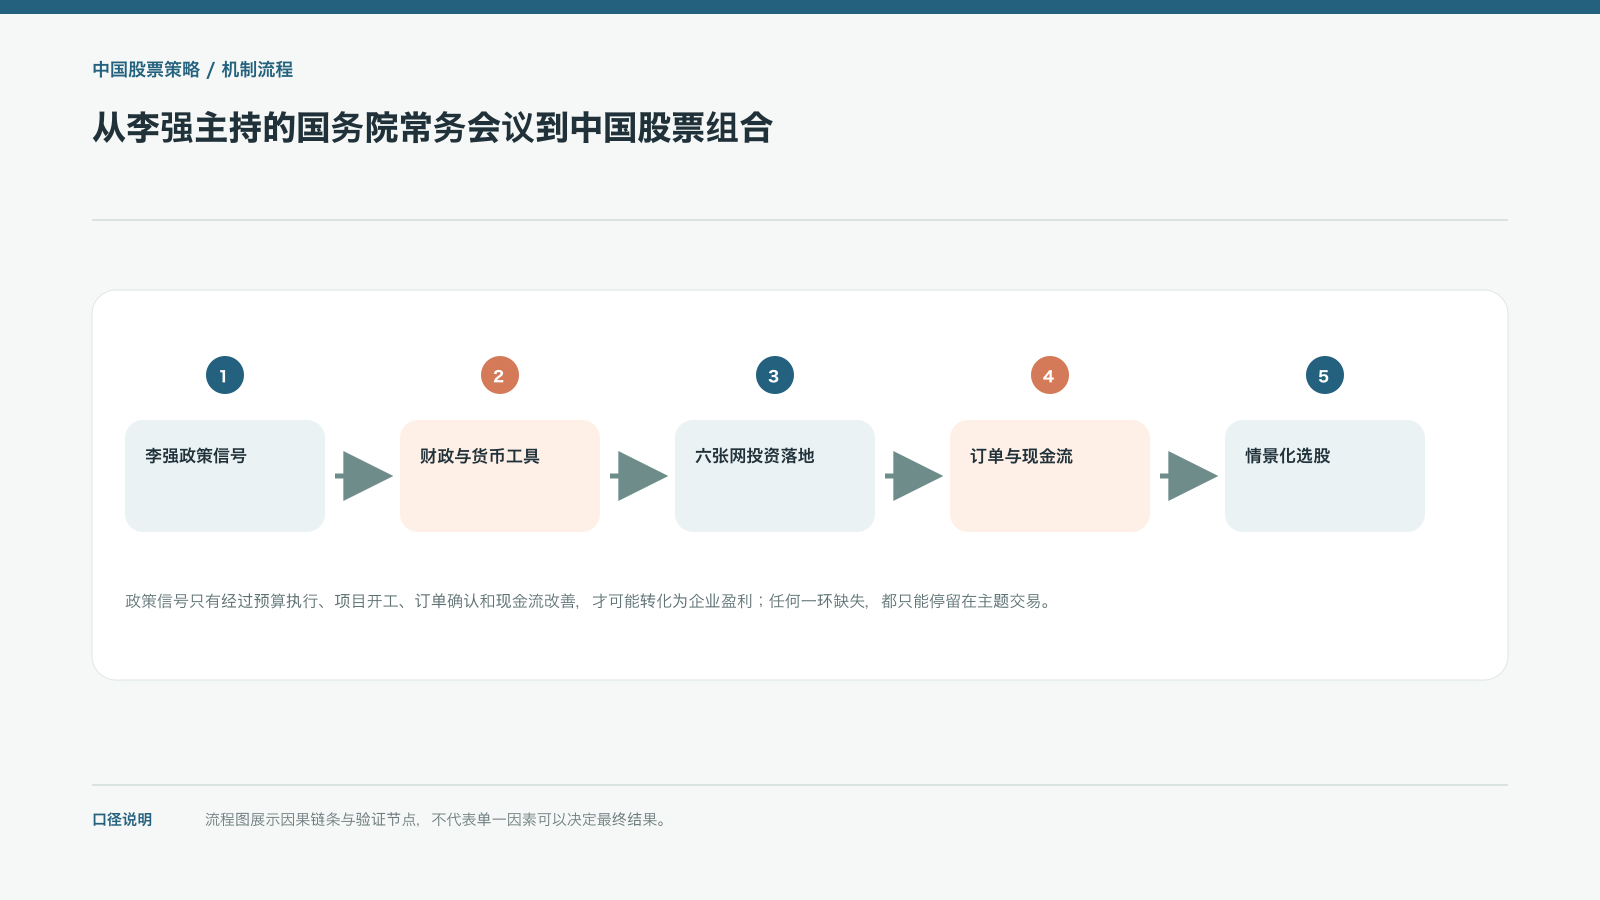
基准情景是有节制的追赶:财政政策不大幅突破现有预算,而是加快政府债券发行、动用财政存款,并通过政策性银行支持基础设施建设、城市更新、项目完工和战略投资。六张网是这套传导链的项目化表达。AI算力网连接数据中心与超级计算机,电网网承接风光电、特高压输电、智能配电、储能电站和虚拟电厂,电信网推动5G到5.5G升级并预留6G和低轨卫星互联网,供水网连接南水北调后续工程、大型水库、现代灌溉与智慧水务,城市地下管廊网减少反复开挖路面的马路拉链,物流网则覆盖国家物流枢纽、冷链、智能仓储和多式联运。六张网不是一张股票名单,而是一条从公共投资到设备订单的产业链假设。
六张网的共同点是公共项目链条长、参与环节多,资金先进入规划与预算,再经过招标、施工、设备交付和验收,最后才可能进入上市公司收入。不同供应商受益的时间和利润率并不相同,项目中标金额也不能直接等同于净利润。
四、AI算力网与电网网决定数据中心能否继续扩张
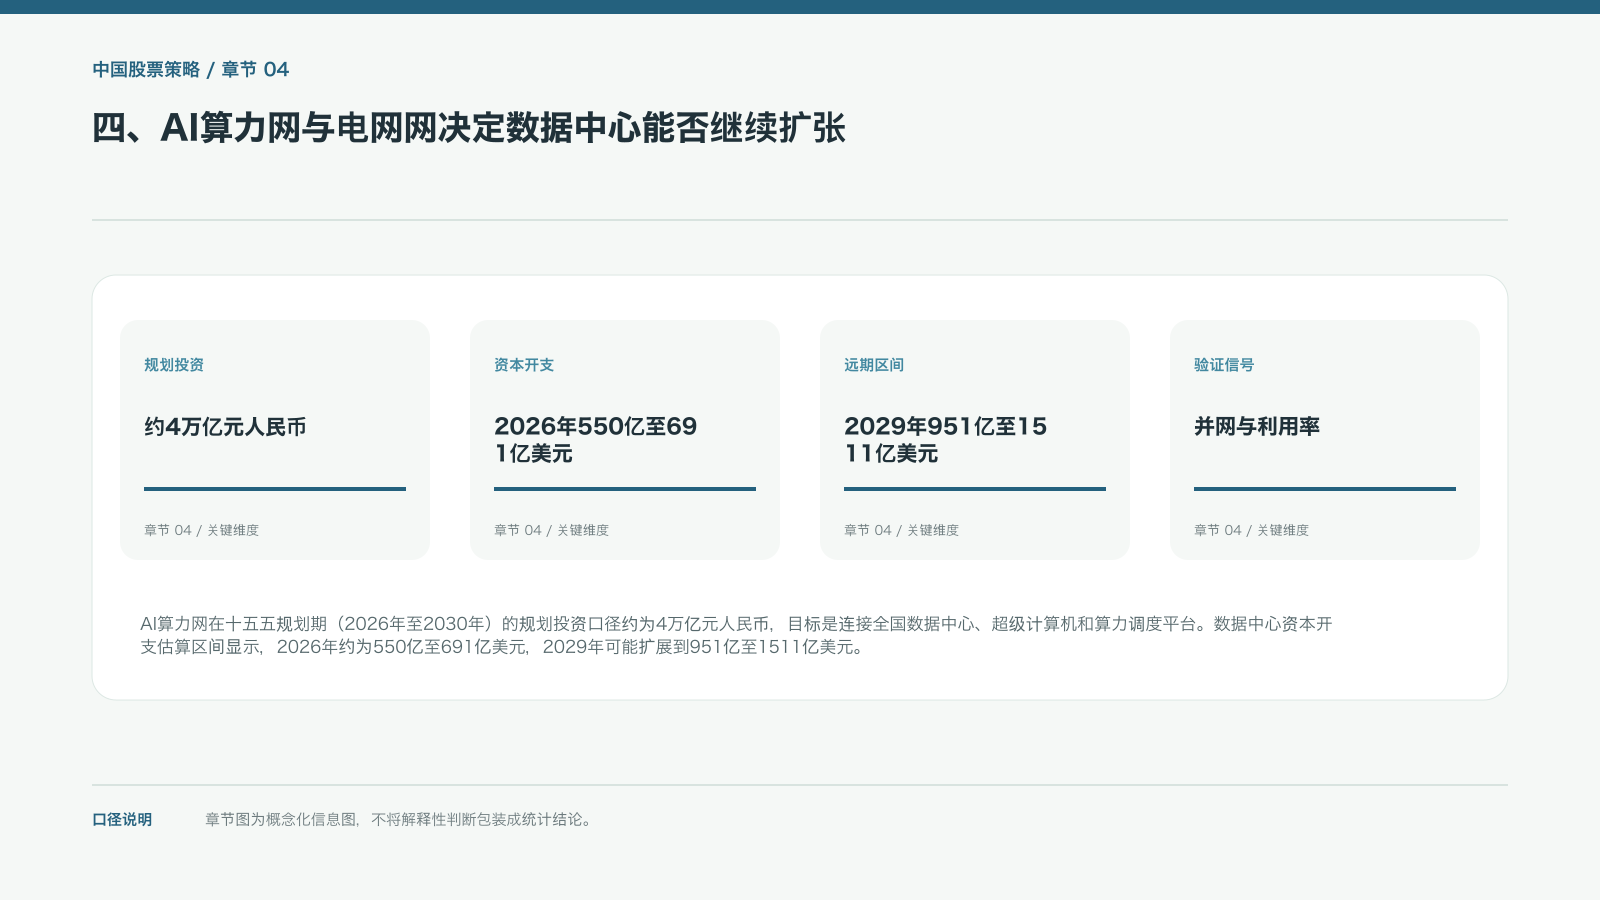
AI算力网在十五五规划期(2026年至2030年)的规划投资口径约为4万亿元人民币,目标是连接全国数据中心、超级计算机和算力调度平台。数据中心资本开支估算区间显示,2026年约为550亿至691亿美元,2029年可能扩展到951亿至1511亿美元。区间中的对象是数据中心资本开支,单位是美元,不能和AI算力网的人民币规划总额直接相加。算力中心扩张还需要电力稳定性,电网网因此成为同一链条的另一端:十五五规划期(2026年至2030年)规划预算超过5万亿元人民币,建设内容包括特高压输电、智能配电、储能电站和虚拟电厂。没有电网接入、变压器、储能和调度能力,芯片采购不会自动变成可交付算力。验证信号应当落到机房上架、并网进度、设备招标、利用率和运营商现金回款,而不是只看算力概念热度。
五、电信网、供水网、地下管廊网与物流网提供更长的订单周期
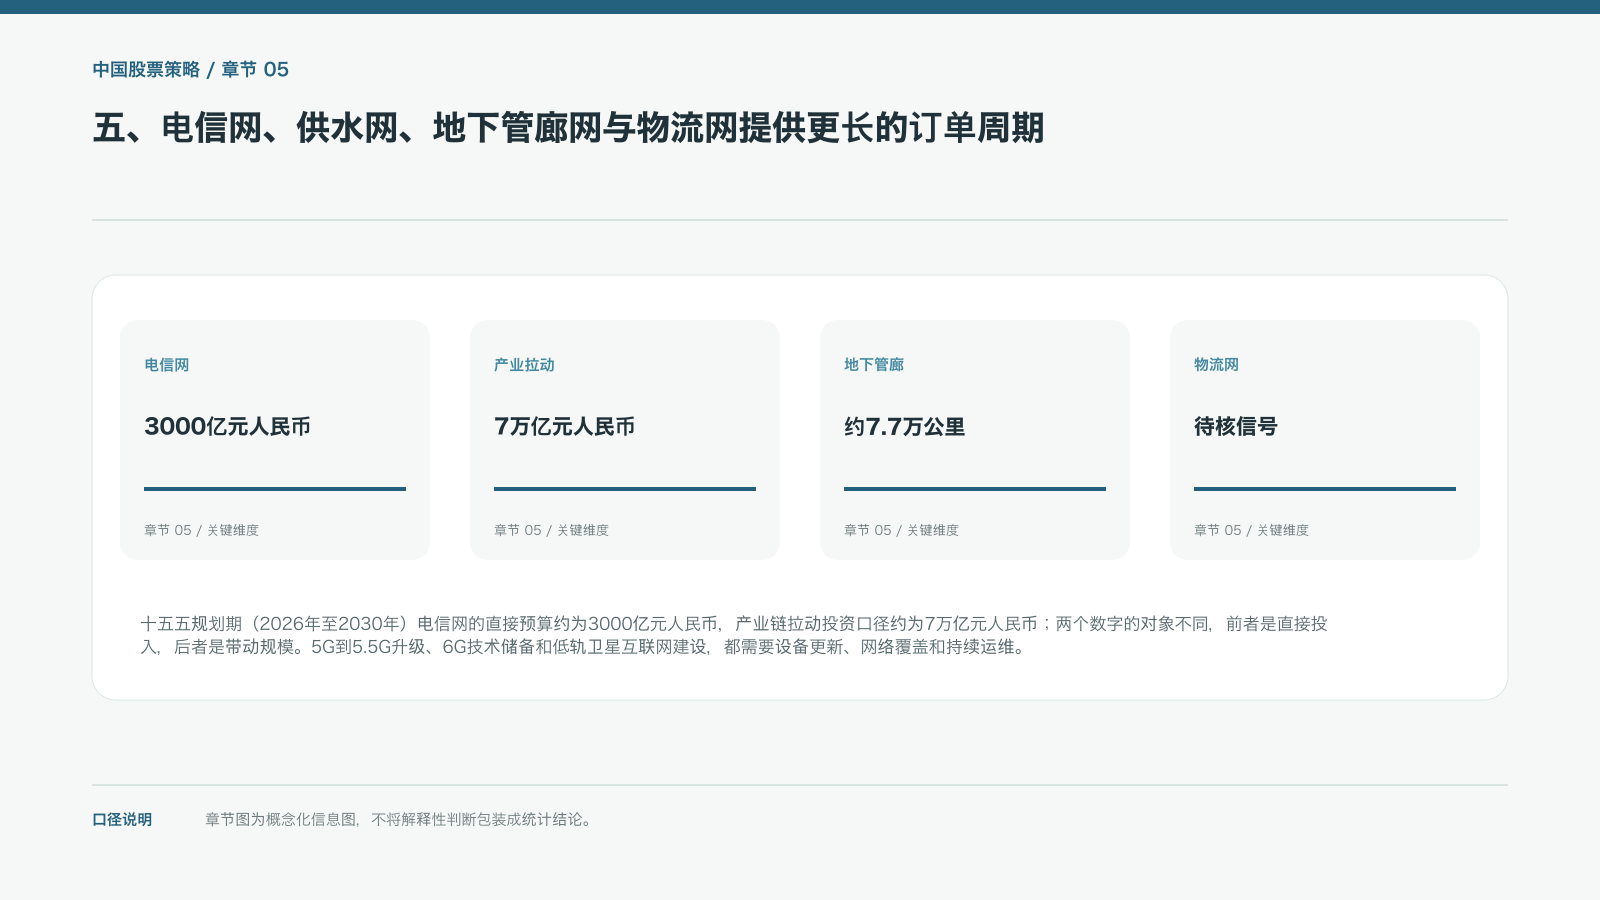
十五五规划期(2026年至2030年)电信网的直接预算约为3000亿元人民币,产业链拉动投资口径约为7万亿元人民币;两个数字的对象不同,前者是直接投入,后者是带动规模。5G到5.5G升级、6G技术储备和低轨卫星互联网建设,都需要设备更新、网络覆盖和持续运维。供水网在十五五规划期预算超过6万亿元人民币,重点包括南水北调后续工程、大型水库、现代灌溉和智慧水务,核心约束是水资源分布与基础设施补短板。城市地下管廊网在十五五规划期预算超过5万亿元人民币,规划建设约7.7万公里城市综合管廊,价值来自统一施工、减少重复开挖和改善管线维护。物流网没有明确金额,验证点应放在国家物流枢纽、冷链设施、智能仓储和多式联运是否形成订单。项目投资大,不代表所有供应商同步受益;招标、回款、毛利率和应收账款才是企业层面的边界。对电信网供应商,先区分设备交付、施工服务和运营维护,确认预算的直接受益环节;供水与管廊项目还受地方配套资金、审批流程和跨年度施工影响。物流网要观察枢纽周边货物流量、冷链利用和仓储周转,不能以项目挂牌或规划入选推定设备采购。六张网的共同验证链包括资金来源、招标文件、开工节点、验收付款和上市公司确认收入;没有合同与回款,规划金额只能解释政策方向,不能支撑盈利预测。地方财政参与度较高的项目,还要检查业主付款能力和应收账款变化。
观察宽松行情时,成交额与估值修复可能先于盈利改善;如果信用需求没有跟上,流动性只在金融资产内部周转,持续性就会受到限制。防御筛选也要核实自由现金流算法、股息可持续性和盈利预测来源,不能只把低市净率当作安全边际。
六、货币宽松与下行情景对应两套完全不同的筛选器
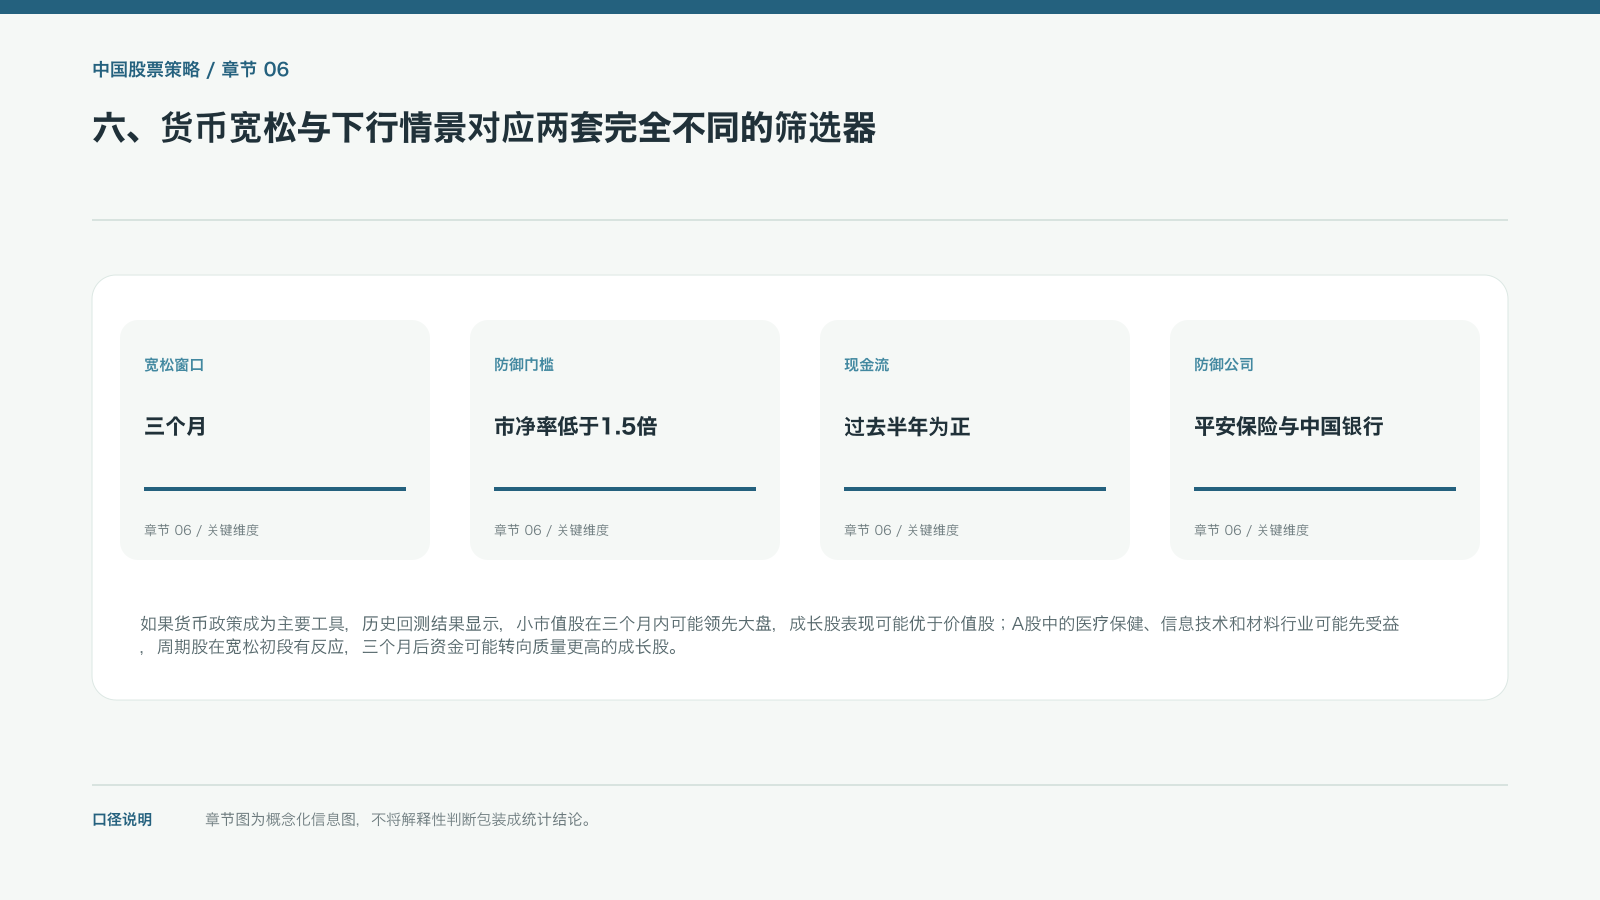
如果货币政策成为主要工具,历史回测结果显示,小市值股在三个月内可能领先大盘,成长股表现可能优于价值股;A股中的医疗保健、信息技术和材料行业可能先受益,周期股在宽松初段有反应,三个月后资金可能转向质量更高的成长股。这个时间窗口不是收益保证,必须同时观察信用扩张、成交活跃度和盈利兑现。下行情景则要求切换到现金流驱动:市净率低于1.5倍、过去半年自由现金流为正、股息收益率超过4%,并且2026年与2027年盈利增长为正。平安保险、中国人保、中国银行、招商银行、能源公司和消费品蓝筹符合防御方向的画像;AIDC链条可观察工业富联、北方华创以及其他现金流较好的设备公司,电网方向可观察特变电工与国电南瑞。名单不替代核验,真正的筛选结果取决于财报中的现金流、资产负债表和分红能力。筛选器还应检查盈利预测的稳定性:周期行业利润回升可能来自价格反弹,也可能只是低基数;银行分红能力须和资本充足、拨备与资产质量同时观察。自由现金流为正也未必可持续,现金改善若来自压缩必要资本开支或延迟供应商付款,后续经营能力可能转弱。把估值门槛、现金流、分红承受力和下一年度利润放在同一张表里,才能区分短期避险与基本面防御;一旦现金流转负或分红超过可持续利润,组合就应重新评估。若盈利预测下修而估值仍靠股息率支撑,还要检查派息是否挤压设备更新和偿债能力。
七、时间节点与指数目标只能作为验证表,不是结论
政策传导需要时间。2026年10月的五中全会更适合观察政策方向,2026年12月上中旬的中央经济工作会议更接近下一年度经济政策定调,2027年3月初的两会才可能给出更具体的预算和刺激安排。短期还要面对亚洲周期指标恶化、市场风险偏好下降、三季度业绩催化不足和美国中期选举不确定性。CSI300目标为5200点,依据是市场对中国公司2026年和2027年每股收益同比增长约14%和25%的预测;MXCN 2026年底目标100的单位与指数口径需要核验。AIDC方向涉及沪电股份、赛微电子、江丰电子、北方华创和工业富联,非AI方向包括美团、中国银行港股、中金公司港股、信达生物、比亚迪港股与华润置地。更稳妥的做法是把每个目标拆成政策、订单、收入和现金流四个检查框,任何一项落空,都应降低对情景的信任度。具体到执行层面,10月会议若只出现方向性表述而没有新增预算,不能把上行情景当成基准事实;12月中央经济工作会议若确认财政节奏,却没有项目开工和债券发行加速,六张网仍然只是中期计划;2027年3月两会若给出预算,仍需等待设备招标、施工进度、供应商回款和上市公司收入确认。AIDC链条要区分光模块、制冷设备、服务器、IDC运营和国产AI芯片,电网链条要区分特高压、配电、储能与软件调度,不能用一个概念覆盖全部利润池。投资组合还需要设定暂停条件:政策工具未落地、订单只增不收款、应收账款明显上升、自由现金流转负或盈利预测连续下修时,先降低仓位,再重新判断情景。还应将给出的数据中心资本开支区间与上市公司订单逐项对照,把规划金额、招标金额、确认收入和经营现金流分开;摩根大通的CSI300目标只有在盈利预测没有连续下修、流动性保持充裕且政策执行与六张网开工同步时,才具有可追踪的基本面路径。再把订单回款、应收账款周转和资本开支强度放在同一张表里,才能分辨六张网是形成企业盈利,还是只带来短期主题波动。
政策传导可以按“预算—开工—订单—收入—回款”逐层核对。每一层都可能出现时间差,特别是公共工程中的验收与付款。如果项目支出上升而企业应收账款增长更快,订单繁荣可能仍然消耗现金。