
半导体设备的景气度,不能只用某一个季度的收入判断。更重要的变量是订单排产、客户扩产节奏、设备在工艺流程中的位置,以及单品能否向材料、量检测和服务扩张。订单排到 2027 年三季度、部分追加订单进入 2028 年初,说明景气已经从短期补库转向产线建设与设备交付周期。
一、订单能见度超过 80 周,意味着什么
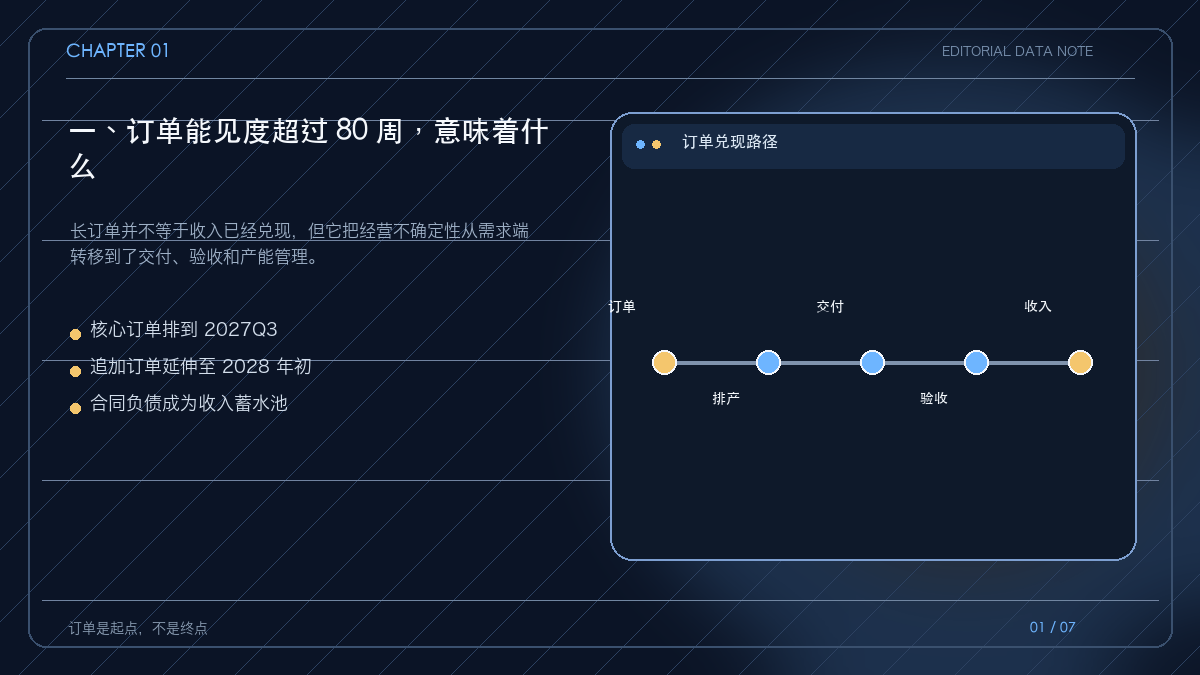
设备企业的订单能见度通常比终端芯片需求更能解释未来几个季度的收入。晶圆厂先确定扩产计划,再下单设备,设备经历排产、交付、安装、调试与验收,收入确认因此存在较长滞后。
当订单排产超过 80 周,景气的核心就不再是‘有没有需求’,而是‘能否按时交付、能否顺利验收、产能能否跟上’。这也是为什么合同负债、在手订单、产能利用率和验收节奏需要一起观察。
二、需求不是一条线,而是多层扩产
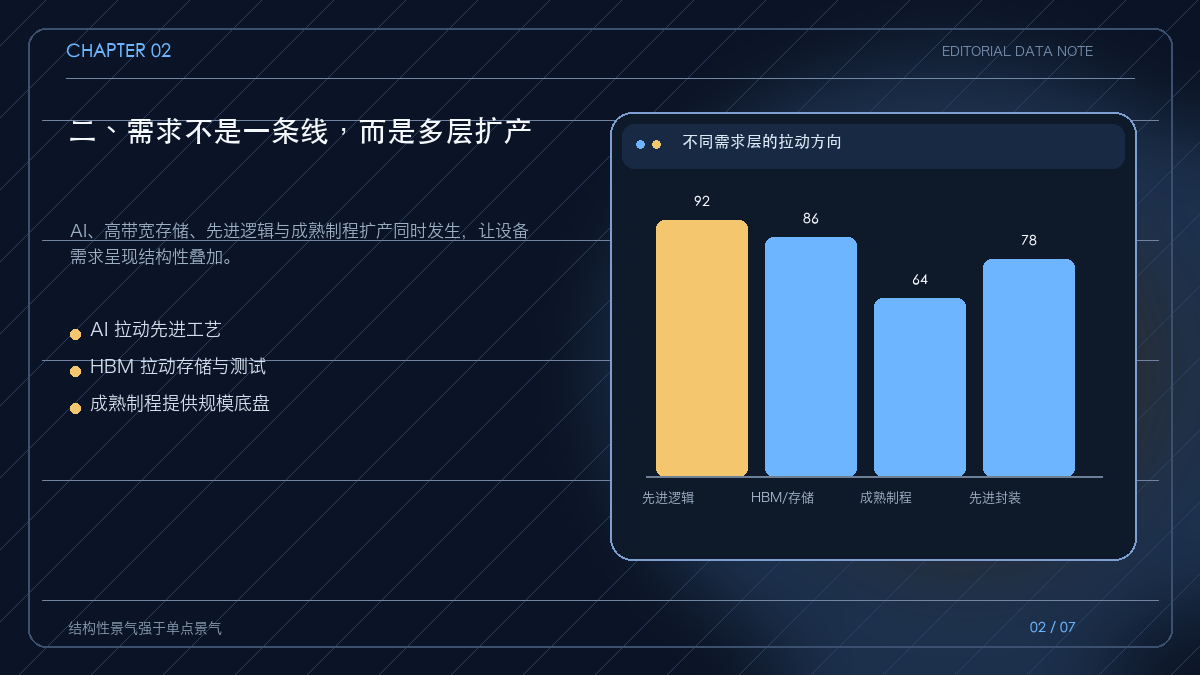
先进逻辑承担更高的工艺复杂度,AI 芯片带来更多层数、更高良率要求和更复杂的封装协同。高带宽存储则通过堆叠、薄膜、刻蚀、清洗和测试环节拉动设备投入。
与此同时,成熟制程并没有消失。汽车、工业、功率器件和显示驱动仍需要稳定的成熟产能。先进与成熟两类需求叠加,使设备周期不再完全依赖单一终端。
三、从单品突破走向工艺平台
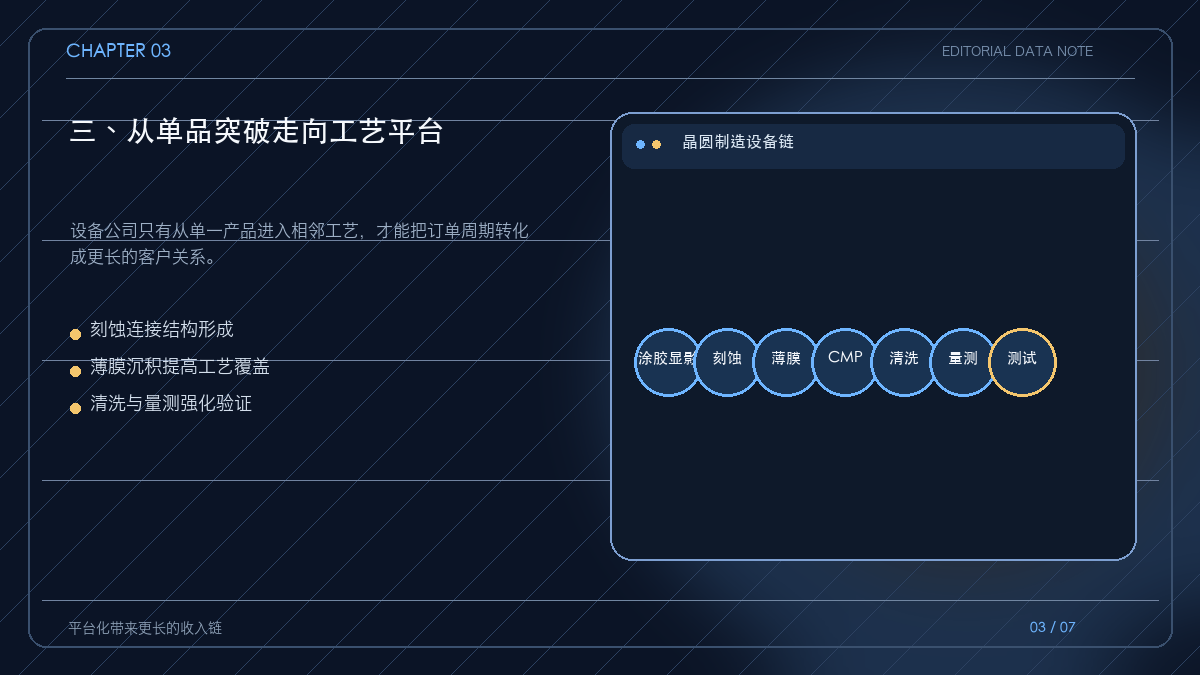
前道制造不是单台设备完成的流程,而是刻蚀、沉积、光刻胶涂胶显影、清洗、CMP、量检测等环节共同构成的工艺链。单品进入客户产线后,企业会面对相邻工艺的交叉验证和平台化扩张。
以刻蚀、薄膜、CMP、清洗、量测和测试为例,产品之间既有工艺协同,也有客户认证协同。设备企业在一个环节形成批量出货后,向相邻环节延伸可以提高单客户价值量,也能降低单产品波动。
四、国产替代要看量产验证,不只看样机
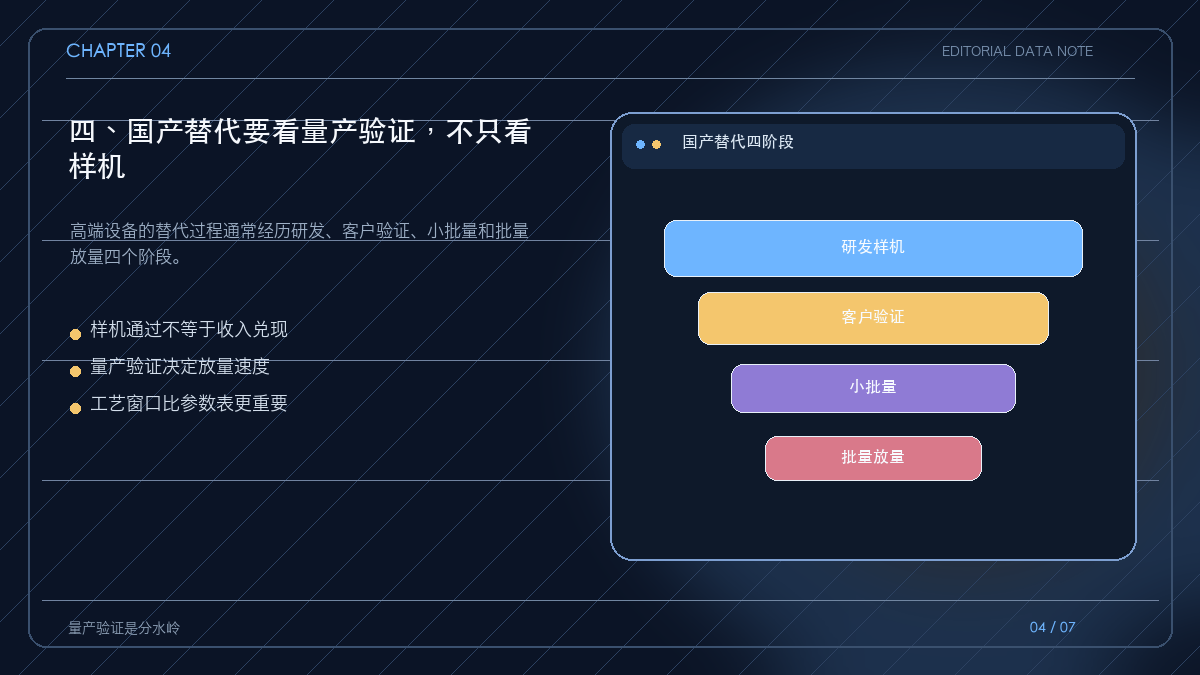
国产替代的难点不在于做出一台能工作的设备,而在于长期稳定地满足产线良率、节拍、维护和工艺窗口。客户会把设备放进实际生产环境中,用连续运行和良率结果检验替代质量。
因此,判断设备企业景气度时,需要区分研发样机、客户验证、小批量订单和批量出货。进入主流产线后,设备的验证成本逐步下降,新增订单和服务收入才会形成更高的可见度。
五、合同负债高,不代表利润立刻释放
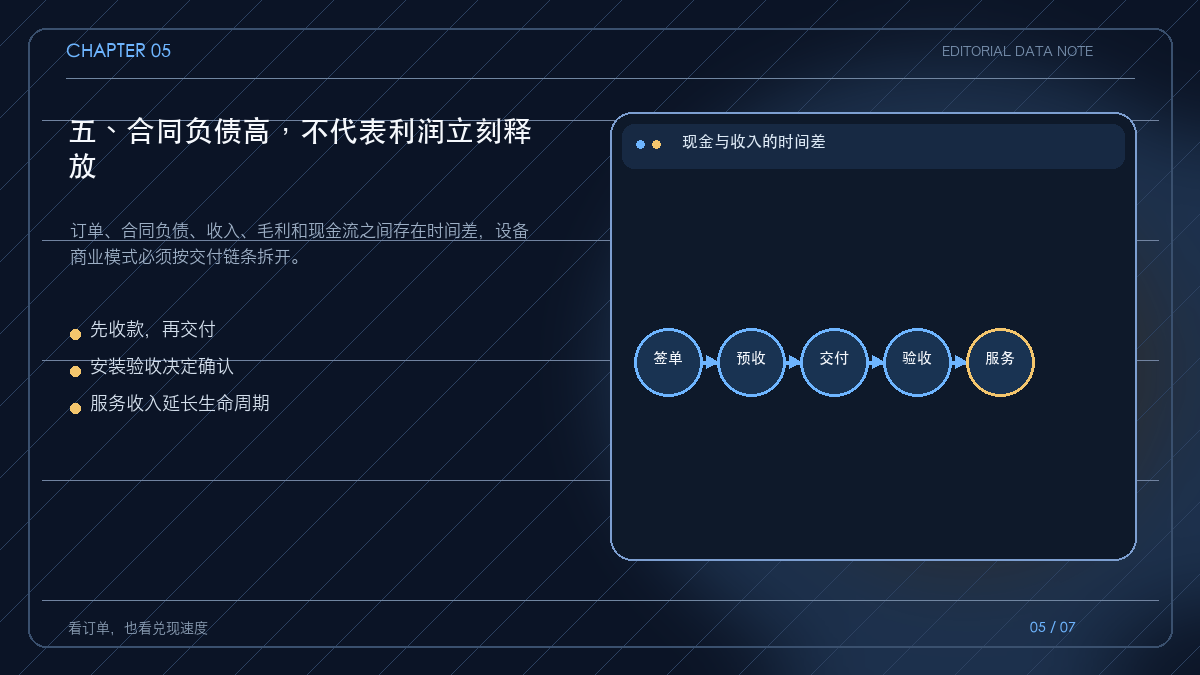
设备行业常见的经营节奏是先签合同、再收预付款、随后排产交付、安装调试,最后在客户验收后确认收入。订单越多,前期资金占用和产能调度压力也可能越大。
合同负债提供了收入蓄水池,但收入能否按计划释放,取决于客户厂房、工艺验证和设备交付。与此同时,材料、配件、维护和升级服务会在设备装机后持续产生收入,使商业模式从一次性设备销售扩展到生命周期服务。
六、核心环节的公司地图
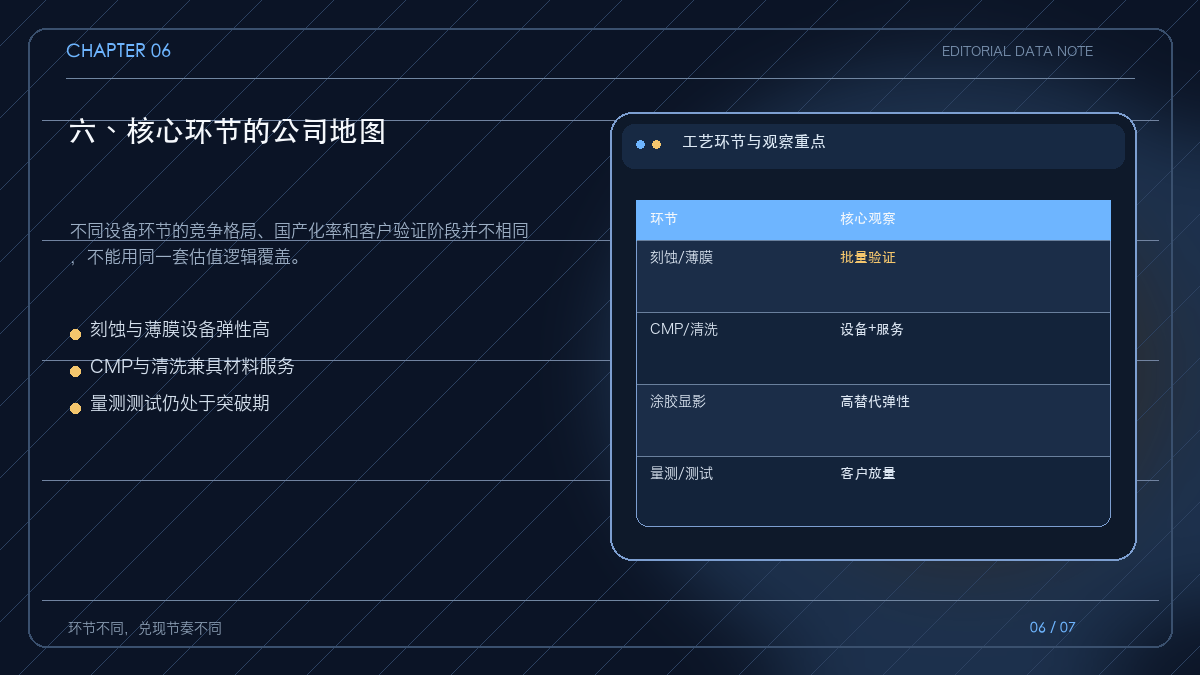
刻蚀、薄膜沉积、CMP、清洗、涂胶显影、量检测、测试和硅片设备各自处在不同的国产化阶段。中微公司、拓荆科技、华海清科、盛美上海、芯源微、中科飞测、长川科技和沪硅产业等公司分别卡位不同环节。
分析这些公司时,重点不是把名字简单排成名单,而是确认产品是否进入主流客户、订单是否从单品扩展到平台、收入是否由设备销售延伸到材料与服务。
七、景气向上仍要做风险拆解
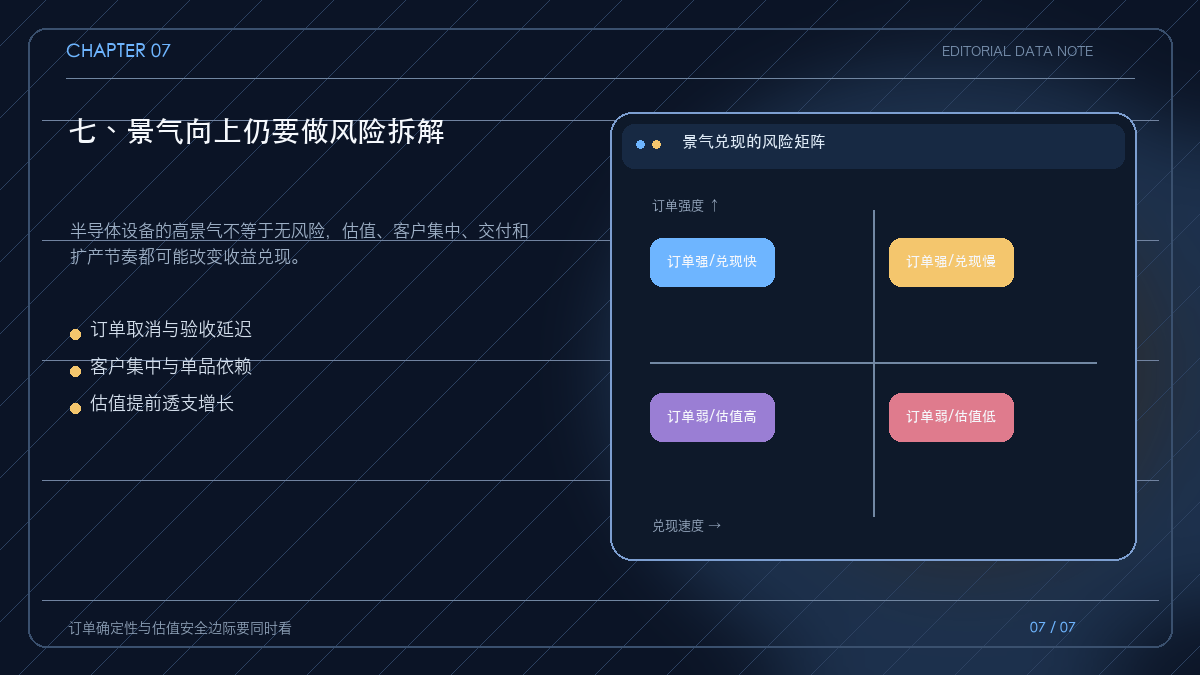
设备订单排得很满时,市场容易把未来几年增长提前计入估值。风险在于,产线扩产可能延后,设备验收可能放缓,单一客户或单一产品的集中度也可能带来波动。
更稳妥的跟踪方式是同时观察订单、合同负债、收入确认、毛利率、经营现金流、研发投入和客户结构。景气判断需要回答两个问题:需求是否仍在,订单是否正在变成可持续利润。
半导体设备景气的确定性来自订单、扩产和工艺验证的共同推进;收益弹性则来自平台化、国产替代和服务收入。订单排到 2028 年只是起点,真正需要跟踪的是交付、验收、利润和现金流能否连续兑现。