
资源公司的盈利不能只看某一个商品价格。铜价对应工业需求、电网与算力基础设施,金价对应实际利率、货币信用与避险需求,矿山放量决定价格上涨能否转化成产量增长,成本、税费和地缘风险则决定利润能保留多少。紫金矿业的核心分析框架,是把这几条线放在同一张利润表上。
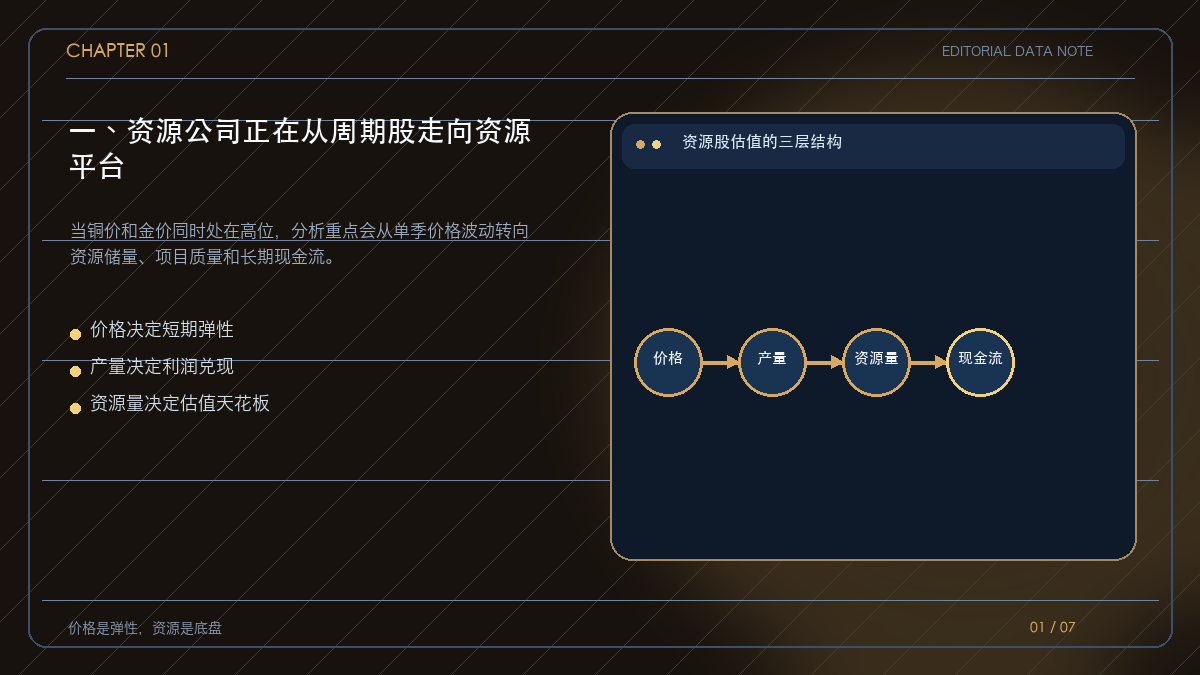
一、资源公司正在从周期股走向资源平台
传统周期股估值往往假设高价格不可持续,因此在利润高点给予折价。资源平台型公司则拥有多个矿山、不同金属和跨地区项目,利润来源更分散,项目储备也更能支撑长期现金流。
当供应端长期收缩、铜和金的价格中枢上移时,市场会重新评估资源公司的盈利持续性。估值的核心变量从‘今年赚多少’逐渐转向‘未来能稳定生产多少、成本处在什么位置’。
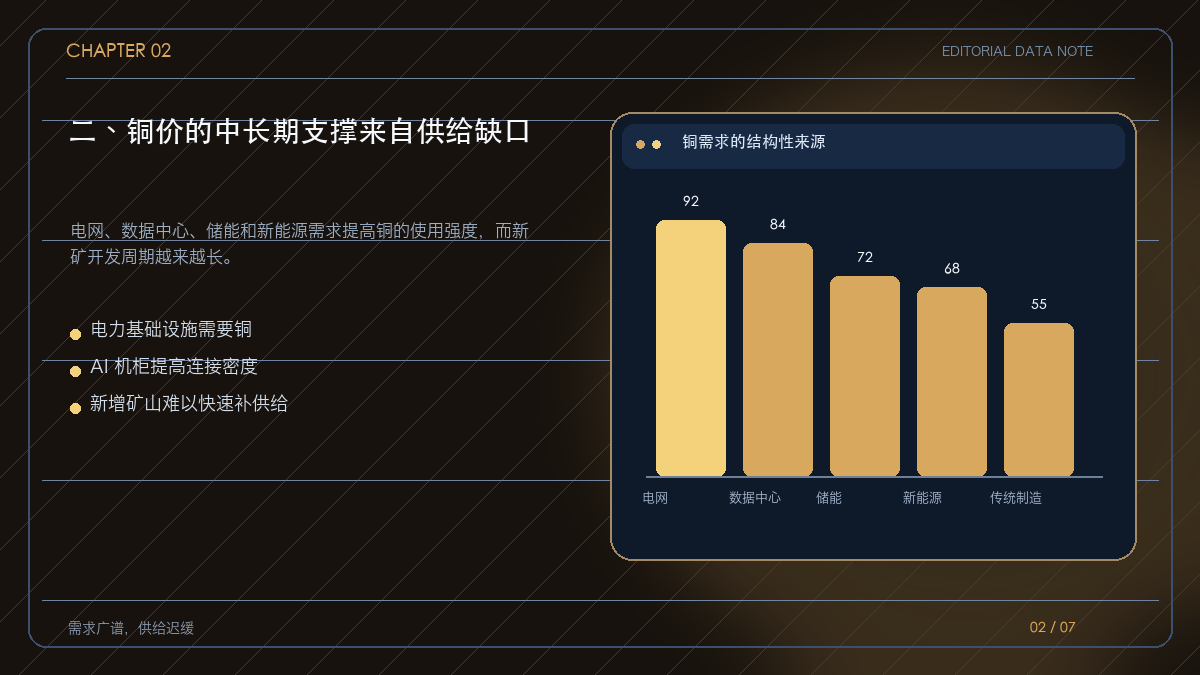
二、铜价的中长期支撑来自供给缺口
铜是电气化基础设施的重要材料。电网升级、数据中心、储能、充电设施和新能源设备都会增加电缆、变压器、连接器和散热结构中的铜用量。AI 算力建设不仅增加芯片,还增加机柜、电源和网络基础设施。
需求增长并不是唯一矛盾,供给弹性更关键。新矿从勘探、许可、融资、建设到爬坡往往需要多年,老矿还会面临品位下降与运营扰动。供给不能快速响应时,低库存更容易放大价格波动。
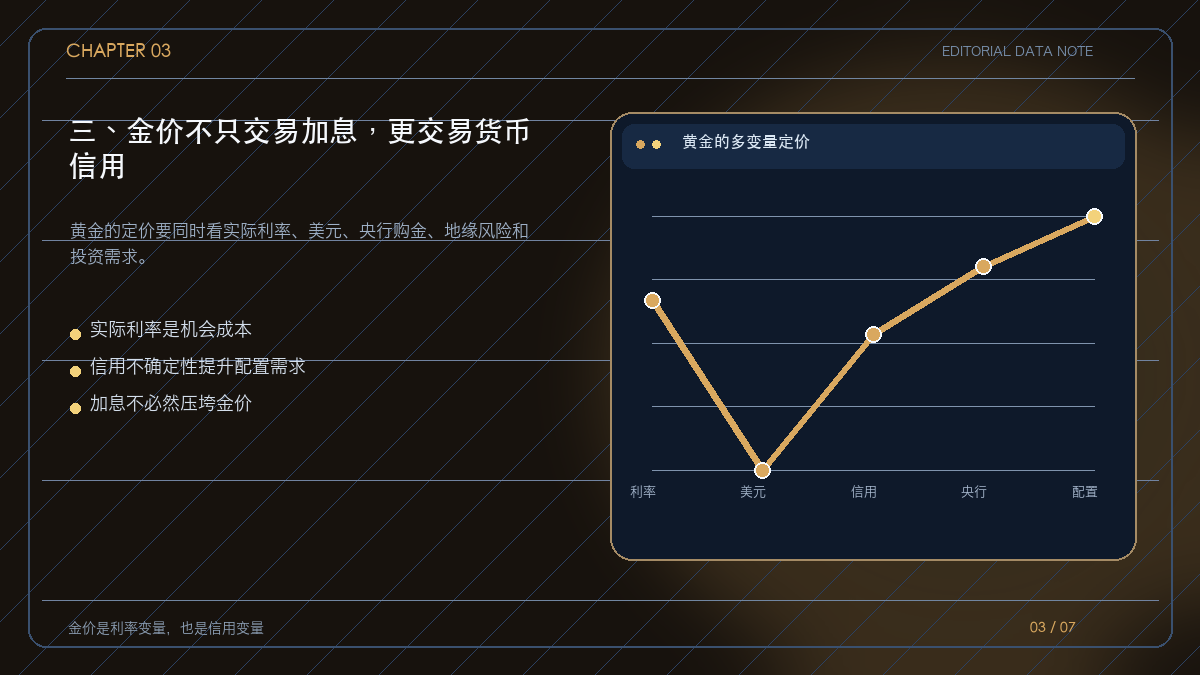
三、金价不只交易加息,更交易货币信用
黄金没有利息,实际利率上升通常会提高持有黄金的机会成本。但如果加息来自通胀黏性、财政扩张或信用风险,货币政策本身也可能强化对黄金的配置需求。
因此,黄金市场不能只看一次利率会议。需要同时观察实际利率方向、美元强弱、央行储备变化、地缘风险和 ETF 资金。金价能够在利率偏紧环境中保持韧性,说明交易逻辑已经从单一的‘降息预期’扩展到货币信用与资产分散。
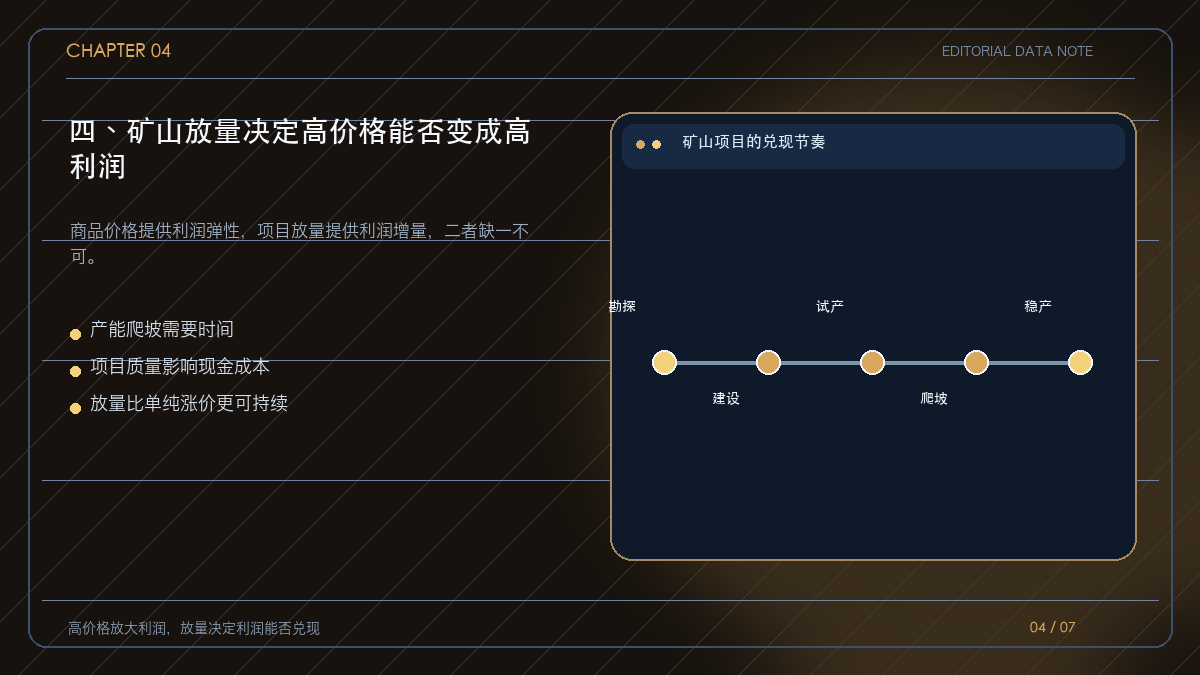
四、矿山放量决定高价格能否变成高利润
资源公司最有价值的增长,不只是金属价格上涨,而是在价格较高时拥有可执行的扩产项目。矿山放量通常经历建设、试生产、爬坡和稳定生产四个阶段,任何一个阶段出现延误,都可能推迟利润释放。
项目回报要放在成本曲线中评估。矿石品位、能源、运输、冶炼、税费和当地经营条件都会影响现金成本。低成本、长寿命、可扩产的矿山,才能把高价格转化为更稳定的自由现金流。
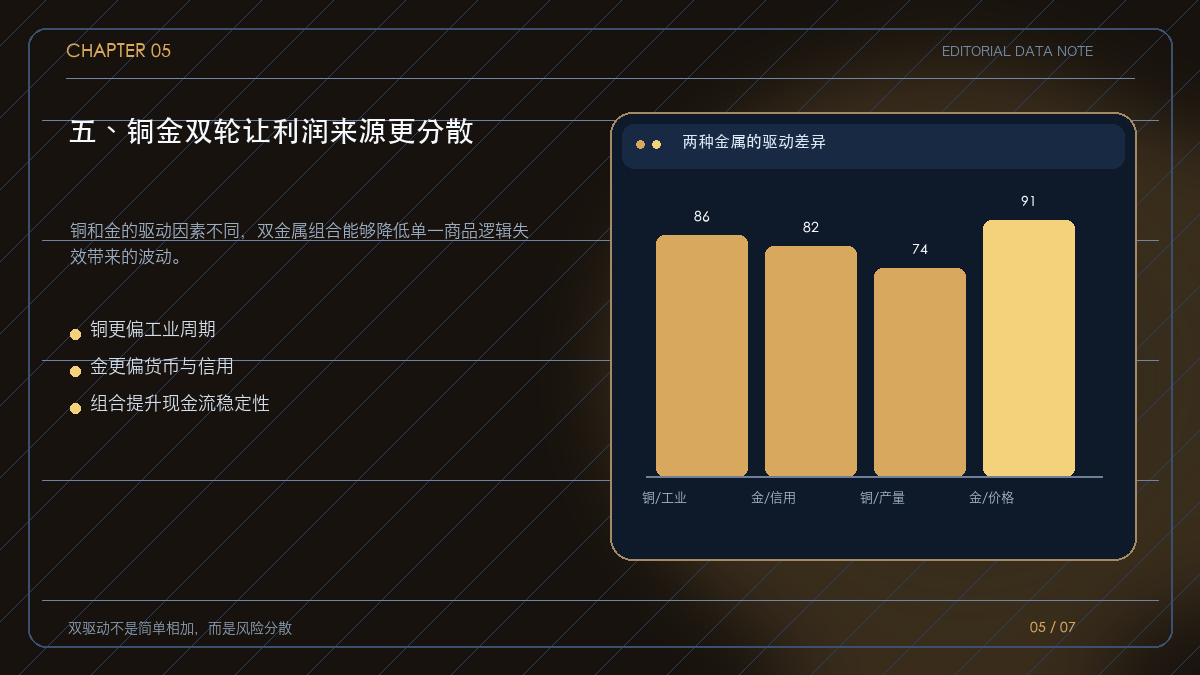
五、铜金双轮让利润来源更分散
铜价上涨时,利润弹性通常来自销售量与单位价格的共同变化;金价上涨时,利润弹性更多来自单位价格提升和资源品位。两类金属并不完全同步,驱动因素也不相同。
这意味着双金属资源平台可以在产业周期与金融周期之间形成一定的互补。分析利润时,应把铜、金、锌等不同金属分别拆开,再看各自的产量、成本和价格敏感性,而不是只看合并利润。
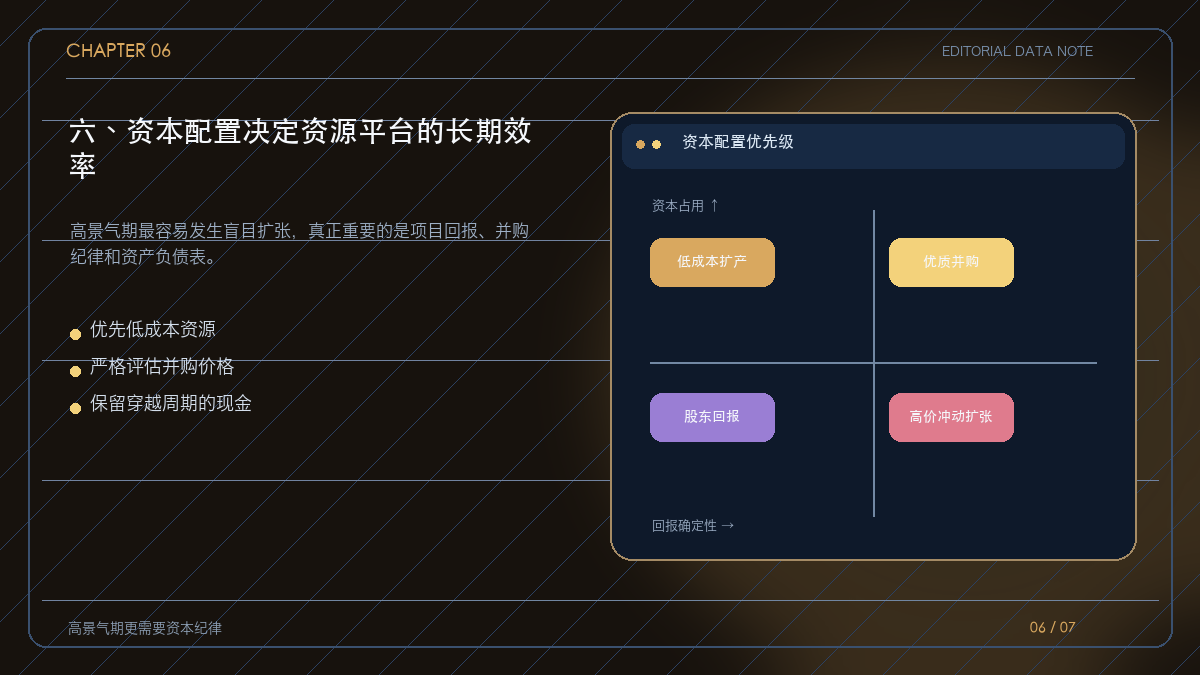
六、资本配置决定资源平台的长期效率
资源公司在高价格环境下拥有更强现金流,但也更容易因为乐观预期而高价并购、过快扩产或增加债务。资本配置需要把项目回报率、资源寿命、政治风险、建设周期和资金成本放在同一张表里。
优先级通常包括维持现有矿山、推进低成本扩产、补充优质资源和适度回报股东。只有当项目回报在保守价格假设下仍然成立,扩张才具有穿越周期的意义。
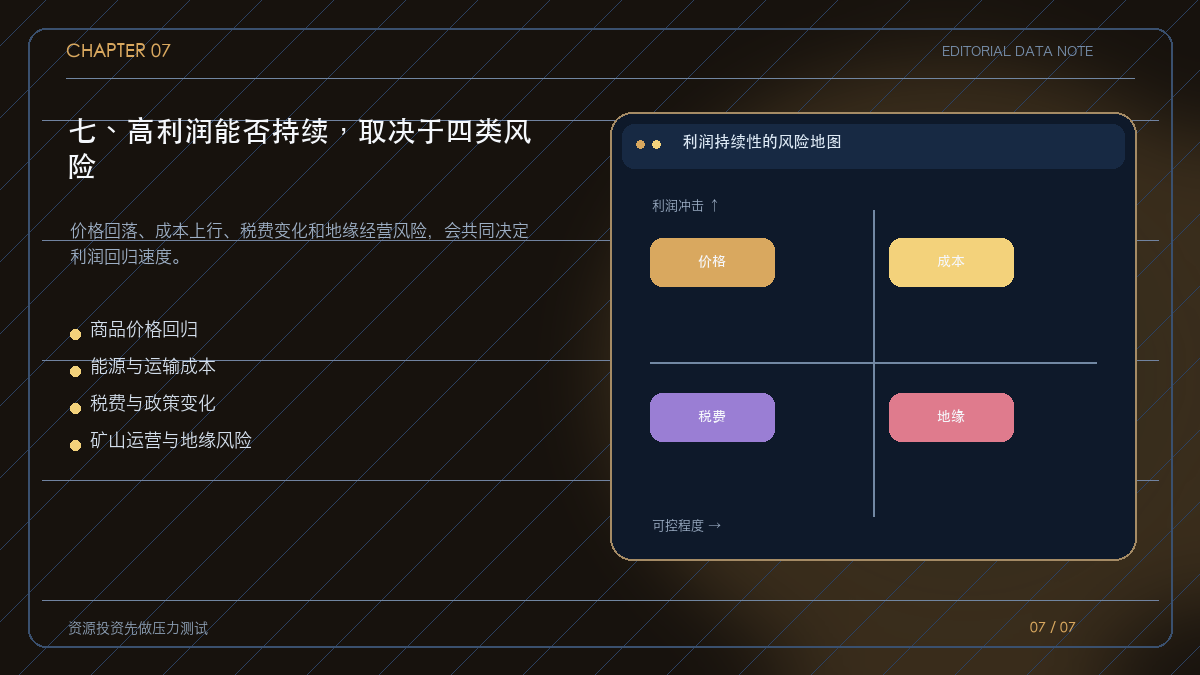
七、高利润能否持续,取决于四类风险
资源公司的利润对价格高度敏感,价格回落会直接压缩毛利和现金流。与此同时,能源、炸药、人工、运输、冶炼加工和环保成本也可能上行,造成成本曲线整体抬升。
项目所在地的税费、出口政策、社区关系、汇率和基础设施同样不可忽视。最稳妥的判断不是预测价格永远上涨,而是检查公司在中性甚至偏弱价格下,是否仍能维持正现金流、继续投资和按计划放量。
铜价、金价和矿山放量共同构成资源公司的增长三角。高利润能否持续,不取决于某一次价格冲高,而取决于低成本资源、项目执行、资本纪律和风险管理能否把周期红利沉淀为长期现金流。