
美债收益率上行会抬高全球资产的机会成本,但不同市场的脆弱点并不相同。美股更依赖 AI 资本开支与盈利韧性,港股更依赖估值、政策和资金面的共振。配置的关键不是简单判断涨跌,而是观察收益率、美元流动性、市场宽度和盈利兑现是否同时改善。
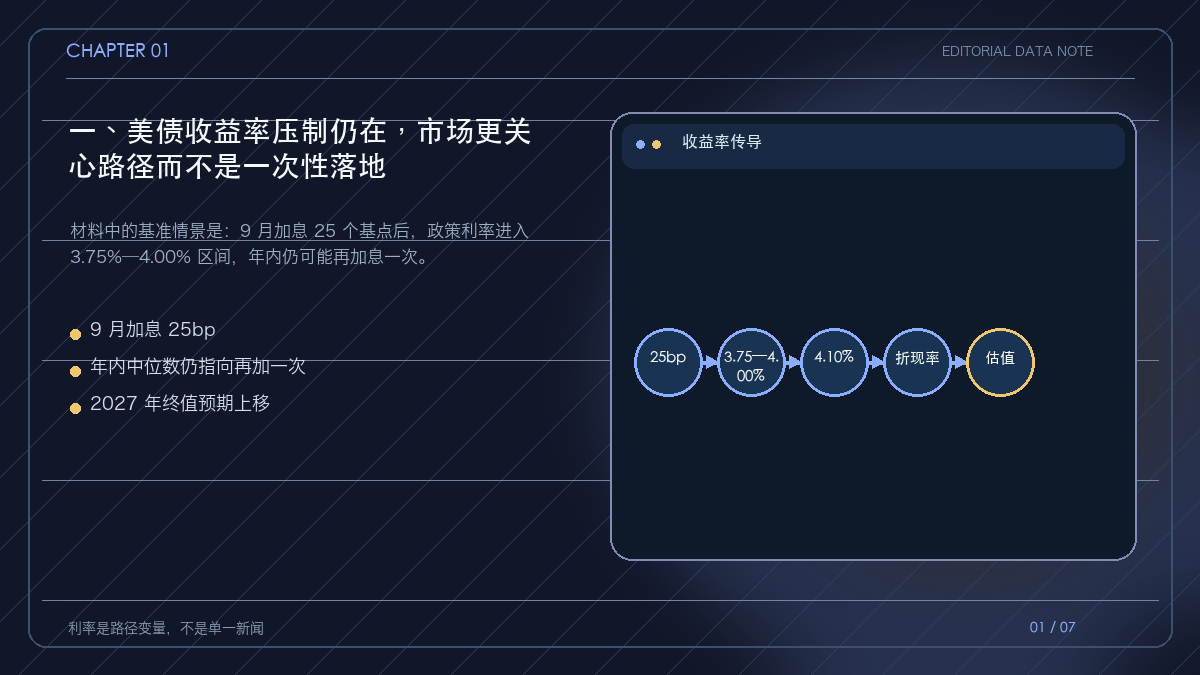
一、美债收益率压制仍在,市场更关心路径而不是一次性落地
材料提到,9 月会议全票通过加息 25 个基点,政策利率进入 3.75%—4.00% 区间;点阵图显示,2026 年底政策利率中位数由 3.8% 上调至 4.1%,2027 年终值也由 3.6% 上调至 4.1%。18 位提交利率预测的官员中,有 16 位预计年内至少还会加息一次。
这意味着‘加息落地就是利空出尽’并不成立。长端收益率仍受到通胀、财政供给、期限溢价和增长韧性影响,市场需要交易的是未来利率路径与金融条件,而不是单次会议本身。
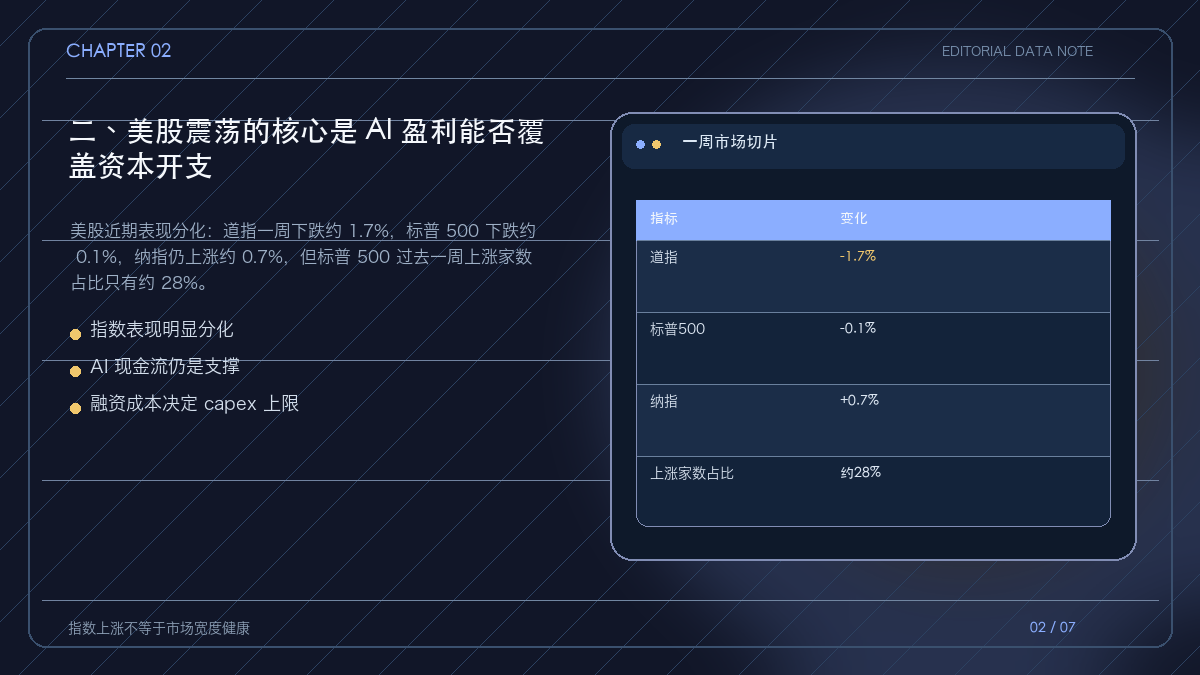
二、美股震荡的核心是 AI 盈利能否覆盖资本开支
材料给出的市场切片显示,道指、标普 500 与纳指的表现并不一致,行业内部也出现医疗保健相对领先、通信和工业承压的分化。指数没有失去盈利支撑,但市场宽度并不强。
AI 资本开支仍是美股科技的基本面支撑。只要头部企业现金流充裕、资产负债表健康,温和加息尚不足以立即打破投资循环;但如果融资成本快速上升,折旧、现金流和投资回报率会同步承压。
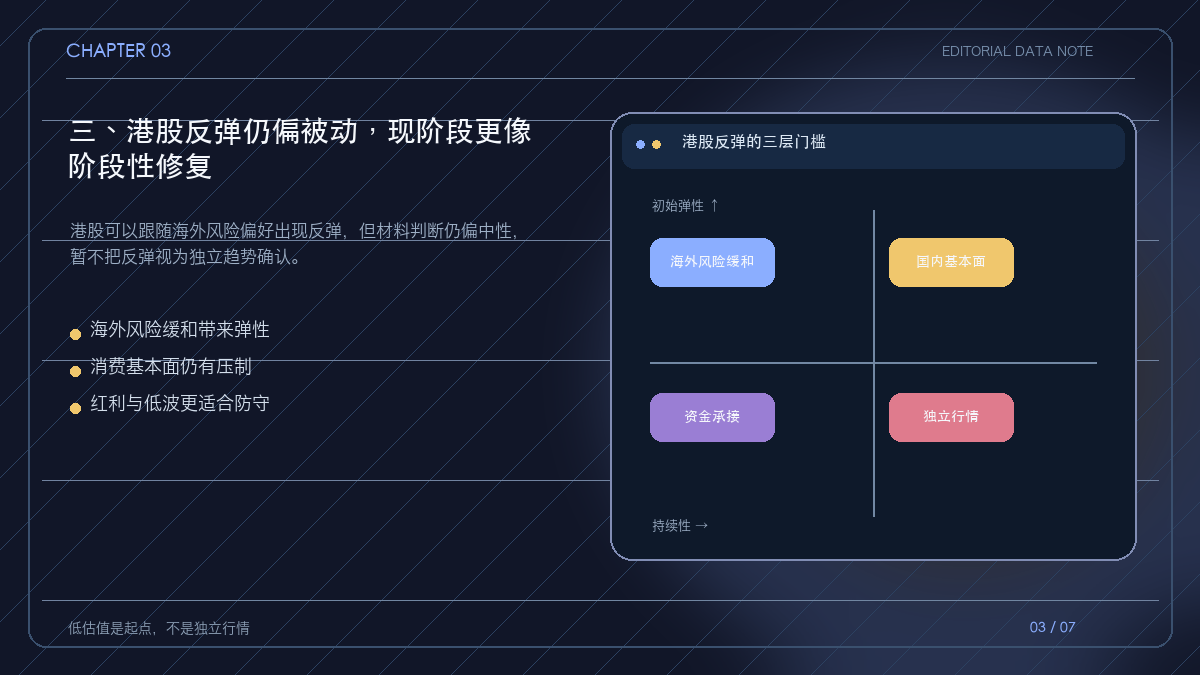
三、港股反弹仍偏被动,现阶段更像阶段性修复
材料对港股的判断偏中性:港股可能随着海外风险阶段性缓和而反弹,但目前更像被动跟随,尤其是中下游科技和消费板块,尚不具备充分的独立性行情条件。
配置上更适合把港股作为防御与弹性并存的工具:红利和低波动资产用于承受宏观扰动,创新药、全球化企业和 AI 中下游方向则需要等政策、关税与资金节奏进一步确认。
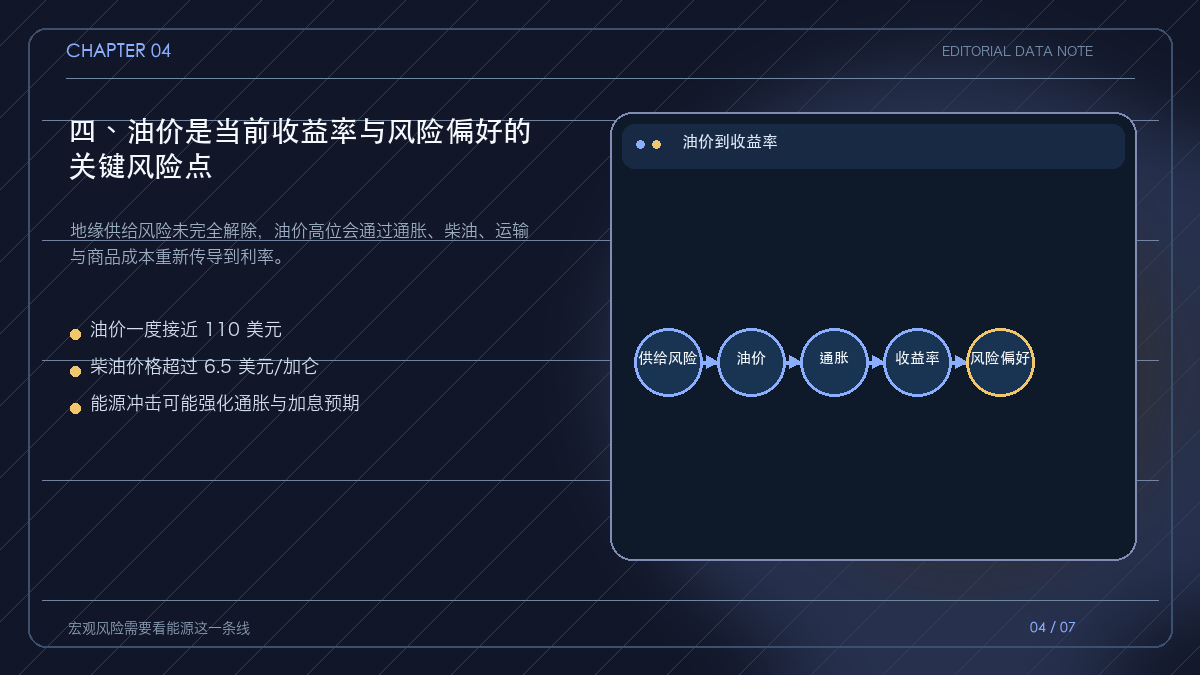
四、油价是当前收益率与风险偏好的关键风险点
材料提到,油价一度冲到约 110 美元,随后有所回落,但仍处于约 100 美元的高位区间;美国柴油零售价格超过 6.5 美元/加仑。海上运输受限意味着供给风险只是阶段性缓和,而非完全消失。
因此,交易利率时不能忽略油价。能源冲击会影响通胀预期、运输和农业成本,并通过收益率重新压制风险资产。
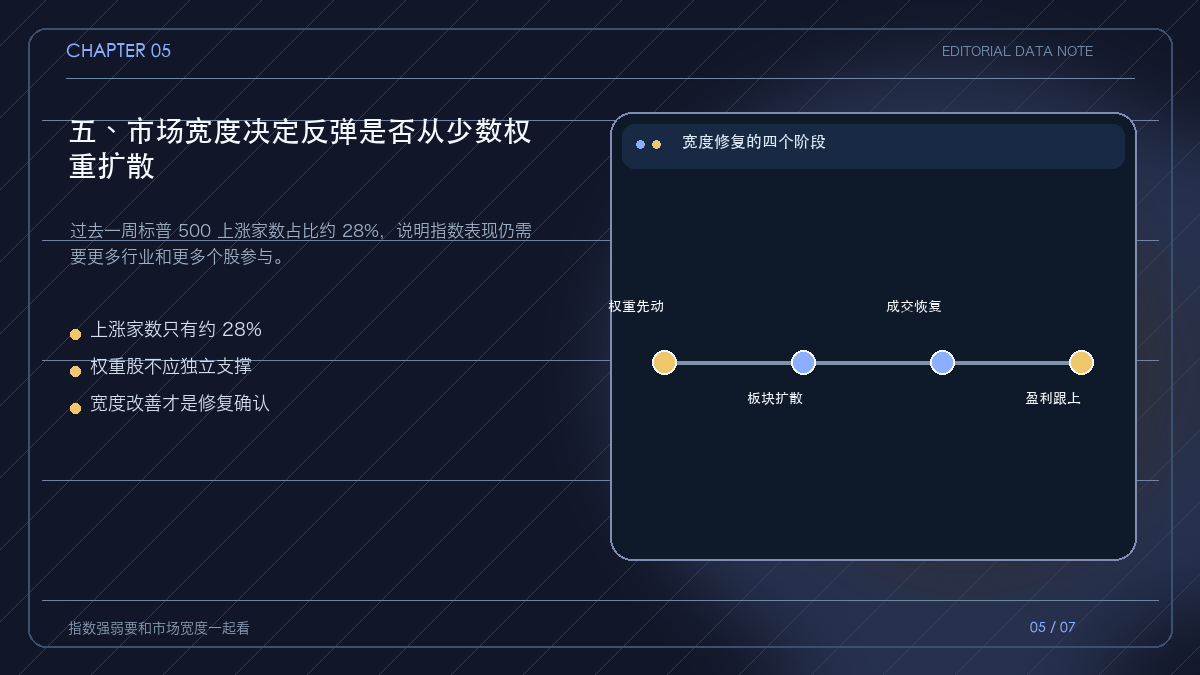
五、市场宽度决定反弹是否从少数权重扩散
材料给出的上涨家数占比约为 28%,这意味着指数变化不能直接等同于市场风险偏好全面修复。医疗保健相对领先、通信和工业承压,也说明资金仍在做结构性选择。
港股同样需要观察宽度。只有当红利、防御、科技和中下游资产出现更广泛的承接,反弹才可能从跟随行情转向更有持续性的结构修复。
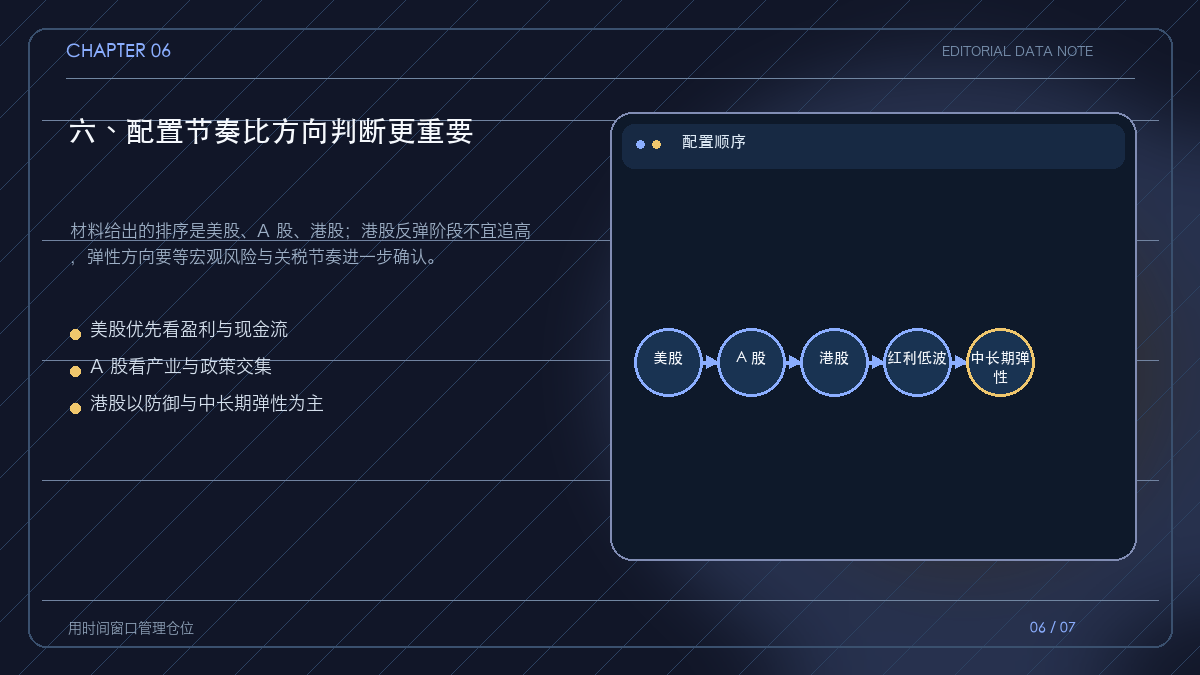
六、配置节奏比方向判断更重要
材料给出的相对排序是美股、A 股、港股。美股的优势来自硬件、软件和现金流确定性;A 股更看国产产业链与政策交集;港股则偏向红利低波、创新药、全球化企业和中长期 AI 中下游。
核心纪律是反弹过程中不追高。宏观风险仍可能按月度节奏反复出现,配置应当在收益率、油价、关税和基本面出现阶段性改善后逐步增加,而不是把一次反弹当成彻底反转。
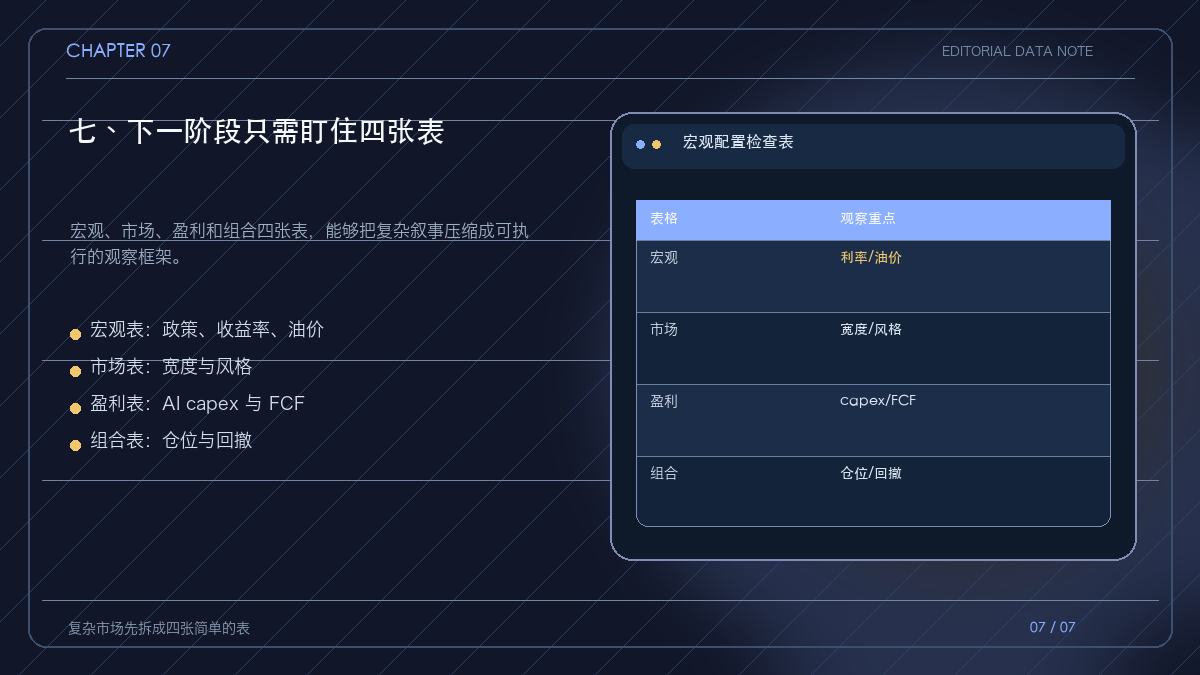
七、下一阶段只需盯住四张表
宏观表记录政策利率路径、长端收益率、油价、美元与地缘风险;市场表记录上涨家数、板块轮动和红利低波是否承接;盈利表记录 AI capex、模型收入、自由现金流和债务;组合表记录美股、A 股、港股的仓位与相关性。
当前阶段最重要的不是预测某一天的拐点,而是确认风险是否按阶段缓和、AI 收入是否继续兑现、港股基本面是否改善。多张表同时转好,才值得提高进攻仓位。
美债收益率压制下,市场不会同时给所有资产同一种答案。美股看 AI 资本开支能否兑现现金流,港股看低估值能否得到政策与盈利承接,黄金和现金承担防守功能。用情景和仓位管理不确定性,比依赖单一方向判断更稳。