
电池产业链的景气判断不能停留在装机量或单一材料价格。更重要的是观察需求结构、产能利用率、产品迭代、价格传导和客户集中度。调研的价值,在于把“行业增长”拆成不同环节的盈利质量。
一、储能与商用车正在对冲乘用车放缓
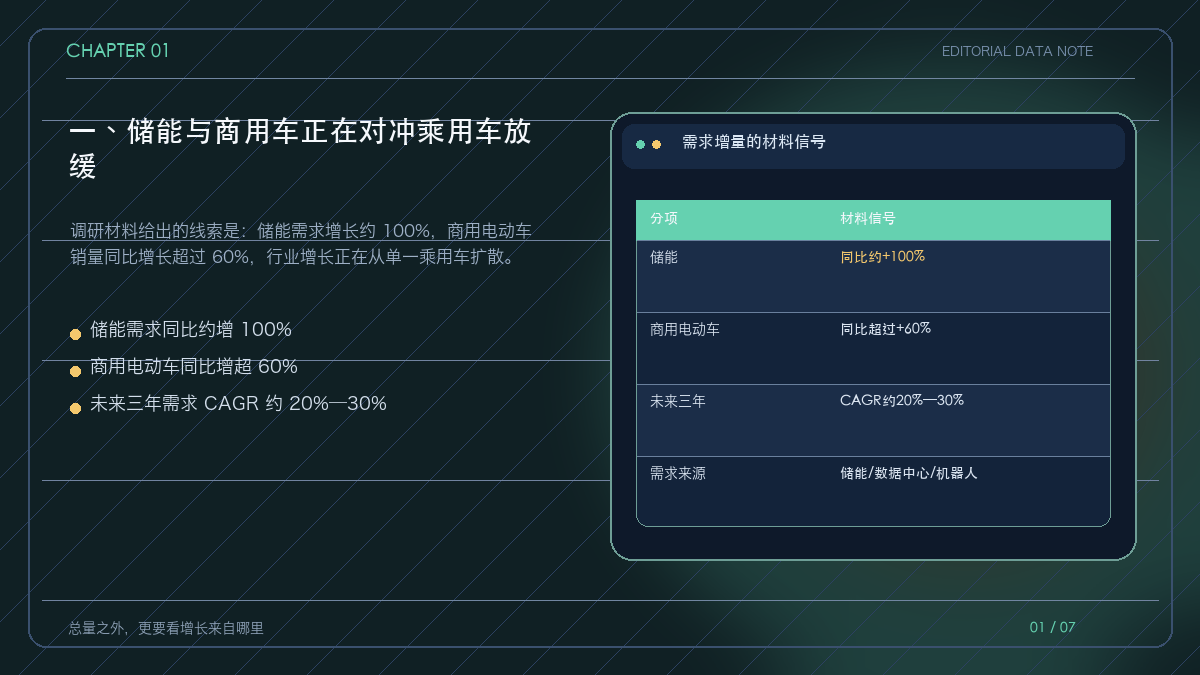
动力电池更依赖乘用车销量、车型结构和单车带电量,但调研材料显示,当前更强的增量来自储能与商用车。储能需求同比增长约 100%,商用电动车同比增长超过 60%,未来三年需求复合增速预期约为 20%—30%。
这意味着不能用乘用车单一指标外推整个电池产业。需求结构已经分层,储能、数据中心、机器人和商用车提供了新的增长来源。
二、供应链企业 80%—90% 的利用率,是需求仍在的证据
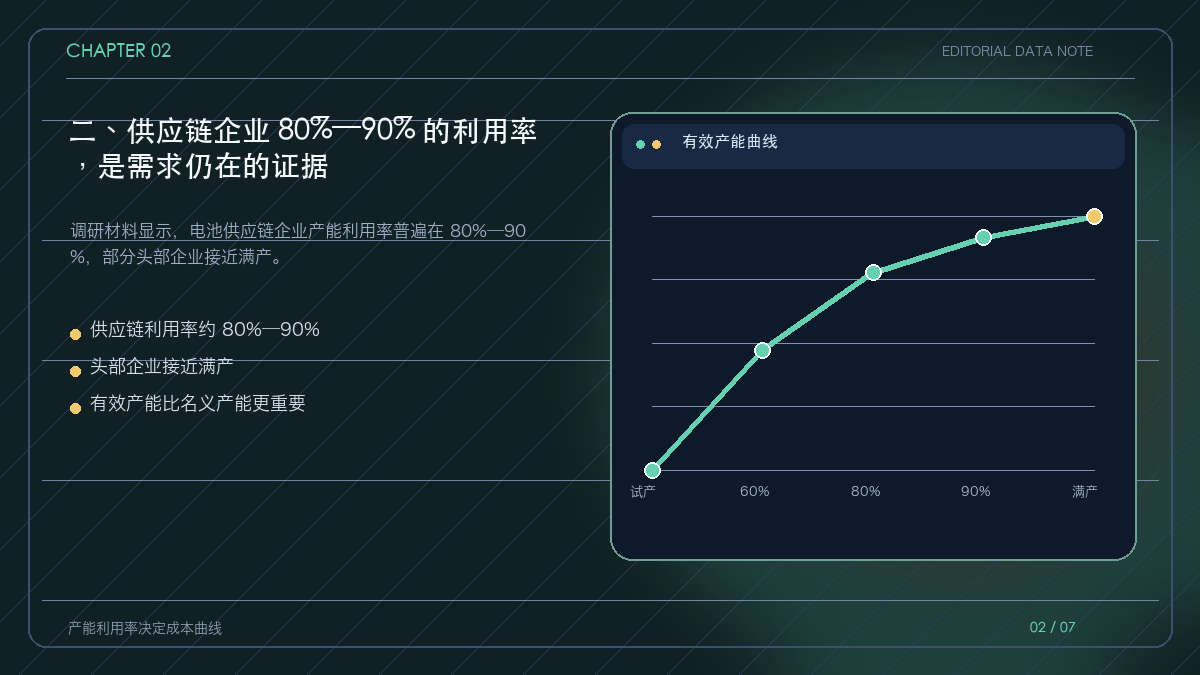
材料给出的利用率区间为 80%—90%,部分头部企业接近满产。这说明市场表面担忧需求,但有效订单已经把不少优质产线推到高负荷。
产能利用率仍需结合良率、产品结构和回款判断。高利用率如果来自低价订单或长账期,利润质量仍可能偏弱;高利用率与高端产品、稳定回款同时出现,才更接近健康景气。
三、材料价格下行并不自动等于电池利润上升
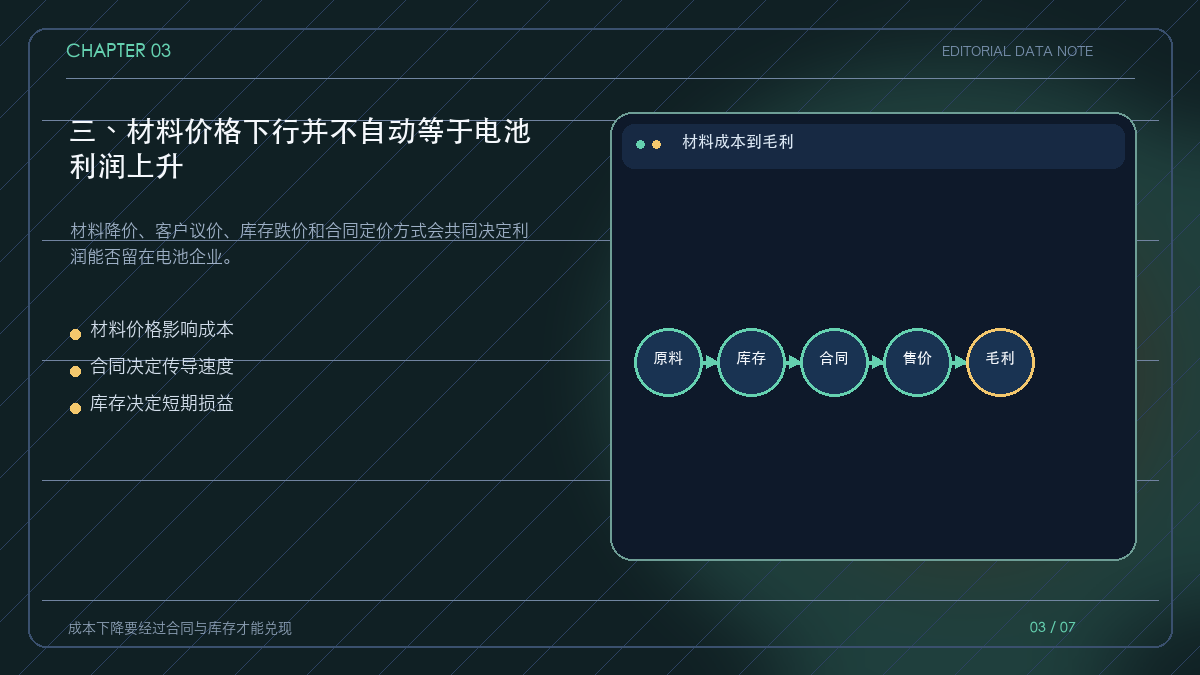
锂、镍、钴、石墨、隔膜和电解液价格变化,会影响电芯成本,但成本变化不一定立刻反映到利润。长协、联动定价、库存周期和客户议价会改变传导节奏。
材料价格下行期间,还要防止存货减值和价格倒挂。真正值得跟踪的是单位成本、售价、库存天数和毛利率是否同步改善,而不是只看某一种材料报价。
四、固态仍在远期,钠离子更接近阶段性商业化
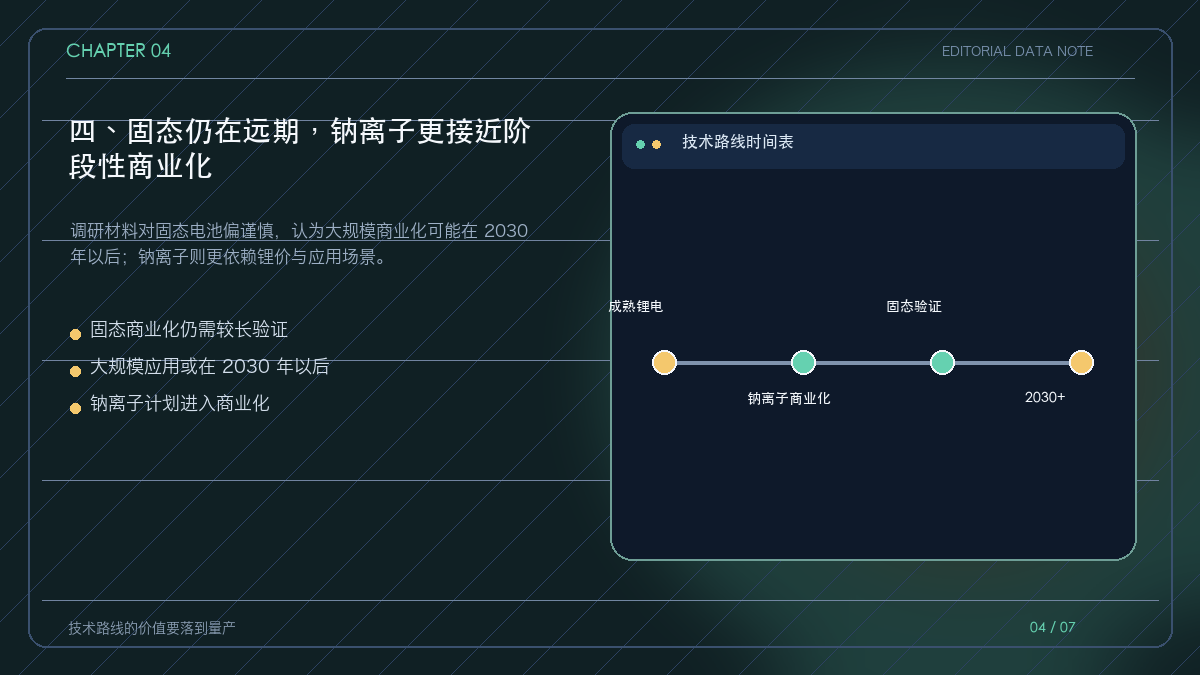
调研企业对固态电池的判断更保守,核心技术难题尚未完全解决,大规模商业化可能要到 2030 年以后。相比之下,钠离子电池更接近阶段性商业化,但经济性对锂价敏感。
材料提到,当碳酸锂价格跌破约 1.5 万美元/吨时,钠离子的成本优势更明显;如果锂价持续高位,钠离子替代的经济性会减弱。
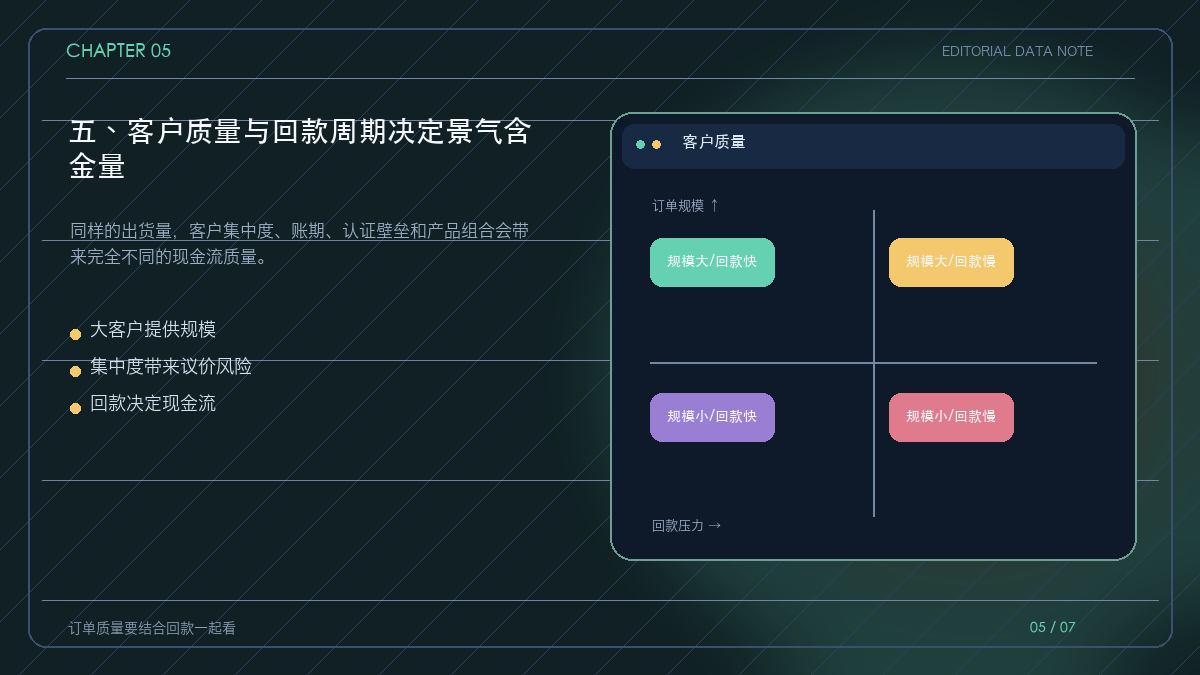
五、客户质量与回款周期决定景气含金量
进入头部车企或储能系统客户,可以带来稳定订单和规模效应,但也会提高质量、交付和降价要求。客户集中度过高时,单一客户的车型、库存和付款变化也会迅速传导到企业报表。
调研需要同时看客户数量、单一客户收入占比、账期、应收账款和售后责任。收入增长若由长账期和高返利推动,未必能转成高质量现金流。
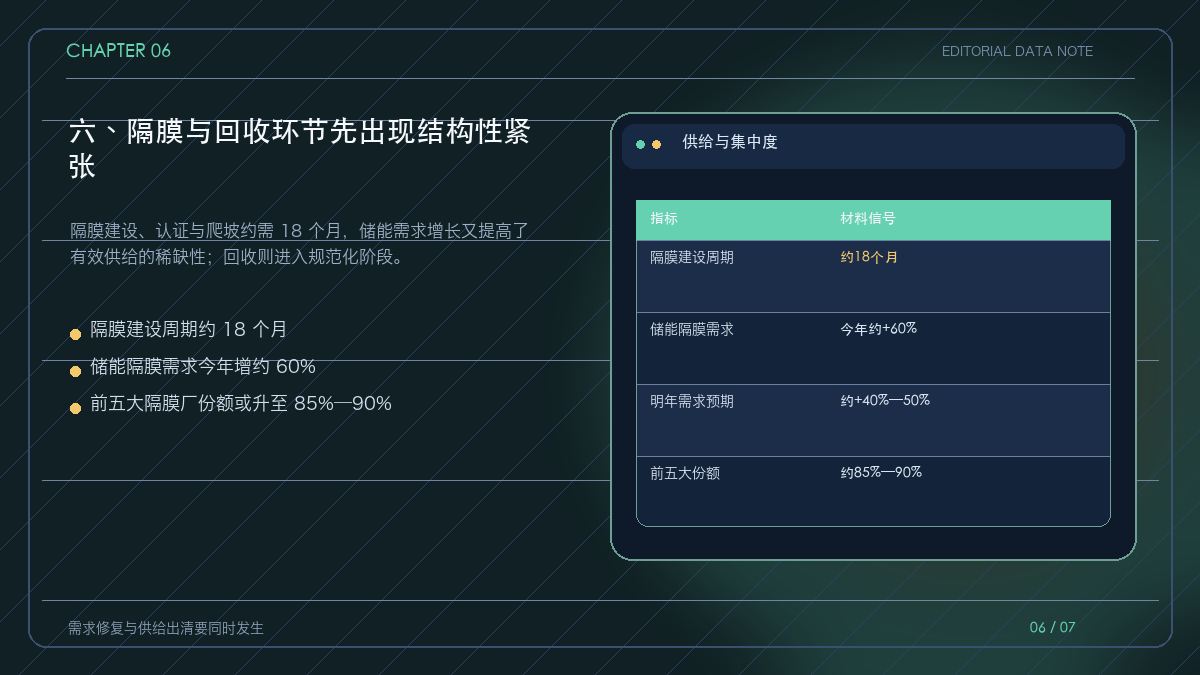
六、隔膜与回收环节先出现结构性紧张
材料显示,电池厂建设可能只需 6—12 个月,而隔膜厂从建设、客户认证到爬坡约需 18 个月。储能隔膜需求今年增长约 60%,明年预计仍增长 40%—50%,因此供需错配更多来自产能释放时差。
隔膜企业利用率已达到 80%—90%,前五大厂商份额可能升至 85%—90%。回收端则受到监管加强和正规车企协议推动,三元回收经济性相对更好,磷酸铁锂回收更依赖锂价。
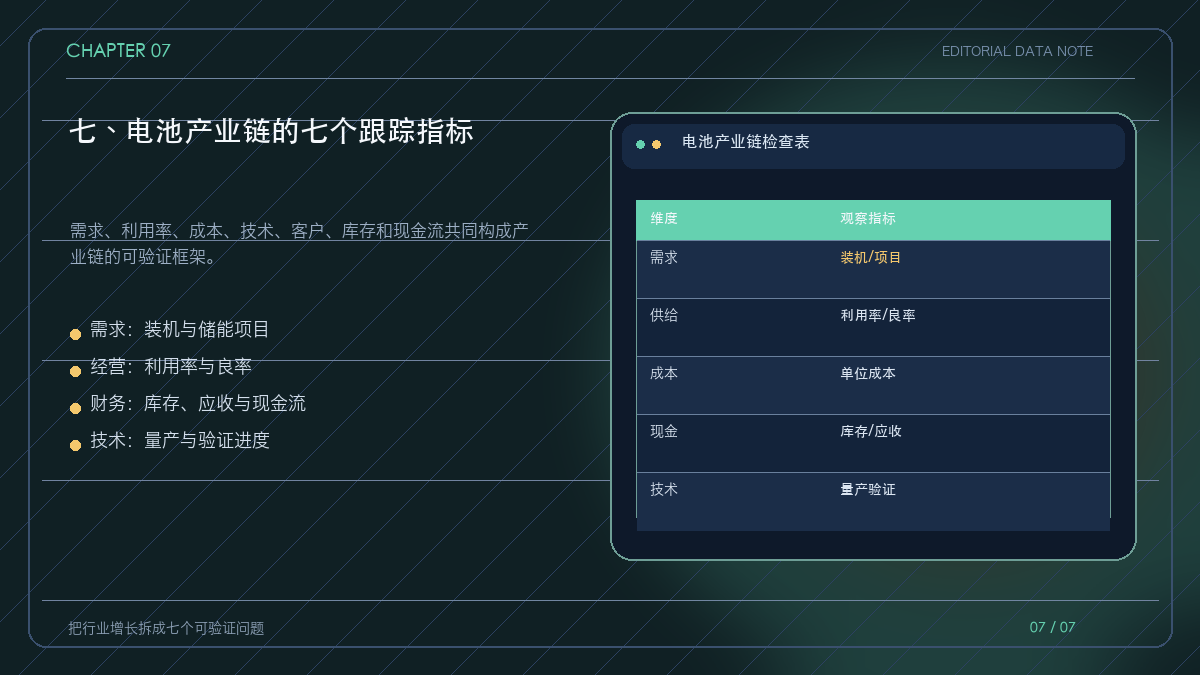
七、电池产业链的七个跟踪指标
可以把跟踪框架固定为七项:终端装机、储能项目、产能利用率、良率、单位成本、库存与应收账款、经营现金流。技术路线则用量产进度单独记录。
只有需求、利用率和现金流同时改善,行业景气才更有质量。单一材料价格上涨或装机量增长,都不足以证明产业链利润已经进入上行周期。
电池产业链的景气修复不是单点反转,而是需求、利用率、成本和现金流共同改善。最有价值的调研,不是寻找一个最热的环节,而是确认盈利能否穿过价格、库存和回款周期,最终沉淀为自由现金流。